
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 1.23 十億米ドル |
| 市場規模 (2026) | 1.40 十億米ドル |
| 市場規模 (2031) | 2.67 十億米ドル |
| 成長率 (2026 - 2031) | 13.74 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスリランカ生命保険・非生命保険市場分析
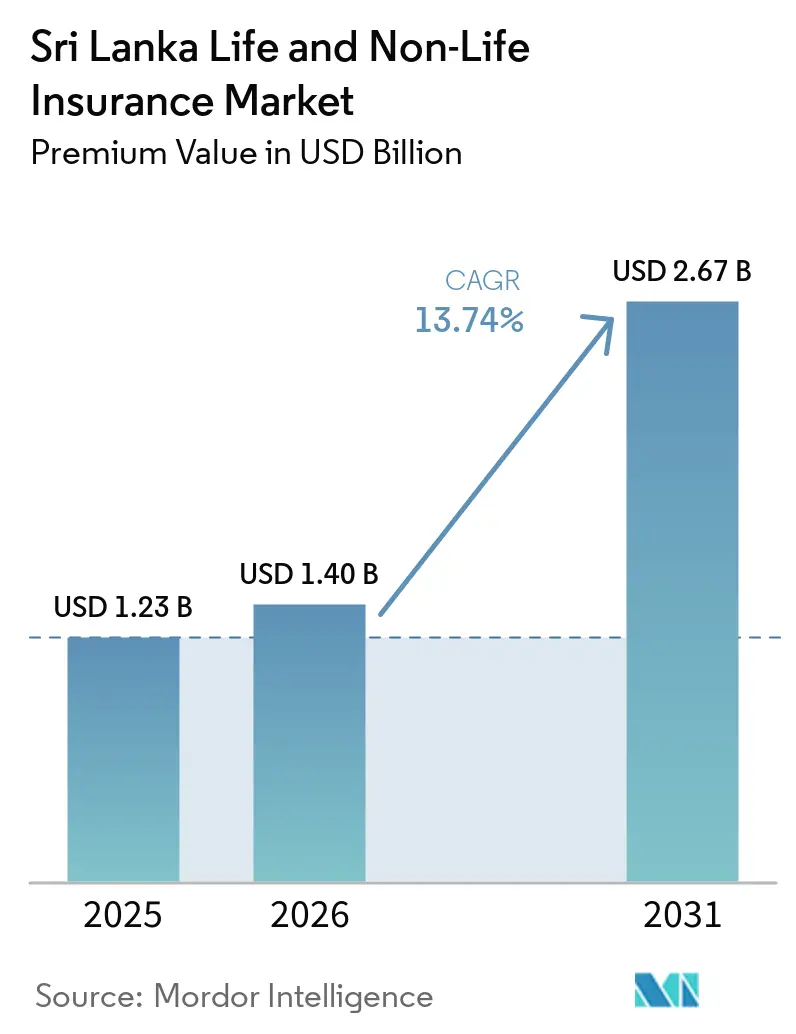
スリランカ生命保険・非生命保険市場の保険料価値ベースの市場規模は、2025年に12億3,000万米ドルと評価され、2026年の14億米ドルから2031年には26億7,000万米ドルに達すると推定され、予測期間(2026年~2031年)中のCAGRは13.74%となる見込みです。
強化されたソルベンシーポジションと改訂されたリスクベース資本規制は、生命保険・一般保険の両分野にわたる価格規律、商品革新、および計画的な地理的拡大を支援し、2026年のスリランカ生命保険・非生命保険市場における事業環境を安定させている。規制当局のデジタルアジェンダ(標準化された医療コーディングおよびモーター向け電子保険証書の検証を含む)は、摩擦コストを削減し、効率的にスケールできるバランスの取れたハイブリッドモデルおよび直接販売モデルへの流通シフトを促進する。IFRS第17号への整合は負債の測定と比較可能性を向上させ、投資家の信頼を強化するとともに、スリランカ生命保険・非生命保険市場においてガバナンスの優れた保険会社の資本コストを縮小させる可能性がある。バンカシュアランス、モバイル対応の組み込み型保険、オンラインアグリゲーターが代理店網を補完することでチャネルミックスは進化を続け、アクセスを拡大し、スリランカ生命保険・非生命保険市場における継続率を支えている。
主要レポートの要点
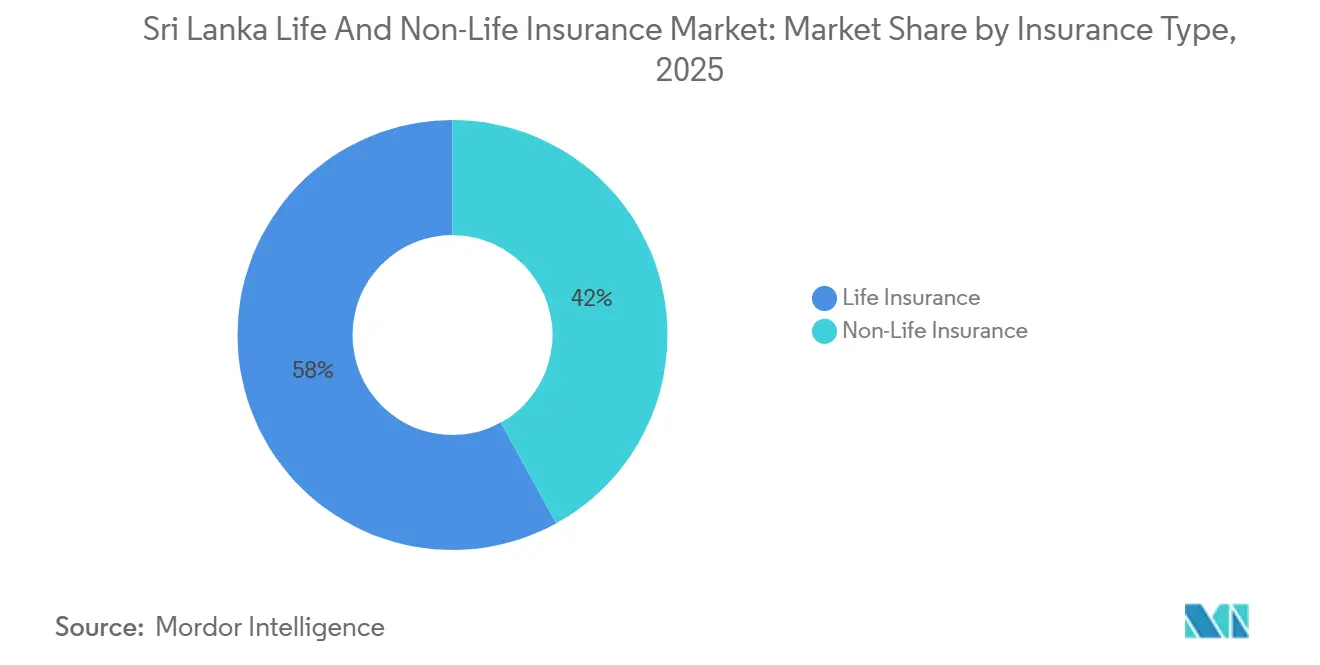
- 保険種別では、生命保険が2025年のスリランカ生命保険・損害保険市場シェアにおいて収益の58.02%を占めてトップとなり、損害保険は2031年に向けてより速い成長を記録する見込みであり、生命保険は2031年まで14.21%のCAGRで拡大している。
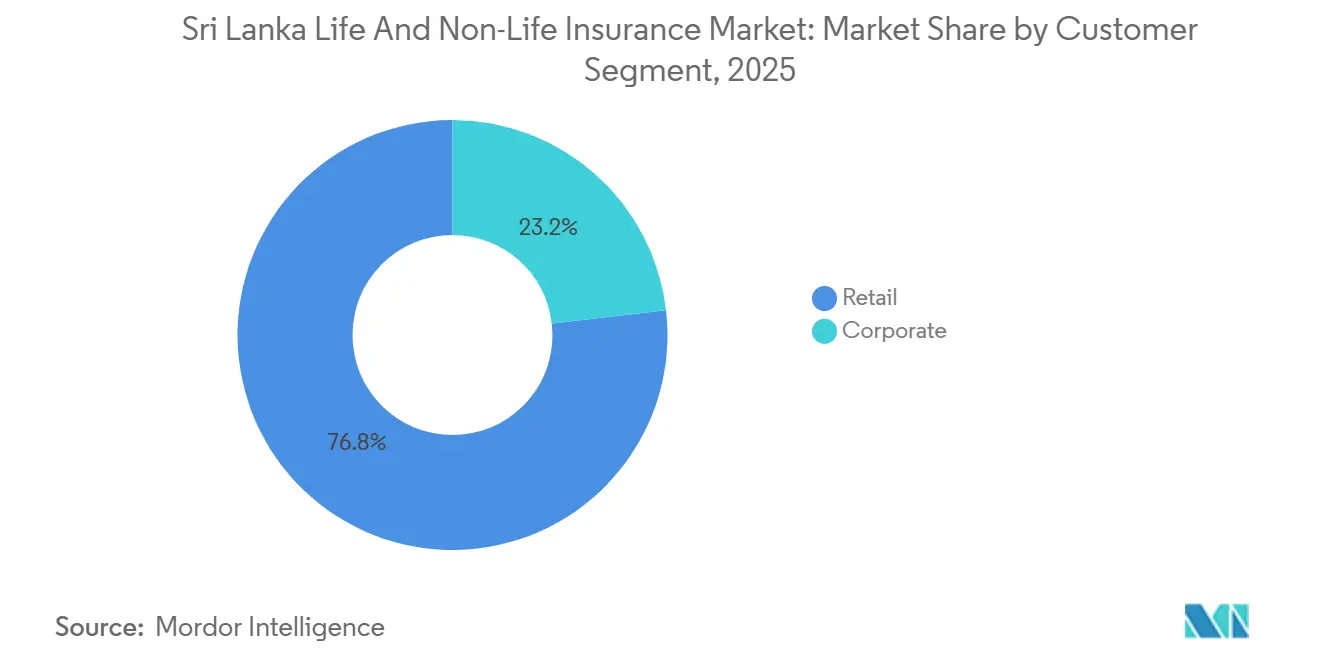
- 顧客セグメント別では、リテールが2025年のスリランカ生命保険・損害保険市場シェアにおいて保険料の76.84%を占め、法人向けラインは2031年まで13.83%のCAGRという最も速い予測成長を記録した。
- 販売チャネル別では、代理店が2025年のスリランカ生命保険・損害保険市場シェアの36.74%を占め、デジタルおよびダイレクトチャネルが2031年まで13.96%のCAGRという最も高い予測成長を示した。
- 地域別では、西部州が2025年のスリランカ生命保険・損害保険市場シェアにおいて保険料の43.67%を獲得し、北部州は2026年から2031年にかけて13.56%のCAGRという最も速い地域成長を達成すると予測されている。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGR予測への影響 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| モーター 輸入正常化によるモーターGWPの拡大とアドオンへのクロスセル | +2.8% | 全国、 西部州での早期利益 | 短期 (2年以内) |
| デジタルおよび組み込み型マイクロ保険のMNO/FLOチャネルを通じた急速な普及 | +1.9% | 全国、 農村部への波及 | 中期 (2年~4年) |
| バンカシュアランスパートナーシップの強化による保障範囲の拡大 | +2.3% | 全国、 西部州および南部州に集中 | 中期 (2年~4年) |
| ソルベンシー(RBC)余裕の改善による商品革新および成長の実現 | +1.6% | 全国、 すべての認可保険会社に対する規制上の底上げ | 中期 (2年~4年) |
| 任意の 第三者モーター補償制度によるコンプライアンスと継続率の向上 | +1.2% | 全国、 北部州および東部州でより強い効果 | 短期 (2年以内) |
| IFRS第17号および 改訂RBC整合による価格透明性と投資家信頼の向上 | +1.1% | 全国、 上場保険会社が評価上の恩恵を享受 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
モーター輸入正常化によるモーターGWPの拡大とアドオンへのクロスセル
2024年から2025年初頭にかけての段階的な車両輸入再開により、過去数年間にわたりモーター保険料の成長を制約し、包括的な補償範囲の拡大を妨げていた潜在需要が解放され、スリランカ生命保険・非生命保険市場における近期のモーターGWPが改善し、自然災害補償やロードサイドアシスタンスへのクロスセルが支援されている[1]。輸入禁止期間中に包括的な保険商品の提供を停止または縮小していた上場・非上場の保険会社は、部品供給とディーラーネットワークの正常化に伴い、フル機能の保険証券と特約を復活させており、これによりリテールおよびフリートポートフォリオの平均保険料単価が上昇し、更新率が安定している。2026年1月に開始されたデジタルモーター電子カードと集中型検証データベースにより、不正リスクが低減され、執行が簡素化され、スリランカ生命保険・非生命保険市場全体で強制的な第三者補償の遵守が促進されている。任意の第三者補償制度と道路安全基金への配分はこのインフラを補完し、保険金支払いに対する社会的信頼を構築し、更新率の向上と責任賠償のみの保険から包括的な保険へのアップグレードを支援している。ポートフォリオの幅広さ、より良い価格シグナル、および合理化された検証が相まって、獲得コストを低下させ、継続率を改善し、スリランカ生命保険・非生命保険市場における一般保険会社の収益回復経路を強化している。
バンカシュアランスパートナーシップの強化による保障範囲の拡大
独占的かつ長期のバンカシュアランスパートナーシップとリーダーシップサミットは、スリランカ生命保険・非生命保険市場において、取引的な紹介を超えたデジタルファーストの顧客体験、アナリティクス主導のクロスセル、およびライフスタイルエンゲージメントプログラムを中心とした銀行と保険会社の連携の深化を示している。住宅ローン、自動車ローン、中小企業運転資金融資に紐づいた紹介プログラムは、銀行ニーズの発生時点で信用生命保険と保障を統合し、付帯率を高め、保険証券あたりの販売コストを低下させる。生命保険の初年度保険料、更新規律、ウェルカムコールの保護措置を優遇する手数料体系は、経済的インセンティブをコンダクト基準に整合させ、バンカシュアランスの成長に伴う顧客アウトカムの保護を支援する。共同ウェルネスイベントや若年層向けエンゲージメントはブランド親和性を高め、保障を日常的な目標の一部として位置づけ、スリランカ生命保険・非生命保険市場全体での継続率と特約普及率の向上を支援する。主要な生命保険会社の強固なソルベンシーは、景気サイクルを通じた保険金支払い能力についてパートナー銀行に安心感を与え、より広い商品棚スペースと共同デジタルワークフローへの継続的な投資を支援する。
任意の第三者モーター補償制度によるコンプライアンスと継続率の向上
任意の補償経路は、裁判手続きなしに第三者モーター事故被害者への見舞金支払いを提供し、スリランカ生命保険・非生命保険市場全体で救済を迅速化し、保険金支払い結果への信頼を高める[2]。死亡または永久障害に対する最高補償額は2025年9月に100万ルピーに引き上げられ、医療費および葬儀費用の上昇を反映し、被害者への補償の充実が図られた。明確な資格要件と6ヶ月の申請期間は、適時の報告を促し、脆弱な第三者に焦点を当てた制度の維持を保護し、強制的な第三者モーター補償を補完する。規制当局のホットラインと保険オンブズマンはエスカレーションチャネルを提供し、摩擦を低減して支払い信頼を高め、包括的なモーター保険の更新率を支援する。これらの要素はコンプライアンスを強化し、責任賠償のみの保険からより広い補償へのアップグレードを促進し、スリランカ生命保険・非生命保険市場における単位経済性を強化する。
IFRS第17号および改訂RBC整合による価格透明性と投資家信頼の向上
IFRS第17号は保険契約に対する一貫した認識・測定フレームワークを導入し、スリランカ生命保険・非生命保険市場における保険会社間の組み込み価値、新契約費用、および利益発現の比較可能性を向上させる。移行には、主要保険会社全体の導入プログラムに示されるように、アクチュアリーシステムとデータ統合への投資が必要であり、これにより管理環境と監査可能性が向上した。ソルベンシーと会計測定の調和は二重スタックの複雑さを軽減し、法定数値と規制数値の橋渡しを明確化し、ステークホルダーとのコミュニケーションを合理化する。長期インフレと割引率設定の安定化は商品価格設定と保証の較正を安定させ、リスクに見合ったリターンとポートフォリオの回復力を支援する。透明性の向上はより情報に基づいた資本配分を促し、機関投資家からのエンゲージメントを拡大し、スリランカ生命保険・非生命保険市場においてガバナンスの優れた参加者に恩恵をもたらす。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGR予測への影響 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 保険料支払い 執行の強化による失効・解約リスクの上昇 | -1.4% | 全国、 モーター分野で深刻 | 短期 (2年以内) |
| モーターおよび医療における 保険金コストインフレによる引受マージンへの圧力 | -1.8% | 全国、 西部州に集中 | 中期 (2年~4年) |
| 消費者の信頼・認知度の低さが 低普及率にもかかわらず転換を遅らせる | -2.1% | 全国、 農村部でより顕著 | 長期 (4年以上) |
| 強制出再保険/SRCCT拠出金が 非生命保険の収益性を圧迫 | -1.3% | 全国、 巨大災害リスクにさらされたポートフォリオへの影響が大きい | 中期 (2年~4年) |
| 情報源: Mordor Intelligence | |||
保険料支払い執行の強化による失効・解約リスクの上昇
一般保険の保険料支払い規則は2025年の通達第03号により強化され、2026年1月からのモーター信用期間の30日への段階的短縮および2028年1月に向けた前払い決済への移行を含み、スリランカ生命保険・非生命保険市場において価格に敏感な顧客の近期の失効・解約リスクを高めている[3]。保険会社は保険料が全額支払われるまで責任を繰り延べるか保険金支払いを延期することができ、期日までの未払いは解約を引き起こす可能性があり、支払い規律が直接保険契約者に転嫁される。この方針は2022年のショック時にキャッシュフローを圧迫した保険料繰り延べ慣行を抑制しつつ、銀行やデジタルウォレットを通じた都度払いまたは分割払いを優先する地域規範との整合を図るものである。保険会社はリマインダー、アプリベースの更新、早期支払いインセンティブへの投資を行い継続率を保護しており、これはルールが段階的に導入される中で収益安定性の維持に不可欠となっている。このアプローチはまた、IFRS第17号の下での収益認識を強化し、より明確な支払い証跡を通じてAMLおよびCFT管理を支援し、スリランカ生命保険・非生命保険市場全体の財務的健全性を向上させる。
強制出再保険/SRCCT拠出金による非生命保険収益性の圧迫
一般保険会社は再保険負債総額の30%を国家保険信託基金委員会に出再保険しなければならず、モーター保険は第三者保険料の2%を道路安全基金に拠出しなければならず、これによりスリランカ生命保険・非生命保険市場において費用および保険金準備金控除前の正味収入保険料が減少する。特別準備金に拘束された資本と配当分配制限は、IFRS第17号およびRBC移行期間中の流動性をさらに圧迫し、保険会社による慎重なバランスシート計画が求められる。2023年から2026年の一部期間において国営再保険会社でのレトロセッション補償が欠如していたことで、ピークゾーンの集積リスクが高まり、元受保険会社はより高いコストでグローバル市場からファカルタティブ再保険を調達せざるを得なかった。規制当局との関与と新たなレトロセッションプログラムは集中リスクを軽減できるが、より高い再保険料率の保険契約者への転嫁は価格に敏感なセグメントの需要を抑制する可能性がある。正味の影響は、スリランカ生命保険・非生命保険市場において再保険キャパシティと資本解放条件が正常化するまで、非生命保険の収益性に対する緩やかな構造的な重荷となる。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
保険種別:
生命保険がGWPをリードしつつも、輸入再開後に非生命保険が加速生命保険は、養老保険・終身保険・ユニットリンク型商品にわたって家計が保障と退職関連の目標を優先したことにより、2025年のスリランカ生命保険・損害保険市場シェアの58.02%を獲得し、生命保険は2031年まで14.21%のCAGRで成長すると予測されている。自動車輸入の再開と気候リスクへの意識の高まりは、損害保険ラインに循環的な押し上げ効果をもたらし、スリランカ生命保険・損害保険市場における自動車・健康・財産分野へのエクスポージャーを拡大しながら成長格差を縮小させる。改訂されたリスクベース資本(RBC)規則とIFRS第17号への整合は、生命保険・損害保険の両ポートフォリオにわたって引受規律と透明な価格設定を促す一貫した測定基盤を構築する。デジタル保険金請求、フリート向けの利用実績連動型商品、および気象連動リスクにおけるパラメトリック概念は、保険会社が摩擦コストを引き上げることなく提供できる商品ラインナップを拡充する。十分な資本バッファーと相まって、これはスリランカ生命保険・損害保険市場における収益の質を維持する均衡のとれた拡大経路を支える。
損害保険会社は、不正を削減しコンプライアンスを強化するデジタル自動車eカードおよび一元化された照合システムの恩恵を受け、スリランカ生命保険・損害保険市場において更新率の向上と責任賠償のみから総合保険へのアップグレードをもたらす。健康保険ラインは雇用主が提供する団体医療保険と民間医療利用の増加に支えられ、財産保険は貸し手が担保保護を義務付けるなかで住宅ローン連動型およびSME向けパッケージにおいて牽引力を得ている。気候変動の影響が続くなか、保険会社はクォータシェア特約やファカルタティブ出再を通じてリスク移転を精緻化しつつ、査定遅延と運営コストを削減するパラメトリックトリガーの探索を進めることができる。こうした背景のもと、生命保険は安定した複利成長の基盤であり続け、損害保険はスリランカ生命保険・損害保険市場が2026年から2031年にかけてハイティーンズ成長フェーズを維持するための循環的な加速役として機能する。


注記: 個別セグメントのシェアはレポート購入後に入手可能
顧客セグメント別:
リテールが優位を保ちつつも法人向け保険がインフラブームを活用リテールは2025年の保険料の76.84%を占め、スリランカ生命保険・損害保険市場において大規模な代理店網と拡大するダイレクトデジタルチャネルを通じて販売される個人生命保険・自動車保険・健康保険の歴史的な優位性を反映している。法人向けラインは、インフラ・製造・サービス業が団体生命保険・団体医療保険・工事保険・賠償責任保険を大規模に採用するにつれ、2031年まで13.83%のCAGRで成長すると予測されている。法人バンキングのワークフローへのバンカシュアランス統合は、キーマン保険・信用生命保険・福利厚生連動型クロスセルを増加させ、スリランカ生命保険・損害保険市場において顧客一人当たりの保険証券密度を高める。人材確保の向上を目指す雇用主は医療給付と定期保険を拡充しており、これが複数年更新と費用管理のための保険金請求管理ネットワークを支えている。リテール成長は依然として自動車保険の更新とエントリーレベルの保障を通じて取扱量の基盤を担い、デジタルオンボーディングがスリランカ生命保険・損害保険市場の継続率の基礎を改善している。
SME向け商品とパッケージ化された標準商品は大企業を超えた法人浸透を拡大しており、スリランカ生命保険・損害保険市場において複数拠点・海上リスクなどの複雑なリスクに対してはブローカー仲介が引き続き重要な役割を果たしている。信用サイクルが正常化し投資プロジェクトが進展するにつれ、建設工事保険・機械故障保険・プロジェクト賠償責任保険が収益を多様化し、リテール偏重の構成への依存を低減する。追加条項・証明書・保険金請求に関するデジタルサービスは、法人顧客のサイクルタイムを改善し保険会社のバックオフィスコストを削減する。その結果として生まれる取扱量重視のリテールと利益率向上に寄与する法人ビジネスの組み合わせは、スリランカ生命保険・損害保険市場にとってより健全な収益構成を支える。これらのダイナミクスは、2026年以降に実行力が向上するにつれ、家計と企業にわたる保障の着実な拡大を示している。

注記: 個別セグメントのシェアはレポート購入後に入手可能
販売チャネル別:
代理店がシェアを維持しつつもデジタル・直接販売チャネルが急成長代理店は2025年のスリランカ生命保険・非生命保険市場規模の36.74%を占め、デジタルリテラシーの低いセグメントにおける対面販売を支援する個人的な関係、現場教育、および手数料体系によって維持されている。デジタル・直接販売チャネルは13.96%のCAGRで最も速く成長するルートであり、電子KYC、即時見積もり、電子保険証書がスリランカ生命保険・非生命保険市場の獲得コストを削減し、発行時間を短縮することで支援されている。バンカシュアランスは貯蓄連動および住宅ローン付帯の補償の強力な起点であり続け、ブローカーは複雑な商業的出再保険の取り扱いと再保険のやり取りに対応している。タブレット対応の代理店とストレートスルー処理はサイクルタイムを短縮し成約率を高め、生命保険・非生命保険の両方の保険証券の継続率を支援する。予測期間にわたり、デジタルシェアの拡大はスリランカ生命保険・非生命保険市場において代理店・ブローカーモデルを代替するのではなく補完するものとなる。
MNOおよびFLOパートナーシップに関する規制当局の基準は、透明な開示、保険金の明確性、データ保護コンプライアンスを要求し、組み込みモデルが拡大する中で保険契約者のアウトカムを保護する。デジタルモーター電子カードとリアルタイム検証は不正な補償を削減し路上確認を合理化し、モーターのコンプライアンスと更新率を高める。オンラインアグリゲーターが透明な価格比較と即時購入フローをもたらすにつれ、既存保険会社は価格ではなく価値で競争するために引受モデルと保険金自動化を強化する。アドバイザーが複雑な選択を案内しデジタルが日常的なサービスを処理するハイブリッドエンゲージメントが、運営の標準となりつつある。この移行は顧客の選択肢を広く保ちながら、スリランカ生命保険・非生命保険市場の経済性を改善する。
地域分析
西部州はスリランカ生命保険・損害保険市場の重心であり続け、2025年の保険料の43.67%を占めている。これは銀行・企業本社・登録車両の集積が高額の生命保険と総合自動車保険の購入を促進しているためである。コロンボの金融サービス従事者とHNWI(富裕層個人)の存在はユニットリンク型保険と重大疾病特約の浸透率を高め、フリートおよびライドヘイリング事業者はテレマティクスと利用実績連動型保険を追求することで貨物保険と賠償責任保険へのクロスセルを増加させている。上場保険会社の集積もデジタル保険金請求とサービス導入を加速させ、継続率を高め保険証券一件当たりの平均保険料を引き上げている。この州ではバンカシュアランスの成熟度が高く、支店密度とデータインフラがリード品質とコンバージョンを改善している。これらの条件は、2026年のスリランカ生命保険・損害保険市場の収益基盤を支える保険料構成を強化する。
中部州と南部州は、観光回廊・農業地帯・物流ハブが正規雇用者向けの生命保険・健康保険と並行して財産保険・賠償責任保険・海上保険を展開するなか、合わせて相当な貢献をもたらしている。住宅ローンとSME融資に紐づいた銀行主導の紹介は信用生命保険の付帯と団体医療保険の加入を拡大し、継続率を高め保険証券一件当たりの獲得コストを削減する。プランテーション関連コミュニティは気象インデックス型農業保険を徐々に採用しており、ホテルや物流事業者は事業継続を守るために公衆賠償責任保険と海上貨物保険に依存している。啓発キャンペーンと現地語による情報開示は商品理解と保険金請求リテラシーを向上させ、これらの州における保障の必要性を強化する。デジタルサービスが拡大するにつれ、保険証券の発行と追加条項の処理が迅速化し、顧客満足度と更新準備状況が改善される。
北部州と東部州は、復興と中小企業の設立が住宅ローン保険・財産保険・SME向けショップキーパーパッケージへの需要を生み出し、基本的な生命保険と傷害保険とともに、より急峻な成長曲線を描いている。北部州は2026年から2031年にかけて12.56%のCAGRを記録すると予測されており、スリランカ生命保険・損害保険市場において啓発活動とデジタルオンボーディングが初めて保険に加入する人々の障壁を低減するにつれ、低い基盤からのキャッチアップポテンシャルが示唆される。沿岸東部コミュニティは、検証済みトリガー発生後48時間から72時間以内に支払いが可能なパラメトリック保険の概念を試験的に導入しており、従来の査定サイクルと比較して知覚価値を高めている。内陸農業州は、マイクロ保険とデジタル化された保険請求が部分的に対処できる支払い能力の限界に直面している。一貫した教育とデジタルインフラにより、予測期間にわたって地域の保障率は都市部の水準に収束することができる。
競争環境
市場集中度
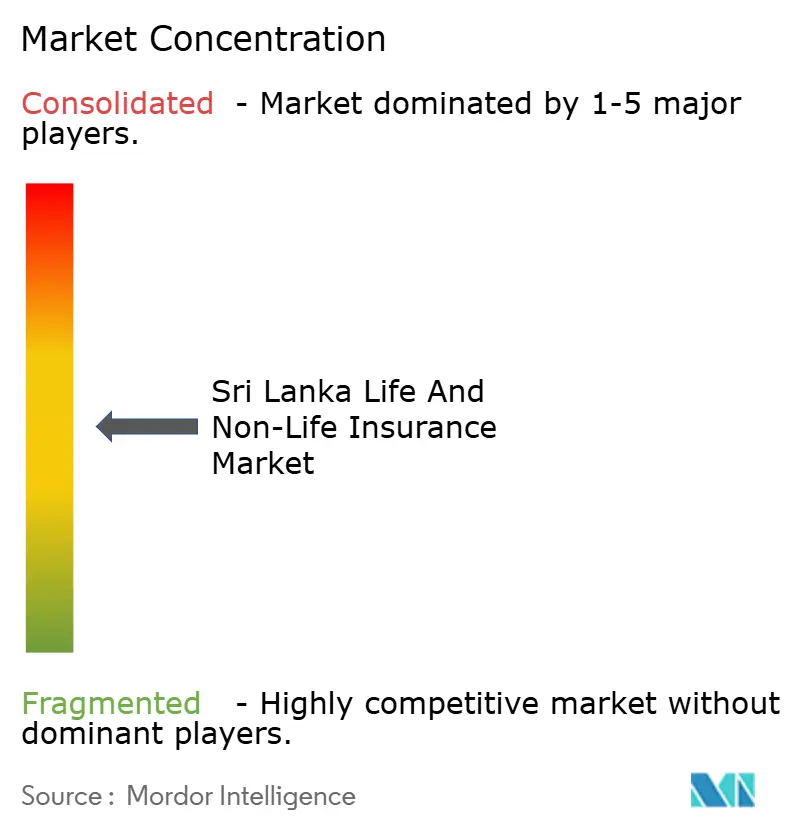
スリランカの保険セクターは、確立されたリーダーとダイナミックな挑戦者の間でバランスの取れた競争を示しており、強固なソルベンシー規律とデジタル体験への積極的な注力が見られる。Ceylinco Lifeは主要な収益性と強固な資本を維持し、国家開発の優先事項と期間ニーズに整合した上場サステナブル債への多大な参加を含む。Softlogic Lifeは2025年に強いGWP成長を報告し、顧客中心のテクノロジーと迅速な保険金処理を背景にシェアを拡大し続けた。LOLC General Insuranceはモーターの成長と選択的なポートフォリオ移動により地位を向上させ、回復する一般保険市場での実行力を示した。これらの動きは、規模、ソルベンシー、デジタル運営モデルがスリランカ生命保険・非生命保険市場における競争結果をどのように形成するかを示している。
戦略的テーマは無機的成長、バランスシートの強化、プロセス自動化を中心としている。ある主要プレーヤーは2025年に規制当局の承認後に同業他社の生命保険ブックの買収を完了し、販売網を統合して商品クロスセルを加速させた。別のプレーヤーは2026年に開発金融機関から複数年のTier 2ファシリティを確保し、インクルーシブな補償の深化とデジタル・サービス能力の強化を図った。保険会社はまた、医療コードを検証し、重複チェックアルゴリズムを実行し、銀行振込を迅速に完了するAI主導の保険金プラットフォームを優先しており、コストを削減し複雑なケースのための引受リソースを解放する。これらの取り組みはスリランカ生命保険・非生命保険市場全体でポジティブな単位経済性への注力を維持しながら競争力を高め、より広いインクルージョンを支援する。
規制環境は市場規律と透明性を強化する。改訂されたソルベンシー規制はリスクチャージと資本手段を明確化し、比較可能性を向上させ、監督の焦点をグローバルな慣行に整合させる。IFRS第17号の採用は、より良い開示と保険会社間の一貫したパフォーマンス測定を通じて投資家の信頼を深め、株式市場での公正な評価を支援する。販売、開示、保険金請求にわたるプロセス改善とコンダクト基準は、不適切販売リスクを低減し継続率を安定させる。全体として、政策の明確性、資本の強さ、デジタル提供はスリランカ生命保険・非生命保険市場において競争的かつ秩序ある市場を支援する。
スリランカ生命保険・非生命保険業界リーダー
-
Ceylinco Life Insurance PLC
-
Allianz Insurance Lanka Ltd
-
Softlogic Life Insurance PLC
-
Sri Lanka Insurance Corporation Life Limited
-
AIA Insurance Lanka PLC
- 注:主要企業の掲載順は順位を示すものではありません。
スリランカ生命保険・非生命保険市場 このレポートでカバーされる企業
- Ceylinco Life Insurance PLC
- Ceylinco General Insurance Limited
- Sri Lanka Insurance Corporation Life Limited
- Sri Lanka Insurance Corporation General Limited
- Allianz Insurance Lanka Ltd
- AIA Insurance Lanka PLC
- Softlogic Life Insurance PLC
- Asian Alliance Insurance PLC
- HNB Assurance PLC
- HNB General Insurance Ltd
- Janashakthi Insurance PLC
- LOLC Life Assurance Ltd
- Fairfirst Insurance Limited
- Amana Takaful PLC
- Amana Takaful Life PLC
- People's Insurance PLC
- Continental Insurance Lanka Ltd
- Co-operative Insurance Company PLC
- Orient Insurance Ltd (Sri Lanka)
- SANASA General Insurance Company Ltd
最近の産業開発事情 スリランカ生命保険・非生命保険市場
- 2026年3月:SLIC Generalはスリランカ観光開発局(SLTDA)と協力し、ハイキング、ダイビング、ウォータースポーツなどのハイリスクな観光活動を対象とした個人傷害補償「Adventure Plus」を開始し、スリランカのアドベンチャーツーリズムセクターの成長を支援した。
- 2026年2月:Fairfirst InsuranceはSLT-Mobitelと提携し、スリランカ初のモバイル請求による保険料支払いを可能にするモーター保険商品を導入した。このサービスはアクセシビリティを向上させ、特に農村部においてMobitel接続とClick2Goプラットフォームを通じて保険を便利に管理できるようにした。
- 2026年1月:Softlogic LifeはNorfundとOP Finnfund Global Impact Fund Iから1,500万米ドルの5年間Tier 2ローンを調達し、資本基盤を強化した。この資金は全国展開、デジタルプラットフォーム、保険契約者サービスの拡大を支援し、マイクロ保険とAI対応の引受に重点を置いている。この資本注入はセクターの回復軌道と同社の実行ロードマップへの信頼を反映している。
- 2026年1月:スリランカ保険協会はデジタルモーター保険電子カードを開始し、即時の電子的な補償証明と法執行機関によるリアルタイム検証を可能にした。この取り組みは集中型データベースとデバイス対応の確認を通じてモーター保険サービスを近代化し、不正を削減する。これはIRCSLのセクター全体のデジタル化アジェンダと整合している。
スリランカ生命保険・非生命保険市場 レポートの範囲と調査方法論
市場定義と主要カバレッジ
本調査では、スリランカの生命保険・非生命保険市場を、国内で発行された生命保険契約(終身、定期、ユニットリンク型、年金、退職年金)および一般保険契約(自動車、健康、財産、旅行、農業、海上、賠償責任)に対して、認可保険会社が計上した元受正味保険料(GWP)の合計として定義しています。保険料はスリランカルピ建てで計上され、年間平均レートを用いて米ドルに換算されます。
対象除外:オフショアに出再された再保険、およびリスクカバーを伴わない純粋な投資連動型ファンドは集計対象外とします。
セグメンテーション概要
- 保険種別
- 生命保険
- 非生命保険
- モーター保険
- 健康保険
- 財産保険
- 賠償責任保険
- その他の保険
- 顧客セグメント別
- リテール
- 法人
- 販売チャネル別
- ブローカー
- 代理店
- 銀行
- 直接販売
- その他のチャネル
- 地域別
- 西部州
- 中部州
- 南部州
- 北部州
- 東部州
- 北西部州
- 北中部州
- ウバ州
- サバラガムワ州
詳細な調査方法論とデータ検証
一次調査
西部州、中部州、および新興の東部州にわたる引受マネージャー、バンカシュアランス責任者、代理店ネットワークリーダー、および消費者擁護団体との複数回にわたるインタビューを通じて、保険料弾力性、損害率、チャネルコスト構造に関する一次情報を収集しました。これらのインタビューにより、デスクリサーチの調査結果が検証され、解約率における潜在的な課題が明らかになるとともに、現実的かつ根拠ある推計値を導出するための最終調整に活用されました。
デスクリサーチ
スリランカ保険規制委員会(IRCSL)、中央銀行年次報告書、財務省の経済統計、スリランカ税関の貿易データなど、公開されているマクロ統計資料を精査しました。これらの資料は、自動車リスクプールの基盤となる保険料フローおよび車両登録台数を明確するものです。また、可処分所得および医療費支出動向を追跡するアジア開発銀行や世界銀行などの地域機関のデータも広く参照しました。企業の有価証券報告書および投資家向けプレゼンテーションは価格動向の把握に活用し、信頼性の高い報道機関およびStatista社のデータシリーズはデジタルチャネルの普及に関するタイムリーな情報源として参照しました。さらに、アナリストはD&B Hooversの有料インテリジェンスを保険会社の財務データに、Dow Jones Factiva を競合環境の分析に影響を与えたM&A関連ニュースの収集に活用しました。
上記の二次情報源リストは例示的なものであり、数値の相互検証およびデータギャップの補完を目的として、多数の公開データおよびサブスクリプション型データセットを追加的に検討しました。
市場規模推計と予測
まず、IRCSLへの届出データを中央銀行の為替レートと組み合わせることで、過去の元受正味保険料(GWP)をトップダウン方式で再構築し、報告された種目別構成比を用いて合計値を各保険種目に配分しました。次に、保険会社の開示情報から得た平均保険料と契約件数の積との比較によるストレステストを実施しました。また、国土交通省(自動車交通局)の自動車保険契約件数や正規雇用者における団体生命保険の普及率などを用いたボトムアップによる選択的検証を行い、外れ値の精緻化を図りました。モデルの主要ドライバーには、家計可処分所得、新車登録台数、民間医療費支出、契約失効率、為替レートの変動、および一時払い商品に影響を与える実質貸出金利が含まれます。各ドライバーについて多変量回帰分析を用いて予測期間を通じた推計を行い、ベースライン値と成長率を算出しました。一次データが不足している場合は、3年移動平均と保守的な分散帯を用いて値を補完した上で、再度検証を実施しました。
データ検証と更新サイクル
すべての草案モデルは、異常値スキャン、ピアレビュー、およびシニアレベルの承認プロセスを経ています。アウトプットは四半期ごとにIRCSLの最新リリースおよび経済指標の更新と照合され、年次ベースで報告書全体の更新が行われます。また、規制上または経済上の重大な変化が生じた場合に、随時中間改訂が実施されます。
Mordor Intelligenceのスリランカ生命保険・非生命保険ベースラインが信頼される理由
公表されている推計値がしばしば異なるのは、各社が対象範囲、為替レート、および更新頻度において異なる基準を採用しているためです。
規制当局が検証したGWPを中心に据え、一貫した通貨換算と年次再ベンチマーキングを適用することで、Mordor Intelligenceは計画立案のための信頼性の高い基準値を提供しています。
ベンチマーク比較
| 市場規模 | 匿名化された情報源 | 主要なギャップ要因 |
|---|---|---|
| 1.23 ビリオン 米ドル(2025年) | Mordor Intelligence | - |
| 0.87 ビリオン 米ドル(2025年) | 地域系コンサルティング会社A | 健康保険料およびマイクロインシュアランスを除外し、狭義の代理店チャネルデータを使用 |
| 1.10 ビリオン 米ドル(2024年) | 業界専門誌B | 暫定GWPに依拠し、通貨の正規化なし、生命保険の一時払い商品を除外 |
| 1.87 ビリオン 米ドル(2023年) | グローバルコンサルティング会社C | 投資連動型ファンドおよび組み込み型信用生命保険を含む;古い基準年が合計値を押し上ている |
これらの比較は、対象範囲の広さ、通貨の取り扱い、および更新タイミングが観察されるばらつきの主要因であることを示しています。明確な定義、複数情報源による検証、および年次再調整を適用することで、本ベースラインは意思決定者が再現・信頼できる、バランスのとれた透明性の高い数値を提供しています。
レポートで回答される主要な質問
スリランカ生命保険・非生命保険市場の2031年までの見通しは?
スリランカ生命保険・非生命保険市場は2026年に14億米ドルであり、ソルベンシーの強さ、デジタル化、チャネルの多様化に支えられ、13.74%のCAGRで2031年までに26億7,000万米ドルに達すると予測されている。
スリランカ生命保険・非生命保険市場においてどの商品分野がリードしているか?
生命保険は2025年の保険料の58.02%を占めてリードしており、2031年まで11.21%のCAGRで成長している。一方、モーター輸入の再開と気候意識の高まりが財産保険および中小企業向け補償を押し上げる中、一般保険が加速している。
スリランカ生命保険・非生命保険市場においてチャネルはどのように変化しているか?
代理店は2025年に36.74%のシェアで最大のチャネルであり続けているが、電子KYCと電子保険証書が獲得・サービスコストを削減する中、デジタル・直接販売チャネルは13.96%のCAGRを記録している。
スリランカ生命保険・非生命保険市場において最も速く成長している地域はどこか?
西部州は2025年の保険料の43.67%を占めて最大であり、北部州は再建とマイクロ企業活動が普及を高める中、2026年から2031年にかけて11.56%のCAGRで最も速い成長を記録すると予測されている。
スリランカ生命保険・非生命保険市場において最も重要な規制変更は何か?
IFRS第17号の整合と改訂されたリスクベース資本規制は価格透明性、比較可能性、資本較正を向上させ、投資家の信頼を強化し規律ある成長を支援する。
2025年から2026年にかけてスリランカで注目すべき戦略的動向を行った企業はどこか?
Softlogic Lifeは2025年にAllianz Life Insurance Lankaの生命保険ブックの買収を完了し、2026年に販売網、デジタルプラットフォーム、インクルーシブ商品の資金調達のために1,500万米ドルのTier 2ファシリティを調達した。