
Mordor Intelligenceによるインドネシア生命保険・非生命保険市場分析
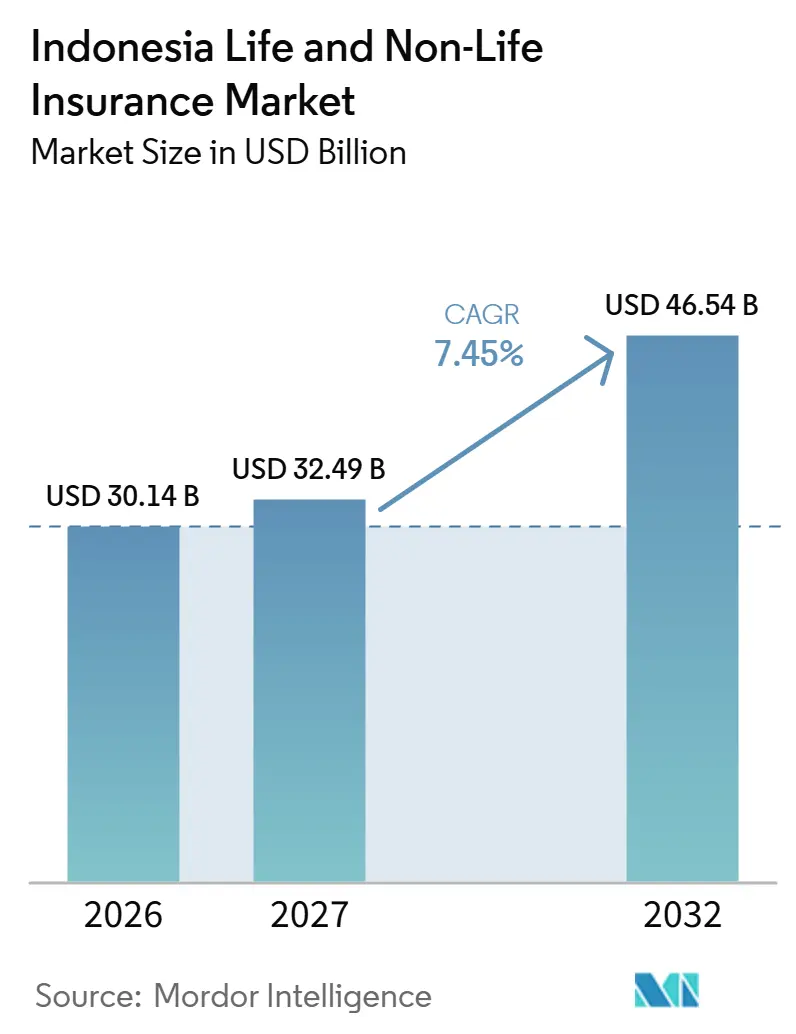
インドネシア生命保険・非生命保険市場規模は、2026年の30.14 ビリオン 米ドルから2027年には32.49 ビリオン 米ドルに増加し、2032年には46.54 ビリオン 米ドルに達すると見込まれており、2027年~2032年にかけてCAGR 7.45%で成長します。
インドネシアの保険会社は、デジタルバンクへのアクセスと補完的健康保険を通じて保障範囲を拡大できる一方、気候関連の気象リスクへのエクスポージャーが高まることで、財物リスク移転の重要性が増す可能性があります。こうしたニーズを取り込むには、保険会社が明確な給付提案を販売チャネルおよびクレーム対応と結びつける必要があります。資本要件および健康保険ラインの承認義務は、新規事業の引き受けとサービス提供能力を拡大の前提条件としています。競争は、顧客へのリーチ、プロバイダーへのアクセス、資金調達済みの引受能力がいかに連携して機能するかにかかっています。健康保険ラインの承認は、補完的保険のスケール拡大における医療・デジタル能力を参入条件の一部としています。
主要レポートのポイント
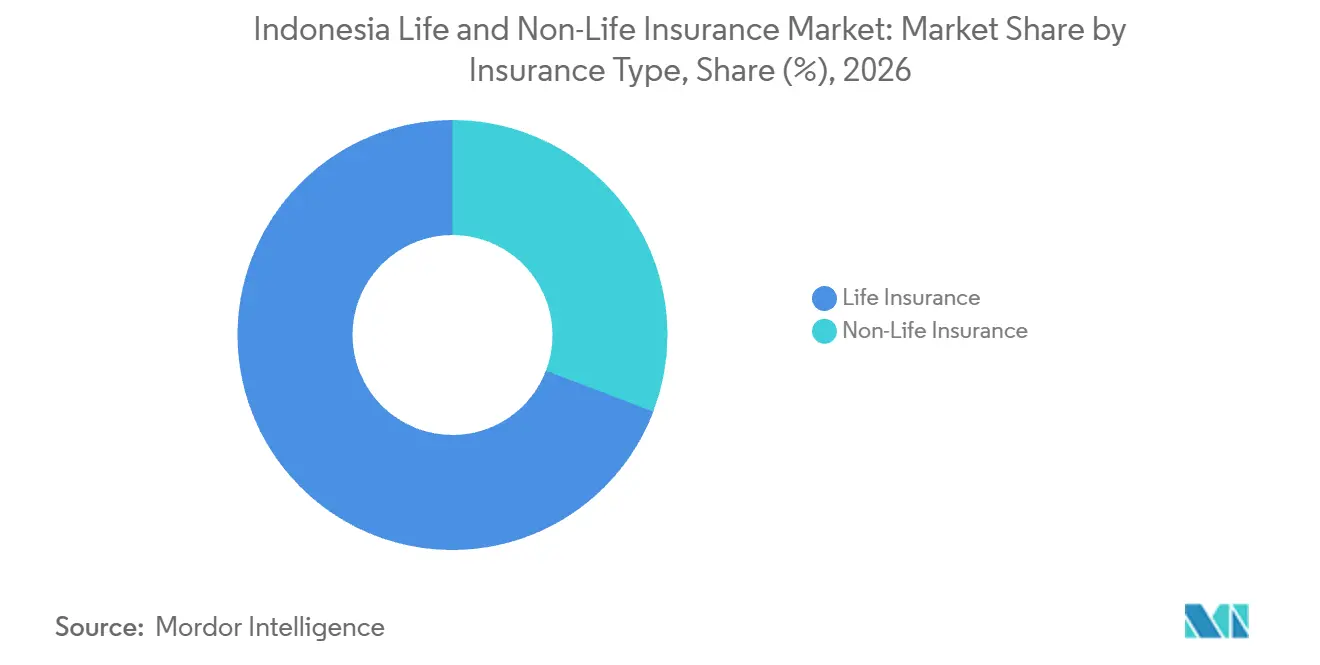
- 保険種別では、生命保険が2026年のインドネシア生命保険・非生命保険市場シェアの69.2%を占め、非生保険は2027年~2032年にかけてCAGR 10.4%で最も速く成長すると予測されています。
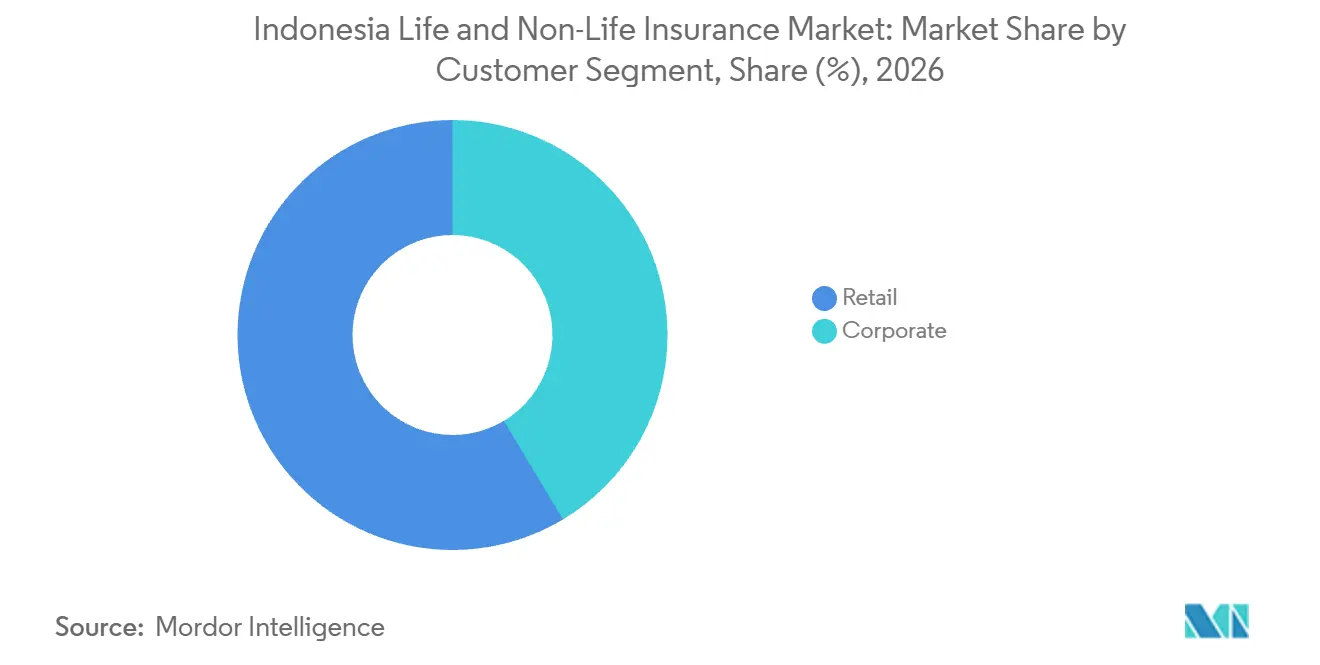
- 顧客セグメントでは、リテールが2026年のインドネシア生命保険・非生命保険市場規模の58.6%を占め、2027年~2032年にかけてCAGR 8.5%で最も速く成長すると見込まれています。
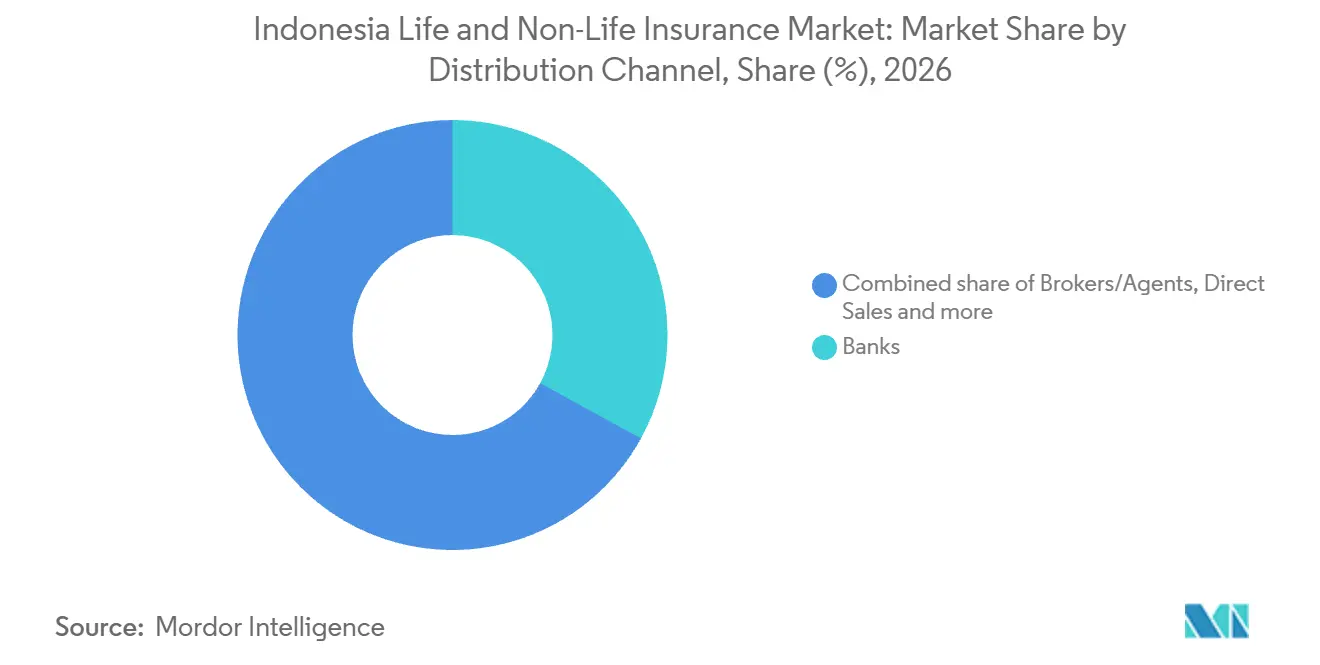
- 販売チャネルの構成は、2026年に銀行が33%のシェアで首位を占め、その他チャネルが2027年~2032年にかけてCAGR 14.8%で最も速く成長すると予測されています。
- 地域別では、ジャワ島が2026年に首位を維持しており、保険料活動が同島に集中しています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| POJK 8/2024に支援されたデジタルバンカシュアランスの普及 | +3.1% | 全国 | 中(2~4年) |
| 補完的健康保険の加入を促す強制的なBPJS改革 | +2.4% | 全国 | 短期(2年以内) |
| 気候起因の大規模災害リスクによる財物保険需要の高まり | +2% | 西スマトラおよびアチェ | 長期(4年以上) |
| イスラム金融ブームによるジャワ島外でのタカフル商品普及の促進 | +1.5% | バンダアチェ市 | 中期(2~4年) |
| PAYDI(投資連動型)規制によるユニットリンク成長の解放 | +0.9% | 全国 | 短期(2年以内) |
| 電子商取引・ライドヘイリングのマイクロ保険によるリスクプールの拡大 | +0.7% | 全国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
POJK 8/2024に支援されたデジタルバンカシュアランスの普及
銀行主導のアドバイスとデジタルアクセスを組み合わせることで、生命保険購入への複数の経路を生み出すことができます。2025年2月11日、PT Sun Life Financial IndonesiaとBank Muamalat Indonesiaは、2036年まで延長するバンカシュアランス契約を発表しました。合意された販売モデルには、デジタルプラットフォームを活用したサービスに加え、支店での推奨、テレマーケティング、融資ソリューションとのバンドル保険が含まれています。この組み合わせによ、顧客が保障内容の理解に支援を必要とする場合に、オンラインオファーとアシスト型説明を結びつけることができます。デジタルサービスは延長パートナーシップにおける複数チャネルの一つであり、オンライン経路は関係管理型営業を補完するものです。
補完的健康保険の加入を促す強制的なBPJS改革
補完的健康保険は、BPJS Kesehatanが運営するインドネシアの国民健康保険(JKN)制度の加入者が、公的給付を超えるケアを求める際の手段となります。2024年5月8日に発効した大統領令59/2024は、外来エグゼクティブサービスを含む高度なケアの費用を賄うための追加保険を認めています。[1] 加入者は、同規制の例外規定に従い、BPJS適用分とアップグレードされたケアの費用差額を自己負担することもできます。民間健康保険会社にとって、これは基礎的な給付を重複させるのではなく、アップグレード費用に合わせた給付設計の余地を生み出します。したがって、保険商品の商業的な意義は、その給付内容が追加治療費用にどれだけ明確に対応しているかにかかっています。
気候起因の大規模災害リスクによる財物保険需要の高まり
財物所有者は、資産と保護のための資金が特定されている場合、保険を通じて大規模災害リスクに対応することができます。インドネシアの気象・気候・地球物理学庁(BMKG)は、気候変動がインドネシアにおける極端な降雨強度の増加と関連していると指摘し、2025年末にサイクロン「センヤル」が西スマトラのコト・タンガに11月の通常降雨量の約3倍、アチェのシンキル・ウタラに通常の2倍の降雨をもたらしたと報告しました。[2] 2026年、インドネシアの国有資産保険プログラムは、宗教省、保健省、国家事務局に属する20,838件の物件を保護するために災害プーリング資金を活用しました。この政府プログラムは、財物保険需要が機関投資家とその特定資産を中心に組織化される方法を示しています。プーリング資金が保険料を賄うため、この需要は民間所有者が大規模災害保険の支払いを決定するのではなく、資金調達済みの政府購入者に依存しています。
イスラム金融ブームによるジャワ島外でのタカフル商品普及の促進
シャリア準拠の一般保険は、保険会社がジャワ島外に販売チャネルを追加することで、より広い地理的な購買層にリーチできます。PT Sompo Insurance Indonesiaは、2025年11月12日にバンダアチェにマーケティングオフィスを開設し、シャリア準拠の一般保険サービスを拡大しました。保険会社が運営するマーケティングオフィスは、見込み顧客との商品条件に関する協議を支援できます。PT Sompo Insurance Indonesiaは、このオフィスがスマトラ全域でのプレゼンスを強化し、ジャワ島外の州にシャリア準拠の一般保険サービスを拡大するものと説明しました。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 東部諸州における保険リテラシーの低さ | -1.3% | インドネシア東部諸州 | 長期(4年以上) |
| POJK 23/2023の自己資本増強要件が国内中小保険会社に与える圧力 | -1.1% | 全国 | 中期(2~4年) |
| 自動車保険金詐欺とデータ品質の欠如によるマージンの侵食 | -0.4% | 全国 | 短期(2年以内) |
| インドネシアルピア(IDR)の変動性がALMおよび資本バッファーに与える複雑な影響 | -0.3% | 全国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
東部諸州における保険リテラシーの低さ
東部諸州の世帯がユニットリンク型生命保険を検討する場合、保険商品がニーズに合っているかどうかを判断する前に、保障部分と投資部分の両方を理解する必要があります。その選択が代理店や銀行担当者と協議される場合、リテラシーが限られていると、販売前に必要な説明が長くなる可能性があります。健康保険の協議では、給付内容、免責事項、クレーム責任が保険でカバーできる治療費を決定するため、異なる問題が生じます。保険会社の制約は、見込み契約者に定の契約内容を説明するために必要な作業にあります。より明確な説明は混乱を軽減できますが、ユニットリンク型の販売では、購入者が商品の両側面を理解していることを確認するための時間が依然として必要です。
POJK 23/2023の自己資本増強要件が国内中小保険会社に与える圧力
自己資本の遵守は、保険会社の拡大に利用可能な資本だけでなく、商品の幅も制約する可能性があります。2026年8月時点で、インドネシアの金融サービス庁(OJK)は、保険・再保険会社147社のうち117社が2026年12月31日を期限とする第1段階の最低自己資本要件を満たしており、30社がまだ遵守できていないと報告しました。OJK規制(POJK)23/2023は、第2段階の期限を2028年12月31日と定め、KPPE 1自己資本ティアグループを単純な保険事業および商品に限定しています。OJKがさらなる会社グループ分けの詳細を決定します。より複雑な保険を目指す保険会社にとって、資金調達の決定は引受能力と並んで追求できる事業範囲に影響します。したがって、意図する商品ラインに必要な自己資本は、保険会社の計画する拡大を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
保険種別:
カバレッジ規模が生命保険のリーダーシップを支える生命保険は2026年のインドネシア生命保険・非生命保険市場規模の69.2%を占めました。インドネシア生命保険協会(AAJI)は、2026年1月~6月に生命保険の被保険者数が前年比24.8%増の1億5,360万人に増加したと報告しました。2026年8月31日のブリーフィングで、AAJIは、商品条件が許す場合、一部解約により保険契約を有効に保ちながら契約価値の一部にアクセスできると説明しました。保険会社にとって、この機能は流動性を求める契約者への商業的対応の一部として契約サービスを位置づけます。
非生命保険は最も速く成長するセグメントであり、2027年~2032年にかけてCAGR 10.4%が予測されています。インドネシア損害保険協会(AAUI)は、2社の提出が未完了のデータで、2026年1月~6月の自動車保険料が前年比4.9%増加したと記録しました。同データセットにおける同期間の一般保険料合計は前年比0.5%減少しました。自動車保険料が増加する一方で合計が減少したため、その他の一般保険ラインはデーセット全体で合計として減少しました。自動車保険は保険料成長の源泉を提供しましたが、非生命保険の予測される拡大には、このデータセットで記録された他の部分の縮小を上回る成長ラインが必要です。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
顧客セグメント別:
個人保護がリテール需要を支えるリテールは2026年のインドネシア生命保険・非生命保険市場シェアの58.6%を占め、最大のセグメントとなっており、2027年~2032年にかけてCAGR 8.5%で最も速く成長するセグメントと予測されています。OJKは、2025年10月までの個人セグメントの生命保険料が前年比6.58%増加したと報告しました。この個人保護事業は、リテール保険会社に家計需要の中で特定可能な保険料創出経路を提供します。したがって、より広い顧客リーチは、の保険料成長を拡大するために有償の保護に転換される必要があります。
リテールの次の商業的課題は、拡大する被保険者基盤を中心に保険料価値をどのように発展させるかです。AAJIは、2026年1月~6月の個人生命保険セグメントの被保険者数が前年比6.5%増の2,238万人と報告しました。追加保障は、既存の保障関係の中で特定のニーズに対応するとともに、初めて保険に加入する顧客にもリーチできます。コーポレートクライアントは、一般保険、リスクマネジメントソリューション、地域専門知識に特化したAIG Indonesiaにおいて異なる提案を受けます。したがって、個人給付設計と組織リスク管理は、保険会社がこれらの顧客グループとのビジネスを発展させるための別々の経路を提供します。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
販売チャネル別:
組み込み型販売の拡大とともに銀行がリード銀行は販売チャネル別で最大のセグメントであり、2026年に33%のシェアを占めました。AAJIは、2026年1月~6月において、加重なし保険料ベースでバンカシュアランスが最大の生命保険販売チャネルであると特定しました。2025年1月15日、PT Sun Life Financial IndonesiaとPT Bank CIMB Niaga Tbkは、2039年までバンカシュアランスパートナーシップを延長しました。この延長は予測期間の終了後の2039年まで続くため、この銀行パートナーシップはすべての予測年度をカバーする合意済みの期間を持ちます。
その他チャネルは最も速く成長するセグメントであり、2027年~2032年にかけてCAGR 14.8%が予測されています。2025年9月23日、Iglooはテルコムセルとのパートナーシップを発表し、MyTelkomselのクレジットチャージまたはデータパッケージ購入時にサイバーセキュリティ、ガジェット、旅行、スマートフォン画面保護を提供することを明らかにしました。[3] テルコムセルはアプリと販売店を通じて保護を提供し、Iglooは保険ブローカーとして販売とクレームを管理し、保険パートナーが商品を提供します。販売店スタッフは顧客が選択を確認した後に保護を追加します。このモデルによる拡大は、馴染みのある通信取引を明示的な保護の決定に転換することに依存しており、クレームサービスはブローカーが調整します。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
ジャワ島の生命保険・非生命保険市場
ジャワ島は2026年に首位を維持しており、保険料活動が同島に集中しています。PT Asuransi Bina Dana Arta Tbkは、2025年1月~6月において、ジャワ島の大都市圏クラスターであるジャボデタベックを最大の地理的総保険料セグメントとして報告しました。この事業はスマトラ・バタム、カリマンタン、スラウェシ、バリの各セグメントを上回りました。別途記載されたジャワセグメントは同島内でより小さな保険料基盤を形成しました。したがって、同保険会社のジャワ保険料は主にジャボデタベッククラスターに集中しており、別途記載されたジャワセグメントがより小さな基盤を追加しています。
スマトラは、地域の拠点を中心に生命保険関係を構築するためのサービス主導の経路を提供します。2026年、PT Sequis Lifeはスクイスセンターメダンを開設し、その地域サービスセンターでは対面での保険料支払い、保険契約の更新、クレーム申請、商品相談を提供しています。これらの取引を一つのセンターに集約することで、対面で保険会社と取引することを選ぶ顧客にとって継続的な保険の管理が容易になります。コンタンはこのセンターを北スマトラでの市場浸透を拡大するための一歩として報告ており、顧客サービスと営業代理店活動を組み合わせているため、サービスと獲得が一つの拠点を共有しています。
代理店主導の拡大は、マーケティングオフィスが保険会社に生命保険事業を開拓するための地域拠点を提供できるスラウェシにおる別の商業経路を提供します。PT Sequis Lifeは2025年5月8日にマカッサルでレジェンドファイターエージェンシーのマーケティングオフィスを開設しました。この開設によりスラウェシでの代理店販売プレゼンスが拡大しました。このモデルを採用する保険会社にとって、地域オフィスは見込み契約者にリーチし保障の選択肢を説明するために必要な営業活動を組織化する場所を生み出します。地域代理店による開拓は、このスラウェシ拡大にメダンの保険サービスモデルとは異なる運営上の焦点を与えます。
規制の枠組みと見通し
これらの選定された管轄区域は、シャリア準拠の保険会社が健康保険ラインを運営しようとする観点から、インドネシアの国家保険義務とアチェの追加的な枠組みを比較しています。POJK 8/2024は、新しい保険商品および特定の基準を満たす商品についてOJKの承認を義務付けています。POJK 36/2025は、保険会社が健康保険ラインを運営する前に医療・デジタル・医療アドバイザリー能力とOJKの承認を義務付けています。アチェのカヌン第11号(2018年)は、ノンバンク機関を含む金融機関にシャリア原則に基づく運営を義務付けています。
規制テーブル
| 判断要素 | インドネシア | アチェ |
|---|---|---|
| 主要当局 | OJK | 保険監督のためのOJK;州の枠組みのためのアチェ州政府 |
| 主要な規制または方向性 | POJK 8/2024;POJK 36/2025 | 国家OJK規則;カヌン第11号(2018年) |
| 商業的効果 | 商品承認および健康保険ライン能力義務 | 国家承認義務に加えシャリア原則に基づく運営 |
| 現在の政策魅力度 | 中程度 | 中程度 |
| 政策魅力度の将来的な方向性 | 強化 | 強化 |
| 情報源: Mordor Intelligence | ||
POJK 36/2025は2025年12月17日に発布され、公布から3ヶ月後に発効します。発効前にすでに健康保険ラインを運営していたプロバイダーは、公布から1年以内にOJKの承認を取得する必要があります。シャリア準拠の健康保険ラインを持つ保険会社にとって、インドネシアの「中程度」評価は定義された承認および能力義務を反映し、アチェの「中程度」評価はそれらの義務に加えてシャリア原則の運営条件を反映しています。両管轄区域での強化は国家承認の段階的導入に基づいており、アチェの追加条件はその確立された州の組みから生じています。
バリューチェーンの段階
この比較は、選定された2025年の企業事例を用いて、銀行販売から保険引受および再保険を通じた価値獲得を追跡します。SMBC Indonesiaは2025年に、保険会社との契約に基づくバンカシュアランス、保険、投資商品を組み合わせた手数料収入カテゴリーを連結ベースで報告しました。したがって、販売はアクセス関係を通じて収入を生み出すことができる一方、リスク引受は別の商業活動です。銀行販売会社は、各販売を保険会社が支援できるリスクコミットメントに結びつけることに依存しています。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 銀行販売および開拓 | SMBC Indonesia、Bank Tabungan Negara、Bank Syariah Indonesiaなどの銀行販売会社 | 保険会社との契約に基づく手数料収入 | パートナー間の引き継ぎにおける商品説明の不一致リスク | 保険会社と商品説明およびエスカレーション責任について合意する |
| 保険引受 | Tugu Insuranceなどの損害保険会社 | 連結損害保険セグメント報告における保険収入 | 引き受けたリスクと利用可能な引受能力の不一致 | 引き受けたエクスポージャーを利用可能なリスク引受能力に合わせる |
| 再保険リスク移転 | PT Tugu Reasuransi Indonesiaなどの再保険会社 | 間接引受事業からの総保険料収入 | 原保険の保障と再保険条件の不一致 | 移転されたリスクと契約条件を原保険の保障に合わせる |
| 情報源: Mordor Intelligence | ||||
PT Tugu Reasuransi Indonesiaの未監査・非連結の2025年ステートメントは、間接引受事業からの総保険料収入を記録しました。保険収入と再保険保険料はリスク負担段階で発生し、それらの参加者に販売手数料とは異なる経済的エクスポージャーを与えます。レジリエンスは、事業がこれらの役割間を移行する際に商品説明、引受限度、移転されたリスクを一貫して保つことに依存しています。銀行主導の販売は開拓を広げることができる一方、保険および再保険リスクの資金調達はリスク負担事業に委ねられます。
競争環境
市場集中度
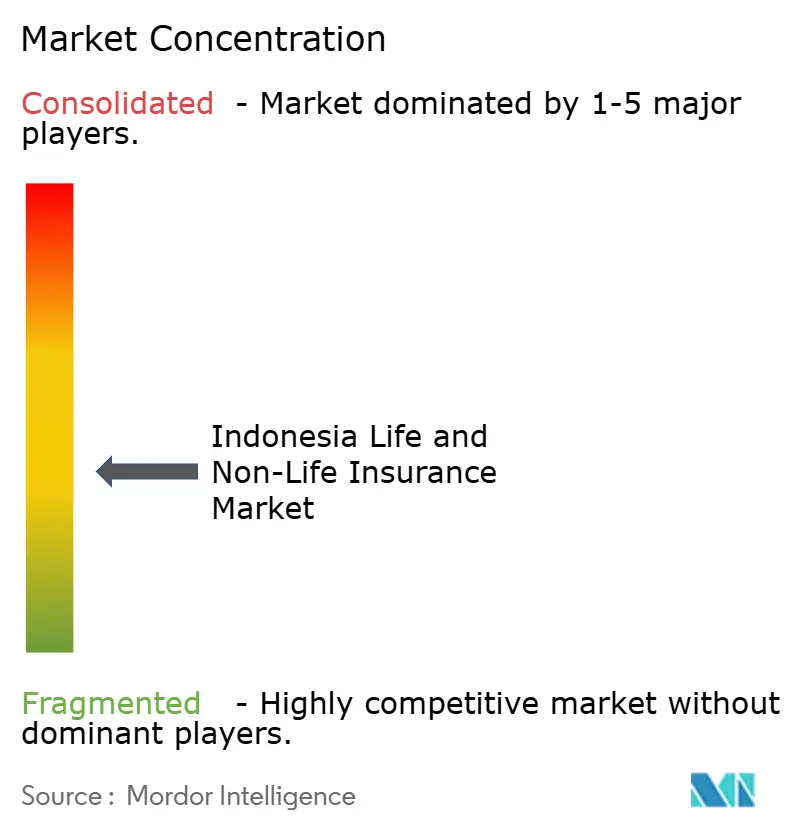
競争は中程度に分散しており、PT Prudential Life Assurance(プルデンシャル・インドネシア)は2025年に62,000人以上のライセンスを持つ代店ビジネスパートナーおよびファイナンシャルサービスコンサルタントを支援しました。PT AIA Financialは2026年8月に保険情報とクレームのためのAIA+デジタルプラットフォームを立ち上げ、PT Manulife Indonesiaは投資連動型生命保険を発行しています。PT Allianz Life Indonesiaは2026年8月に保障アクセスを広げるために代理店、バンカシュアランス、コーポレートソリューションチャネルを強化していると述べました。PT AXA Financial Indonesiaは2025年1月16日に、顧客が選択可能な保険料と保障期間を持つ伝統的な生命保険商品であるAXAロングタームライフプロテクターを発売しました。したがって、チャレンジャーは確立された開拓能力に対抗して競争するため、顧客への独自の経路を構築・維持するためのリソースが商業的に重要となります。
サービス能力は、保険商品の条件や販売チャネルへのアクセスとともに、保険証券が販売された後に保険会社が差別化を図る具体的な方法を提供します。2025年までに、PT Prudential Life AssuranceのPRUプライオリティホスピタルズネットワークは、インドネシアの500以上の都市・県にわた1,700以上の病院をカバーしました。広範なプロバイダーネットワークは、多くの場所で健康給付の提案を実用的なものにし、商品設計だけでなくアクセスへの投資の商業的理由を生み出します。多くの場所でその健康サービスの提案を再現するには、チャレンジャーが保険証券を販売するだけでなくプロバイダーとの関係を構築する必要があります。
規制上のポジショニングは、販売チャネルとサービスをめぐる競争に財務的条件を加えます。PT Manulife Indonesia(PT Asuransi Jiwa Manulife Indonesia)、従来型の生命保険会社は、2025年末にリスクベース資本比率650%を報告しており、120%の規制上の閾値を上回っています。この資本的余裕は、販売チャネルとサービス能力を発展させながら被保険義務を負担する能力を支援できます。確立されたリーチを超えて顧客を求めるチャレンジャーは、同様に引き受けたリスクとその結果生じる保険契約関係を支援する能力の両方に資金を提供する必要があります。より多くの被保険リスクを引き受けるチャレンジャーは、120%の閾値を満たすために必要な資本も提供しなければならない一方、マニュライフは650%という実質的な余裕を報告しました。
インドネシア生命保険・非生命保険業界のリーダー
-
PT Prudential Life Assurance
-
PT AIA Financial
-
PT Manulife Indonesia
-
PT Allianz Life Indonesia
-
PT AXA Financial Indonesia
- 注:主要企業の掲載順は順位を示すものではありません。
インドネシア生命保険・非生命保険市場 このレポートでカバーされる企業
- PT Prudential Life Assurance
- PT AIA Financial
- PT Manulife Indonesia
- PT Allianz Life Indonesia
- PT AXA Financial Indonesia
- PT Sun Life Financial Indonesia
- PT Great Eastern Life Indonesia
- PT BNI Life Insurance
- PT Sequis Life
- PT Asuransi Jiwasraya (Persero)
- PT Asuransi Astra Buana
- PT Asuransi Sinar Mas
- PT Zurich General Takaful Indonesia
- PT Tokio Marine Indonesia
- PT Zurich Asuransi Indonesia Tbk
- PT Sompo Insurance Indonesia
- PT Chubb General Insurance Indonesia
- Perusahaan Perseroan (Persero) PT Asuransi Jasa Indonesia
- PT KB Insurance Indonesia
- PT AXA Insurance Indonesia
- PT Asuransi Central Asia
- PT Asuransi Tugu Pratama Indonesia Tbk
- Perusahaan Perseroan (Persero) PT Asuransi Kredit Indonesia (Askrindo)
市場参加者にとっての主要な機会
この比較は、給付調整規則と計画された商品改訂によって生み出される健康保険の機会に焦点を当てています。POJK 36/2025は、保険会社がBPJS Kesehatanまたはその他の保証人との給付およびクレーム支払いの調整を優先し、それを可能にする商品機能を含め、慎重なリスク管理を適用することを義務付けています。プルデンシャル・インドネシアは、2026年12月1日から特定の健康保険および補完的健康保険商品への変更を計画しています。規制の対象外の現金給付商品はこれらの調整から除外されています。
市場機会テーブル
| 機会 | 今なぜか | 購入者・主要セグメント | 推奨される戦略 | 主な障壁 | 想定される受益者 |
|---|---|---|---|---|---|
| 調整済み補完的健康保険 | 必要な給付調整機能 | BPJS Kesehatanまたはその他の保証人にも加入している購入者 | 慎重なリスク管理のもとで補完的給付と調整済みクレームを設計する | 保証人間での支払い責任の調整 | プルデンシャル・インドネシアなどの健康保険会社 |
| より早期の条件付き入院保護 | 計画された疾病除外期間の改訂 | 特定疾病の対象保険の購入者 | 明確な段階的支払い条件で早期適格性を位置づける | 全給付適用前の一部クレーム支払い | プルデンシャル・インドネシア |
| 日額現金給付のポジショニング | 対象外の現金給付商品の例外 | 日額現金給付を求める購入者 | 給付金の独自の目的と限度を説明する | 現金給付を意図した保護ニーズに合わせること | プルデンシャル・インドネシア |
| 情報源: Mordor Intelligence | |||||
プルデンシャル・インドネシアの対象となる入院または手術保険については、特定の疾病除外期間が2026年12月1日から商品によって異なる条件で12ヶ月から6ヶ月に短縮される予定です。計画されたスケジュールでは、適格なクレームは7~11ヶ月目に25%の支払いを受け、12ヶ月目に100%を受けます。適用される待機間は、一般的に30日、がんに対して90日、HIV/AIDSの現金給付(ある場合)に対して12ヶ月のままです。早期適格性は、初期の保障と完全なクレーム支払いを区別する必要がある給付説明とともに、一部保護に関する商品機会を生み出します。
最近の産業開発事情 インドネシア生命保険・非生命保険市場
- 2026年10月:プルデンシャル・インドネシアは、POJK 36/2025に準拠するため、2026年12月1日から特定の健康保険および補完的健康保険商品への調整を発表しました。
- 2026年8月:PT AIA Financialは、インドネシアで保険情報、保険クレームおよび関連サービスへのアクセスを提供するデジタルプラットフォームAIA+を立ち上げました。
- 2026年5月:PT Great Eastern Life Indonesiaは、既存の投資連動型保険商品であるGREATインベストリンクプロテクションにシンガポールドル建てオプションを追加しました。
インドネシア生命保険・非生命保険市場 レポートの範囲と調査方法論
市場定義とカバレッジ
インドネシア生命保険・非生命保険市場は、インドネシアのライセンスを持つ保険会社が発行した生命保険および非生命保険証券の年間元受保険料を測定し、年間平均ルピア為替レートを使用して米ドルで評価しています。ブローカーまたは代理店、銀行、直接販売、その他のチャネルを通じてリテールおよびコーポレートの契約者向けに引き受けられた保険料をカバーしています。
スコープの除外:オフショアで引き受けられた保険証券、キャプティブ再保険、およびIDR 5,000万未満のマイクロタカフルスキームは除外されています。
セグメンテーション概要
- 保険種別
- 生命保険
- 非生命保険
- 自動車保険
- 健康保険
- 財物保険
- 賠償責任保険
- その他保険
- 顧客セグメント別
- リテール
- コーポレート
- 販売チャネル別
- ブローカー・代理店
- 銀行
- 直接販売
- その他チャネル
データソース、市場規模算定、および検証
デスクリサーチ
OJKの投資家向け広報部門(保険セクターの保険料および資本の最新情報を公表)、AAUI(損害保険ラインのパフォーマンスを報告)、AMベスト(アジア太平洋レポートでインドネシアの生命保険・非生命保険の保険料シリーズを要約)、BMKG(インドネシアの降雨量と気候パターンを記録)などの公開情報源は、市場合計、商品ミックス、カバレッジ、リスク状況の追跡に役立ちます。これらの公シリーズは、期間の設定や、報告された動向が生命保険・非生命保険事業全体で整合しているかどうかのテストにも役立ちます。
企業の年次報告書、監査済み財務諸表、投資家向け資料、信頼性の高いビジネスレポートは、相互確認のための保険会社レベルの保険料、商品、販売チャネル、資本の詳細を追加できます。これらのソースは網羅的ではなく、収集、検証、明確化にはさらなるソースが活用されます。
一次インタビューおよびサーベイ
インドネシアの生命保険会社・損害保険会社、ブローカー、銀行販売会社、保険協会の経営幹部および機能専門家へのインタビューと構造化サーベイは、公表された保険料、チャネル、商品指標が市場活動をどのように反映しているかをテストできます。回答は二次シリーズのギャップを明確にし、報告定義の違いを説明し、調査結果が規制当局、協会、企業のエビデンスと照合される前に変数レベルで予測ドライバーを相互確認できます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | 最高営幹部(CXO):20% | |
| 中位層:50% | 機能・ユニットリーダー:35% | |
| 中小プレイヤー:20% | マネージャー:45% |
市場規模算定と予測
市場合計は、インドネシアのライセンスを持つ保険会社が発行した対象保険証券の年間元受保険料からトップダウンで構築され、年間平均為替レートでルピアから換算されます。生命保険と非生命保険の保険料は別々に推定され、その後保険会社レベルの保険料集計と照合されます。リテールとコーポレートの需要、およびブローカーまたは代理店、銀行、直接販売、その他の経路が顧客軸とチャネル軸を定義します。セグメントシェアは、規制当局と協会の保険料分布とアナリストによる各保険種別、顧客グループ、チャネルの評価を組み合わせ、市場合計に照合されます。予測インプットには、保険種別の最近の保険料、被保険者数と保険証券の成長、主要な非生命保険ラインのクレームと保険料のトレンド、家計と企業活動、規制上の商品変更と組み合わせた販売チャネルへのアクセス、大規模災害エクスポージャーが含まれます。これら6つの指標は需要、価格設定アクセス、商品、リスク状況を捉えます。多変量回帰はこれらのシリーズを保険料成長に関連付けることができ、重要な規制、クレーム、または気象変化に対するシナリオ分析が行われます。シリーズが欠落している場合、アナリストは関連するOJKおよび協会の指標を確認し、文書化された範囲を予測に持ち込みます。選択的なボトムアップチェックは、サンプリングされた保険証券または被保険者数に代表的な保険料水準を乗じ、その結果をトップダウン合計と比較します。一方、保険会社とチャネルの専門家は、各予測ドライバーとその方向性がインドネシアの市場に適合しているかどうかをテストできます。いずれのギャップも、推定が照合される前に期間、商品定義、保険会社のカバレッジ、または為替レートの取り扱いの違いに遡って調査されます。
データ検証と更新サイクル
アナリストはOJKの合計をAAJIおよびAAUIのシリーズ、保険会社の申告、被保険者数のトレンドや報告されたクレームなどの独立した活動シグナルと照合します。報告期間、保険料定義、為替レート、二重計上の可能性調整し、サインオフ前にアナリストレビューと別途の編集レビューを通じて、前回の推定値に対する異常な動向や重大な差異を調査します。定義、シリーズの断絶、または異常な動向が説明されないままの場合、対象のソースまたは回答者に再連絡します。データセットは年次で更新され、重要な規制または市場イベントによってインプットが変化した場合はサイクル間に更新され、納品直前に現在のソースリリースと照合して再確認されます。
Mordor Intelligenceのインドネシア生命保険・非生命保険市場規模と他の公表推定値との比較
公表された推定値は、カウントする取引と商品、および需要のモデル化に使用するインプットが異なる場合があります。インドネシア生命保険・非生命保険市場は、インドネシアのライセンスを持つ保険会社が発行した生命保険および非生命保険証券の年間元受保険料を測定し、年間平均ルピア為替レートを使用して米ドルで評価しています。
主要なギャップ要因には、調査の定義されたカバレッジと市場固有のモデリング選択が含まれます。予測インプットには保険種別の最近の保険料、被保険者数と保険証券の成長、主要な非生命保険ラインのクレームと保険料のトレンド、家計と企業活動、規制上の商品変更と組み合わせた販売チャネルへのアクセス、大規模災害エクスポージャーが含まれます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 32.49 ビリオン 米ドル(2027年) | |
| グローバルリサーチ機関A | 18.7 ビリオン 米ドル(2024年) | 2024年ベースでは、この推定値は本レポートの2027年値32.49 ビリオン 米ドルを3年後として42.4%下回っています。その2024年の直接保険料ベースは、本レポートの2027年測定より3年前のものです。 |
| 地域コンサルタントB | 29.53 ビリオン 米ドル(2025年) | 2025年ベースでは、この推定値は本レポートの2027年値32.49 ビリオン 米ドルを2年後として9.1%下回っています。その保険料価値ベースは2025年のものであり、本レポートの2027年測定より2年前です。 |
Mordor Intelligenceのアナリストは、OJKの合計をAAJIおよびAAUIのシリーズ、保険会社の申告、被保険者数のトレンドや報告されたクレームなどの独立した活動グナルと照合します。
レポートで回答される主要な質問
インドネア生命保険・非生命保険市場の規模と成長見通しは?
市場規模は2027年に32.49 ビリオン 米ドル、2032年に46.54 ビリオン 米ドルに達すると見込まれており、2027年~2032年にかけてCAGR 7.45%で成長します。
インドネシアにおける保険需要を支えているものは何ですか?
デジタルバンカシュアランスと補完的健康保険がアクセスを広げることができます。PT Sun Life Financial IndonesiaとBank Muamalat Indonesiaは2025年に、複数のチャネルの一つとしてデジタルサービスを含む2036年までの延長を発表しました。
インドネシアで金額ベースでリードしている保険種別はどれですか?
生命保険が2026年に69.2%のシェアを占め、非生命保険は2027年~2032年にかけてCAGR 10.4%で最も速く成長すると見込まれています。
インドネシアの主要な生命保険会社はどこですか?
主要プレイヤーには、PT Prudential Life Assurance、PT AIA Financial、PT Manulife Indonesia、PT Allianz Life Indonesia、PT AXA Financial Indonesiaが含まれます。
インドネシアの保険セクターの拡大を制約する可能性があるものは何ですか?
POJK 23/2023は第2段階の自己資本期限を202812月31日と定め、KPPE 1自己資本ティアグループを単純な保険事業および商品に限定しており、資本の利用可能性が事業範囲に関連します。
インドネシアの保険活動はどこに集中していますか?
ジャワ島が2026年に主要な地理的ポジションを維持しており、PT Sequis Lifeの2026年のメダンのサービスセンターと2025年のマカッサルの代理店マーケティングオフィスがジャワ島外での保険会社のプレゼンスを拡大しました。