
グローバル実験室用遠心分離機市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
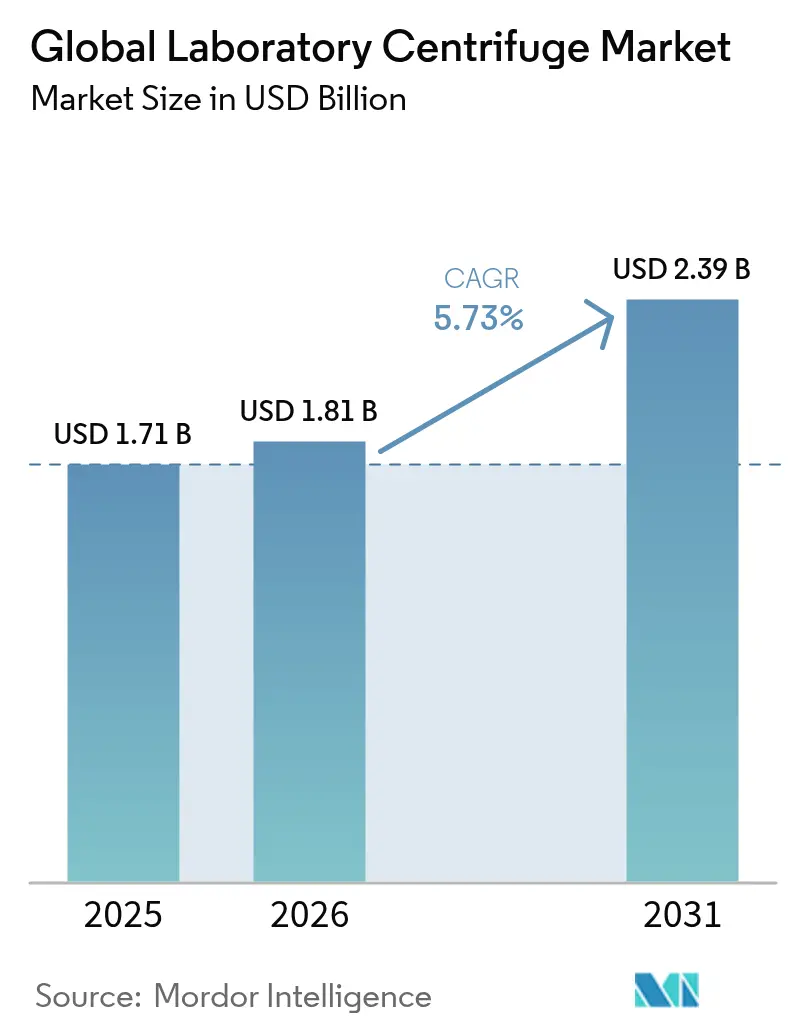
| 市場規模 (2026) | 1.81 十億米ドル |
| 市場規模 (2031) | 2.39 十億米ドル |
| Growth Rate (2026 - 2031) | 5.73 % |
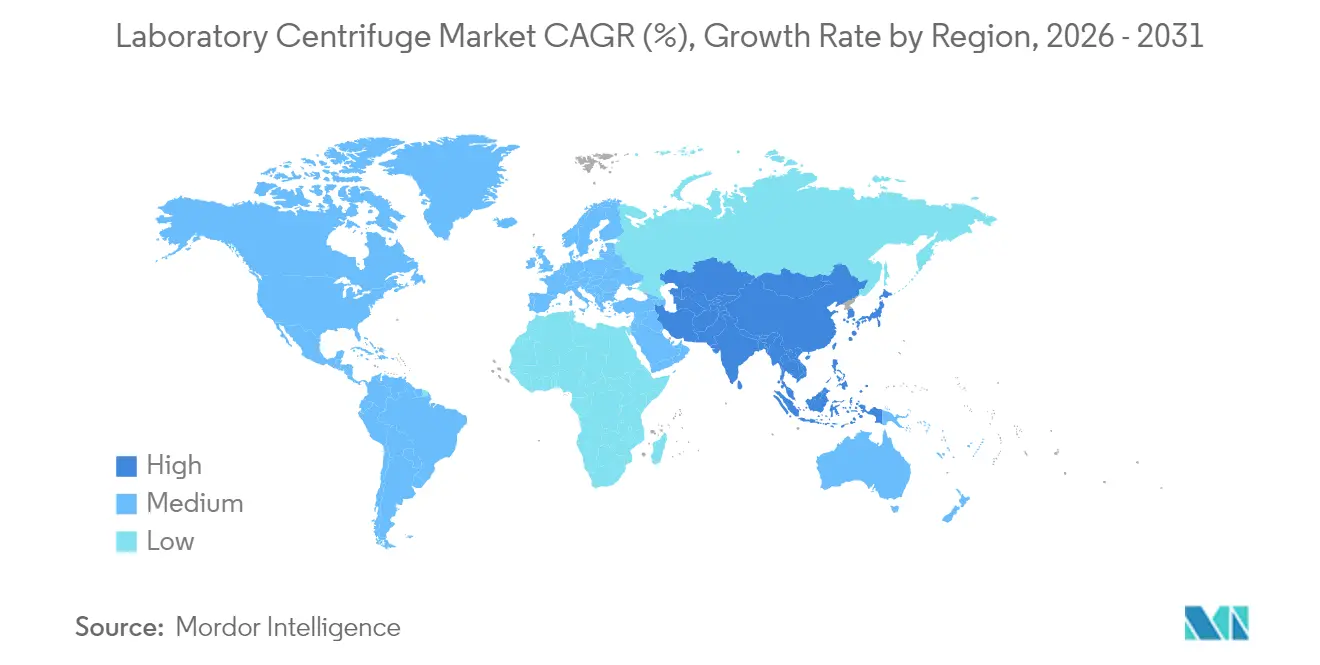
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
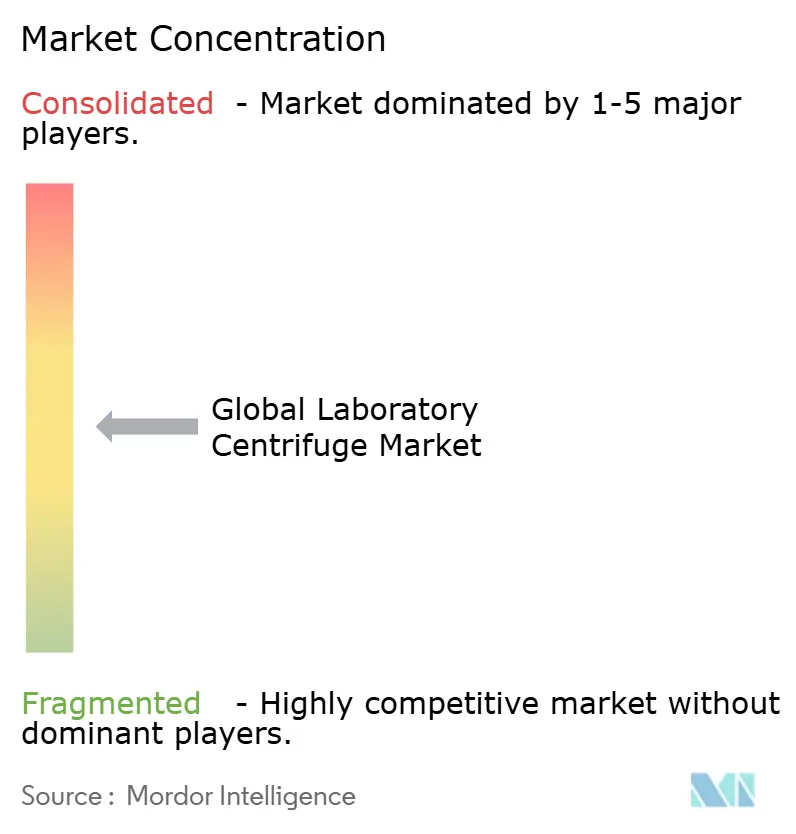
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるグローバル実験室用遠心分離機市場分析
実験室用遠心分離機市場規模は2025年にUSD 17億1,000万と評価され、2026年のUSD 18億1,000万から予測期間(2026年〜2031年)にCAGR 5.73%で成長し、2031年にはUSD 23億9,000万に達すると推定される。細胞・遺伝子療法製造における旺盛な需要、バイオプロセッシング活動の回復、および診断ワークフローの自動化推進がこの拡大を支えている。各プレーヤーはウイルスベクター精製のための生産能力を拡大し、手作業の接点を削減するロボティクスを統合する一方、サステナビリティへの要請が省エネルギー型冷却システムの採用を促進している。北米が最大の収益基盤を有するが、中国とインドが国内医療機器生産に公共政策と資本を投入することで、アジア太平洋が最も急速な成長を記録している。これらの要因が相まって、精密医療、学術研究、および分散型検査ネットワーク全体にわたる実験室用遠心分離機市場の戦略的重要性を強化している。
主要レポートのポイント
- 製品タイプ別では、機器が2025年の実験室用遠心分離機市場において収益シェアの76.12%を占め、アクセサリーは2031年まで7.04%のCAGRを記録すると予測される。
- モデルタイプ別では、ベンチトップ型システムが2025年に61.30%のシェアをリードし、フロアスタンディング型は2031年まで6.49%のCAGRで成長する見込みである。
- 用途目的別では、臨床用途が2025年の実験室用遠心分離機市場シェアの52.25%を占め、非臨床研究は6.28%のCAGRで拡大すると予測される。
- アプリケーション別では、診断が2025年の収益の36.90%を占め、セロミクスは2031年まで最高の7.29%のCAGRを記録すると予測される。
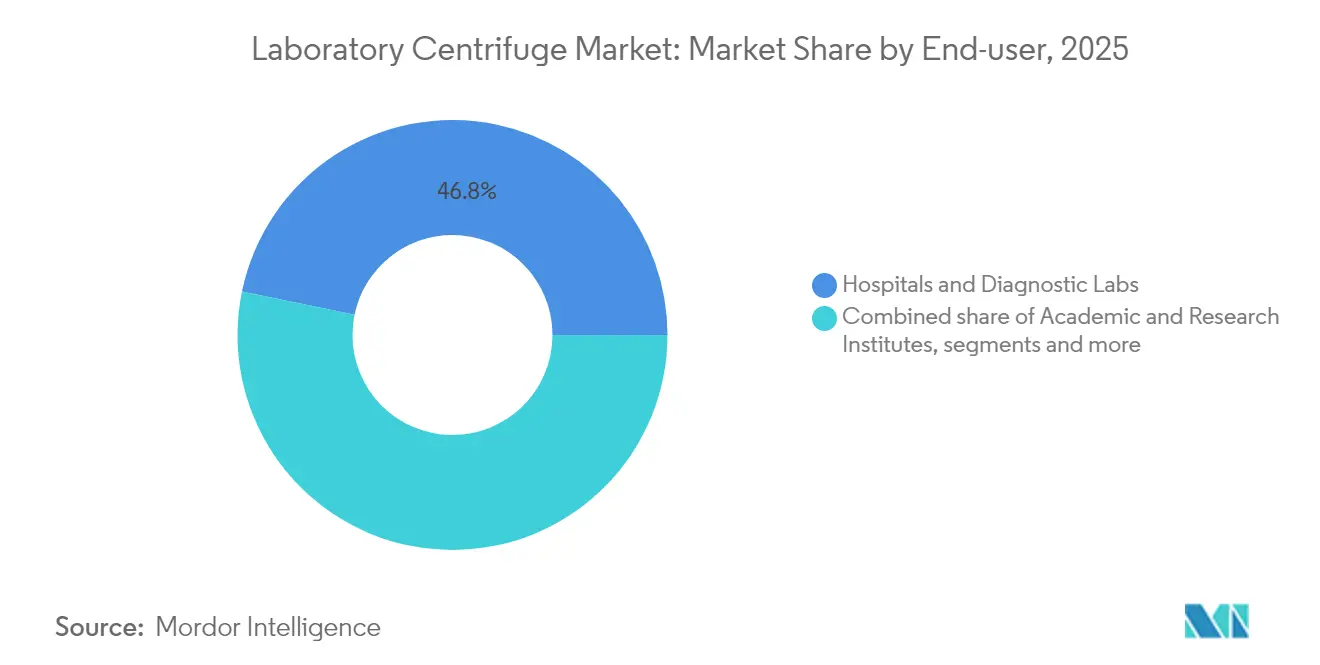
- エンドユーザー別では、病院および診断検査室が2025年収益の46.75%を獲得したが、バイオテク・製薬企業は6.8%のCAGRが見込まれる。
- 地域別では、北米が2025年に36.10%のシェアをリードし、アジア太平洋は7.68%のCAGRで加速すると予測される。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 慢性疾患および感染症の高い有病率 | +1.2% | グローバル;北米・欧州の高齢化人口において最も高い集中度 | 中期(2〜4年) |
| バイオファーマおよびライフサイエンスにおけるR&D支出の増加 | +1.5% | 北米・欧州が中核;アジア太平洋へ拡大中 | 長期(4年以上) |
| 高スループットおよび冷却システムにおける技術的進歩 | +0.9% | グローバル;先進市場での早期採用 | 短期(2年以内) |
| 分散型/近患者診断検査室の拡大 | +0.8% | アジア太平洋が中核;中東・アフリカおよびラテンアメリカへ波及 | 中期(2〜4年) |
| 細胞・遺伝子療法製造向けウイルスベクター需要 | +1.1% | 北米・EU;アジア太平洋製造拠点へ拡大中 | 長期(4年以上) |
| ローター補修・サーキュラーエコノミーによる収益流 | +0.4% | グローバル;コスト意識の高い新興市場を重視 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
慢性疾患および感染症の高い有病率
診断検査室は遠心分離を利用して、糖尿病、心血管疾患、およびがん管理を導くバイオマーカーの血漿分離・病原体単離を行う。セーフティバケット設計は現在、エアロゾルリスクを低減するための密閉操作を求める世界保健機関(WHO)の結核プロトコルに準拠している。米国および西欧の高齢化人口が検体量を高水準に維持する一方、新規感染症のアウトブレイクが医療システムに対して最前線クリニックへの携帯型遠心分離機の配備を促している。これらの状況が総合的に、実験室用遠心分離機市場全体にわたるベースライン需要を維持している。
バイオファーマおよびライフサイエンスにおけるR&D支出の増加
創薬プログラムは、タンパク質精製、細胞外小胞単離、およびウイルスベクター製造のための高度な分離ワークフローを採用している。EVicsシステムは、タンデム接線流ろ過が生体分子の完全性を保持しながら最大1 Lを処理することで、従来の超遠心分離機のボトルネックを克服する方法を示している。受託研究機関はスポンサープロジェクトに対応するために新しい自動化プラットフォームを整備しており、実験室用遠心分離機市場をさらに拡大させている。
高スループットおよび冷却システムにおける技術的進歩
メーカーはエネルギー節約、ローターの耐久性、および稼働時間の短縮を優先している。Beckman CoulterのOptiMATE グラジエントメーカーはウイルスベクターワークフローの精製サイクルを75%削減する。カーボンファイバーローターは負荷重量を軽量化し消費電力を抑制し、機関のサステナビリティ指標を満たす。プログラマブル冷却システムが熱不安定サンプルを保護し、実験室情報システムと連携することで、現代の遠心分離機をより広範な自動化エコシステムの中に組み込んでいる。
細胞・遺伝子療法製造向けウイルスベクター需要
Thermo FisherのCTS Rotea向流システムは、最大20 Lの容量で目標細胞の95%超を回収し、連続流遠心分離が商業規模のベクターニーズをいかに解決するかを示している。シングルユース設計はロット間の交差汚染を排除し、GMP環境でのクリーニングバリデーションコストを削減する。現在2,000件以上の細胞・遺伝子療法試験が進行中であり、ウイルスベクター精製は実験室用遠心分離機市場の成長の柱であり続ける。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高度なシステムの高い初期資本コスト | -0.7% | グローバル;新興市場でより大きな影響 | 短期(2年以内) |
| 長い機器寿命による交換販売の鈍化 | -0.5% | 確立された実験室インフラを持つ先進市場 | 長期(4年以上) |
| 外部委託遠心分離サービスの成長 | -0.3% | 北米・欧州;アジア太平洋へ拡大中 | 中期(2〜4年) |
| バイオセーフティおよび騒音排出規制の厳格化 | -0.4% | グローバル;先進市場での厳格な施行 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高度なシステムの高い初期資本コスト
フル装備の超遠心分離機はUSD 100,000を超えることが多く、小規模実験室での採用を制限している。現在USD 20億規模のグローバル二次機器市場がベンダー保証付きの整備済み装置を供給し、手頃な参入ポイントを提供している。リースおよびレンタルプランにより支出をさらに分散させることができるが、特にラテンアメリカおよび東南アジアの一部では予算制約が続いている。
バイオセーフティおよび騒音排出規制の厳格化
米国は2025年1月に特定の遠心分離機に対する輸出規制を課し、バイオテクノロジーに関する二重用途の懸念を反映した。[1]産業安全保障局、「バイオテクノロジーに関する二重用途の懸念に対処するための特定の実験室機器および関連技術の管理」、federalregister.gov 労働安全衛生局(OSHA)および疾病管理予防センター(CDC)のガイドラインは封じ込めカップおよび音圧限界を規定しており、コンプライアンスコストを上昇させている。ベンダーは現在、自動化されたリッドインターロック、エアロゾル密閉シール、および音響断熱材を追加しているが、より高い安全仕様は定価を引き上げ、調達サイクルを長期化させている。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
機器の優位性がアクセサリーイノベーションを牽引機器は2025年収益の76.12%を占め、実験室用遠心分離機市場内でのプラットフォーム調達へのユーザーの主要な関心を確認している。超遠心分離機は100,000 rpmを超える速度に達し、バイオロジクス研究のためのタンパク質・ウイルス分離を支援する。マイクロ遠心分離機は日常的なアッセイの定番として残る一方、多目的ユニットはローターの柔軟性を必要とする機関に対応する。アクセサリー部門の実験室用遠心分離機市場規模は小さいが、実験室が繰り返しの滅菌サイクル後にチューブ、ボトル、およびローターシールを交換するにつれて、より速いモメンタムを示している。軽量でありながら耐腐食性のカーボンファイバーローターは現在、負荷バランスおよび疲労検査を保証するサービス契約に組み込まれている。
アクセサリーセグメントは7.04%のCAGRで成長しているが、これは消耗品がハードウェアよりも頻繁に交換されるためである。固定角型およびスイングバケット型フォーマットがアフターマーケット需要の大半を占め、ローターアップグレードと校正サービスをバンドルするベンダープログラムに支えられている。高スループットスクリーニングが拡大するにつれて、実験室は交差汚染を避けるためにシングルユースチューブを一括購入する。メーカーはこのように初期ハードウェアマージンを補完する繰り返し売上に期待を寄せており、実験室用遠心分離機市場のレジリエンスを強化している。

注記: 全個別セグメントのセグメントシェアはレポート購入時に取得可能


モデルタイプ別:
ベンチトップ型システムが性能とスペース効率のバランスを実現ベンチトップ型ユニットは2025年に収益の61.30%を占め、500 mL未満の容量を扱う日常的な診断・学術プロトコルに適したものとして支持されている。そのコンパクトなフットプリントはスペースが限られたベンチに適合し、最新のファームウェアアップデートによりタッチスクリーン制御とQRコードによるメンテナンスログが追加されている。これに対し、フロアスタンディング型モデルは上流バイオプロセス収穫に必要なバッグおよびボトルに対応することで6.49%のCAGRを実現している。プログラマブルランプと振動ダンパーがGMPバリデーション規則を満たし、受託製造業者へのアピールを高めている。
実験室用遠心分離機市場は、機関が混合フリートを導入するにつれて恩恵を受けている:統計的検査にはベンチトップ型、バッチ精製にはフロアスタンディング型。ロボットアームとの統合により無人ローディングが可能となり、従来のフロアシステムを自動化ワークセルへと転換する。ベンダーは現在、両モデルラインにわたってローターサイクルをリモートで追跡するハイブリッドサービスプランを提供し、オペレーターの操作習熟度を維持しながらダウンタイムを最小化している。
用途目的別:
臨床用途が量を牽引しながら研究がイノベーションを加速臨床検査室は2025年収益の52.25%を生み出し、血液化学、凝固、および尿検査ワークフローにおける遠心分離の代替不可能な役割を強調している。病院は耐久性のある設計、冗長安全ロック、およびグローバルなサービス対応を重視する。一方、非臨床研究セグメントの6.28%のCAGRは、バイオテクスタートアップと学術機関が新規バイオマーカーを探索するためにより高いg力範囲とプログラマブルグラジエントを求める様子を示している。
こうした異なるニーズがサプライヤーに対して二重製品ラインの維持を促している。研究モデルはデータエクスポートと温度マッピングを追加する一方、臨床バージョンは厳格な認定基準のもとでのサイクル再現性を重視する。両セグメントは認定資格状況を保護する繰り返しのローター検査契約を締結することで、より広範な実験室用遠心分離機市場を支えている。
アプリケーション別:
診断のリーダーシップがセロミクスの挑戦に直面診断は2025年収益の36.90%を占め、実験室用遠心分離機市場の基盤としての地位を確固たるものとしている。典型的なプロトコルには代謝パネル用の血漿分離およびPCR用の病原体ペレット化が含まれる。セロミクスは現在7.29%のCAGRで成長しているが、これはシングルセル解析およびCAR-T ワークフローステップが穏やかでありながら精密なスピンプロファイルを必要とするためである。
プロテオミクスおよびゲノミクスグループは、質量分析または配列決定の前にオルガネラと核酸を濃縮するために超遠心分離機を近代化している。一方、微生物学実験室はエアロゾル暴露を防ぐために密閉バケット設計に依存している。各アプリケーション層は校正およびローターバランシングのためのサービス対象基盤を拡大し、実験室用遠心分離機市場の一貫した拡大を確保している。
エンドユーザー別:
病院がリードしながらバイオテクが加速病院および診断検査室は2025年収益の46.75%を占め、頻繁な検体回転率とコンプライアンス主導の購買サイクルを反映している。これらは週末の緊急対応と保証済み補修部品在庫をカバーする保証を重視する。バイオテク・製薬企業は遺伝子療法パイプラインが拡大するにつれて6.8%のCAGRで成長し、シングルユースの閉鎖系遠心分離機を求めている。
学術コンソーシアムは共有コア施設に投資し、小規模実験室が完全所有なしに超遠心分離にアクセスできるようにすることで、実験室用遠心分離機市場のリーチを拡大している。受託研究機関はクライアントのスクリーニングキャンペーンを加速するためにロボット対応モデルを購入し、中寿命ユニットの活発な二次レンタル市場を生み出している。
注記: 全個別セグメントのセグメントシェアはレポート購入時に取得可能
自動化レベル別:
自動化の勢いにもかかわらず手動システムが持続手動および従来型設計は2025年収益の39.70%を構成しており、多くのクリニックが依然としてCBC日常業務のための手動ローディングスピニングを信頼している。これらのデバイスは直感的なノブ、最小限のセンサー、および低いメンテナンスコストを提供し、予算が制限されたサイトに適している。しかし、完全自動化システムはロボティクスが人員不足と再現性の目標に対応するにつれて7.18%のCAGRで上昇している。
ABBおよびMettler-Toledoはラックを冷却チャンバーに直接供給するピックアンドプレースアームを統合している。ベンダーはまた、GMPに不可欠な電子監査証跡をサポートするために遠心分離機のサイクルデータを実験室情報管理システムに連携している。AI ベースの予知保全の重層化が実験室用遠心分離機市場をサービス指向の収益モデルへと誘導している。
地域分析
北米実験室用遠心分離機市場
北米は2025年の収益の36.10%を維持しており、米国の製薬本社の密集したクラスター、米国国立衛生研究所の助成金、および堅固な受託製造基盤によって支えられています。カナダは公衆衛生ラボと成長する生物製剤エコシステムで補完し、メキシコは医療機器組立のニアショアリングから恩恵を受けています。先進製造に対する連邦インセンティブは、地域の細胞療法プラントに供給するGMP認定遠心分離機の受注をさらに促進しています。また、各ラボはOSHAおよびCDCの安全指令に対応し、エアロゾル密閉蓋および防音機能のアップグレードを促進しており、これが実験室用遠心分離機市場を支えています。
アジア太平洋実験室用遠心分離機市場
アジア太平洋地域は最も速い7.68%のCAGRを記録しています。中国の医療機器セクターは2024年に1,790億米ドルに達し、138,000件の機器特許を有しており、国家政策は国内調達を優遇しています。インドの国家医療機器政策は2030年までに500億米ドルの売上高を目標とし、規制経路を簡素化することで、多国籍企業および地場企業が遠心分離機組立ラインへの投資を促進しています。日本、韓国、およびオーストラリアは、高スループット遠心分離を必要とする臨床試験ネットワークを拡大しており、地域全体の実験室用遠心分離機市場を強化しています。
欧州実験室用遠心分離機市場
欧州は、ドイツの輸出志向型機器メーカー、英国のバイオテクノロジークラスター、およびフランスの病院近代化プログラムに牽引され、安定した成長を示しています。エコデザインおよび医療機器規制に関するEU指令は、エネルギー効率の高いローターおよび包括的なバリデーション記録の採用を促進しています。持続可能性を重視する病院は、消費電力が70%低いモデルを優先し、調達をグリーン公共調達政策に合させています。これらの取り組みは総じて欧州の需要を安定的に維持しながら、遠心分離機フリートのライフサイクルを延長する循環経済型リファービッシュサービスのニッチ市場を開拓しています。

規制環境
一般的な臨床用途または実験室用途向けに販売されている実験室用遠心分離機は、確立された安全性・品質適合フレームワークの対象となり、分類がプレマーケット対応の負担を左右する。米国では、臨床用または診断用の遠心分離機は一般にFDA規制21 CFR 862.2050に基づくクラスI医療機器として扱われ、通常は510(k)プレマーケット通知の対象から除外される。OSHAおよびCDCのガイダンスは、日常的な実験室環境における密閉カップ、エアロゾル密閉運転、および騒音制御に関する調達仕様に引き続き影響を与えている。
欧州では、適用される経路は用途表示によって決まる。一般的な実験室用遠心分離機は、特定のin vitro診断用途として販売されない限り、通常IVDRの適用範囲外となるが、MDRの要件は電動実験室機器の技術文書およびリスクマネジメントに影響を与える。2026年6月、欧州委員会は欧州委員会実施決定(EU)2026/1231および(EU)2026/1313(EN ISO 10993-1:2025を含む)を通じてMDRおよびIVDRの下での整合規格を更新し、規制対象の臨床環境向けに販売するメーカーの文書規律を強化した。また、通商政策もコンプライアンス計画に影響を及ぼしており、2025年1月に導入された米国BISの輸出管理は、デュアルユースの観点から一部の遠心分離機を対象とし、世界的なサプライヤーに審査および流通に関する義務を追加している。
バリューチェーン分析
実験室用遠心分離機のバリューチェーンは、ブラシレスDCモーター、制御用電子機器、冷却サブシステム、およびアルミニウム合金や炭素繊維複合材などのローター材料といった精密部品から始まる。その後、設計検証、製造・組立、そして複数市場での商業化を支える品質システム文書作成の工程へと進む。OEMは通常、機器の製造にローター、バケット、チューブ、シール、校正サービスに対する継続的なアフターマーケット需要を組み合わせており、認証やGMP審査の要件を満たすために、デジタル保守ログとローター寿命の追跡が一層活用されるようになっている。
流通は、大規模病院、診断ネットワーク、バイオ医薬品メーカーへの直販、および設置認定、予防保守、部品物流を管理する認定販売代理店やサービスパートナーを通じて行われる。リードタイムと供給可能性は、専門部品(特にモーターやカスタムローター合金)の供給、および各法域での市場投入時間を延長しうるコンプライアンスサイクルの影響を受けやすい。メーカーはサプライヤーの地理的分散化と重要部品の戦略的在庫保有によって対応している。米国での関税による コスト衝撃を含む貿易・物流の混乱は、稼働継続が重要な臨床・バイオプロセスユーザー向けに、地域サービスハブおよび現地サポートの重要性を高めている。2026年4月、CLCは技術改訂版prEN IEC 61010-2-020:2024を採択し、電動実験室用遠心分離機の密閉性、安全性試験、および文書化に関する要件を強化した。
競合環境
バイオプロセス精製においてスケールを追求する大手企業が主導する中、市場の集約は中程度にとどまっている。Thermo Fisher Scientificは Solventumの精製・ろ過ユニットをUSD 41億で買収し、5年目までにUSD 1億2,500万の営業上のシナジーを見込んでいる。[3]Thermo Fisher Scientific、「Thermo Fisher Scientific、SolventumのPurification and Filtration Businessを買収予定」、ir.thermofisher.com この取引はThermo Fisherのワンストップオファリングを細胞収穫から下流ろ過まで拡大し、実験室用遠心分離機市場における支配力を強化する。Beckman Coulter、Eppendorf、およびDanaherのCytiva部門は段階的なローターアップグレードとクラウド接続サービスダッシュボードによってシェアを守っている。
自動化パートナーシップが競争上のポジショニングを再形成している。BDはBioseroと連携してフローサイトメーターキューをロボット式ロードアンロードシーケンスと統合し、スタンドアロン機器に対する統合ワークフローの魅力を示した。ABBとMettler-Toledoが柔軟なラボセルに関して行った協力は産業用ロボティクスを学術実験室内に配置し、従来の遠心分離機メーカーにロボット対応リッドとプレートキャリアの供給を迫っている。新規参入企業はフィールド診断向けのポータブルバッテリー駆動デバイスに集中し、人道支援ミッションおよび獣医クリニックにサービスを提供している。
差別化はアフターセールスカバレッジ、コンプライアンス文書、およびサステナビリティ機能に依存している。ベンダーはローター交換プログラム、追跡可能なメンテナンスログ、およびハードウェア交換なしに新しい加速プロファイルを解放するソフトウェアアップデートを促進している。これらの機能が高価値顧客の購買基準を形成し、実験室用遠心分離機市場内でシェアを左右するのはカタログの広さだけでなくサービスの深さであることを確保している。
グローバル実験室用遠心分離機産業リーダー
Thermo Fisher Scientific Inc
Andreas Hettich GmbH & Co. KG
HERMLE Labortechnik GmbH
Danaher Corporation (Beckman Coulter, Inc.)
Qiagen NV
- *免責事項:主要選手の並び順不同
グローバル実験室用遠心分離機市場
- Thermo Fisher Scientific
- Danaher Corp. (Beckman Coulter)
- Eppendorf
- Andreas Hettich
- Sigma Laborzentrifugen
- HERMLE Labortechnik
- Kubota Corp.
- NuAire Inc.
- Sartorius
- QIAGEN
- Labnics Equipment
- Esco Life Sciences
- KeraJet / Khera Instruments (Pvt Ltd)
- BT Lab Systems
- LabMedica (Scheuermann)
- Centrisys/CNP LLC
- Alfa Laval AB
- Becton, Dickinson & Co. (BD)

市場機会と将来展望
サステナビリティ主導の再設計は、規制圧力が製品ロードマップと重なる冷却式・高速システム分野で新たな余地を生み出している。欧州委員会は実施規則(EU)2024/2729を発出し、GWP150以上のフッ素系温室効果ガスを含む実験室用遠心分離機を市場に投入するための除外期間を2025年1月1日から2028年12月31日まで設けた。米国EPAも、高GWP限度値を持つ特定の冷却式実験室用遠心分離機およびシェーカーの製造または輸入に関するコンプライアンス期限を2028年1月1日まで延長する変更を最終決定した。これらの改正は相まって、サプライヤーに天然冷媒プラットフォームの導入加速を促し、実験室が温度制御性能を維持しながら調達サステナビリティ要件を満たせるよう、改修・サービス・交換プログラムの強化を促している。
診断およびバイオ医薬品ラボが、ワークフロー全体でロボティクス、監査証跡、接続性を標準化する中、オートメーション対応の遠心分離もまた機会分野となっている。アジアにおける地域商業インフラの拡大がこの流れを後押ししており、Tecanは2026年5月にインドで直接販売および専門ラボオートメーションサービス事業を開設し、複雑な自動化作業セルにおける設置、統合、フィールドサービスの水準を高めている。標準化の動向も差別化された製品提供の設計・文書化の基準を厳格化しており、2026年4月のCLCによる技術改訂版prEN IEC 61010-2-020:2024の採択は、電動実験室用遠心分離機の密閉性、安全性試験、文書化に関する要件を強化する。これは、LIMSおよびロボット式ロード・アンロード用の統合キットとコンプライアンスパッケージをバンドルできるベンダーに有利に働く。
Recent Industry Developments in グローバル実験室用遠心分離機市場
- 2026年5月:Tecanはインドで直接販売および専門ラボオートメーションサービス事業を開設し、自動化作業セルに関する設置、統合、フィールドサービスの現地能力を拡大した。この動きは、診断およびバイオ医薬品ラボに対する地域サポートを強化する。
- 2025年4月:Beckman Coulter Life Sciencesは、密度勾配作成を自動化し超遠心機の調製時間を75%短縮するOptiMATE Gradient Makerを発売した。この発売はまた、超遠心機群を取り巻く統合アクセサリーおよびオートメーション関連ツールへの需要を強化する。
- 2024年6月:Beckman Coulterは、次世代シーケンシングライブラリー調製を加速するアコースティック液体ハンドリングを統合したBiomek Echo One Systemを発売した。上流のサンプル調製の高速化は、下流の分離工程へのスループット圧力を高め、分子診断・ゲノミクスラボにおけるベンチトップ遠心分離機および互換消耗品への需要を後押しする。


グローバル実験室用遠心分離機市場 レポートの範囲と調査方法論
市場の定義と範囲
この市場には、研究、臨床診断、およびバイオプロセスのワークフローにおいて生物学的または化学的サンプルを分離するために使用される実験室用遠心分離機からの収益が含まれ、ベンチトップ型および据置型のシステム、およびそれらとともに販売される必須のローター、チューブ、バケットを対象とする。
範囲の除外事項:鉱業、廃水処理、食品加工などの分野でプラント規模の分離に使用される産業用・大容量プロセス遠心分離機は含まれない。
セグメンテーション概要
- 製品タイプ別
- 機器
- マイクロ遠心分離機
- 超遠心分離機
- 多目的/汎用
- アクセサリー
- チューブ・ボトル
- ローター(固定角型、スイングバケット型)
- バケット/プレート/消耗品
- 機器
- モデルタイプ別
- ベンチトップ型
- フロアスタンディング型
- 使用目的別
- 臨床用
- 非臨床用/研究用
- 汎用
- アプリケーション別
- 微生物学
- セロミクス
- プロテオミクス
- ゲノミクス
- 診断
- エンドユーザー別
- 病院および診断検査室
- 学術・研究機関
- バイオテク・製薬企業
- 受託試験機関/受託研究機関(CRO)
- 自動化レベル別
- 手動/従来型
- 半自動化
- 完全自動化/ロボット式
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、明確な境界を設定し、需要指標のリストを整理し、実験機器と産業用分離機器の混同を避けるために用いられた。米国FDAのデータベースおよび検査・診断に関するガイダンスページ、検査量と検査室の準備状況を論じる米国CDCの刊行物、OECDおよび世界銀行の健康・研究開発指標、そして関連機器分類に関して税関当局が公表するHSコードベースの貿易統計(世界税関機構方式)などの公的情報源を参照した。
これらの指標をモデルへの入力に転換するため、企業の年次報告書、投資家向け資料、製品カタログも用いて、一般的な構成(冷却式対非冷却式、ベンチトップ型対据置型)および買い替えパターンを把握した。特許データベースおよび査読済み論文は、高スループット化、オートメーション対応設計、ローター互換性の傾向など、技術動向に関する追加的な相互検証として活用した。企業財務情報の有料サブスクリプションと、出荷レベルの貿易データの別の有料サブスクリプションは、唯一の基盤としてではなく、相互検証のために選択的に利用した。これらのデスクリサーチ資料は網羅的なものではなく、最終的なデータセットの収集、検証、明確化のために他の多数の公的資料も使用した。
一次インタビューおよび調査
一次調査は、価格帯、購入トリガー、および需要が診断量やバイオ医薬品ラボの活動とどのように連動するかを検証することに重点を置いた。主要地域のメーカー、販売業者、ラボ管理者、調達担当者、サービスパートナーと対話し、利用率、買い替え、アクセサリー付帯率に関する仮定を、現場での調達・サービス経験に基づいて確認・調整できるようにした。
一次調査フィールドワーク回答者の分布
| 企業種別 | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:31% | 経営幹部(CXO):19% | アジア太平洋地域:49% |
| ミドルティア:49% | 部門/ユニットリーダー:28% | 欧州・中東・アフリカ:30% |
| 小規模プレーヤー:20% | マネージャー:53% | アメリカ:21% |
市場規模の算定と予測
市場規模の算定は、稼働中のラボ基盤とその検査・研究活動の強度から需要を再構築するトップダウン方式から始まり、これを機器分類ごとの想定ユニット需要と平均販売価格に転換する。このモデルは、臨床・研究ラボの導入基盤、診断検査量、バイオ医薬品・学術研究開発費の方向性、冷却分離を必要とするワークフローの割合、および典型的な買い替え・アップグレードサイクルなどの入力値を用いる。
最初の算定の後、総計を現実的な水準に保つために選択的なボトムアップ検証を実施し、年間ユニット動向に関するチャネルからのサンプルフィードバックや、主要機器種別・主要地域別の価格×数量の整合性チェックを含める。国別データに欠落がある場合は、代理指標(ラボ数と支出強度)を適用し、インタビューフィードバックによってラボ当たりの想定ユニット数を再検証し、異常値を補正する。
予測にあたっては、シナリオ分析を用いることで、成長を専門家が一貫して指摘する限定的な要因群(診断スループット、ラボでのオートメーション導入、バイオプロセスのスケールアップ需要など)に結び付けている。最終的な軌道は、機能アップグレードおよび省エネ型冷却設計による想定ASPの変動を反映して調整され、これらの変化は一次価格調査を通じて検証されている。
データ検証と更新サイクル
検証は複数の層で行われ、最終数値が観測可能な指標と結び付いた状態を維持できるようにしている。モデル出力を、関連するラボ機器分類の貿易動向、報告されたラボの資本支出パターン、ラボ当たりの想定ユニット需要といった独立したチェックポイントと比較し、大きな差異があれば承認前に検討する。
第二のアナリストによるレビューを実施し、定義、計算、およびアクセサリー付帯率や買い替え時期といった主要な仮定の背後にある論理を再確認する。本レポートは年次で更新され、需要または価格に重大な影響を及ぼす事象が発生した場合には中間更新を行い、選定した専門家に再度連絡する。提供前には新たなスキャンを完了し、クライアントが最新の公開情報に基づく最新の見解を受け取れるようにしている。
Mordor Intelligenceの実験室用遠心分離機市場推定値と他の公表推定値との比較
実験室用遠心分離機の公表市場規模は、範囲の境界が変動しうること、また価格設定やアクセサリーの取り扱いが調査間で一貫していないことから、しばしば異なる。基準年、換算に用いる通貨タイミング、および各発行者が需要の変化後にどれだけ迅速に仮定を更新するかといったタイミングの要因も影響する。
関連するラボ機器分類における貿易動向、インタビューフィードバックから得られるラボ当たりの想定ユニット数、ベンチトップ型・据置型システムの観測されたASP帯といった相互検証指標は、Mordor Intelligenceを、必須のローター、チューブ、バケットを含み産業用プロセス遠心分離機を除く、明確に定義されたラボ用途需要プールに結び付けている。他の推定値が近接する機器分類を混在させていたり、異なる基準年や成長期間を使用している場合、サンプル分離に対する根本的な需要が類似していても、最終的な数値は変わり得る。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.81 B (2026) | |
| グローバルコンサルティングA | USD 1.82 B (2024) | 異なる基準年および予測期間を使用しており、範囲に関する表現からは機器およびアクセサリーのより広範な包含が示唆され、これは厳密な必須アクセサリー境界と比較してASPおよび付帯率の仮定を変動させる可能性がある。 |
| 業界出版社B | USD 1.70 B (2024) | 異なる導入・価格設定の仮定を用いた、より早い年次のスナップショットであり、冷却式・高速システムのラボ当たり普及率について、より保守的な想定を適用している可能性があり、これが起点となる数値を低くしている。 |
総合すると、この差異は主にタイミング、および中核となる遠心分離機システムの周辺で何が集計対象に含まれるかによって説明される。総計を観測可能なラボ活動指標に結び付け、インタビューによって想定される数量および価格の整合性を検証することで、仮定から最終的な市場規模までの実務的な見通しを維持している。


レポートで回答される主要な質問
実験室用遠心分離機市場の現在の価値はいくらか?
市場は2026年にUSD 18億1,000万と評価され、2031年までにUSD 23億9,000万に達すると予測されている。
実験室用遠心分離機市場で最も成長が速い地域はどこか?
アジア太平洋は中国およびインドにおける大規模なヘルスケア投資を背景に、2031年まで最高の7.68%のCAGRを記録している。
なぜアクセサリーは機器よりも急速に成長しているのか?
チューブ、ローター、およびシールは定期的な交換が必要な消耗品であり、アクセサリーを7.04%のCAGRに押し上げる一方、機器フリートは長年にわたって使用される。
自動化は遠心分離機の購買にどのような影響を与えているか?
完全自動化システムは実験室が人員不足に対応し、最小限の手作業での再現性の高い結果を求めるにつれて7.18%のCAGRで拡大している。
最も高い成長機会を提供するアプリケーションセグメントはどれか?
セロミクスは7.29%のCAGRでリードしており、穏やかでありながら精密な遠心分離を必要とするシングルセル分析および細胞療法ワークフローによって牽引されている。
最終更新日:



