
Tamaño y participación del mercado mundial de centrífugas de laboratorio
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
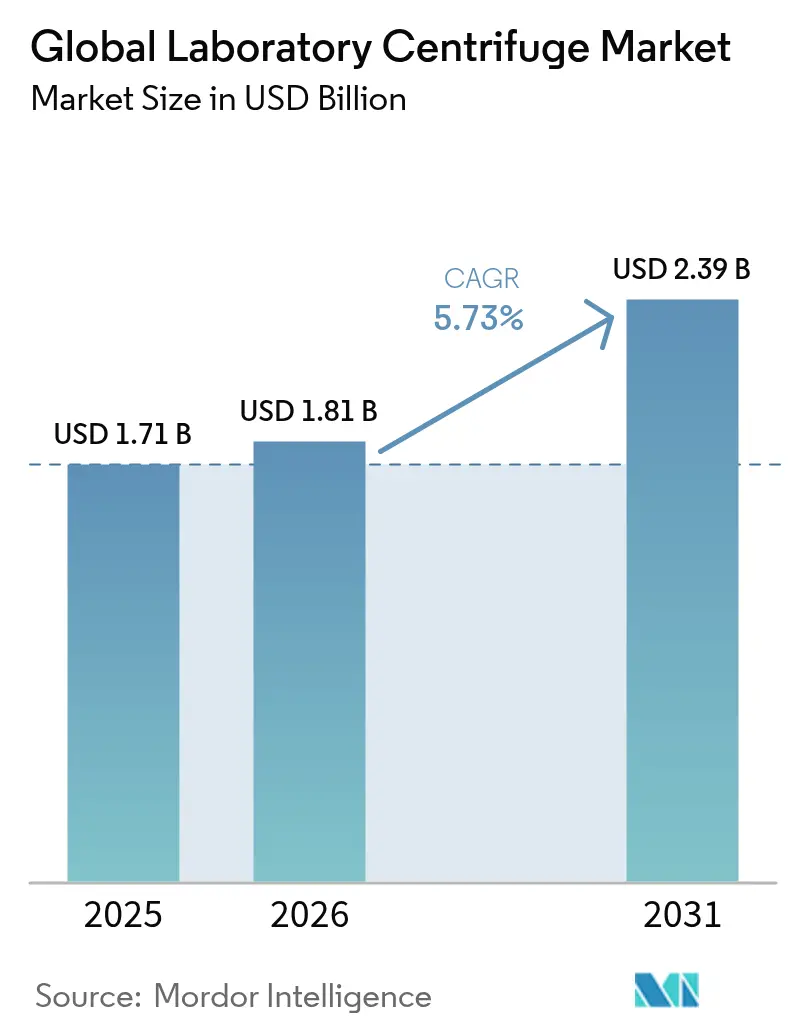
| Tamaño del Mercado (2026) | 1.81 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.39 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.73 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
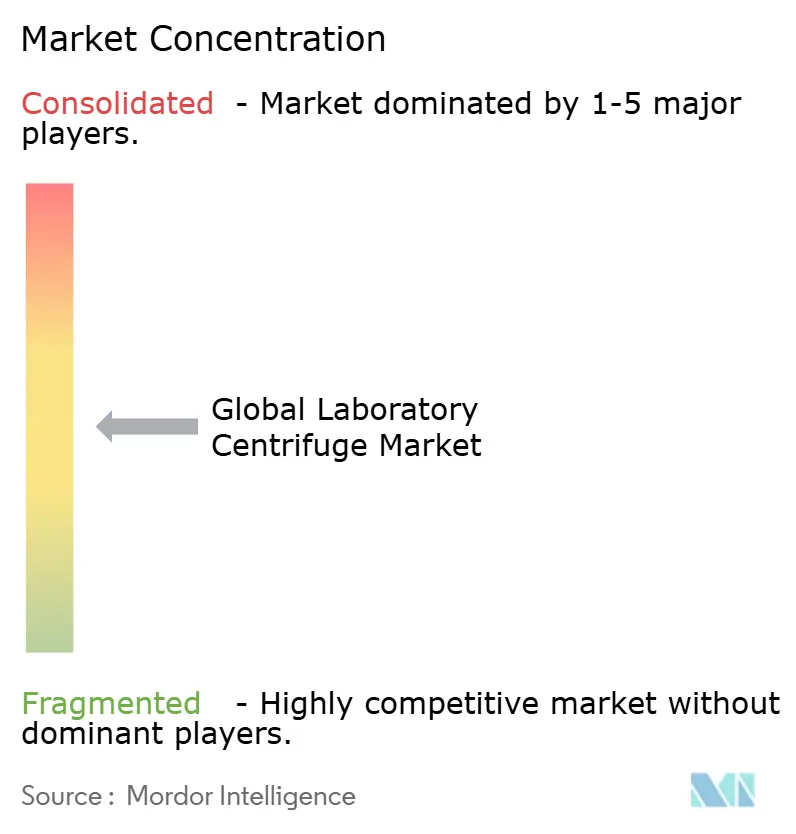
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado mundial de centrífugas de laboratorio por Mordor Intelligence
El tamaño del mercado de centrífugas de laboratorio se valoró en 1.710 millones de USD en 2025 y se estima que crecerá desde 1.810 millones de USD en 2026 hasta alcanzar los 2.390 millones de USD en 2031, a una CAGR del 5,73% durante el período de pronóstico (2026-2031). La sólida demanda proveniente de la fabricación de terapias celulares y génicas, la recuperación de la actividad en bioprocesamiento y el impulso hacia la automatización de los flujos de trabajo de diagnóstico sustentan esta expansión. Los actores amplían la capacidad para la purificación de vectores virales e integran robótica para reducir los puntos de contacto manual, mientras que los mandatos de sostenibilidad impulsan la adopción de sistemas refrigerados energéticamente eficientes. América del Norte mantiene la mayor base de ingresos, aunque Asia-Pacífico registra los avances más rápidos, ya que China e India canalizan políticas públicas y capital hacia la producción nacional de dispositivos médicos. Estos factores refuerzan conjuntamente la relevancia estratégica del mercado de centrífugas de laboratorio en la medicina de precisión, la investigación académica y las redes de pruebas descentralizadas.
Conclusiones clave del informe
- Por tipo de producto, los equipos representaron el 76,12% de la participación de ingresos del mercado de centrífugas de laboratorio en 2025; se prevé que los accesorios registren una CAGR del 7,04% hasta 2031.
- Por tipo de modelo, los sistemas de sobremesa lideraron con una participación del 61,30% en 2025, mientras que las unidades de pie están proyectadas para crecer a una CAGR del 6,49% hasta 2031.
- Por uso previsto, las aplicaciones clínicas representaron el 52,25% de la participación del mercado de centrífugas de laboratorio en 2025, mientras que se proyecta que la investigación preclínica se expanda a una CAGR del 6,28%.
- Por aplicación, el diagnóstico representó el 36,90% de los ingresos en 2025; se espera que la celómica registre la CAGR más alta, del 7,29%, hasta 2031.
- Por usuario final, los hospitales y los laboratorios de diagnóstico captaron el 46,75% de los ingresos de 2025, pero las empresas de biotecnología y farmacéuticas están posicionadas para alcanzar una CAGR del 6,8%.
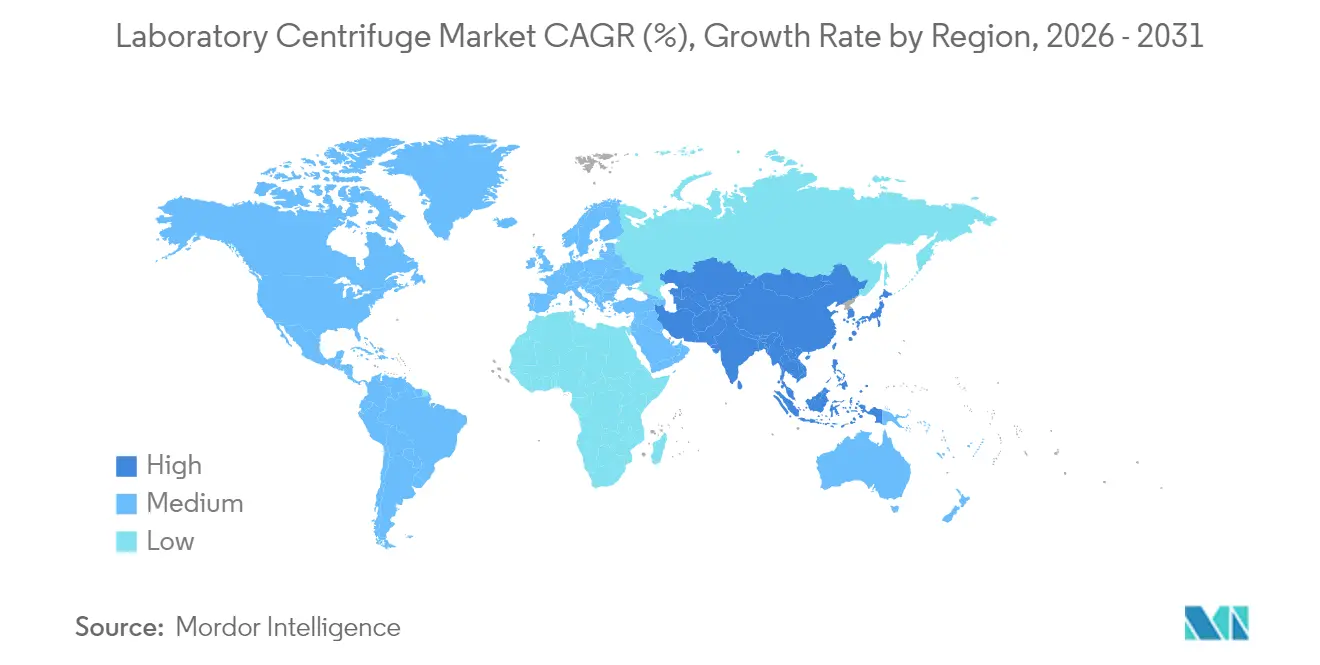
- Por geografía, América del Norte lideró con una participación del 36,10% en 2025, mientras que se prevé que Asia-Pacífico acelere a una CAGR del 7,68%.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Alta prevalencia de enfermedades crónicas e infecciosas | +1.2% | Global; mayor concentración en las poblaciones envejecidas de América del Norte y Europa | Mediano plazo (2-4 años) |
| Aumento del gasto en I+D en biopharma y ciencias de la vida | +1.5% | América del Norte y Europa como núcleo; expansión hacia APAC | Largo plazo (≥ 4 años) |
| Avances tecnológicos en sistemas de alto rendimiento y refrigerados | +0.9% | Global; adopción temprana en mercados desarrollados | Corto plazo (≤ 2 años) |
| Expansión de laboratorios de diagnóstico descentralizados / próximos al paciente | +0.8% | APAC como núcleo; expansión hacia MEA y América Latina | Mediano plazo (2-4 años) |
| Demanda de vectores virales para la fabricación de terapias celulares y génicas | +1.1% | América del Norte y la UE; expansión hacia centros de fabricación en APAC | Largo plazo (≥ 4 años) |
| Flujos de ingresos de reacondicionamiento de rotores y economía circular | +0.4% | Global; énfasis en mercados emergentes sensibles al costo | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alta prevalencia de enfermedades crónicas e infecciosas
Los laboratorios de diagnóstico dependen de la centrifugación para separar el plasma y aislar patógenos con el fin de obtener biomarcadores que guíen el manejo de la diabetes, las enfermedades cardiovasculares y el cáncer. Los diseños de cubos de seguridad ahora cumplen los protocolos de tuberculosis de la Organización Mundial de la Salud, que requieren operación sellada para reducir el riesgo de aerosoles. El envejecimiento de la población en los Estados Unidos y en Europa Occidental mantiene los volúmenes de muestras elevados, mientras que los nuevos brotes de infecciones impulsan a los sistemas de salud a desplegar centrífugas portátiles en clínicas de primera línea. Estas condiciones mantienen colectivamente la demanda de base en el mercado de centrífugas de laboratorio.
Aumento del gasto en I+D en biopharma y ciencias de la vida
Los programas de descubrimiento de fármacos adoptan flujos de trabajo de separación avanzados para la purificación de proteínas, el aislamiento de vesículas extracelulares y la producción de vectores virales. El sistema EVics muestra cómo la filtración tangencial en flujo en tándem supera los cuellos de botella de las ultracentrífugas convencionales al procesar hasta 1 L preservando la integridad de las biomoléculas. Las organizaciones de investigación por contrato equipan nuevas plataformas automatizadas para seguir el ritmo de los proyectos de los patrocinadores, lo que expande aún más el mercado de centrífugas de laboratorio.
Avances tecnológicos en sistemas de alto rendimiento y refrigerados
Los fabricantes priorizan el ahorro energético, la durabilidad del rotor y la reducción de los tiempos de operación. El OptiMATE Gradient Maker de Beckman Coulter reduce los ciclos de purificación en un 75% para los flujos de trabajo de vectores virales. Los rotores de fibra de carbono reducen el peso de la carga y disminuyen el consumo de energía, cumpliendo con las métricas de sostenibilidad institucional. La refrigeración programable protege las muestras termolábiles y se conecta a los sistemas de información de laboratorio, integrando las centrífugas modernas en ecosistemas de automatización más amplios.
Demanda de vectores virales para la fabricación de terapias celulares y génicas
El sistema CTS Rotea de flujo en contracorriente de Thermo Fisher recupera más del 95% de las células objetivo en volúmenes de hasta 20 L, lo que subraya cómo la centrifugación de flujo continuo resuelve las necesidades de vectores a escala comercial. Los diseños de un solo uso eliminan la contaminación cruzada entre lotes, reduciendo los costos de validación de limpieza en entornos de Buenas Prácticas de Manufactura (BPM). Con más de 2.000 ensayos de terapia celular y génica actualmente en curso, la purificación de vectores virales sigue siendo un pilar de crecimiento del mercado de centrífugas de laboratorio.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Alto costo de capital inicial de los sistemas avanzados | -0.7% | Global; mayor impacto en los mercados emergentes | Corto plazo (≤ 2 años) |
| La larga vida útil de los equipos frena las ventas de reposición | -0.5% | Mercados desarrollados con infraestructura de laboratorio consolidada | Largo plazo (≥ 4 años) |
| Crecimiento de los servicios de centrifugación externalizados | -0.3% | América del Norte y Europa; expansión hacia APAC | Mediano plazo (2-4 años) |
| Endurecimiento de las regulaciones de bioseguridad y emisiones de ruido | -0.4% | Global; aplicación más estricta en mercados desarrollados | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto costo de capital inicial de los sistemas avanzados
Las ultracentrífugas totalmente equipadas suelen superar los 100.000 USD, lo que restringe su adopción por parte de laboratorios pequeños. Un canal mundial de equipos de segunda mano valorado en 2.000 millones de USD suministra actualmente unidades reacondicionadas con garantías de los proveedores, ofreciendo puntos de entrada asequibles. Los planes de arrendamiento y alquiler distribuyen aún más el gasto, aunque las limitaciones presupuestarias persisten, especialmente en América Latina y partes del sudeste asiático.
Endurecimiento de las regulaciones de bioseguridad y emisiones de ruido
Los Estados Unidos impusieron controles de exportación sobre determinadas centrífugas en enero de 2025, lo que refleja preocupaciones de doble uso.[1]Oficina de Industria y Seguridad, "Controles sobre ciertos equipos de laboratorio y tecnología relacionada para abordar las preocupaciones de doble uso en biotecnología", federalregister.gov Las directrices de la Administración de Seguridad y Salud Ocupacional (OSHA) y los Centros para el Control y la Prevención de Enfermedades (CDC) especifican cubos de contención y límites de presión sonora que elevan los costos de cumplimiento. Los proveedores ahora incorporan seguros automáticos de tapa, sellos herméticos a aerosoles y aislamiento acústico, pero las especificaciones de seguridad más estrictas incrementan los precios de lista y prolongan los ciclos de adquisición.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de producto:
el dominio de los equipos impulsa la innovación en accesoriosLos equipos representaron el 76,12% de los ingresos de 2025, lo que confirma el enfoque prioritario de los usuarios en la adquisición de plataformas dentro del mercado de centrífugas de laboratorio. Las ultracentrífugas alcanzan velocidades superiores a las 100.000 rpm, lo que permite la separación de proteínas y virus para la investigación de biológicos. Las microcentrífugas siguen siendo elementos fundamentales de los ensayos rutinarios, mientras que las unidades multipropósito atienden a las instituciones que necesitan flexibilidad de rotor. El tamaño del mercado de centrífugas de laboratorio para accesorios es menor, pero muestra un mayor impulso, ya que los laboratorios reemplazan tubos, botellas y sellos de rotor tras repetidos ciclos de esterilización. Los rotores de fibra de carbono, más ligeros y resistentes a la corrosión, ahora se incluyen en contratos de servicio que garantizan el equilibrio de carga y la inspección por fatiga.
El segmento de accesorios crece a una CAGR del 7,04% porque los consumibles se reemplazan con mayor frecuencia que el hardware. Los formatos de ángulo fijo y de cangilones oscilantes representan la mayor parte de la demanda del mercado secundario, respaldados por programas de proveedores que combinan actualizaciones de rotores con servicios de calibración. A medida que se expanden las pruebas de alto rendimiento, los laboratorios aseguran lotes a granel de tubos de un solo uso para evitar la contaminación cruzada. De este modo, los fabricantes cuentan con ventas recurrentes que complementan los márgenes iniciales del hardware, reforzando la resiliencia del mercado de centrífugas de laboratorio.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por tipo de modelo:
los sistemas de sobremesa equilibran el rendimiento y la eficiencia de espacioLas unidades de sobremesa representaron el 61,30% de los ingresos en 2025, siendo preferidas para los protocolos de diagnóstico y académicos diarios que manejan volúmenes inferiores a 500 mL. Su superficie compacta se adapta a los espacios de trabajo con espacio limitado, y las recientes actualizaciones de firmware añaden controles con pantalla táctil y registros de mantenimiento con código QR. En contraste, los modelos de pie logran una CAGR del 6,49% al acomodar bolsas y botellas necesarias para las cosechas de bioprocesos en la fase ascendente. Las rampas programables y los amortiguadores de vibración cumplen las reglas de validación de BPM, lo que aumenta su atractivo para los fabricantes por contrato.
El mercado de centrífugas de laboratorio se beneficia cuando las instituciones despliegan flotas mixtas: unidades de sobremesa para análisis urgentes y unidades de pie para la purificación por lotes. La integración con brazos robóticos permite la carga sin operario, convirtiendo los sistemas de pie tradicionales en celdas de trabajo automatizadas. Los proveedores ahora ofrecen planes de servicio híbridos que realizan un seguimiento remoto de los ciclos del rotor en ambas líneas de modelos, minimizando el tiempo de inactividad mientras se mantiene la familiaridad del operario.
Por uso previsto:
las aplicaciones clínicas impulsan el volumen mientras la investigación acelera la innovaciónLos laboratorios clínicos generaron el 52,25% de los ingresos en 2025, lo que destaca el papel insustituible de la centrifugación en los flujos de trabajo de bioquímica sanguínea, coagulación y uroanálisis. Los hospitales valoran los diseños resistentes, los seguros de seguridad redundantes y la cobertura de servicio global. Por el contrario, la CAGR del 6,28% del segmento de investigación preclínica muestra cómo las empresas emergentes de biotecnología y el ámbito académico buscan rangos de fuerza g más elevados y gradientes programables para explorar nuevos biomarcadores.
Estas necesidades divergentes impulsan a los proveedores a mantener líneas de productos duales. Los modelos de investigación añaden exportación de datos y mapeo de temperatura, mientras que las versiones clínicas hacen hincapié en la repetibilidad del ciclo bajo estricta acreditación. Ambos segmentos sustentan el mercado más amplio de centrífugas de laboratorio al comprometerse con contratos recurrentes de inspección de rotores que protegen el estado de acreditación.
Por aplicación:
el liderazgo en diagnóstico enfrenta el desafío de la celómicaEl diagnóstico representó el 36,90% de los ingresos de 2025, consolidando su condición de piedra angular del mercado de centrífugas de laboratorio. Los protocolos típicos incluyen la separación de plasma para paneles metabólicos y el sedimentado de patógenos para PCR. La celómica crece ahora a una CAGR del 7,29% porque los pasos de los flujos de trabajo de análisis unicelular y de CAR-T requieren perfiles de centrifugado suaves pero precisos.
Los grupos de proteómica y genómica modernizan las ultracentrífugas para enriquecer orgánulos y ácidos nucleicos antes de la espectrometría de masas o la secuenciación. Mientras tanto, los laboratorios de microbiología dependen de diseños con cubos sellados para evitar la exposición a aerosoles. Cada nivel de aplicación amplía la base de servicio para la calibración y el equilibrado de rotores, garantizando una expansión constante del mercado de centrífugas de laboratorio.
Por usuario final:
los hospitales lideran mientras la biotecnología aceleraLos hospitales y los laboratorios de diagnóstico representaron el 46,75% de los ingresos en 2025, lo que refleja la frecuente rotación de muestras y los ciclos de compra impulsados por el cumplimiento normativo. Valoran las garantías que cubren las llamadas de servicio durante los fines de semana y el suministro garantizado de piezas de repuesto. Las empresas de biotecnología y farmacéuticas crecen a una CAGR del 6,8% a medida que las líneas de desarrollo de terapias génicas se escalan, lo que exige centrífugas de sistema cerrado de un solo uso.
Los consorcios académicos invierten en instalaciones básicas compartidas, lo que permite a los laboratorios más pequeños acceder a la ultracentrifugación sin necesidad de adquirirla en propiedad, ampliando así el alcance del mercado de centrífugas de laboratorio. Las organizaciones de investigación por contrato adquieren modelos preparados para robótica para acelerar las campañas de cribado de clientes, creando un activo canal secundario de alquiler para unidades de mediana vida útil.
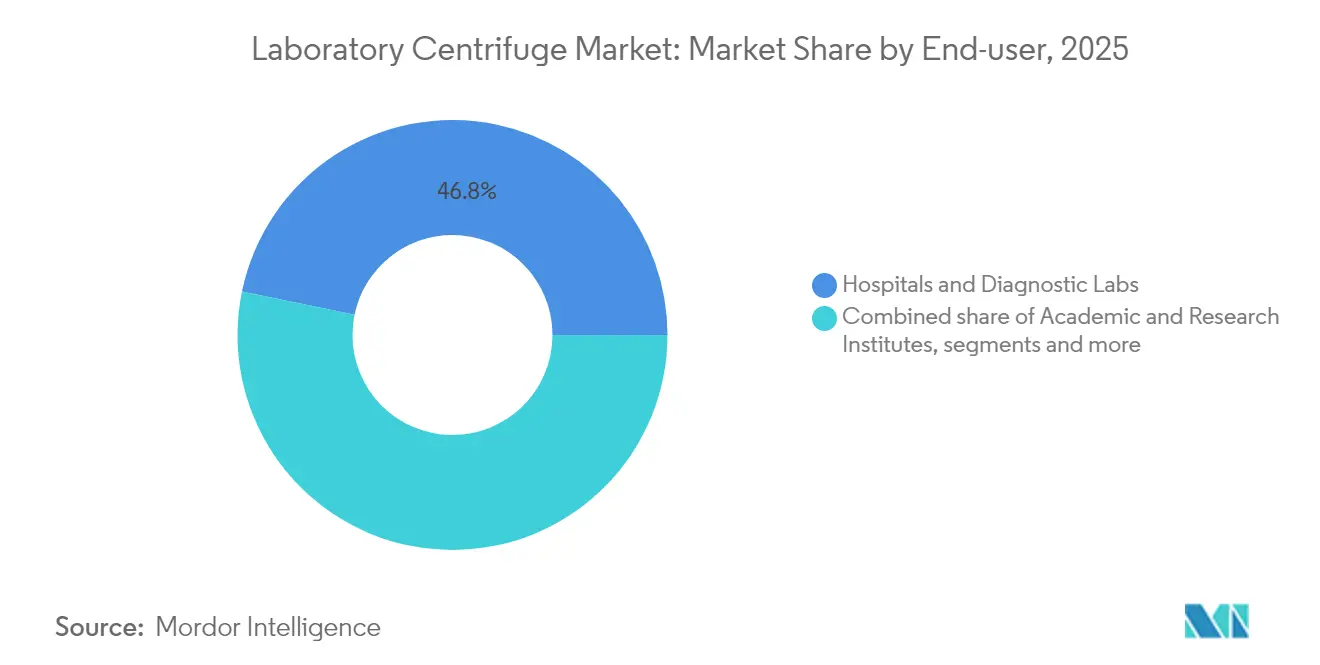
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por nivel de automatización:
los sistemas manuales persisten a pesar del impulso de la automatizaciónLos diseños manuales y convencionales constituyeron el 39,70% de los ingresos de 2025, ya que muchas clínicas siguen confiando en la centrifugación cargada manualmente para las rutinas de hemograma completo (CBC). Estos dispositivos ofrecen controles intuitivos, sensores mínimos y bajos costos de mantenimiento, adecuados para entornos con presupuesto limitado. Sin embargo, los sistemas totalmente automatizados crecen a una CAGR del 7,18% a medida que la robótica aborda la escasez de personal y los objetivos de reproducibilidad.
ABB y Mettler-Toledo integran brazos de selección y colocación que alimentan directamente los bastidores en las cámaras refrigeradas. Los proveedores también vinculan los datos del ciclo de centrifugación a los sistemas de gestión de información de laboratorio, lo que facilita los registros de auditoría electrónicos vitales para las BPM. La incorporación del mantenimiento predictivo basado en IA empuja al mercado de centrífugas de laboratorio hacia modelos de ingresos orientados al servicio.
Análisis geográfico
Mercado de Centrifugadoras de Laboratorio en América del Norte
América del Norte retuvo el 36,10% de los ingresos de 2025, impulsada por la densa concentración de sedes farmacéuticas en Estados Unidos, las subvenciones de los Institutos Nacionales de Salud y una sólida base de fabricación por contrato. Canadá complementa con laboratorios de salud pública y un ecosistema de biológicos en crecimiento, mientras que México se beneficia del nearshoring del ensamblaje de dispositivos médicos. Los incentivos federales para la fabricación avanzada estimulan aún más los pedidos de centrifugadoras con certificación GMP que abastecen a las plantas locales de terapia celular. Los laboratorios también responden a las directivas de seguridad de la OSHA y los CDC, lo que impulsa la actualización a tapas herméticas a aerosoles y amortiguación acústica, lo que sostiene el mercado de centrifugadoras de laboratorio.
Mercado de Centrifugadoras de Laboratorio en Asia-Pacífico
Asia-Pacífico registra la CAGR más rápida del 7,68%. El sector de equipos médicos de China alcanzó los 179 mil millones de USD en 2024, con 138.000 patentes de dispositivos, y la política estatal favorece el abastecimiento nacional. La Política Nacional de Dispositivos Médicos de India tiene como objetivo una facturación de 50 mil millones de USD para 2030 y simplifica los procesos regulatorios, alentando a las empresas multinacionales y locales a invertir en líneas de ensamblaje de centrifugadoras. Japón, Corea del Sur y Australia amplían sus redes de ensayos clínicos que demandan centrifugación de alto rendimiento, reforzando el mercado de centrifugadoras de laboratorio en toda la región.
Mercado de Centrifugadoras de Laboratorio en Europa
Europa muestra un crecimiento constante impulsado por los fabricantes de dispositivos orientados a la exportación de Alemania, los clústeres biotecnológicos del Reino Unido y los programas de modernización hospitalaria de Francia. Las directivas de la UE sobre ecodiseño y regulación de dispositivos médicos fomentan la adopción de rotores energéticamente eficientes y registros de validación exhaustivos. Los hospitales con enfoque en sostenibilidad prefieren modelos con un consumo energético un 70% menor, alineando las adquisiciones con las políticas de compras públicas ecológicas. En conjunto, estas iniciativas mantienen una demanda europea consistente y abren nichos para servicios de reacondicionamiento de economía circular que prolongan el ciclo de vida de los parques de centrifugadoras.

Panorama regulatorio
Las centrífugas de laboratorio comercializadas para uso clínico o de laboratorio general se rigen por marcos establecidos de cumplimiento de seguridad y calidad, cuya clasificación determina la carga previa a la comercialización. En Estados Unidos, las centrífugas de uso clínico o diagnóstico suelen tratarse como dispositivos de Clase I bajo la regulación 21 CFR 862.2050 de la FDA y generalmente están exentas de la notificación previa a la comercialización 510(k). Las directrices de OSHA y CDC continúan influyendo en las especificaciones de adquisición de vasos de contención, funcionamiento hermético a aerosoles y controles de ruido en entornos de laboratorio rutinarios.
En Europa, la vía aplicable depende del etiquetado de uso previsto. Las centrífugas de laboratorio de uso general suelen quedar fuera del alcance del IVDR a menos que se promocionen para un fin diagnóstico in vitro específico, mientras que las expectativas del MDR afectan la documentación técnica y la gestión de riesgos para equipos de laboratorio eléctricos. En junio de 2026, la Comisión Europea actualizó las normas armonizadas bajo el MDR y el IVDR mediante las Decisiones de Ejecución de la Comisión (UE) 2026/1231 y (UE) 2026/1313 (incluida la norma EN ISO 10993-1:2025), reforzando la disciplina documental de los fabricantes que venden a entornos clínicos regulados. La política comercial también se ha incorporado a la planificación de cumplimiento, con los controles de exportación de la BIS de EE. UU. introducidos en enero de 2025 para determinadas centrífugas que reflejan consideraciones de doble uso, añadiendo obligaciones de detección y distribución para los proveedores globales.
Análisis de la cadena de valor
La cadena de valor de las centrífugas de laboratorio comienza con insumos de precisión, incluidos motores de corriente continua sin escobillas, electrónica de control, subsistemas de refrigeración y materiales de rotor como aleaciones de aluminio y compuestos de fibra de carbono. Luego avanza a través de la validación del diseño, la fabricación y el montaje, y la documentación del sistema de calidad que respalda la comercialización en múltiples mercados. Los fabricantes de equipos originales (OEM) suelen combinar la fabricación de instrumentos con una demanda recurrente en el mercado de posventa de rotores, cubetas, tubos, sellos y servicios de calibración, y cada vez se utilizan más registros digitales de mantenimiento y seguimiento de vida útil del rotor para cumplir con las expectativas de acreditación y auditoría de GMP.
La distribución se gestiona mediante ventas directas a grandes hospitales, redes de diagnóstico y fabricantes biofarmacéuticos, junto con distribuidores autorizados y socios de servicio que gestionan la calificación de instalación, el mantenimiento preventivo y la logística de repuestos. Los plazos de entrega y la disponibilidad son sensibles al suministro de componentes especializados (en particular motores y aleaciones de rotor personalizadas) y a los ciclos de cumplimiento que pueden extender el tiempo de comercialización en distintas jurisdicciones. Los fabricantes responden diversificando la geografía de sus proveedores y manteniendo inventarios estratégicos de componentes críticos. Las interrupciones comerciales y logísticas, incluidos los shocks de costos derivados de aranceles en Estados Unidos, han aumentado la importancia de los centros de servicio regionales y el soporte local para usuarios clínicos y de bioprocesos con requisitos críticos de tiempo de actividad. En abril de 2026, el CLC adoptó la revisión técnica prEN IEC 61010-2-020:2024, reforzando las expectativas en materia de contención, pruebas de seguridad y documentación para centrífugas de laboratorio eléctricas.
Panorama competitivo
La consolidación del mercado se mantiene moderada a medida que las principales empresas buscan escala en la purificación de bioprocesos. Thermo Fisher Scientific adquirirá la unidad de Purificación y Filtración de Solventum por 4.100 millones de USD, esperando sinergias operativas de 125 millones de USD para el quinto año.[3]Thermo Fisher Scientific, "Thermo Fisher Scientific anuncia la adquisición del negocio de Purificación y Filtración de Solventum", ir.thermofisher.com Esta transacción amplía la oferta integral de Thermo Fisher, desde la cosecha celular hasta la filtración final, consolidando su posición en el mercado de centrífugas de laboratorio. Beckman Coulter, Eppendorf y la división Cytiva de Danaher defienden su participación mediante actualizaciones incrementales de rotores y paneles de servicio conectados a la nube.
Las alianzas en automatización reconfiguran el posicionamiento competitivo. BD se asoció con Biosero para sincronizar las colas de los citómetros de flujo con secuencias robóticas de carga y descarga, demostrando el atractivo de los flujos de trabajo integrados frente a los instrumentos independientes. La colaboración de ABB con Mettler-Toledo en celdas de laboratorio flexibles introduce la robótica industrial en los laboratorios académicos, presionando a los fabricantes tradicionales de centrífugas para que suministren tapas y portaplacas compatibles con robots. Los nuevos participantes se concentran en dispositivos portátiles con batería para diagnóstico de campo, al servicio de misiones humanitarias y clínicas veterinarias.
La diferenciación depende de la cobertura posventa, la documentación de cumplimiento normativo y las características de sostenibilidad. Los proveedores promueven programas de intercambio de rotores, registros de mantenimiento rastreables y actualizaciones de software que desbloquean nuevos perfiles de aceleración sin cambios de hardware. Estas capacidades determinan los criterios de compra para las cuentas de alto valor, asegurando que la profundidad del servicio, y no solo la amplitud del catálogo, oriente la participación dentro del mercado de centrífugas de laboratorio.
Líderes de la industria mundial de centrífugas de laboratorio
Thermo Fisher Scientific Inc
Andreas Hettich GmbH & Co. KG
HERMLE Labortechnik GmbH
Danaher Corporation (Beckman Coulter, Inc.)
Qiagen NV
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Global de Centrifugadoras de Laboratorio
- Thermo Fisher Scientific
- Danaher Corp. (Beckman Coulter)
- Eppendorf
- Andreas Hettich
- Sigma Laborzentrifugen
- HERMLE Labortechnik
- Kubota Corp.
- NuAire Inc.
- Sartorius
- QIAGEN
- Labnics Equipment
- Esco Life Sciences
- KeraJet / Khera Instruments (Pvt Ltd)
- BT Lab Systems
- LabMedica (Scheuermann)
- Centrisys/CNP LLC
- Alfa Laval AB
- Becton, Dickinson & Co. (BD)
Lea el análisis de las empresas de centrifugadora de laboratorio global

Oportunidades de mercado y perspectivas futuras
El rediseño impulsado por la sostenibilidad está abriendo espacio en blanco en los sistemas refrigerados y de alta velocidad, donde la presión regulatoria se superpone con las hojas de ruta de los productos. La Comisión Europea emitió el Reglamento de Ejecución (UE) 2024/2729, creando una ventana de exención desde el 1 de enero de 2025 hasta el 31 de diciembre de 2028 para la comercialización de centrífugas de laboratorio que contengan gases fluorados de efecto invernadero con un PCA de 150 o más. La EPA de EE. UU. también finalizó cambios que extienden hasta el 1 de enero de 2028 el plazo de cumplimiento para la fabricación o importación de determinadas centrífugas y agitadoras de laboratorio refrigeradas con límites altos de PCA. En conjunto, estas actualizaciones impulsan a los proveedores a acelerar las plataformas de refrigerantes naturales y a reforzar los programas de reacondicionamiento, servicio y reemplazo que ayudan a los laboratorios a cumplir con los requisitos de sostenibilidad en las adquisiciones, preservando el rendimiento del control de temperatura.
La centrifugación lista para automatización es otra área de oportunidad, a medida que los laboratorios de diagnóstico y biofarmacéuticos estandarizan la robótica, los registros de auditoría y la conectividad en sus flujos de trabajo. La expansión de la infraestructura comercial local en Asia respalda este cambio, incluyendo el establecimiento por parte de Tecan de operaciones directas de ventas y servicios especializados de automatización de laboratorio en India en mayo de 2026, lo que eleva el estándar de instalación, integración y servicio de campo en torno a celdas de trabajo automatizadas complejas. La actividad de normalización también está ajustando la base de diseño y documentación para las ofertas diferenciadas, y la adopción por el CLC de la revisión técnica prEN IEC 61010-2-020:2024 en abril de 2026 refuerza las expectativas en materia de contención, pruebas de seguridad y documentación para centrífugas de laboratorio eléctricas. Esto favorece a los proveedores capaces de combinar paquetes de cumplimiento con kits de integración para LIMS y carga-descarga robotizada.
Recent Industry Developments in Mercado Global de Centrifugadoras de Laboratorio
- Mayo de 2026: Tecan abrió operaciones directas de ventas y servicios especializados de automatización de laboratorio en India, ampliando su capacidad local de instalación, integración y servicio de campo en torno a celdas de trabajo automatizadas. El movimiento incrementa el soporte regional para laboratorios de diagnóstico y biofarmacéuticos.
- Abril de 2025: Beckman Coulter Life Sciences lanzó el OptiMATE Gradient Maker, que automatiza la preparación de gradientes de densidad y reduce el tiempo de preparación para ultracentrífugas en un 75%. El lanzamiento también refuerza la demanda de accesorios integrados y herramientas relacionadas con la automatización en torno a las flotas de ultracentrífugas.
- Junio de 2024: Beckman Coulter lanzó el sistema Biomek Echo One, que integra manejo acústico de líquidos para acelerar la preparación de bibliotecas de secuenciación de próxima generación. La preparación más rápida de muestras aguas arriba aumenta la presión de rendimiento sobre las etapas de separación aguas abajo, respaldando la demanda de centrífugas de sobremesa y consumibles compatibles en laboratorios de diagnóstico molecular y genómica.


Mercado Global de Centrifugadoras de Laboratorio Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado incluye los ingresos de centrífugas de laboratorio utilizadas para separar muestras biológicas o químicas en flujos de trabajo de investigación, diagnóstico clínico y bioprocesos, abarcando tanto sistemas de sobremesa como de suelo, así como los rotores, tubos y cubetas esenciales que se venden con ellos.
Exclusiones del alcance: no se incluyen las centrífugas de proceso industriales y de gran capacidad utilizadas para separación a escala de planta en sectores como la minería, el tratamiento de aguas residuales y el procesamiento de alimentos.
Descripción general de la segmentación
- Por tipo de producto
- Equipos
- Microcentrífugas
- Ultracentrífugas
- Multipropósito / uso general
- Accesorios
- Tubos y botellas
- Rotores (ángulo fijo, cangilones oscilantes)
- Cubos / placas / consumibles
- Equipos
- Por tipo de modelo
- Sobremesa
- De pie
- Por uso previsto
- Clínico
- Preclínico / investigación
- Uso general
- Por aplicación
- Microbiología
- Celómica
- Proteómica
- Genómica
- Diagnóstico
- Por usuario final
- Hospitales y laboratorios de diagnóstico
- Institutos académicos y de investigación
- Empresas de biotecnología y farmacéuticas
- Pruebas por contrato / organizaciones de investigación por contrato
- Por nivel de automatización
- Manual / convencional
- Semiautomatizado
- Totalmente automatizado / robótico
- Por geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para establecer límites claros, reunir una lista de señales de demanda y evitar mezclar instrumentos de laboratorio con equipos de separación industrial. Consultamos fuentes públicas como las bases de datos y páginas de orientación de la FDA de EE. UU. para pruebas de laboratorio y diagnósticos, publicaciones del CDC de EE. UU. que abordan los volúmenes de pruebas y la preparación de laboratorios, indicadores de salud e I+D de la OCDE y el Banco Mundial, y estadísticas comerciales basadas en códigos SA de estilo de la Organización Mundial de Aduanas publicadas por las agencias aduaneras para las categorías de instrumentos relevantes.
Para convertir esas señales en insumos del modelo, también utilizamos informes anuales de empresas, presentaciones para inversionistas y catálogos de productos para comprender las configuraciones típicas (refrigeradas frente a no refrigeradas, de sobremesa frente a de suelo) y los patrones de reemplazo. Las bases de datos de patentes y los artículos revisados por pares se utilizaron como verificaciones adicionales sobre la dirección tecnológica, incluidos mayor rendimiento, diseños compatibles con automatización y tendencias de compatibilidad de rotores. Se utilizó de forma selectiva una suscripción de pago para datos financieros de empresas y otra para datos comerciales a nivel de envío como verificaciones cruzadas, no como base única. Estas fuentes documentales no son exhaustivas, y se utilizaron múltiples otras referencias públicas para recopilar, validar y aclarar el conjunto de datos final.
Entrevistas y encuestas primarias
La investigación primaria se centró en validar las franjas de precios, los detonantes de compra y cómo la demanda se relaciona con los volúmenes de diagnóstico y la actividad de los laboratorios biofarmacéuticos. Hablamos con fabricantes, distribuidores, gerentes de laboratorio, equipos de adquisiciones y socios de servicio en las principales regiones, de modo que los supuestos sobre utilización, reemplazo y tasas de adopción de accesorios pudieran verificarse y ajustarse utilizando experiencia directa de adquisiciones y servicio.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 31% | Directivos ejecutivos (CXO): 19% | Asia-Pacífico: 49% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 28% | EMEA: 30% |
| Actores más pequeños: 20% | Gerentes: 53% | América: 21% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo que reconstruye la demanda a partir de la base activa de laboratorios y su intensidad de pruebas e investigación, para luego convertirla en necesidades esperadas de unidades y precios de venta promedio por clase de equipo. El modelo utiliza insumos como la base instalada de laboratorios clínicos y de investigación, los volúmenes de pruebas diagnósticas, la dirección del gasto en I+D biofarmacéutico y académico, la proporción de flujos de trabajo que requieren separación refrigerada, y los ciclos habituales de reemplazo y actualización.
Después del primer corte, se utilizan verificaciones selectivas de abajo hacia arriba para mantener los totales realistas, incluida la retroalimentación muestreada de canales sobre los movimientos anuales de unidades y una verificación de coherencia de precio por volumen según los principales tipos de equipos y regiones clave. Cuando existen vacíos de datos a nivel de país, aplicamos indicadores proxy (número de laboratorios e intensidad de gasto) y luego reverificamos las unidades implícitas por laboratorio con la retroalimentación de las entrevistas para poder corregir valores atípicos.
Para el pronóstico, se utiliza el análisis de escenarios de modo que el crecimiento se ancle a un conjunto limitado de factores que los expertos citaron de manera consistente, incluidos el rendimiento diagnóstico, la adopción de automatización en laboratorios y las necesidades de escalamiento de bioprocesos. La trayectoria final se ajusta según el movimiento esperado del precio de venta promedio derivado de las mejoras de funciones y los diseños refrigerados de eficiencia energética, validando esos cambios mediante conversaciones primarias sobre precios.
Validación de datos y ciclo de actualización
La validación se realiza en capas para que las cifras finales permanezcan vinculadas a señales observables. Comparamos el resultado del modelo con puntos de control independientes, como las tendencias comerciales de las categorías relevantes de instrumentos de laboratorio, los patrones de gasto de capital reportados por los laboratorios y la demanda implícita de unidades por laboratorio, y revisamos cualquier variación importante antes de la aprobación final.
Se realiza una segunda revisión por parte de un analista para volver a verificar las definiciones, los cálculos y la lógica detrás de supuestos clave como la tasa de adopción de accesorios y el momento del reemplazo. El informe se actualiza anualmente, y si un evento significativo afecta la demanda o los precios, realizamos una actualización intermedia y volvemos a contactar a expertos seleccionados. Antes de la entrega, se completa un nuevo rastreo para que los clientes reciban la visión más actualizada basada en las publicaciones públicas más recientes.
Comparación de la estimación de Mordor Intelligence del mercado de centrífugas de laboratorio con otras estimaciones publicadas
Los tamaños de mercado publicados para centrífugas de laboratorio a menudo difieren porque el límite del alcance puede variar, y porque el tratamiento de precios y accesorios no es coherente entre los estudios. El momento temporal también contribuye, incluido el año base, el momento de conversión de divisas utilizado y la rapidez con que cada editor actualiza sus supuestos tras cambios en la demanda.
Señales de verificación cruzada, como el movimiento comercial en categorías relevantes de instrumentos de laboratorio, las unidades implícitas por laboratorio derivadas de la retroalimentación de entrevistas, y las franjas de precio de venta promedio observadas para sistemas de sobremesa y de suelo, anclan a Mordor Intelligence a un conjunto definido de demanda de uso en laboratorio que incluye rotores, tubos y cubetas esenciales, pero excluye las centrífugas de proceso industrial. Cuando otra estimación mezcla clases de equipos adyacentes, o utiliza un año base y una ventana de crecimiento diferentes, la cifra final puede cambiar aunque la necesidad subyacente de separación de muestras sea similar.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,81 mil millones USD (2026) | |
| Consultora Global A | 1,82 mil millones USD (2024) | Utiliza un año base y una ventana de pronóstico diferentes, y el lenguaje de alcance sugiere una inclusión más amplia de equipos y accesorios, lo que puede modificar los supuestos de precio de venta promedio y tasa de adopción frente a un límite estricto de accesorios esenciales. |
| Editorial Sectorial B | 1,70 mil millones USD (2024) | Representa una instantánea de un año anterior con supuestos de adopción y precios diferentes, y puede aplicar una penetración de unidades por laboratorio más conservadora para sistemas refrigerados y de mayor velocidad, lo que reduce el valor inicial. |
En conjunto, la dispersión se explica principalmente por el momento temporal y lo que se contabiliza en torno al sistema de centrífuga central. Al vincular los totales con señales observables de actividad en laboratorio y poner a prueba los volúmenes y precios implícitos mediante entrevistas, mantenemos una línea de visión práctica desde los supuestos hasta el tamaño de mercado final.


Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de centrífugas de laboratorio?
El mercado está valorado en 1.810 millones de USD en 2026 y se prevé que alcance los 2.390 millones de USD en 2031.
¿Qué región crece más rápido en el mercado de centrífugas de laboratorio?
Asia-Pacífico registra la CAGR más alta, del 7,68%, hasta 2031, gracias a las inversiones en salud a gran escala en China e India.
¿Por qué los accesorios crecen más rápido que los equipos?
Los tubos, rotores y sellos son consumibles que necesitan reemplazo regular, lo que impulsa los accesorios a una CAGR del 7,04%, mientras que las flotas de equipos duran muchos años.
¿Cómo influye la automatización en las compras de centrífugas?
Los sistemas totalmente automatizados se expanden a una CAGR del 7,18% a medida que los laboratorios abordan la escasez de personal y exigen resultados reproducibles con un mínimo de manipulación manual.
¿Qué segmento de aplicación ofrece la mejor oportunidad de crecimiento?
La celómica lidera con una CAGR del 7,29%, impulsada por el análisis unicelular y los flujos de trabajo de terapia celular que requieren una centrifugación suave pero precisa.
Última actualización de la página el:



