
Tamanho e Participação do Mercado Global de Centrífugas de Laboratório
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
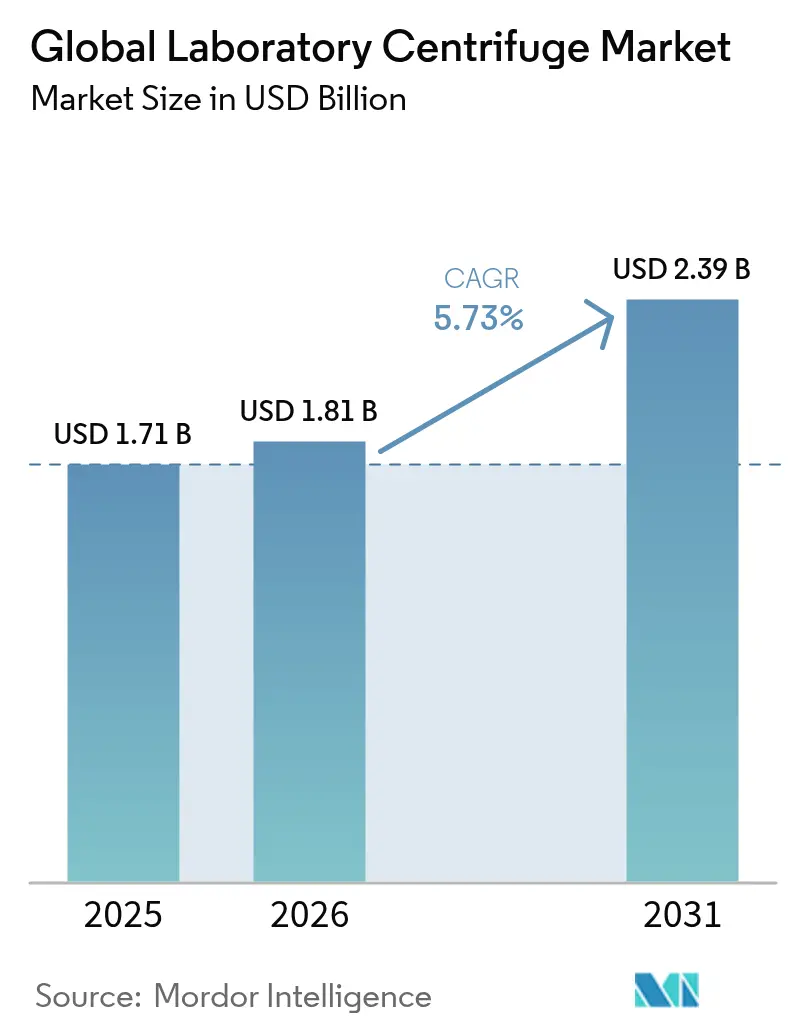
| Tamanho do Mercado (2026) | 1.81 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.39 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.73 % |
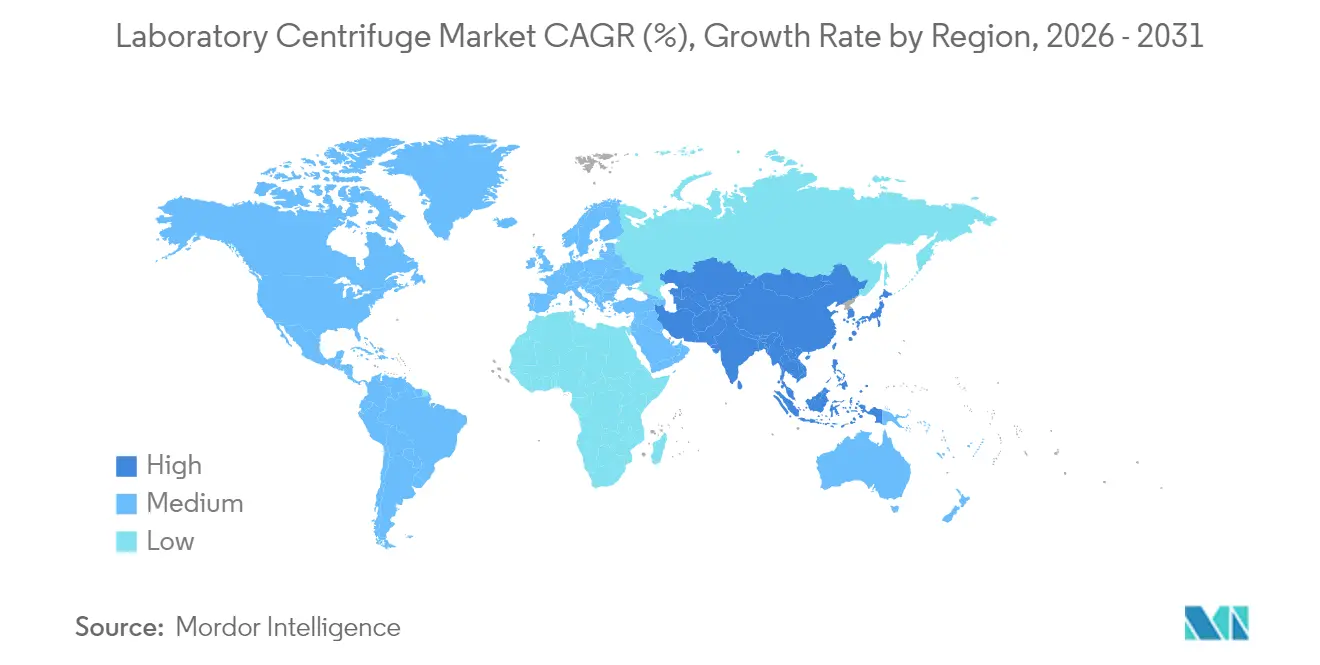
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
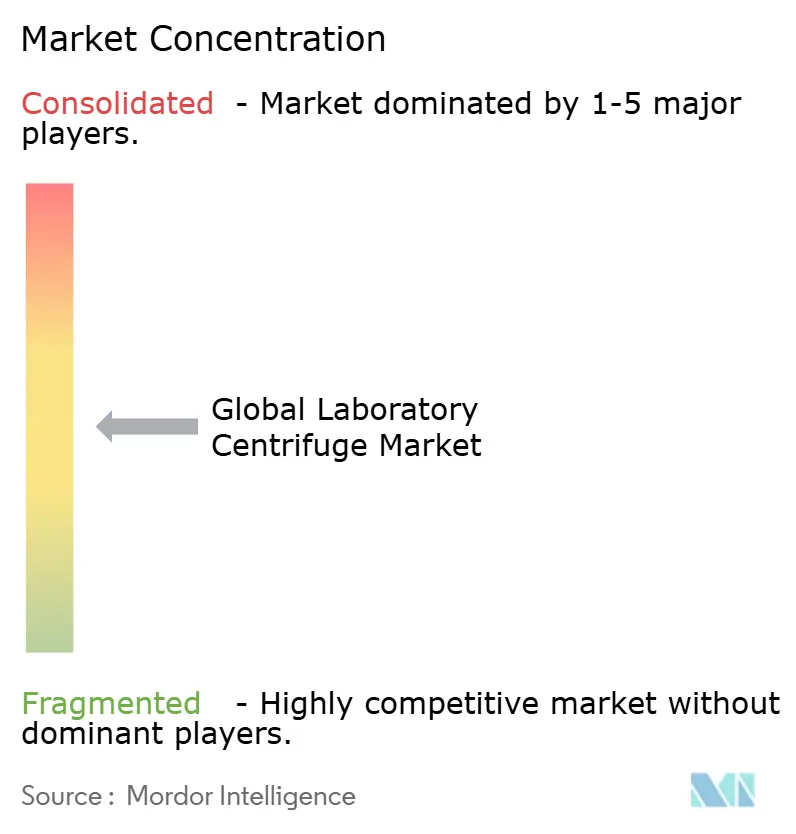
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Global de Centrífugas de Laboratório pela Mordor Intelligence
O tamanho do mercado de centrífugas de laboratório foi avaliado em USD 1,71 bilhão em 2025 e estima-se que cresça de USD 1,81 bilhão em 2026 para atingir USD 2,39 bilhões até 2031, a uma CAGR de 5,73% durante o período de previsão (2026-2031). A forte procura proveniente da produção de terapia celular e génica, a recuperação da atividade de bioprocessamento e o impulso para automatizar os fluxos de trabalho de diagnóstico sustentam esta expansão. Os players ampliam a capacidade de purificação de vetores virais e integram robótica para reduzir os pontos de contacto manuais, enquanto os mandatos de sustentabilidade impulsionam a adoção de sistemas refrigerados energeticamente eficientes. A América do Norte detém a maior base de receitas, embora a Ásia-Pacífico registe os ganhos mais rápidos à medida que a China e a Índia canalizam políticas públicas e capital para a produção doméstica de dispositivos médicos. Estes fatores reforçam em conjunto a relevância estratégica do mercado de centrífugas de laboratório na medicina de precisão, na investigação académica e nas redes de análise descentralizadas.
Principais Conclusões do Relatório
- Por tipo de produto, os equipamentos representaram 76,12% da participação na receita do mercado de centrífugas de laboratório em 2025; os acessórios deverão registar uma CAGR de 7,04% até 2031.
- Por tipo de modelo, os sistemas de bancada lideraram com uma participação de 61,30% em 2025, enquanto as unidades de piso deverão crescer a uma CAGR de 6,49% até 2031.
- Por utilização prevista, as aplicações clínicas representaram 52,25% da participação no mercado de centrífugas de laboratório em 2025, enquanto a investigação pré-clínica deverá expandir-se a uma CAGR de 6,28%.
- Por aplicação, o diagnóstico deteve 36,90% das receitas em 2025; a celômica deverá registar a CAGR mais elevada de 7,29% até 2031.
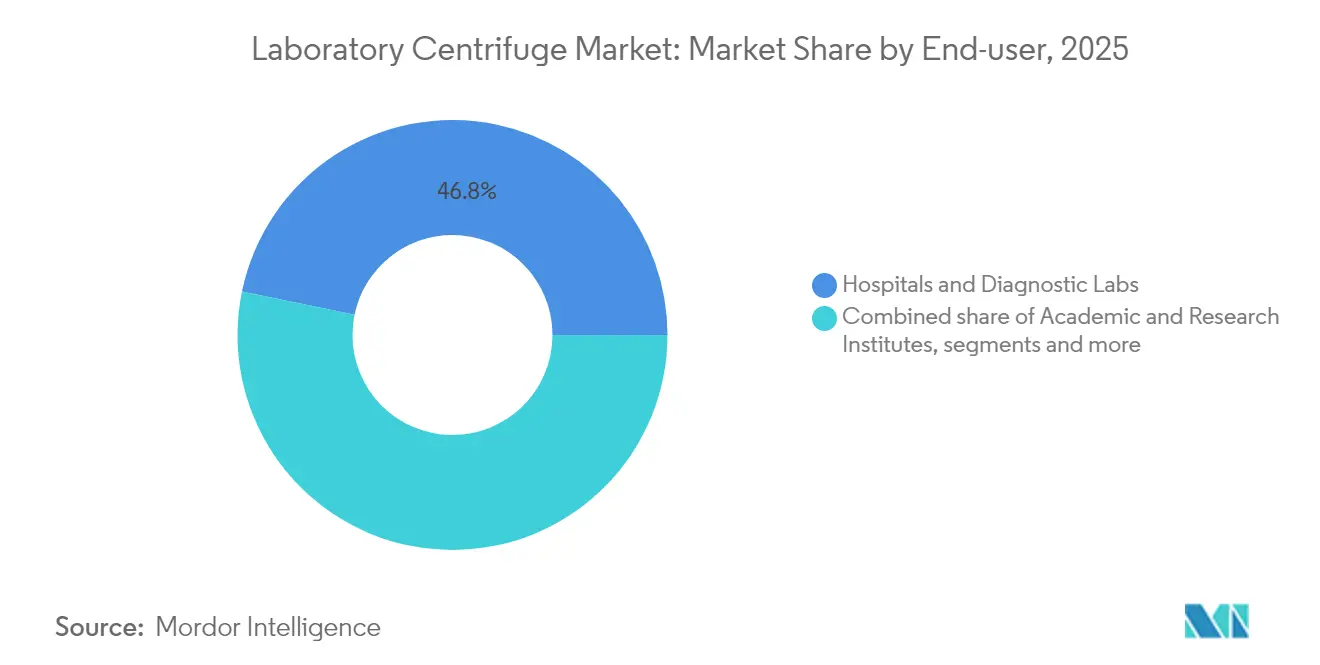
- Por utilizador final, hospitais e laboratórios de diagnóstico captaram 46,75% das receitas de 2025, mas as empresas de biotecnologia e farmacêuticas estão posicionadas para uma CAGR de 6,8%.
- Por geografia, a América do Norte liderou com uma participação de 36,10% em 2025, enquanto a Ásia-Pacífico deverá acelerar a uma CAGR de 7,68%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alta prevalência de doenças crónicas e infeciosas | +1.2% | Global; maior concentração nas populações envelhecidas da América do Norte e da Europa | Médio prazo (2-4 anos) |
| Aumento dos gastos em I&D em biopharma e ciências da vida | +1.5% | América do Norte e Europa como núcleo; em expansão para a APAC | Longo prazo (≥ 4 anos) |
| Avanços tecnológicos em sistemas de alto rendimento e refrigerados | +0.9% | Global; adoção antecipada nos mercados desenvolvidos | Curto prazo (≤ 2 anos) |
| Expansão de laboratórios de diagnóstico descentralizados/próximos do paciente | +0.8% | APAC como núcleo; expansão para MEA e América Latina | Médio prazo (2-4 anos) |
| Procura de vetores virais para produção de terapia celular e génica | +1.1% | América do Norte e UE; em expansão para os centros de produção da APAC | Longo prazo (≥ 4 anos) |
| Fluxos de receitas de reacondicionamento de rotores e economia circular | +0.4% | Global; ênfase nos mercados emergentes conscientes dos custos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alta Prevalência de Doenças Crónicas e Infeciosas
Os laboratórios de diagnóstico dependem da centrifugação para separar o plasma e isolar patogénicos para biomarcadores que orientam o tratamento da diabetes, doenças cardiovasculares e cancro. Os designs de cubas de segurança cumprem agora os protocolos de tuberculose da OMS que exigem operação selada para reduzir o risco de aerossóis. O envelhecimento das populações nos Estados Unidos e na Europa Ocidental mantém elevados os volumes de amostras, enquanto novos surtos infeciosos levam os sistemas de saúde a instalar centrífugas portáteis nas clínicas de primeira linha. Estas condições mantêm coletivamente a procura de base em todo o mercado de centrífugas de laboratório.
Aumento dos Gastos em I&D em Biopharma e Ciências da Vida
Os programas de descoberta de fármacos adotam fluxos de trabalho de separação avançados para purificação de proteínas, isolamento de vesículas extracelulares e produção de vetores virais. O sistema EVics demonstra como a filtração tangencial em fluxo em tandem supera os estrangulamentos das ultracentrífugas convencionais, processando até 1 L enquanto preserva a integridade das biomoléculas. As organizações de investigação contratual equipam novas plataformas automatizadas para acompanhar os projetos dos patrocinadores, expandindo ainda mais o mercado de centrífugas de laboratório.
Avanços Tecnológicos em Sistemas de Alto Rendimento e Refrigerados
Os fabricantes priorizam a eficiência energética, a durabilidade dos rotores e a redução do tempo de funcionamento. O OptiMATE Gradient Maker da Beckman Coulter reduz os ciclos de purificação em 75% para fluxos de trabalho de vetores virais. Os rotores de fibra de carbono reduzem o peso da carga e diminuem o consumo de energia, cumprindo as métricas de sustentabilidade institucionais. A refrigeração programável protege as amostras termolábeis e liga-se aos sistemas de informação laboratorial, integrando as centrífugas modernas em ecossistemas de automação mais amplos.
Procura de Vetores Virais para Produção de Terapia Celular e Génica
O sistema CTS Rotea de fluxo contracorrente da Thermo Fisher recupera mais de 95% das células-alvo em volumes até 20 L, sublinhando como a centrifugação de fluxo contínuo resolve as necessidades de vetores à escala comercial. Os designs de uso único eliminam a contaminação cruzada entre lotes, reduzindo os custos de validação da limpeza em ambientes GMP. Com mais de 2.000 ensaios de terapia celular e génica atualmente em curso, a purificação de vetores virais continua a ser um pilar de crescimento do mercado de centrífugas de laboratório.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Elevado custo de capital inicial dos sistemas avançados | -0.7% | Global; maior impacto nos mercados emergentes | Curto prazo (≤ 2 anos) |
| Longa vida útil dos equipamentos a abrandar as vendas de substituição | -0.5% | Mercados desenvolvidos com infraestrutura laboratorial estabelecida | Longo prazo (≥ 4 anos) |
| Crescimento dos serviços de centrifugação terceirizados | -0.3% | América do Norte e Europa; em expansão para a APAC | Médio prazo (2-4 anos) |
| Regulamentos mais rigorosos de biossegurança e emissões de ruído | -0.4% | Global; aplicação mais rigorosa nos mercados desenvolvidos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Elevado Custo de Capital Inicial dos Sistemas Avançados
As ultracentrífugas totalmente equipadas excedem frequentemente USD 100.000, restringindo a adoção por laboratórios de pequena dimensão. Um canal global de equipamento secundário de USD 2 bilhões fornece agora unidades recondicionadas com garantias do fornecedor, oferecendo pontos de entrada acessíveis. Os planos de locação e aluguer permitem ainda distribuir as despesas ao longo do tempo, embora as restrições orçamentais persistam, especialmente na América Latina e em partes do Sudeste Asiático.
Regulamentos Mais Rigorosos de Biossegurança e Emissões de Ruído
Os Estados Unidos impuseram controlos de exportação sobre determinadas centrífugas em janeiro de 2025, refletindo preocupações de dupla utilização.[1]Bureau of Industry and Security, "Controlos sobre Determinados Equipamentos de Laboratório e Tecnologia Relacionada para Abordar as Preocupações de Dupla Utilização sobre Biotecnologia," federalregister.gov As diretrizes da OSHA e dos CDC especificam copos de contenção e limites de pressão sonora que elevam os custos de conformidade. Os fornecedores adicionam agora travas automáticas de tampa, vedações herméticas a aerossóis e isolamento acústico, mas as especificações de segurança mais elevadas aumentam os preços de tabela e prolongam os ciclos de aquisição.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
A Dominância dos Equipamentos Impulsiona a Inovação em AcessóriosOs equipamentos representaram 76,12% das receitas de 2025, confirmando o foco primário dos utilizadores na aquisição de plataformas no mercado de centrífugas de laboratório. As ultracentrífugas atingem velocidades acima de 100.000 rpm, suportando a separação de proteínas e vírus para investigação de biológicos. As microcentrífugas continuam a ser elementos essenciais dos ensaios de rotina, enquanto as unidades multiusos atendem a instituições que necessitam de flexibilidade de rotores. O tamanho do mercado de centrífugas de laboratório para acessórios é menor, mas exibe um dinamismo mais rápido à medida que os laboratórios substituem tubos, frascos e vedações de rotores após ciclos de esterilização repetidos. Os rotores de fibra de carbono, mais leves mas resistentes à corrosão, entram agora em contratos de serviço que garantem o equilíbrio de carga e a inspeção de fadiga.
O segmento de acessórios cresce a uma CAGR de 7,04% porque os consumíveis são substituídos com mais frequência do que o hardware. Os formatos de ângulo fixo e balde oscilante representam a maior parte da procura do mercado de reposição, apoiados por programas de fornecedores que agrupam atualizações de rotores com serviços de calibração. À medida que os rastreios de alto rendimento se expandem, os laboratórios asseguram lotes a granel de tubos de uso único para evitar a contaminação cruzada. Os fabricantes contam assim com vendas recorrentes que complementam as margens iniciais de hardware, reforçando a resiliência do mercado de centrífugas de laboratório.


Por Tipo de Modelo:
Os Sistemas de Bancada Equilibram Desempenho e Eficiência de EspaçoAs unidades de bancada detiveram 61,30% das receitas em 2025, favorecidas pelos protocolos diários de diagnóstico e académicos que lidam com volumes inferiores a 500 mL. A sua dimensão compacta adapta-se às bancadas com espaço limitado, e as recentes atualizações de firmware adicionam controlos por ecrã tátil e registos de manutenção com código QR. Em contrapartida, os modelos de piso realizam uma CAGR de 6,49% ao acomodar sacos e frascos necessários para as colheitas de bioprocessos a montante. As rampas programáveis e os amortecedores de vibração cumprem as regras de validação GMP, o que aumenta o seu apelo para os fabricantes contratuais.
O mercado de centrífugas de laboratório beneficia à medida que as instituições implementam frotas mistas: bancadas para testes urgentes, unidades de piso para purificação em lote. A integração com braços robóticos permite o carregamento não tripulado, transformando os sistemas de piso tradicionais em células de trabalho automatizadas. Os fornecedores oferecem agora planos de serviço híbridos que monitorizam remotamente os ciclos do rotor em ambas as linhas de modelos, minimizando o tempo de inatividade enquanto mantêm a familiaridade do operador.
Por Utilização Prevista:
As Aplicações Clínicas Impulsionam o Volume Enquanto a Investigação Acelera a InovaçãoOs laboratórios clínicos geraram 52,25% das receitas em 2025, destacando o papel insubstituível da centrifugação nos fluxos de trabalho de bioquímica sanguínea, coagulação e urinálise. Os hospitais valorizam designs resistentes, bloqueios de segurança redundantes e cobertura de serviço global. Em contrapartida, a CAGR de 6,28% do segmento de investigação pré-clínica mostra como as startups de biotecnologia e a academia procuram intervalos de força g mais elevados e gradientes programáveis para explorar novos biomarcadores.
Estas necessidades divergentes levam os fornecedores a manter linhas de produtos duplas. Os modelos de investigação adicionam exportação de dados e mapeamento de temperatura, enquanto as versões clínicas enfatizam a repetibilidade do ciclo sob acreditação rigorosa. Ambos os segmentos sustentam o mercado mais amplo de centrífugas de laboratório ao comprometer-se com contratos recorrentes de inspeção de rotores que protegem o estado de acreditação.
Por Aplicação:
A Liderança em Diagnóstico Enfrenta o Desafio da CelômicaO diagnóstico deteve 36,90% das receitas de 2025, consolidando o seu estatuto como pedra angular do mercado de centrífugas de laboratório. Os protocolos típicos incluem a separação de plasma para painéis metabólicos e a sedimentação de patogénicos para PCR. A celômica cresce agora a uma CAGR de 7,29% porque os passos dos fluxos de trabalho de análise de células únicas e CAR-T necessitam de perfis de rotação suaves mas precisos.
Os grupos de proteómica e genómica modernizam as ultracentrífugas para enriquecer organelos e ácidos nucleicos antes da espetrometria de massa ou do sequenciamento. Entretanto, os laboratórios de microbiologia dependem de designs de cubas seladas para evitar a exposição a aerossóis. Cada nível de aplicação alarga a base utilizável para calibração e equilíbrio de rotores, assegurando a expansão consistente do mercado de centrífugas de laboratório.
Por Utilizador Final:
Os Hospitais Lideram Enquanto a Biotecnologia AceleraOs hospitais e laboratórios de diagnóstico detiveram 46,75% das receitas em 2025, refletindo a frequente rotatividade de amostras e os ciclos de aquisição orientados pela conformidade. Valorizam garantias que cobrem chamadas ao fim de semana e stocks garantidos de peças sobressalentes. As empresas de biotecnologia e farmacêuticas crescem 6,8% de CAGR à medida que os pipelines de terapia génica escalam, exigindo centrífugas de sistema fechado e de uso único.
Os consórcios académicos investem em instalações centrais partilhadas, permitindo que laboratórios mais pequenos acedam à ultracentrifugação sem propriedade total, o que alarga o alcance do mercado de centrífugas de laboratório. As organizações de investigação contratual adquirem modelos prontos para robótica para acelerar as campanhas de rastreio de clientes, criando um animado canal de aluguer secundário para unidades de meia-vida.
Por Nível de Automação:
Os Sistemas Manuais Persistem Apesar do Impulso da AutomaçãoOs designs manuais e convencionais constituíram 39,70% das receitas de 2025, já que muitas clínicas ainda confiam na rotação com carregamento manual para as rotinas de CBC. Estes dispositivos oferecem botões intuitivos, sensores mínimos e baixos custos de manutenção que se adequam a locais com restrições orçamentais. Os sistemas totalmente automatizados, no entanto, crescem a uma CAGR de 7,18% à medida que a robótica aborda a escassez de pessoal e os objetivos de reprodutibilidade.
A ABB e a Mettler-Toledo integram braços de pegar e colocar que alimentam os racks diretamente para as câmaras refrigeradas. Os fornecedores também ligam os dados do ciclo da centrífuga aos sistemas de gestão de informação laboratorial, suportando trilhos de auditoria eletrónicos vitais para o GMP. A sobreposição de manutenção preditiva baseada em IA impulsiona o mercado de centrífugas de laboratório em direção a modelos de receita orientados para serviços.
Análise Geográfica
Mercado de Centrífugas Laboratoriais da América do Norte
A América do Norte reteve 36,10% da receita de 2025, ancorada pelo denso cluster de sedes farmacêuticas dos Estados Unidos, pelas bolsas dos Institutos Nacionais de Saúde e por uma robusta base de fabricação contratada. O Canadá complementa com laboratórios de saúde pública e um ecossistema crescente de biológicos, enquanto o México se beneficia da relocalização da montagem de dispositivos médicos. Os incentivos federais para a fabricação avançada estimulam ainda mais os pedidos de centrífugas com certificação GMP que abastecem as plantas locais de terapia celular. Os laboratórios também respondem às diretrizes de segurança da OSHA e do CDC, impulsionando atualizações para tampas herméticas a aerossóis e amortecimento acústico, o que sustenta o mercado de centrífugas laboratoriais.
Mercado de Centrífugas Laboratoriais da Ásia-Pacífico
A Ásia-Pacífico registra o CAGR mais rápido, de 7,68%. O setor de equipamentos médicos da China atingiu 179 bilhões de USD em 2024, com 138.000 patentes de dispositivos, e a política estatal favorece o fornecimento doméstico. A Política Nacional de Dispositivos Médicos da Índia tem como meta um faturamento de 50 bilhões de USD até 2030 e simplifica os caminhos regulatórios, incentivando empresas multinacionais e locais a investir em linhas de montagem de centrífugas. Japão, Coreia do Sul e Austrália expandem redes de ensaios clínicos que demandam centrifugação de alto rendimento, reforçando o mercado de centrífugas laboratoriais em toda a região.
Mercado de Centrífugas Laboratoriais da Europa
A Europa apresenta crescimento estável, impulsionado pelos fabricantes de dispositivos orientados à exportação da Alemanha, pelos clusters de biotecnologia do Reino Unido e pelos programas de modernização hospitalar da França. As diretivas da UE sobre ecodesign e regulamentação de dispositivos médicos incentivam a adoção de rotores energeticamente eficientes e registros abrangentes de validação. Hospitais com foco em sustentabilidade preferem modelos com consumo de energia 70% menor, alinhando as aquisições às políticas públicas de compras verdes. Em conjunto, essas iniciativas mantêm a demanda europeia consistente, ao mesmo tempo que abrem nichos para serviços de recondicionamento baseados na economia circular que prolongam o ciclo de vida das frotas de centrífugas.

Panorama regulatório
As centrífugas de laboratório comercializadas para uso clínico ou laboratorial geral estão sujeitas a estruturas estabelecidas de conformidade de segurança e qualidade, sendo que a classificação determina a carga regulatória pré-mercado. Nos Estados Unidos, as centrífugas de uso clínico ou diagnóstico são geralmente tratadas como dispositivos de Classe I sob a regulamentação FDA 21 CFR 862.2050 e, em geral, estão isentas da notificação pré-mercado 510(k). As diretrizes da OSHA e do CDC continuam a influenciar as especificações de aquisição para copos de contenção, operação hermética a aerossóis e controles de ruído em ambientes de laboratório de rotina.
Na Europa, o caminho aplicável depende da rotulagem de uso pretendido. As centrífugas de laboratório de uso geral geralmente estão fora do escopo do IVDR, a menos que sejam promovidas para uma finalidade diagnóstica in vitro específica, enquanto as exigências do MDR afetam a documentação técnica e a gestão de risco de equipamentos laboratoriais elétricos. Em junho de 2026, a Comissão Europeia atualizou as normas harmonizadas sob o MDR e o IVDR por meio das Decisões de Execução da Comissão (UE) 2026/1231 e (UE) 2026/1313 (incluindo a EN ISO 10993-1:2025), reforçando a disciplina documental para fabricantes que vendem para ambientes clínicos regulamentados. A política comercial também passou a integrar o planejamento de conformidade, com os controles de exportação da BIS dos EUA introduzidos em janeiro de 2025 para determinadas centrífugas, refletindo considerações de uso duplo e adicionando obrigações de triagem e distribuição para fornecedores globais.
Análise da cadeia de valor
A cadeia de valor das centrífugas de laboratório começa com insumos de precisão, incluindo motores CC sem escova, eletrônica de controle, subsistemas de refrigeração e materiais de rotor, como ligas de alumínio e compósitos de fibra de carbono. Em seguida, passa pela validação de projeto, fabricação e montagem, e documentação do sistema de qualidade que sustenta a comercialização em vários mercados. As OEMs geralmente combinam a construção dos instrumentos com a demanda recorrente do mercado de reposição por rotores, cestos, tubos, vedações e serviços de calibração, com registros digitais de manutenção e rastreamento de vida útil dos rotores cada vez mais usados para atender às expectativas de acreditação e auditoria de BPF.
A distribuição é feita por meio de vendas diretas a grandes hospitais, redes de diagnóstico e fabricantes biofarmacêuticos, além de revendedores autorizados e parceiros de serviço que gerenciam a qualificação de instalação, manutenção preventiva e logística de peças. Os prazos de entrega e a disponibilidade são sensíveis ao fornecimento de componentes especializados (notadamente motores e ligas de rotor personalizadas) e a ciclos de conformidade que podem estender o tempo de lançamento no mercado entre jurisdições. Os fabricantes respondem diversificando a geografia dos fornecedores e mantendo estoques estratégicos de componentes críticos. As disrupções comerciais e logísticas, incluindo choques de custo impulsionados por tarifas nos Estados Unidos, aumentaram a importância de hubs de serviço regionais e suporte local para usuários clínicos e de bioprocessamento com necessidade crítica de disponibilidade. Em abril de 2026, o CLC adotou a revisão técnica prEN IEC 61010-2-020:2024, aprimorando as expectativas em relação à contenção, testes de segurança e documentação para centrífugas de laboratório elétricas.
Panorama Competitivo
A consolidação do mercado mantém-se moderada à medida que as empresas líderes buscam escala na purificação de bioprocessos. A Thermo Fisher Scientific irá adquirir a unidade de Purificação e Filtração da Solventum por USD 4,1 bilhões, esperando sinergias operacionais de USD 125 milhões até ao quinto ano.[3]Thermo Fisher Scientific, "Thermo Fisher Scientific to Acquire Solventum's Purification and Filtration Business," ir.thermofisher.com Esta transação alarga a oferta de balcão único da Thermo Fisher, desde a colheita celular até à filtração a jusante, reforçando o seu domínio no mercado de centrífugas de laboratório. A Beckman Coulter, a Eppendorf e a divisão Cytiva da Danaher defendem a sua participação através de atualizações incrementais de rotores e dashboards de serviço conectados à nuvem.
As parcerias de automação reformulam o posicionamento competitivo. A BD associou-se à Biosero para interligar filas de citómetros de fluxo com sequências robóticas de carregamento e descarregamento, demonstrando o apelo dos fluxos de trabalho integrados em detrimento dos instrumentos autónomos. A colaboração da ABB com a Mettler-Toledo em células de laboratório flexíveis coloca a robótica industrial dentro dos laboratórios académicos, pressionando os fabricantes tradicionais de centrífugas a fornecer tampas e portadores de placas compatíveis com robôs. Os novos participantes concentram-se em dispositivos portáteis e movidos a bateria para diagnóstico de campo, servindo missões humanitárias e clínicas veterinárias.
A diferenciação depende da cobertura pós-venda, da documentação de conformidade e das funcionalidades de sustentabilidade. Os fornecedores promovem programas de troca de rotores, registos de manutenção rastreáveis e atualizações de software que desbloqueiam novos perfis de aceleração sem substituição de hardware. Estas capacidades moldam os critérios de aquisição para contas de alto valor, assegurando que a profundidade do serviço, e não apenas a amplitude do catálogo, orienta a participação no mercado de centrífugas de laboratório.
Líderes Globais do Setor de Centrífugas de Laboratório
Thermo Fisher Scientific Inc
Andreas Hettich GmbH & Co. KG
HERMLE Labortechnik GmbH
Danaher Corporation (Beckman Coulter, Inc.)
Qiagen NV
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Global de Centrífugas Laboratoriais
- Thermo Fisher Scientific
- Danaher Corp. (Beckman Coulter)
- Eppendorf
- Andreas Hettich
- Sigma Laborzentrifugen
- HERMLE Labortechnik
- Kubota Corp.
- NuAire Inc.
- Sartorius
- QIAGEN
- Labnics Equipment
- Esco Life Sciences
- KeraJet / Khera Instruments (Pvt Ltd)
- BT Lab Systems
- LabMedica (Scheuermann)
- Centrisys/CNP LLC
- Alfa Laval AB
- Becton, Dickinson & Co. (BD)

Oportunidades de mercado e perspectivas futuras
O redesenho orientado pela sustentabilidade está abrindo espaço em branco em sistemas refrigerados e de alta velocidade, onde a pressão regulatória se sobrepõe aos roteiros de produtos. A Comissão Europeia emitiu o Regulamento de Execução (UE) 2024/2729, criando uma janela de isenção de 1º de janeiro de 2025 a 31 de dezembro de 2028 para a colocação no mercado de centrífugas de laboratório contendo gases fluorados de efeito estufa com GWP igual ou superior a 150. A EPA dos EUA também finalizou alterações que estendem o prazo de conformidade para a fabricação ou importação de determinadas centrífugas e agitadores de laboratório refrigerados com limites elevados de GWP para 1º de janeiro de 2028. Juntas, essas atualizações levam os fornecedores a acelerar plataformas de refrigerantes naturais e a fortalecer programas de retrofit, serviço e substituição que ajudam os laboratórios a atender aos requisitos de sustentabilidade de aquisição, preservando o desempenho de controle de temperatura.
A centrifugação preparada para automação é outra área de oportunidade, à medida que os laboratórios de diagnóstico e biofarmacêuticos padronizam robótica, trilhas de auditoria e conectividade em todos os fluxos de trabalho. A expansão da infraestrutura comercial local na Ásia apoia essa mudança, incluindo a Tecan estabelecendo operações de vendas diretas e serviços especializados de automação de laboratório na Índia em maio de 2026, o que eleva o padrão de instalação, integração e serviço em campo em torno de células de trabalho automatizadas complexas. A atividade de padronização também está reforçando a base de projeto e documentação para ofertas diferenciadas, e a adoção pelo CLC da revisão técnica prEN IEC 61010-2-020:2024 em abril de 2026 reforça as expectativas em relação à contenção, testes de segurança e documentação para centrífugas de laboratório elétricas. Isso favorece fornecedores capazes de agrupar pacotes de conformidade com kits de integração para LIMS e carregamento/descarregamento robótico.
Recent Industry Developments in Mercado Global de Centrífugas Laboratoriais
- Maio de 2026: a Tecan abriu operações de vendas diretas e serviços especializados de automação de laboratório na Índia, expandindo a capacidade local de instalação, integração e serviço em campo em torno de células de trabalho automatizadas. A medida aumenta o suporte regional para laboratórios de diagnóstico e biofarmacêuticos.
- Abril de 2025: a Beckman Coulter Life Sciences lançou o OptiMATE Gradient Maker, automatizando a preparação de gradientes de densidade e reduzindo o tempo de preparação de ultracentrífugas em 75%. O lançamento também reforça a demanda por acessórios integrados e ferramentas adjacentes à automação em torno de frotas de ultracentrífugas.
- Junho de 2024: a Beckman Coulter lançou o Biomek Echo One System, integrando manuseio acústico de líquidos para acelerar a preparação de bibliotecas de sequenciamento de próxima geração. A preparação mais rápida de amostras a montante aumenta a pressão de throughput sobre as etapas de separação a jusante, apoiando a demanda por centrífugas de bancada e consumíveis compatíveis em laboratórios de diagnóstico molecular e genômica.


Mercado Global de Centrífugas Laboratoriais Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Este mercado inclui receitas de centrífugas de laboratório usadas para separar amostras biológicas ou químicas em fluxos de trabalho de pesquisa, diagnóstico clínico e bioprocessamento, abrangendo tanto sistemas de bancada quanto de piso, além dos rotores, tubos e cestos essenciais vendidos com eles.
Exclusões de escopo: centrífugas industriais e de processo de grande capacidade usadas para separação em escala industrial em setores como mineração, tratamento de águas residuais e processamento de alimentos não são contabilizadas.
Visão geral da segmentação
- Por Tipo de Produto
- Equipamentos
- Microcentrífugas
- Ultracentrífugas
- Multiusos / Uso Geral
- Acessórios
- Tubos e Frascos
- Rotores (ângulo fixo, balde oscilante)
- Cubas / Placas / Consumíveis
- Equipamentos
- Por Tipo de Modelo
- Bancada
- Piso
- Por Utilização Prevista
- Clínica
- Pré-clínica / Investigação
- Uso Geral
- Por Aplicação
- Microbiologia
- Celômica
- Proteómica
- Genómica
- Diagnóstico
- Por Utilizador Final
- Hospitais e Laboratórios de Diagnóstico
- Institutos Académicos e de Investigação
- Empresas de Biotecnologia e Farmacêuticas
- Análise Contratual / CROs
- Por Nível de Automação
- Manual / Convencional
- Semi-automatizado
- Totalmente Automatizado / Robótico
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Resto da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Resto da Ásia-Pacífico
- Médio Oriente e África
- CCG
- África do Sul
- Resto do Médio Oriente e África
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para estabelecer limites claros, reunir uma lista de sinais de demanda e evitar misturar instrumentos de laboratório com equipamentos de separação industrial. Consultamos fontes públicas como bancos de dados e páginas de orientação do FDA dos EUA para testes e diagnósticos laboratoriais, publicações do CDC dos EUA que discutem volumes de testes e prontidão de laboratórios, indicadores de saúde e P&D da OCDE e do Banco Mundial, e estatísticas de comércio baseadas em códigos SH no estilo da Organização Mundial das Alfândegas, publicadas por agências alfandegárias para categorias de instrumentos relevantes.
Para converter esses sinais em dados de entrada do modelo, também utilizamos relatórios anuais de empresas, apresentações a investidores e catálogos de produtos para entender as configurações típicas (refrigeradas versus não refrigeradas, de bancada versus de piso) e os padrões de substituição. Bancos de dados de patentes e artigos revisados por pares foram usados como verificações cruzadas adicionais sobre a direção tecnológica, incluindo maior throughput, projetos favoráveis à automação e tendências de compatibilidade de rotores. Uma assinatura paga para dados financeiros de empresas e outra para dados comerciais em nível de embarque foram usadas seletivamente para verificações cruzadas, não como a única base. Essas fontes documentais não são exaustivas, e várias outras referências públicas foram usadas para coletar, validar e esclarecer o conjunto de dados final.
Entrevistas e pesquisas primárias
A pesquisa primária concentrou-se na validação de faixas de preço, gatilhos de compra e como a demanda acompanha os volumes de diagnóstico e a atividade dos laboratórios biofarmacêuticos. Conversamos com fabricantes, distribuidores, gerentes de laboratório, equipes de aquisição e parceiros de serviço nas principais regiões, para que as premissas sobre utilização, substituição e taxas de anexação de acessórios pudessem ser verificadas e ajustadas com base na experiência direta de aquisição e serviço.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 31% | CXOs: 19% | APAC: 49% |
| Nível médio: 49% | Líderes funcionais/de unidade: 28% | EMEA: 30% |
| Players menores: 20% | Gerentes: 53% | Américas: 21% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção de cima para baixo que reconstrói a demanda a partir da base ativa de laboratórios e de sua intensidade de testes e pesquisa, convertendo isso em necessidades unitárias esperadas e preços médios de venda por classe de equipamento. O modelo usa dados como a base instalada de laboratórios clínicos e de pesquisa, os volumes de testes diagnósticos, a direção dos gastos em P&D biofarmacêutico e acadêmico, a parcela dos fluxos de trabalho que exigem separação refrigerada e os ciclos típicos de substituição e atualização.
Após o primeiro corte, verificações seletivas de baixo para cima são usadas para manter os totais realistas, incluindo feedback de canal amostrado sobre movimentos unitários anuais e uma verificação de sanidade de preço x volume por principais tipos de equipamento e regiões-chave. Onde existem lacunas de dados em nível de país, aplicamos indicadores proxy (número de laboratórios e intensidade de gastos) e, em seguida, reverificamos as unidades implícitas por laboratório com feedback de entrevistas, para que os valores discrepantes possam ser corrigidos.
Para a previsão, a análise de cenários é usada para que o crescimento seja ancorado em um conjunto limitado de fatores consistentemente citados por especialistas, incluindo throughput diagnóstico, adoção de automação em laboratórios e necessidades de aumento de escala de bioprocessamento. A trajetória final é ajustada para o movimento esperado do ASP decorrente de atualizações de recursos e projetos refrigerados com eficiência energética, com essas mudanças validadas por meio de discussões primárias sobre precificação.
Validação de dados e ciclo de atualização
A validação é feita em camadas para que os números finais permaneçam vinculados a sinais observáveis. Comparamos a saída do modelo com pontos de verificação independentes, como tendências comerciais para categorias relevantes de instrumentos de laboratório, padrões relatados de capex de laboratórios e a demanda unitária implícita por laboratório, e analisamos qualquer variação grande antes da aprovação final.
Uma segunda revisão por analista é usada para reverificar definições, cálculos e a lógica por trás de premissas-chave, como a anexação de acessórios e o momento de substituição. O relatório é atualizado anualmente e, se um evento material afetar a demanda ou a precificação, realizamos uma atualização intermediária e recontatamos especialistas selecionados. Antes da entrega, é realizada uma nova verificação para que os clientes recebam a visão mais recente atualizada com base nas publicações públicas mais recentes.
Comparação da estimativa de mercado de centrífugas de laboratório da Mordor Intelligence com outras estimativas publicadas
Os tamanhos de mercado publicados para centrífugas de laboratório frequentemente diferem porque o limite de escopo pode variar, e porque o tratamento de preços e acessórios não é consistente entre os estudos. O momento também contribui, incluindo o ano-base, o momento de conversão de moeda usado e a rapidez com que cada publicador atualiza suas premissas após mudanças na demanda.
Sinais de verificação cruzada, como movimento comercial em categorias relevantes de instrumentos de laboratório, as unidades implícitas por laboratório a partir do feedback de entrevistas e as faixas de ASP observadas para sistemas de bancada e de piso, ancoram a Mordor Intelligence a um conjunto definido de demanda de uso laboratorial que inclui rotores, tubos e cestos essenciais, mas exclui centrífugas de processo industrial. Quando outra estimativa mistura classes de equipamentos adjacentes, ou usa um ano-base e janela de crescimento diferentes, o número final pode mudar, mesmo que a necessidade subjacente de separação de amostras seja semelhante.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 1,81 bilhão de USD (2026) | |
| Consultoria Global A | 1,82 bilhão de USD (2024) | Usa um ano-base e janela de previsão diferentes, e a linguagem de escopo sugere uma inclusão mais ampla de equipamentos e acessórios, o que pode alterar as premissas de ASP e de anexação em comparação com um limite estrito de acessórios essenciais. |
| Editora do Setor B | 1,70 bilhão de USD (2024) | Representa uma fotografia de um ano anterior com premissas diferentes de adoção e precificação, e pode aplicar uma penetração unitária por laboratório mais conservadora para sistemas refrigerados e de maior velocidade, reduzindo o valor inicial. |
Em conjunto, a dispersão é explicada principalmente pelo momento e pelo que é contabilizado em torno do sistema central da centrífuga. Ao vincular os totais a sinais observáveis de atividade laboratorial e testar sob pressão os volumes e preços implícitos com entrevistas, mantemos uma linha prática de visibilidade das premissas até o tamanho final do mercado.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de centrífugas de laboratório?
O mercado está avaliado em USD 1,81 bilhão em 2026 e prevê-se que atinja USD 2,39 bilhões até 2031.
Qual é a região que cresce mais rapidamente no mercado de centrífugas de laboratório?
A Ásia-Pacífico regista a CAGR mais elevada de 7,68% até 2031, graças aos investimentos em saúde em larga escala na China e na Índia.
Por que razão os acessórios crescem mais rapidamente do que os equipamentos?
Os tubos, rotores e vedações são consumíveis que necessitam de substituição regular, impulsionando os acessórios para uma CAGR de 7,04%, enquanto as frotas de equipamentos duram muitos anos.
Como é que a automação influencia as aquisições de centrífugas?
Os sistemas totalmente automatizados estão a expandir-se a uma CAGR de 7,18% à medida que os laboratórios abordam a escassez de pessoal e exigem resultados reproduzíveis com o mínimo de manuseamento manual.
Qual é o segmento de aplicação que oferece a melhor oportunidade de crescimento?
A celômica lidera com uma CAGR de 7,29%, impulsionada pela análise de células únicas e pelos fluxos de trabalho de terapia celular que requerem uma centrifugação suave mas precisa.
Página atualizada pela última vez em:



