
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
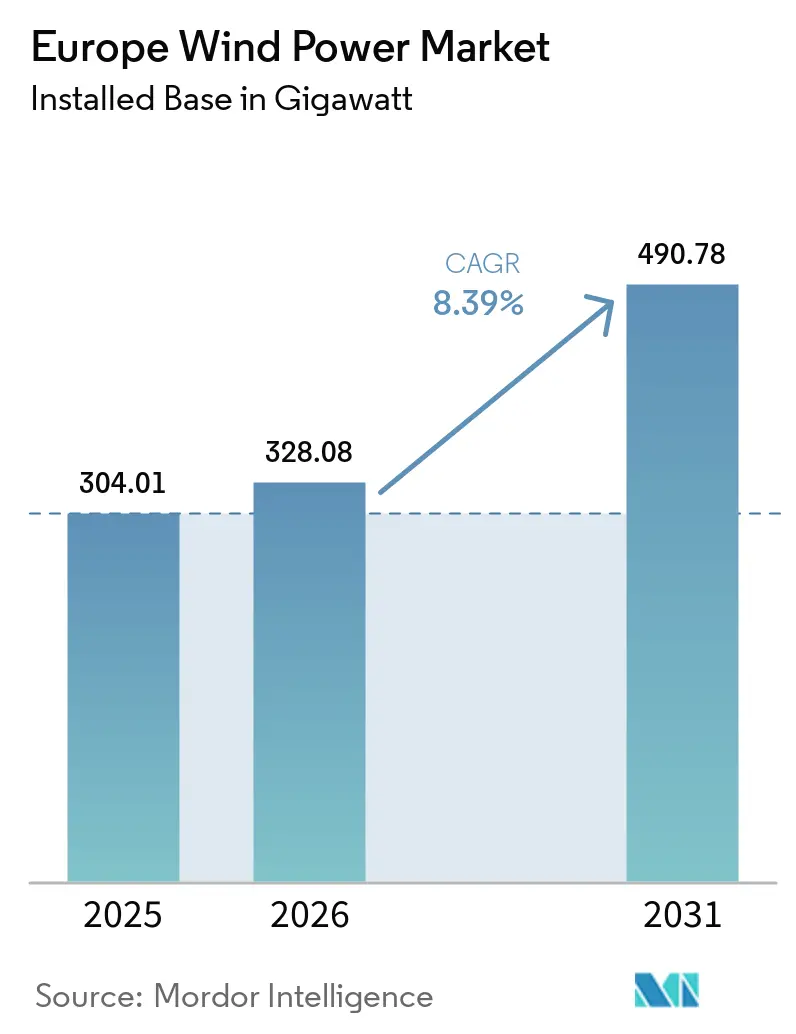
| 基準年の市場規模 (2025) | 304.01 gigawatts |
| 市場取引高 (2026) | 328.08 gigawatts |
| 市場取引高 (2031) | 490.78 gigawatts |
| 成長率 (2026 - 2031) | 8.39 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence による欧州風力発電市場分析
ヨーロッパ風力発電市場の導入容量ベースの規模は、2025年の304.01ギガワットから2026年には328.08ギガワッへと拡大し、2026年〜2031年の年平均成長率(CAGR)8.39%で2031年までに490.78ギガワットに達すると予測されています。エネルギー安全保障、再生可能エネルギー政策、および産業需要が、域内全体における設備拡充を後押ししています。REPowerEUにより、風力調達は各国のエネルギー計画においてより中心的な位置づけとなる一方、企業の需要家は長期契約を通じた電力供給の確保をますます積極的に進めています。系統連系の制約、プロジェクトファイナンス、および入札条件は、承認済みプロジェクトが着工に至るまでのペースに依然として影響を与えています。最大の機会は新規サイトの開発にとどまらず、既存設備のリパワリング、洋上送電リンクの整備、および深海域における浮体式風力の開発にまで広がっています。
主要レポートの示唆
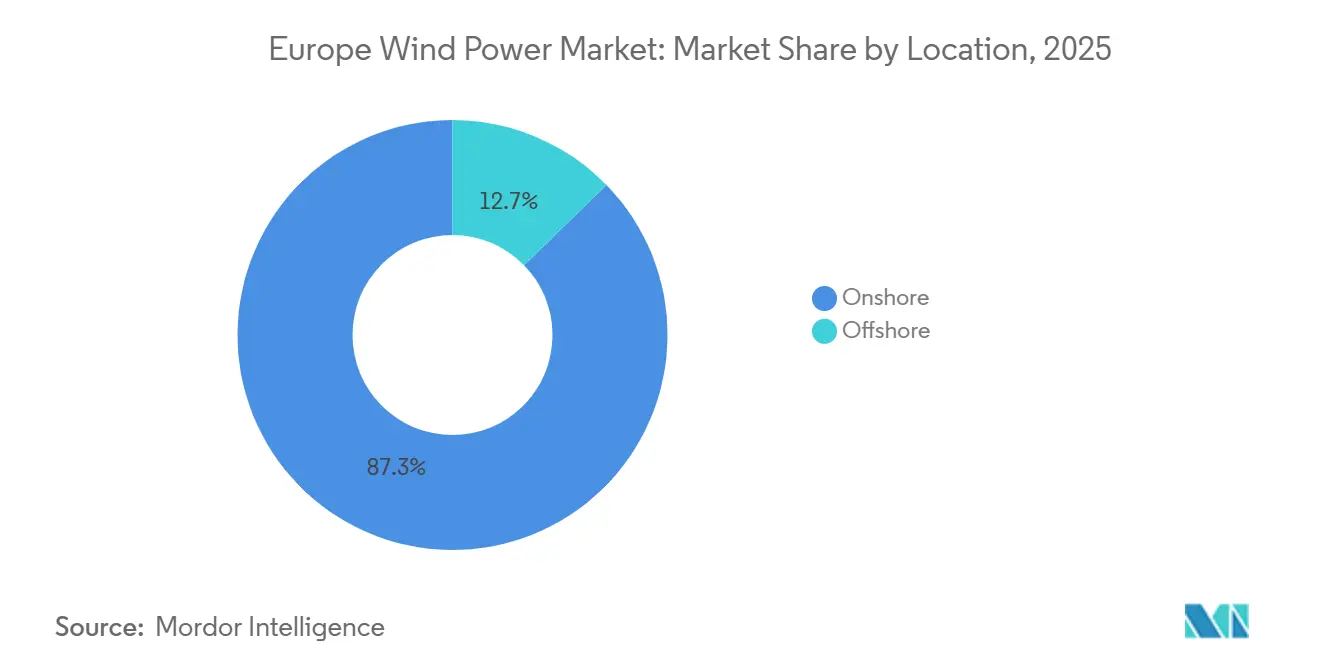
- 立地別では、陸上風力が2025年のヨーロッパ風力発電市場シェアの87.3%を占め、洋上風力は2031年にかけて12.8%のCAGRで成長すると予測されています。
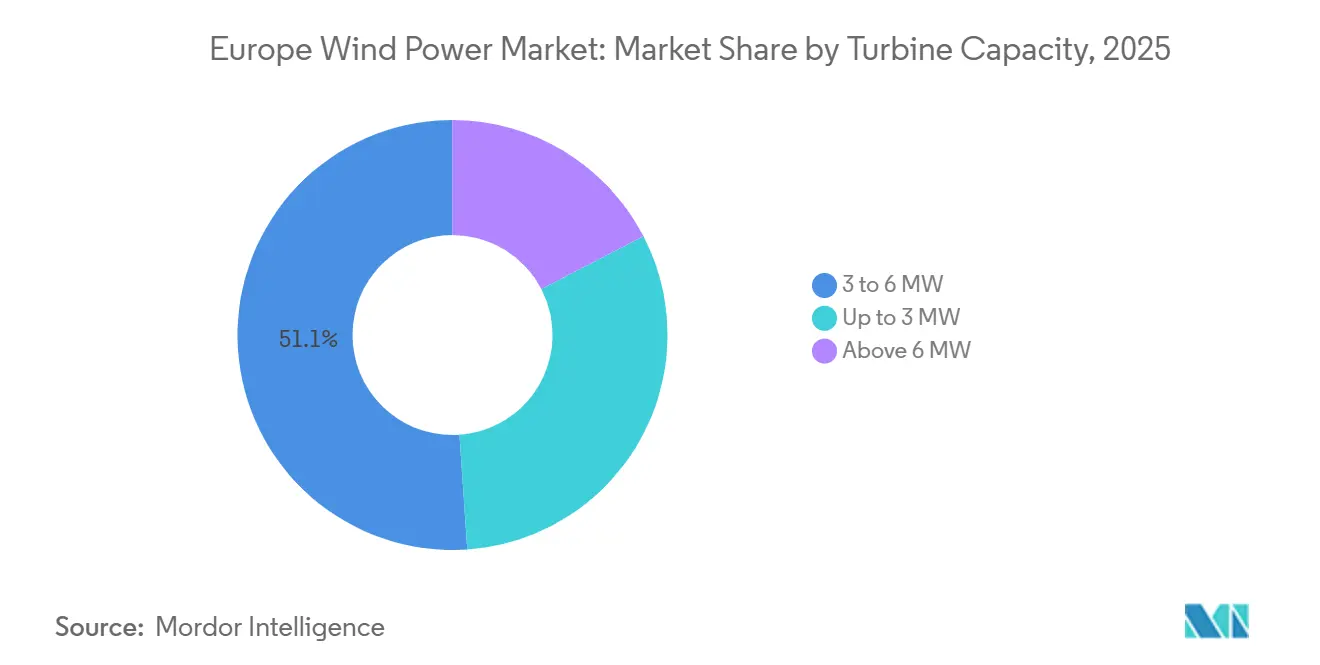
- タービン容量別では、3〜6 MWカテゴリーが2025年のヨーロッパ風力発電市場規模の51.1%を占め、6 MW超のタービンは2031年にかけて15.8%のCAGRで拡大すると予測されています。
- 用途別では、ユーティリティスケールプロジェクトが2025年のヨーロッパ風力発電市場シェアの87.7%を占め、商業・産業向け設備は2031年にかけて15.4%のCAGRで成長すると予測されています。
- 地域別では、ドイツが2025年の導入容量の24.9%を占め、ポーランドは2031年にかけて17.5%のCAGRで最も速い成長を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバー影響分析*
| 推進要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| EU再生可能エネルギー目標とエネルギー安全保障調達 | +2.10% | EU全域;ドイツ、ポーランド、フランス、スペインでの近期集中的な成果 | 短期(2年以内) |
| 許認可の迅速化と再生可能エネルギー加速エリア | +1.60% | EU全域;ドイツおよび北欧諸国での早期実施効果 | 短期(2年以内) |
| 企業向け電力購入契約と産業脱炭素化需要 | +1.30% | 北西ヨーロッパを中心に、ポーランドおよびスペインへの波及 | 中期(2〜4年) |
| 老朽化した陸上設備のリパワリング | +1.10% | ドイツ、フランス、スペイン、スウェーデン — 2000年代初頭に設備を整備した国々 | 中期(2〜4年) |
| 国境を越えた洋上系統と複合インターコネクターの整備 | +0.90% | 北海およびバルト海沿岸国;バルト三国への波及 | 長期(4年以上) |
| 標準化されたフローティング風力プラットフォームと深海アクセス | +0.70% | フランス(大西洋、地中海)、スペイン、イギリス(シェトランド西方) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
EU再生可能エネルギー目標とエネルギー安全保障調達が量整備を牽引
再生可能エネルギー指令IIIは、2030年までにEU全域で42.5%の再生可能エネルギー目標を設定し、45%の野心的目標も掲げています[1]。REPowerEUは風力発電の普及を気候政策だけでなくエネルギー安全保障とも結びつけています。欧州委員会は、2025年5月までに再生可能エネルギー源がEU電力の約半分を発電したと報告しています。また、2021年から2024年の間に風力・太陽光容量が58%増加し、推定380億立方メートルのガス需要を削減したとも報告しています。欧州投資銀行は風力製造・設置向けに50億ユーロのパッケージを承認しており、800億ユーロの広範な投資を支援する可能性があります。これらの措置は、個々の国家プロジェクトが遅延に直面する場合でも、ヨーロッパ風力発電市場に対して持続的な政策基盤を提供しています。
許認可の迅速化と再生可能エネルギー加速エリアがリードタイムを短縮
再生可能エネルギー指令IIIは、加盟国に対して再生可能エネルギー加速エリアを特定し、再生可能エネルギープロジェクトの承認を簡素化することを求めています。同指令はまた、許認可手続きのデジタル単一窓口の設置も求めています。これらの措置は、新規風力プロジェクトが歴史的に長い開発期間に直面してきたドイツとスペインにおいて特に重要です。既存サイトは、系統接続と操業実績がすでに確立されているため、最も恩恵を受けやすい立場にあります。VSBグループは2025年8月、ドイツのElsterリパワリングプロジェクト(105.6 MW)を系統に接続しました。このプロジェクトでは、50基の旧型タービンをSiemens Gamesa SG 6.6-155タービン16基に置き換えました[2]。リパワリングされたサイトは年間235 GWhを発電する見込みであり、これは従来の出力の約6倍に相当し、既存の風力サイトにおける電力発電量を大幅に増加させる最新タービン技術の可能性を示しています。
企業向け電力購入契約と産業脱炭素化需要がプロジェクトの資金調達可能性を強化
企業向け電力購入契約は、ヨーロッパ風力発電市場においてプロジェクト収益のより重要な源泉となりつつあります。2026年2月、TotalEnergiesはエアバスと2件のクリーン安定電力供給契約を締結し、ドイツとイギリスの主要拠点に3.3 TWhの電力を供給することとなりました。新規再生可能エネルギー資産からの供給は2027年に開始される予定です[3]。Vattenfallは2026年5月、スウェーデンのBruzaholm風力発電所(139 MW)を開設し、AB Volvoがその出力の一部を契約しました。この契約は、VolvoのMariestad電池工場計画への電力供給を支援するものです。産業系買い手との長期契約は、国家支援の入札支援への依存を低減し、ファイナンスの根拠を強化することができます。このモデルは、入札スケジュールや入札条件がプロジェクトコストに合わない場合でも、ヨーロッパ風力発電市場に建設への別の経路を提供します。
老朽化した陸上設備のリパワリングにより既存サイトの出力が倍増
ヨーロッパには、当初の運用寿命の終わりに近づいている陸上風力プロジェクトの相当な在庫があります。WindEuropeは、2030年までに49 GW相当のプロジェクトが運用開始から20年以上を迎えると予測しており、合計75 GWが少なくとも20年に達し、リパワリング、寿命延長、または廃止に関する意思決定が必要になるとしています。リパワリングは既存のサイト、接続、および地域の操業実績を活用できるため、開発上の障壁をいくつか低減します。Statkraftは2026年4月、スペインのMontes de Cierzoリパワリングの第一フェーズを完了し、44基のタービンを10基の新型ユニットに置き換えました。このプロジェクトでは、廃止されたコンポーネントの98%の廃棄物回収を達成しました。ACCIONA EnergíaはスペインのTahivillaで98基のタービンを13基のユニットに置き換え、年間出力を72%増加させました[4]。
制約要因影響分析*
| 抑制要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 系統混雑とカーテイルメント | -0.80% | イギリス(スコットランド)、ドイツ、スペイン、フランス;ポーランドおよび北欧諸国にも徐々に影響が拡大 | 短期(2年以内) |
| インフレ、金利、および入札設計リスク | -0.70% | EU全域;入札が低調に終わったドイツ、デンマーク、オランダで最も深刻 | 中期(2〜4年) |
| 長期化する許認可と地域の反対 | -0.50% | ドイツ、フランス、イタリア — グリーンフィールドサイトにおける行政・司法上の遅延が継続 | 中期(2〜4年) |
| 洋上コンポーネントと港湾能力のミスマッチ | -0.40% | 北海の重量物吊り上げおよびモノパイルサプライチェーン;ドイツおよびイギリスの港湾に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
系統混雑とカーテイルメントが収益の確実性を損なう
系統混雑は、風力発電を含む再生可能電力を消費者に届けられる量を制限しています。Aurora Energy Researchの推計によると、ヨーロッパの系統混雑管理措置は2024年に72 TWhの発電量に影響を与え、89億ユーロのコストを生じさせており、影響を受けた発電量の大部分は再生可能エネルギーからのものでした。EUの分析でも、系統投資の遅延と不足が送電ボトルネックに寄与し、複数の市場で再生可能エネルギーの統合を制限していることが示されています。スコットランドでは、Energy Voiceが報じたMontelのデータによると、2025年に10 TWh超の再生可能電力がカーテイルされたとされています。ドイツでは、政府の数字によると、カーテイルされた電力に対して再生可能エネルギー発電事業者に支払われた補償額が2025年に4億3,500万ユーロに達しました。カーテイルメントはプロジェクトの出力と収益を低下させる可能性がありますが、財務的影響は補償メカニズムとプロジェクトの契約形態によって異なります。持続的な系統制約は、プロジェクトの生産量および収益予測における不確実性を高める可能性もあります。
インフレ、金利、および入札設計リスクが入札不調を引き起こす
ドイツの2025年8月の洋上風力入札には応札がなく、コストとファイナンス圧力がプロジェクト経済性に与える影響が浮き彫りになりました。ドイツ連邦内閣は2026年9月、洋上プロジェクトが系統接続を20%超過整備することを認め、標準的な運用寿命を25年から35年に延長するWind-See-Gesetz(WindSeeG)の改正案を承認しました。改正された規則は、希少な系統容量の利用を改善することを目的としています。イギリスの第7回アロケーションラウンドは2026年1月に1 MWhあたり91.2ポンドで落札され、RWEが5プロジェクトで6.9 GWの契約を確保しました。これらの対照的な結果は、プロジェクトパイプラインが再生可能電力への需要だけでなく、実行可能な入札条件にも依存していることを示しています。ヨーッパ風力発電市場の開発事業者は、そのため収益設計、インデクセーション、および運用寿命の前提条件により大きな比重を置くようになっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
立地別:
洋上の追加が加速する一方、陸上は安定期へ陸上風力は2025年のヨーロッパ風力発電市場規模の87.3%を占めました。その導入容量は、ドイツ、スペイン、フランス、および北欧諸国における数十年にわたる開発を反映しています。多くの資産が中期的な段階に入っており、リパワリングの実用的なプールを形成しています。ポーランド、イタリア、およびバルト諸国は、土地利用の飽和度が低いため、新規プロジェクトの余地を残しています。これらの要因により、洋上の成長が速い中でも陸上容量は中心的な位置を保っています。
洋上風力は2031年にかけて12.8%のCAGRで成長すると予測されています。ヨーロッパは2026年6月末時点で40.9 GWの洋上風力を導入しており、上半期に2.3 GWを追加しました。合計5.6 GWの容量を持つ6プロジェクトが2025年に最終投資決定に達しました。洋上開発は、適時の系統接続と実行可能な入札条件に大きく依存しています。EU洋上再生可能エネルギー戦略は、この整備に向けた長期的な地域的方向性を提供しています。


注記: 各セグメントのシェアはレポート購入後に入手可能です
タービン容量別:
6 MW超プラットフォームがプロジェクト経済性を再構築3〜6 MWクラスは2025年のヨーロッパ風力発電市場シェアの51.1%を占めました。このクラスはドイツ、スペイン、イタリア、イギリスのプロジェクトで広く使用されてきました。小型タービンは、老朽化した風力発電所が耐用年数の終わりを迎えるにつれて存在感を失いつつあります。大型モデルはサイトあたりの発電量が多く、基礎工事とメンテナンスが必要なユニット数を削減します。これにより、既存の風力サイトにおけるより生産的なリパワリングが支援されます。
6 MW超のタービンは2031年にかけて15.8%のCAGRで成長すると予測されています。洋上開発事業者は15 MWクラスの機器を使用して、船舶1回の訪問あたりの出力を増加させています。RWEはデンマークの1.1 GW Thorプロジェクトに、最大15 MWの運転容量を持つSiemens Gamesa SG 14-236 DDタービン72基を選定しました。大型の陸上モデルもドイツで商業利用に移行しつつあります。この転換は製造・輸送要件を高めますが、バランス・オブ・プラントコストが高い場所での経済性を改善します。

用途別:
ユーティリティスケールのスループットが商業・産業市場の形成を支援ユーティリティスケールプロジェクトは2025年のヨーロッパ風力発電市場規模の87.7%を占めました。その地位は、共有変電所、専用系統接続、および確立された収益契約の効率性を反映しています。洋上プロジェクトは、輸出インフラと建設船が大容量を必要とするため、通常ユーティリティスケールです。ユーティリティプロジェクトは、各国プログラムにおける新規導入容量の主要な源泉であり続けています。その実現は系統の用可能性と入札スケジュールに依然として左右されます。
商業・産業向け設備は、産業系買い手が電力コストの管理と排出削減コミットメントの支援のために電力購入契約を活用するにつれ、2031年にかけて15.4%のCAGRで成長すると予測されています。PrologisとENGIEは、2026年1月に開始したポーランドの物流事業向けの風力電力購入契約に合意しており、5年間で335 GWh、すなわちサイトの電力需要の67%をカバーします。コミュニティ主導のプロジェクトは一般的にユーティリティスケール開発よりも小規模です。2026年9月、デンマークは陸上風力タービンの上限を撤廃し、陸上風力開発に対する規制上の制約を排除しました。同国はまた、地域参加とコミュニティ利益を支援するための制度も維持しています。
コンポーネント別(定性分析):
バリューチェーン全体にわたるサプライチェーンの逼迫タービンおよびナセルセグメントは、大型洋上受注が長い製造リードタイムを必要とするため、重大なサプライ制約となっています。リードタイムは計画された設置ウィンドウの3〜4年前まで延びることがあります。Vestas、Siemens Gamesa、Nordex、GE Vernova、ENERCONが中心的なサプライヤーです。開発事業者がリサイクルを支援する設計を要求するにつれ、ブレード材料が変化しています。2026年4月、RWEはデンマークの1.1 GW Thor洋上風力発電所に、CO₂削減型鋼鉄タワーとリサイクル可能なローターブレードを備えた世界初の洋上風力タービンを設置しました。
より高いハブ高さに対応するタワーは、重量鉄鋼容量と特殊輸送を必要とします。発電機、ギアボックス、および高電圧コンポーネントの入手可能性は、完工スケジュールに影響を与える可能性があります。洋上のバランス・オブ・システムコストは、基礎、アレイ間ケーブル、およびケーブル敷設において依然として高水準にあります。大型コンポーネントは重量物吊り上げ処理と保管スペースを必要とするため、港湾容量が重要です。これらの要件により、機器・サービスサプライヤーはヨーロッパ風力発電産業においてより強い役割を担っています。
地域分析
ドイツ風力発電市場
ドイツは2025年のヨーロッパ風力発電市場シェアの24.9%を占めた。2026年上半期に洋上容量1,077 MWを系統接続し、稼働中の洋上発電設備は10.8 GWに達した。ドイツのバルト海に位置する976.5 MWのGennaker洋上風力プロジェクトは、2028年末までに商業運転を開始する予定で順調に進んでいる。2045年までに少なくとも70 GWの洋上風力容量を達成するというドイツの目標は、2026年9月のWindSeeG改正案においても変更されていない。
西ヨーロッパ風力発電市場
イギリスは予測期間中における洋上契約市場のリーダーである。RWEは2026年1月に第7回アロケーションラウンドにおいてGBP 91.2/MWhで6.9 GWの契約を獲得した。スコットランドの出力抑制の課題はプロジェクト収益に引き続き影響を与えており、系統改革の必要性を裏付けている。フランスは2026年6月にAO10洋上風力入札仕様書を公表し、合計容量10 GWに及ぶ11プロジェクトを対象としており、固定式着底型5 GWおよび浮体式洋上風力5 GWで構成されている。スペインは2025年もX1 Windの浮体式風力技術を引き続き支援し、カタルーニ州のPLEMCATサイトはNextFloatプロジェクトの下でX1 Windのプレコマーシャルプラットフォームの設置に向けた環境承認を2026年に取得した。
北ヨーロッパ風力発電市場
ポーランドは2031年までに17.5%のCAGRで成長すると予測されている。2025年12月の入札では、Baltic East、Baltica 9、Bałtyk 1に対して3.4 GWの洋上契約が落札された。初期発電は2032年12月を目標としている。デンマークのThorプロジェクトは2026年7月時点で72基中36基のタービンが設置済みである。リトアニア、ラトビア、ドイツは2026年2月に、2 GWのBaltic-German PowerLinkを推進するための意向宣言に署名した。これはリトアニアおよびラトビアへの電力輸出を可能にし、最大2 GWの洋上風力容量の統合を支援するために設計された、ハイブリッド洋上相互接続線の提案である。
競争環境
市場集中度
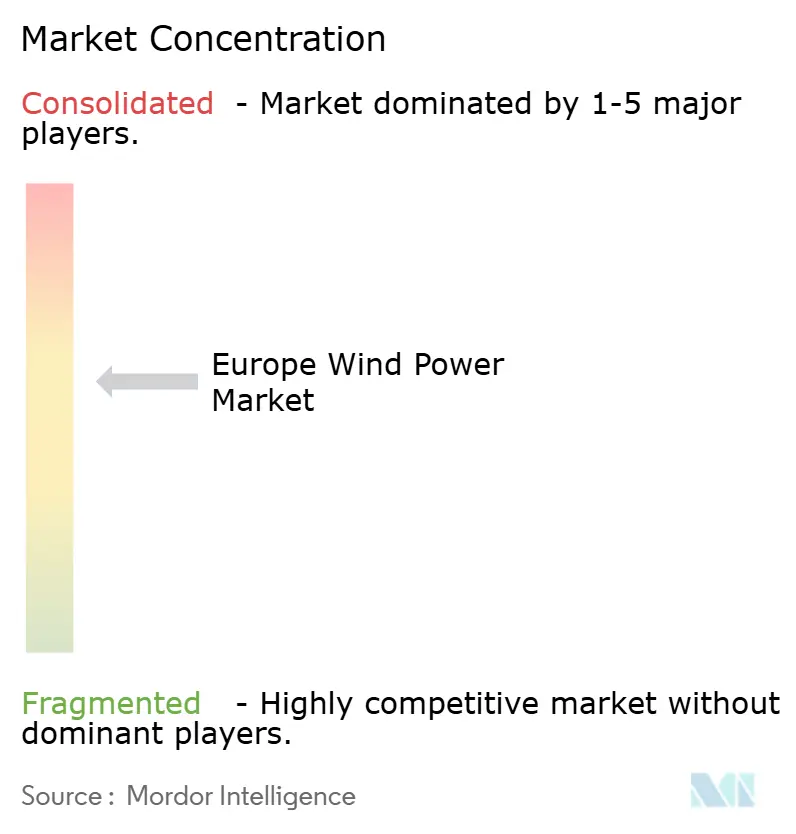
ヨーロッパ風力発電市場は、大手開発事業者とタービンサプライヤーの間で適度に集中しています。RWE、Iberdrola、Ørsted、Vattenfall、Equinorは重要な洋上パイプラインを保有しています。Vestas、Siemens Gamesa、Nordex、GE Vernova、ENERCONが機器ベースの大部分を供給しています。開発事業者は、差額決済契約に裏付けられた資産と企業向け電力購入契約に支援されたプロジェクトのバランスを取っています。
メーカーは、より大型のタービンプラットフォーム、サービス契約、および納入能力を通じて競争しています。RWEは2026年4月、二酸化炭素削減型鋼鉄タワーとリサイクル可能なブレードを備えた最初のThorタービンを設置しました。RWEは2026年1月の第7回アロケーションラウンドで6.9 GWのイギリス洋上風力差額決済契約を確保し、KKRと長期パートナーシップを締結して3.1 GWのNorfolk Vanguard EastおよびNorfolk Vanguard Westプロジェクトを共同開発・建設・運営することに合意しました。GE Vernovaはドイツのタービン受注と洋上系統技術を通じてその役割を拡大しています。これらの取り組みは、機器、ファイナンス、およびインフラ能力を組み合わせるものです。
フローティングプラットフォーム、寿命延長サービス、およびコミュニティ所有は、新規サプライヤーに参入の余地を提供しています。老朽化した設備はメンテナンスおよびリパワリング専門業者への需要を支えています。大手開発事業者は調達規模を活用し、地域企業は地域開発の知識とサービス能力を通じて競争できます。機器供給、プロジェクト開発、および長期運営にわたって競争は活発に続いています。各社の競争上の地位は、プロジェクト、系統容量、契約、および製造スロットへのアクセスに依存しています。
ヨーロッパ風力発電産業のリーダー企業
-
Vestas Wind Systems A/S
-
Nordex SE
-
Siemens Gamesa Renewable Energy, S.A.U.
-
ENERCON GmbH
-
GE Vernova Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ風力発電市場 このレポートでカバーされる企業
- ACCIONA Energía, S.A.
- E.ON SE
- EDF Renewables
- EnBW Energie Baden-Württemberg AG
- ENERCON GmbH
- ENGIE SA
- Equinor ASA
- GE Vernova Inc.
- Iberdrola, S.A.
- Nordex SE
- Ørsted A/S
- RWE AG
- Siemens Gamesa Renewable Energy, S.A.U.
- Statkraft AS
- TotalEnergies SE
- Vattenfall AB
- VENSYS Energy AG
- Vestas Wind Systems A/S
最近の産業開発事情 ヨーロッパ風力発電市場
- 2026年9月:RWEは、TotalEnergiesとの50対50の合弁事業であるオランダ北海の795 MW OranjeWind洋上風力発電所の最初のモノパイルを設置しました。完全竣工は2028年を予定しています。
- 2026年7月:RWEは、デンマーク西海岸沖の1.1 GW Thor洋上風力発電所において、Siemens Gamesa製15 MWタービン72基のうち36基が設置されたことを確認しました。全基設置は2026年末、竣工は2027年春を予定しています。
- 2026年6月:フランスは、固定底型5 GWとフローティング型5 GWを含む11プロジェクトにわたる10 GWの洋上風力に関するAO10入札仕様を公表しました。落札決定は2027年2月を目標としています。
- 2026年5月:Vattenfallはスウェーデンで139 MWのBruzaholm陸上風力発電所を開設しました。同発電所はSiemens Gamesa製タービン21基とFluence製38 MWバッテリー貯蔵システムで構成されており、AB Volvoが出力の一部を契約しています。
ヨーロッパ風力発電市場 レポートの範囲と調査方法論
市場定義と対象範囲
この市場は、ヨーロッパ全域における風力発電の導入基盤として定義され、稼働中の風力発電設備容量(ギガワット:GW)で測定される。対象となるヨーロッパ諸国内における陸上および洋上風力ロジェクトの稼働中設備容量を対象とする。
対象外の範囲:風力以外の再生可能エネルギー設備容量、電力の送配電資産、および風力設備製造やO&Mサービスの広範な収益プールは、導入済み風力設備容量に直接影響を与えない限り除外する。
セグメンテーション概要
- 立地別
- 陸上
- 洋上
- タービン容量別
- 3MW以下
- 3MW〜6MW
- 6MW超
- 用途別
- ユーティリティスケール
- 商業・産業用
- 地域プロジェクト
- コンポーネント別(定性分析)
- ナセル/タービン
- ブレード
- タワー
- 発電機・ギアボックス
- バランス・オブ・システム
- 地域別
- ドイツ
- 英国
- フランス
- スペイン
- イタリア
- ポーランド
- スウェーデン
- デンマーク
- その他欧州
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、ヨーロッパにおける風力発電の新規導入量、累積導入設備容量、および竣工に影響を与える政策パイプラインについて、明確な全体像を構築することから始まる。これらのインプットには、Eurostatエネルギー統計、ENTSO-E電力システムデータ、再生可能エネルギーの実施と許認可に関する欧州委員会の最新情報、および国別合計が明確化されている各国エネルギー機関の公表資料など、公的・公式ソースを活用する。
また、WindEurope統計などの業界団体の発表資料やデータセット、ならびに落札量と予想竣工時期を示す規制・入札関連文書も精査する。プロジェクトおよび企業のコンテキストを実態に即したものとするため、年次報告書、投資家向けプレゼンテーショ、ならびに竣工・リパワリング・系統接続のマイルストーンに関する信頼性の高い報道を活用する。一部では、企業財務情報やニュースのスクリーニング、および技術動向の確認が必要な場合の特許データベースに限り、有料サブスクリプションを使用する。ここに記載したデスクソースは例示であり、データ収集、クロスチェック、および前提条件の整理の過程で追加の参考資料を使用する。
一次インタビューおよびサーベイ
一次インタビューは、落札済み入札案件から系統接続済み資産への移行速度、および遅延が最も多く発生する箇所(許認可、系統、供給制約)を検証するために活用する。主要なヨーロッパ風力市場において、デベロッパー、EPC・サービス側の専門家、コンポーネント側のリーダー、およびアドバイザーと対話を行い、竣工スケジュールの前提条件とリパワリング率が現場での実施状況と整合するよう維持した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:33% | CXO:16% |
| 中位層:51% | 部門・ユニットリーダー:33% |
| 中小規プレイヤー:16% | マネージャー:51% |
市場規模算定と予測
コアモデルは、トップダウン方式の設備容量スタックを用いて構築されており、各国の導入基盤を過去の新規導入量、廃止量、および落札済みパイプラインからの予想竣工量をもとに再構築する。各国の合計値はヨーロッパ全体に集約され、プロジェクトの竣工および系統接続のタイミングに基づいて陸上と洋上に分割される。
数値の実用性を確保するため、大規模洋上パークのプロジェクト別ロールアップのサンプリングや、年間新規導入量とタービンクラス構成(3MW以下、3〜6MW、6MW超)に対するチャネルチェックなど、選択的なボトムアップ近似値との照合を行う。モデルで使用する主要インプットには、年間新規導入量(GW)、廃止・リパワリング量、入札落札量と予想納入年、洋上系統接続マイルストーン、ならびに各国の許認可・系統リードタイムが含まれる。小規模プロジェクトのボトムアップ詳細が不完全な場合、各国の過去シェアおよびインタビューから検証された建設速度レンジを用いてギャップを補完する。
予測にいては、竣工の遅延とリパワリングの加速に関するシナリオ分析を実施し、各国における専門家コンセンサスの最多回答に基づいて最終的なパスを選定する。このアプローチにより、予測は発表済み設備容量だけでなく、現実的に系統接続可能な内容に紐付けられる。
データ検証と更新サイクル
検証は、数値が確定される前に複数のチェックを通じて実施される。アウトプットは、ヨーロッパ全体の導入設備容量合計、年間導入ランレート、および公表されている各国目標値などの独立したシグナルと照合され、大きな乖離は国別に精査される。
異常値が発見された場合、前提条件を再検討し、政策変更、系統制約、または大規模洋上竣工の遅延など重大な変化が要因である場合は情報源に再確認を行う。定義、計算、および単位の一貫性(GW対新規導入量)が維持されるよう、複数ステップのアナリストレビューを実施する。レポートは年次で更新され、主要なイベントにより予想竣工カーブが変化した場合は中間更新を行い、納品直前に最終的な鮮度確認を完了する。
Mordor Intelligenceのーロッパ風力発電市場規模と他の公表推計値との比較
ヨーロッパ風力発電に関する公表推計値は、測定単位が一致していないことや、設備容量と収益の境界が混在していることが多いため、必ずしも一致しない。タイミングも重要であり、系統接続済み設備容量を使用するソースもあれば、落札済みパイプラインや設備支出を追跡するソースもあり、年度によって合計値が変動する場合がある。
入札および竣工カレンダーにわたって各国別の系統接続済み導入基盤と更新タイミングを追跡することで、Mordor Intelligenceは稼働中のGW設備容量との整合性を維持しており、これは収益ベースの見方や年間新規導入量のみを重視する見通しとは異なる。
ベンチマーク比較
| ソース | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 328.08 GW(2026年) | |
| 業界団体B | 285.00 ビリオン 米ドル(2024年) | ヨーロッパとEU-27の定義が異なる場合がある総導入設備容量と年間新規導入量の報告を使用しており、2026年から2031年の予測ウィンドウに明確に対応する市場価値シリーズを提示していない。 |
| 地域コンサルタントA | 30.36 ビリオン 米ドル(2025年) | 風力エネルギーエコシステム(導入、統合、O&M)の収益市場として規模を算定しているため、価値は毎年増加する導入設備容量ストックではなく、支出フローを反映している。 |
表中の乖離は主に、何をカウントしているか、およびどの年にカウントしているかによって説明される。対象範囲を導入設備容量対支出に限定し、系統接続のタイミングを各国間で一貫して扱うことで、推計値は公的な設備容量統計および実際の竣工パイプラインとの照合が容易になる。
レポートで回答される主要な質問
ヨーロッパの風力発電容量の予測はどのようなものですか?
容量は2026年の328.08 GWから2031年までに490.78 GWに増加すると予測されており、CAGRは8.39%です。
ヨーロッパの風力発電において最も成長が速い立地はどこですか?
洋上風力は2031年にかけて12.8%のCAGRで成長すると予測されていますが、陸上は2025年の導入容量の87.3%を占めています。
なぜ洋上風力はヨーロッパで重要なのですか?
洋上プロジェクトは大規模に建設でき、国家入札、企業契約、および地域系統計画によって支援されています。
2031年にかけて最も速い成長が見込まれる国はどこですか?
ポーランドは17.5%のCAGRを記録すると予測されており、2025年12月の3.4 GW洋上入札によって支援されています。
風力プロジェクトの実現に対する主な制約は何ですか?
系統混雑、カーテイルメント、ファイナンスコスト、入札条件、許認可の遅延、およびサプライチェーン能力が実現を遅らせる可能性があります。
リパワリングはヨーロッパの風力開発をどのように変えていますか?
リパワリングは古いタービンをより少数の大型ユニットに置き換え、既存の系統接続と操業実績を持つサイトからより高い出力を可能にします。