
イタリア超音波装置市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
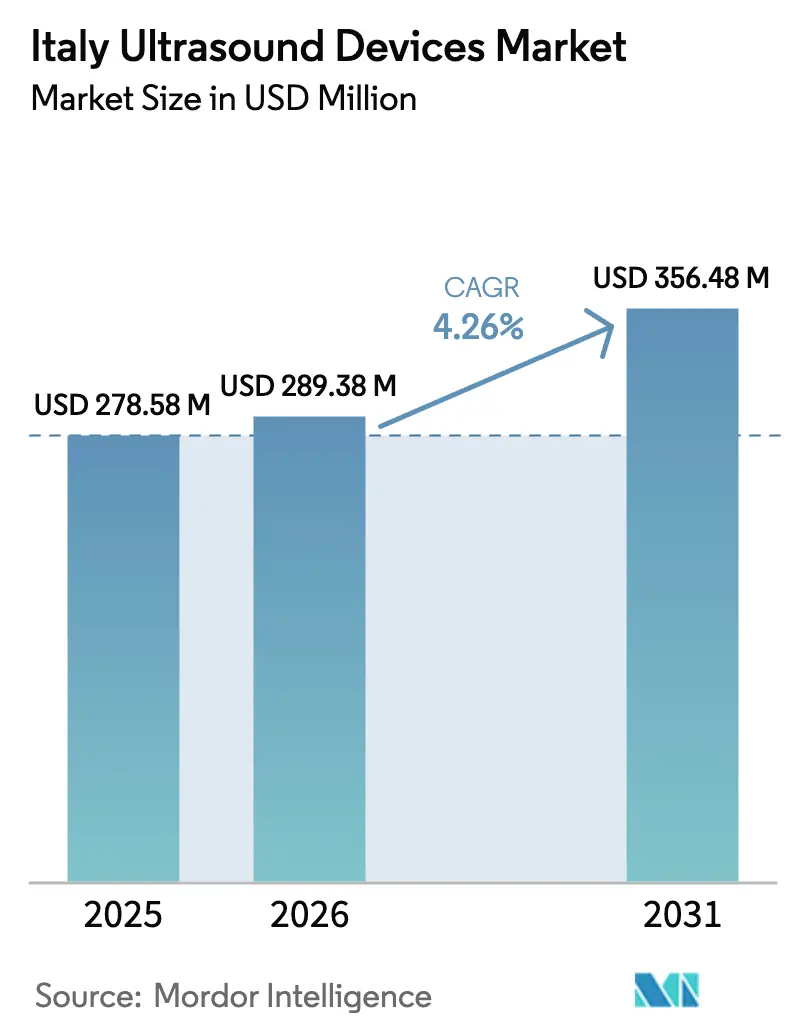
| 基準年の市場規模 (2025) | 278.58 百万米ドル |
| 市場規模 (2026) | 289.38 百万米ドル |
| 市場規模 (2031) | 356.48 百万米ドル |
| Growth Rate (2026 - 2031) | 4.26 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるイタリア超音波装置市場分析
イタリア超音波装置市場規模は、2025年の2億7,858万USDから2026年には2億8,938万USDに成長し、2026年〜2031年の年平均成長率(CAGR)4.26%で2031年までに3億5,648万USDに達する見込みです。
ピアノ・ナツィオナーレ・ディ・リプレーザ・エ・レジリエンツァ(PNRR)に基づいて発注された公共部門の調達案件は機器仕様の標準化を推進しており、一方でポイント・オブ・ケア型および携帯型スキャナーが購買基準を再編しています。ベンダー間の競争は人工知能(AI)自動化、遠隔超音波対応、グリーン調達適合性を軸に展開しており、複数年にわたるフレームワーク契約が地域ごとのアクセス動態を規定しています。イタリア超音波装置市場の事業者は現在、固定式コンソールの設備更新サイクルと、救急部門・集中治療室・在宅医療チームへの携帯型代替機器の配備ニーズとのバランスを取ることが求められています。サービス・サニタリオ・ナツィオナーレ(SSN)の下での安定した診療報酬は一貫して高い検査件数を支えていますが、南北間の財政格差、医療機器規制(MDR)適合評価の遅延、および人材不足が成長余地を抑制しています。
主要レポートの要点
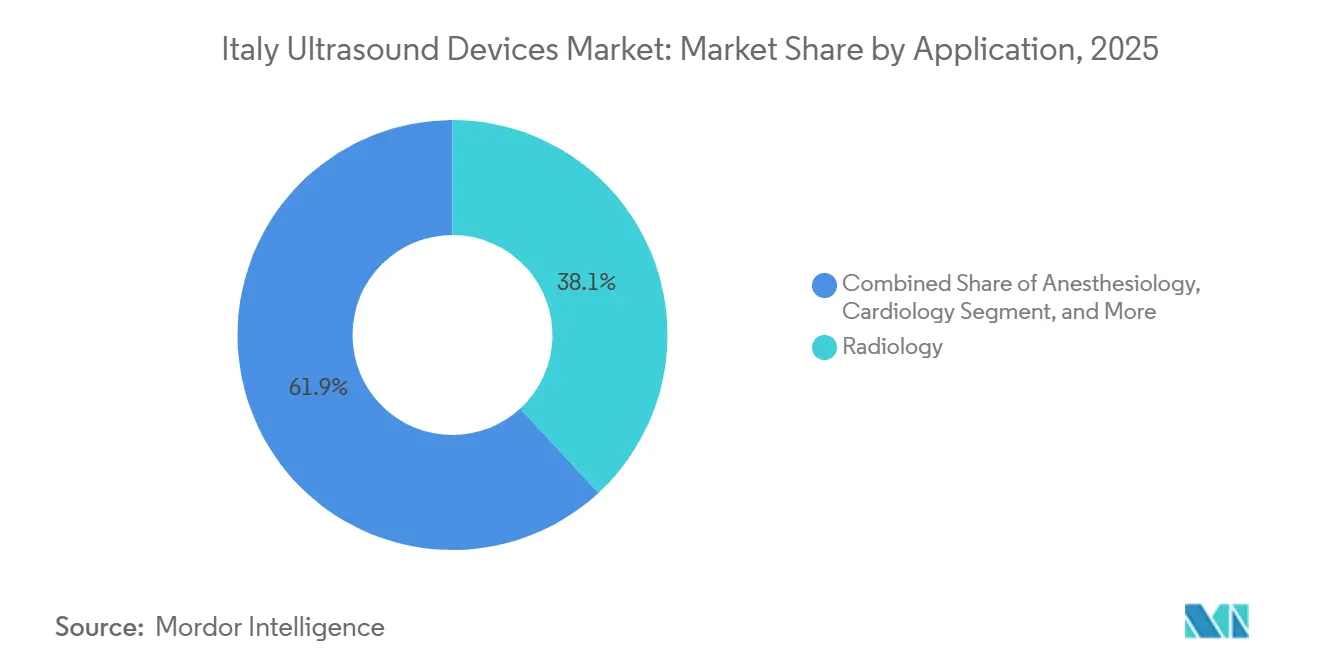
- 用途別では、放射線科が2025年に38.13%の収益シェアで首位を占め、クリティカルケアは2031年にかけて5.83%のCAGRで拡大しています。
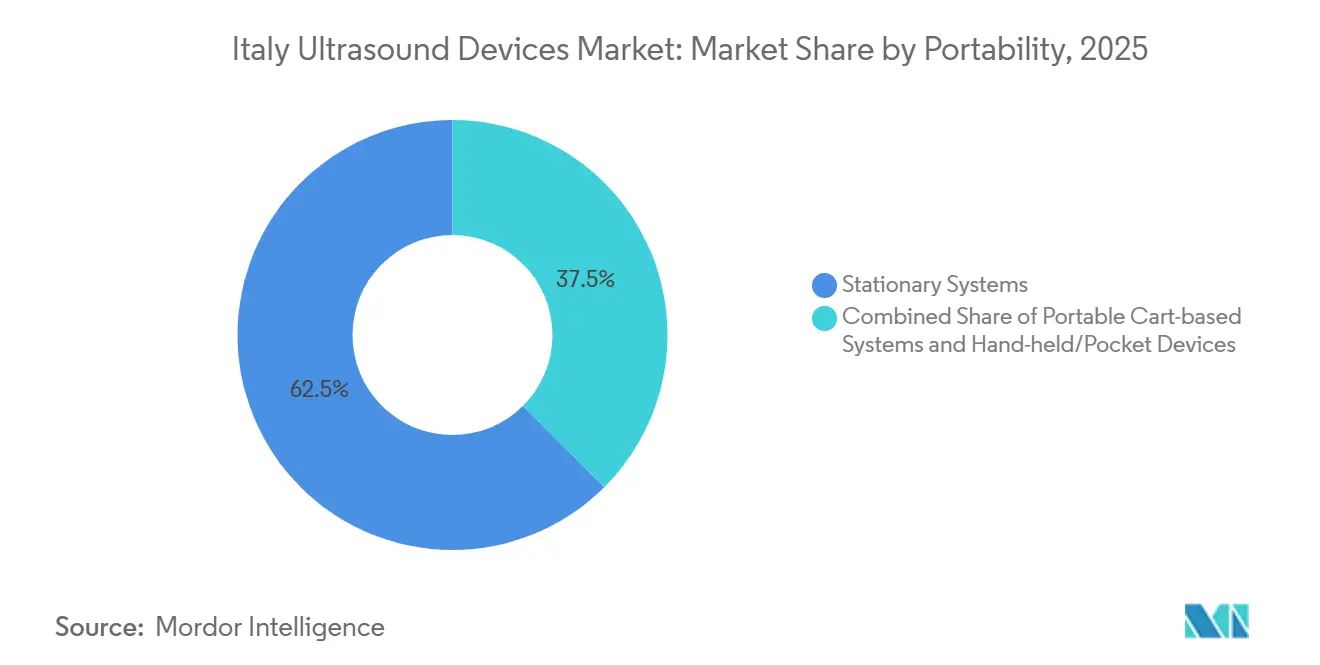
- 携帯性別では、固定式システムが2025年のイタリア超音波装置市場シェアの62.47%を占めていますが、携帯型・ポケット型機器は2031年にかけて7.18%のCAGRで拡大する見込みです。
- 技術別では、3D・4D イメージングが2025年の収益の41.87%を占め、高密度焦点式超音波(HIFU)は5.33%のCAGRで最も急成長するセグメントとなっています。
- エンドユーザー別では、病院が2025年の収益の54.64%を占め、在宅医療セグメントは2026年〜2031年にかけて6.68%のCAGRで拡大する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
イタリア超音波装置市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高齢化と慢性疾患 負担の増大 | +0.8% | 全国、北部地域でより顕著 | 長期(4年以上) |
| 3D/4D・AI対応 イメージングへの技術転換 | +0.9% | 全国、ミラノ・ローマ・ ボローニャでの早期採用 | 中期(2〜4年) |
| ポイント・オブ・ケア超音波の急速な普及 | +1.0% | 全国、救急部門・集中治療室で最も顕著 | 短期(2年以内) |
| 超音波検査に対するSSNの有利な診療報酬 | +0.6% | 全国 | 中期(2〜4年) |
| PNRRファンドに支援された遠隔超音波の統合 | +0.7% | 全国、農村部および南部地域に重点 | 中期(2〜4年) |
| 省エネスキャナーに対するEUグリーン調達の推進 | +0.3% | 全国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高齢化と慢性疾患負担の増大
イタリアの65歳以上の人口は増加を続けており、心臓科、筋骨格系、血管ケアにおける超音波需要を高めています。[1]世界保健機関、「非感染性疾患国別プロファイル – イタリア」、who.int 病院は虚弱な患者に対して、ベッドサイドで使用可能で費用対効果が高く放射線を使用しないという理由から、電離放射線を用いる画像診断よりも超音波を好んでいます。老年科病棟では胸水確認や膀胱スキャンにカート型コンソールを活用するケースが増えており、回診用に携帯型プローブも追加されています。SSNの下での安定した診療報酬は高い利用率を保証し、既存機器の更新サイクルを維持することで、イタリア超音波装置市場の成長軌道を強化しています。
3D/4D・AI対応イメージングへの技術転換
3D・4D超音波は価値面で優位を占めており、産科部門がイタリア産科婦人科超音波学会のプロトコルに従い詳細な解剖学的スキャンを義務付けていることが背景にあります。GE HealthCareのSonoLystなどのAIモジュールは検査時間を65%短縮し、心臓科部門ではMRI由来の駆出率に近似する携帯型AIツールの検証が進んでいます。病院はスループット向上と測定値の一貫性を定量化することでプレミアム価格を正当化しており、ベンダーは既存導入機器全体でソフトウェアアップグレードを収益化しています。
ポイント・オブ・ケア超音波の急速な普及
ポイント・オブ・ケアのプロトコルはCOVID-19以降、日常的なものとなりました。全国調査では、肺検査における医師の採用率が79%、携帯型機器の使用率が78%に達しています。救急・クリティカルケアチームは外傷トリアージ、連続的な血行動態確認、胃内残留量推定に携帯型プローブを使用しており、特定の診療経路においてコンピュータ断層撮影(CT)を代替しています。SSNはポイント・オブ・ケア超音波を請求可能なコードとして登録しており、分散型調達を促進することでイタリア超音波装置市場を堅牢なバッテリー駆動フォーマットへと牽引しています。
超音波検査に対するSSNの有利な診療報酬
超音波の診療報酬は、特に妊娠3つの節目でカバーされる産科スキャンや心臓科の完全な心エコー検査スイートにおいて、CTやMRIと比較して病院の収益を保護しています。[2]イタリア政府、「ピアノ・ナツィオナーレ・ディ・リプレーザ・エ・レジリエンツァ – ミッシオーネ6 健康」、governo.it 遠隔超音波の規則は画像取得とオフサイト読影の両方に診療報酬を適用しており、在宅医療および農村クリニックの成長を促進しています。予測可能なキャッシュフローは地域当局が資本予算において超音波を優先することを促し、イタリア超音波装置市場の見通しを強化しています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い導入・維持コスト | -0.5% | 全国、南部地域で深刻 | 中期(2〜4年) |
| 熟練した超音波技師の不足 | -0.4% | 全国、農村部および南部地域 | 長期(4年以上) |
| MDR適合評価の遅延 | -0.3% | 全国 | 短期(2年以内) |
| 南北間の医療財政格差 | -0.3% | 南部地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い導入・維持コスト
プレミアム3D/4Dコンソールの定価は10万〜15万EURで、年間サービス費用は購入価格の8〜12%に相当し、一人当たり医療費が全国平均を下回るカラブリア、カンパニア、シチリアの病院にとって大きな課題となっています。PNRRの入札は8万2,000EURのミドルティアプラットフォームを優遇していますが、リースや従量課金モデルは依然として少数にとどまっています。コスト圧力は5,000〜1万EURで価格設定された携帯型機器の7.18%のCAGRを加速させ、イタリア超音波装置市場全体のモダリティ構成に影響を与えています。
熟練した超音波技師の不足
専門団体は慢性的な人材不足を報告しています。救急・クリティカルケア分野では超音波の適用範囲が拡大しましたが、研修プログラムが輩出する救急医は年間200人未満であり、全国500以上の診療科には不十分です。AIによるガイダンスは操作者依存を軽減しますが排除はできず、夜間・休日のスタッフ不足はスキャナーの稼働率を制約し、南部県での待機リストを長期化させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途別:クリティカルケアがICUワークフローへのPOCUS定着とともに急増
クリティカルケア超音波は5.83%のCAGRを記録する見込みで、他のすべての用途を上回っています。このセグメントのイタリア超音波装置市場は、肺・心臓プロトコルへの医師採用率79%、連続的な血行動態モニタリング、ベッドサイドガイド下処置から恩恵を受けています。放射線科は依然として2025年収益の38.13%で最大のシェアを占めていますが、複雑な症例におけるCTおよびMRIとの競合を反映して成長率は低くなっています。心臓科、産科婦人科、筋骨格系、血管クリニックでも並行した需要が持続しており、それぞれ定められた間隔での超音波を義務付ける専門学会のガイドラインに支えられています。
放射線科部門は高度なドプラおよびエラストグラフィを搭載した高機能コンソールの購入を継続する一方、ICUおよび救急室は感染管理とバッテリー稼働時間に最適化された携帯型または携帯型機器を調達しています。この二極化はチャネルの専門化を深め、購買チームは機器の属性をワークフローニーズに合わせるために臨床領域別に入札を分割するケースが増えています。その結果、クリティカルケア用途のイタリア超音波装置市場シェアは病院予算内で着実に上昇しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能


技術別:HIFUが腫瘍科および整形外科で臨床的な牽引力を獲得
3次元・4次元イメージングは産科および心臓科の需要に牽引され2025年の技術収益の41.87%を占めましたが、高密度焦点式超音波(HIFU)は5.33%のCAGRで拡大する見込みです。ミラノ、ボローニャ、ラクイラの腫瘍科・整形外科センターでは現在、MRガイド下システムを用いて骨転移、類骨骨腫、子宮筋腫のアブレーションを実施しており、段階的な処置件数の増加を支えています。SSNの診療報酬の拡大により、前立腺がんおよび膵臓がんへの適用が解禁される可能性があります。
ドプラおよび従来の2D超音波は血管マッピングおよび腹部検査に不可欠であり、多様なモダリティ構成を確保しています。ベンダーはHIFUの見込み客に対し、100〜200万EURの設備投資を相殺するための処置ごとの支払いファイナンスパッケージを提供しています。その結果、HIFUのイタリア超音波装置市場規模は依然として小さいものの、従来のモダリティと比較して突出した勢いを示しています。
携帯性別:携帯型機器がカート型ワークフローを変革
固定式コンソールは2025年のイタリア超音波装置市場シェアの62.47%を占めていましたが、ポイント・オブ・ケア採用を背景に携帯型機器は7.18%のCAGRで拡大しています。トリノの救急部門では、スマートフォン接続型プローブをトリアージ看護師に配備した後、CT利用率が18%低下しました。在宅医療チームは軽量なフォームファクターを活用し、訪問診療中の膀胱、肺、下肢の確認に活用しています。
解像度のトレードオフにもかかわらず、AI駆動のゲイン最適化と自動計測が品質格差を縮小しています。病院では放射線科コンソール、携帯型手術室カート、ベッドサイドケア用携帯型機器の混合フリートを導入するケースが増えており、ベンダーニュートラルなDICOMおよびクラウドゲートウェイを通じた相互運用性を確保しています。この階層的アプローチは、イタリア超音波装置市場のすべての携帯性クラスにわたる持続可能な成長を支えています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー別:在宅医療の勢いが遠隔医療診療報酬に支えられて拡大
病院は2025年収益の54.64%を占めていますが、在宅医療は遠隔超音波診療報酬およびカーサ・ディ・コムニタへの資金提供に支えられ、6.68%のCAGRで最も急成長するセクターとなっています。訪問看護師、さらには患者自身が携帯型プローブで診断クリップを撮影し、ハブ病院の放射線科医に転送しています。診断センターは診療時間の延長と迅速なターンアラウンドによってシェアを維持し、外来手術センターは術中ガイダンス用にコンパクトなスキャナーを導入しています。
機器の基準は大きく異なります。病院は汎用性と耐久性を求め、診断センターはスループットを重視し、外来施設は設置面積を優先し、在宅医療事業者は長いバッテリー寿命とワイヤレスアップロードを要求します。モジュール式製品ラインと統合ソフトウェアエコシステムを持つベンダーは4つすべての設定に対応し、イタリア超音波装置市場内でのアドレス可能なベースを拡大しています。
地理的分析
地域格差が採用パターンを規定しています。北部地域のロンバルディア、エミリア=ロマーニャ、ヴェネト、ラツィオは一人当たり支出が2,300EURで、プレミアム3D/4Dコンソール、フュージョンイメージング、AI分析を備えた43の三次医療拠点を有しています。待機時間は約15日です。南部地域の一人当たり配分はわずか1,800EURで、スポーク病院は携帯型システムに依存し、待機列は60日を超えており、患者を民間センターや自費診断へと誘導しています。PNRRによる928台のミドルティアコンソールの調達(その多くが南部向け)は格差を縮小しますが、解消するには至りません。
中部地域は両極端の中間に位置し、サプライチェーンへの近接性を活用しながら南部ほどの財政的制約に直面していません。トスカーナの遠隔整形外科プログラムはイノベーション普及の好例であり、ウェアラブルタトゥーがスキャンの再現性を確保し、カーサ・ディ・コムニタでの全国展開に情報を提供しています。島嶼地域はロジスティクスの課題に直面しており、サービスクルーはサルデーニャへの飛行またはシチリアへのフェリー移動が必要で、修理サイクルが長期化し、施設はダウンタイムリスクの低い携帯型機器へと移行しています。
都市・農村間の格差が不平等を複合化しています。ミラノとローマの大都市病院は数量コミットメントによってベンダー割引を確保していますが、アブルッツォやバジリカータの農村病院は交渉力が弱い立場にあります。
規制環境
イタリアで販売される超音波システムはEU医療機器規則(MDR)の枠組みに属し、市場投入前にCEマーキングが必要である。国内実施はD.Lgs. 137/2022によって定められており、保健省(Ministero della Salute)が管轄当局として機能する。機器はまた、調達および償還のワークフローに反映される国内トレーサビリティおよび行政要件を満たすため、イタリアの医療機器登録簿(Repertorio dei Dispositivi Medici、BD/RDM)データベースに登録される必要がある。
規制業務はEUによるEUDAMEDの段階的な導入によっても形作られている。最初の4つのモジュールは2026年5月28日から義務化され、イタリアとEUの機器情報システム間の連携が強化される一方、BD/RDMは重要な国内登録簿として維持される。市場アクセスと導入の観点では、AGENASが機器に関するイタリアの国家医療技術評価(HTA)プログラムを統括し、SSNの下での画像診断機器に関する地域の購買決定に関わる評価実務を形成している。
競合環境
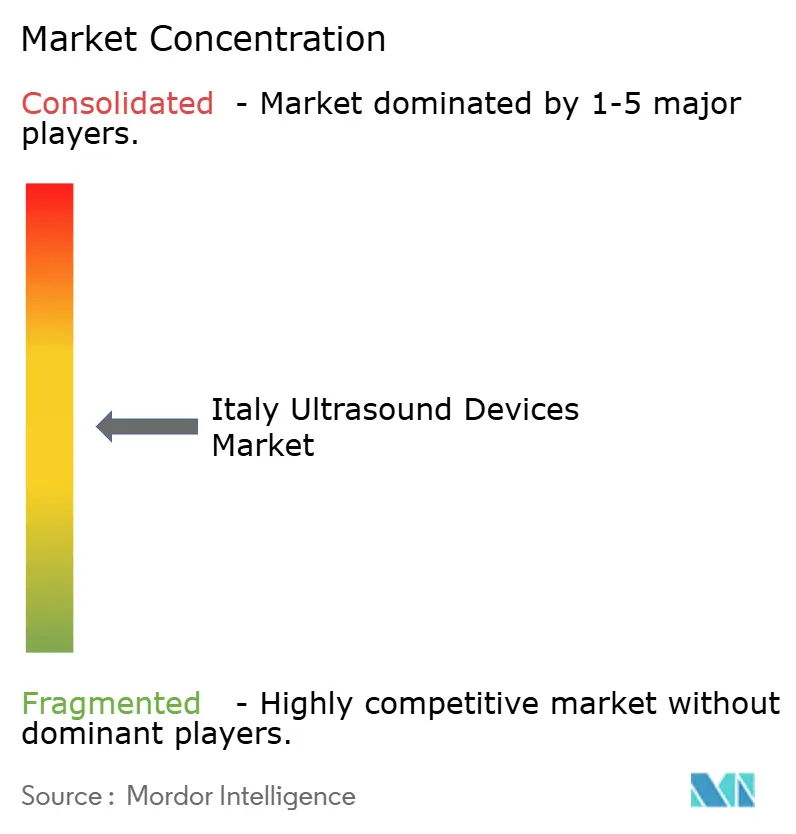
イタリア超音波装置市場は適度に集中しています。GE HealthCare、Koninklijke Philips、Siemens Healthineersがハイエンドセグメントを牽引し、ジェノバを拠点とするEsaoteは筋骨格系イメージングにおける国内プレゼンスを活用しています。アジアのメーカーであるMindray、Samsung Medison、Canon Medicalは、ナポリとパレルモのサービスハブと5年保証をセットにすることで、特に南部のコスト重視の入札で存在感を高めています。Butterfly NetworkとClarius Mobile Healthは、プローブを5,000〜1万EURで価格設定しクラウドサブスクリプションをバンドルすることで、携帯型ティアを再編しています。
競争は3つの領域で展開されています。(1)GEのSonoLystやPhilipsのAuto StrainなどのAIツールを搭載したプレミアムコンソール、(2)PNRRの8万2,000EUR参照価格に合わせたミドルティアカート、(3)分散型ケア向け携帯型機器です。MDR認証のバックログは参入障壁を高めますが、既存製品の更新も遅らせており、早期適合を確保したアジャイルなスタートアップに機会の窓を開いています。戦略的対応としては、Siemensのハイブリッド手術室バンドル、EsaoteのフュージョンレディMyLab E80、GEの低価格帯Versana Premierが挙げられ、それぞれ異なる予算帯に合わせて設計されています。
イタリア超音波装置産業のリーダー企業
Canon Medical Systems Corporation
Fujifilm Holdings Corporation
GE Healthcare
Siemens Healthineers AG
Koninklijke Philips N.V.
- *免責事項:主要選手の並び順不同

市場機会と将来展望
公共調達は依然として販売量の主要な経路であり、地域保健サービスが超音波装置販売のおよそ75%を占めている。この構成により、ベンダーはMDR準拠プラットフォームをサービス、稼働保証、および複数年枠組み契約で使用される標準化仕様に対応した入札準備済み構成と組み合わせる余地が生まれている。PNRRが主導する公的機器フリートの更新(報告書の文脈で言及されている928台のミッドティアコンソールを含む)は、コスト目標を満たしつつ、ハブアンドスポーク型医療に必要な相互運用性(DICOM)と遠隔連携機能を備えたミッドティアカートおよび携帯型システムの機会を後押ししている。
もう一つの機会分野は、超音波とエンタープライズイメージング、遠隔医療、AIワークフローの融合である。病院グループとベンダーは、人員不足を補うためクラウドファーストのアーキテクチャと自動化への投資を進めている。GE HealthCareによる2026年3月のIntelerad買収は、クラウド対応エンタープライズイメージングへの方向性を強化しており、GE HealthCareのCOMPASSコンソーシアム(2026年3月25日開始の、5年間、5,050万ユーロのEU資金プロジェクト)における役割は、先進的な心エコーおよびAI測定ツールで対応可能な、より早期の心血管リスク検出への需要を後押ししている。提供者側では、GEのVivid PioneerのUSIグループによるイタリアへの導入を含む、民間および専門ネットワークにおけるプレミアムシステムのアップグレードが、コンパクトな高性能心血管プラットフォームへの継続的な需要を示している。これは、ICU、救急部門、外来心臓病クリニック全体での導入を加速できる、心臓病専用の自動化、レポート統合、トレーニングプログラムに関する差別化の機会を生み出している。
最近の業界動向
- 2026年6月:Siemens Healthineers Italiaは、アルツハイマー病の多職種診断・治療に焦点を当てたオンライン教育ウェビナーシリーズを発表した。このプログラムは、イタリアの臨床医および医療提供者との連携を拡大するものである。また、神経変性疾患の画像診断適応に関する知識共有を強化することで、診断画像診断ワークフローを補完する。
- 2025年10月:GE HealthCareは、ミラノでVivid Pioneer(プレミアム心血管超音波システム)のイタリア市場投入を発表した。この投入により、イタリアの心臓病画像診断セグメントにプレミアムAI対応機能が導入される。先進的な心臓画像診断を提供することで、入札競争やアップグレードサイクルに影響を与える可能性がある。
- 2025年10月:GE HealthCareは、AI搭載のNerveblox統合のイタリアでのCE承認により、Venue POCUS超音波ラインを拡大した。この拡大により、分散型医療環境におけるポイントオブケア超音波およびAI支援解釈へのアクセスが向上する。遠隔超音波の導入や新たなサービスモデルを後押しする。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
この市場は、医療診断およびガイド下処置のためにイタリアで販売・使用される超音波画像診断システムを対象としている。市場規模は、機器販売と、人間医療で使用される新規システムの一般的な価格設定に基づき、金額ベースで算出している。
範囲の除外事項:サービスおよび保守契約、ゲルやプローブなど別売りの消耗品、再生品または中古機器、獣医用超音波機器は除外する。
セグメンテーション概要
- 用途別
- 麻酔科
- 心臓科
- 婦人科 / 産科
- 筋骨格系
- 放射線科
- クリティカルケア
- 泌尿器科
- 血管
- その他の用途
- 技術別
- 2D超音波イメージング
- 3D・4D超音波イメージング
- ドプライメージング
- 高密度焦点式超音波
- その他の技術
- 携帯性別
- 固定式システム
- 携帯型カート型システム
- ハンドヘルド・ポケット型機器
- エンドユーザー別
- 病院
- 診断センター
- 外来手術センター
- 在宅医療施設
- その他のエンドユーザー
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデルの基本的な枠組みを設定し、イタリアにおける超音波需要に関する測定可能な指標を収集するために用いられる。イタリア保健省(機器分類や機器モニタリングの流れを含む)、ISTATの人口・病院活動統計、Eurostatの健康指標など、医療提供と機器需要を定量化するのに役立つ公的な医療関連資料や統計を活用している。
また、OECDの健康統計、公開文献で引用されているCOCIR方式の画像診断機器のベンチマーク、イタリアにおける設置ベースの経年や更新需要を論じる査読済み論文など、医療技術・画像診断関連の資料も参照している。企業の年次報告書、投資家向け資料、信頼性の高い報道記事は、携帯性、臨床使用パターン、価格帯を含む製品構成の変化を検証するために用いられる。さらに、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、輸出入の出荷レベルデータベースを用いて、貿易およびイノベーションの動向を精査している。これらのデスクリサーチのソースは例示的なものであり、その他の参照資料も本調査中のデータ収集、検証、明確化に使用されている。
一次インタビューおよび調査
一次調査は、デスクリサーチで得られた指標を現実的な市場前提に変換し、その前提が実際の調達・使用状況と一致しているかを確認するために実施される。メーカーおよび流通業者、病院・画像診断センターの購買担当者、臨床利用者など多様な関係者に取材し、更新サイクル、一般的な構成、入札で実際に見られる割引水準について説明を受けている。
本調査は単一国を対象としているため、取材はイタリア国内の主要地域および施設タイプ全体に分散して実施しており、公的な報告における空白を補い、最終的な規模算定を複数の視点から検証できるようにしている。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:36% | 経営幹部(CXO):17% |
| ミッドティア:44% | 機能/部門リーダー:28% |
| 小規模プレーヤー:20% | マネージャー:55% |
市場規模算定と予測
本市場は、調達と更新行動が需要の大部分を左右するイタリアの実情に即した、トップダウンとボトムアップを組み合わせた手法で規模算定されている。トップダウンの構築では、医療活動と設置ベースの更新ロジックを結び付けて需要プールを再構築し、その後、想定される超音波システムの構成と価格設定を適用して金額の総計を導き出している。
モデルで使用される入力データには、病院および外来施設における画像診断・処置件数、公的・民間投資の動向、設置ベースの経年および更新タイミング、携帯型・ポイントオブケア機器へのシェアシフト、システムクラス別の一般的な平均販売価格帯などの指標が含まれる。これらの変数は、更新主導の購買と拡張主導の需要を区別するのに役立ち、また高機能カート型と小型機器を分けることで過大計上を防止する。
総計を裏付けるため、サプライヤーおよびチャネルからのフィードバック、主要エンドユーザーにおける想定台数と平均販売価格を掛け合わせたサンプルベースの検証、および関連する場合の方向性チェックとしての輸入パターンを用いた選択的なボトムアップ検証を実施している。ボトムアップの可視性が不十分な場合は、保守的なカバレッジ比率を適用してギャップを処理し、需要プールに再調整を行った上で、インタビューのフィードバックに基づく最終調整を行う。
予測に関しては、想定される更新タイミングと資金調達状況を基点としたシナリオ分析に依拠し、平均販売価格の変動や携帯性の採用に関する感度分析を実施している。最終的な見通しは、予測期間における現実的な予算編成・購買サイクルとして一次調査の回答者が説明する内容と整合させている。
データ検証と更新サイクル
検証は、超音波機器調達における実際の購買行動と出力結果の整合性を保つため、複数の段階で実施される。モデルの出力結果を、設置ベースの経年に関する議論、公的な機器モニタリングの参照情報、入札活動から推測される調達強度といった独立した指標と照合し、大きな差異が見られた場合は再検討を行う。
最終確定前には、別のアナリストが異常値を確認し、複数のソースと同時に一致しない前提については再検証を行う。予期しない政策転換、資金調達パッケージ、急激な価格変動など、大きな変化が観測された場合は、関連する回答者に再度連絡を取り、モデルの影響を受ける部分を再実行する。報告書は毎年更新され、重大な事象が発生した場合は中間更新を行い、納品前には最終レビューを実施して、クライアントが発表時点に近い最新の見解を受け取れるようにしている。
Mordor Intelligenceによるイタリア超音波機器市場推定値と他の公表推定値との比較
イタリアにおける超音波機器の公表市場規模には差異が見られることがあり、その差異は通常、何が集計対象になっているか、および価格や購買サイクルがどのように扱われているかに起因する。ある推定値が新規システム販売のみに焦点を当てる一方、別の推定値がサービス、プローブ、または再生機器を含む場合、また為替レートのタイミングや割引の前提が異なる方法で扱われる場合に差異が生じる。
主要なギャップは、需要が実際の使用状況にどのように結び付けられているかにも起因する。一部の手法は、イタリアにおける更新需要、設置ベースの経年、または入札主導の購買パターンを確認せずに単一の成長率を適用しているためである。Mordor Intelligenceは、入札受注のパターンと設置ベースの更新タイミングを追跡することで、推定値を新規超音波システム需要と結び付け、最新の割引フィードバックを用いて価格設定の前提を更新し、旧来の定価ベースのモデルからのずれを減らしている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 278.58 M (2025) | |
| 業界団体A | USD 312.40 M (2025) | 通常、サービス収益とプローブの付帯販売を総額に含め、再生品の導入を完全価値の販売として扱う場合があり、これにより報告される市場価値が押し上げられる。 |
| 業界誌B | USD 245.00 M (2025) | 病院用カート型システムに焦点を当てたより狭い機器範囲を適用することが多く、外来医療における携帯型機器の増加するシェアを調整せずに保守的な平均販売価格を使用している。 |
3つの推定値の間の差異は、主に範囲の境界と価格の扱いによって説明され、イタリアにおける超音波の普及に関する見解の不一致によるものではない。当社の手法は、各段階が明確な需要要因と結び付けられ、その後インタビューおよび実用的な台数・価格の妥当性確認を経て市場価値を確定するため、再現性が保たれている。


レポートで回答される主要な質問
イタリアにおけるクリティカルケア超音波の需要はどのくらいの速さで成長していますか?
クリティカルケア用途は2031年にかけて5.83%のCAGRで成長する見込みであり、超音波のすべての臨床用途の中で最も速いペースです。
最も急速に拡大している携帯性クラスはどれですか?
携帯型・ポケット型スキャナーは、救急、プライマリケア、在宅医療チームがポイント・オブ・ケアワークフローを採用するにつれて、7.18%のCAGRを記録する見込みです。
2025年の収益における3D/4Dイメージングのシェアはどのくらいですか?
3D・4D技術は産科および高度な心臓イメージングプロトコルに牽引され、2025年収益の41.87%を占めました。
PNRR資金は地域採用にどのような影響を与えますか?
PNRRが資金提供する928台のミドルティアコンソールの購入とカーサ・ディ・コムニタハブへの資金提供が、医療サービスが不十分な南部地域での普及を加速しています。
ベンダーがAI機能を重視する理由は何ですか?
AIモジュールはスキャン時間を短縮し、測定値を標準化し、操作者依存を低減することで、病院が厳しい人員配置の下でプレミアムコンソール価格を正当化できるようにしています。
在宅医療超音波の見通しはどうですか?
遠隔超音波診療報酬に支えられ、在宅医療セグメントは6.68%のCAGRで拡大し、2031年にかけて病院の成長を上回る見込みです。
最終更新日:



