
イタリア輸送インフラ建設市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
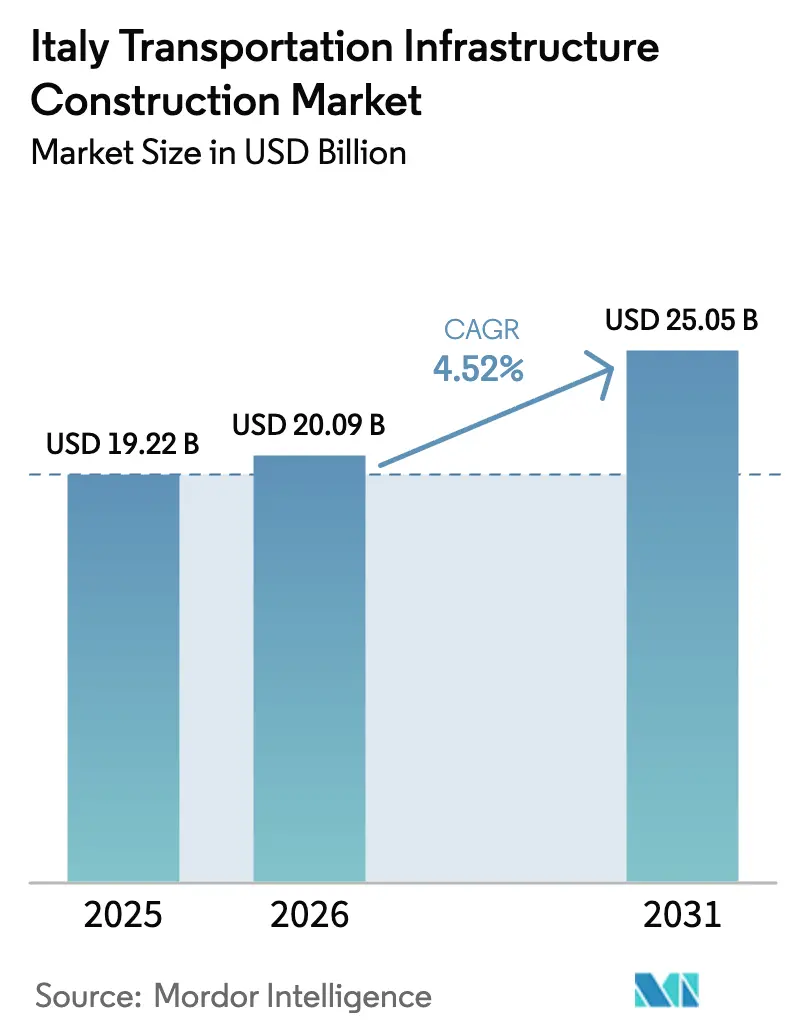
| 基準年の市場規模 (2025) | 19.22 十億米ドル |
| 市場規模 (2026) | 20.09 十億米ドル |
| 市場規模 (2031) | 25.05 十億米ドル |
| 成長率 (2026 - 2031) | 4.52 % |
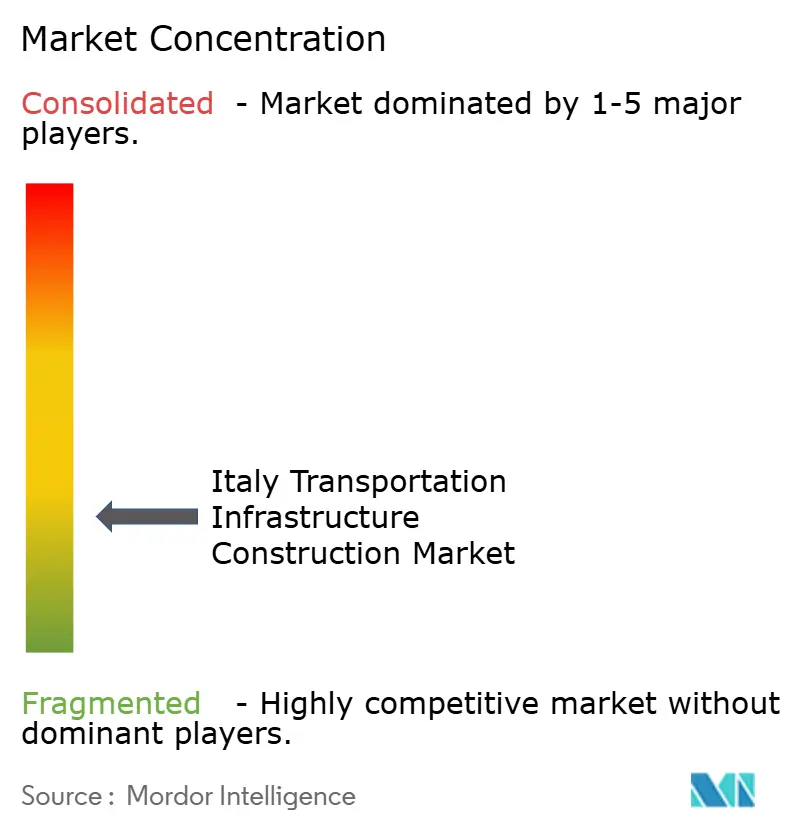
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるイタリア輸送インフラ建設市場分析
イタリア輸送インフラ建設市場規模は、2025年のUSD 192億2,000万から2026年にはUSD 200億9,000万へと成長し、2026年から2031年にかけてCAGR 4.52%で2031年までにUSD 250億5,000万に達すると予測されています。国家復興・強靭化計画(PNRR)からの公的資金はUSD 2,119億を供給し、輸送プロジェクトがその相当な割合を吸収する一方、欧州連合の欧州接続ファシリティは2024年にUSD 76億3,000万を追加し、回廊整備を加速させています[1]モビリティ・輸送総局、「2024年欧州接続ファシリティ輸送公募結果」、欧州委員会、europa.eu。イタリア輸送インフラ建設市場は、国家優先事項を気候目標と整合させる高速鉄道、複合輸送ハブ、および港湾拡張への記録的な配分から恩恵を受けています。民間セクターの関心は、投資家がUSD 281億2,000万の欧州接続ファシリティ輸送プログラムを活用しようとする中、官民パートナーシップを通じて拡大しています。しかしながら、根強いコストインフレと長引く許認可サイクルが成長見通しを抑制しており、最近の改革とデジタル調達ツールが納期短縮を目指しているものの、依然として課題が残っています。
主要レポートの要点
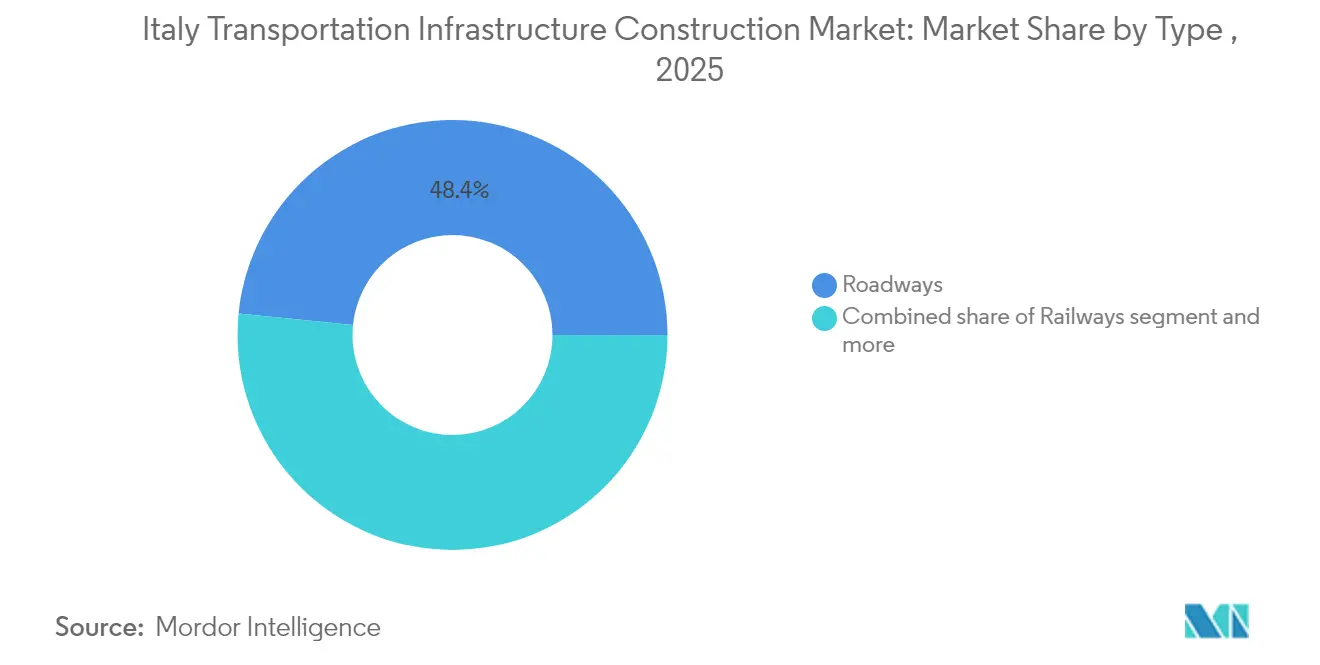
- タイプ別では、道路が2025年のイタリア輸送インフラ建設市場シェアの48.40%をリードしており、鉄道は2031年にかけてCAGR 5.05%で最も高い成長を記録します。
- 建設活動別では、新規建設が2025年のイタリア輸送インフラ建設市場規模の52.35%のシェアを獲得し、改修はCAGR 5.17%で2031年まで拡大します。
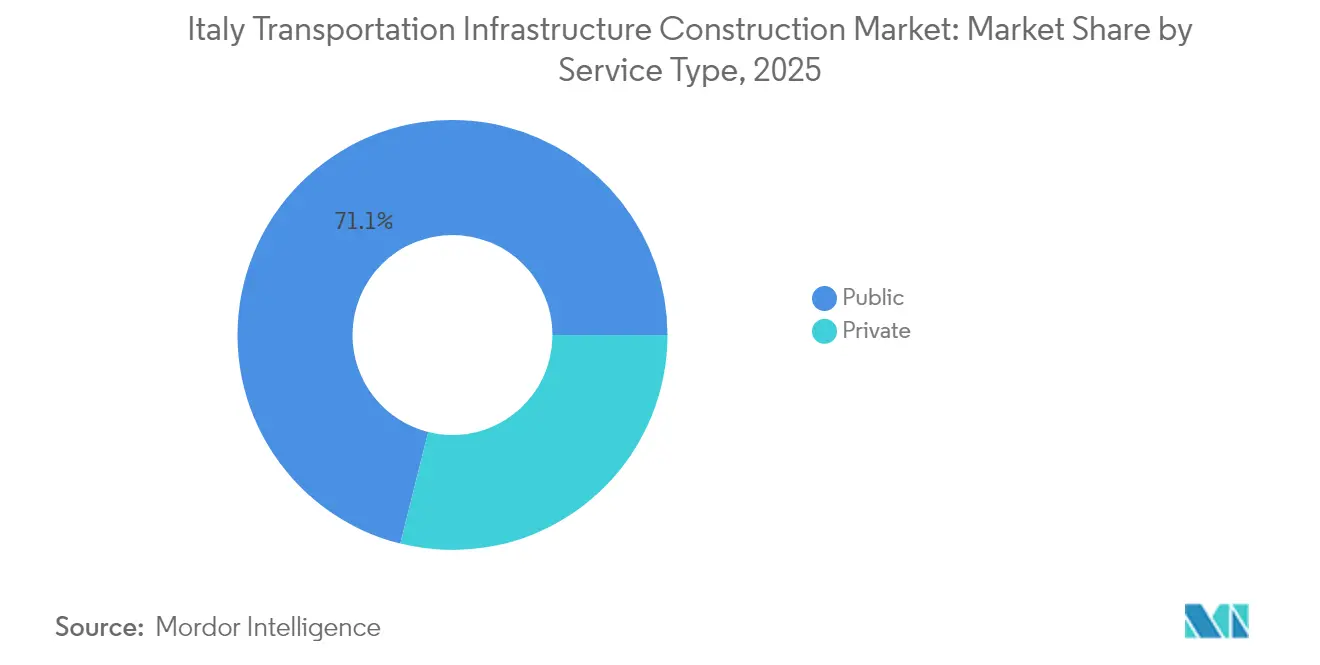
- 資金源別では、公共投資が2025年のイタリア輸送インフラ建設市場規模の71.10%のシェアを保持し、民間参加はより広範なPPP採用を反映してCAGR 5.30%を記録します。
- 地域別では、ローマが2025年の市場活動の26.95%を占め、トリノはCAGR 5.62%で2031年にかけて最も急速に成長するエリアです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
イタリア輸送インフラ建設市場のトレンドと洞察
ドライバーの影響分析*
| ドライバー | (約)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 道路・鉄道ネットワーク近代化のための政府支援投資プログラム | +1.2% | 国家規模、南北回廊 | 中期(2〜4年) |
| 持続可能な汎欧州輸送回廊に対するEU資金支援 | +0.9% | 国家規模、コアネットワーク | 長期(4年以上) |
| 複合輸送ロジスティクスおよび港湾拡張プロジェクトへの高需要 | +0.7% | リグリア州、ヴェネト州、南部の沿岸ハブ | 中期(2〜4年) |
| 南イタリアおよび内陸部におけるインフラ主導の地域開発計画 | +0.6% | カラブリア州、シチリア州、バジリカータ州 | 中期(2〜4年) |
| 地下鉄・路面電車整備を推進する都市モビリティ施策 | +0.5% | ローマ、ミラノ、トリノ、ボローニャ、ナポリ | 短期(2年以内) |
| 気候変動に強い輸送インフラ開発への関心の高まり | +0.4% | アルプス地帯および沿岸地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
道路・鉄道ネットワーク近代化のための政府支援投資プログラム
政府はPNRRを通じてイタリア輸送インフラ建設市場に前例のない資本を投入し、近代化施策にUSD 2,119億を割り当てています。フェッロヴィエ・デッロ・スタート・イタリアーネ(Ferrovie dello Stato Italiane)は2025年から2029年にかけて鉄道にUSD 545億、道路整備にUSD 436億を充当し、北欧との物流格差を縮小しています。特命コミッショナーがUSD 901億4,000万相当の57の戦略プロジェクトを監督し、年間68,000人の雇用を創出するとともに2025年には100,000人のピークに達します。この国家主導の勢いは、国営のカッサ・デポジティ・エ・プレスティティ(Cassa Depositi e Prestiti)によるUSD 882億9,000万の計画と相まって、総額USD 1,700億の投資を動員する金融レバレッジを発揮しています。これらの施策は総合的に国内サプライチェーンを強化し、設計・エンジニアリング・建設サービスへの長期的な需要を確固たるものにしています。
持続可能な汎欧州輸送回廊に対するEU資金支援
EUのメカニズムはイタリア輸送インフラ建設市場にとって強力な追い風となっています。2024年の欧州接続ファシリティはUSD 76億3,000万を配分し、その80%が鉄道向けであり、地中海回廊やライン・アルプス回廊などのTEN-Tコアルートを支援しています。画期的なリヨン-トリノ基底トンネルはすでにUSD 43億6,000万の土木工事契約を締結し、39.5 kmのトンネルを掘削しており、国境を越えたメガプロジェクトの勢いを示しています。イタリアのソブリン・グリーンボンドはUSD 151億5,000万を低炭素輸送インフラに充当し、EUの気候目標を国家インフラ計画に統合しています。改定TEN-T規則はコアネットワーク完成の期限を2030年に設定し、適時納入に資金と政治的支援を集中させています[2]経済財務省(Ministero dell'Economia e delle Finanze)、「グリーンボンド配分・インパクトレポート2024」、経済財務省、mef.gov.it。
複合輸送ロジスティクスおよび港湾拡張プロジェクトへの高需要
パンデミック後のサプライチェーン再編により地中海ゲートウェイの取扱量が増加し、イタリア輸送インフラ建設市場を後押ししています。タラント港の複合輸送拡張はA14高速道路およびバリ-ボローニャ鉄道線と直接接続し、欧州とアジアの貿易フローにおける同港の役割を高めています。レーテ・フェッロヴィアリア・イタリアーナ(Rete Ferroviaria Italiana)は2031年までに国内鉄道貨物輸送能力を倍増させるためにUSD 27億3,000万を投資し、USD 76億3,000万のジョーヴィ第三峠はジェノヴァ、ミラノ、トリノ間の所要時間を短縮します。PNRRのモーダルシフト義務は貨物を道路から鉄道へ誘導し、内陸ターミナルの拡張によりコンテナ貨物の容量が解放されるため、複合輸送インフラが重要な成長レバーとなっています。
地下鉄・路面電車インフラ整備を推進する都市モビリティ施策
持続可能性規制および都市レベルの気候コミットメントが地下鉄、路面電車、高速バスの計画を後押しし、イタリア輸送インフラ建設市場に新たな工事をもたらしています。ボローニャのUSD 5億5,400万のレッドライン路面電車は2023年4月に建設が開始され、ベルガモの電気式BRTシステムはEU資金で賄われたUSD 4,690万の契約を追加します。ミラノのイノベーション地区は輸送計画にネットゼロ目標を組み込み、カンパニア州の43 kmの広域地下鉄は統一乗車券制度のもとで30駅を統合し、都市再生を促進します。これらのプロジェクトは信号設備、車両、および車庫インフラへの需要を高め、都市モビリティを建設請負業者にとって近期の収益ドライバーとしています。
制約要因の影響分析*
| 制約要因 | (約)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プロジェクトの実現可能性に影響を与える建設資材および労働コストの上昇 | -1.1% | 国家規模、北部工業地帯 | 短期(2年以内) |
| プロジェクト実施を遅延させる規制承認の長期化 | -0.8% | 国家規模、USD 5,400万超のプロジェクト | 中期(2〜4年) |
| 効率性と競争を制限する細分化された入札・調達プロセス | -0.6% | 中小規模自治体 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
プロジェクト実施を遅延させる規制承認の長期化
複雑な許認可の枠組みが依然としてイタリア輸送インフラ建設市場における納期を長引かせています。公共工事は入札から完工までに平均4.4年を要し、USD 5,400万を超える大規模プロジェクトはさらに長期化する傾向にあります。2023年の公共契約法改正により鉄道の認可サイクルが11か月から6か月に短縮されたものの、地方と国の重複する承認手続きが依然として続いています。特命コミッショナーが一部のボトルネックを緩和している一方で、並行したガバナンス体制を導入しています。最近の時間短縮の成果を定着させ投資家リスクを低減するためには、デジタル化の継続と一元的な認可ポータルの整備が不可欠です。
プロジェクトの実現可能性に影響を与える建設資材および労働コストの上昇
建設コスト指数は2021年以降20%上昇し、イタリア輸送インフラ建設市場全体でマージンが圧迫されています。鉄鋼とセメントの価格変動は、特殊材料に依存する鉄道・橋梁契約において特に深刻です。労働力不足が圧力をさらに増幅させており、Webuildは重要なスキルギャップに対応するため2026年までに10,000人を採用する予定です。アルストム(Alstom)のUSD 6,870万の現地化施策(14,087人の雇用を支援)のような戦略的労働力プログラムは、供給側の対応によりコスト上昇を抑制できることを示しています。同様の措置が広く採用されなければ、予算超過により計画プロジェクトが遅延または規模縮小となる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:道路がリードを維持し、鉄道が加速
道路は2025年のイタリア輸送インフラ建設市場シェアの48.40%を提供し、全長6,000 kmの密な高速道路網と進行中の気候変動対応アップグレードを反映しています。アウトストラーデ・ペル・リタリア(Autostrade per l'Italia)は、極端な気象にさらされた橋脚とトンネルの補強のため、2024年の最初の9か月間にUSD 18億5,000万を投資し、主要セグメントへの継続的な資本流入を示しています。このリードにもかかわらず、政府が炭素効率の高い輸送を優先するため、鉄道は2031年にかけてCAGR 5.05%で他のすべての輸送モードを上回るペースで成長しています。USD 144億の高速鉄道プログラムは南部に274 km、北部に165 kmの新路線を追加し、国内移動時間を短縮するとともに貨物輸送の容量を解放します。鉄道の急増は信号、軌道、架線供給業者の受注を促進し、車両メーカーと土木建設業者に安定した受注パイプラインをもたらします。EUタクソノミー規則が低炭素回廊に資金を誘導するため、鉄道スキームに係るイタリア輸送インフラ建設市場規模は急速に拡大すると予測されています。
よりグリーンなネットワークへの移行は、鉄道が道路・港湾施設と接続する複合輸送ノードへの関心の高まりを引き起こしています。イタリア輸送インフラ建設市場のもとで、USD 46億9,000万相当のリグリア・アルプス高速接続はジェノヴァ・ロジスティック・システムの骨格を形成し、ジョーヴィ第三峠を補完して港湾取扱量を向上させます。道路建設業者は、環境入札基準に合致するため、改修工事にリサイクルアスファルトとスマート交通センサーを組み込むことで対応しています。一方、鉄道建設業者はモジュール式橋梁設計とデジタルツインを活用して建設サイクルを短縮しています。これらの進歩が総合的に、変化する貨物パターンと気候リスクに対してより適応力があり、技術的に高度なネットワークを生み出しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


建設タイプ別:新規プロジェクトがリードし、改修が加速
新規建設は2025年のイタリア輸送インフラ建設市場シェアの52.35%を占め、政策立案者とネットワーク管理者が容量拡大と連結性の格差解消に置く優先度を反映しています。新規高速道路区間、高速鉄道回廊、および新規地下鉄路線が入札パイプラインを支配しており、国家復興・強靭化計画とEUファシリティ補助金を直接活用しています。建設業者は、グリーンフィールド工事がプロジェクト開始時から現代的な設計基準とデジタルエンジニアリングツールの使用を可能にし、ライフサイクルパフォーマンスを向上させ気候変動対応目標に整合すると強調しています。その結果、ターンキーの道路・鉄道パッケージに係るイタリア輸送インフラ建設市場規模は依然として大きく、土木工事、信号、車両供給業者への安定した受注を支えています。
改修プロジェクトは2031年にかけてCAGR 5.17%のより速いペースで進展しており、当局が老朽化した橋梁、トンネル、高架橋を、より激しい気象現象や重い貨物荷重に耐えられるよう改修しているためです。この急増は、歴史的な高速道路高架橋の安全アップグレードプログラムや、より長い列車に対応するために整備が必要な地域鉄道ネットワークのプラットホーム延伸工事に顕著に表れています。デジタルツインと非侵襲的検査技術により資産状態評価が短縮され、建設業者が生きた交通に合わせて工事を段階化しサービス中断を最小化することが可能になっています。気候変動対応規則がより厳格になるにつれ、改修支出はさらに増加し、構造補強材料とスマート監視システムへの専門的な需要を促進します。
投資源別:公共資本が支配し、民間資金が増加
公的資金は2025年のイタリア輸送インフラ建設市場シェアの71.10%を供給しており、USD 2,119億の国家復興・強靭化計画からの多額の配分と、戦略回廊に対する長年の国家支援の結果です。ソブリン借入コストは依然として有利な水準にあるため、中央政府および地方政府は大規模鉄道トンネル、高速道路拡幅、および都市内地下鉄延伸の引受を継続しています。これらの支出がイタリア輸送インフラ建設市場規模を支え、建設業者に予測可能なパイプラインを提供します。調達の枠組みは環境・社会基準をますます義務付けており、公共スポンサーが土木工事契約に脱炭素化要件を組み込むことを促しています。
機関投資家やインフラファンドがインフレ連動収入を持つ長期資産を求めることで、民間資金調達はCAGR 5.30%で拡大しています。官民パートナーシップ(PPP)が有料橋梁、車両リースプール、および自動化貨物ターミナルを支援し、しばしば可用性支払いとパフォーマンスインセンティブを組み合わせています。USD 281億2,000万の欧州接続ファシリティ輸送プログラムの開始により、EUグラントがシニアデットトランシェのリスクを低減し年金基金のエクイティを引き付けるハイブリッドファイナンス取引が相次いでいます。コンセッショネアは、金利マージンを排出目標に連動させたサステナビリティ・リンク債も発行しており、プロジェクトパフォーマンスにおける市場ベースの規律へのシフトを示しています。これらの仕組みの採用は拡大すると見込まれ、イタリアの次世代輸送アップグレードの資本基盤が広がっています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地理的分析
ローマは2025年のイタリア輸送インフラ建設市場において26.95%という最大のシェアを維持しており、地中海回廊が貨物を首都の物流拠点から北部の消費地へと輸送しています。主な施策には、いずれもPNRR資金で賄われる18 kmのティブルティーナ鉄道ノード整備とフィウミチーノ道路拡幅が含まれます。複数の地下鉄延伸(CラインとDライン)がさらに土木工事量を追加し、地元の建設業者の受注残を支えています。
北部都市が最も急速な成長を経験しています。トリノはCAGR 5.62%でリヨン-トリノ基底トンネルおよびUSD 46億9,000万のリグリア・アルプス高速リンクの恩恵を受け、ピエモンテの物流クラスターの要となっています。自動車メーカーが脱炭素化目標を達成するために貨物を道路から鉄道へシフトするに伴い、ピエモンテの鉄道・道路スキームに係るイタリア輸送インフラ建設市場規模が拡大しています。ミラノはスマートモビリティプラットフォームを統合した環状道路の強靭化プロジェクトでこれを補完しており、ロンバルディア州のPPPパイプラインには機関投資家が資金提供する軽量鉄道と電気バスの車庫が含まれています。
南部では、メッゾジョルノ地域が北部工業地帯とのインフラ格差を埋めるために増大する資金を吸収しています。ナポリは広域地下鉄を近代化し、バリは港湾鉄道インターフェースを再開発しており、中堅建設業者に新たな機会を示しています。EU結束基金と「格差是正」地域プログラムは、山岳道路の気候変動対応橋梁と地滑り対策のための補助金を充当し、イタリア輸送インフラ建設市場全体を拡大しています。これらの資本フローは地方経済を活性化させ、歴史的な南北物流格差を徐々に縮小しています。
規制環境
イタリアの交通インフラ建設活動は、公共契約法典(Codice dei contratti pubblici、立法命令36/2023号)によって規定され、2024年の修正パッケージ(立法命令209/2024号)によって更新されており、公的資金による道路、鉄道、港湾、空港工事の入札、落札基準、契約管理に関するルールを定めている。2026年2月、インフラ・交通省(MIT)は、200万ユーロを超える公共事業に対する義務的BIMプロセスを運用化するため、デジタル情報管理に関するガイドラインを発表し、発注機関とサプライヤーを標準化されたデータ環境、モデルの引き渡し、監査証跡へと促した。
コストの転嫁と契約のバンカビリティも、正式な価格見直しの仕組みによって強化されている。2026年4月、MITはTipologie Omogenee delle Lavorazioni(TOL)に対応した更新版のISTAT連動価格指数を採用し、公共契約法典の下で価格見直しの計算を公式参照バスケットに整合させ、大規模土木工事パッケージにおける独自のエスカレーション条項への依存を減らした。別途、法律177/2025号はインターポート(内陸港)に関する国家的枠組みを導入し、MITによるインターモーダル総合計画の策定を義務付けており、鉄道連結ロジスティクスノードとそれらの全国ネットワーク事業者との接続点への規制上の注目を維持している。
バリューチェーン分析
バリューチェーンは、MITを筆頭とする公的スポンサーおよびプログラム管理者、国有ネットワーク顧客(Rete Ferroviaria Italianaおよびアッシャジ、ANASを含む)、そして範囲を定めEU/PNRR資金を確保し公共契約法典に基づき調達を実施する自治体から始まる。BIM主導であることが多いエンジニアリングと設計は、トンネル、軌道工事、電化、橋梁、地下鉄土木工事を担うゼネコンおよび専門サブコントラクターへと流れ、コミッショニング、試験、長期メンテナンスは、複数年にわたるプログラム契約や枠組み契約を通じて構造化される傾向が強まっている。
供給側では、骨材、セメント、鉄鋼、プレキャスト部材、鉄道システム(軌道、架線、信号/ERTMS)、重機が、資格リストと地元サブコントラクト能力に依存する、コントラクター主導の調達層を通じて流通している。サプライチェーンの深さは、構造化されたSME統合を通じて強化されており、その一例として2025年11月にWebuildがConfartigianatoと提携し、数千のイタリア中小企業が大規模インフラサプライチェーンへアクセスする道を広げたことが挙げられ、これはPNRRの期限内での複数拠点実行のピークを管理する助けとなっている。デリバリーは、PNRR実施を加速する政府措置、緊急インフラ・結束措置に関連する2026年の立法措置、および鉄道分野における発注者側のポートフォリオの集中度によって形づくられ、これはRFIの稼働中の建設現場数の多さと大規模な投資枠に反映されており、専門クルー、線路占有計画、資材・システムのための強靭なロジスティクスへの需要を高めている。
競争環境
イタリア輸送インフラ建設市場の競争は依然として分散しているものの、規模がますます決定的な要素となっています。Webuildグループは2024年上半期に高速鉄道、水力発電ダム、地下鉄路線にわたるUSD 81億8,000万の新規受注を報告しました。そのエンジニアリング・調達・建設・管理の統合モデルは、トンネリングと地盤工学の専門知識を必要とするメガプロジェクトにとって魅力的です。ナポリ-バリ高速鉄道でのSalini Impregiloのデジタルツイン展開は、ライフサイクル価値を高める予測メンテナンスソリューションへの転換を示しています。
中規模建設業者は、個別の保証能力を超える大規模入札を確保するためにコンソーシアムを通じて協力しています。例えば、AstaldとGhellaが主導するジョイントベンチャーは、機材群の共有とリスク分担の取り決めによりリヨン-トリノ基底トンネルのトンネリングパッケージを獲得しました。Italferrのようなエンジニアリングサービスプロバイダーは、設計の複雑さが増すにつれてBIMサービスを活用して継続的な収益を獲得しています。スペインおよびフランスの鉄道専門企業などの外資系参入者は信号・電化部門を対象とし、技術移転を促進して国内能力を向上させています。
戦略的には、主要プレーヤーはEUおよび国内のグリーンファイナンス基準を満たすために、コーポレートガバナンスをESG指標に結び付けています。Webuildは排出量削減目標に連動したサステナビリティ・リンク債を発行し、フェッロヴィエ・デッロ・スタート・イタリアーネ(Ferrovie dello Stato Italiane)は循環経済のベンチマークを超える建設業者に入札評価プレミアムを付与しています。サプライチェーンの現地化も進展しており、アルストムのサヴィリャーノでの製造拡大を目的としたUSD 6,870万の計画は、多国籍企業が調達ポイントを獲得し輸入ボトルネックを緩和するために国内フットプリントを拡大する方法を示しています。
イタリア輸送インフラ建設業界リーダー
WeBuild
Salcef Group
Astaldi
Rizzani de Eccher
Colas Rail Italia
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
機会は、資金の継続性、回廊優先度、実行加速が現行プログラムにおいて明確に見られる分野に集中している。欧州委員会が2026年4月に承認したNRRP第9回分割金(128億ユーロ)は、マイルストーンの進捗を確認するものであり、2026年8月のNRRP期限に紐づく短期的なパイプラインを支え、鉄道・都市モビリティ工事全体にわたる調達、現場立ち上げ、サプライチェーンのコミットメントを前倒しさせている。2026年7月に更新されたMIT-RFI 2022-2026プログラム契約は、予算法による資金源やコスト調整の必要性を含め、国内鉄道の近代化と開発に約40億ユーロを割り当て、個別入札を超えた継続的パッケージを支え、繰り返しのタスクオーダーに適した位置にあるコントラクターとシステムサプライヤーを優位にしている。
実行主導型のギャップは、サービスの運行を継続する必要があるため建設段階の工事が必要となる、複雑な鉄道拠点や回廊接続部分において顕在化している。Webuildが2026年6月に完了した、Terzo Valico dei Giovi-Genoa Junctionプログラム内のポルチェーヴェラ換気トンネルの掘削は、交通制約下で作業可能なトンネル掘削および鉄道接続能力への需要を浮き立たせている。インターモーダリティも、インターポートに関する法律177/2025号とMITの計画義務の下での別の機会分野であり、鉄道連結型ロジスティクスプラットフォームおよびそれに関連するアクセス道路、ターミナル、デジタルシステムへの注目を高めている。調達・デリバリー手法では、2026年2月のMITデジタル情報管理ガイドライン(200万ユーロを超える公共事業向けBIM)が、モデルベースの設計調整、施工順序計画、資産データ引き渡しサービスを提供する企業にとって、道路・鉄道資産全体での再作業削減とメンテナンス性向上を目指す、より明確な基盤を提供している。
最近の業界動向
- 2026年7月:インフラ・交通省(MIT)とRete Ferroviaria Italiana(FSグループ)は、2022-2026年プログラム契約を更新し、鉄道の近代化と開発を継続的に支援するため約40億ユーロを割り当てた。この更新には2025年予算法による資金源が含まれ、複数年にわたる鉄道工事パッケージの継続性を改善するコスト調整対応措置も含まれている。これは、国内鉄道ポートフォリオに紐づくコントラクターおよびシステムサプライヤーの見通しを強化する。
- 2025年2月:Ferrovie dello Stato Italianeは、バッティパリア-ロマニャーノ間の高速鉄道区間に対し12億米ドルの契約を発注し、南部回廊プログラムを前進させた。この発注は、長距離旅客・貨物輸送の性能向上を目的とした戦略的リンクにおける土木工事、軌道、システム調達を支える。また、国内交通投資の構成における鉄道セグメントの役割を強化する。
- 2024年11月:Webuildは、ローマ地下鉄C線T2区間の設計・建設に関して7.12億米ドルの契約に署名した。この契約は複雑な都市地下工事の受注残を拡大し、イタリア最大の都市建設クラスターにおけるトンネル、駅、接続管理への需要を集中させる。また、地下鉄拡張に関連するMEPシステム、信号、車両基地関連パッケージの後続機会にもつながる。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
この市場は、旅客および貨物の移動を支える交通インフラの建設、拡張、改修に関するイタリア国内の支出を対象とする。道路、鉄道、空港、港湾に関連する土木工事を含む。
対象範囲外:エネルギーおよび通信インフラ、石油・ガスパイプライン、交通モビリティに直接関連しない民間不動産工事は対象外とする。
セグメンテーション概要
- タイプ別
- 道路
- 鉄道
- 航空路
- 港湾・内陸水路
- 建設タイプ別
- 新規建設
- 改修
- 投資源別
- 公共
- 民間
- 主要都市別
- ローマ
- ミラノ
- トリノ
- イタリアのその他の地域
データソース、市場規模算定、検証
デスクリサーチ
デスクリサーチは、イタリアが交通公共事業において計画・実行している内容をマッピングすることから始まり、そのパイプラインを測定可能な支出と成果に結び付ける。主に、イタリアインフラ・交通省の発表、Eurostatの建設・交通統計、OECDおよびITFのインフラ投資データ、落札結果や契約通知を公表する公共調達ポータルなどの公的・公開ソースを利用する。追加的な背景情報として、入手可能な場合はCassa Depositi e Prestiti形式のプロジェクト更新情報、公共インフラ事業者の年次報告書、受注状況や受注残の動向を記載した上場コントラクターの開示資料や投資家向け説明資料も確認する。
ソース間で数値の一貫性を保つため、同一の年次処理基準にデータを正規化し、モデリング前に交通モード別セットに分類する。カバレッジが断片的な場合は、選択的な企業財務サブスクリプションデータおよびインテリジェンス、公共入札・契約データセット、出荷レベルの貿易データを用いて、収益エクスポージャー、輸入材料の依存度、大型発注の時期を検証する。ここに列挙したデスクソースは例示に過ぎない。実務上、収集、クロスチェック、明確化のためにその他の公開文書やデータセットも利用している。
一次インタビューおよび調査
一次インタビューおよび調査は、発表されたプロジェクトのうち各年に建設価値へと転換する割合、および作業パッケージごとのコスト変動を検証するために用いられる。コントラクター、エンジニアリング・プロジェクト管理チーム、資材・機器サプライヤー、公共・民間の資産所有者に取材した。その後、イタリアの交通資本支出および実行スケジュールを追跡する独立した専門家と、浮かび上がった前提をクロスチェックした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:33% | 経営幹部(CXO):15% |
| ミドルティア:49% | 部門/事業単位リーダー:40% |
| 中小プレイヤー:18% | マネージャー:45% |
市場規模算定と予測
市場規模算定は、トップダウンとボトムアップの両アプローチを組み合わせている。まず、国内およびEU向けのインフラ投資・調達に関する情報を、イタリアの交通資産に関する年間建設価値へと変換する。次に、コントラクター活動の選択的な集計とプロジェクトチャネルの確認を用いて結果を裏付ける。主要な段階に達した際、推定値は発表内容だけでなく実際の実行内容に基づいて固定される。
主要な入力要素には、公共交通インフラ予算および落札入札額、プロジェクトパイプラインの段階(計画中か建設中か)、土木工事の単位コストインフレ、および年間支出パターンを変化させる新規建設と改修サイクルの構成が含まれる。鉄道回廊のアップグレード、道路の舗装更新の強度、港湾拡張活動、空港エアサイド開発といったモード別指標は、機関間の二重計上を減らすための特徴として機能する。ボトムアップの視認性が不均一な場合、インタビューに基づいた保守的な変換比率を用いてギャップを処理し、その後、過去の実行率およびコントラクターの受注残動向と照らして検証する。
予測にあたっては、資金放出のタイミング、許認可・調達のリードタイム、予想されるコスト推移に関する専門家の見解に基づくシナリオ分析を適用する。最終的な市場系列を確定する前に、入札転換率、インフレの転嫁、プロジェクトの遅延に関する感度チェックを用いて、将来数値のストレステストを行う。
データ検証と更新サイクル
検証は、通常、公的支出の指標、入札・プロジェクトのマイルストーン、供給側の能力指標という少なくとも三つの視点による三角測量に依拠している。モード別の急激な変動を検出するため、分散チェックを実施する。その後、インフレ、入札から実行までの時間、改修と新規建設の比率といった前提を再検討する。
承認前に、モデルは複数段階のアナリストレビューを経て、異常な変動が明確に説明・記録されるようにしている。大きな政策変更、資金変更、大規模なプロジェクト発注が需要見通しを変化させる場合、規模とタイミングへの影響を確認するため専門家への再取材が実施される。レポートは毎年更新され、クライアントが最新の見解を受け取れるよう、納品前に最終確認が行われる。
イタリア交通インフラ建設市場に関するMordor Intelligenceの推定値と他の公表推定値との比較
イタリアの交通インフラ建設に関する公表市場価値は、チームが常に同じ作業種別、年次のタイミング、価格基準を数えているわけではないため、しばしば異なる。差異は通常、建設とメンテナンスのどちらとして扱われるか、その数値が落札プロジェクトに紐づくのか、より広範な投資意図に基づくのか、そしてインフレや通貨のタイミングがどのように適用されるかを中心に生じる。
石油・ガスパイプライン建設はMordor Intelligenceの対象範囲外であるが、一部の公表数値はパイプラインやその他のユーティリティ土木工事をより広範な土木工学の合計に混在させており、これが表示される数値を増加させている。もう一つの一般的な要因は、一部の推定が長期メンテナンスやサービス型契約を建設支出として扱っていること、あるいは積極的な実行前提を用いて複数年にわたる鉄道・道路プログラムを単年度の数値に変換していることである。通貨換算の月、VATの扱い、更新頻度も、報告される合計値における小さいながらも目に見える差異の一因となっている。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 19.22 B (2025) | |
| 業界トラッカーA | USD 17.90 B (2025) | 道路と鉄道のみに焦点を当てたより狭い定義を用い、より保守的な入札から実行までのタイミングを適用しているため、単年度で捉える価値が小さくなっている。 |
| グローバルコンサルティングB | USD 22.60 B (2025) | 交通工事を近接するユーティリティ回廊や長期メンテナンス型契約と融合させることで、対象範囲をより広範な土木工学へと拡張しており、より高いコストエスカレーション前提を用いている。 |
総じて、この差異は主に対象範囲とタイミングによって説明されるものであり、イタリアのプロジェクト活動に関する真の見解の相違ではない。入力データを交通専用資産に限定し、実行に紐づいたタイミングを用い、合計値を調達・供給側の指標と照らして確認することで、この推定値は状況が変化した際に再検証可能な単純な変数に対して追跡可能な状態を維持している。


レポートで回答される主要な質問
イタリア輸送インフラ建設市場の現在の規模はどのくらいですか?
市場は2026年にUSD 200億9,000万と評価され、2031年までにUSD 250億5,000万に達すると予測されています。
イタリアの輸送インフラ建設セクターの予想成長率はどのくらいですか?
市場は2026年から2031年にかけてCAGR 4.52%で拡大すると予測されています。
イタリア輸送インフラ建設市場をリードするセグメントはどれですか?
道路が2025年の市場シェア48.40%で支配しており、鉄道は2031年にかけてCAGR 5.05%で最も急速な成長を記録します。
イタリアのインフラパイプラインを支援する公的資金はどのくらいですか?
国家復興・強靭化計画がUSD 2,119億を提供し、2024年にはUSD 76億3,000万相当のEUの欧州接続ファシリティ補助金が補完しています。
輸送インフラプロジェクトで最も高い成長可能性を示す都市はどこですか?
トリノはリヨン-トリノ基底トンネルとリグリア・アルプス高速鉄道リンクに牽引され、CAGR 5.62%で最も急速な地域拡大を記録しています。
イタリアの輸送インフラ市場を形成するトッププレーヤーは誰ですか?
Webuildグループ、フェッロヴィエ・デッロ・スタート・イタリアーネ(Ferrovie dello Stato Italiane)(Italferr)、Salini Impregilo、Astaldi、およびGhellaは総合的に契約金額の約45%を支配しており、中程度に統合された市場環境を示しています。
最終更新日:


