
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2021 - 2024 |
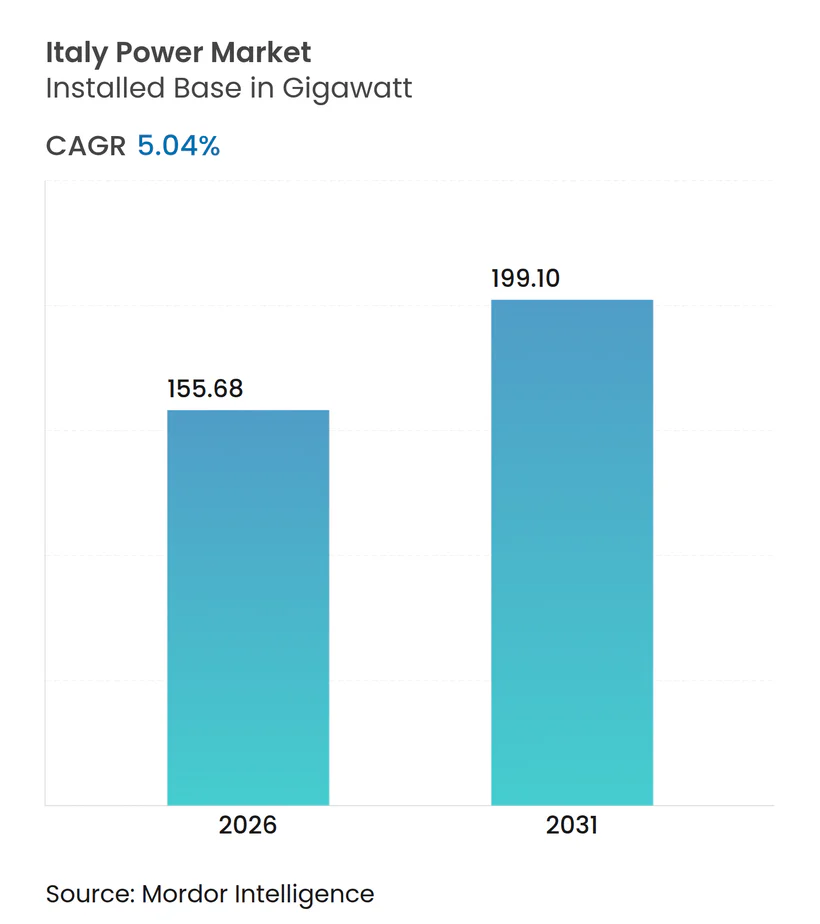
| 市場取引高 (2026) | 155.68 ギガワット |
| 市場取引高 (2031) | 199.10 ギガワット |
| 成長率 (2026 - 2031) | 5.04 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるイタリア電力市場分析
イタリア電力市場の設備容量ベースの規模は、2026年の155.68ギガワットから2031年には199.10ギガワットへと、予測期間(2026年~2031年)中に年平均成長率5.04%で成長する見込みである。
この見通しは、再生可能エネルギーの急速な追加、石炭火力の段階的廃止、および国境を越えた電力交換容量を30GW超に倍増させることを目指す総額165億ユーロ~230億ユーロの送電網アップグレード計画によって支えられている。[1] 開発業者は、簡素化された許認可制度により承認サイクルが数ヶ月に短縮されたプーリアおよびシチリアでの系統接続確保を急いでいるが、混雑リスクは依然として高く、2024年には潜在的発電量の8%を超えるカーテイルメントペナルティがすでに発生している。[2] 天然ガスは引き続き発電量の約50%を担っており、輸入依存度が90%に達することから、新たなLNG端末やパイプラインの多様化にもかかわらず、地政学的な価格ショックに対する脆弱性が生じている。蓄電は急速に拡大しており、Terna社が2024年に実施した初のMASCEオークションでは2.3GW分の系統規模バッテリーが落札され、ガスピーカーからリチウムイオンおよびフロー技術への構造的転換が示された。これらの技術は前日スプレッドを取り込み、補助サービスを提供するものである。
主要レポートの要点
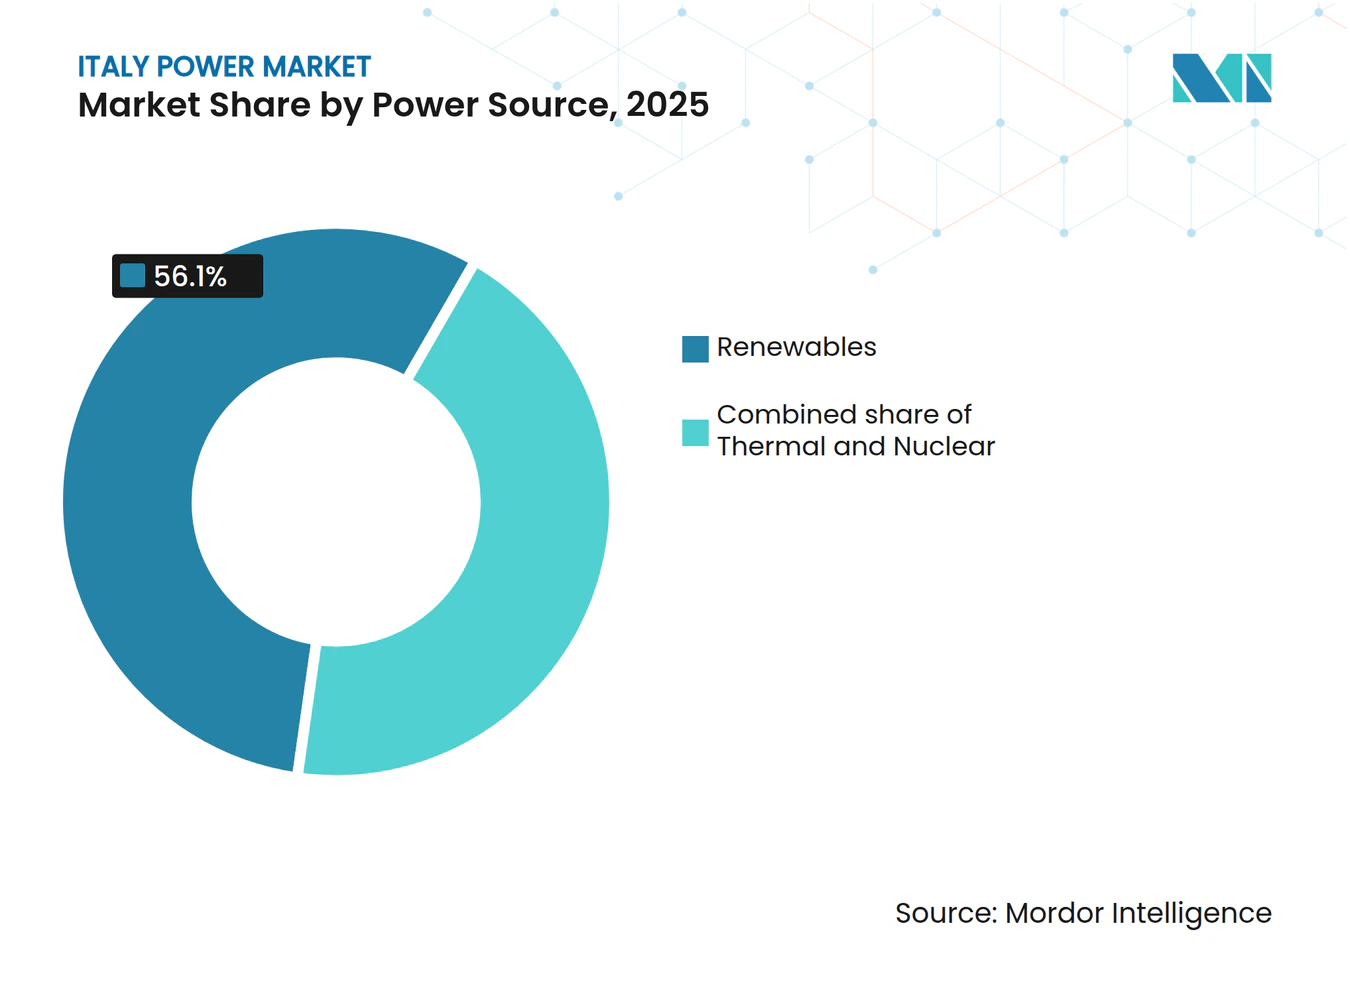
- 電源別では、再生可能エネルギーが2025年にイタリア電力市場シェアの56.1%を占め、2031年まで年平均成長率8.9%で拡大している。
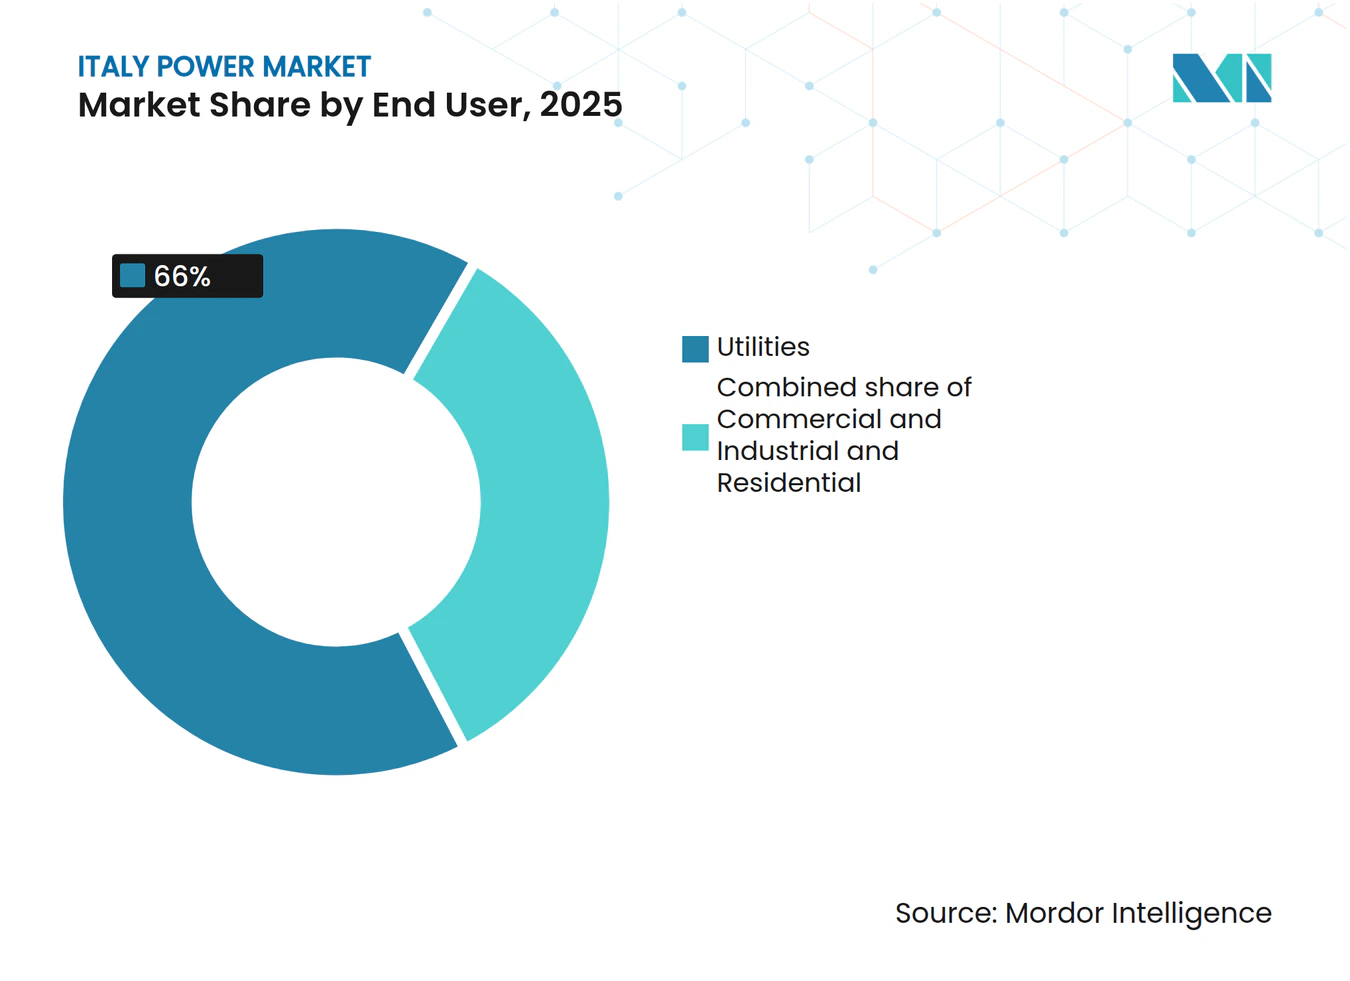
- エンドユーザー別では、電力会社セグメントが2025年にイタリア電力市場シェアの66%を支配し、2031年まで年平均成長率6.7%で拡大している。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
イタリア電力市場のトレンドと洞察
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 立法令199/2021に基づく許認可改革の加速 | +1.2% | 全国規模、南部地域(プーリア、シチリア、カラブリア)での普及率が高い | 中期(2~4年) |
| 系統規模バッテリー容量市場オークション(Terna) | +0.8% | 全国規模、混雑度の高い地域(プーリア、シチリア)に集中 | 短期(2年以内) |
| 2025年までの石炭廃止による容量ギャップの発生 | +0.9% | 全国規模、サルデーニャおよび本土の石炭依存地域で深刻 | 短期(2年以内) |
| REPowerEU資金によるHVDCプロジェクト(ティレニアン・リンク) | +0.6% | サルデーニャ・本土間回廊、シチリア・チュニジア間リンクへの波及効果 | 長期(4年以上) |
| 高級品・日用消費財大手によるコーポレートPPAの急増 | +0.5% | 全国規模、北部工業地域(ロンバルディア、ヴェネト、エミリア・ロマーニャ)に集中 | 中期(2~4年) |
| 屋根置き太陽光発電向けスーパーボーナス110%補助金 | +0.4% | 全国規模、北部の持ち家率の高い地域での普及率が最も高い | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
立法令199/2021に基づく許認可改革の加速
立法令199/2021により、10MW未満のプロジェクトに対する太陽光および陸上風力の承認サイクルが2年超から約6ヶ月に短縮され、令190/2024によりリパワリングおよびハイブリッド蓄電構成へのファストトラックが拡大された。2024年から2025年初頭にかけて15GW超の申請が提出され、資源の質が最も高いプーリア、シチリア、カラブリアに集中している。景観上の理由による自治体の拒否権は、遺産保護地域でのプロジェクトを引き続き遅延させており、イタリアがEU全体の再生可能エネルギー131GW目標に向けて取り組む中でも地域格差が生じている。成功裏の実施は、断続的な流入を吸収してカーテイルメントの増加を防ぐ送電網の同期的アップグレードにかかっている。地域の計画リスクをいち早く乗り越えた市場参加者は、希少な系統接続ノードを確保し、先行者利益を獲得できる。
系統規模バッテリー容量市場オークション(MACSE)
Terna社の2024年MASCEオークションでは2.3GW分の10年間可用性コントラクトが落札され、イタリア電力市場において蓄電向けの初の専用収益スタックが創出された。落札プロジェクトは主にプーリアおよびシチリアの太陽光発電所に併設された50MWのリチウムイオンシステムであり、2025年夏に価格スプレッドが100ユーロ/MWhを超えた昼間の過剰供給と夕方のピークに対応するものである。このモデルは、複数年の建設期間を要する揚水発電の提案を退け、18ヶ月以内に展開可能なモジュール式バッテリーを優先した。Terna社の2026年オークションでは6~8時間カテゴリーの導入が見込まれており、フロー電池および圧縮空気蓄電の機会が開かれる。早期のプロジェクトスポンサーは、アービトラージと容量支払いの双方から恩恵を受けながら、太陽光資産をカーテイルメントから保護し、資金調達環境が厳しい中でプロジェクトの銀行融資適格性を強化できる。
2025年までの石炭廃止による容量ギャップの発生
合計5.7GWの本土石炭発電所は2025年末までに廃止され、サルデーニャのユニットはティレニアン・リンクが通電した後、2029年までに廃止される予定である。この撤退は脱炭素化を加速させる。再生可能エネルギーによる発電量は2024年に49%に達したが、再生可能エネルギーの出力が低い時期には予備力余裕が逼迫し、Terna社は2025年のオークションでEnel社などから11.5GWの容量を調達することを余儀なくされている。ガスユニットがギャップを補うが、LNG価格の変動リスクは依然として脅威であり、2027年以降に大規模バッテリーが臨界量に達するまでの間、蓄電とデマンドレスポンスの拡大の必要性が浮き彫りになっている。柔軟性サービスを収益化できる投資家は、ピークスプレッドの変動上昇から恩恵を受ける立場にある。
REPowerEU資金によるHVDCプロジェクト(ティレニアン・リンク)
総額37億ユーロ、1,000MWのティレニアン・リンクは2025年1月に着工し、5億ユーロのEU共同資金を受け、2027年~2028年の竣工が予定されている。Prysmian社は480kmのXLPE海底ケーブルを製造し、25年間にわたり資産を維持管理することで、長期的なアフターマーケット収益を獲得する。[3] 稼働後、このリンクによりサルデーニャは本土の余剰再生可能エネルギーを輸入できるようになり、島内最後の石炭ユニットの閉鎖が可能となるとともに、2024年夏の需要の15%に達したディーゼルピーカーの稼働が削減される。長いリードタイムは、HVDCの恩恵が2027年以降にしか実現しない理由を示しているが、社会的受容を早期に確保することで、2030年の再生可能エネルギー目標に不可欠な戦略的相互接続容量を確保できる。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プーリアおよびシチリアの系統混雑(36ヶ月以上の遅延) | -0.7% | 南部イタリア(プーリア、シチリア、カラブリア) | 短期(2年以内) |
| 地政学的ショックへのガス輸入依存(約90%) | -0.5% | 全国規模、冬季暖房シーズンに深刻 | 中期(2~4年) |
| 沖合風力入札の未達成(アドリア海) | -0.3% | アドリア海沿岸地域(プーリア、アブルッツォ、マルケ) | 中期(2~4年) |
| 風力発電所に対する景観関連の許認可訴訟 | -0.4% | 景観保護地域(トスカーナ、ウンブリア、シチリア) | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
プーリアおよびシチリアの系統混雑(36ヶ月以上の遅延)
プーリアおよびシチリアは再生可能エネルギーパイプラインの40%超を占めているが、北から南への潮流向けに設計された150kV回廊では逆方向の過負荷が発生しており、2024年には8%のカーテイルメントが生じ、発電事業者に2億ユーロ超の収益損失をもたらした。2023年に提出された接続申請は、変電所の増強待ちにより36ヶ月以上の遅延に直面しており、開発業者はカーテイルメントリスクをプロジェクト経済性に転嫁する割込可能契約を受け入れざるを得ない状況にある。Terna社の110億ユーロのハイパーグリッド計画は、2034年までに南部の送電線を再導体化し、動的格付けセンサーを導入する予定であるが、一時的な容量支払いまたはグリッド形成インバーターがリスクを軽減しない限り、当面のボトルネックが予測される再生可能エネルギーの年平均成長率8.9%を鈍化させる恐れがある。
地政学的ショックへのガス輸入依存
アルジェリアおよびアゼルバイジャンのパイプラインの追加、ならびにピオンビーノおよびラヴェンナへの浮体式LNGユニットの設置にもかかわらず、イタリアは依然としてガスの約90%を輸入しており、電力価格は2024年~2025年冬に50ユーロ/MWhを超えたTTFハブの変動に連動している。石炭廃止はコンバインドサイクルユニットへの依存を深めるため、供給不足が生じた場合には高価なLNGカーゴがメリットオーダーに組み込まれることになる。ヘッジなし家庭向けの料金は2025年初頭に15~20%上昇しており、長期的な価格急騰はイタリア電力市場の年平均成長率5.04%を抑制する可能性がある。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
電源別:再生可能エネルギーが火力代替を上回るペースで拡大
再生可能エネルギーは2025年に設備容量の56.1%を占め、イタリア電力市場の最大セグメントとなっており、2031年まで年平均成長率8.9%で成長する見込みである。太陽光容量は2023年に5.3GW急増し、太陽光に関するイタリア電力市場規模が30GWを超えた。プーリアおよびシチリアのユーティリティ規模プロジェクトがその建設量の60%超を占めた。石炭廃止により2025年までに5.7GWが撤退し、太陽光および陸上風力が主要な代替電源として確立されるが、系統のボトルネックが勢いを抑制する可能性がある。洋上風力は2028年まで限定的にとどまり、水力の拡大はEU水枠組み指令により制限されており、多様化の選択肢が限られている。
水力は依然として19GWの貯水池および流れ込み式資産を有し、地熱はトスカーナで約800MWを追加し、バイオマス・廃棄物は4GWを保有しており、イタリアはヨーロッパで最も多様化した再生可能エネルギースタックの一つを有している。現在50GWのコンバインドサイクルガスタービンは、再生可能エネルギーの出力不足を補うためにスイングディスパッチを増やしていく。オープンサイクルガスピーカーは同期調相機へと段階的に転換されており、原子力プログラムは議論されていない。全体として、再生可能エネルギーの急増は長期的な脱炭素化を支えるが、変動する流入量をシステミックリスクなしに吸収するためのイタリア電力市場における蓄電とHVDCの整備の緊急性を高めている。


注記: 各セグメントのシェアはレポート購入後に入手可能
エンドユーザー別:電力会社が優位を維持しつつも商業・産業用PPAが増加
電力会社は2025年に設備容量および電力調達量の66%を占め、イタリア電力市場の支配的シェアを有している。同セグメントは、系統規模の再生可能エネルギーおよびバッテリー容量市場コントラクトを調達することでキャッシュフローを安定させながら、年平均成長率6.7%で拡大している。電力会社は2024年のMASCEアワードの2.3GWの大部分を獲得し、南部イタリアにおける商業収益を損なうカーテイルメントを軽減するためにバッテリーと太陽光発電所を組み合わせた。
商業・産業用需要家はイタリア電力市場規模においてまだ小さなシェアを占めるに過ぎないが、ガス価格急騰時に小売料金を下回る60ユーロ/MWh未満で価格設定された10~50MWのコーポレートPPAを通じて急速に成長している。高級品メーカー、日用消費財企業、データセンター事業者は複数GWの再生可能エネルギーパイプラインを確保しており、電力会社に小売事業モデルの進化を迫っている。スーパーボーナスによる太陽光・蓄電ブームに後押しされた住宅需要は、参加家庭の年間消費量の最大70%を賄う分散型発電層を形成しており、電力会社の利益率を圧迫する一方で、バッテリー普及の拡大に伴い分散型仮想発電所のプールを広げている。

注記: 各セグメントのシェアはレポート購入後に入手可能
地域分析
プーリアおよびシチリアを中心とする南部地域は、優れた太陽光照射量および陸上風力資源の質を反映して、再生可能エネルギー申請の40%超を占めている。[4] これらの地域はカーテイルメントの影響も最も大きく受けており、Terna社が2030年以降の完成後に南北間の送電容量を50%引き上げるハイパーグリッド再導体化に110億ユーロを充当している理由を裏付けている。南部イタリアに帰属するイタリア電力市場規模は、混雑緩和が予定通りに進む限り、2031年まで最も速いペースで成長する見込みである。
ロンバルディア、ヴェネト、エミリア・ロマーニャの北部工業ハブは国内電力消費量の45%超を占めており、変動する料金をヘッジするコーポレートPPAの肥沃な土壌となっている。地域の太陽光・風力資源が弱いため、企業は北向きのHVDC強化が実現するまで系統料金のベーシスリスクを受け入れながら南部からグリーン電力を輸入している。スーパーボーナスによる屋根置き太陽光発電の普及率はここが最も高く、昼間の需要を平坦化し、電力会社が小売料金に織り込まなければならない負荷曲線のダイナミクスを変化させている。
島嶼部は独自のダイナミクスを示している。サルデーニャの石炭廃止は2028年までのティレニアン・リンクの通電にかかっており、それまでの間は系統安定性を維持するために限定的な石炭燃焼を認める特例措置が適用される。すでに輸出志向の再生可能エネルギーハブとなっているシチリアは、このリンクにより相互接続の冗長性が高まり、再生可能エネルギーの浸透率向上とカーテイルメントリスクの低減が可能となる。両島は、信頼性を損なうことなくイタリア電力市場の群島部分のバランスを取るためにHVDCと蓄電が不可欠であることを示している。
規制環境
イタリアの電力セクターは、EUのエネルギー・気候政策の国内実施によって形作られている。ARERAは系統料金、小売市場規則、サービス品質基準を規制し、GMEは統合市場規則の下で卸電力市場を運営している。2026年2月、法令第21/2026号(法律第49/2026号として転換)が導入され、電気料金の削減を目的とした措置に加え、アプーリアやシチリアなど再生可能エネルギー比率の高い地域で深刻化している系統接続・インフラ飽和の制約に対処するための規定が設けられた。
2026年の規制変更は、市場プロセスの効率化と再生可能エネルギー入札の可視性向上も対象とした。ARERA決議58/2026/R/EELは供給事業者切替を改革し、2026年12月1日から24時間切替を可能にし、小売供給における顧客の移動性と競争を後押しした。供給側では、MASEが2026年4月にFER2デクリー枠組み(2024年6月19日付DM)に基づく入札スケジュールを更新し、対象となる再生可能エネルギー技術の競争的手続きの時間枠をより明確にした。イタリアはまた、2026年7月に更新版PNIECを欧州委員会に提出し、国家の脱炭素計画と系統強化・相互接続の実現的役割を再確認した。
競争環境
市場集中度
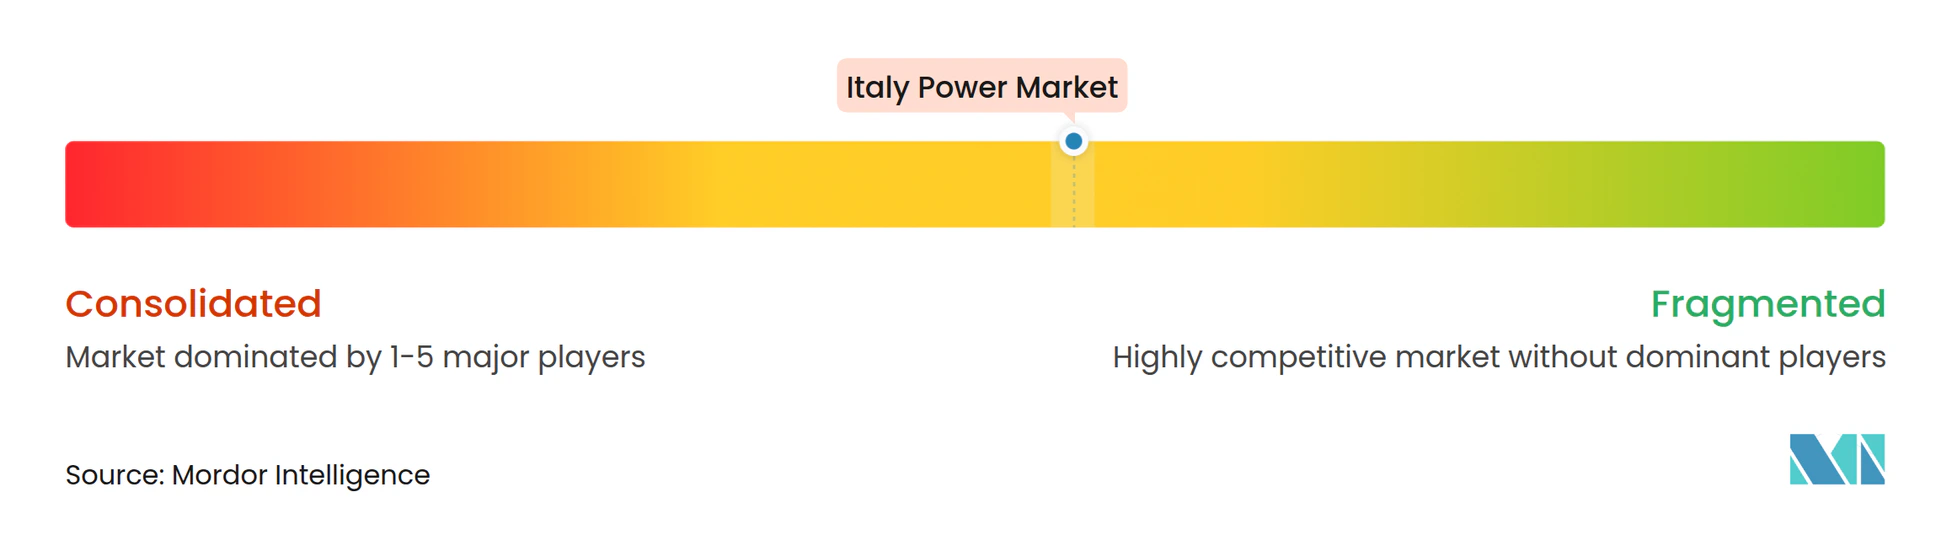
イタリアは適度に集約された発電スタックを有しており、上位5社であるEnel、Edison、A2A、ERG、Aceaが容量の約60%を支配している一方、RWE、Iberdrola、ENGIEなどの国際参入企業が南部でユーティリティ規模の太陽光ポートフォリオを拡大している。Enelの垂直統合は際立っており、シチリアの3Sunセル工場は2026年までに年間3GWの生産能力に達し、発電・小売に加えて製造マージンも獲得する。これにより、Enelはネット・ゼロ産業法に基づくEU国内コンテンツ優遇措置を活用できる立場に置かれ、アジアのパネル輸入に対する供給安全保障上の優位性も加わる。
戦略的ポジショニングは、容量市場入札、バッテリー併設、長期PPAを中心に展開されている。Enel、A2A、ERGはMASCEコントラクトの大部分を獲得し、安定した収益源を確保するとともに太陽光のカーテイルメントを軽減している。EdisonとRWEはバジリカータおよびカラブリアで500MWの陸上風力に関するジョイントベンチャーを設立し、令190/2024の下で適格となるファストトラック再生可能エネルギーへの転換を示した。RenantisやSonnedixなどの中小開発業者は、バッテリーと太陽光を単一の系統接続点の背後に組み合わせることで混雑したノードを回避するアグリボルタイックおよびハイブリッドモデルを追求している。
設備機器サプライヤーは技術差別化で競争している。Vestasは2000年代初頭の風力フリートを4~5MWタービンにリパワリングし、サイト出力を最大50%引き上げている一方、Prysmian社はTerna社のHVDC予算に紐付いた長期ケーブル受注を確保し、25年間のメンテナンス契約を通じて年金収入を組み込んでいる。浮体式洋上風力が成熟するにつれ、Siemens GamesaとHexiconはティレニア海沖の水深50メートルに適したプラットフォーム設計を試験しているが、資本費の高さが近期の規模拡大を依然として制限している。
イタリア電力産業リーダー
-
Enel SpA
-
Edison SpA
-
A2A SpA
-
ERG SpA
-
Terna SpA
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
系統拡張と相互接続への投資は、柔軟性、混雑管理、接続準備が整ったプロジェクト構築において短期的な機会を生み出しており、特に抑制(カーテイルメント)と数年にわたる接続待ち行列がプロジェクト経済性にすでに影響を及ぼしている南部の系統ノードで顕著である。テルナの開発計画(2025年から2034年)は230億ユーロを超える系統投資の基盤となっており、主要なHVDCリンクは計画段階から調達段階に移行している。2026年6月、テルナとチュニジアのSTEGは、600MWのElmed HVDC相互接続用の変換所についてヒタチ・エナジーに7億7,000万ユーロの契約を発注した。これにより国境を越えた電力交換能力が拡大し、シチリアおよび南イタリアにおける再生可能エネルギーの事業性が強化される。
大規模再生可能エネルギーは、国が支援する制度と企業のオフテイクによって引き続き前進しており、大規模単一サイトのプラントが規模を伴う実行を示している。2026年6月、イベルドローラがシチリアで243MWのFenix太陽光プラントを開所し、系統アクセスと許認可が整えば、資源豊富な地域における大規模プロジェクトの資金調達可能な道筋を示した。政策面では、欧州委員会が2026年6月にイタリアの国家補助パッケージ(230億ユーロ)を承認し、37.15GWの新規再生可能エネルギー容量の導入を支援するもので、競争的手続きと双方向契約構造に連動する投資可能なパイプラインを強化する。蓄電も、混雑と電力価格のピーク時変動に直接対応するテーマとして並行して勢いを増している。2026年半ばのMASEによる蓄電池プロジェクトの認可(2026年6月に300MW、2026年7月に複数地域で720MW)は、BESS開発業者、インテグレーター、およびディスパッチ性を改善し抑制リスクを低減する太陽光と蓄電のハイブリッド構成に対する機会を支えている。
最近の業界動向
- 2026年7月:イタリアのMASEが5つの地域で720MWの電池蓄電プロジェクトを認可した。この措置は系統規模蓄電の短期パイプラインを拡大し、石炭が撤退し変動性再生可能エネルギーの容量比率が増加する中でのテルナの信頼性需要を支える。
- 2026年6月:テルナとチュニジアのSTEGは、600MWのElmed HVDC相互接続用の変換所についてヒタチ・エナジーに7億7,000万ユーロの契約を発注した。イタリアと北アフリカを結ぶ直流リンクの推進は系統の柔軟性を強化し、南イタリアにおけるディスパッチ可能容量および蓄電の価値を高める。
- 2024年4月:テルナは系統規模蓄電向けの初回MACSE容量市場入札を実施し、2.3GWの10年間可用性契約を発注した。この入札は蓄電池プロジェクトにより明確な収益下限を設定し、アプーリアやシチリアなど混雑地域におけるガスピーカーから蓄電支援型の柔軟性への移行を加速させた。
研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査手法において、イタリア電力市場は、イタリア国内に物理的に設置された正味設備電力発電容量として定義され、ギガワット単位で測定され、従来型および再生可能エネルギー発電資産のうち、系統に接続されているか、または自家消費負荷に供するものを対象とする。
対象除外範囲:送電・配電インフラ、電力小売および取引価値、ならびに相互接続線を通じた輸入電力フローは市場合計から除外する。
セグメンーション概要
- 電源別
- 火力(石炭、天然ガス、石油・ディーゼル)
- 原子力
- 再生可能エネルギー(太陽光、風力、水力、地熱、バイオマス・廃棄物、潮力)
- エンドユーザー別
- 電力会社
- 商業・産業用
- 住宅用
- 送配電電圧レベル別(定性分析のみ)
- 高圧送電(230kV超)
- サブ送電(69kV~161kV)
- 中圧配電(13.2kV~34.5kV)
- 低圧配電(1kV以下)
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは設備容量モデルの骨格構築に使用されており、各設備ベースの数値が公開シリーズに遡及できるようになっている。イタリアの系統・システムオペレーター公表資料、国家統計公表物、Eurostatエネルギーバランス、およびエネルギー規制当局の開示資料を含む公式ソースを活用し、過去の設備容量、発電量、および需要シグナルを固定した。
前提条件をプロジェクトの実態に即したものとするため、発電所の許認可・入札公告、関連省庁からの政策更新、なびに設備利用率および廃止スケジュールに関する査読済みまたは技術的な出版物も精査した。主要な運転開始マイルストーンについては企業の年次報告書および投資家向けプレゼンテーションを確認し、時間的制約のあるプロジェクト変更を見逃さないよう、ニュースおよび財務情報の有料サブスクリプションも活用した。ここに列挙したソースは例示であり網羅的なものではなく、データ収集、検証、および調査の明確化のために他の公開資料も使用した。
一次インタビューおよびサーベイ
一次調査は、どのプロジェクトが系統接続済みであるか、あるいはまだ発表段階にとどまっているかを確認すること、および廃止スケジュールと運転開始遅延のサニティチェックに重点を置いた。デスクリサーチの結果を検証し、合計値を確定する前に主要なモデリング前提条件をストレステストするため、イタリア全土の電力会社、開発事業者、エンジニアリング関連ステークホルダー、および業界専門家と幅広く対話した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 位層:38% | CXO:15% |
| 中位層:42% | 部門・ユニットリーダー:27% |
| 中小規模プレイヤー:20% | マネージャー:58% |
市場規模算定と予測
コアとなる規模算定は、トップダウン型の設備容量再構築手法を用いて構築されており、国内設備ベースのシリーズを公式設備容量登録簿および系統接続更新情報から年次ベースで再構築し、ギガワット単位の市場定義にマッピングする。マスター設備容量ラインが安定した後、主要な発表済み増設・廃止のロールアップや技術別設備容量増加のサンプルチェックを含む選択的なボトムアップ近似を用いて裏付けを行う。
モデルを実態に即したものとするため、技術別の運転開始パイプライン、廃止および寿命延長スケジュール、ならびに設備がオンライン維持される可能性を示す稼働パターンなど、複数の実務的インプットを活用した。入札落札や奨励措置の期間などの政策指標も組み込んだ。系統接続タイミング、出力制御に関する議論、および許認可リードタイムは、計画プロジェクトが予定年度に設備容量として実現しない理由を説明することが多いた、現実性チェックとして使用した。
予測にあたっては、プロジェクトパイプラインおよび廃止ペースに関するシナリオ分析を適用し、現在の許認可速度、資金調達環境、および系統制約のもとで実現可能とインタビュー対象者が考える内容に基づいてシナリオを較正した。プラントレベルの詳細が不完全な場合、残余設備容量を最新の公式合計値に整合させる保守的なタイミング前提によってギャップを処理し、シリーズの一貫性を維持した。
データ検証と更新サイクル
アウトプットは、設備容量トレンドを発電ミックスの変化、系統接続発表、および政策連動型設備容量落札などの独立したシグナルと比較し、示唆される変化が妥当に見えるかを確認することで検証される。年次で大幅な変動が見られる場合、その要因を再確認し、変化が運転開始、再分類、またはデータ修正のいずれによるものかを確認するためのターゲット型再コンタクトを実施する。
承認前に、モデルは過去のベースラインに対する分散チェックおよび技術間の整合性チェックを含む多段階のアナリストレビューをる。レポートは年次で更新され、主要な入札結果、突発的な政策変更、または大規模なプロジェクト遅延などの重要事象が発生した場合には中間更新を行う。納品直前に最新スキャンを実施し、クライアントが最新の更新済みビューを受け取れるようにする。
Mordor Intelligenceのイタリア電力市場規模と他の公表推計値との比較
イタリア電力に関する公表市場推計値がしばしば一致しないのは、測定対象が異なるためであり、また異なる日付に基づいて前提条件が設定されているためでもある。設備容量を記述するソースもあれば、収益ベースの合計値に移行するソースもあり、タイトルが類似していても市場規模の意味が変わってしまう。
主要なギャップ要因は更新頻度とタイミング規則であり、年末の系統接続改訂、再分類、および外国為替換算日が最終的な米ドル数値を変動させる可能性があり、一部の出版物は設備容量と電力小売価値を混在させている場合もある。シリーズを安定させるクロスチェックは、承認直前に最新の設備容量登録簿および運転開始更新情報に対して行う最終照合でり、この更新主導のステップはMordor Intelligenceが適用している。
ベンチマーク比較
| ソース | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 155.68 GW(2026年) | |
| グローバルコンサルタンシーA | 105.60 ビリオン 米ドル(2024年) | 2024年を基準年とする価値ベースの定義を採用しており、電力販売価値と電力セクター活動を混在させる可能性があり、設備容量ベースのシリーズから合計値が乖離する。 |
| 業界出版社B | 145.40 ビリオン 米ドル(2025年) | 2025年のギガワット単位で市場を報告しており、単位選択の点では近いが、パイプラインのタイミングと再分類の取り扱いが系統接続更新と明確に連動していないため、運転開始の遅れが異なる年度に計上される可能性がある。 |
3つの数値にわたるばらつきは、主に単位選択(設備容量対価値)、基準年確定タイミング、および系統接続済み資産が広義の電力市場価値から明確に分離されているかどうかによって説明される。観察可能な設備容量の増設・廃止に紐付けられたインプットとチェックにより、算出された数値は年次ベースで追跡・再現しやすい状態を持している。
レポートで回答される主要な質問
イタリア電力市場の現在の規模はどのくらいか?
設備容量は2026年に155.68GWであり、2031年までに199.10GWに達する見込みである。
イタリア電力市場において最大のシェアを持つセグメントはどれか?
再生可能エネルギーは2025年に容量の56.1%を占め、最も急速な拡大を続けている。
電力会社セグメントはどの程度の速度で成長するか?
電力会社の電力調達量は、容量市場および蓄電収益の増加により、2031年まで年平均成長率6.7%で拡大する見込みである。
イタリアの電源構成においてバッテリーはどのような役割を果たすか?
系統規模のバッテリーは2024年に2.3GW分の10年間MASCEコントラクトを獲得し、断続的な再生可能エネルギーの統合に向けた柔軟性を提供している。
サルデーニャが石炭発電から完全に脱却するのはいつか?
最後の石炭発電ユニットは、ティレニアン・リンクHVDCケーブルが稼働した後、2029年までに閉鎖される予定である。