
欧州データセンターネットワーキング市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
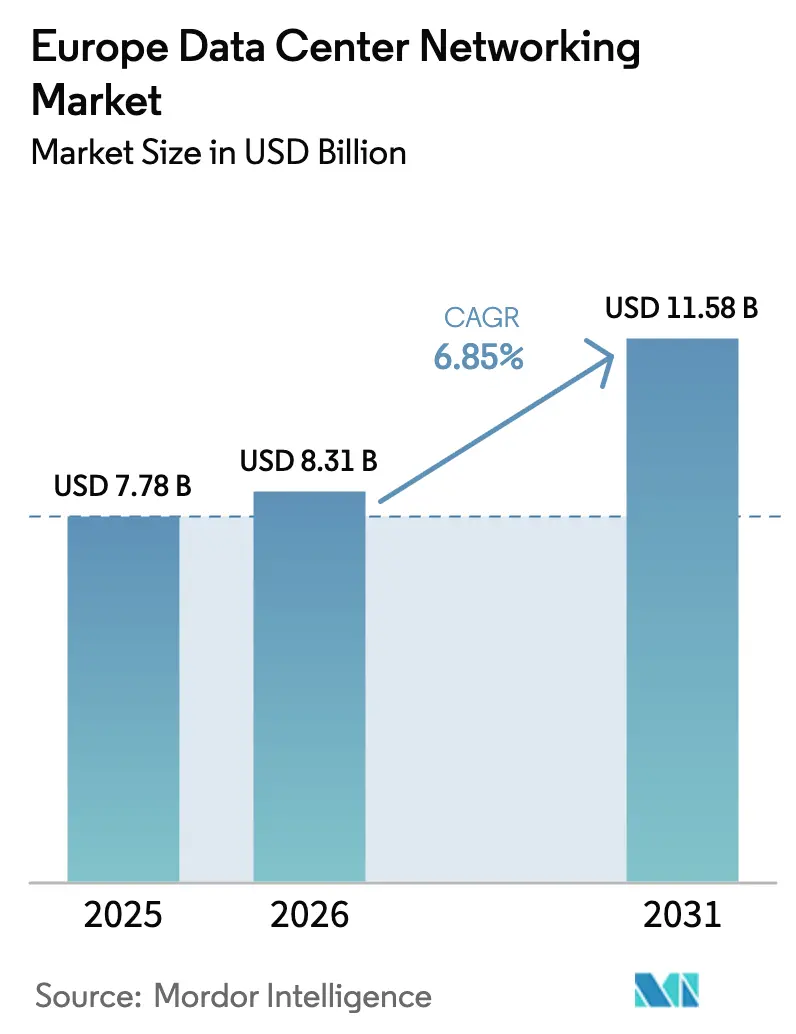
| 基準年の市場規模 (2025) | 7.78 十億米ドル |
| 市場規模 (2026) | 8.31 十億米ドル |
| 市場規模 (2031) | 11.58 十億米ドル |
| Growth Rate (2026 - 2031) | 6.85 % |
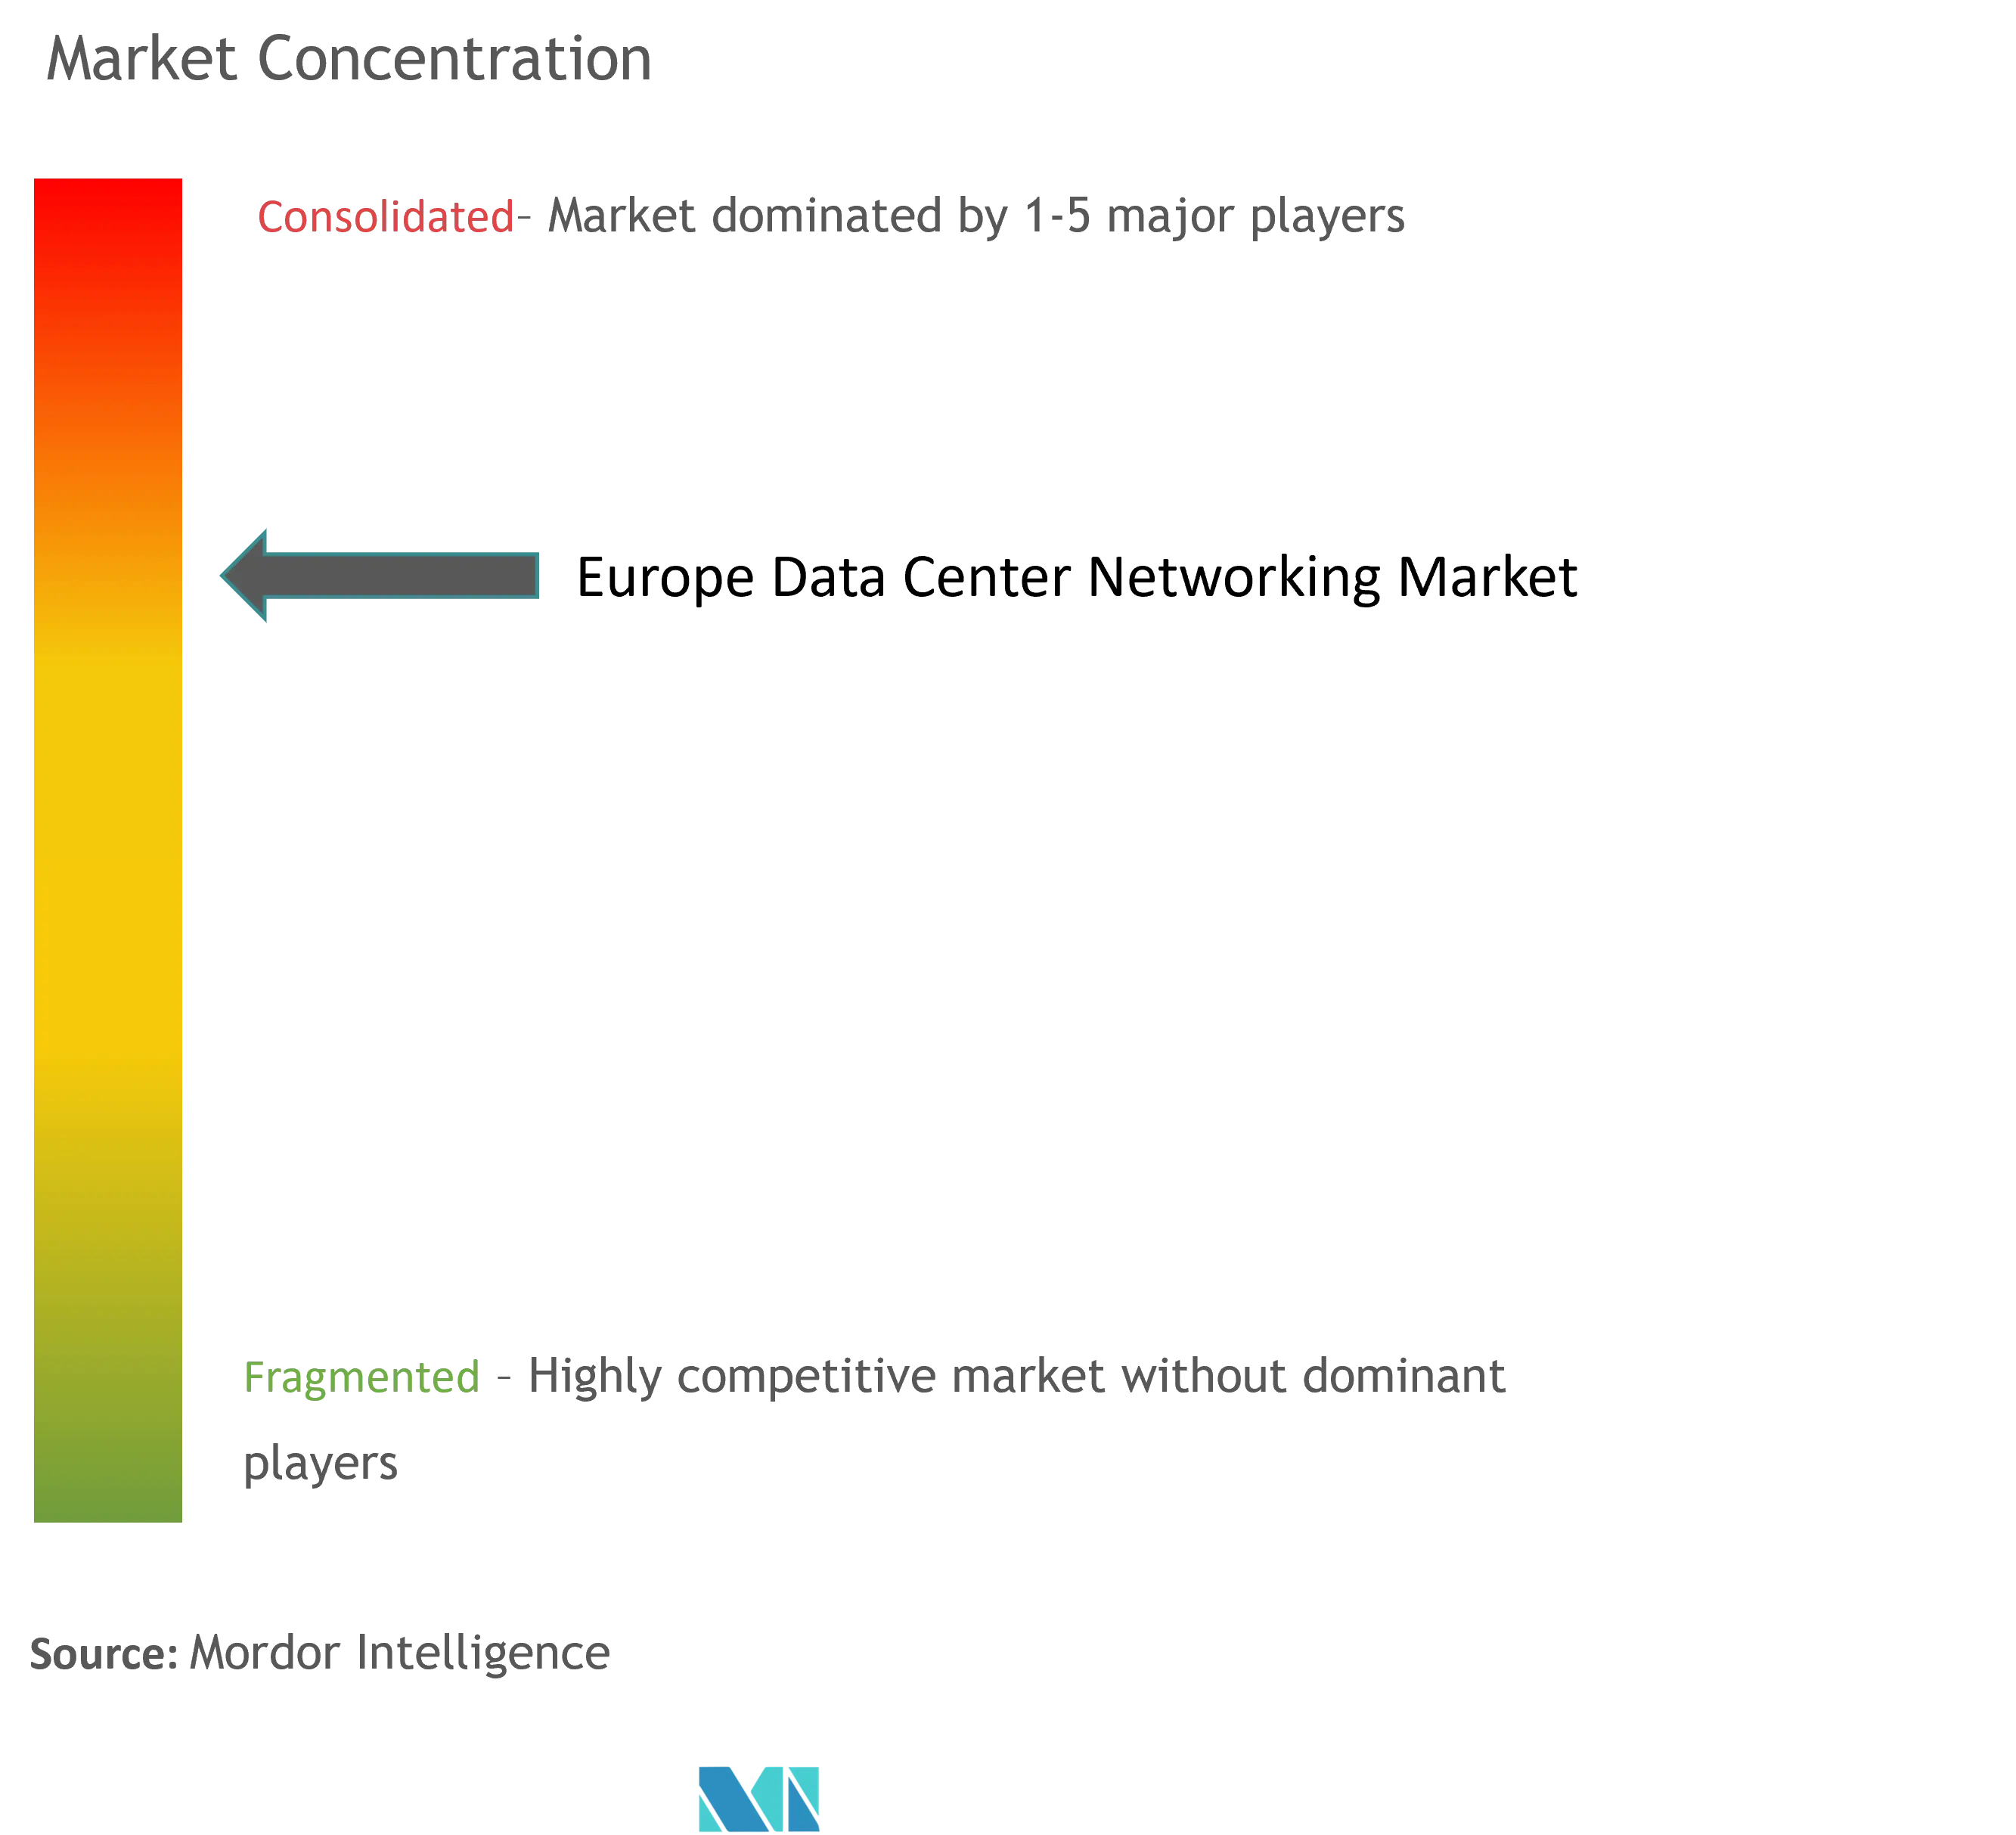
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる欧州データセンターネットワーキング市場分析
欧州データセンターネットワーキング市場規模は2026年に80億3,100万USDと推定され、2025年の77億8,000万USDから成長し、2031年には115億8,000万USDに達する見通しで、2026年から2031年にかけて年平均成長率6.85%で拡大する。大規模なAIインフラの展開、急速なエッジコンピューティングの普及、EU全域にわたる持続可能性義務がこの成長の構造的基盤を形成している。ハイパースケーラーは積極的に動いており、BrookfieldはフランスのAI設備に200億ユーロを充当し、MicrosoftはEU地域のクラウド資産拡大に40億ユーロを投じており、複数年にわたる投資超サイクルを示している。100 GbEから400 GbEおよび800 GbEへの移行に伴うハードウェア更新が交換需要を加速させ、事業者が義務的なエネルギー使用報告に備える中、液冷プラットフォームが普及しつつある。統合が競争構図を塗り替えており、Hewlett Packard EnterpriseはJuniper Networksをポートフォリオに組み込もうとし、CiscoはSilicon Oneでシェアを守り、Arista Networksは800ギガビットスイッチの成功を背景に認知度を高めている。マドリード、ベルリン、ワルシャワなどの第二次都市圏は、FLAPハブが電力網の限界に直面する中で新規建設を取り込み、再生可能エネルギーを基盤とするエネルギー効率の高い設計の試験場となっている。
主要レポートの要点
- コンポーネント別では、イーサネットスイッチが2025年の欧州データセンターネットワーキング市場シェアの34.78%をリードし、ソフトウェア定義ネットワーキングコントローラーは2031年にかけて年平均成長率11.76%を記録すると予測される。
- エンドユーザー別では、IT・通信セグメントが2025年の欧州データセンターネットワーキング市場規模の36.05%のシェアを占め、銀行・金融サービス・保険は2031年にかけて年平均成長率12.65%で拡大している。
- データセンタータイプ別では、コロケーション施設が2025年の欧州データセンターネットワーキング市場規模の51.72%を占め、ハイパースケーラークラウドサービスプロバイダーは年平均成長率14.05%で成長する見込みである。
- 帯域幅別では、50~100 GbE構成が2025年の欧州データセンターネットワーキング市場シェアの37.74%を占め、100 GbE超の展開は年平均成長率12.74%で増加すると予測される。
- 国別では、英国が2025年の欧州データセンターネットワーキング市場シェアの18.05%を獲得し、スペインは年平均成長率10.18%で成長をリードすると予測される。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
欧州データセンターネットワーキング市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| クラウドストレージと信頼性の高いアプリケーションパフォーマンス | +1.8% | FLAP-Dコリドーおよび汎EU企業 | 中期(2~4年) |
| 5Gおよびエッジコンピューティングのトラフィック急増 | +1.5% | EU主要市場、北欧への拡大 | 中期(2~4年) |
| 400G/800Gイーサネットスイッチングへの移行 | +1.2% | フランクフルト、アムステルダム、ダブリンのハイパースケーラークラスター | 短期(2年以内) |
| EUによるエネルギー効率の高い液冷スイッチングの推進 | +0.9% | ドイツおよびオランダが先行採用 | 長期(4年以上) |
| 建設拠点の欧州第二次都市圏への移転 | +0.8% | マドリード、ベルリン、ワルシャワ、ミラノ | 中期(2~4年) |
| マーチャントシリコンおよびオープンNOSの採用 | +0.6% | コスト重視の東欧およびSMEセグメント | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
クラウドストレージと信頼性の高いアプリケーションパフォーマンス
2024年にはEU企業の45%がクラウドサービスを調達しており、主にメールホスティングとファイルストレージが目的であり、オフプレミスプラットフォームへの主流依存を裏付けている。Oracle Cloud Infrastructureは欧州政府のワークロード向けに選定されており、クラウドネイティブネットワークに対する公共部門の信頼を示している。即時決済規制により、欧州の銀行は2025年までに10秒以内に取引を決済することが義務付けられており、この義務がレイテンシー予算を厳格化し、超低ジッタースイッチングファブリックを優位にしている。主要病院を結ぶ信頼性・責任あるAIネットワークは、診断AIをオンライン状態に保ちながらプライバシーに準拠するために、堅牢なデータセンター間パスに依存している。規制上の要請とパフォーマンスへの期待が相まって、高可用性ネットワーキングは運用上の必要性から取締役会レベルの差別化要因へと昇格している。
5Gおよびエッジコンピューティングのトラフィック急増
EUは2030年までに1万の気候中立エッジノードを展開し、処理の80%をコアサイト外で行うことを目指している。[1]Eurostat、「企業におけるICT利用」、ec.europa.eu 5GMEC4EUプログラムのデモンストレーションでは、光回路スイッチングとSDNコントロールプレーンを統合したサブミリ秒エッジファブリックが実証されている。Deutsche Telekomはエッジを国家デジタルアジェンダの柱として位置付け、スマートシティのテレメトリーと自律移動を可能にしている。マイクロデータセンターの収益は2023年に既に58億USDを超えており、2036年には1,608億USDに向けた成長余地があり、堅牢なスイッチおよびインテリジェントエッジコントローラーの需要パイプラインを示している。この分散型トポロジーはFLAPハブからトラフィックを迂回させ、数千のミニサイトにわたるリアルタイム障害分離が可能な新たなオーケストレーション層を必要としている。
400G/800Gイーサネットスイッチングへの移行
ハイパースケール事業者はアップグレードを加速させており、AristaはMetaの欧州AIクラスターに7700R4プラットフォームを供給し、2024年の収益は前年比19.5%増の70億USDを計上した。IEEEのP802.3dfリリースは、ECOC 2024での相互運用可能な800 GbEデモと相まって、次世代光学の標準化パスを確認している。CiscoのSilicon Oneは単一のASIC上でスイッチングとルーティングを統合し、レイヤー数を簡素化してエネルギー消費を削減する。Googleのジュピターネットワーク改訂は、直接接続光ファブリックを通じて設備投資を30%削減しながら5倍の容量を実現した。[2]Google Research、「ジュピター・ライジング:データセンターネットワーキングの10年」、research.google これらの移行は旧来の100 GbE資産を廃止し、欧州データセンターネットワーキング市場の拡大に直接寄与する交換サイクルを生み出している。
EUによるエネルギー効率の高い液冷スイッチングの推進
2024年9月以降、事業者は改訂エネルギー効率指令に基づき年次電力使用効率指標を提出しなければならない。[3]欧州委員会、「エネルギー効率に関する指令(EU)2023/1791」、ec.europa.eu CyrusOneのFRA7キャンパスは廃熱再利用を統合し、地域の電力網に40 MWを供給しており、将来のドイツ設計のテンプレートとなっている。ベース8およびベース16ファイバー計画はポート利用率を改善し、EU目標のPUE 1.3未満を達成しながらファンアウト損失を低減する。ベルリンの国家戦略は新規建設に再生可能エネルギーの活用と残余熱の輸出を義務付けており、スイッチベンダーにトップオブラック機器への液冷コールドプレートの組み込みを迫っている。したがって、グリーンエンジニアリングを優先するベンダーは、欧州データセンターネットワーキング市場において政策主導の優位性を獲得する。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ネットワーク複雑性の増大 | -1.1% | EU全域の企業フットプリント | 中期(2~4年) |
| 光学部品およびASICのサプライチェーン不足 | -0.8% | ドイツおよびオランダが最も深刻な影響を受ける | 短期(2年以内) |
| 電力網のボトルネックおよび許認可の遅延 | -0.7% | FLAP-D都市圏およびその他の都市中心部 | 長期(4年以上) |
| 炭素・水使用上限による総所有コストの上昇 | -0.5% | EU全域、北欧ではより厳しい制限 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
ネットワーク複雑性の増大
ハイブリッドクラウドの拡散とAIパイプラインは、欧州企業が資格のあるエンジニアを採用できる速度を超えてトポロジーを複雑化させている。JuniperのApstraはマルチベンダーファブリックにインテントベースの自動化を適用しているが、チームがKubernetes、Terraform、光回路スイッチングを並行して扱う中でスキル不足は続いている。ETNOは、キャリアが投資を回収しながらエッジサービスを提供できるよう政策的な救済を求めている。広範な専門知識がなければ、組織はアップグレードを先送りし、欧州データセンターネットワーキング市場における更新活動を鈍化させる。
光学部品およびASICのサプライチェーン不足
400G光モジュールのリードタイムは12ヶ月を超えており、Extreme Networksの幹部によればCOVID時代のショックを反映した制約である。欧州の施設はアジアのウェーハファブに依存し続けており、この脆弱性は欧州委員会の原材料見通しレビューで強調されている。LenovoのハンガリーラインはEU域内の関税を緩和するが、不足を完全に補うことはできない。展開の遅延はスイッチ収益の損失四半期に転じ、予測期間中の勢いを削ぐ。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:ハードウェアプラットフォームが帯域幅アップグレードを支える
イーサネットスイッチは2025年の欧州データセンターネットワーキング市場シェアの34.78%を占め、GPUクラスターに供給するリーフスパインファブリックにおける役割を裏付けている。年平均成長率11.76%で拡大するソフトウェア定義ネットワーキングコントローラーは、多様なASIC世代を調整し、平均クラスターサイズが1万台のサーバーを超える中でフェイルオーバーを自動化する必要性から不可欠となっている。ルーターはWANイングレスにおける関連性を維持しているが、レイヤーを平坦化してレイテンシーを圧縮する統合スイッチに内部的な役割を譲っている。ストレージネットワーキングは成長が遅いものの、運用レジリエンス規則を満たすために不変バックアップボールトを採用する金融サービスからの関心を集めている。アプリケーションデリバリーコントローラーはエッジで不可欠となり、ユーザーの近くでTLSオフロードを処理する。セキュリティアプライアンスはEUデジタル運用レジリエンス法の規則に準拠するためにスイッチングOSイメージに組み込まれるケースが増えている。光インターコネクトは最も急速に進化しており、コパッケージ光学とリニアプラガブル光学がソケットを争う中、事業者はコスト、電力、アップグレードの容易さを比較検討している。サービスはマネージドネットワーク契約が企業の複雑性から生じる専門知識のギャップを補うことで安定化の影響を持つ。
液冷対応機器を中心とした第二波の交換超サイクルが形成されつつある。コールドプレートシャーシと直接チップへのループを組み合わせるベンダーは、PUEスコアを公表しなければならないコロケーションオーナーに訴求する。マーチャントシリコンはハードウェアパフォーマンスを均一化し、差別化をリアルタイムファブリックテレメトリーなどのNOS機能へとシフトさせている。SONiCなどのオープンネットワーキングディストリビューションは、フォークリフト配線なしにベンダーを切り替えられるとバイヤーを説得し、ソフトウェアサポートとライフサイクル管理を新たな信頼指標にしている。この転換は利益プールをライセンスとサブスクリプションテレメトリーへと再編するが、ライン速度の暗号化とAIクラスターの輻輳制御にはパケット処理ASICのイノベーションが依然として不可欠である。
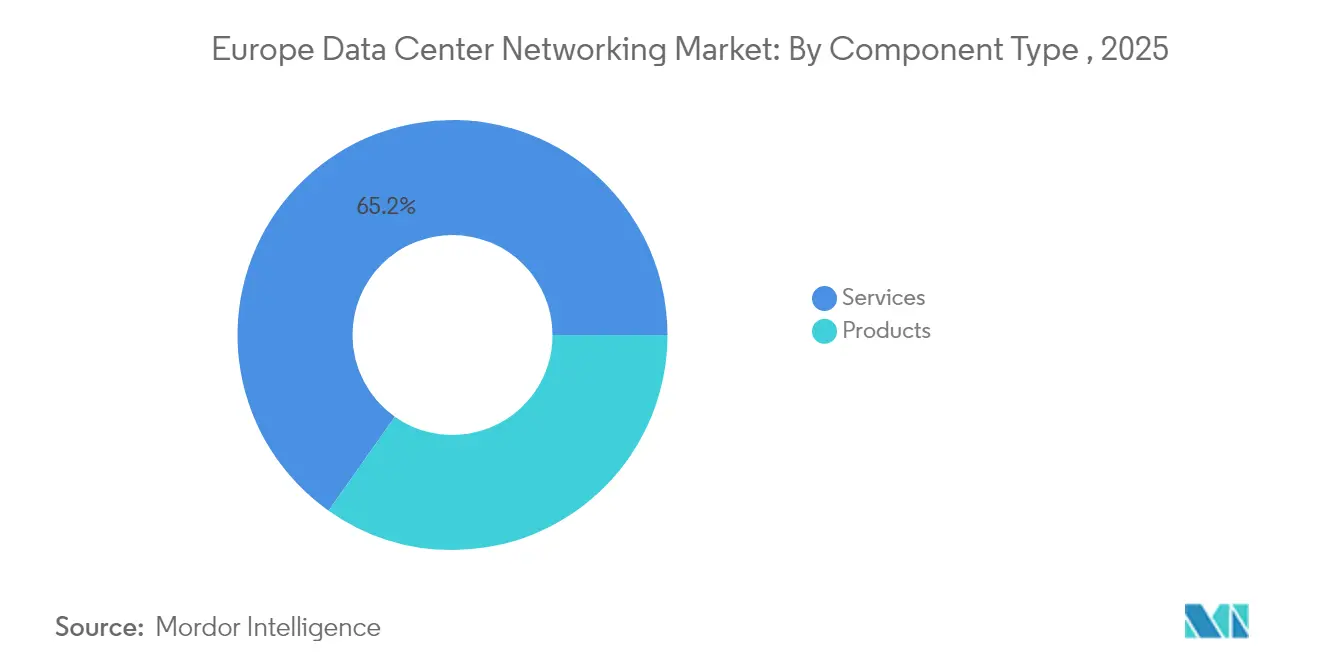
注記: 個別セグメントのシェアはレポート購入後に入手可能


エンドユーザー別:金融機関がレイテンシー重視の建設を加速
IT・通信企業は2025年収益の36.05%を提供し、豊富なピアリングとバックボーン資産を活用してハイブリッドクラウドと5Gを収益化している。銀行と保険会社は即時決済規則とモデル駆動型リスクスコアリングが金庫と分析エンジン間の超低レイテンシーリンクを強制するため、最速の年平均成長率12.65%を記録している。政府・防衛機関はドイツのDeutsche Verwaltungscloudなどのソブリンクラウドフレームワークを採用し、データ居住性とゼロトラストセグメンテーションを優先している。メディア・エンターテインメント企業はプライベートCDNを拡大し、ライブスポーツ配信中のバックボーン輻輳を抑制するためにトランスコーディングをエッジラックに移行している。医療ネットワークは放射線科向けの共有AIモデルに参加し、暗号化された東西トラフィック検査の需要を喚起している。製造業はロボットセルと予測保全のために決定論的イーサネットを展開し、OTとITドメインの収束を推進している。教育、小売、物流はデジタルカリキュラムとオムニチャネルフルフィルメントの成熟に伴い、キャンパスコアを100 GbEにアップグレードして残りの支出を占めている。
運用レジリエンスに対するEUの規制圧力が設備投資を固定している。デジタル運用レジリエンス法は中堅金融機関にも四半期ごとのフェイルオーバーテストを義務付け、冗長メッシュ展開を促進している。通信事業者はRAN輻輳を軽減するためにトラフィックをマルチアクセスエッジユニットに迂回させ、ワークロード対応ルーティングをコアスイッチに組み込んでいる。全体として、垂直多様性は欧州データセンターネットワーキング市場の景気循環的な変動を緩和しながらBFSIシェアが成長している。
データセンタータイプ別:ニュートラル施設が相互接続を依然として支配
コロケーションサイトは2025年の欧州データセンターネットワーキング市場規模の51.72%を占め、企業がマルチクラウド相互接続のためにキャリアニュートラルなミートミールームを求めている。しかし、ハイパースケーラークラウドプロバイダーは800 GbEファブリックを必要とするAIトレーニングファームによって引き起こされた最高の年平均成長率14.05%を示している。エッジおよびマイクロデータセンターはタワーサイトとメトロPOPで増殖し、5Gスタンドアロンに向けた通信事業者のタイムラインを反映している。企業はスコープ3炭素会計目標を達成するためにワークロードを共有ホールに移行し、旧来のオンプレミスコンピュータールームから撤退し続けている。コロケーションセグメントはEU開示規則に応えるためにオンサイト再生可能エネルギー、地域熱輸出、蓄電池に投資している。ハイパースケーラーはエレファントフローに光回路スイッチングを統合した独自トポロジーを展開し、スパインレイヤーと配線コストを削減している。エッジ事業者はゼロタッチプロビジョニングを備えた堅牢なハードウェアを優先し、農村サイトへのトラックロールを削減している。これらのアーキタイプが合わさって、持続的なチャネル多様性を確保し需要変動を緩和している。
業界統合が激化しており、Penta InfraはKPNのアムステルダム資産を吸収し、nLightenはExa InfrastructureからEU7つのエッジ施設を取得した。このようなロールアップにより、プロバイダーはAIテナントからのマルチメガワットリースを確保するための大きなフットプリントを得る。オーナーは区画承認を得るために液体浸漬ポッドと廃熱回収を統合し、ラックレベルのネットワーキング機器の設計ガイドを再構築している。ハイパースケーラーは新興都市圏でBuild-Operate-Transferモデルを採用し、ネットワーク設計のDNAを管理しながらライセンスリスクをヘッジしている。したがって、欧州データセンターネットワーキング市場は容量成長だけでなく所有権の変動も追跡している。
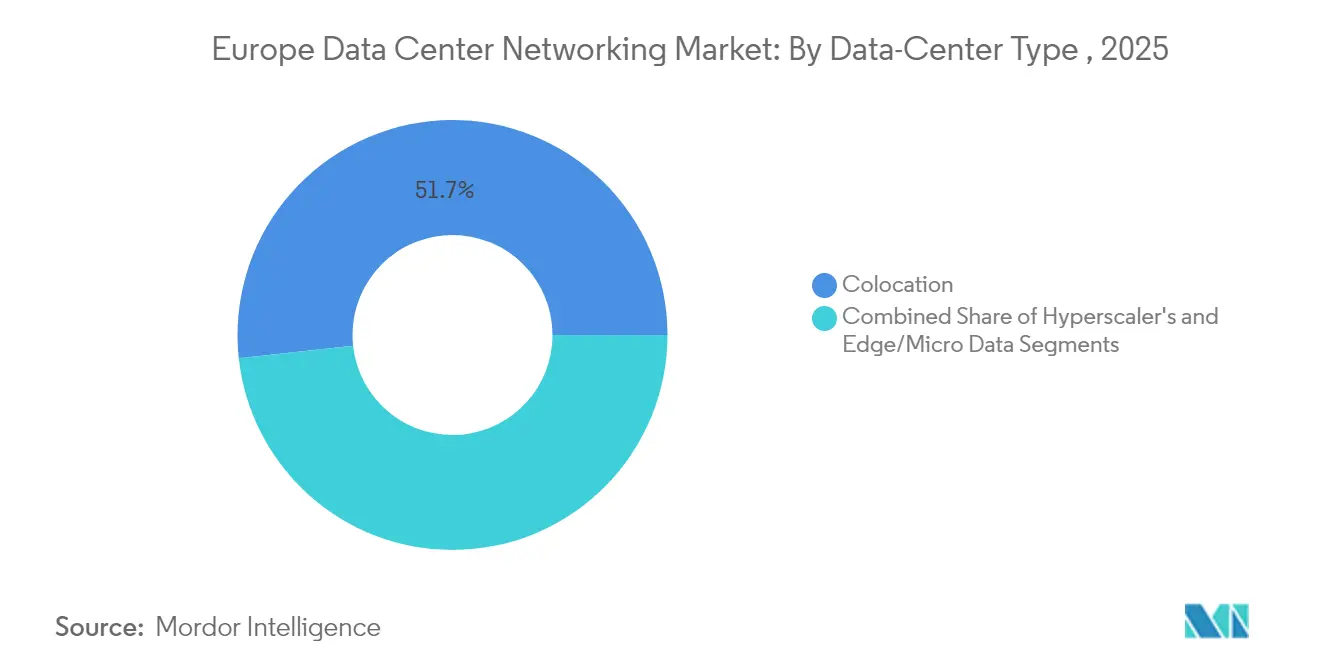
注記: 個別セグメントのシェアはレポート購入後に入手可能
帯域幅別:高速光学がAIクラスターを支える
2025年には50~100 GbEリンクが支出の37.74%を占め、主流の企業ストレージとVM移行を満たしている。100 GbE超の展開は最も急峻な年平均成長率12.74%を記録しており、400 GbEおよび800 GbEリーフスパインファブリックの恩恵を受けるGPUクラスターの展開が支えている。10 GbE以下の層は、コストが帯域幅を上回る管理ネットワークと小規模な地域エッジノードに残っている。25~40 GbEは中間サイクルの更新プロジェクトのブリッジングオプションとして継続している。事業者はMPO-16トランクを設置して1.6 Tレーンに対応し、速度が倍増した際の遊休ファイバーを制限することで将来に備えたケーブリングを行っている。コヒーレントプラガブルはイーサネットをメトロファイバーに直接延伸し、独自のDWDMシェルフを迂回して設備投資を削減している。グリーン関税が上昇する中、光学サプライヤーは低電力DSPとリニアドライバーを推進し、EUネットゼロ目標に適合したエネルギー予算に向けて前進している。
ホストベースの輻輳制御の広範な採用はリンク利用率を改善し、事業者がGPUトレーニング時間を損なうことなくオーバーサブスクリプションを増加させることを可能にしている。ベンダーはテレメトリー基盤のトラフィックエンジニアリングを推進し、フロー単位のマイクロバーストを分析してリアルタイムでキューを整形している。これらの機能は100 GbEをスキップした企業が400 GbEに直接リープフロッグすることを促し、欧州データセンターネットワーキング市場全体の更新需要を深めている。
地理的分析
欧州データセンターネットワーキング市場の収益はFLAP-Dコリドーに集中しているが、ロンドンとフランクフルトの電力網制約が新規メガワット割り当てを制限し、投資家を第二次都市圏に誘導している。フランクフルトは745 MWの設置済みIT容量を有するが、変電所が稼働するまで接続モラトリアムに直面しており、近期のスイッチ需要を鈍化させている。ロンドンは993 MWでリードを維持しているが、高い電力料金が事業者に再生可能エネルギーPPAが利用可能なイングランド北部サイトへの追加AIクラスターの割り当てを促している。506 MWのアムステルダムはフロアスペース上限を課しており、より高いポート密度を必要とする多層垂直建設を促進している。ダブリンはハイパースケールの拠点であり続けているが、電力規制当局CRUが将来の割り当てを制限し、クラウドプロバイダーに電力網アップグレードへの共同投資を迫っている。
その結果、第二次市場は二桁の拡大を示している。マドリードは余剰太陽光発電と良好な許認可を活用して100 MWキャンパスを誘致し、400 GbEファブリックへの相当な発注を生み出している。ベルリンとワルシャワは東西ファイバーバックボーンの恩恵を受け、FLAPテナントの災害復旧ノードとして位置付けられている。ミラノの成長はアフリカと中東からの海底ケーブル陸揚げに起因し、同市をEMEA南部へのレイテンシーブリッジに変えている。北欧施設は涼しい気候のおかげでAI推論とバッチ分析を目標とし、デンマークとスウェーデンは総所有コストを削減する税制優遇措置を提供している。 EUの投資手段が地理的な広がりを増幅させている。デジタルヨーロッパプログラムは2025年にAIとサイバーセキュリティに13億ユーロを割り当て、2030年までに1万に達するエッジノードへの補助金を確保している。フィンランドとノルウェーの再生可能エネルギー重視の電力網はグリーンブランディングの主張を支持し、企業のESGスコアカードに訴求している。東欧政府はソブリンクラウドゾーン構築のための投資補助金を展開し、データが国境内に留まることを確保してローカルスイッチ調達を促進している。総需要はハブアンドエッジパターンに従い、成熟した都市圏が交換機器を消費し、新興地域がグリーンフィールド出荷を吸収することで、欧州データセンターネットワーキング市場の堅固な軌跡を支えている。
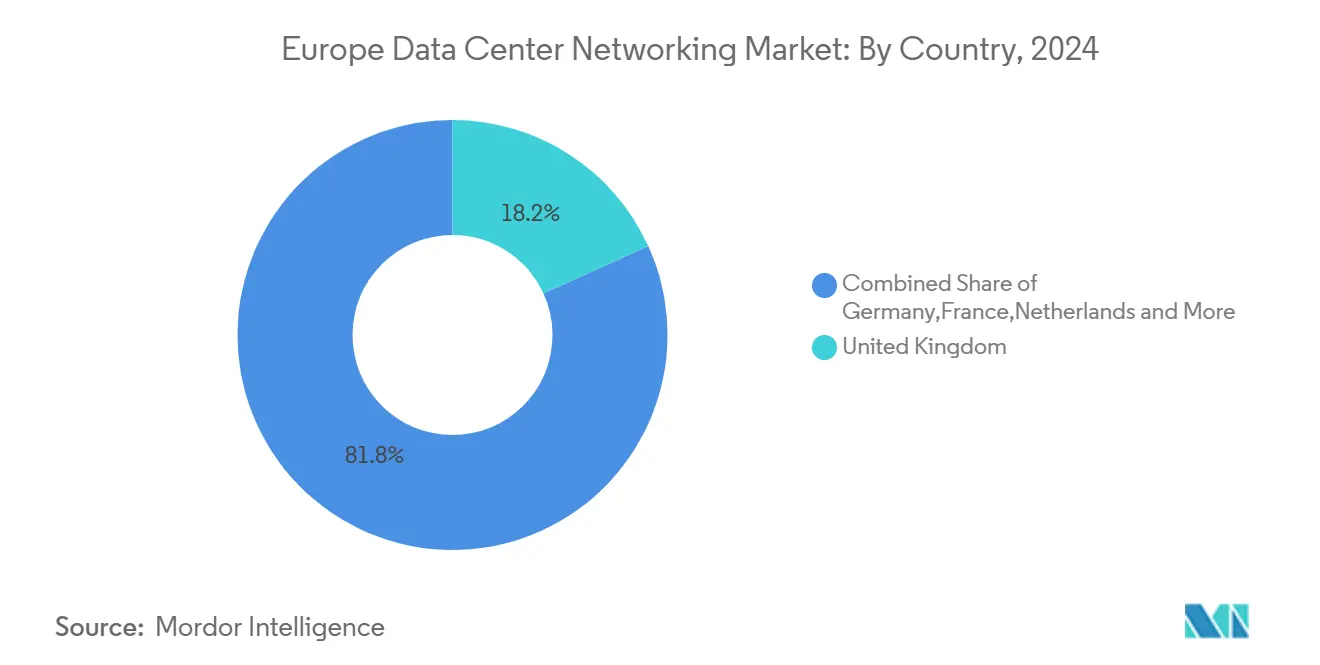
注記: 個別セグメントのシェアはレポート購入後に入手可能
規制環境
EUの政策は、データセンターのエネルギー透明性と効率性に関して厳格化しており、ネットワークアップグレードにおける電力効率を意識したスイッチング、光学モジュールの効率性、自動化テレメトリの基準を高めている。エネルギー効率指令の枠組みの下、EUはデータセンター報告制度(委任規則(EU)2024/1364)を導入し、500 kWの電力需要閾値を超える施設に対して報告を義務化した。これは2024年9月に開始されたエネルギー性能指標の年次報告を基盤としている。2026年3月には、欧州委員会もEUレベルのデータセンター評価制度に関するフィードバックを、より広範なデータセンターエネルギー効率パッケージの一環として開始し、最低性能基準に関する準備作業も並行して進めている。これらの措置が相まって、省エネルギーで液冷対応可能なネットワーキングプラットフォームへの、コンプライアンス主導の需要を強化している。
データガバナンスと主権に関する取り組みは、ネットワークセキュリティ、セグメンテーション、データ取り扱い管理に関する調達をさらに形作っている。EUデータ法(規則(EU)2023/2854)は、コネクテッド製品および関連サービスからのデータへのアクセスと利用に関する新たな義務を定めており、主要な適用要件は2026年9月12日を基準としており、クラウドおよびエッジ展開全体における安全なデータ移動、監査可能性、ベンダー間相互運用性への注目が高まっている。並行して、欧州委員会は2026年6月にクラウド・AI開発法(CADA)案(COM(2026) 502)を公表し、クラウドおよびAIの主権に関するEU全域単一の評価枠組みの構築を目指している。これは、政府機関および規制対象の業種別データセンターネットワークにおける、主権対応アーキテクチャへの需要を支えている。
バリューチェーン分析
バリューチェーンはシリコンおよび光学部品(スイッチASIC、プラガブルトランシーバー、ファイバー/配線)から始まり、スイッチ/ルーター/ADC/セキュリティハードウェアの製造とネットワークオペレーティングシステム(NOS)へと広がる。続いてリーフスパインファブリックへのシステム統合が行われ、その後、複雑な複数拠点ネットワークの性能を維持するための運用、自動化、マネージドサービスへとつながる。欧州は、高速光モジュールの長いリードタイムや非欧州のウェーハ・パッケージング能力への依存を含む上流の制約に依然として晒されており、データホール容量が確保されていても400G/800Gの導入が遅れる可能性がある。この状況下で、サービス(設計、統合、ライフサイクルサポート)とソフトウェア層(SDNコントローラー、インテントベースの自動化、テレメトリプラットフォーム)が、導入までの時間や運用後の成果に対する影響を増している。
下流需要は、ハイパースケーラー、コロケーション事業者、およびIT・通信、BFSIを含む大企業に集中している。購買者は、実証されたアーキテクチャと運用ツールチェーンの継続性を優先する傾向がある。ベンダー戦略はこれらの購買優先事項と一致している:シスコは統合システムとSDN主導のポリシー制御(例えばNexus/ACI型のアプローチ)を重視し、アリスタは自動化とテレメトリに支えられたオープンな高速イーサネットファブリックに注力し、ファーウェイはAIファブリック向けのロスレスイーサネットアクセラレーションを含む、垂直統合型のコンピュート・ネットワークアプローチで差別化を図っている。ネットワークの複雑化とスキル不足の拡大に伴い、チャネルパートナー、インテグレーター、マネージドネットワークサービスプロバイダーの重要性も高まっている。並行して、データセンター事業者は、ネットワーク更新をサイトレベルのエネルギー報告および効率要件と整合させるため、液冷対応性と電力効率の高い光学部品を求める傾向を強めている。
競争環境
競争は規模と専門性のバランスを保っている。Ciscoはリーフスパインスイッチ、WANルーター、ゼロトラストアプライアンスにわたる最も広範なポートフォリオを維持しているが、マーチャントシリコンがASICの差別化を侵食する中でマージン圧縮に直面している。Arista Networksは2025年第1四半期に20億500万USDの収益を記録し、欧州AIビルドアウトへの800 GbE出荷に牽引されて27.6%増加し、チャレンジャーとしての地位を確固たるものにした。Hewlett Packard Enterpriseが計画する140億USDのJuniper Networks買収は、コンピュート、ストレージ、ネットワークオーケストレーションを単一スタックに統合することを目指しているが、米国の規制当局は審査を継続している。
ホワイトボックスの浸透は、ハイパースケーラーがブランド付きハードウェアよりもソフトウェア制御を重視するにつれて高まっている。SONiCディストリビューションにより、事業者はODMシャーシと自社開発ツールを組み合わせ、ベンダーロックインを低減して価格競争を促進できる。PLVisionは欧州の温帯エッジ展開向けに強化されたSONiCイメージを提供し、サービス価値へと傾く市場の動向を示している。旧来のルーターベンダーはNOSパッケージにストリーミングテレメトリーとAI支援トラブルシューティングを組み込み、サブスクリプション収益を追求することで対応している。
液冷エンジニアリングが主要な差別化要因となっている。ベンダーは誘電体冷却剤ループを統合してASIC温度を65℃以下に維持しながらファンエネルギーを大幅に削減している。EUエコデザイン指令に基づく液冷対応機器の認証を最初に取得した企業が先行入札を獲得する。一方、光モジュールメーカーはリニアプラガブル光学のロードマップを加速させ、コストのかかるDSPなしに800 GbEの採用を可能にしている。統合、オープンソフトウェア、持続可能性要件の相互作用が、欧州データセンターネットワーキング市場においてニッチ機能を狙う機敏な新規参入者の余地を残しつつも、適度に集中した構造を形成している。
欧州データセンターネットワーキング産業リーダー
Cisco Systems, Inc.
Arista Networks, Inc.
Huawei Technologies Co., Ltd.
Juniper Networks, Inc.
Dell Technologies Inc.
- *免責事項:主要選手の並び順不同

市場機会と将来展望
コンプライアンス主導の効率要件と、標準化されたエネルギー性能指標を公表する動きは、帯域幅アップグレードとビットあたり電力の測定可能な削減を組み合わせられるベンダーおよびサービスプロバイダーにとって明確な機会を生み出している。EUは大規模施設向けの義務的報告に移行しており、委任規則(EU)2024/1364に基づく500 kWの閾値もその一部であり、欧州委員会は2026年、EUデータセンター評価制度と最低性能基準に関する取り組みを進展させた。この環境は、液冷対応スイッチング、低電力光学部品、利用率とエネルギーKPIを記録できる自動化を後押ししている。また、系統制約のあるFLAP-D市場における改修プログラムや、許可取得の推進要因として再生可能エネルギーと熱再利用を活用する二次都市圏の新規建設にも余地を生んでいる。
主権対応および規制対象クラウドアーキテクチャは、ハイブリッドクラウドおよびエッジ環境全体で高可用性、セグメンテーション、暗号化、監査可能な運用を組み合わせたネットワーキングスタックに対する、もう一つの需要ポケットを生み出している。EUデータ法(規則(EU)2023/2854)および2026年6月のCADA案(COM(2026) 502)は、特に政府機関や重要インフラ購買者の間で、調達における相互運用性、データ取り扱い、主権評価の重要性を高めている。一方、AIクラスターの構築は、ネットワーキング要件を従来のスイッチング更新サイクルを超えて、データセンター、キャンパス、エッジ全体にわたるエンドツーエンドのファブリックへと拡大させており、高速イーサネット(100 GbE超)や、マルチベンダー環境での輻輳を減らしトラブルシューティングサイクルを短縮する自律運用ツールへの需要を高めている。
最近の業界動向
- 2026年6月:アリスタ・ネットワークスが、AIネットワーキングファブリックに電力を供給する高密度液冷プラガブル光学製品XPOを発表。この開発により、AIワークロード向けの液冷光学部品が導入され、欧州展開における高密度スパインリーフ機能が拡張される。この動きは、欧州全体における液冷高スループットデータセンターファブリックにおけるアリスタの地位を強化する。
- 2026年3月:シスコシステムズが、UCSおよびエッジポートフォリオ全体でNVIDIAのRTX PRO 4500 Blackwell GPUをサポートし、Secure AI Factoryを拡張。この統合により、データセンターネットワーキングスタックにAIアクセラレーターが追加され、AI対応の展開が可能になる。この強化により、シスコの欧州における主権対応展開能力が強化され、AI志向の製品ラインが拡大する。
- 2026年2月:シスコが、大規模AIクラスター構築向けに102.4 Tbpsのスイッチングシリコン「Silicon One G300」を、液冷対応の新型N9000および8000システムとともに発表。この次世代スイッチングシリコンは100 Tbps超のAIワークロードを対象とし、欧州における大規模展開を可能にする。この動きは、シスコをAIデータセンターファブリックの最前線に位置づけ、地域の容量拡大を後押しする。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
この市場は、欧州においてデータセンター内に導入されるか、データセンターリソースを相互接続するために使用されるネットワーキングハードウェア、ソフトウェア、および関連サービスへの支出を対象とし、その目的は施設全体でデータトラフィックを移動、保護、管理することである。
対象範囲外:この規模算定には、同じ製品ファミリーが両環境で使用されている場合でも、データセンター運用に使用されない一般的な企業キャンパスネットワーキングは含まれない。
セグメンテーション概要
- コンポーネント別
- 製品
- イーサネットスイッチ
- ルーター
- ストレージエリアネットワーク(SAN)
- アプリケーションデリバリーコントローラー(ADC)
- ネットワークセキュリティアプライアンス
- ソフトウェア定義ネットワーキング(SDN)コントローラー
- 光インターコネクト
- サービス
- インストールおよび統合
- トレーニングおよびコンサルティング
- サポートおよび保守
- マネージドネットワークサービス
- 製品
- エンドユーザー別
- ITおよび通信
- 銀行・金融サービス・保険(BFSI)
- 政府および防衛
- メディアおよびエンターテインメント
- 医療およびライフサイエンス
- 製造および産業
- その他エンドユーザー
- データセンタータイプ別
- コロケーション
- ハイパースケーラー/クラウドサービスプロバイダー
- エッジ/マイクロデータセンター
- 帯域幅別
- 10 GbE以下
- 25~40 GbE
- 50~100 GbE
- 100 GbE超
- 国別
- 英国
- ドイツ
- フランス
- オランダ
- アイルランド
- スペイン
- イタリア
- スウェーデン
- デンマーク
- ノルウェー
- ポーランド
- オーストリア
- ベルギー
- スイス
- 欧州その他地域
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、何を計数すべきかの指針を設定し、ネットワーキング需要が通常追従する基本的な活動指標を提供する。欧州の全体像は、Eurostatのデジタル経済表、欧州委員会のデジタル・接続性関連の発表、および利用可能な場合は各国規制当局の公表資料を含む、公的なインフラおよび接続性指標を用いて基準を定めた。データセンターの建設と利用状況の背景も、Uptime Instituteの公開研究、IEAの電力・データセンター関連の報告、ETSIやIETFなどの団体による技術標準・指針といった資料を用いて相互確認した。
これらの指標を実用的な市場モデルに変換するため、製品の収益構成と地域的な展開状況を把握するために、サプライヤーの公開情報、年次報告書、投資家向け資料を検討した。次に、これらの結果を、容量増強や相互接続に関する発表についての信頼できる報道と比較した。特許データベースは、より高速なイーサネットや自動化機能など、時間の経過とともにどのネットワーキング機能が優先されてきたかを確認するために選択的に使用した。上記のリストは例示的なものであり、収集、検証、および確認のために、調査過程で他にも多くの公開情報源を参照した。
一次インタビューおよび調査
一次インタビューおよび調査は、特に公開データでは施設内に何が導入されているかが示されない場合に、デスクリサーチの見解を現実的な規模算定の入力値に変換するために用いられた。欧州の主要拠点全域にわたり、機器サプライヤー、インテグレーター、コロケーション事業者、クラウド・企業購買者、およびチャネルパートナーと対話した。各ラウンド終了後、追加の質問を通じて見解の相違を調整した。これらの議論は、更新サイクル、典型的なポート速度移行のタイミング、サービス付帯率、そして顧客が10/25/100 GbEからより高速な規格へ移行する際の価格変動の確認に役立った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:35% | CXO:12% |
| ミドルティア:51% | 機能/部門リーダー:41% |
| 中小規模の事業者:14% | マネージャー:47% |
市場規模算定と予測
規模算定は、欧州のデータセンター活動とネットワーキング需要を結びつけるトップダウン型の再構築から始まり、設置済みIT負荷の増加、施設拡張、相互接続構築が、予想される更新需要と増分機器需要に変換される。次に、スイッチング、ルーティング、セキュリティ、光相互接続の典型的な部品表構成比を抽出する選択的なボトムアップチェックにより、総額を裏付けた。その後、想定される平均販売価格を、購買者やチャネル参加者が説明した内容と比較して整合性を検証した。
支出変動の大部分を説明する、いくつかの実用的な入力値を注意深く追跡した。これには、ポート速度構成比の変化(10/25/100/400 GbE以上)、仮想化とAI対応設計に起因するラックあたりの平均ポート数の傾向、スパインリーフファブリックの導入選好、東西トラフィック向けの光リンク密度、サービスとして提供される支出比率対製品単体の比率が含まれる。小規模国やエッジ型展開において直接的な可視性が乏しい場合には、比較可能な市場の検証済み導入比率を適用し、既知の地域建設計画に合わせて調整することでギャップに対処した。
予測は、軽度の多変量回帰分析に支えられたシナリオ分析を用いて作成した。従属変数は市場支出であり、主要な推進要因には予測されるIT負荷の増加、発表済みの容量拡張計画、速度クラス別の予想価格低下が含まれる。最終的な成長経路は一次情報の入力値と照合され、予測がマクロ指標のみが示唆するものではなく、調達チームが計画している内容を反映するようにした。
データ検証と更新サイクル
検証は段階的に行われ、最終的な数値が観測可能な指標と結びついた状態を維持するようにしている。データセンター容量の増強、相互接続の拡張活動、地域需要に関するサプライヤーの公開コメントなどの独立した指標と、モデル化された結果を比較する。差異が想定範囲を超えている場合は、調査を行い、必要に応じて前提条件を調整する。次に、内部承認が完了する前に、選定した回答者に確認事項を再送する。
各レポートは年次サイクルで更新され、大規模な容量遅延、主要速度での価格の段階的変化、建設計画を変える規制の変化など、需要パターンを変化させる重大な出来事が発生した場合には、暫定的な更新が行われる。提供前には、最新の公開情報を再確認し、クライアントが古いモデルのスナップショットではなく更新された見解を受け取れるようにしている。
Mordor Intelligenceの欧州データセンターネットワーキング市場規模と他の公表推計との比較
欧州データセンターネットワーキングの公表市場規模は、計数規則が常に同一ではないため、大きく異なる場合がある。差異は通常、データセンター特有のものとして扱われるか一般的なネットワーキングとして扱われるか、サービスがどのように取り扱われるか、数値が受注実績を反映しているか認識収益のタイミングを反映しているかによって生じる。
この差異は、ポート速度別の価格変動のモデル化方法、購買者がより高速なリンクへ移行する速度の想定、そして欧州の構成方法(国別の積み上げ方式か、世界全体の一定比率を適用する方式か)によっても左右される。以下の表は、こうした典型的なギャップの要因を実用的な形で要約している。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 7.78 B (2025) | |
| 地域コンサルティング会社A | USD 8.33 B (2024) | 出荷年の受注を用いて市場価値を表し、スイッチングに対して積極的な更新前提を適用しており、これは収益認識のタイミングと比較して需要を前倒しに見積もる可能性がある。 |
| 業界専門誌B | USD 9.17 B (2025) | 関連する企業向けLAN支出を総額に組み込み、欧州を世界全体のネットワーキング市場の単純な比率として推定しており、これは容量増強が遅い国における需要を過大評価する可能性がある。 |
ベンチマーク表は明確な差異を示しており、Mordor Intelligenceのモデルでは、総額はデータセンターに導入されたネットワーキングを中心に構築されており、光相互接続とサービスはデータセンタープロジェクトに関連する場合のみ含めることで、一般的な企業向けLAN需要が混在することを避けている。対象範囲を確定した後、最終値は容量成長の指標および一次情報で確認された速度構成比の価格と照合され、その結果は購買者が検証・再現可能な入力値に対して追跡可能な状態を保っている。


レポートで回答される主要な質問
欧州データセンターネットワーキング市場の2031年における予測値は?
市場はAIインフラ拡大とエッジコンピューティング展開に牽引された年平均成長率6.85%に支えられ、2031年までに115億8,000万USDに達すると予測される。
現在支出をリードしているコンポーネントカテゴリーはどれか?
イーサネットスイッチはスパインリーフおよびAIクラスターネットワークにおける中心的な役割を反映し、2025年収益シェアの34.78%でリードしている。
スペインが最も成長の速い国内市場である理由は何か?
スペインはクラウドファーストの政府政策、豊富な再生可能エネルギー、戦略的な海底ケーブルルートの恩恵を受け、2031年にかけて年平均成長率10.18%の見通しを生み出している。
最も急速に拡大している帯域幅層はどれか?
100 GbE超のリンク、特に400 GbEおよび800 GbEは、ハイパースケーラーがAIファブリックをアップグレードする中で最高の年平均成長率12.74%を示している。
HPEとJuniperの合併は競争ダイナミクスにどのような影響を与えるか?
合併が完了すれば、コンピュート、ストレージ、ネットワークポートフォリオが統合され、Ciscoに対するより強力なチャレンジャーが生まれる一方、欧州全域のパートナーエコシステムが再編される可能性がある。
最終更新日:



