
アイルランドEコマース市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
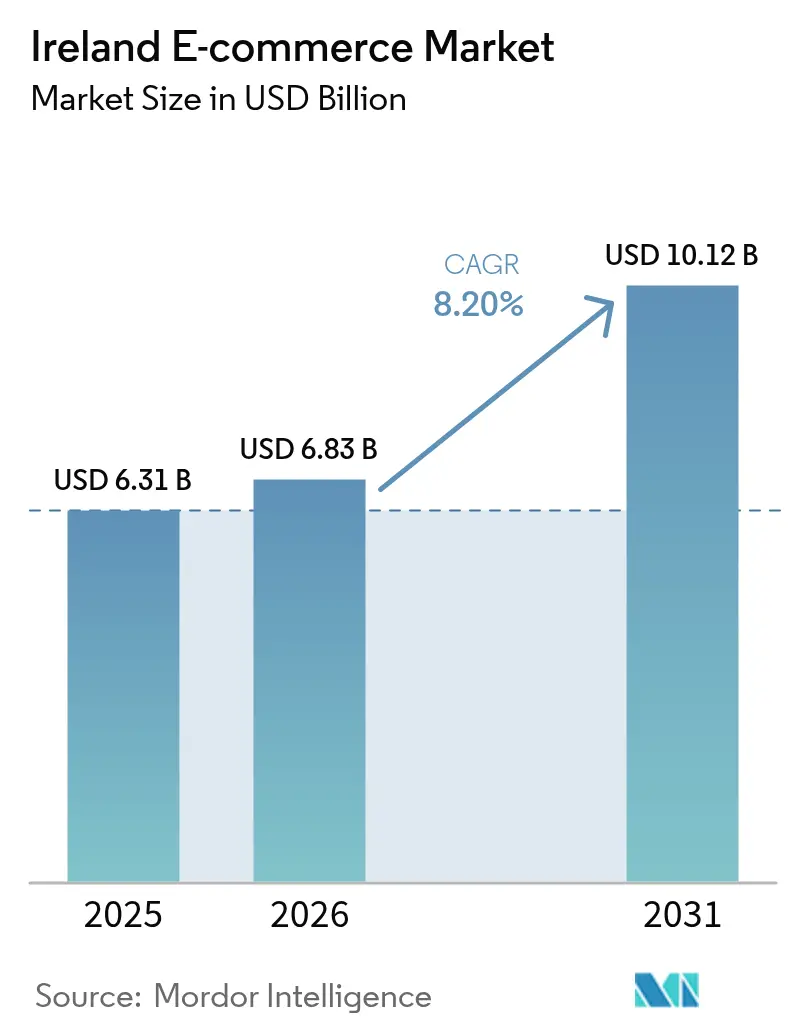
| 基準年の市場規模 (2025) | 6.31 十億米ドル |
| 市場規模 (2026) | 6.83 十億米ドル |
| 市場規模 (2031) | 10.12 十億米ドル |
| Growth Rate (2026 - 2031) | 8.20 % |
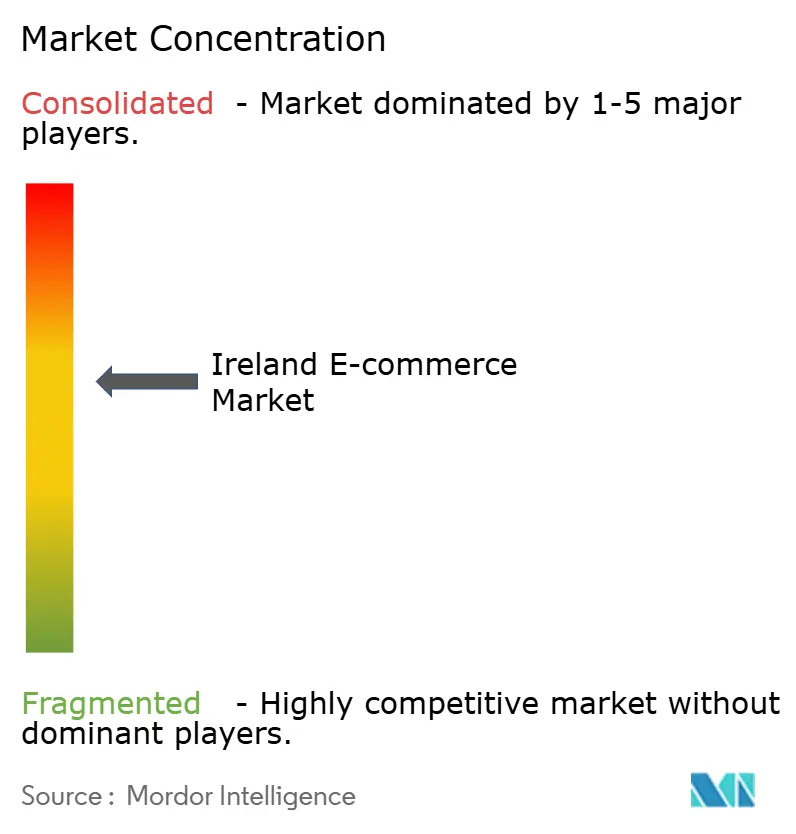
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアイルランドのエコマース市場分析
アイルランドのEコマース市場規模は、2025年の63億1,000万米ドルから2026年には68億3,000万米ドルへと成長し、2026年から2031年にかけてCAGR8.2%で2031年には101億2,000万米ドルに達すると予測されています。需要の勢いは、デジタル経済を国内GDPの13%相当の戦略的成長の柱として位置づける政府プログラムによって支えられています。[1]国際貿易局、「アイルランド - デジタル経済」、trade.gov 英語圏かつユーロ建ての、EUと英国の間に位置するゲートウェイとしてのアイルランドの独自の地位は、特にBrexitがEUへの英国からの直接Eコマースの流れを複雑にした後、さらなる上昇余地をもたらしています。An Postや Amazon などのグローバルプレイヤーによる当日配送の展開は、スピードに対する消費者の期待をリセットし、平均注文金額を押し上げ、国内小売業者によるオムニチャネル投資を促進しています。[2]An Post、「オンラインショッピングと返品」、anpost.com グロウ・デジタル・バウチャー、税額控除、アドバイザリーハブが主導するSME重視の政策ミックスは、技術導入のギャップを急速に解消しており、中小企業の3分の2が現在基本的なデジタル集約度に達し、ほぼ同割合がAIおよびクラウドツールを試験的に活用しています。消費者側では、コンタクトレス決済の上限引き上げとバイ・ナウ・ペイ・レイター(BNPL)オプションの急増が、バスケットサイズの拡大とカート放棄率の大幅な低下につながっており、一方でEUの消費者権利規則の厳格化が信頼指標を過去最高水準まで押し上げています。
レポートの主要なポイント
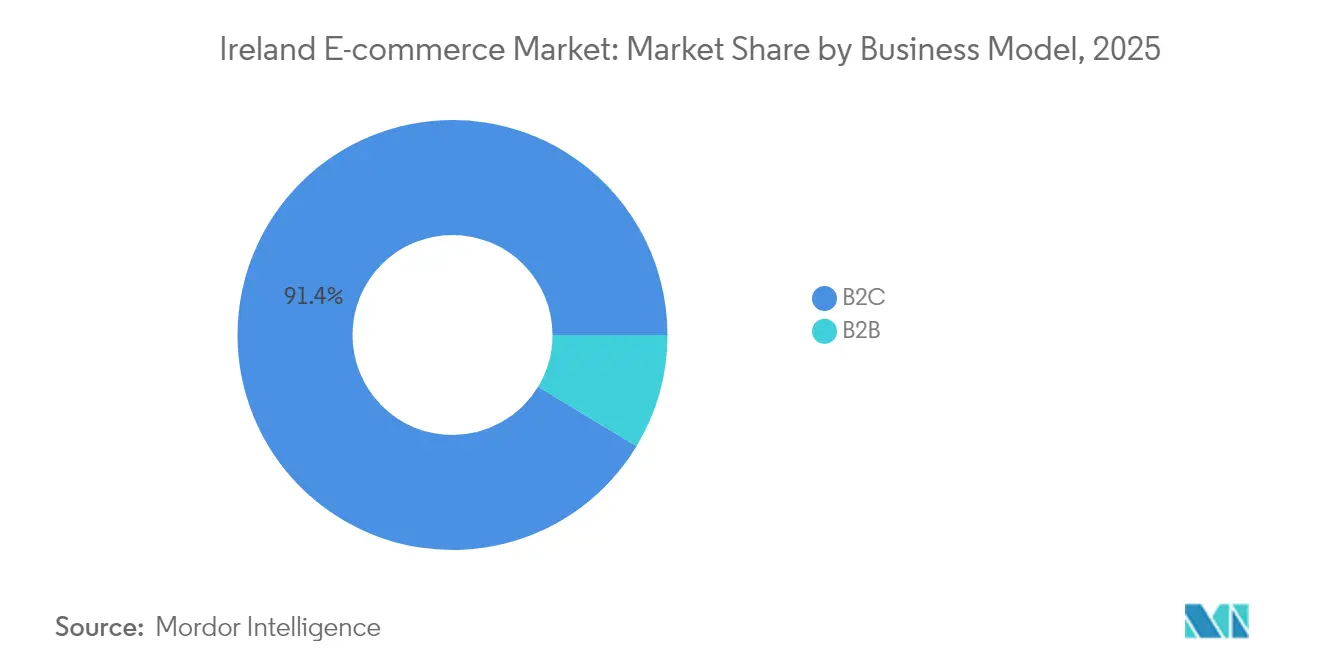
- ビジネスモデル別では、B2Cセグメントが2025年のアイルランドEコマース市場シェアの91.35%を占めました。B2Bは2031年までに12.4%のCAGRで拡大する見込みです。
- デバイスタイプ別では、スマートフォンとタブレットが2025年のアイルランドEコマース市場規模の67.10%を占め、2031年までのCAGR見通しは10.3%です。
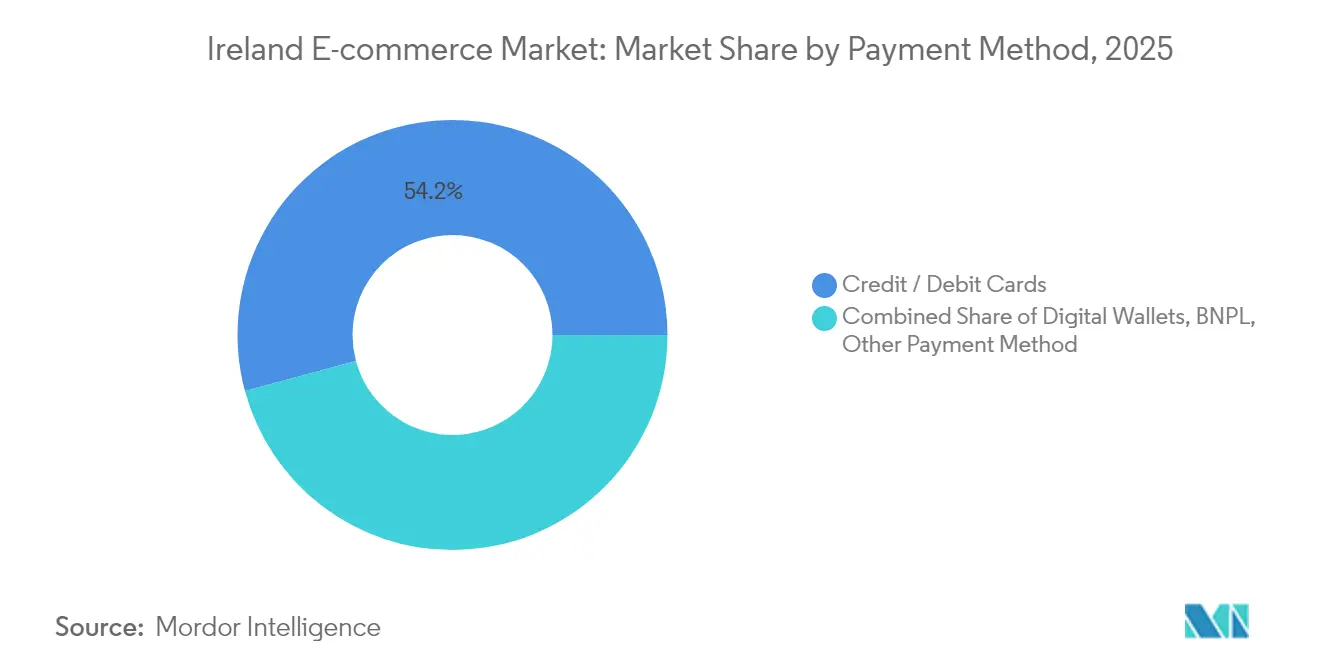
- 決済方法別では、クレジットカードおよびデビットカードが2025年のアイルランドEコマース市場規模の54.20%のシェアを維持し、BNPLは2031年までにCAGR13.1%で進展しています。
- B2C製品カテゴリー別では、ファッション・アパレルが2025年に26.40%の売上シェアでトップとなり、一方で美容・パーソナルケアがCAGR11.8%で最も急成長するセグメントとなっています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
アイルランドEコマース市場のトレンドと洞察
推進要因インパクト分析*
| 推進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| アイルランドの都市中心部における当日配送インフラの普及 | +1.8% | ダブリン、コーク、ゴールウェイの大都市圏 | 短期(2年以内) |
| オンライン消費者信頼を高める改正EU デジタル消費者権利指令 | +1.2% | 全国的、特に農村部でより強い影響 | 中期(2〜4年) |
| コンタクトレス・デビットカードの上限の急速な引き上げによるAOVの上昇 | +0.9% | 全国的、都市中心部に集中 | 短期(2年以内) |
| アイルランドSMEのウェブショップ導入を加速する国家デジタル戦略2030の助成金 | +1.5% | 全国的、農村部および未整備地域を優先 | 長期(4年以上) |
| ミレニアル世代およびZ世代の買い物客によるバイ・ナウ・ペイ・レイター(BNPL)の普及 | +1.1% | 全国的、18〜35歳の人口層に偏重 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
アイルランドの都市中心部における当日配送インフラの普及
An Post、DPD、Fastwayは47か所の自動仕分けサイトと312か所の宅配ロッカーを共同運営しており、14時以前に注文した210万世帯に対して当日配送を約束することが可能です。これらの注文の平均注文金額は標準配送のバスケットより23%高く、SuperValuなどのオムニチャネルの既存事業者が在庫精度向上のためのマイクロ・フルフィルメント・ロボティクスの試験導入を促進しています。アイルランドのEコマース市場はそのため、最も先進的なEU諸国に匹敵する大都市レベルのサービスを享受していますが、農村部の顧客は依然として2〜3日のリードタイムにとどまっており、さらなる成長の余地が残されています。
オンライン消費者信頼を高める改正EUデジタル消費者権利指令
デジタルサービス法(DSA)の2024年以降の展開により、アイルランドにおけるオンラインショッピングへの消費者信頼度は、紛争解決時間の短縮およびチャージバックが31%減少したことで、前年の65%から78%へと上昇しました。[3]欧州委員会、「デジタル時代に適したヨーロッパ」、ec.europa.eu 監督はメディア規制機関であるコミシュン・ナ・メアンと競争・消費者保護委員会に分割されており、国際的なプラットフォームがコンプライアンスコストではなく競争上の優位性として捉える二層構造の執行体制を提供しています。アイルランドのEコマース市場はこれにより、獲得費用を直接削減する信頼の配当から恩恵を受けています。
コンタクトレス・デビットカードの上限の急速な引き上げによるAOVの上昇
アイルランド銀行のデータによると、2025年に上限が50ユーロ(54米ドル)に引き上げられた後、コンタクトレス取引量が34%急増しました。アイルランド中央銀行が推進する即時決済レールにより、これまで大型オンライン購入を妨げていた決済上の摩擦ポイントが解消されました。デジタルウォレットはすでに全カード取引の29%を占めており、そのモバイルファースト型のUXは静的なカード入力フローと比較して18%高いコンバージョン率をもたらしています。
アイルランドSMEのウェブショップ導入を加速する国家デジタル戦略2030の助成金
グロウ・デジタル・バウチャーは2024年に9,400社のSMEに対して4,700万ユーロ(5,100万米ドル)を配布し、プラットフォーム構築およびデジタルマーケティング費用をカバーしました。エンタープライズ・アイルランドのデジタル・フォー・ビジネス・アドバイザリーは3,200社に技術的な専門知識を提供し、85%が6か月以内にライブのウェブショップを立ち上げました。その結果、SMEにおけるアイルランドEコマース市場への参加は総売上の30%を生み出すようになり、EUのベンチマークである20%を上回っています。
抑制要因インパクト分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 英国業者からの配送コストおよびトランジット時間を増加させるBrexit後の通関手続きの複雑化 | -1.4% | 全国的、国境沿いの郡でより大きな影響 | 長期(4年以上) |
| 農村部の西部および北西部の郡における高い最終マイル物流コスト | -0.8% | コノート州およびアルスター州を中心に | 中期(2〜4年) |
| ショッパーの信頼を損なうEコマースへのサイバー侵害の繰り返し | -0.6% | 全国的、高額取引セグメントに集中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
英国業者からの配送コストおよびトランジット時間を増加させるBrexit後の通関手続きの複雑化
追加の通関書類と1回の発送につき8〜15ユーロ(9〜16米ドル)の手数料が英国からの注文に2〜4日の遅延を生じさせ、英国からアイルランドへのクロスボーダー取引量は2024年以降27%減少しています。多くの英国業者は、135ユーロ(146米ドル)未満のVAT閾値に対応するよりも市場から撤退することを選択し、アイルランドの消費者はより多くの商品をEU業者から調達するようになっています。
農村部の西部および北西部の郡における高い最終マイル物流コストが市場を妨げる
国家ブロードバンド計画の544,000件の施設への展開にもかかわらず、レイトリム州および隣接する郡では低い配送密度と困難な地形のため、宅配業者は1停留所あたり40〜60%高いコストに直面しています。共同配送の試験的取り組みは分散したままであり、農村部のカートコンバージョン率が都市部の水準を下回るという二極化したアイルランドEコマース市場が長引いています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ビジネスモデル別:B2BのB2C成熟を上回る加速
B2C取引は2025年に91.35%のシェアで引き続き優位を占めていますが、製造業およびサービス企業が調達をデジタル化するにつれ、B2B取引量は2031年までに12.4%のCAGRを達成する軌道に乗っています。この相互作用は、B2BにおけるアイルランドEコマース市場規模が10年末までに総GMVの5分の1に近づく可能性があることを示唆しています。エンタープライズ・アイルランドの補助金と高いSMEクラウド採用率がこのトレンドを支えており、一方でアプライド・ニュートリションの39%のヨーロッパでの成長は、デジタル卸売チャネルが旧来のディストリビューターを迂回する方法を示しています。
B2Cの成長は爆発的というよりも着実であり、すべての消費者注文の65%をすでに獲得しているモバイルチェックアウトの速度に助けられています。政府のホワイトペーパーの進捗報告書は、デジタルトランスフォーメーションのマイルストーンの85%が順調であることを示しており、マーケットプレイスの双方にとってさらなる効率向上が見込まれています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます


デバイスタイプ別:モバイルの優位性がインフラ投資を牽引
スマートフォンとタブレットは2025年にトラフィックシェアの67.10%を占め、5Gカバレッジの成熟に伴いCAGR10.3%で拡大する見通しです。これにより、当該デバイスセグメントは2031年までにアイルランドEコマース市場規模の約74%を占める軌道に乗っています。低遅延コマースへの需要は大都市クラスターにおけるエッジコンピューティングノードの普及を促進した一方、仕様確認に手間のかかる高額B2B注文においてはデスクトップが依然として重要な役割を果たしています。
ボイスアシスタントやスマートテレビはまだニッチな存在ですが、早期採用者が会話型コマースを試験的に導入しており、画面にとらわれない消費者にリーチする必要があるマーケターに新たなタッチポイントを示しています。
決済方法別:BNPLが従来のカード優位を崩す
カードは依然として2025年のGMVの54.20%を処理していますが、透明な手数料構造と組み込み型チェックアウトUXに後押しされたBNPLのCAGR13.1%の見通しにより、2031年までにそのシェアは10%台半ばに達する見込みです。デジタルウォレットはPSD2オープンバンキングレールの恩恵を受けており、今後のデジタルユーロは加盟店手数料をさらに圧縮し得る即時取引を約束しています。旧来のカードが保有するアイルランドEコマース市場シェアは相当規模を維持するものの、マルチレール決済オーケストレーションが標準化されるにつれその支配力は薄れるでしょう。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
B2C製品カテゴリー別:美容が成長リーダーとして台頭
ファッション・アパレルは2025年の消費者GMVの26.40%をもたらしましたが、美容・パーソナルケアはCAGR11.8%で量的加重の成長エンジンとなっています。ハイブリッドワークのライフスタイルはコンシューマーエレクトロニクスの需要を堅調に保ち、一方でオンデマンド・フードデリバリープラットフォームは食料品の潜在市場を拡大しています。アイルランドにおける裁量的カテゴリーのEコマース市場規模は、セルフケアのプレミアム化と利便性需要の両方に乗っており、リーバイスのレッド・タブのようなオムニチャネルロイヤルティプログラムがより強固な顧客関係を生み出しています。
地理的分析
国内市場はインターネット普及率が95%を超えており、アイルランドはEUの上位四分の一に位置しています。ダブリンだけで、多国籍テクノロジークラスター、豊富な人材プール、密な最終マイルネットワークのおかげでオンライン売上高の約40%を生み出しています。コークとゴールウェイが次の層を形成し、デジタルネイティブな消費パターンを加速させる大学エコシステムに支えられています。
農村部は高速ブロードバンドの恩恵を受けていますが、依然として40〜60%の配送割増料金を支払っており、この価格差が取引頻度を低下させています。一人当たりベースで測定したアイルランドEコマース市場規模はそのため、レンスター地方とコノート州およびアルスター州で大きく異なり、農村部の需要を共有ルートに集約する物流パートナーシップの必要性を強化しています。
クロスボーダーの面では、Brexit後の摩擦にもかかわらず、アイルランドの消費者の38%が依然として国際購入を行っており、大陸欧州での購入をシームレスにするEUデジタル市場法の統一化がその助けとなっています。2025年3月にAmazonがアイルランド向けドメインを開設し、ユーロ建て在庫と翌日配送を全国に約束したことは、UK-EUの架け橋としての島の生産者・消費者としての役割を強調しています。
規制環境
アイルランドのeコマース規制環境は、国内法制を通じて実施されるEUのデジタル規則によって形作られ、複数の所管当局によって執行されている。2024年2月に制定されたデジタルサービス法2024(2024年法律第2号)は、Coimisiun na Meanをアイルランドのデジタルサービス調整機関として指定する一方、競争消費者保護委員会(CCPC)は、DSA関連のマーケットプレイス義務を含め、オンラインマーケットプレイスに関する特定の責任を負う所管当局として指定されている。並行して、オンライン販売は、遠隔契約に関する契約前情報の規定や14日間のクーリングオフ期間を含む、2022年消費者権利法などの消費者法要件によって引き続き規律されている。
資金調達と執行の仕組みは、DSA実施の枠組みの下でより明確になっている。デジタルサービス法2024(改正)法2024(2024年法律第26号)は、監督業務の資金を賄うために仲介サービス提供者およびオンラインプラットフォーム提供者に対する賦課金を規定しており、アイルランドで事業を行うプラットフォームにとってコンプライアンスコストと報告への注力を一層強めるものとなっている。CCPCはまた、プラットフォーム対事業者間関係規則(EU 2019/1150)やジオブロッキング規則(EU 2018/302)など、大規模プラットフォームを利用する事業者に直接関係するEU規則についてアイルランドの主要な執行機関であり続けており、ランキング、条件変更、EU消費者向けのアクセスにおける透明性を支えている。
バリューチェーン分析
アイルランドのeコマースバリューチェーンは、事業者の調達とブランド所有、店舗およびマーケットプレイスのイネーブルメント、決済とリスク管理、そして国内および越境フルフィルメントをカバーしている。運営面では、DPD Ireland、2Flow、Masterlink Logisticsなどのサードパーティロジスティクスおよびフルフィルメントプロバイダーが、倉庫管理、ピック・パック・シップ業務、在庫管理、ラストマイル配送を支えており、主要都市部で当日配送・翌日配送への期待が高まる中、サービスレベルの差別化の中核となっている。決済とコンプライアンスは並行して機能し、アクワイアリング、カードレール、ウォレット、BNPLオプションがチェックアウトに組み込まれ、プラットフォームおよび消費者保護に関する要件が、マーケットプレイスによる事業者のオンボーディング方法や商品・販売者情報の表示方法に影響を与えている。
規制関連コストとロジスティクスのボトルネックが、チェーン全体のマージン構造に影響を与えている。アイルランドのDSA実施では、監督業務のための賦課金ベースの資金調達が導入され、これにはコンシューマー向けオンラインプラットフォーム提供者向けの賦課金制度(S.I. No. 190/2025により導入、2025年6月1日発効)が含まれ、対象範囲内のプラットフォームに継続的なコスト層を追加している。物理的な制約も残っており、輸入貨物に影響を与える港湾容量の逼迫、デジタルインフラ展開に対する計画・許認可の摩擦、地方の県における不均一なサービス提供コストが挙げられ、フルフィルメントの密度と返品処理は事業者とその物流パートナーにとって引き続き重要な運営レバーとなっている。
競合環境
競争は激しいものの、まだ一人勝ちの状態ではありません。Amazonのローカル参入がサービスレベルの期待を高めた一方、Tesco.ieやCurrys.ieなどの国内ブランドは、クリック&コレクトの利便性とローカルマーチャンダイジングを通じてシェアを守り続けています。SuperValuによるタリー棚スキャンロボットの採用は、従来型の食料品業者が在庫精度とフルフィルメント速度において競争力を維持するためにテクノロジーを武器化する方法を示しています。
フィンテックイノベーションは差別化の戦場となっています。ウェイフライヤーの収益ベースのファイナンスモデルは高成長力のある加盟店に運転資金を注入し、フィサーブによるAIBマーチャントサービスの完全買収は決済スタックの統合加速を示しています。市場のホワイトスペースは農村部のフルフィルメント、B2B調達、規制上の専門知識を必要とするニッチな垂直市場に残っており、グローバルな大手企業がそれらのマイクロセグメントに参入する前に、機動力のあるアイルランドのスタートアップが動く余地があります。
戦略的な動きは今や純粋な販売量よりもエコシステム構築に焦点を当てており、宅配ロッカーアライアンス、組み込み型金融、マルチテナント型マーケットプレイスプラットフォームがいずれも目立っています。アイルランドEコマース市場はそのため、物流、決済、データ分析が加盟店と買い物客の双方を囲い込む統合ソリューションとして提供されるサービスバンドルに向かう傾向があります。
アイルランドEコマース産業リーダー
Amazon.co.uk
Argos Distributors (Ireland) Limited
Tesco Ireland
Currys Ireland Limited
Littlewoods Ireland
- *免責事項:主要選手の並び順不同

市場機会と将来展望
アイルランドのeコマース市場における機会は、サービスレベルへの期待の高まり、プラットフォーム規制の強化、フルフィルメントにおける自動化の進展にますます結びついている。供給側では、新たな能力とコントロールポイントが追加されており、Sheinがダブリンのラスクールにあるグリーノーグ・ビジネスパークで16,000平方フィートの物流施設を開設したこと(2026年6月)や、DPD Irelandがニューランズ・クロスのゲートウェイ・ロジスティクス・パークに新しいダブリン配送拠点への1,000万ユーロの投資を発表したこと(2026年7月発表、2026年10月稼働目標)が挙げられ、この施設は270台の自律型ロボットを使用し、稼働時には時間当たり10,000個の小包の処理能力を目指している。これらの動きは、迅速な配送、返品、在庫精度を単一の顧客価値提案に統合できる事業者やイネーブラーに対して、特にプラットフォームのローカライゼーションと当日配送の拡大後にサービス基準が再設定される中で、ホワイトスペースを生み出している。
第二の機会分野は、アイルランドで実施されているEUデジタル規則の下で事業を行うプラットフォームおよび事業者向けのコンプライアンス主導のイネーブルメントおよび信頼インフラである。Coimisiun na MeanとCCPCがデジタルサービス法の所管当局として指定され、賦課金に裏付けられた監督メカニズムがすでに整備されている中、マーケットプレイスの透明性、事業者識別ワークフロー、通知・対応プロセス、ウェブおよびモバイルストアフロント全体での消費者権利開示を運用化するツールとサービスへの需要が高まっている。政府のデジタルプログラムも、中小企業のデジタル化と公共部門のデジタル活用を後押ししており、これには国家デジタル・AI戦略(90のアクション)やデジタル公共サービス計画2030(オンライン利用可能性とデジタル消費に関する目標)が含まれ、大規模な社内チームを持たない小規模小売業者が導入できるコマースソフトウェア、分析、AI導入サービスの余地を支えている。
最近の業界動向
- 2026年7月:DPD Irelandは、ニューランズ・クロスのゲートウェイ・ロジスティクス・パークに新しいダブリン配送拠点への1,000万ユーロの投資を発表した。この施設は270台の自律型ロボットを用いた自動仕分けを中心に設計されている。施設は時間当たり最大10,000個の小包を処理する計画で、2026年10月までの稼働を目標としており、ダブリン首都圏に対応するeコマース事業者の配送スピードと締切時間を強化する。
- 2025年6月:FiservはAIB Merchant Servicesの買収を完了し、アクワイアリング、POS、付加価値決済サービスをアイルランドの事業者向けに単一のオファリングに統合した。この買収は、オムニチャネルモデルを運営する小売業者向けの決済受付機能を統合し、越境処理オプションを必要とするオンライン販売業者のオンボーディングを迅速化する。
- 2024年2月:デジタルサービス法2024(2024年法律第2号)がアイルランドで制定され、Coimisiun na Meanをデジタルサービス調整機関に指定し、DSAの枠組みの下でCCPCにオンラインマーケットプレイスに関する特定の責任を割り当てた。この実施により、プラットフォームコンプライアンスに関する監督上の役割が明確化され、マーケットプレイスおよびウェブショップ全体でのガバナンス、販売者の透明性、消費者保護プロセスの重要性が高まった。


研究方法のフレームワークとレポートの範囲
市場定義と範囲
本調査において、アイルランドのeコマース市場は、アイルランド国内の購入者によるオンライン購入の価値と定義され、商品およびデジタル配信サービスに関する国内取引と越境取引の両方を対象とし、決済時点で測定される。
範囲の除外事項:個人間の分類広告、オンラインギャンブル、デジタル広告収入は市場総額から除外している。
セグメンテーション概要
- ビジネスモデル別
- B2C
- B2B
- デバイスタイプ別
- スマートフォン/モバイル
- デスクトップおよびラップトップ
- その他のデバイスタイプ
- 決済方法別
- クレジット/デビットカード
- デジタルウォレット
- BNPL
- その他の決済方法
- B2C製品カテゴリー別
- 美容・パーソナルケア
- コンシューマーエレクトロニクス
- ファッション・アパレル
- 食品・飲料
- 家具・ホーム
- 玩具、DIYおよびメディア
- その他の製品カテゴリー
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、アイルランドにおいてeコマースとして合理的にカウントできるものの外枠を設定し、インタビュー開始前に主要な需要シグナルを固めるために用いられた。オンライン購入と世帯接続指標についてはアイルランド中央統計局、デジタル経済・社会に関する背景情報については欧州委員会、越境オンライン購入に影響を与えるアイルランド当局およびEUの枠組みからのVAT関連ガイダンスなど、公開情報源に依拠した。追加的な方向性のあるインプットは、米国国際貿易庁などの国際貿易・ビジネスガイダンス情報源、および年次報告書や投資家向けプレゼンテーションを通じて入手可能な決済・小売関連の開示情報から取得した。
モデルを実際の商業活動に根ざしたものにするため、配送能力、返品ポリシー、チェックアウト導入の変化を示す報道、業界団体の更新情報、小売業者の発表も確認した。企業レベルの財務内訳が直接確認できない場合は、企業財務およびニュース検索用の有料データベースを使用し、その後、物流とフルフィルメントに関連する特許データベースや契約・入札情報を用いて裏付けとなる事実を照合した。これらのデスクリサーチ情報源は例示的なものであり、作業中にデータ収集、前提条件の検証、未解決の問題の明確化のために他にも多くの公開情報源が使用された。
一次インタビューおよび調査
アイルランドを拠点とするeコマース幹部、チャネル専門家、決済専門家、小売マネージャーとのインタビューと調査は、アイルランド市場内のオンライン需要、越境活動、平均注文額、企業間販売を明確にします。その意見は、二次指標の検証、マーケットプレイスおよびエンタープライズカバレッジのギャップへの対応、モデル最終化前の異常な仮定の検討に用いられます。専門家の見解が観測されたアイルランドの小売、決済、購買活動と矛盾する場合、再連絡が検討されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:30% | 経営幹部(CXO):15% |
| ミッドティア:45% | 機能/部門リーダー:35% |
| 小規模プレイヤー:25% | マネージャー:50% |
市場規模算定と予測
市場規模算定は、国内の需要シグナルとオンラインショッピング行動をアイルランドの購買実態に合致する価値プールへと変換するトップダウン方式から始まり、その後、含まれる範囲に照らして調整される。実務上は、オンライン購入者浸透率、越境オンライン購入シェア、一般的な買い物かごに基づく平均注文額、カテゴリー構成の変化(例えばアパレル対旅行・チケット)、取引量の変化に対する実務的な代理指標としての配送・返品強度などの指標を使用した。
マクロプールを形成した後、開示情報が存在する場合のサンプル抽出した販売業者の収益積み上げ、価格と注文サイズに関するチャネルチェック、観察された小包活動の傾向と一般的な注文頻度を用いたユニットレベルの妥当性確認など、選択的なボトムアップチェックを用いて総額を現実的なものに保った。開示情報が不足している場合は、アイルランドの類似する運営モデルからの同業他社ベンチマークを用いてギャップを埋め、その後インタビューでのフィードバックを通じて調整した。
予測については、小規模な開放経済におけるeコマース需要が消費者信頼感、インフレ、越境価格差によって変動しうるため、中心シナリオを軸としたシナリオ分析を適用した。その後、オンライン導入、平均注文額の推移、日常カテゴリーにおけるオフラインからオンラインへのシフトの速度について、専門家とともに前提条件の見込まれる範囲を検討した。最終的な軌道は、これらの変数が一貫して整合した後にのみ採用された。
データ検証と更新サイクル
検証は、単純だが繰り返し行うチェックを通じて実施され、モデルの出力結果は、世帯のオンライン購入率、主要な商品バスケットにおける変化、配送カバレッジや返品によって生じる実務的な制約といった独立したシグナルと比較された。ある年に異常な急増や急落が見られた場合は、それにフラグを立て、別のアナリストがレビューし、フォローアップの対話を通じて再確認することで、外れ値が未解明のまま残らないようにした。
最終承認前に、すべての前提条件が段階的にレビューされ、前バージョンとの差異が文書化されることで、変更内容の追跡可能性が維持される。本レポートは毎年更新され、越境取引に影響を与える税制変更や配送能力における明確な段階的変化など、重要な事象が発生した場合には中間更新が行われる。納品直前には最終確認が行われ、クライアントには最新の更新版が提供される。
Mordor Intelligenceのアイルランドeコマース市場規模と他の公表推計値との比較
アイルランドのeコマースに関する公表市場価値は、同じ年について論じている場合でも異なることがある。これは、著者が必ずしも同じ種類の取引をカウントしているわけではなく、また同じタイミングや通貨の扱いを適用しているわけではないためである。ある推計が小売のみのシグナルに大きく依拠する一方、別の推計がデジタル配信サービスや越境購入を対象範囲の一部として含める場合にも差異が生じる。
当社の検証において、最大のギャップ要因となる傾向があるのは、B2Bが含まれるかどうか、旅行・チケット販売がeコマースとしてカウントされるかサービスの下に置かれるか、そして決済がアイルランド国外で処理される場合に越境注文がどのように扱われるかである。通貨換算のタイミングも重要であり、年間平均レート対スポットレートの違いによって米ドル建ての数値が変動しうる。この表はこの開きを示しており、デジタル配信サービスの購入と越境チェックアウト価値が総額に含まれることは、Mordor Intelligenceが適用する範囲選択である。
ベンチマーク比較
| 出所 | 市場規模 | 調査方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 6.31 B (2025) | |
| 政府貿易概要レポートA | USD 6.69 B (2025) | 除外項目の扱いについて明示性の低い、小売志向の市場数値として提示されることが多く、サービス、B2B活動、越境決済の認識方法が異なる扱いをされる場合に総額が変動する可能性がある。 |
| eコマースデータプラットフォームB | USD 6.61 B (2025) | 一般的に、追跡されたオンライン小売収益の定義とカテゴリーデータセットに基づいて構築されており、デジタル配信サービスの含有と完全には整合しない場合があり、異なるオンラインシェアおよびカテゴリーマッピングの前提を適用することがある。 |
3つの数値を通じて見られる差異の方向性は、アイルランドのオンラインショッピングの傾向に関する見解の相違ではなく、範囲設定と会計処理の選択に整合している。含まれる取引タイプを明確にし、越境シェアや平均注文額といった主要な変動要因についてストレステストを行うことで、最終的な数値は年ごとに追跡・再現しやすいものとなっている。


レポートで回答されている主要な質問
アイルランドEコマース市場の現在の価値はいくらですか?
アイルランドEコマース市場は2026年に68億3,000万米ドルと評価されており、2031年までに101億2,000万米ドルに達する見込みです。
どのビジネスモデルが最も急速に拡大していますか?
B2B Eコマースは2031年までにCAGR12.4%で成長すると予測されており、成熟しているがまだ支配的なB2Cセグメントを上回っています。
アイルランドでBNPLが重要な理由は何ですか?
ミレニアル世代とZ世代が従来のリボルビングクレジットよりも無利子の分割払いを好むため、BNPLソリューションはCAGR13.1%で拡大しています。
モバイルコマースはどの程度重要ですか?
スマートフォンとタブレットは現在、オンライン取引の67.10%を占めており、5GとモバイルウォレットEの普及に後押しされてCAGR10.3%で推移する見通しです。
農村部のEコマース普及を制限する障壁は何ですか?
最終マイルの配送コストが都市部の料金より最大60%高く、宅配ロッカーの設置場所が少ないため、農村部のコンバージョン率は都市部のベンチマークを下回っています。
Brexitはアイルランドのオンライン小売にどのような影響を与えましたか?
通関手数料とトランジット時間の延長により英国発の注文が27%減少し、アイルランドの買い物客はEU業者や国内プラットフォームへのシフトを余儀なくされています。
最終更新日:


