
インターベンショナル・オンコロジー・デバイス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
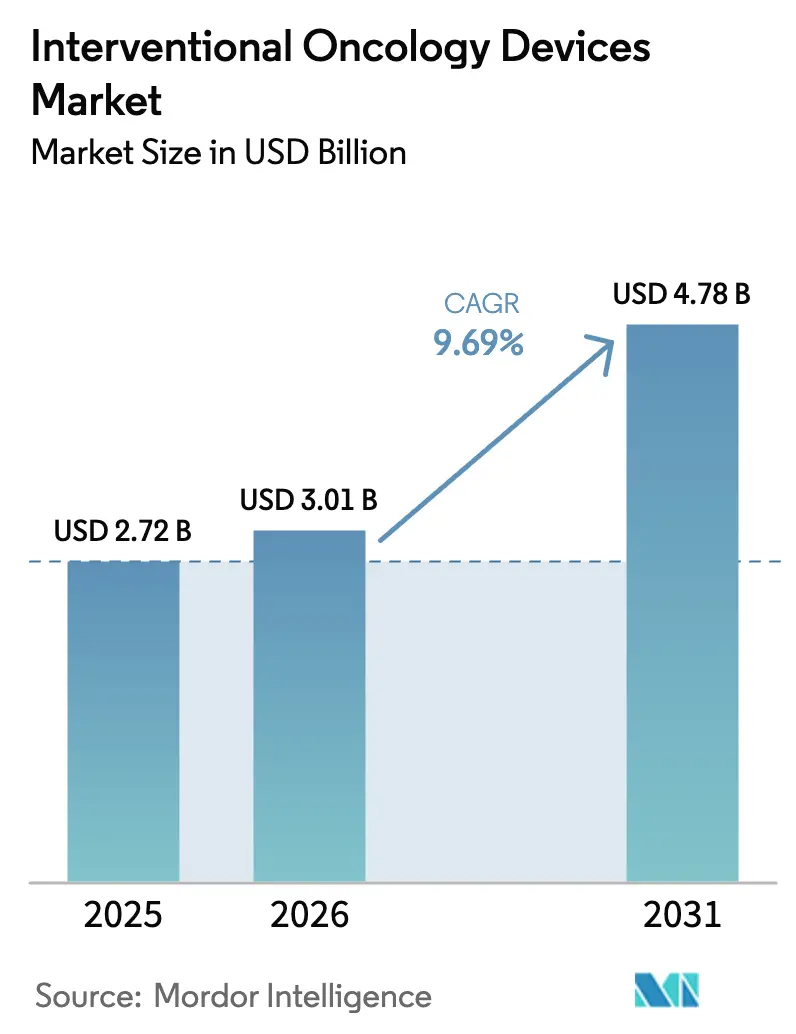
| 市場規模 (2026) | 3.01 十億米ドル |
| 市場規模 (2031) | 4.78 十億米ドル |
| 成長率 (2026 - 2031) | 9.69 % |
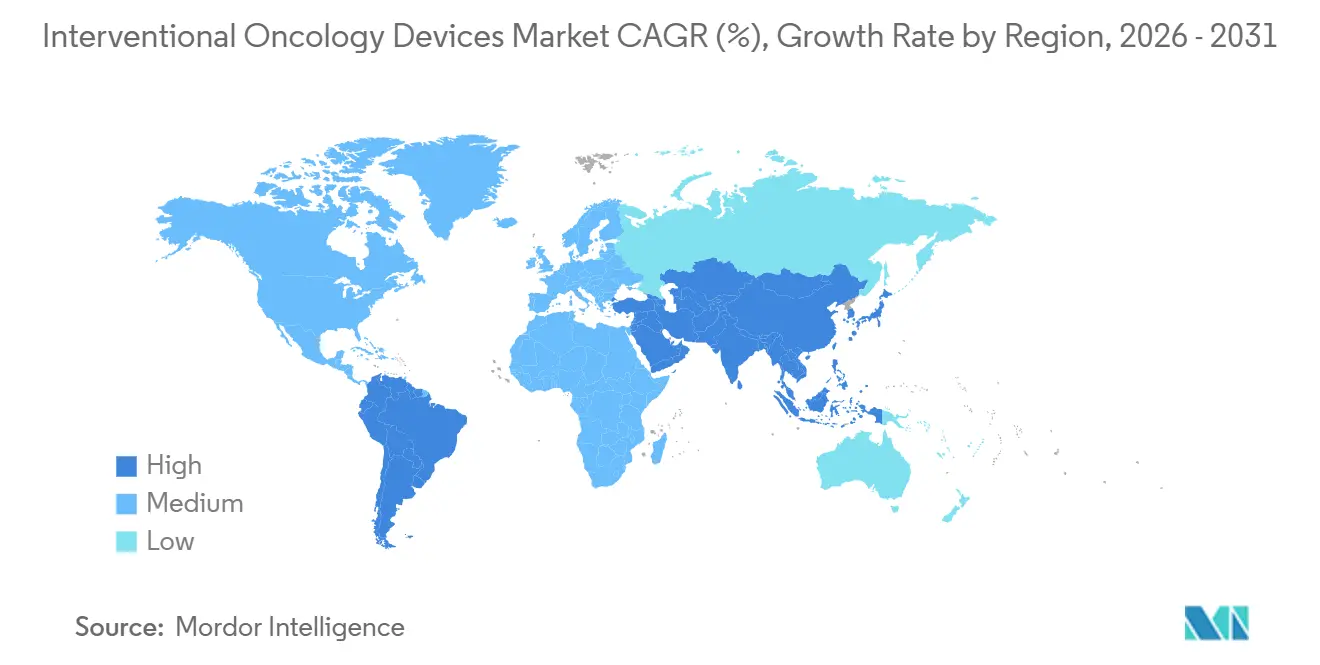
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
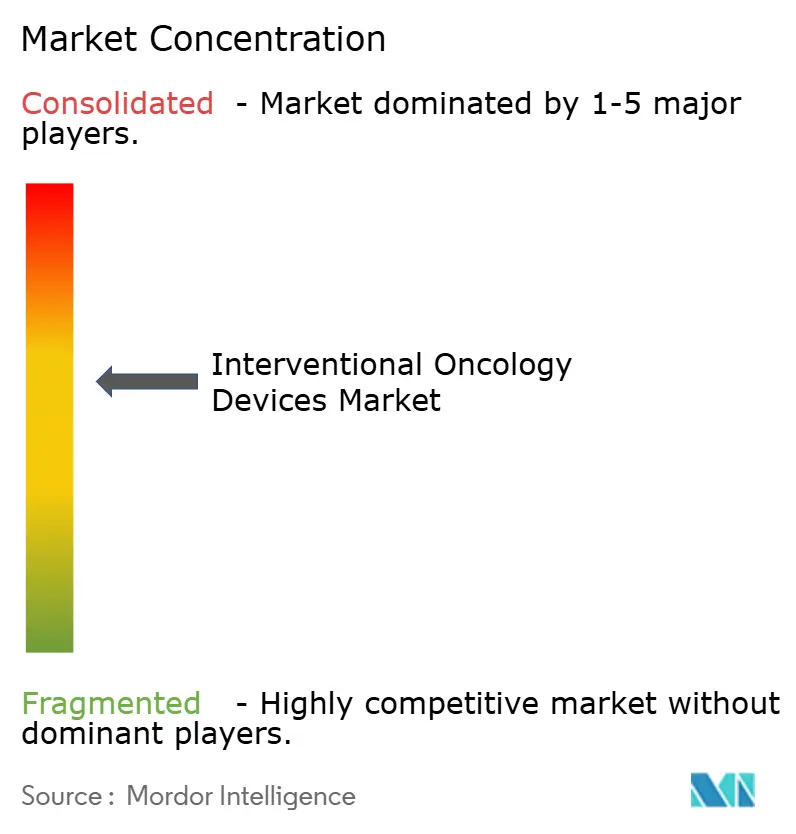
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインターベンショナル・オンコロジー・デバイス市場分析
インターベンショナル・オンコロジー・デバイス市場規模は、2025年の27億2,000万米ドルから2026年には30億1,000万米ドルに成長し、2026年から2031年にかけて9.69%のCAGRで2031年までに47億8,000万米ドルに達すると予測されています。
この成長は、放射線腫瘍科の設備容量の逼迫、化学療法の断続的な供給不足、および外来での画像ガイド下腫瘍制御に対する患者・支払者の選好と一致しています。2027年1月より有効となる膵臓がんにおける不可逆的電気穿孔法に対するカテゴリーI CPT償還は、アブレーションを救済療法から第一線治療へと再位置づけし、病院の設備投資リスクを低減します。CMSはさらに、技術・適用範囲評価パスウェイを通じて技術の普及を加速させており、現在では暫定的な適用範囲がFDA承認から90日以内に付与されるようになり、従来の18か月の遅延が解消されています。製品面では、局所化学療法を14日間ではなく30日間維持する長時間作用型薬剤溶出ビーズが、肝細胞がんにおける腫瘍制御率を2倍にし、インターベンショナル・オンコロジー・デバイス市場内にプレミアムセグメントを創出しています。処置レベルでは、化学塞栓術とマイクロ波アブレーションの逐次的な組み合わせを支持するエビデンスが、相乗的な細胞毒性を活用しながら入院期間を短縮する併用プロトコルへと腫瘍専門医を誘導しています。
主要レポートの要点
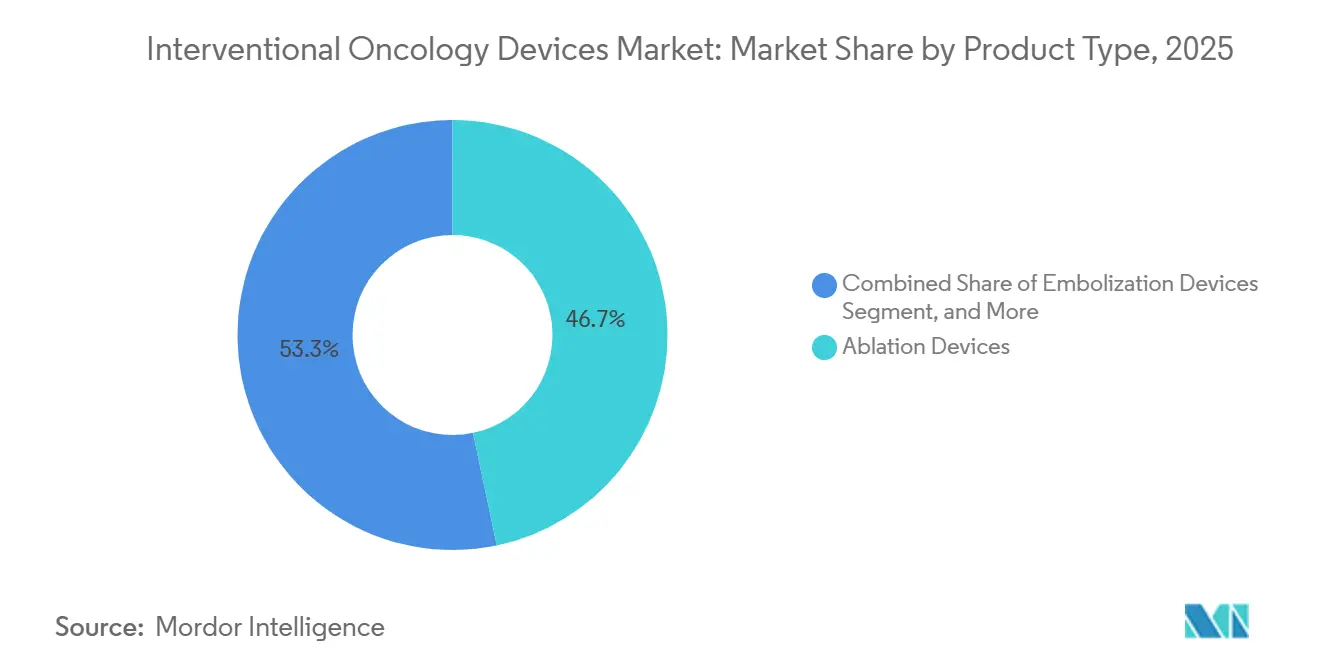
- 製品タイプ別では、アブレーション・デバイスがインターベンショナル・オンコロジー・デバイス市場をリードし、2025年の市場シェアの46.71%を占めました。一方、塞栓術デバイスは2031年にかけて12.29%のCAGRで拡大する見込みです。
- 処置タイプ別では、アブレーションセグメントが2025年のインターベンショナル・オンコロジー・デバイス市場規模の49.13%を占め、併用療法は同期間に13.09%のCAGRで成長すると予測されています。
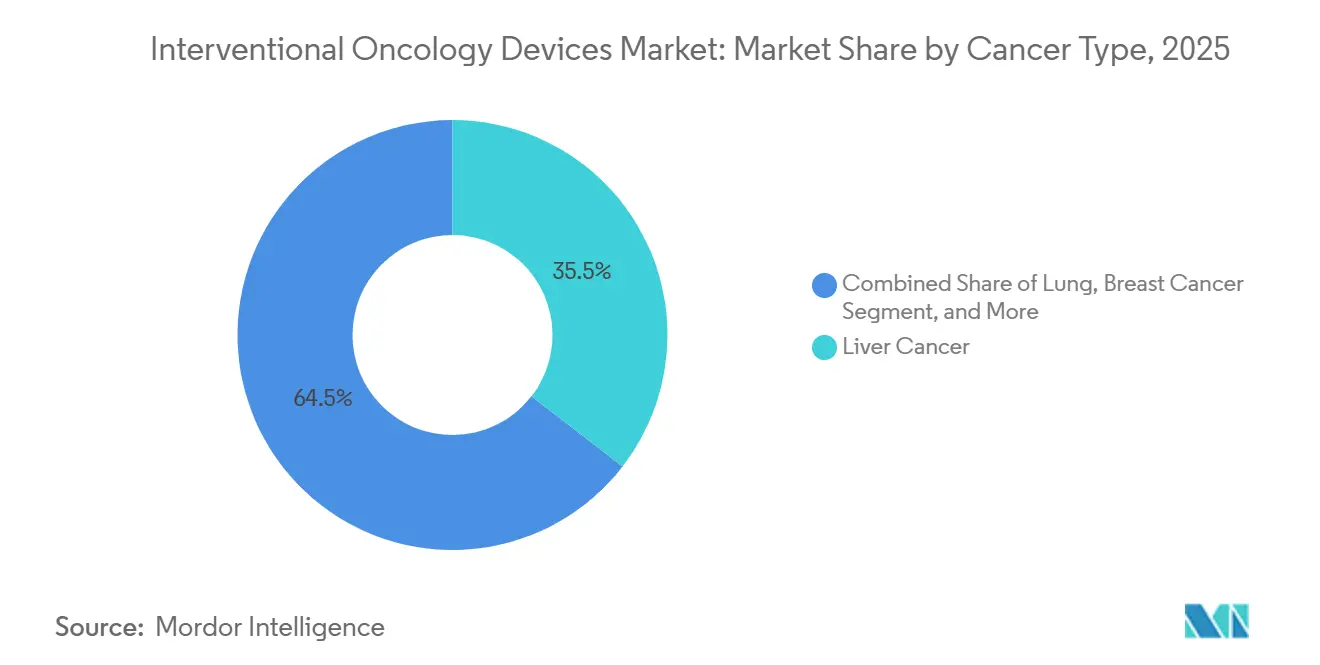
- がん種別では、肝臓がんが2025年の収益の35.48%を占め、肺への適用は2031年にかけて年率10.74%で成長すると予測されています。
- エンドユーザー別では、病院が2025年の収益の56.44%を占めていますが、外来手術センターは2026年から2031年にかけて15.50%のCAGRを記録すると予測されています。
- 地域別では、北米が2025年の収益の41.64%を占め、アジア太平洋地域は中国と日本が償還制度と現地承認を拡大するにつれて14.08%のCAGRが見込まれています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
インターベンショナル腫瘍学デバイス市場の促進要因影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| がんの疾病負担の増大 | +2.1% | 世界全体;アジア太平洋およびサブサハラアフリカで最も高い | 長期(4年以上) |
| 低侵襲療法への需要 | +1.8% | 北米とEUが先行;アジア太平洋へ拡大 | 中期(2~4年) |
| 画像ガイド下アブレーション・塞栓術の進歩 | +1.5% | 世界全体;先進国市場での早期採用 | 中期(2~4年) |
| 有利な償還制度・臨床ガイドライン | +1.2% | 主に北米とEU;一部アジア太平洋 | 短期(2年以内) |
| AI対応ナビゲーションとロボット支援 | +1.0% | 北米とEUが中核;アジア太平洋への波及 | 長期(4年以上) |
| 緩和ケア需要の増大 | +0.9% | 世界全体;高齢化人口に重点 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
がん有病率の上昇がインターベンショナル需要を牽引
世界のがん罹患数は2024年に2,000万件の新規症例に達し、2020年比で15%増加しており、画像ガイド下療法の主要対象である肝臓、肺、腎臓の腫瘍が420万件の診断を占めています。[1]世界保健機関、「GLOBOCAN 2024」、who.int国際原子力機関は世界で12,000台の線形加速器が不足していると推定しており、腫瘍専門医はカテーテルベースの塞栓術と経皮的アブレーションを設備容量の代替手段として活用するようになっています。中国の第14次五か年計画は、2027年までにコーンビームCTスイートを備えた500のがんセンターを設立するために28億米ドルを配分しており、アジア太平洋地域のデバイス出荷量の約5分の1を占めるパイプラインを創出しています。65歳以上の国民が33%を占める日本の人口動態は、肝細胞がんの年率9%増加と関連しており、この患者層は切除よりも放射線塞栓術で治療されるケースが増えています。米国の大学病院でも外部照射療法の待機リストが報告されており、インターベンショナル・オンコロジー・クリニックへの早期紹介が促進され、1日当たりのアブレーション処置数が18%増加しています。
画像ガイドナビゲーションとリアルタイムフュージョンの進歩
AIナビゲーションは処置前の計画時間を45分から12分に短縮し、放射線科医が1日4件ではなく6件の症例を処理できるようにしています。[2]Siemens Healthineers、「投資家向けプレゼンテーション 2025年第4四半期」、siemens-healthineers.comフィリップスのLumiGuideは、事前取得したCTにリアルタイム超音波を重ね合わせ、肺生検における針の再配置を38%削減します。FDA承認済みのLungVisionは気管支鏡ビデオと3Dマップを組み合わせ、末梢結節のアブレーション時間を22分短縮しながら気胸発生率を4.5%に低下させます。マサチューセッツ総合病院でのApple Vision Proの早期臨床使用は、視野内に肝臓の切除マージンをホログラフィックで投影し、陽性マージンを19%削減しています。これらのイノベーションは、ナビゲーションがアクセサリーから標準治療の設備へと進化するにつれて、インターベンショナル・オンコロジー・デバイス市場を強化しています。
外来・外来手術センターへのシフトの拡大
CMSは2025年の外来患者向け予定支払いシステムにおいて11のインターベンショナル・オンコロジーコードを外来手術センターリストに追加し、年間3億4,000万米ドルの診療量を病院部門から外来センターへ転換しました。[3]メディケア・メディケイドサービスセンター、「技術・適用範囲評価パスウェイ」、cms.gov外来手術センターの施設料は病院外来料金より58%低く、サイト中立性を評価する民間保険者契約と相乗効果を発揮しています。合併症のない肝臓アブレーションにおける当日退院は2023年の48%から2025年には67%に増加し、スループットを向上させながら入院ベッド需要を削減しました。AngioDynamicsとSCA Healthは、テキサス州とフロリダ州の40か所の外来手術センターにNanoKnifeシステムを設置する計画を発表し、従来は入院手術のみが適応とされていた膵臓病変を対象としています。2024年に最終化されたFDAガイダンスは、クラスIIアブレーション・デバイスには州の認可を超える特別な施設認定が不要であることを確認し、オフィスベースの処置における行政上のハードルを解消しました。
併用療法プロトコルの拡大
2024年のランセット・オンコロジー試験では、化学塞栓術に続くマイクロ波アブレーションが中間型肝細胞がんにおける3年生存率を58%から71%に向上させることが示されました。Boston ScientificのTheraSphereはアブレーションと組み合わせることで、3cmから5cmの腫瘍において92%の完全奏効率を達成し、塞栓術単独の67%と比較して優れた結果を示しました。MedtronicのEmprint Epochはインピーダンスフィードバックを備えたデュアルアンテナを統合し、アブレーションマージンを1.2cm拡大します。これは、重複損傷を避けなければならない場合に重要です。FDAは2025年に3つの併用プロトコルにブレークスルー・デバイス指定を付与し、試験期間を30か月に短縮して償還の確実性を高めました。AASLDの2025年ガイドラインはこのプロトコルをカテゴリー1Aに格上げし、メディケア・アドバンテージ計画が迅速な適用範囲通知を発行するよう促しました。
インターベンショナル腫瘍学デバイス市場の抑制要因影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 低・中所得国における高度診断の高コスト | -1.6% | サブサハラアフリカと南アジア | 長期(4年以上) |
| 標準化された基準の欠如・偽陽性 | -1.2% | アジア太平洋と中南米 | 中期(2~4年) |
| 専門試薬のサプライチェーンの脆弱性 | -0.9% | 北米と欧州 | 短期(2年以内) |
| 多重アッセイに対する規制審査の強化 | -0.8% | 北米、欧州、アジア太平洋へ拡大 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
資源制約のある環境での採用を制限する高い設備投資コスト
ターンキー型インターベンショナル・オンコロジースイートのコストは280万米ドルであり、インドの公立病院の78%およびブラジルの65%の年間設備投資予算を超えています。マイクロ波発生装置だけで18万~25万米ドルで販売され、1件当たりの消耗品コストが8,500米ドル追加されます。これはインドネシアとナイジェリアの自己負担支出中央値の4倍に相当します。東南アジアのリース普及率はわずか12%であり、西欧の41%と比較して普及が4~6年遅れています。18%~35%の輸入関税と90日のリードタイムがさらに稼働率を低下させ、投資回収に必要な損益分岐点である60%を下回っています。
標準化された奏効基準の欠如と偽陽性画像
アブレーション後の生存腫瘍に関する観察者間一致率は68%~81%であり、肺症例で14%の偽陽性率をもたらし、1件当たり12,000米ドルのコストと3週間の回復期間延長を招く不必要な再処置を引き起こしています。造影超音波はMRIと19%の不一致を示し、2025年12月時点でSIRコンセンサステンプレートを採用した米国の医療機関はわずか38%にとどまっています。支払者の適用範囲に向けたエビデンス生成サイクルはさらに18~24か月延び、比較効果ドシエに依存する市場での採用を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
インターベンショナル腫瘍学デバイス市場セグメント分析
製品タイプ別:
塞栓術のモメンタムが高まる塞栓術デバイスは12.29%のCAGRで成長し、30日間の薬剤溶出ビーズが肝細胞がんにおける腫瘍制御率を2倍にすることでインターベンショナル・オンコロジー・デバイス市場を上回る見込みです。アブレーション・デバイスは依然として2025年のインターベンショナル・オンコロジー・デバイス市場の46.71%のシェアを占め、肝臓と肺への適用に牽引されています。しかし、平均販売価格は2023年以降年率8%低下しており、マイクロ波発生装置を既存企業より35%低い価格で提供する低コストの中国系参入企業による圧力を受けています。不可逆的電気穿孔法はCPT償還の開始後に膵臓適応で普及が進み、1処置当たりの収益が77%増加しています。
ナビゲーション・画像システムは、独自のAIアルゴリズムが計画時間を短縮してスイートのスループットを向上させるため、42%の粗利益率をもたらし、年間200件以上の症例を処理する病院が35万米ドルの価格を受け入れるよう説得しています。補助的な消耗品は症例数に連動していますが、Premier Inc.が交渉したグループ購買契約の下で二桁の価格譲歩を迫られています。塞栓性マイクロスフェアはプレミアム償還を獲得しており、イリノテカン搭載ビーズは大腸がん転移における客観的奏効率を無塞栓術の53%に対して71%に向上させています。
注記: 全セグメントの個別シェアはレポート購入後に入手可能


処置タイプ別:
相乗効果が併用プロトコルを促進併用療法はカテゴリー1Aのガイドライン地位を獲得した生存ベネフィットに牽引され、13.09%のCAGR軌道にあります。アブレーションは2025年のインターベンショナル・オンコロジー・デバイス市場規模の49.13%のシェアを保持していますが、北米と西欧での普及が頭打ちになるにつれて成長は8.2%に鈍化しています。塞栓術処置はY-90のイノベーションを活用して10.1%のCAGRを達成しており、線量測定の進歩により腫瘍に150グレイを照射しながら実質を温存し、切除不能肝細胞がんにおける生存期間中央値を10.7か月から16.4か月に延長しています。
化学塞栓術は動脈血流を68%減少させ、腫瘍に隣接する血管のヒートシンク効果を軽減してアブレーションマージンを1.2cm拡大します。Medtronicのインピーダンス調節型出力制御は炭化と重複損傷を軽減し、従来はリスクが高かった部位でもこの治療法を実施可能にしています。FDAのブレークスルー指定は試験期間を短縮して償還を加速させ、さらなる追い風となっています。
がん種別:
肺の成長がリード、肝臓が中核を維持肺適応は2031年にかけて10.74%のCAGRで進展し、マイクロ波アブレーションが医学的に手術不能な早期非小細胞肺がんにおいて定位体幹放射線治療と同等の5年生存率68%を達成するというエビデンスに牽引されますが、治療セッション数は半分で済みます。肝臓がんは年間約90万件の症例に支えられ、35.48%の収益リーダーシップを維持しています。腎臓の凍結アブレーションは9.1%の安定した成長を続けており、高齢者における95%の3年がん特異的生存率と92%の腎機能温存に支えられています。
前立腺の焦点療法は11.3%のCAGRを記録しており、ProfoundのMRIガイド下超音波は中リスク患者の78%で勃起機能を維持しています。骨転移アブレーションは48時間以内に60%の疼痛軽減を達成し、整形外科腫瘍クリニックへの適用が拡大しています。膵臓の不可逆的電気穿孔法は16.8%で拡大しており、償還制度により米国の適格患者数が年間12,000人から38,000人に増加しています。
注記: 全セグメントの個別シェアはレポート購入後に入手可能
エンドユーザー別:
外来手術センターの普及が加速外来センターはCMSがより多くの外来コードを承認するにつれて15.50%のCAGRを記録し、病院を5.8ポイント上回ると予測されています。複雑な症例には一晩の観察が必要なため、病院は依然として56.44%の収益を占めています。しかし、合併症のない肝臓・肺アブレーション後の当日退院は2年間で19パーセントポイント上昇し、入院患者数を侵食しました。外来手術センターのコスト優位性と支払者のサイト中立性インセンティブが相まって、処置に占める普及率は2024年の8%から2029年には19%に増加すると予測されています。
専門がんセンターは多職種連携ケアパスウェイにより10.2%の成長率を記録しています。一方、大学医療センターと退役軍人省施設は合わせて8%のニッチを形成し、教育と試験的技術の早期採用を牽引しています。
地域分析
北米インターベンショナル腫瘍学デバイス市場
米は2025年の収益の41.64%を創出し、マイクロ波肝臓アブレーションに対する1件あたり3,847米ドルへの12%の報酬スケジュール引き上げおよびCMSの90日間暫定適用範囲ポリシーに支えられた。米国の普及率は高く、4,200のスイートにすでにコーンビームCTが装備されているため、成長は7.8%に鈍化している。カナダの成長率は、オンタリオ州とブリティッシュコロンビア州がY-90放射線塞栓術を公的保険の適用範囲に追加し、12,000人の患者が恩恵を受けたことで9.4%に上昇した。メキシコの市場は、2025年に18,000人の米国患者が60%安価な肝臓アブレーションおよび4週間短い待機時間を求めて国境を越えたことにより、11.2%で拡大している。
アジア太平洋インターベンショナル腫瘍学デバイス場
アジア太平洋地域はCAGR 14.08%の成長エンジンである。中国は2024〜2025年に47のデバイスを承認し、500のがんセンターに向けて28億米ドルを充当し、地域出荷量の18%を占めている。日本は骨転移に対するクライオアブレーションを報酬スケジュールに追加し、1件あたり420,000円(約3,200米ドル)とし、高齢者人口の多い国内需要に対応している。インドはアーユシュマン・バーラト保険制度のもとで最速の16.1%の成長率を記録しており、同制度は現在5億人の国民の治療を償還対象としている。
スカンジナビア、中東・アフリカおよび南米インターベンショナル腫瘍学デバイス市場
スカンジナビアは、バリューベースの調達入札において低侵襲ケアを優先することで一部の軟調を相殺している。中東・アフリカはCAGR 12.6%を享受しており、ドバイおよびリヤドの医療観光ハブがGCC国民のコストの40%を補助していることが寄与している。南米は10.9%で前進しており、ブラジルの2025年3月のSUS国民健康計画におけるマイクロ波アブレーションの償還が牽引している。

規制環境
米国では、インターベンショナルオンコロジー機器は一般にクラスII(特別管理)およびクラスIIIのカテゴリーに位置付けられ、FDAの枠組み(21 CFR Part 800-898を含む)のもとで規制されている。中核となるコンプライアンスは、品質システム規制要件(21 CFR Part 820)、ラベリング(21 CFR Part 801)、および医療機器報告(21 CFR Part 803)に基づいている。適応拡大や新規デリバリーアプローチの追加を目的としたピボタル試験を実施する開発者にとって、FDAオンコロジーセンターオブエクセレンスによる腫瘍学試験エンドポイントおよび臨床エビデンスに関するガイダンスは、試験デザインおよび申請戦略を形成し続けている。
欧州では、MDR環境が製造業者およびスポンサーに対する運用要件を引き続き厳格化している。2026年5月28日時点で、Actor Registration、UDI/機器登録、Notified Body Certificate、Clinical Investigationを含む複数のEUDAMEDモジュールが、Commission Decision (EU) 2025/2371に基づき義務化された。これにより、安全性監視および市場監視に関連したタイムリーな電子申請の必要性が高まっている。ISO 14155:2020は、EUの医療機器臨床試験におけるGCPの主要な参照規格であり続けており、MDR認証能力の制約が続く中、より高リスクのインターベンショナル機器について指定Notified Bodyとの早期の関与への圧力が続いている。
競合ランドスケープ
上位5社であるMedtronic、Boston Scientific、AngioDynamics、Johnson & Johnson(Ethicon)、Siemens Healthineerがインターベンショナル・オンコロジー・デバイス市場を適度に集約しています。Medtronicはアブレーション発生装置、アンテナ、O-armイメージングをバンドルしたターンキースイートを240万米ドルで販売し、サービスと消耗品で34%の粗利益率を確保しています。Boston Scientificは4億2,000万米ドルのTheraSphereフランチャイズを活用して胆道鏡検査ツールをクロスセルし、放射線科部門1か所当たりの支出を18%引き上げています。Siemensは47件のAIナビゲーション特許を保有し、フィリップスはLumiGuideトラッキングを2030年代半ばまで有効な12件の特許で保護し、参入障壁を高めています。
膵臓アブレーションには白地スペースが残っており、不可逆的電気穿孔法は適格患者の8%未満しか治療していません。また、骨転移においても疼痛緩和の有効性は高いものの認知度が低い状況です。IceCure MedicalのProSense凍結システムはアルゴンユニットより40℃低い-196℃で動作し、2cm未満の乳房腫瘍において96%の完全アブレーションを達成しており、2027年の米国市場投入を目指しています。Mirabilis Medicalの非侵襲的MIRA-Qは2025年11月に承認を取得し、集束超音波とMRI温度測定を融合させて針を使わずに子宮筋腫と肉腫をアブレーションします。2025年第3四半期の樹脂不足によりGuerbet社のTheraSphere出荷が8週間遅延し、専門マイクロスフェアにおける原材料リスクが浮き彫りになりました。
インターベンショナル・オンコロジー・デバイス産業のリーダー企業
Boston Scientific Corporation
AngioDynamics
Sirtex Medical
Medtronic
Becton, Dickinson & Company
- 注:主要企業の掲載順は順位を示すものではありません。
本レポートで取り上げたインターベンショナル腫瘍学デバイス市場企業
- AngioDynamics
- Beckton Dickinson
- Boston Scientific
- Cook Group
- Guerbet Group
- HealthTronics
- IceCure Medical
- Johnson & Johnson
- Medtronic
- Merit Medical Systems
- Profound Medical
- Siemens Healthineers
- Sirtex Medical
- Stryker
- Terumo Corp.
- Varian Medical Systems
- Medwaves Inc.
- Mirabilis Medical
- Monteris Medical
- ABK Biomedical Ltd.

市場機会と将来展望
非熱的アブレーションに対する償還およびカバレッジの明確化は、特に高稼働の外来ワークフローにおいて、サルベージ設定を超えた利用拡大への近い将来の道筋を作り出す。具体的な兆候の一つは、可逆的電気穿孔法に関するメディケアのカバレッジ枠組みである。Palmetto GBAは、中リスク前立腺癌および肝転移性大腸癌を対象とするNanoKnifeベースのIREに関する最終LCD(L40205)を発行し、2026年7月5日に施行された。これは病院および外来設定双方における資本設備の導入と症例数の増加を後押しする。2025年のASCリストへの追加を含む、外来コーディングを拡大するCMSの措置もまた、より短い滞在期間と低い施設料で画像ガイド下腫瘍制御を提供できるシステムに有利な、ケア提供拠点のシフトを強化している。
局在化と投与量制御を改善する次世代エンボリゼーションおよび併用療法には、依然として空白領域が残っている。Instylla社のTembo Embolic System(2025年1月に510(k)承認)やEmbrace Hydrogel Embolic System(2025年8月にPMA承認、2026年1月に初回商用使用)など、新しい塞栓アプローチに対するFDAの承認・認可は、耐久性のある局所効果とより予測可能なデリバリーに焦点を当てたプレミアムセグメントを支えている。先進的モダリティおよびソフトウェア支援手術のパイプラインも拡大しており、Galvanize Therapeutics社のAliya EX Generatorが2026年5月にFDA 510(k)承認を取得し、2026年にはマイクロ波アブレーションと全身療法の併用(例:NCT07528274)やアブレーション体積シミュレーションソフトウェア(例:NCT07226869)に関する新たな臨床試験が開始されている。これらの動きは、統合された機器・画像診断・治療経路提供への継続的なモメンタムを示している。
インターベンショナル腫瘍学デバイス市場における最近の業界動向
- 2026年4月:Merit Medical Systemsは、治療的オンコロジー製品ポートフォリオを拡大するため、View Point Medical, Inc.の買収を発表した。この取引により、既存のアクセスおよびデリバリー製品と組み合わせ可能な隣接インターベンショナルプラットフォームが加わり、病院・外来顧客に対するサプライヤーとしての優位性が強化される。これはまた、企業がエンボリゼーションおよびアブレーションのワークフロー全体でより広範な手術カバレッジを求める中での、継続的な業界統合を反映している。
- 2026年1月:Instyllaは、Embrace Hydrogel Embolic Systemの商業展開を開始し、2025年8月のFDA PMA承認に続く最初の商業手術を報告した。承認から初回臨床使用への移行は、多血性腫瘍のエンボリゼーションにおける拡大採用への準備が整ったことを示し、肝臓指向およびその他の末梢腫瘍学手術で競争できる差別化された塞栓オプションを生み出す。この発売はまた、制御可能なデリバリーと腫瘍標的性を強調することで、既存の塞栓剤に対する競争圧力を高めている。
- 2024年11月:Boston Scientificは、Intera 3000 Hepatic Artery Infusion Pumpを手がけるIntera Oncology, Inc.の買収契約を発表した。この取引により、Boston Scientificの肝臓指向療法の範囲は、ラジオエンボリゼーションを超えて植込み型注入デリバリーへと拡大し、肝臓腫瘍学の治療経路に対するより包括的な提供が可能になる。これはまた、機器治療と手術サポートおよび病院との契約力を組み合わせた統合ポートフォリオの水準を高めるものである。


インターベンショナル腫瘍学デバイス市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、主にアンギオ室またはハイブリッド手術室で行われるアブレーションおよびエンボリゼーション手術を通じて、低侵襲かつ画像ガイド下の腫瘍治療を提供するために使用される機器の価値を対象とする。収益には、関連する資本設備、手術を可能にするデリバリーツール、およびインターベンショナルオンコロジーのワークフローに関連する主要な単回使用消耗品が含まれる。
対象範囲の除外事項:外部照射放射線治療システム、全身性オンコロジー薬剤、および開腹外科的切除器具は本市場規模から除外される。
セグメンテーション概要
- 製品タイプ別
- アブレーション・デバイス
- 熱アブレーション
- 非熱アブレーション
- 塞栓術デバイス
- 塞栓物質
- デリバリーアクセサリー
- ナビゲーション・画像システム
- 補助的消耗品
- アブレーション・デバイス
- 処置タイプ別
- アブレーション
- 塞栓術
- 併用療法
- がん種別
- 肝臓
- 肺
- 乳房
- 腎臓
- 前立腺
- 骨転移
- 膵臓
- その他のがん
- エンドユーザー別
- 病院
- がん専門センター
- 外来手術施設
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の境界を設定し、初期需要プールを構築し、手術件数およびケア提供設定の組み合わせに関する実態チェックを行うために使用された。世界保健機関によるがん罹患率・死亡率の発表、米国SEERプログラムのようなサーベイランス成果、Centers for Medicare and Medicaid Servicesによる手術・利用ガイダンス、OECDおよび世界銀行による医療支出および人口統計指標などの公開資料を参照した。
需要と機器使用を結びつけるため、アブレーションおよびエンボリゼーションアプローチの採用を記述した査読付き臨床誌および合意声明、該当する場合は規制および安全性に関する通知も確認した。企業の開示資料、投資家向け説明資料、業界団体のウェブサイト、信頼できる報道機関を用いて、製品の位置づけおよび地域的な展開を把握した。企業財務および特許データベースの有料サブスクリプションは、イノベーションの強度および収益動向を検証するために選択的に使用された。このデスクリサーチのリストは例示であり、データ収集、クロスチェック、および明確化のために他の多くの公開資料も参照された。
一次インタビューおよび調査
一次調査では、アブレーションとエンボリゼーションの活動の実際の比率、手術ごとの平均機器使用数、およびケア提供設定全体での資本設備の更新頻度を検証することに焦点を当てた。APAC、EMEA、および南北アメリカ全域の臨床医、調達・生物医学工学チーム、ディストリビューター、および製品・事業責任者と話し、デスクリサーチだけでは明確に解決できなかった前提条件を検証した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:27% | 経営幹部(CXO):17% | APAC:46% |
| ミドルティア:55% | 機能別/事業部門リーダー:32% | EMEA:33% |
| 小規模プレイヤー:18% | マネージャー:51% | 南北アメリカ:21% |
市場規模算定と予測
規模算定にあたっては、まず対象となる手術プールを再構築するトップダウン方式から始め、観測可能な使用パターンを用いてこれを機器価値に変換する。腫瘍アブレーションや経動脈的エンボリゼーションなどの手術経路を主要地域別にマッピングし、典型的な機器バスケットに結びつけ、公開されている価格指標とインタビューで検証された範囲を組み合わせて価格付けする。
モデルで使用される入力には、インターベンショナルオンコロジー手術で治療される主要な固形腫瘍のがん罹患率トレンド、低侵襲局所療法へ移行する患者の割合、実務上のアブレーション対エンボリゼーションの比率、症例ごとの平均機器使用数(消耗品を含む)、および病院・専門センターにおける資本設備の更新サイクルが含まれる。国別データが乏しい場合は、地域別ベンチマークおよびケア提供設定のプロキシを用いてギャップを処理し、想定される利用状況が現実的に見えるまで一次調査のフィードバックを通じて見直しを行う。
予測は、回答者が説明した採用の推進要因および制約条件に基づくシナリオ分析を用いて構築される。その後、手術能力、償還の安定性、および臨床ガイドラインの動向における予想される変化に対して結果を検証する。結果は、サンプリングされたASPと推定量、およびチャネルチェックなどの選択的なボトムアップ的近似値によって裏付けられ、合計が妥当な収益範囲内にあることを確認する。
データ検証と更新サイクル
出力は、手術指標、供給側の指標、および価格・利用に関する前提条件の内部整合性を通じた三角測量によって検証される。地域別および主要な治療領域別に分散チェックを実施し、急激な変動があれば、採用、価格、または能力といった既知の要因に結びつけられるまで検証される。
最終確定の前に、モデルは複数の段階で見直される。これには、前提条件および計算の整合性に焦点を当てたアナリストによるクロスレビューが含まれ、その後、主要な入力が想定範囲外に動いた場合には対象を絞った再取材が行われる。レポートは年次で更新され、重要な出来事が発生した場合には臨時更新が行われ、最終的な納品前チェックが完了した上で、クライアントは最新の見解を受け取る。
Mordor Intelligenceのインターベンショナルオンコロジー機器市場規模算定と他の公開推定値との比較
インターベンショナルオンコロジー機器の公開市場価値は、同じ分野を記述しているように見えても、ソースによって異なることがある。この違いは通常、各調査がインターベンショナルオンコロジー機器として何を数えるかの定義、基準年として扱われる年、および手術件数と価格がどのようにドル換算されるかによって生じる。
Mordor Intelligenceは、手術に関連した機器バスケットを追跡し、資本更新のタイミングを更新することで、総額をアブレーションおよびエンボリゼーション機器の需要に確実に結びつけている。他の推定値との差は、サポートツールや単回使用消耗品が地域全体で一貫して数えられているかどうかに起因することが多い。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 3.01 B (2026) | |
| グローバルコンサルティング会社A | USD 2.90 B (2025) | 異なる基準年、および機器主導のアブレーションおよびエンボリゼーションを超える手術カテゴリーを含む可能性のある、より広範なインターベンショナルオンコロジーの枠組みを使用しているため、需要プールおよび価格算定が年ごとに一致しない。 |
| 業界調査グループB | USD 2.68 B (2026) | より狭い機器範囲、および手術から機器価値への、より保守的な変換を適用しており、これにより専門センターにおける手術増加に関連する高価値の消耗品およびシステム関連収益が過小にカウントされる可能性がある。 |
この表は、ほとんどの差異が範囲の選択、基準年の整合性、および手術から収益への変換方法によって説明されることを示している。当社のモデルは、需要を明確な臨床ワークフロー、症例ごとの実際の使用状況、および最終的な合計を確定する前に一次回答者と繰り返し検証された価格に結びつけているため、検証が容易な状態を保っている。


レポートで回答される主要な質問
インターベンショナル・オンコロジー・デバイス市場は2031年にかけてどのくらいの速度で成長すると予測されていますか?
市場は9.69%のCAGRで拡大し、2026年の30億1,000万米ドルから2031年までに47億8,000万米ドルに達すると予測されています。
最も急速に成長する製品カテゴリーはどれですか?
塞栓術デバイスは、30日間の薬剤溶出ビーズが持続的な局所制御への需要を牽引することで、12.29%のCAGRが予測されています。
外来手術センターが採用において重要な理由は何ですか?
CMSは11の処置コードを外来手術センターリストに追加し、施設料は病院外来より58%低く、外来手術センターがより速い15.50%のCAGR成長を獲得するのに貢献しています。
最も大きな成長余地を持つがん適応はどれですか?
肺への適用は10.74%のCAGRが見込まれており、マイクロ波アブレーションが早期非小細胞肺がんにおいて定位体幹放射線治療と同等の生存率を達成し、より少ない治療セッションで済むというエビデンスに牽引されています。
米国における主要な規制上の触媒は何ですか?
CMSの技術・適用範囲評価パスウェイは、FDA承認から90日以内に暫定的な適用範囲を付与するようになり、新規デバイスの償還ギャップを縮小しています。
最終更新日:



