
Marktgröße und Marktanteil für interventionelle Onkologie-Geräte
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
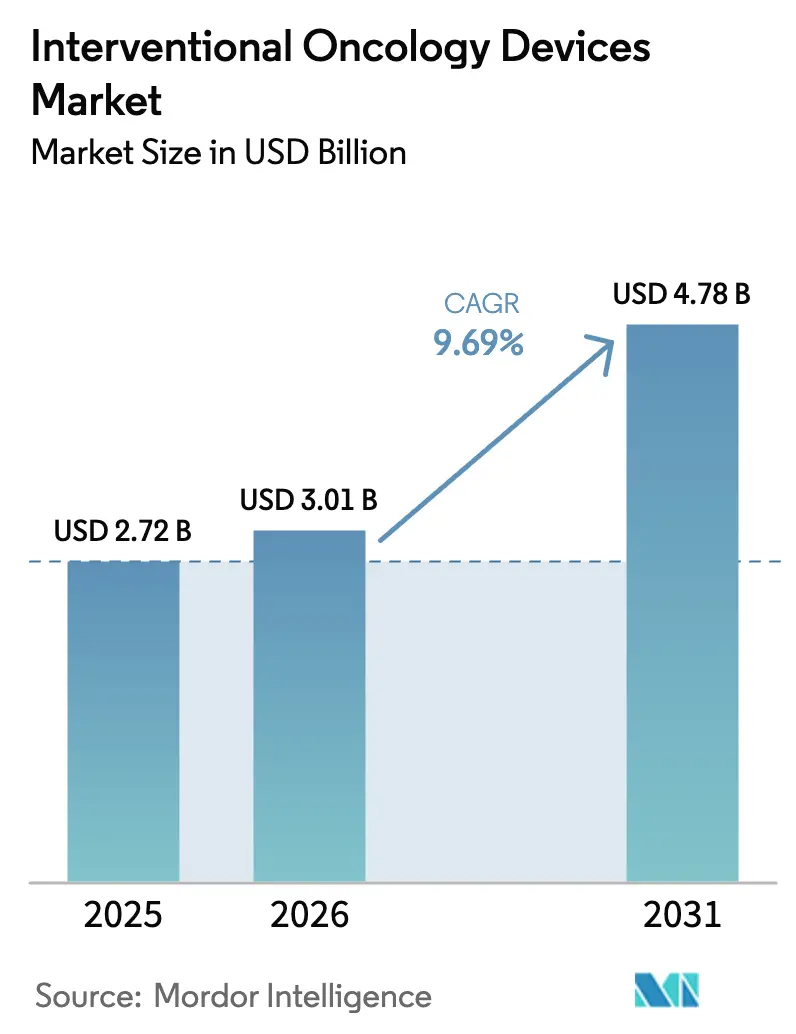
| Marktgröße (2026) | 3.01 Milliarden US-Dollar |
| Marktgröße (2031) | 4.78 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.69 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
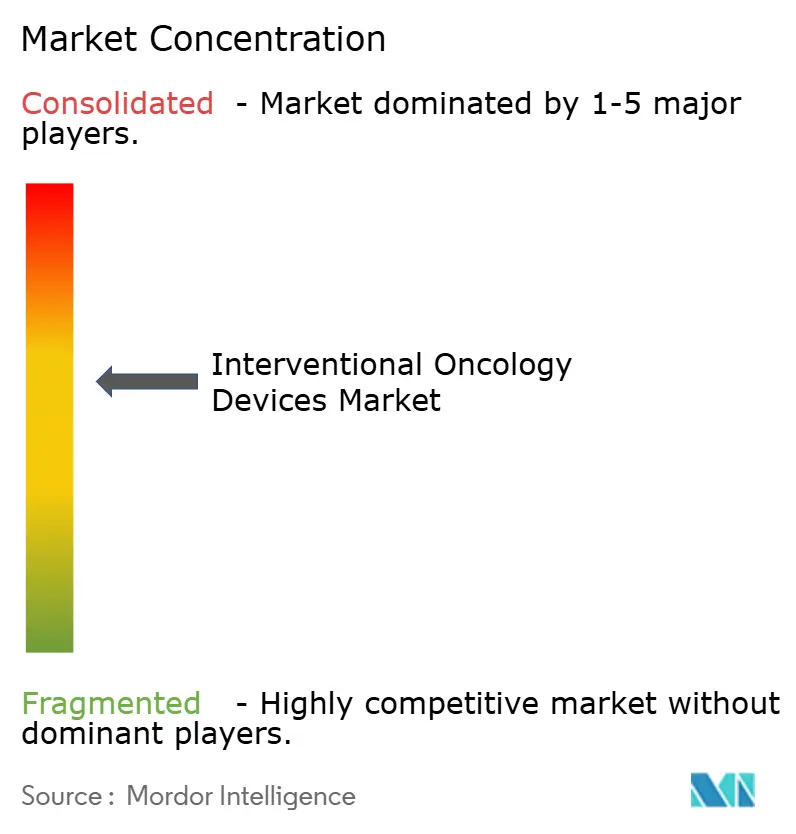
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für interventionelle Onkologie-Geräte von Mordor Intelligence
Die Marktgröße für interventionelle Onkologie-Geräte wird voraussichtlich von 2,72 Milliarden USD im Jahr 2025 auf 3,01 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 9,69 % über 2026–2031 4,78 Milliarden USD erreichen.
Dieses Wachstum steht im Einklang mit der angespannten Kapazität in der Strahlentherapie, periodischen Engpässen bei der Chemotherapie sowie der Präferenz von Patienten und Kostenträgern für ambulante, bildgestützte Tumorkontrolle. Die CPT-Kategorie-I-Erstattung für die irreversible Elektroporation bei Bauchspeicheldrüsenkrebs, die ab Januar 2027 gilt, positioniert die Ablation von einer Salvage-Therapie zur Erstlinienbehandlung um und reduziert das Kapitalrisiko für Krankenhäuser. CMS beschleunigt die Technologieakzeptanz zusätzlich durch seinen Technologie- und Deckungsbewertungspfad, der die vorläufige Deckung nun innerhalb von 90 Tagen nach der FDA-Zulassung verknüpft, anstatt der bisherigen Verzögerung von 18 Monaten. Auf der Produktseite verdoppeln langwirksame wirkstofffreisetzende Kügelchen, die eine lokalisierte Chemotherapie über 30 statt 14 Tage aufrechterhalten, die Tumorkontrollraten beim hepatozellulären Karzinom und schaffen ein Premiumsegment innerhalb des Marktes für interventionelle Onkologie-Geräte. Auf der Verfahrensebene lenkt die Evidenz für die sequenzielle Chemoembolisation in Kombination mit Mikrowellenablation Onkologen hin zu Kombinationsprotokollen, die eine synergistische Zytotoxizität nutzen und gleichzeitig die Krankenhausverweildauer reduzieren.
Wichtigste Erkenntnisse des Berichts
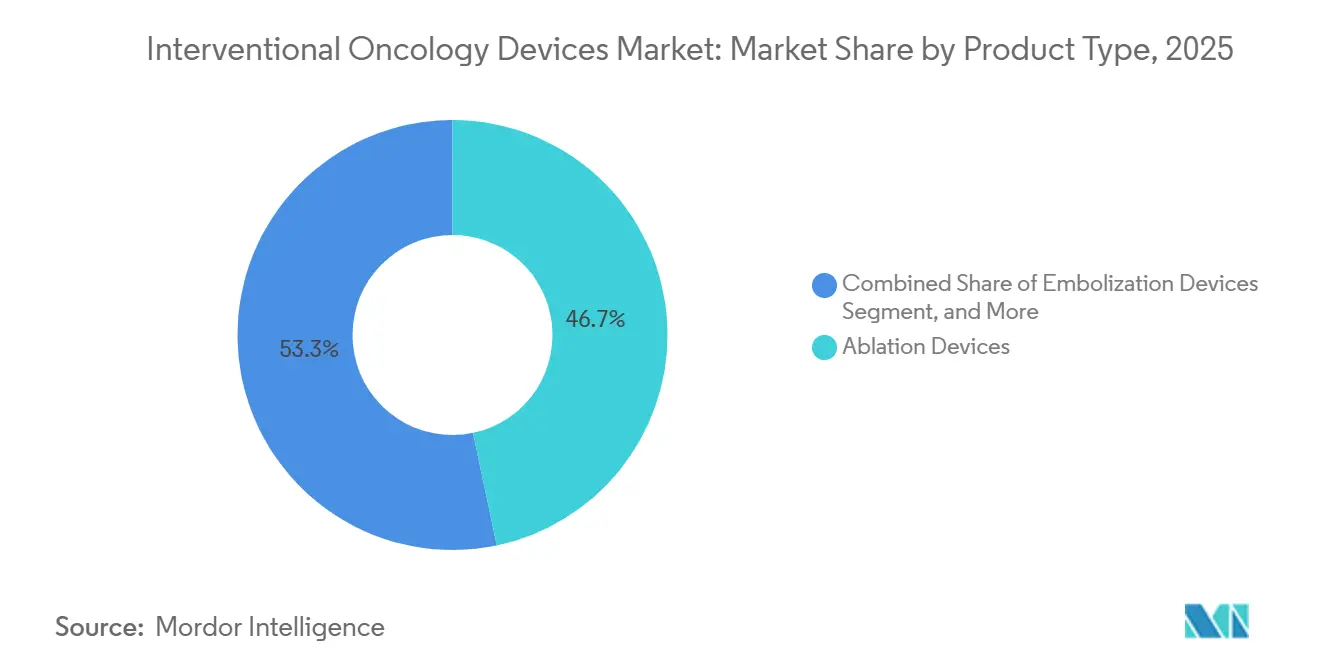
- Nach Produkttyp führten Ablationsgeräte den Markt für interventionelle Onkologie-Geräte an und machten 2025 einen Marktanteil von 46,71 % aus. Im Gegensatz dazu wird erwartet, dass Embolisationsgeräte bis 2031 mit einer CAGR von 12,29 % wachsen.
- Nach Verfahrenstyp entfiel auf das Ablationssegment 2025 ein Anteil von 49,13 % an der Marktgröße für interventionelle Onkologie-Geräte, und Kombinationstherapien werden voraussichtlich im gleichen Zeitraum mit einer CAGR von 13,09 % wachsen.
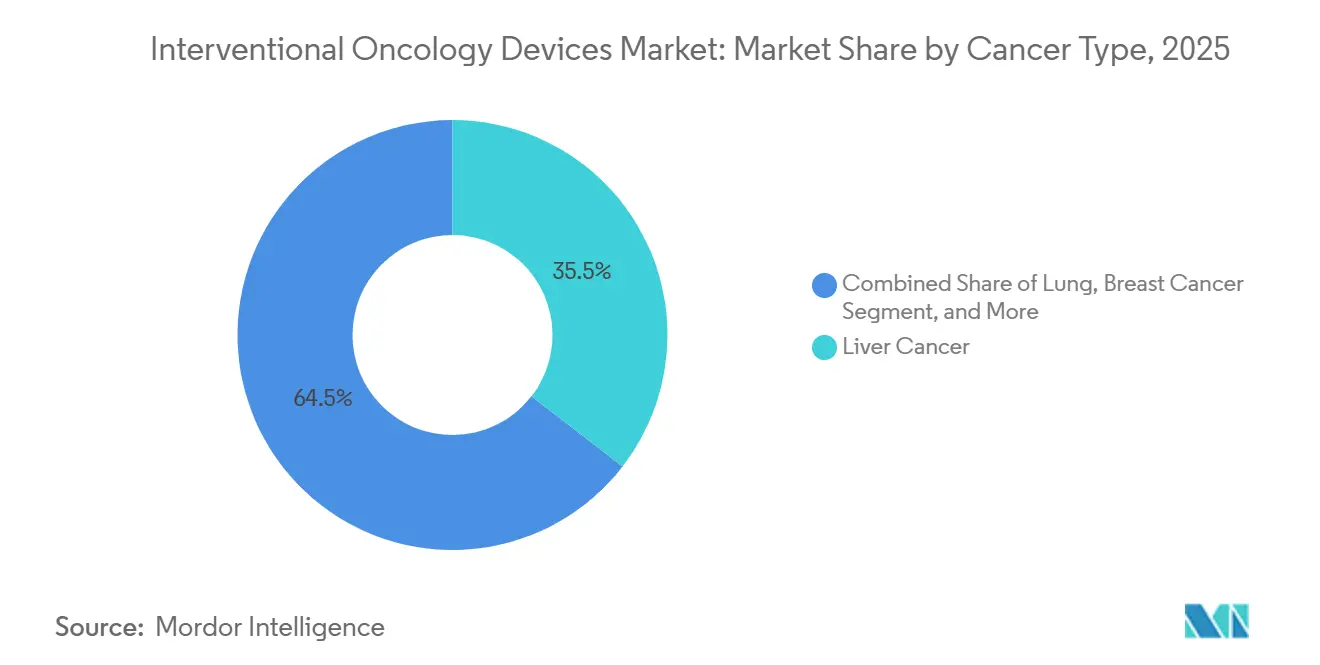
- Nach Krebstyp entfiel auf Leberkrebs 2025 ein Umsatzanteil von 35,48 %, während Lungenanwendungen bis 2031 voraussichtlich jährlich um 10,74 % wachsen werden.
- Nach Endnutzer entfielen auf Krankenhäuser 2025 56,44 % des Umsatzes; ambulante Zentren werden jedoch voraussichtlich von 2026 bis 2031 eine CAGR von 15,50 % verzeichnen.
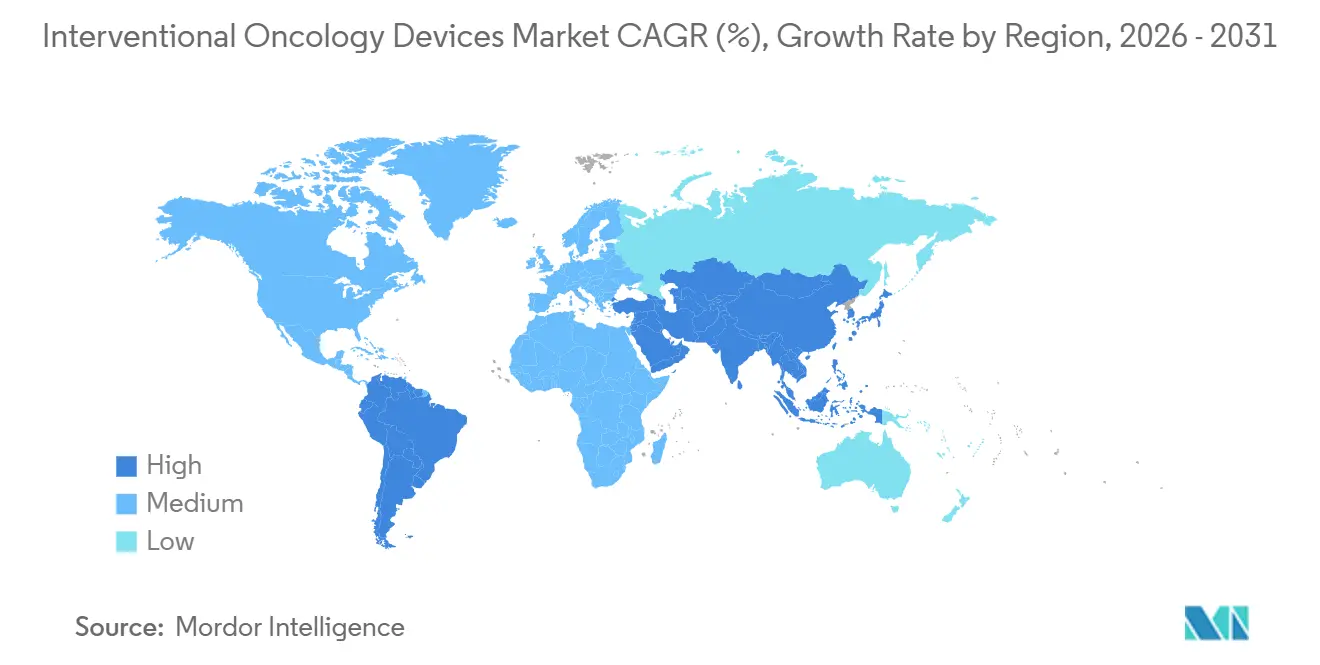
- Nach Geografie entfiel auf Nordamerika 2025 ein Umsatzanteil von 41,64 %, und die Region Asien-Pazifik ist mit einer CAGR von 14,08 % auf Wachstumskurs, da China und Japan die Erstattung und lokale Zulassungen ausweiten.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiber des Marktes für interventionelle Onkologiegeräte*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Krebsbelastung | +2.1% | Global; am höchsten in Asien-Pazifik und Subsahara-Afrika | Langfristig (≥ 4 Jahre) |
| Nachfrage nach minimal-invasiven Therapien | +1.8% | Nordamerika und EU führend; Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Fortschritte bei bildgestützter Ablation & Embolisation | +1.5% | Global; frühe Akzeptanz in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Günstige Erstattung & klinische Leitlinien | +1.2% | Nordamerika & EU primär; selektiv Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Navigation & robotergestützte Assistenz | +1.0% | Nordamerika & EU als Kern; Ausweitung auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Wachsende Nachfrage nach Palliativversorgung | +0.9% | Global; Schwerpunkt auf alternden Bevölkerungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Krebsprävalenz treibt die interventionelle Nachfrage an
Die weltweite Krebsinzidenz stieg 2024 auf 20 Millionen Neuerkrankungen, ein Anstieg von 15 % gegenüber 2020, wobei Leber-, Lungen- und Nierentumoren als Hauptziele für bildgestützte Therapien 4,2 Millionen Diagnosen ausmachen.[1]Weltgesundheitsorganisation, "GLOBOCAN 2024," who.intDie Internationale Atomenergiebehörde schätzt ein weltweites Defizit von 12.000 Linearbeschleunigern, was Onkologen dazu veranlasst, auf katheterbasierte Embolisation und perkutane Ablation als Kapazitätsersatz zurückzugreifen. Chinas 14. Fünfjahresplan stellt 2,8 Milliarden USD für die Einrichtung von 500 Krebszentren mit Kegelstrahl-CT-Suiten bis 2027 bereit und schafft damit eine Pipeline, die fast ein Fünftel der Gerätelieferungen in der Region Asien-Pazifik ausmacht. Japans demografisches Profil, mit 33 % der Bürger über 65 Jahre, ist mit einem jährlichen Anstieg des hepatozellulären Karzinoms um 9 % verbunden, einer Kohorte, die zunehmend mit Radioembolisation statt Resektion behandelt wird. Akademische Krankenhäuser in den USA berichten ebenfalls von Wartelisten für die externe Strahlentherapie, was zu früheren Überweisungen an interventionelle Onkologiekliniken führt und den täglichen Ablationsdurchsatz um 18 % erhöht.
Fortschritte bei bildgestützter Navigation und Echtzeit-Fusion
KI-Navigation verkürzt die präprozedurale Planung von 45 Minuten auf 12 Minuten, sodass Radiologen täglich sechs statt vier Fälle abschließen können.[2]Siemens Healthineers, "Investorenpräsentation Q4 2025," siemens-healthineers.com Philips' LumiGuide überlagert Echtzeit-Ultraschall auf vorab aufgenommenen CT-Bildern und reduziert die Nadelrepositionierung bei Lungenbiopsien um 38 %. Das FDA-zugelassene LungVision kombiniert bronchoskopisches Video mit 3D-Karten und reduziert die Ablationszeit peripherer Knoten um 22 Minuten, während die Pneumothoraxrate auf 4,5 % gesenkt wird. Der frühe klinische Einsatz von Apple Vision Pro am Massachusetts General Hospital projiziert holografische Leberränder in das Sichtfeld und reduziert positive Ränder um 19 %. Diese Innovationen stärken den Markt für interventionelle Onkologie-Geräte, da sich die Navigation von einem Zubehör zu einer Standardausrüstung entwickelt.
Wachsende Verlagerung in ambulante und tagesklinische Umgebungen
CMS hat 11 Codes für interventionelle Onkologie in seine Liste für ambulante Operationszentren im Rahmen des Outpatient Prospective Payment System 2025 aufgenommen und damit jährlich 340 Millionen USD an Volumen von Krankenhausabteilungen in ambulante Zentren umgeleitet.[3]Zentren für Medicare & Medicaid-Dienste, "Technologie- und Deckungsbewertungspfad," cms.gov Die Einrichtungsgebühren für ambulante Operationszentren liegen 58 % unter den ambulanten Krankenhaussätzen, was mit kommerziellen Kostenträgerverträgen übereinstimmt, die Standortneutralität belohnen. Die Entlassung am selben Tag bei unkomplizierter Leberablation stieg von 48 % im Jahr 2023 auf 67 % im Jahr 2025, ein Anstieg, der den Durchsatz erhöhte und gleichzeitig den stationären Bettenbedarf reduzierte. AngioDynamics und SCA Health kündigten Pläne an, NanoKnife-Systeme in 40 ambulanten Operationszentren in Texas und Florida zu platzieren, um Bauchspeicheldrüsenläsionen zu behandeln, die bisher nur für stationäre Operationen in Frage kamen. Die 2024 abgeschlossene FDA-Leitlinie bestätigte, dass Klasse-II-Ablationsgeräte keine besondere Einrichtungszertifizierung über die staatliche Lizenzierung hinaus erfordern, wodurch ein administratives Hindernis für praxisbasierte Eingriffe beseitigt wurde.
Ausweitung der Kombinationstherapieprotokolle
Eine Studie in Lancet Oncology aus dem Jahr 2024 zeigte, dass die Chemoembolisation gefolgt von Mikrowellenablation das 3-Jahres-Überleben beim intermediären hepatozellulären Karzinom von 58 % auf 71 % verbesserte. Boston Scientifics TheraSphere, kombiniert mit Ablation, erzielte eine vollständige Ansprechrate von 92 % bei Tumoren zwischen 3 cm und 5 cm, verglichen mit 67 % bei alleiniger Embolisation. Medtronics Emprint Epoch integriert duale Antennen mit Impedanzrückkopplung und erweitert die Ablationsränder um 1,2 cm – entscheidend, wenn Operateure Überlappungsverletzungen vermeiden müssen. Die FDA erteilte 2025 drei Kombinationsprotokollen die Breakthrough-Device-Designation, was die Studienzeiträume auf 30 Monate verkürzte und die Erstattungssicherheit erhöhte. Die Leitlinien der AASLD aus dem Jahr 2025 stuften das Protokoll auf Kategorie 1A hoch, was Medicare-Advantage-Pläne dazu veranlasste, schnelle Deckungsmitteilungen herauszugeben.
Analyse der Hemmnisse des Marktes für interventionelle Onkologiegeräte*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für fortschrittliche Diagnostik in Ländern mit niedrigem und mittlerem Einkommen | -1.6% | Subsahara-Afrika & Südasien | Langfristig (≥ 4 Jahre) |
| Mangel an standardisierten Kriterien / falsch positive Ergebnisse | -1.2% | Asien-Pazifik & Lateinamerika | Mittelfristig (2–4 Jahre) |
| Schwachstellen in der Lieferkette für Spezialreagenzien | -0.9% | Nordamerika & Europa | Kurzfristig (≤ 2 Jahre) |
| Verschärfte regulatorische Kontrolle von Multiplex- Assays | -0.8% | Nordamerika, Europa, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalkosten begrenzen die Akzeptanz in ressourcenbeschränkten Umgebungen
Eine schlüsselfertige interventionelle Onkologie-Suite kostet 2,8 Millionen USD, ein Betrag, der das jährliche Kapitalbudget von 78 % der öffentlichen Krankenhäuser in Indien und 65 % in Brasilien übersteigt. Mikrowellengeneratoren allein werden für 180.000–250.000 USD verkauft, während Einwegartikel pro Fall 8.500 USD hinzufügen – das Vierfache der mittleren Eigenausgaben in Indonesien und Nigeria. Die Leasingdurchdringung in Südostasien beträgt nur 12 %, verglichen mit 41 % in Westeuropa, was die Verbreitung um vier bis sechs Jahre verzögert. Einfuhrzölle von 18 %–35 % und Lieferzeiten von 90 Tagen verschlechtern die Auslastung zusätzlich, die unter den für die Amortisation erforderlichen 60 % liegt.
Mangel an standardisierten Ansprechkriterien und falsch-positiver Bildgebung
Die Interobserver-Übereinstimmung bei lebensfähigem Tumor nach Ablation liegt zwischen 68 % und 81 %, was eine falsch-positive Rate von 14 % bei Lungenfällen erzeugt und unnötige Wiederholungseingriffe antreibt, die 12.000 USD kosten und die Erholung um drei Wochen verlängern. Kontrastmittelultraschall zeigt eine Diskordanz von 19 % mit der MRT, während nur 38 % der US-amerikanischen Praxen bis Dezember 2025 eine SIR-Konsensusvorlage übernommen hatten. Der Evidenzgenerierungszyklus für die Kostenträgerdeckung erstreckt sich damit um weitere 18–24 Monate, was die Akzeptanz in Märkten dämpft, die auf Dossiers zur vergleichenden Wirksamkeit angewiesen sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Marktes für interventionelle Onkologiegeräte
Nach Produkttyp:
Embolisationsmomentum nimmt zuEmbolisationsgeräte werden voraussichtlich mit einer CAGR von 12,29 % wachsen und damit den Markt für interventionelle Onkologie-Geräte übertreffen, da 30-tägige wirkstofffreisetzende Kügelchen die Tumorkontrollraten beim hepatozellulären Karzinom verdoppeln. Ablationsgeräte machten 2025 noch immer einen Anteil von 46,71 % am Markt für interventionelle Onkologie-Geräte aus, angetrieben durch Anwendungen in Leber und Lunge. Die durchschnittlichen Verkaufspreise sind jedoch seit 2023 jährlich um 8 % gesunken, unter dem Druck kostengünstiger chinesischer Anbieter, die Mikrowellengeneratoren 35 % günstiger als die etablierten Anbieter anbieten. Die irreversible Elektroporation gewinnt bei Bauchspeicheldrüsenindikationen an Bedeutung, nachdem die CPT-Erstattung eingeführt wurde, was zu einem Anstieg des Umsatzes pro Eingriff um 77 % führte.
Navigations- und Bildgebungssysteme erzielen Bruttomargen von 42 %, da proprietäre KI-Algorithmen die Planungszeit verkürzen und den Suitendurchsatz erhöhen, was Krankenhäuser mit 200 oder mehr Fällen jährlich dazu bewegt, Preise von 350.000 USD zu akzeptieren. Ergänzende Einwegartikel spiegeln das Fallvolumen wider, sehen sich jedoch unter Gruppenverträgen, die von Premier Inc. ausgehandelt wurden, zweistelligen Preisnachlässen gegenüber. Embolische Mikrosphären erzielen eine Premiumerstattung, da mit Irinotecan beladene Kügelchen die objektive Ansprechrate bei kolorektalen Metastasen auf 71 % im Vergleich zu 53 % bei blander Embolisation erhöhen.


Nach Verfahrenstyp:
Synergie treibt Kombinationsprotokolle anKombinationstherapien befinden sich auf einem CAGR-Kurs von 13,09 %, angetrieben durch Überlebensvorteile, die den Leitlinienstatus der Kategorie 1A erlangt haben. Die Ablation hielt 2025 einen Anteil von 49,13 % an der Marktgröße für interventionelle Onkologie-Geräte, aber das Wachstum verlangsamt sich auf 8,2 %, da die Durchdringung in Nordamerika und Westeuropa ein Plateau erreicht. Embolisationsverfahren nutzen Y-90-Innovationen, um eine CAGR von 10,1 % zu erzielen; Dosimetriefortschritte liefern nun 150 Gray an Tumoren, während das Parenchym geschont wird, wodurch das mediane Überleben beim nicht resezierbaren hepatozellulären Karzinom von 10,7 auf 16,4 Monate verlängert wird.
Die Chemoembolisation reduziert den arteriellen Blutfluss um 68 %, wodurch der Wärmesenkeneffekt in tumornahen Gefäßen gemindert und die Ablationsränder um 1,2 cm vergrößert werden. Medtronics impedanzgeregeltes Leistungsmanagement reduziert Verkohlung und Überlappungsverletzungen und macht das Regime an bisher riskanten Lokalisationen durchführbar. Die FDA-Breakthrough-Designation verkürzt die Studienzeiträume und beschleunigt die Erstattung und bietet damit einen weiteren Rückenwind.
Nach Krebstyp:
Lungenwachstum führt, Leber bleibt KernbereichLungenindikationen werden bis 2031 mit einer CAGR von 10,74 % wachsen, angetrieben durch Mikrowellenablation, die bei medizinisch inoperablem Frühstadium-NSCLC eine 5-Jahres-Überlebensrate von 68 % erzielt – ein Paritätsergebnis mit der stereotaktischen Körperbestrahlung, jedoch mit der Hälfte der Behandlungssitzungen. Leberkrebs behält seine Umsatzführerschaft von 35,48 %, angetrieben durch rund 900.000 jährliche Fälle. Die Kryoablation der Niere setzt sich mit einer stabilen Rate von 9,1 % fort, unterstützt durch ein 3-Jahres-krebsspezifisches Überleben von 95 % und eine Nierenfunktionserhaltung von 92 % bei älteren Patienten.
Die fokale Prostatatherapie verzeichnet eine CAGR von 11,3 %; Profounds MRT-geführter Ultraschall erhält die Erektionsfunktion bei 78 % der Patienten mit intermediärem Risiko. Die Ablation von Knochenmetastasen erzielt innerhalb von 48 Stunden eine Schmerzreduktion von 60 % und weitet sich auf orthopädisch-onkologische Kliniken aus. Die irreversible Elektroporation des Pankreas wächst mit 16,8 %, begünstigt durch eine Erstattung, die die Zahl der berechtigten US-Patienten von 12.000 auf 38.000 jährlich erhöht.
Nach Endnutzer:
Durchdringung ambulanter Operationszentren beschleunigt sichAmbulante Zentren werden voraussichtlich eine CAGR von 15,50 % verzeichnen und Krankenhäuser um 5,8 Prozentpunkte übertreffen, da CMS mehr ambulante Codes genehmigt. Krankenhäuser besitzen noch immer 56,44 % des Umsatzes, da komplexe Fälle eine Übernachtungsbeobachtung erfordern. Die Entlassung am selben Tag nach unkomplizierter Leber- und Lungenablation stieg jedoch in zwei Jahren um 19 Prozentpunkte, was das stationäre Volumen erodiert. Die Kostenvorteile ambulanter Operationszentren in Kombination mit Kostenträgeranreizen für Standortneutralität werden die Durchdringung voraussichtlich von 8 % der Eingriffe im Jahr 2024 auf prognostizierte 19 % bis 2029 erhöhen.
Onkologische Fachzentren wachsen mit einer Rate von 10,2 % auf der Grundlage multidisziplinärer Versorgungspfade. Im Vergleich dazu bilden akademische medizinische Zentren und VA-Einrichtungen zusammen eine 8-%-Nische, die Lehre und frühe Akzeptanz von Prüftechnologien vorantreibt.
Geografische Analyse
Markt für interventionelle Onkologiegeräte in Nordamerika
Nordamerika erwirtschaftete 41,64 % des Umsatzes im Jahr 2025, unterstützt durch eine 12-prozentige Erhöhung des Gebührenplans für die Mikrowellen-Leberablation auf 3.847 USD pro Eingriff sowie die 90-tägige vorläufige Deckungsrichtlinie des CMS. Die Durchdringungsrate in den USA ist hoch – 4.200 Einrichtungen sind bereits mit Cone-Beam-CT ausgestattet –, sodass das Wachstum auf 7,8 % verlangsamt. Die Wachstumsrate Kanadas stieg auf 9,4 %, nachdem Ontario und British Columbia die Y-90-Radioembolisation in die öffentliche Kostenerstattung aufgenommen haben, wovon 12.000 Patienten profitieren. Der mexikanische Markt wächst mit 11,2 %, da im Jahr 2025 18.000 US-Patienten die Grenze überquerten, um von einer um 60 % günstigeren Leberablation und einer um vier Wochen kürzeren Wartezeit zu profitieren.
Markt für interventionelle Onkologiegeräte im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist der Wachstumsmotor mit einer CAGR von 14,08 %. China genehmigte 47 Geräte für 2024–2025 und stellte 2,8 Milliarden USD für 500 Krebszentren bereit, was 18 % der regionalen Lieferungen ausmacht. Japan hat die Kryoablation von Knochenmetastasen in seinen Gebührenplan aufgenommen, mit einem Satz von 420.000 JPY (ca. 3.200 USD) pro Eingriff, um seiner großen älteren Bevölkerung gerecht zu werden. Indien wächst mit der höchsten Rate von 16,1 % im Rahmen des Ayushman-Bharat-Versicherungsplans, der nun die Behandlung von 500 Millionen Bürgern erstattet.
Markt für interventionelle Onkologiegeräte in Skandinavien, dem Nahen Osten und Afrika sowie Südamerika
Skandinavien gleicht eine gewisse Schwäche aus, indem es bei wertorientierten Beschaffungsausschreibungen minimal-invasive Versorgung bevorzugt. Der Nahe Osten & Afrika verzeichnet eine CAGR von 12,6 %, begünstigt durch Medizintourismus-Zentren in Dubai und Riad, die 40 % der Kosten für GCC-Staatsangehörige subventionieren. Südamerika wächst mit 10,9 %, angeführt von Brasiliens Erstattung der Mikrowellenablation im Rahmen des nationalen Gesundheitsplans SUS im März 2025.

Regulatorisches Umfeld
In den Vereinigten Staaten werden interventionelle Onkologiegeräte im Allgemeinen den Klassen II (Special Controls) und III zugeordnet und unterliegen dem FDA-Rahmenwerk (einschließlich 21 CFR Parts 800-898). Die zentrale Compliance stützt sich auf die Anforderungen der Quality System Regulation (21 CFR Part 820), die Kennzeichnung (21 CFR Part 801) und das Medical Device Reporting (21 CFR Part 803). Für Entwickler, die entscheidende Studien zur Erweiterung von Indikationen oder zur Ergänzung neuer Verabreichungsansätze durchführen, prägt die Leitlinie des FDA Oncology Center of Excellence zu onkologischen Studienendpunkten und klinischer Evidenz weiterhin das Studiendesign und die Einreichungsstrategie.
In Europa verschärft das MDR-Umfeld weiterhin die operativen Anforderungen für Hersteller und Sponsoren. Ab dem 28. Mai 2026 werden mehrere EUDAMED-Module, einschließlich Akteurregistrierung, UDI-/Geräteregistrierung, Zertifikat der Benannten Stelle und Klinische Prüfung, gemäß dem Durchführungsbeschluss (EU) 2025/2371 obligatorisch. Dies erhöht den Bedarf an fristgerechten digitalen Einreichungen im Zusammenhang mit Vigilanz und Marktüberwachung. ISO 14155:2020 bleibt der maßgebliche Referenzstandard für GCP bei klinischen Prüfungen von Medizinprodukten in der EU, während die anhaltenden Kapazitätsengpässe bei der MDR-Zertifizierung den Druck aufrechterhalten, frühzeitig mit benannten Stellen für risikoreichere interventionelle Geräte in Kontakt zu treten.
Wettbewerbslandschaft
Die fünf führenden Unternehmen – Medtronic, Boston Scientific, AngioDynamics, Johnson & Johnson (Ethicon) und Siemens Healthineers – machen den Markt für interventionelle Onkologie-Geräte mäßig konsolidiert. Medtronic verkauft schlüsselfertige Suiten, die Ablationsgeneratoren, Antennen und O-Arm-Bildgebung für 2,4 Millionen USD bündeln, und erzielt dann Bruttomargen von 34 % bei Service und Einwegartikeln. Boston Scientific nutzt seine TheraSphere-Franchise im Wert von 420 Millionen USD, um Cholangioskopie-Werkzeuge zu verkaufen und die Ausgaben pro Radiologieabteilung um 18 % zu steigern. Siemens hält 47 KI-Navigationspatente, während Philips LumiGuide-Tracking mit 12 Patenten schützt, die bis Mitte der 2030er Jahre laufen und Markteintrittsbarrieren erhöhen.
Weißer Fleck verbleibt bei der Pankreasablation, wo die irreversible Elektroporation weniger als 8 % der berechtigten Patienten behandelt, und bei Knochenmetastasen, wo die Schmerzlinderungswirksamkeit stark ist, aber das Bewusstsein gering ist. IceCure Medicals ProSense-Kryosystem arbeitet bei -196 °C, 40 °C kälter als Argoneinheiten, und erzielt eine vollständige Ablation von 96 % bei Brusttumoren unter 2 cm, mit dem Ziel eines US-Marktstarts im Jahr 2027. Mirabilis Medicals nicht-invasives MIRA-Q, das im November 2025 zugelassen wurde, kombiniert fokussierten Ultraschall mit MRT-Thermometrie zur Ablation von Myomen und Sarkomen ohne Nadeln. Ein Harzengpass im dritten Quartal 2025 verzögerte Guerbets TheraSphere-Lieferungen um acht Wochen und verdeutlichte das Rohstoffrisiko bei Spezial-Mikrosphären.
Marktführer für interventionelle Onkologie-Geräte
Boston Scientific Corporation
AngioDynamics
Sirtex Medical
Medtronic
Becton, Dickinson & Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Im Bericht erfasste Unternehmen im Markt für interventionelle Onkologiegeräte
- AngioDynamics
- Beckton Dickinson
- Boston Scientific
- Cook Group
- Guerbet Group
- HealthTronics
- IceCure Medical
- Johnson & Johnson
- Medtronic
- Merit Medical Systems
- Profound Medical
- Siemens Healthineers
- Sirtex Medical
- Stryker
- Terumo Corp.
- Varian Medical Systems
- Medwaves Inc.
- Mirabilis Medical
- Monteris Medical
- ABK Biomedical Ltd.

Marktchancen und Zukunftsaussichten
Klarheit bei Erstattung und Kostenübernahme für die nicht-thermische Ablation schafft einen kurzfristigen Weg, die Anwendung über Salvage-Situationen hinaus auszuweiten, insbesondere in ambulanten Workflows mit hohem Volumen. Ein konkretes Signal ist der Medicare-Erstattungsrahmen für die irreversible Elektroporation: Palmetto GBA erließ eine endgültige LCD (L40205) für NanoKnife-basierte IRE, die das Prostatakarzinom mit mittlerem Risiko und das metastasierte kolorektale Karzinom in der Leber abdeckt, mit Wirkung zum 5. Juli 2026. Dies unterstützt die Kapitalplatzierung und das Fallwachstum sowohl in Krankenhäusern als auch in ambulanten Einrichtungen. Maßnahmen der CMS zur Erweiterung der ambulanten Kodierung, einschließlich Ergänzungen der ASC-Liste im Jahr 2025, verstärken zudem Verschiebungen des Behandlungsorts, die Systeme begünstigen, die eine bildgesteuerte Tumorkontrolle mit kürzeren Aufenthalten und niedrigeren Einrichtungsgebühren bieten können.
Weiße Flecken bleiben bei Embolisationsverfahren der nächsten Generation und Kombinationsschemata, die die Lokalisierung und Dosierungskontrolle verbessern. FDA-Zulassungen und -Genehmigungen für neuere Embolisationsansätze, wie das Tembo Embolic System von Instylla (510(k)-Zulassung im Januar 2025) und das Embrace Hydrogel Embolic System (PMA im August 2025, gefolgt von der ersten kommerziellen Nutzung im Januar 2026), unterstützen Premiumsegmente, die auf dauerhafte lokale Wirkung und besser vorhersehbare Verabreichung ausgerichtet sind. Auch die Pipeline für fortschrittliche Verfahren und softwaregestützte Eingriffe wächst, mit der FDA-510(k)-Zulassung für den Aliya-EX-Generator von Galvanize Therapeutics im Mai 2026 sowie neuen, 2026 begonnenen klinischen Studien zur Mikrowellenablation in Kombination mit systemischer Therapie (z. B. NCT07528274) und zu Software zur Simulation des Ablationsvolumens (z. B. NCT07226869). Zusammengenommen deuten diese Entwicklungen auf eine anhaltende Dynamik hin zu integrierten Angeboten aus Gerät, Bildgebung und Behandlungspfad hin.
Aktuelle Branchenentwicklungen im Markt für interventionelle Onkologiegeräte
- April 2026: Merit Medical Systems gab die Übernahme von View Point Medical, Inc. bekannt, um sein therapeutisches Onkologieportfolio zu erweitern. Die Transaktion fügt angrenzende interventionelle Plattformen hinzu, die mit bestehenden Zugangs- und Verabreichungsprodukten gebündelt werden können, wodurch die Verhandlungsmacht des Anbieters gegenüber Krankenhäusern und ambulanten Einrichtungen gestärkt wird. Sie spiegelt auch die anhaltende Konsolidierung wider, da Unternehmen eine breitere Verfahrensabdeckung über Embolisations- und Ablations-Workflows hinweg anstreben.
- Januar 2026: Instylla startete die kommerzielle Einführung des Embrace Hydrogel Embolic System und meldete den ersten kommerziellen Eingriff nach der FDA-PMA-Zulassung im August 2025. Der Übergang von der Genehmigung zur ersten klinischen Anwendung signalisiert die Bereitschaft für eine breitere Einführung bei der Embolisation hypervaskulärer Tumoren und schafft eine differenzierte Embolisationsoption, die für leberdirigierte und andere periphere onkologische Eingriffe konkurrieren kann. Die Einführung erhöht zudem den Wettbewerbsdruck auf etablierte Embolisationsmittel, indem sie kontrollierbare Verabreichung und Tumor-Targeting betont.
- November 2024: Boston Scientific gab eine Vereinbarung zur Übernahme von Intera Oncology, Inc. bekannt, dem Unternehmen hinter der Intera 3000 Hepatic Artery Infusion Pump. Die Transaktion erweitert die Präsenz von Boston Scientific im Bereich leberdirigierter Therapien über die Radioembolisation hinaus auf implantierte Infusionsverabreichung, was ein umfassenderes Angebot für hepato-onkologische Behandlungspfade ermöglicht. Sie erhöht zudem die Anforderungen an integrierte Portfolios, die Gerätetherapie mit Verfahrensunterstützung und Vertragsstärke gegenüber Krankenhäusern kombinieren.


Markt für interventionelle Onkologiegeräte Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert von Geräten, die zur Bereitstellung minimalinvasiver, bildgesteuerter Tumortherapien verwendet werden, hauptsächlich durch Ablations- und Embolisationsverfahren, die in Angiografiesuiten oder Hybrid-Operationssälen durchgeführt werden. Die Umsätze umfassen relevante Investitionsgüter, verfahrensermöglichende Verabreichungswerkzeuge und wichtige Einwegprodukte im Zusammenhang mit interventionell-onkologischen Workflows.
Ausgeschlossene Bereiche: Externe Strahlentherapiesysteme, systemische onkologische Arzneimittel und offene chirurgische Resektionsinstrumente sind von dieser Marktgröße ausgeschlossen.
Übersicht der Segmentierung
- Nach Produkttyp
- Ablationsgeräte
- Thermische Ablation
- Nicht-thermische Ablation
- Embolisationsgeräte
- Embolische Mittel
- Lieferzubehör
- Navigations- und Bildgebungssysteme
- Ergänzende Einwegartikel
- Ablationsgeräte
- Nach Verfahrenstyp
- Ablation
- Embolisation
- Kombinationstherapien
- Nach Krebstyp
- Leber
- Lunge
- Brust
- Niere
- Prostata
- Knochenmetastasen
- Pankreas
- Andere Krebsarten
- Nach Endnutzer
- Krankenhäuser
- Onkologische Fachzentren
- Ambulante chirurgische Einrichtungen
- Andere Endnutzer
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten & Afrika
- GCC
- Südafrika
- Übriger Naher Osten & Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die Marktgrenzen festzulegen, den frühen Nachfragepool aufzubauen und Plausibilitätsprüfungen für Verfahrensvolumina und die Verteilung der Versorgungssettings vorzunehmen. Wir bezogen uns auf öffentliche Quellen wie Veröffentlichungen zur Krebsinzidenz und -mortalität der Weltgesundheitsorganisation, Überwachungsdaten wie das US-SEER-Programm, Leitlinien zu Verfahren und Nutzung der Centers for Medicare and Medicaid Services sowie Statistiken der OECD und der Weltbank zu Gesundheitsausgaben und demografischen Indikatoren.
Um die Nachfrage mit der Geräteanwendung zu verknüpfen, prüften wir außerdem von Fachkollegen begutachtete klinische Fachzeitschriften und Konsenserklärungen, die die Einführung von Ablations- und Embolisationsansätzen beschreiben, sowie gegebenenfalls regulatorische und sicherheitsbezogene Mitteilungen. Unternehmensberichte, Investorenpräsentationen, Websites von Verbänden und vertrauenswürdige Presseberichte wurden genutzt, um Produktpositionierung und regionale Präsenz abzubilden. Kostenpflichtige Abonnements für Unternehmensfinanzdaten und Patentdatenbanken wurden selektiv eingesetzt, um Innovationsintensität und Umsatzrichtung zu validieren. Diese Liste an Sekundärquellen ist beispielhaft, und viele weitere öffentliche Quellen wurden ebenfalls für Datenerhebung, Gegenprüfung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf die Validierung der realen Aufteilung zwischen Ablations- und Embolisationsaktivitäten, der durchschnittlichen Geräteverwendung pro Eingriff und der Häufigkeit der Erneuerung von Investitionsgütern über verschiedene Versorgungssettings hinweg. Wir sprachen mit Klinikern, Beschaffungs- und Medizintechnikteams, Distributoren sowie Produkt- und Vertriebsverantwortlichen in APAC, EMEA und Amerika, um Annahmen zu überprüfen, die die Sekundärforschung nicht eindeutig klären konnte.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 27% | CXOs: 17% | APAC: 46% |
| Mid-Tier: 55% | Funktions-/Bereichsleiter: 32% | EMEA: 33% |
| Kleinere Akteure: 18% | Manager: 51% | Amerika: 21% |
Marktdimensionierung & Prognose
Für die Dimensionierung beginnen wir mit einem Top-Down-Aufbau, der den adressierbaren Verfahrenspool rekonstruiert und diesen anschließend anhand beobachtbarer Nutzungsmuster in einen Gerätewert umrechnet. Verfahrenspfade wie Tumorablation und transarterielle Embolisation werden nach den wichtigsten Regionen abgebildet und dann mit typischen Gerätekörben verknüpft, die anhand einer Mischung aus öffentlichen Preissignalen und durch Interviews validierten Bandbreiten bepreist werden.
Zu den im Modell verwendeten Eingaben zählen Trends bei der Krebsinzidenz für wichtige solide Tumoren, die mit interventionell-onkologischen Verfahren behandelt werden, der Anteil der Patienten, die zu minimalinvasiven lokalen Therapien übergehen, das Verhältnis von Ablation zu Embolisation in der Praxis, die durchschnittlich pro Fall verwendeten Geräte (einschließlich Einwegprodukte) sowie der Erneuerungszyklus von Investitionsgütern in Krankenhäusern und Fachzentren. Wo Länderdaten dünn sind, werden Lücken durch regionale Benchmarks und Proxys für Versorgungssettings geschlossen und anschließend durch primäres Feedback überprüft, bis die implizierte Nutzung realistisch erscheint.
Die Prognosen werden mithilfe einer Szenarioanalyse erstellt, die sich an den von den Befragten beschriebenen Treibern und Einschränkungen der Akzeptanz orientiert. Anschließend prüfen wir die Ergebnisse anhand erwarteter Veränderungen bei Verfahrenskapazität, Erstattungsstabilität und Dynamik klinischer Leitlinien. Die Ergebnisse werden durch selektive Bottom-up-Näherungen bestätigt, wie etwa stichprobenartige ASP multipliziert mit geschätzten Volumina und Kanalprüfungen, um sicherzustellen, dass die Gesamtsummen innerhalb einer plausiblen Umsatzspanne bleiben.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation zwischen Verfahrensindikatoren, angebotsseitigen Signalen und der internen Konsistenz von Preis- und Nutzungsannahmen validiert. Wir führen Abweichungsprüfungen nach Region und wichtigem Therapiebereich durch, und alle starken Ausschläge werden überprüft, bis sich die Ursache einem bekannten Treiber wie Akzeptanz, Preisgestaltung oder Kapazität zuordnen lässt.
Vor der Freigabe wird das Modell in mehreren Schritten überprüft. Dazu gehört eine analystische Gegenprüfung, die sich auf Annahmen und die Richtigkeit der Berechnungen konzentriert, gefolgt von gezielten erneuten Kontaktaufnahmen, wenn eine wichtige Eingabe außerhalb des erwarteten Bereichs liegt. Die Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und vor der endgültigen Auslieferung erfolgt eine abschließende Prüfung, damit die Kunden die aktuellste Sicht erhalten.
Vergleich der Marktdimensionierung von Mordor Intelligence für interventionelle Onkologiegeräte mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für interventionelle Onkologiegeräte können je nach Quelle abweichen, selbst wenn sie scheinbar denselben Bereich beschreiben. Die Unterschiede ergeben sich in der Regel daraus, wie jede Studie definiert, was als interventionelles Onkologiegerät zählt, welches Jahr als Basisjahr behandelt wird und wie Verfahrensvolumina und Preise in Dollarwerte umgerechnet werden.
Durch die Verfolgung verfahrensbezogener Gerätekörbe und die regelmäßige Aktualisierung des Zeitpunkts der Kapitalerneuerung hält Mordor Intelligence die Gesamtsumme an die Nachfrage nach Ablations- und Embolisationsgeräten gebunden. Die Abweichung gegenüber anderen Schätzungen hängt oft davon ab, ob Hilfswerkzeuge und Einwegprodukte regionsübergreifend konsistent erfasst werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,01 Mrd. USD (2026) | |
| Globale Beratungsgesellschaft A | 2,90 Mrd. USD (2025) | Verwendet ein anderes Basisjahr und eine breitere Definition der interventionellen Onkologie, die Verfahrenskategorien über die gerätebasierte Ablation und Embolisation hinaus umfassen kann, sodass der Nachfragepool und die Preisberechnung nicht Jahr für Jahr übereinstimmen. |
| Branchenforschungsgruppe B | 2,68 Mrd. USD (2026) | Wendet einen engeren Geräteumfang und eine konservativere Umrechnung von Verfahren in Gerätewert an, was höherwertige Einwegprodukte und systembezogene Umsätze im Zusammenhang mit dem Verfahrenswachstum in Fachzentren unterschätzen kann. |
Die Tabelle zeigt, dass die meisten Abweichungen durch Entscheidungen zum Umfang, die Abstimmung des Basisjahres und die Methode zur Umrechnung von Verfahren in Umsatz erklärt werden. Unser Modell bleibt leicht überprüfbar, da es die Nachfrage auf klare klinische Workflows, praktische Nutzung pro Fall und Preise zurückführt, die wiederholt mit primären Befragten abgeglichen werden, bevor die endgültigen Summen festgelegt werden.


Im Bericht beantwortete Schlüsselfragen
Wie schnell wird der Markt für interventionelle Onkologie-Geräte bis 2031 voraussichtlich wachsen?
Der Markt wird voraussichtlich mit einer CAGR von 9,69 % wachsen und von 3,01 Milliarden USD im Jahr 2026 auf 4,78 Milliarden USD bis 2031 steigen.
Welche Produktkategorie wird am schnellsten wachsen?
Embolisationsgeräte werden mit einer CAGR von 12,29 % prognostiziert, da 30-tägige wirkstofffreisetzende Kügelchen die Nachfrage nach dauerhafter lokaler Kontrolle antreiben.
Warum sind ambulante Operationszentren für die Akzeptanz wichtig?
CMS hat 11 Verfahrenscodes in die Liste der ambulanten Operationszentren aufgenommen, und die Einrichtungsgebühren liegen 58 % unter dem ambulanten Krankenhausniveau, was ambulanten Operationszentren hilft, ein schnelleres CAGR-Wachstum von 15,50 % zu erzielen.
Welche Krebsindikation bietet das größte Aufwärtspotenzial?
Lungenanwendungen sind auf eine CAGR von 10,74 % ausgerichtet, angetrieben durch Belege dafür, dass Mikrowellenablation die SBRT-Überlebensraten beim Frühstadium-NSCLC erreicht und dabei weniger Behandlungssitzungen erfordert.
Was ist der wichtigste regulatorische Katalysator in den Vereinigten Staaten?
Der CMS-Technologie- und Deckungsbewertungspfad liefert nun 90 Tage nach der FDA-Zulassung eine vorläufige Deckung und verkürzt damit die Erstattungslücke für neue Geräte.
Seite zuletzt aktualisiert am:



