
Taille et part de marché des dispositifs d'oncologie interventionnelle
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 3.01 Milliards de dollars |
| Taille du Marché (2031) | 4.78 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 9.69 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
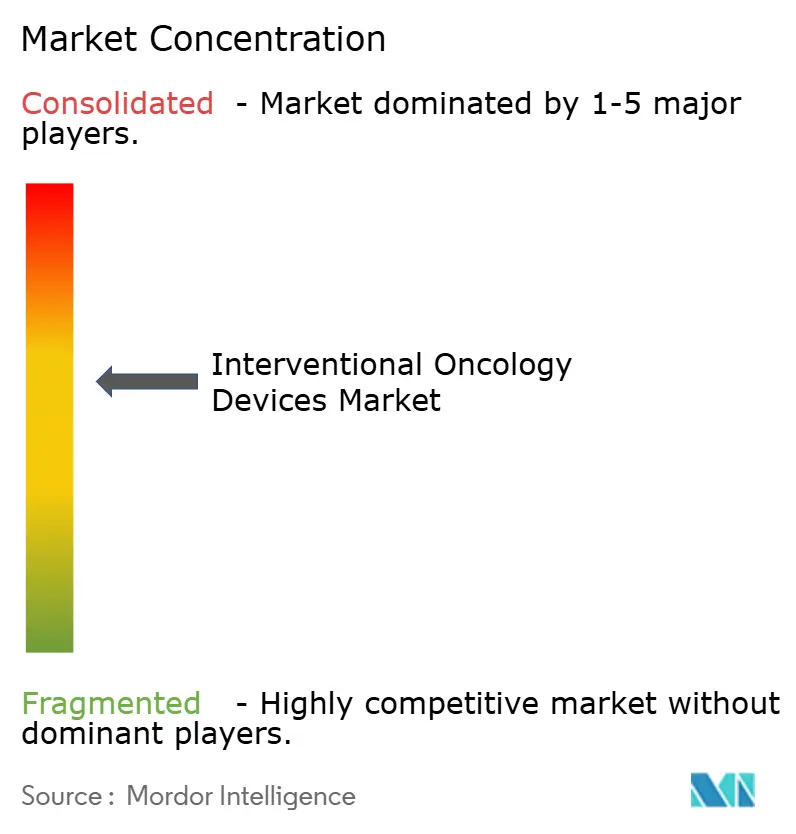
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des dispositifs d'oncologie interventionnelle par Mordor Intelligence
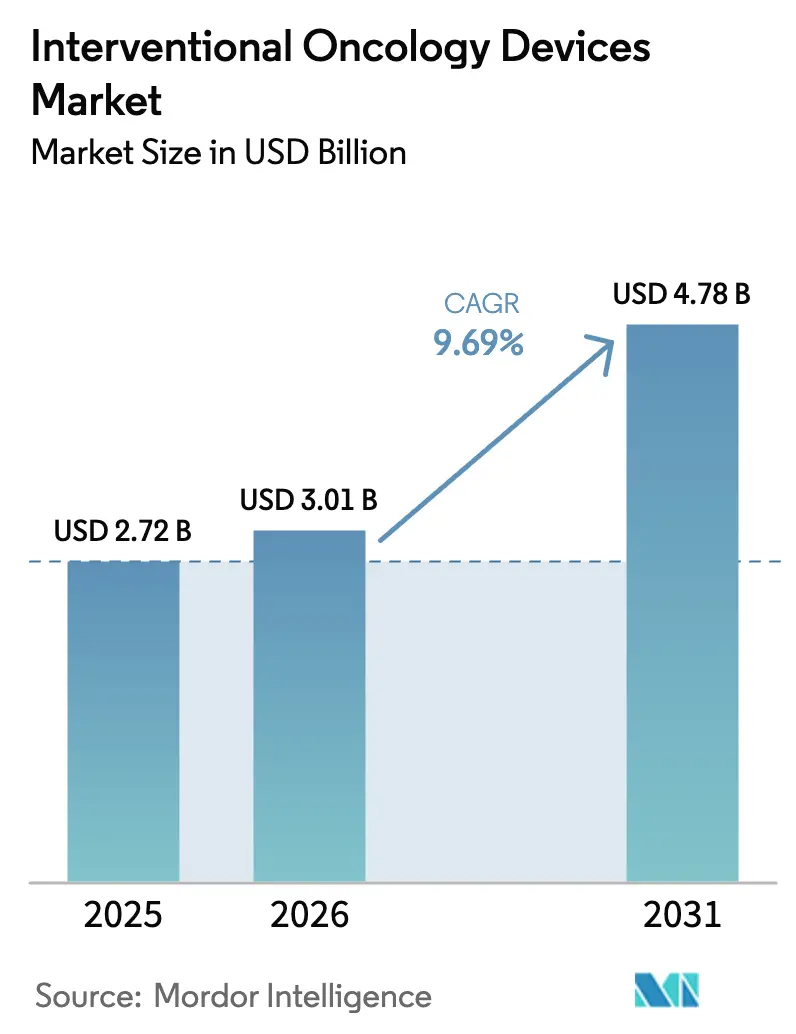
La taille du marché des dispositifs d'oncologie interventionnelle devrait passer de 2,72 milliards USD en 2025 à 3,01 milliards USD en 2026 et devrait atteindre 4,78 milliards USD d'ici 2031 à un CAGR de 9,69 % sur la période 2026-2031.
Cette croissance s'aligne sur la saturation des capacités en radio-oncologie, les pénuries périodiques de chimiothérapie et la préférence des patients et des payeurs pour un contrôle tumoral ambulatoire guidé par l'image. Le remboursement CPT de catégorie I pour l'électroporation irréversible dans le cancer du pancréas, effectif en janvier 2027, repositionne l'ablation des soins de recours aux soins de première ligne et réduit le risque des dépenses en capital hospitalier. La CMS accélère davantage l'adoption des technologies grâce à son parcours d'évaluation des technologies et de la couverture, qui lie désormais la couverture provisoire à l'autorisation de la FDA dans un délai de 90 jours plutôt que le délai historique de 18 mois. Sur le plan des produits, les billes à élution médicamenteuse à longue durée d'action qui maintiennent une chimiothérapie localisée pendant 30 jours, au lieu de 14, doublent les taux de contrôle tumoral dans le carcinome hépatocellulaire et créent un segment premium au sein du marché des dispositifs d'oncologie interventionnelle. Au niveau procédural, les données probantes soutenant la chimio-embolisation séquentielle associée à l'ablation par micro-ondes orientent les oncologistes vers des protocoles combinés qui exploitent la cytotoxicité synergique tout en réduisant la durée de séjour hospitalier.
Points clés du rapport
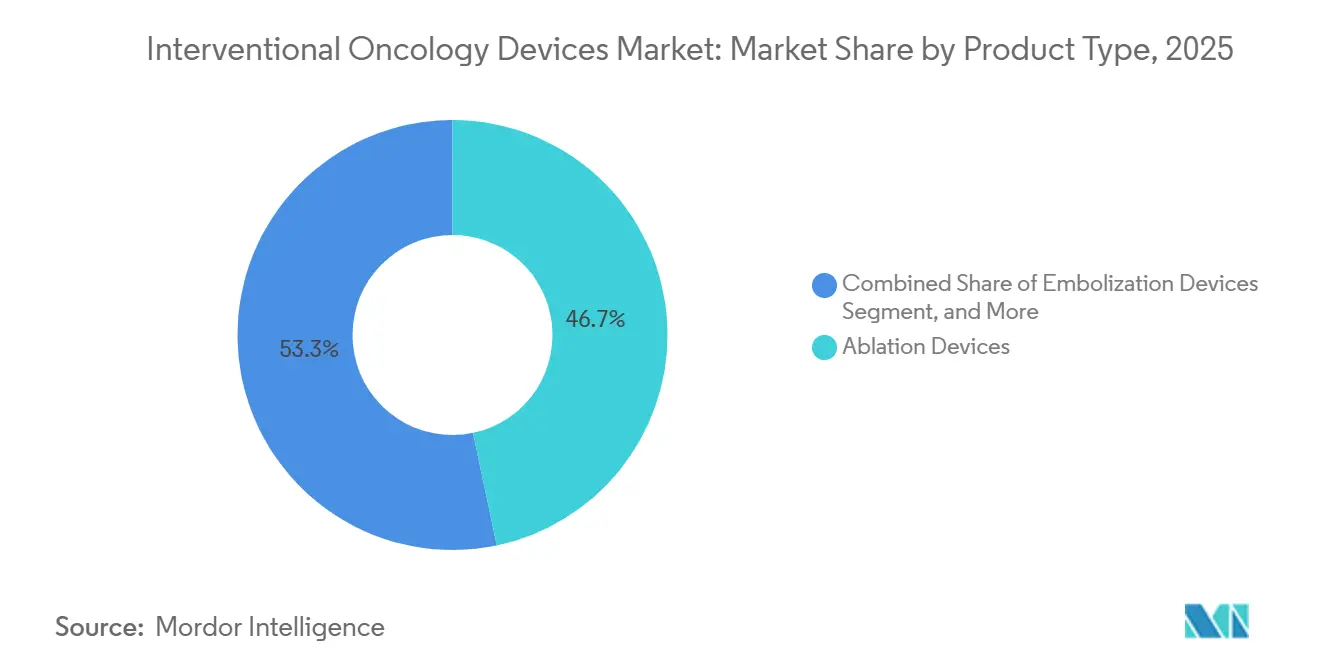
- Par type de produit, les dispositifs d'ablation ont dominé le marché des dispositifs d'oncologie interventionnelle, représentant 46,71 % de la part de marché en 2025. En revanche, les dispositifs d'embolisation devraient se développer à un CAGR de 12,29 % jusqu'en 2031.
- Par type de procédure, le segment de l'ablation représentait 49,13 % de la taille du marché des dispositifs d'oncologie interventionnelle en 2025, et les thérapies combinées devraient croître à un CAGR de 13,09 % sur le même horizon.
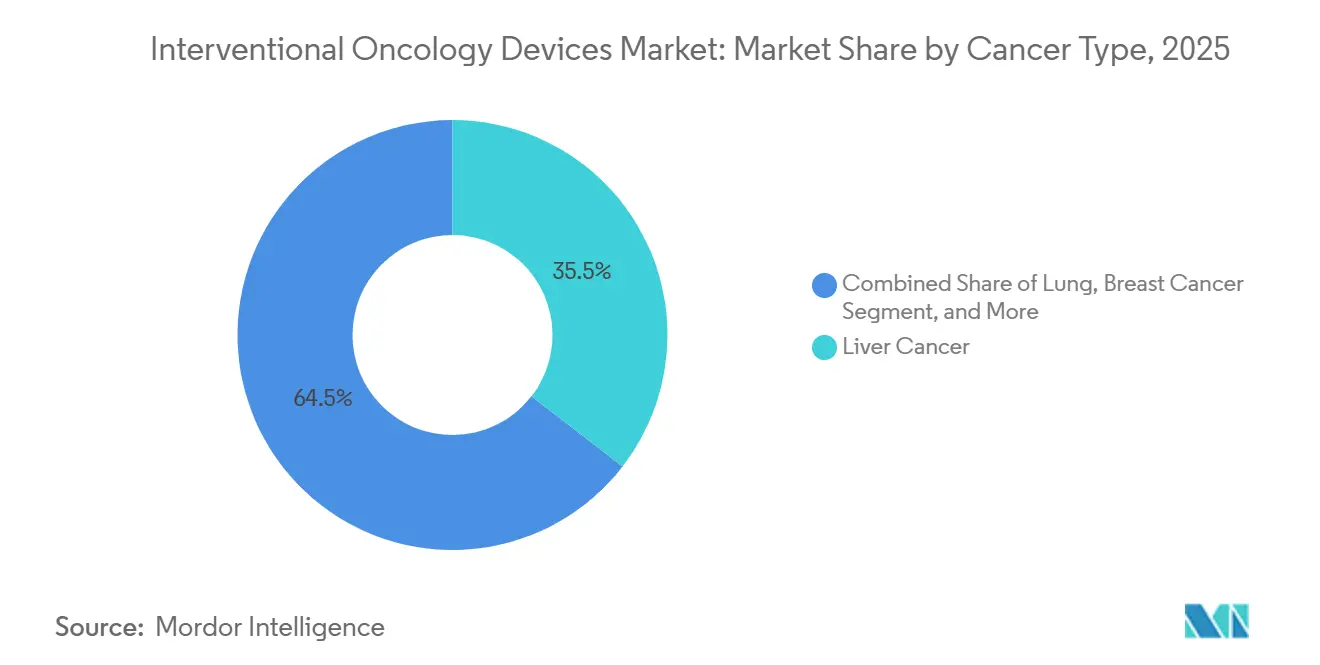
- Par type de cancer, le cancer du foie représentait 35,48 % des revenus en 2025, tandis que les applications pulmonaires devraient croître à un taux annuel de 10,74 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux représentaient 56,44 % des revenus en 2025 ; cependant, les centres ambulatoires devraient afficher un CAGR de 15,50 % de 2026 à 2031.
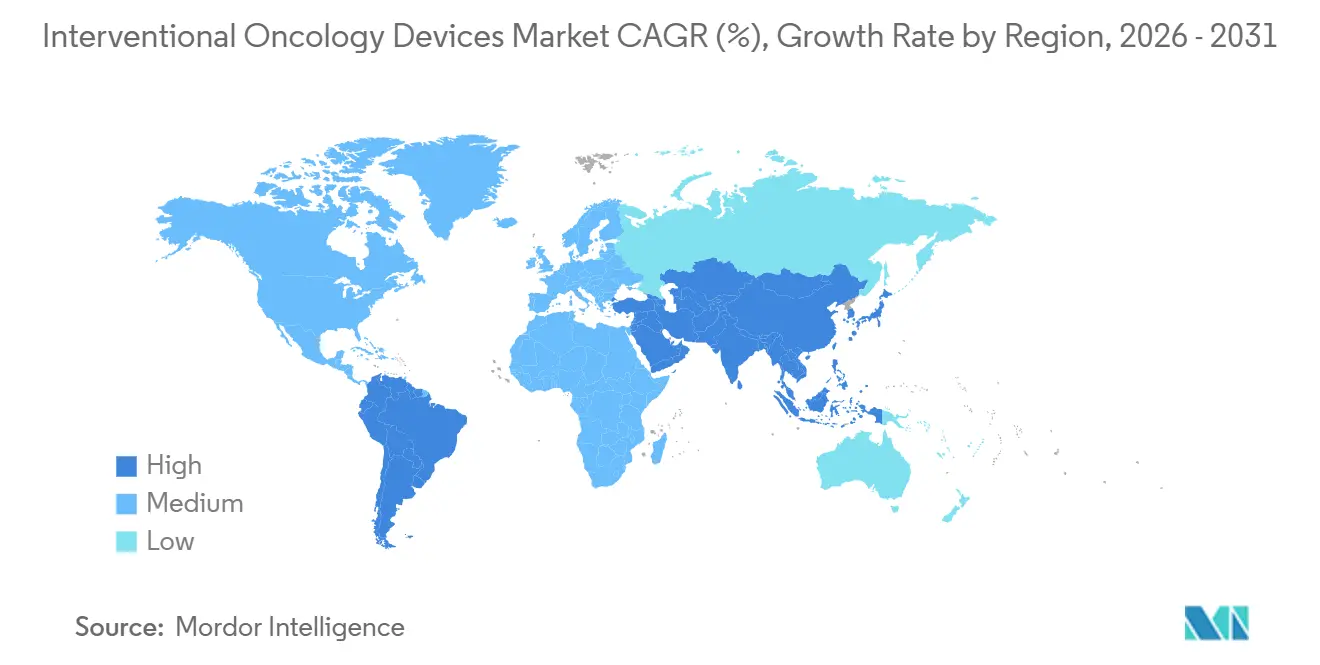
- Par géographie, l'Amérique du Nord représentait 41,64 % des revenus en 2025, et la région Asie-Pacifique est positionnée pour un CAGR de 14,08 % alors que la Chine et le Japon élargissent le remboursement et les approbations locales.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs de Croissance sur le Marché des Dispositifs d'Oncologie Interventionnelle*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Charge croissante du cancer | +2.1% | Mondial ; le plus élevé en Asie-Pacifique et en Afrique subsaharienne | Long terme (≥ 4 ans) |
| Demande de thérapies mini-invasives | +1.8% | Amérique du Nord et UE en tête ; expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Avancées dans l'ablation et l'embolisation guidées par l'image | +1.5% | Mondial ; adoption précoce dans les marchés développés | Moyen terme (2-4 ans) |
| Remboursement favorable et recommandations cliniques | +1.2% | Amérique du Nord et UE principalement ; Asie-Pacifique sélective | Court terme (≤ 2 ans) |
| Navigation assistée par IA et assistance robotique | +1.0% | Amérique du Nord et UE au cœur ; extension vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Demande croissante en soins palliatifs | +0.9% | Mondial ; accent sur les populations vieillissantes | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La prévalence croissante du cancer stimule la demande interventionnelle
L'incidence mondiale du cancer a atteint 20 millions de nouveaux cas en 2024, soit une hausse de 15 % par rapport à 2020, avec les tumeurs du foie, du poumon et du rein comme cibles privilégiées de la thérapie guidée par l'image, représentant 4,2 millions de diagnostics.[1]Organisation mondiale de la Santé, "GLOBOCAN 2024," who.intL'Agence internationale de l'énergie atomique estime un déficit mondial de 12 000 accélérateurs linéaires, incitant les oncologistes à se tourner vers l'embolisation par cathéter et l'ablation percutanée comme substituts de capacité. Le 14e plan quinquennal de la Chine alloue 2,8 milliards USD à la création de 500 centres de cancérologie équipés de salles de tomodensitométrie à faisceau conique d'ici 2027, créant un pipeline représentant près d'un cinquième des expéditions de dispositifs en Asie-Pacifique. Le profil démographique du Japon, avec 33 % de citoyens âgés de plus de 65 ans, est lié à une augmentation annuelle de 9 % du carcinome hépatocellulaire, une cohorte de plus en plus traitée par radio-embolisation plutôt que par résection. Les hôpitaux universitaires américains signalent également des listes d'attente pour la radiothérapie externe, ce qui entraîne des orientations plus précoces vers les cliniques d'oncologie interventionnelle et augmente le débit quotidien d'ablation de 18 %.
Avancées dans la navigation guidée par l'image et la fusion en temps réel
La navigation par IA comprime la planification pré-procédurale de 45 minutes à 12 minutes, permettant aux radiologues de réaliser six cas par jour au lieu de quatre.[2]Siemens Healthineers, "Présentation aux investisseurs T4 2025," siemens-healthineers.com Le système LumiGuide de Philips superpose une échographie en temps réel sur une tomodensitométrie pré-acquise, réduisant le repositionnement de l'aiguille de 38 % lors des biopsies pulmonaires. Le système LungVision, autorisé par la FDA, combine la vidéo bronchoscopique avec des cartes 3D, réduisant le temps d'ablation des nodules périphériques de 22 minutes tout en abaissant les taux de pneumothorax à 4,5 %. L'utilisation clinique précoce de l'Apple Vision Pro au Massachusetts General Hospital projette des marges hépatiques holographiques dans le champ de vision, réduisant les marges positives de 19 %. Ces innovations renforcent le marché des dispositifs d'oncologie interventionnelle alors que la navigation évolue d'un accessoire vers un équipement de capital de référence.
Transition croissante vers les milieux ambulatoires et les centres de chirurgie ambulatoire
La CMS a ajouté 11 codes d'oncologie interventionnelle à la liste des centres de chirurgie ambulatoire dans son système de paiement prospectif pour les patients hospitalisés en ambulatoire 2025, redirigeant 340 millions USD de volume annuel des services hospitaliers vers les centres ambulatoires.[3]Centres pour les services Medicare et Medicaid, "Parcours d'évaluation des technologies et de la couverture," cms.gov Les honoraires des centres de chirurgie ambulatoire sont inférieurs de 58 % aux tarifs hospitaliers ambulatoires, s'articulant avec les contrats des payeurs commerciaux qui récompensent la neutralité des sites. La sortie le jour même pour une ablation hépatique non compliquée est passée de 48 % en 2023 à 67 % en 2025, une évolution qui a augmenté le débit tout en réduisant la demande de lits d'hospitalisation. AngioDynamics et SCA Health ont annoncé des plans pour installer des systèmes NanoKnife dans 40 centres de chirurgie ambulatoire au Texas et en Floride, ciblant les lésions pancréatiques précédemment éligibles uniquement à la chirurgie en hospitalisation. La directive de la FDA finalisée en 2024 a confirmé que les dispositifs d'ablation de classe II ne nécessitent aucune certification d'établissement spéciale au-delà de l'agrément de l'État, supprimant ainsi un obstacle administratif pour les procédures en cabinet.
Expansion des protocoles de thérapie combinée
Un essai du Lancet Oncology de 2024 a montré que la chimio-embolisation suivie d'une ablation par micro-ondes a porté la survie à 3 ans dans le carcinome hépatocellulaire intermédiaire de 58 % à 71 %. Le système TheraSphere de Boston Scientific, associé à l'ablation, a atteint un taux de réponse complète de 92 % pour les tumeurs entre 3 cm et 5 cm, contre 67 % pour l'embolisation seule. Le système Emprint Epoch de Medtronic intègre des antennes doubles avec un retour d'impédance, étendant les marges d'ablation de 1,2 cm, ce qui est crucial lorsque les opérateurs doivent éviter les lésions par chevauchement. La FDA a accordé la désignation de dispositif révolutionnaire à trois protocoles combinés en 2025, réduisant les délais d'essai à 30 mois et renforçant la certitude du remboursement. Les recommandations 2025 de l'Association américaine pour l'étude des maladies du foie ont élevé le protocole au rang de catégorie 1A, incitant les plans Medicare Advantage à émettre des bulletins de couverture rapide.
Analyse de l'Impact des Freins sur le Marché des Dispositifs d'Oncologie Interventionnelle*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé des diagnostics avancés dans les pays à revenu faible et intermédiaire | -1.6% | Afrique subsaharienne et Asie du Sud | Long terme (≥ 4 ans) |
| Absence de critères standardisés / faux positifs | -1.2% | Asie-Pacifique et Amérique latine | Moyen terme (2-4 ans) |
| Vulnérabilités de la chaîne d'approvisionnement en réactifs spécialisés | -0.9% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Contrôle réglementaire accru des tests multiplexes | -0.8% | Amérique du Nord, Europe, Asie-Pacifique en expansion | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts d'investissement élevés limitant l'adoption dans les environnements à ressources limitées
Une suite d'oncologie interventionnelle clé en main coûte 2,8 millions USD, un montant dépassant les budgets d'investissement annuels de 78 % des hôpitaux publics en Inde et de 65 % au Brésil. Les générateurs à micro-ondes seuls se vendent entre 180 000 et 250 000 USD, tandis que les consommables par cas ajoutent 8 500 USD, soit quatre fois la dépense médiane à la charge du patient en Indonésie et au Nigéria. La pénétration du crédit-bail en Asie du Sud-Est n'est que de 12 %, contre 41 % en Europe occidentale, ce qui retarde la diffusion de quatre à six ans. Les droits de douane à l'importation de 18 % à 35 % et les délais de livraison de 90 jours réduisent encore davantage l'utilisation, qui tombe en dessous du seuil de rentabilité de 60 % nécessaire au remboursement.
Absence de critères de réponse standardisés et imagerie faux-positive
La concordance inter-observateurs sur la tumeur viable après ablation varie de 68 % à 81 %, produisant un taux de faux positifs de 14 % dans les cas pulmonaires et entraînant des procédures de répétition inutiles coûtant 12 000 USD et prolongeant la récupération de trois semaines. L'échographie de contraste montre une discordance de 19 % avec l'IRM, tandis que seulement 38 % des pratiques américaines ont adopté un modèle de consensus de la Société d'imagerie interventionnelle et de radiologie d'ici décembre 2025. Le cycle de génération de preuves pour la couverture des payeurs s'étend ainsi de 18 à 24 mois supplémentaires, tempérant l'adoption sur les marchés qui s'appuient sur des dossiers d'efficacité comparative.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments du Marché des Dispositifs d'Oncologie Interventionnelle
Par type de produit :
l'élan des dispositifs d'embolisation se renforceLes dispositifs d'embolisation devraient croître à un CAGR de 12,29 %, dépassant le marché des dispositifs d'oncologie interventionnelle, alors que les billes à élution médicamenteuse de 30 jours doublent les taux de contrôle tumoral dans le carcinome hépatocellulaire. Les dispositifs d'ablation représentaient encore une part de 46,71 % du marché des dispositifs d'oncologie interventionnelle en 2025, portés par les applications dans le foie et le poumon. Pourtant, les prix de vente moyens ont chuté de 8 % par an depuis 2023, sous la pression des entrants chinois à faible coût qui proposent des générateurs à micro-ondes 35 % moins chers que ceux des acteurs établis. L'électroporation irréversible gagne du terrain dans les indications pancréatiques après l'entrée en vigueur du remboursement CPT, entraînant une augmentation de 77 % des revenus par procédure.
Les systèmes de navigation et d'imagerie offrent des marges brutes de 42 % grâce aux algorithmes d'IA propriétaires qui réduisent le temps de planification et augmentent le débit de la suite, persuadant les hôpitaux réalisant 200 cas ou plus par an d'accepter des prix de 350 000 USD. Les consommables auxiliaires reflètent le volume des cas mais font face à des concessions de prix à deux chiffres dans le cadre des contrats d'achat groupé négociés par Premier Inc. Les microsphères emboliques bénéficient d'un remboursement premium, car les billes chargées d'irinotécan augmentent le taux de réponse objective dans les métastases colorectales à 71 % contre 53 % pour l'embolisation simple.


Par type de procédure :
la synergie alimente les protocoles de thérapie combinéeLes thérapies combinées sont sur une trajectoire de CAGR de 13,09 %, portées par des bénéfices de survie qui ont valu le statut de recommandation de catégorie 1A. L'ablation détenait une part de 49,13 % de la taille du marché des dispositifs d'oncologie interventionnelle en 2025, mais la croissance se modère à 8,2 % alors que la pénétration plafonne en Amérique du Nord et en Europe occidentale. Les procédures d'embolisation tirent parti de l'innovation Y-90 pour atteindre un CAGR de 10,1 % ; les avancées en dosimétrie permettent désormais de délivrer 150 Gray aux tumeurs tout en préservant le parenchyme, prolongeant ainsi la survie médiane dans le carcinome hépatocellulaire non résécable de 10,7 à 16,4 mois.
La chimio-embolisation réduit le flux artériel de 68 %, atténuant ainsi l'effet puits de chaleur dans les vaisseaux adjacents aux tumeurs et élargissant les marges d'ablation de 1,2 cm. Le contrôle de puissance régulé par impédance de Medtronic réduit la carbonisation et les lésions par chevauchement, rendant le régime réalisable dans des localisations auparavant risquées. La désignation de percée de la FDA raccourcit les délais d'essai et accélère le remboursement, offrant un vent favorable supplémentaire.
Par type de cancer :
la croissance pulmonaire est en tête, le foie reste le cœur du marchéLes indications pulmonaires progresseront à un CAGR de 10,74 % jusqu'en 2031, portées par l'ablation par micro-ondes atteignant un taux de survie à cinq ans de 68 % dans le cancer du poumon non à petites cellules précoce médicalement inopérable, un résultat de parité avec la radiothérapie stéréotaxique corporelle, mais avec deux fois moins de séances de traitement. Le cancer du foie maintient son leadership en termes de revenus à 35,48 %, porté par environ 900 000 cas annuels. La cryoablation rénale se poursuit à un rythme régulier de 9,1 %, aidée par une survie spécifique au cancer à trois ans de 95 % et une préservation de la fonction rénale de 92 % chez les personnes âgées.
La thérapie focale de la prostate affiche un CAGR de 11,3 % ; le système à ultrasons guidé par IRM de Profound maintient la fonction érectile chez 78 % des patients à risque intermédiaire. L'ablation des métastases osseuses atteint une réduction de la douleur de 60 % en 48 heures, s'étendant aux cliniques d'oncologie orthopédique. L'électroporation irréversible pancréatique se développe à 16,8 %, soutenue par un remboursement qui porte le nombre de patients américains éligibles de 12 000 à 38 000 par an.
Par utilisateur final :
la pénétration des centres de chirurgie ambulatoire s'accélèreLes centres ambulatoires devraient enregistrer un CAGR de 15,50 %, surpassant les hôpitaux de 5,8 points alors que la CMS approuve davantage de codes ambulatoires. Les hôpitaux détiennent encore 56,44 % des revenus car les cas complexes nécessitent une observation nocturne. Cependant, la sortie le jour même après une ablation hépatique et pulmonaire non compliquée a augmenté de 19 points de pourcentage en deux ans, érodant le volume en hospitalisation. Les avantages de coût des centres de chirurgie ambulatoire, combinés aux incitations des payeurs pour la neutralité des sites, devraient augmenter la pénétration de 8 % des procédures en 2024 à un niveau projeté de 19 % d'ici 2029.
Les centres spécialisés en oncologie croissent à un taux de 10,2 % grâce aux parcours de soins multidisciplinaires. En comparaison, les centres médicaux universitaires et les établissements de l'Administration des anciens combattants forment ensemble une niche de 8 % qui favorise l'enseignement et l'adoption précoce des technologies expérimentales.
Analyse géographique
Marché des Dispositifs d'Oncologie Interventionnelle en Amérique du Nord
L'Amérique du Nord a généré 41,64 % des revenus de 2025, soutenue par une augmentation de 12 % du barème tarifaire sur l'ablation hépatique par micro-ondes, portée à 3 847 USD par cas, ainsi que par la politique de couverture provisoire de 90 jours de la CMS. La pénétration aux États-Unis est élevée, 4 200 salles étant déjà équipées de tomodensitométrie à faisceau conique, ce qui ralentit la croissance à 7,8 %. Le taux de croissance du Canada a augmenté à 9,4 % après que l'Ontario et la Colombie-Britannique ont intégré la radioembolisation Y-90 dans la couverture publique, bénéficiant à 12 000 patients. Le marché mexicain progresse à 11,2 %, 18 000 patients américains ayant traversé la frontière en 2025 pour bénéficier d'une ablation hépatique 60 % moins chère et de délais d'attente réduits de quatre semaines.
Marché des Dispositifs d'Oncologie Interventionnelle en Asie-Pacifique
L'Asie-Pacifique est le moteur de croissance avec un CAGR de 14,08 %. La Chine a approuvé 47 dispositifs pour 2024–2025 et a alloué 2,8 milliards USD à 500 centres de cancérologie, représentant 18 % des expéditions régionales. Le Japon a intégré la cryoablation des métastases osseuses à son barème tarifaire à 420 000 JPY (environ 3 200 USD) par procédure, répondant aux besoins de sa large population âgée. L'Inde affiche le taux de croissance le plus rapide, à 16,1 %, grâce au régime d'assurance Ayushman Bharat, qui rembourse désormais les traitements pour 500 millions de citoyens.
Marché des Dispositifs d'Oncologie Interventionnelle en Scandinavie, au Moyen-Orient et Afrique et en Amérique du Sud
La Scandinavie compense une certaine faiblesse en favorisant les soins peu invasifs dans les appels d'offres d'achat fondés sur la valeur. Le Moyen-Orient et l'Afrique bénéficient d'un CAGR de 12,6 %, aidés par les pôles de tourisme médical de Dubaï et de Riyad qui subventionnent 40 % des coûts pour les ressortissants du GCC. L'Amérique du Sud progresse à 10,9 %, portée par le remboursement de l'ablation par micro-ondes en mars 2025 dans le cadre du plan de santé national SUS au Brésil.

Paysage réglementaire
Aux États-Unis, les dispositifs d'oncologie interventionnelle sont généralement classés dans les catégories de Classe II (Contrôles spéciaux) et de Classe III, et sont réglementés dans le cadre de la FDA (notamment les 21 CFR Parts 800-898). La conformité de base s'appuie sur les exigences du Quality System Regulation (21 CFR Part 820), l'étiquetage (21 CFR Part 801) et la déclaration des incidents liés aux dispositifs médicaux (21 CFR Part 803). Pour les développeurs menant des études pivots afin d'élargir les indications ou d'ajouter de nouvelles approches d'administration, les recommandations du FDA Oncology Center of Excellence sur les critères d'évaluation des essais en oncologie et les preuves cliniques continuent de façonner la conception des études et la stratégie de soumission.
En Europe, l'environnement du MDR continue de renforcer les exigences opérationnelles pour les fabricants et les promoteurs. À compter du 28 mai 2026, plusieurs modules d'EUDAMED, notamment l'enregistrement des acteurs, l'enregistrement UDI/dispositif, le certificat d'organisme notifié et l'investigation clinique, sont devenus obligatoires en vertu de la Décision d'exécution (UE) 2025/2371. Cela accroît la nécessité de soumissions numériques en temps voulu liées à la vigilance et à la surveillance du marché. La norme ISO 14155:2020 reste la référence clé en matière de BPC pour les investigations cliniques sur les dispositifs médicaux dans l'UE, tandis que les contraintes persistantes de capacité de certification MDR maintiennent la pression pour un engagement anticipé avec les organismes notifiés désignés pour les dispositifs interventionnels à plus haut risque.
Paysage concurrentiel
Les cinq leaders, Medtronic, Boston Scientific, AngioDynamics, Johnson & Johnson (Ethicon) et Siemens Healthineers, rendent le marché des dispositifs d'oncologie interventionnelle modérément consolidé. Medtronic vend des suites clé en main qui regroupent des générateurs d'ablation, des antennes et l'imagerie O-arm pour 2,4 millions USD, puis sécurise des marges brutes de 34 % sur les services et les consommables. Boston Scientific tire parti de sa franchise TheraSphere de 420 millions USD pour vendre en complément des outils de cholangioscope, augmentant les dépenses par département de radiologie de 18 %. Siemens détient 47 brevets de navigation par IA, tandis que Philips protège le suivi LumiGuide avec 12 brevets qui courent jusqu'au milieu des années 2030, élevant les barrières à l'entrée.
Des espaces blancs subsistent dans l'ablation pancréatique, où l'électroporation irréversible traite moins de 8 % des patients éligibles, et dans les métastases osseuses, où l'efficacité du soulagement de la douleur est forte mais la notoriété est faible. Le système de cryothérapie ProSense d'IceCure Medical fonctionne à -196 °C, soit 40 °C de plus froid que les unités à argon, offrant une ablation complète à 96 % dans les tumeurs du sein de moins de 2 cm, et vise un lancement aux États-Unis en 2027. Le système MIRA-Q non invasif de Mirabilis Medical, autorisé en novembre 2025, combine les ultrasons focalisés avec la thermométrie par IRM pour ablater les fibromes et les sarcomes sans aiguilles. Une pénurie de résine au troisième trimestre 2025 a retardé les expéditions de TheraSphere de Guerbet de huit semaines, mettant en évidence le risque lié aux matières premières dans les microsphères spécialisées.
Leaders du secteur des dispositifs d'oncologie interventionnelle
Boston Scientific Corporation
AngioDynamics
Sirtex Medical
Medtronic
Becton, Dickinson & Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Entreprises Couvertes dans ce Rapport sur le Marché des Dispositifs d'Oncologie Interventionnelle
- AngioDynamics
- Beckton Dickinson
- Boston Scientific
- Cook Group
- Guerbet Group
- HealthTronics
- IceCure Medical
- Johnson & Johnson
- Medtronic
- Merit Medical Systems
- Profound Medical
- Siemens Healthineers
- Sirtex Medical
- Stryker
- Terumo Corp.
- Varian Medical Systems
- Medwaves Inc.
- Mirabilis Medical
- Monteris Medical
- ABK Biomedical Ltd.

Opportunités de marché et perspectives d'avenir
La clarification du remboursement et de la couverture pour l'ablation non thermique crée une voie à court terme pour élargir l'utilisation au-delà des contextes de sauvetage, en particulier dans les flux de travail ambulatoires à fort volume. Un signal concret est le cadre de couverture Medicare pour l'électroporation irréversible : Palmetto GBA a émis une décision de couverture locale finale (LCD, L40205) pour l'IRE basée sur NanoKnife, couvrant le cancer de la prostate à risque intermédiaire et le cancer colorectal métastatique au foie, effective à partir du 5 juillet 2026. Cela soutient le déploiement de capital et la croissance des cas dans les hôpitaux comme dans les établissements ambulatoires. Les actions de la CMS élargissant la codification ambulatoire, y compris les ajouts à la liste ASC en 2025, renforcent également les transferts de site de soins qui récompensent les systèmes capables d'assurer un contrôle tumoral guidé par l'image avec des séjours plus courts et des frais d'établissement réduits.
Des opportunités subsistent dans les régimes d'embolisation de nouvelle génération et les traitements combinés qui améliorent la localisation et le contrôle du dosage. Les autorisations et approbations de la FDA pour des approches emboliques plus récentes, telles que le Tembo Embolic System d'Instylla (autorisation 510(k) en janvier 2025) et l'Embrace Hydrogel Embolic System (PMA en août 2025 suivi d'une première utilisation commerciale en janvier 2026), soutiennent les segments haut de gamme axés sur un effet local durable et une administration plus prévisible. Le pipeline des modalités avancées et des procédures assistées par logiciel s'élargit également, avec l'autorisation 510(k) de la FDA pour le générateur Aliya EX de Galvanize Therapeutics en mai 2026 et de nouvelles études cliniques lancées en 2026 pour l'ablation par micro-ondes combinée à une thérapie systémique (par exemple, NCT07528274) et un logiciel de simulation du volume d'ablation (par exemple, NCT07226869). Ensemble, ces évolutions indiquent une dynamique continue vers des offres intégrées combinant dispositifs, imagerie et parcours de traitement.
Développements Récents dans le Secteur du Marché des Dispositifs d'Oncologie Interventionnelle
- Avril 2026 : Merit Medical Systems a annoncé l'acquisition de View Point Medical, Inc. afin d'élargir son portefeuille d'oncologie thérapeutique. Cette opération ajoute des plateformes interventionnelles adjacentes pouvant être associées aux produits d'accès et d'administration existants, renforçant le levier commercial auprès des comptes hospitaliers et ambulatoires. Elle reflète également une consolidation continue, les entreprises cherchant une couverture procédurale plus large dans les flux de travail d'embolisation et d'ablation.
- Janvier 2026 : Instylla a lancé la commercialisation de l'Embrace Hydrogel Embolic System et a annoncé la première procédure commerciale suite à l'approbation PMA de la FDA en août 2025. Le passage de l'approbation à la première utilisation clinique signale une préparation à une adoption à grande échelle dans l'embolisation des tumeurs hypervasculaires et crée une option embolique différenciée pouvant concurrencer les procédures d'oncologie hépatique dirigée et autres procédures périphériques. Le lancement accroît également la pression concurrentielle sur les agents emboliques établis en mettant l'accent sur une administration contrôlable et un ciblage tumoral.
- Novembre 2024 : Boston Scientific a annoncé un accord pour acquérir Intera Oncology, Inc., la société à l'origine de la pompe d'infusion artérielle hépatique Intera 3000. Cette transaction élargit l'empreinte de Boston Scientific en thérapie hépatique dirigée, au-delà de la radioembolisation, vers l'administration par pompe d'infusion implantée, permettant une offre plus complète pour les parcours d'oncologie hépatique. Elle relève également les exigences pour les portefeuilles intégrés combinant thérapie par dispositif, soutien procédural et force contractuelle hospitalière.


Marché des Dispositifs d'Oncologie Interventionnelle Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre la valeur des dispositifs utilisés pour délivrer des thérapies tumorales mini-invasives guidées par l'image, principalement par des procédures d'ablation et d'embolisation réalisées dans des salles d'angiographie ou des blocs opératoires hybrides. Les revenus incluent les équipements de capital pertinents, les outils d'administration permettant la procédure, et les principaux dispositifs à usage unique liés aux flux de travail d'oncologie interventionnelle.
Exclusions du périmètre : les systèmes de radiothérapie externe, les médicaments oncologiques systémiques et les instruments de résection chirurgicale ouverte sont exclus de la taille de ce marché.
Aperçu de la segmentation
- Par type de produit
- Dispositifs d'ablation
- Ablation thermique
- Ablation non thermique
- Dispositifs d'embolisation
- Agents emboliques
- Accessoires de livraison
- Systèmes de navigation et d'imagerie
- Consommables auxiliaires
- Dispositifs d'ablation
- Par type de procédure
- Ablation
- Embolisation
- Thérapies combinées
- Par type de cancer
- Foie
- Poumon
- Sein
- Rein
- Prostate
- Métastases osseuses
- Pancréas
- Autres cancers
- Par utilisateur final
- Hôpitaux
- Centres spécialisés en oncologie
- Milieux de chirurgie ambulatoire
- Autres utilisateurs finaux
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Conseil de coopération du Golfe
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir les limites du marché, constituer le premier ensemble de demande et établir des vérifications de cohérence pour les volumes de procédures et la répartition des contextes de soins. Nous avons consulté des sources publiques telles que les publications sur l'incidence et la mortalité du cancer de l'Organisation mondiale de la santé, des résultats de surveillance comme le programme SEER des États-Unis, les recommandations relatives aux procédures et à l'utilisation des Centers for Medicare and Medicaid Services, ainsi que des statistiques de l'OCDE et de la Banque mondiale sur les dépenses de santé et les indicateurs démographiques.
Pour relier la demande à l'utilisation des dispositifs, nous avons également examiné des revues cliniques à comité de lecture et des déclarations de consensus décrivant l'adoption des approches d'ablation et d'embolisation, ainsi que des communications réglementaires et de sécurité, le cas échéant. Les dépôts d'entreprises, les présentations aux investisseurs, les sites web d'associations et la presse fiable ont été utilisés pour cartographier le positionnement des produits et l'exposition régionale. Des abonnements payants pour les données financières d'entreprises et les bases de données de brevets ont été utilisés de manière sélective pour valider l'intensité d'innovation et l'orientation des revenus. Cette liste documentaire est illustrative, et de nombreuses autres sources publiques ont également été consultées pour la collecte de données, la vérification croisée et la clarification.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la validation de la répartition réelle entre les activités d'ablation et d'embolisation, l'utilisation moyenne des dispositifs par procédure, et la fréquence de renouvellement des équipements de capital selon les contextes de soins. Nous avons échangé avec des cliniciens, des équipes d'approvisionnement et biomédicales, des distributeurs, ainsi que des responsables produits ou commerciaux à travers l'APAC, l'EMEA et les Amériques afin de tester la solidité des hypothèses que la recherche documentaire ne pouvait pas trancher clairement.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 27 % | Direction générale (CXO) : 17 % | APAC : 46 % |
| Rang intermédiaire : 55 % | Responsables fonctionnels/d'unité : 32 % | EMEA : 33 % |
| Acteurs plus modestes : 18 % | Managers : 51 % | Amériques : 21 % |
Dimensionnement et prévisions du marché
Pour le dimensionnement, nous partons d'une construction descendante qui reconstitue le bassin de procédures adressables, puis le convertit en valeur de dispositifs à l'aide de schémas d'utilisation observables. Les parcours de procédures tels que l'ablation tumorale et l'embolisation transartérielle sont cartographiés par grandes régions, puis reliés à des paniers de dispositifs typiques, dont le prix est établi à partir d'un mélange de signaux de prix publics et de fourchettes validées par entretiens.
Les intrants utilisés dans le modèle comprennent les tendances d'incidence du cancer pour les principales tumeurs solides traitées par des procédures d'oncologie interventionnelle, la part des patients orientés vers des thérapies locales mini-invasives, le ratio ablation/embolisation en pratique, le nombre moyen de dispositifs utilisés par cas (y compris les consommables), et le cycle de remplacement des équipements de capital dans les hôpitaux et centres spécialisés. Lorsque les données par pays sont limitées, les lacunes sont traitées en utilisant des références régionales et des proxys de contexte de soins, puis revisitées via des retours primaires jusqu'à ce que l'utilisation implicite semble réaliste.
Les prévisions sont construites à l'aide d'une analyse de scénarios ancrée sur les moteurs et contraintes d'adoption décrits par les répondants. Nous vérifions ensuite les résultats par rapport aux évolutions attendues de la capacité procédurale, de la stabilité du remboursement et de la dynamique des recommandations cliniques. Les résultats sont corroborés par des approximations ascendantes sélectives, telles que des ASP échantillonnés multipliés par des volumes estimés et des vérifications de canaux, afin de confirmer que les totaux restent dans une fourchette de revenus plausible.
Validation des données et cycle de mise à jour
Les résultats sont validés par triangulation entre les indicateurs de procédures, les signaux du côté de l'offre, et la cohérence interne des hypothèses de prix et d'utilisation. Nous effectuons des contrôles de variance par région et par grand domaine thérapeutique, et tout écart marqué est examiné jusqu'à ce que la cause puisse être rattachée à un facteur connu tel que l'adoption, le prix ou la capacité.
Avant la validation finale, le modèle est revu en plusieurs étapes. Cela comprend une contre-vérification par un analyste axée sur les hypothèses et l'intégrité arithmétique, suivie de reprises de contact ciblées lorsqu'un intrant clé s'écarte de la plage attendue. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires pour les événements significatifs, puis une vérification finale avant livraison est effectuée afin que les clients reçoivent la vue la plus récente.
Comparaison du dimensionnement du marché des dispositifs d'oncologie interventionnelle de Mordor Intelligence avec d'autres estimations publiées
Les valeurs de marché publiées pour les dispositifs d'oncologie interventionnelle peuvent différer selon les sources, même lorsqu'elles semblent décrire le même périmètre. Les différences proviennent généralement de la façon dont chaque étude définit ce qui constitue un dispositif d'oncologie interventionnelle, de l'année considérée comme base, et de la manière dont les volumes de procédures et les prix sont convertis en dollars.
En suivant les paniers de dispositifs liés aux procédures et en actualisant le calendrier de remplacement des équipements de capital, Mordor Intelligence maintient le total ancré sur la demande de dispositifs d'ablation et d'embolisation. L'écart par rapport à d'autres estimations dépend souvent de la cohérence avec laquelle les outils de soutien et les consommables à usage unique sont comptabilisés d'une région à l'autre.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 3,01 milliards USD (2026) | |
| Cabinet de conseil mondial A | 2,90 milliards USD (2025) | Utilise une année de référence différente et une définition plus large de l'oncologie interventionnelle, pouvant inclure des catégories de procédures allant au-delà de l'ablation et de l'embolisation pilotées par dispositif, si bien que le bassin de demande et la construction des prix ne s'alignent pas année après année. |
| Groupe de recherche sectorielle B | 2,68 milliards USD (2026) | Applique un périmètre de dispositifs plus restreint et une conversion plus conservatrice des procédures en valeur de dispositifs, ce qui peut sous-estimer les consommables à plus forte valeur et les revenus liés aux systèmes associés à la croissance des procédures dans les centres spécialisés. |
Le tableau montre que l'essentiel de l'écart s'explique par les choix de périmètre, l'alignement de l'année de référence et la méthode de conversion des procédures en revenus. Notre modèle reste facile à auditer car il relie la demande à des flux de travail cliniques clairs, à une utilisation pratique par cas, et à des prix vérifiés de façon répétée auprès des répondants primaires avant l'établissement des totaux finaux.


Questions clés auxquelles le rapport répond
À quel rythme le marché des dispositifs d'oncologie interventionnelle devrait-il croître jusqu'en 2031 ?
Le marché devrait se développer à un CAGR de 9,69 %, passant de 3,01 milliards USD en 2026 à 4,78 milliards USD d'ici 2031.
Quelle catégorie de produits connaîtra la croissance la plus rapide ?
Les dispositifs d'embolisation sont prévus pour un CAGR de 12,29 % alors que les billes à élution médicamenteuse de 30 jours stimulent la demande de contrôle local durable.
Pourquoi les centres de chirurgie ambulatoire sont-ils importants pour l'adoption ?
La CMS a ajouté 11 codes de procédure à la liste des centres de chirurgie ambulatoire et les honoraires des établissements sont inférieurs de 58 % à ceux des hôpitaux ambulatoires, aidant les centres de chirurgie ambulatoire à capturer une croissance plus rapide de 15,50 % de CAGR.
Quelle indication cancéreuse offre le plus grand potentiel de croissance ?
Les applications pulmonaires sont positionnées pour un CAGR de 10,74 %, portées par des données probantes montrant que l'ablation par micro-ondes égale les taux de survie de la radiothérapie stéréotaxique corporelle dans le cancer du poumon non à petites cellules précoce, nécessitant moins de séances de traitement.
Quel est le principal catalyseur réglementaire aux États-Unis ?
Le parcours d'évaluation des technologies et de la couverture de la CMS offre désormais une couverture provisoire 90 jours après l'autorisation de la FDA, réduisant l'écart de remboursement pour les nouveaux dispositifs.
Dernière mise à jour de la page le:



