
産業用コンピューテッドラジオグラフィー市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 498.72 百万米ドル |
| 市場規模 (2032) | 671.5 百万米ドル |
| 成長率 (2027 - 2032) | 6.13 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 中東とアフリカ |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる産業用コンピューテッドラジオグラフィー市場分析
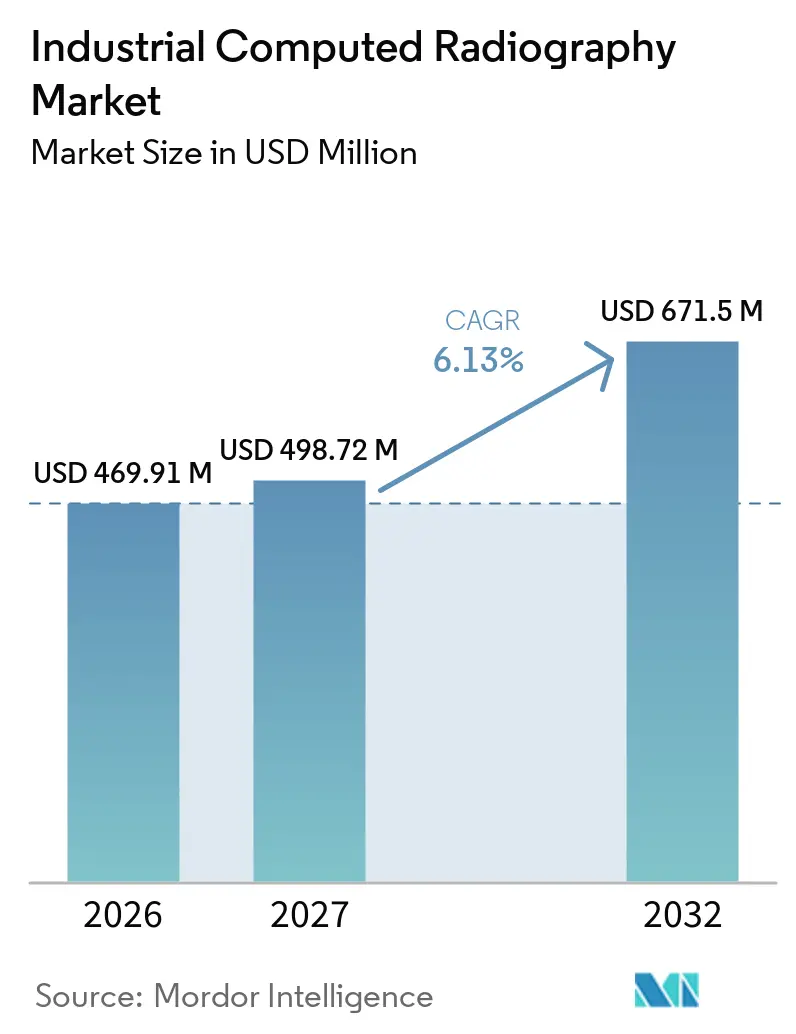
産業用コンピューテッド・ラジオグラフィー市場規模は、2026年の469.91 ミリオン 米ドルから2027年には498.72 ミリオン 米ドルに増加し、2032年までに671.5 ミリオン 米ドルに達する見込みで、2027年から2032年にかけてCAGR 6.13%で成長します。
フィールドポータビリティ、中小規模オペレーターにとっての低い初期投資、および人工知能ソフトウェアの継続的なアップグレードにより、フラットパネル検出器が注目を集める中でも、産業用コンピューテッド・ラジオグラフィー市場は引き続き堅調を維持しています。予測期間中、規制当局がパイプライン完全性規則を強化するにつれて検査頻度が高まる一方、新興経済圏の航空宇宙MROショップは、グリーンフィールドのフラットパネル設備よりも早期回収を実現するコンピューテッド・ラジオグラフィーフリートを好んでいます。暗室を不要とするポータブルシステムにより、技術者は遠隔地のパイプラインやオフショア資産にアクセスできるようになり、AI駆動の欠陥認識が検査スループットを加速させ、認定レベルII要員の世界的不足を緩和しています。一方、老朽化したエネルギーインフラの寿命延長を目指す地政学的野心と、自動車・航空宇宙分野における積層造形の普及が新たなユースケースを生み出し、産業用コンピューテッド・ラジオグラフィー市場のアドレサブル市場を拡大しています。
主要レポートのポイント
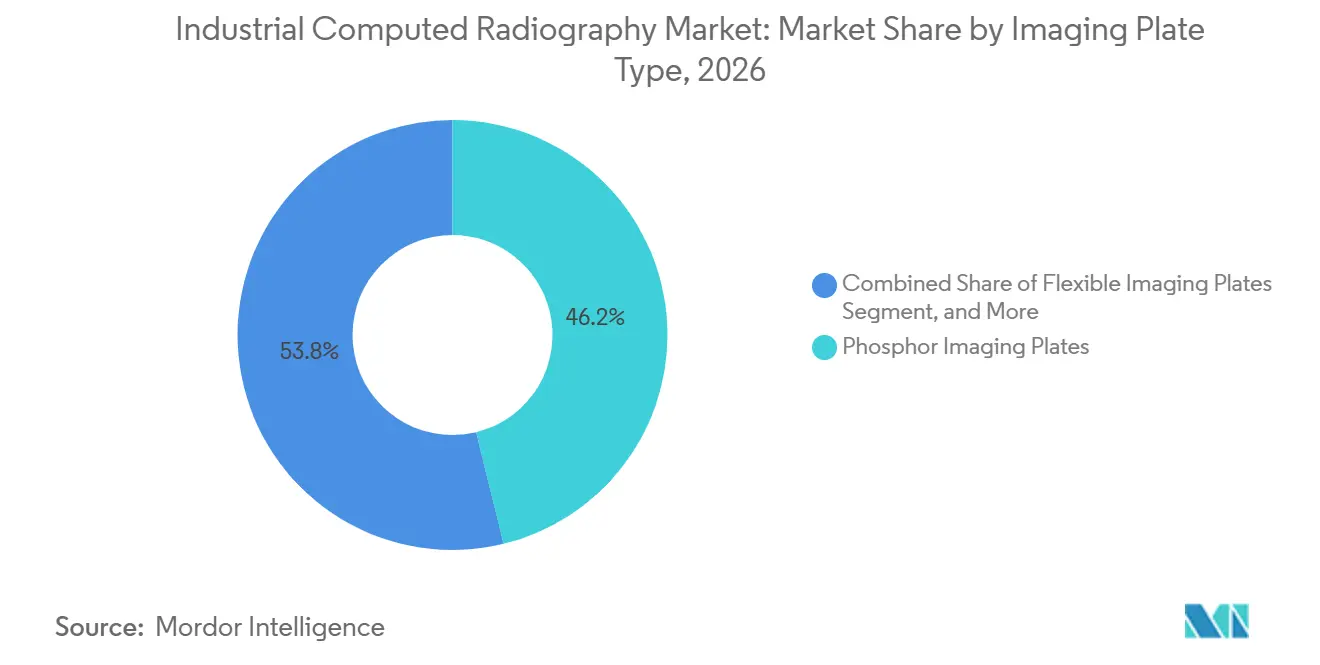
- イメージングプレートタイプ別では、フォスファーメディアが2026年に46.19%の収益シェをリードし、フレキシブルプレートは2032年にかけてCAGR 7.28%で拡大する見込みです。
- 技術別では、インダイレクト・コンピューテッド・ラジオグラフィーが2026年に産業用コンピューテッド・ラジオグラフィー市場シェアの58.73%を占め、AI強化コンピューテッド・ラジオグラフィーは2027年から2032年にかけてCAGR 7.12%で進展しています。
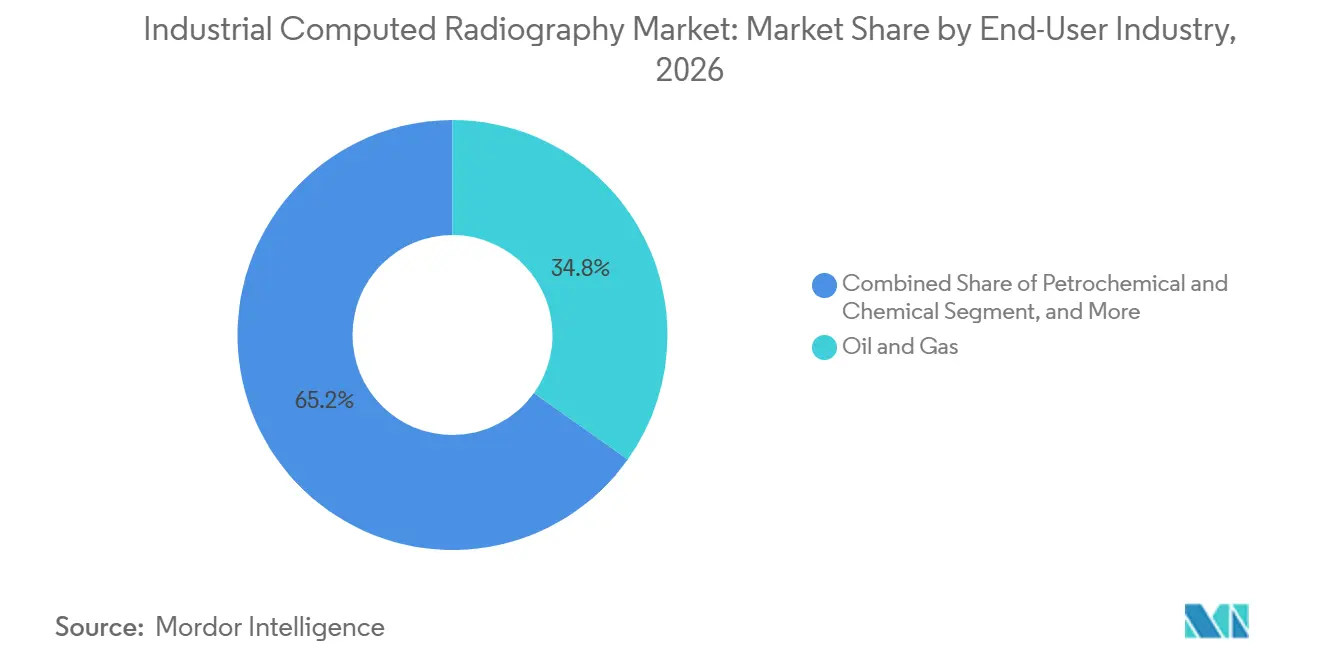
- エンドユーザー別では、石油・ガスが2026年に産業用コンピューテッド・ラジオグラフィー市場の34.84%を占め、積層造形は2032年にかけてCAGR 6.95%で成長する見込みです。
- イメージングシステムサイズ別では、ポータブルCRシステムが2026年に収益の40.95%を占め、見通し期間中にCAGR 6.91%で成長する見込みです。
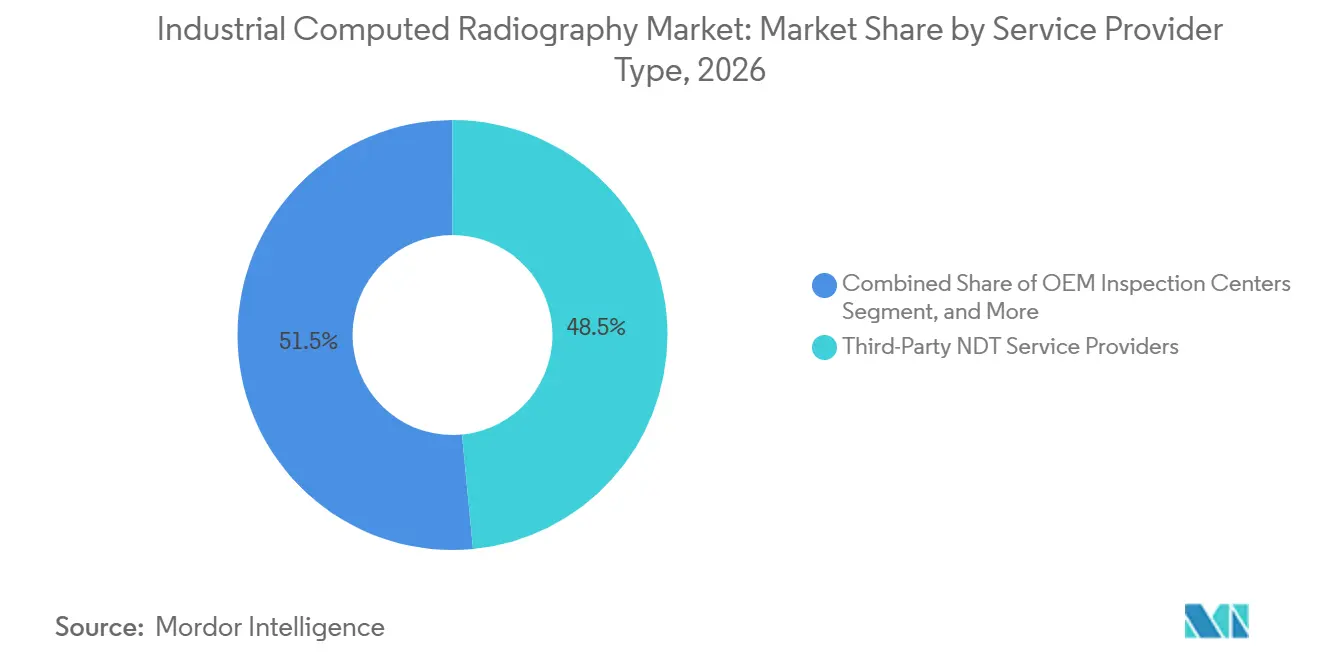
- サービスプロバイダー別では、サードパーティの非破壊検査企業が2026年に48.48%のシェアをリードしていますが、OEM検査センターが最も急速に成長しており、2032年にかけてCAGR 6.84%となっています。
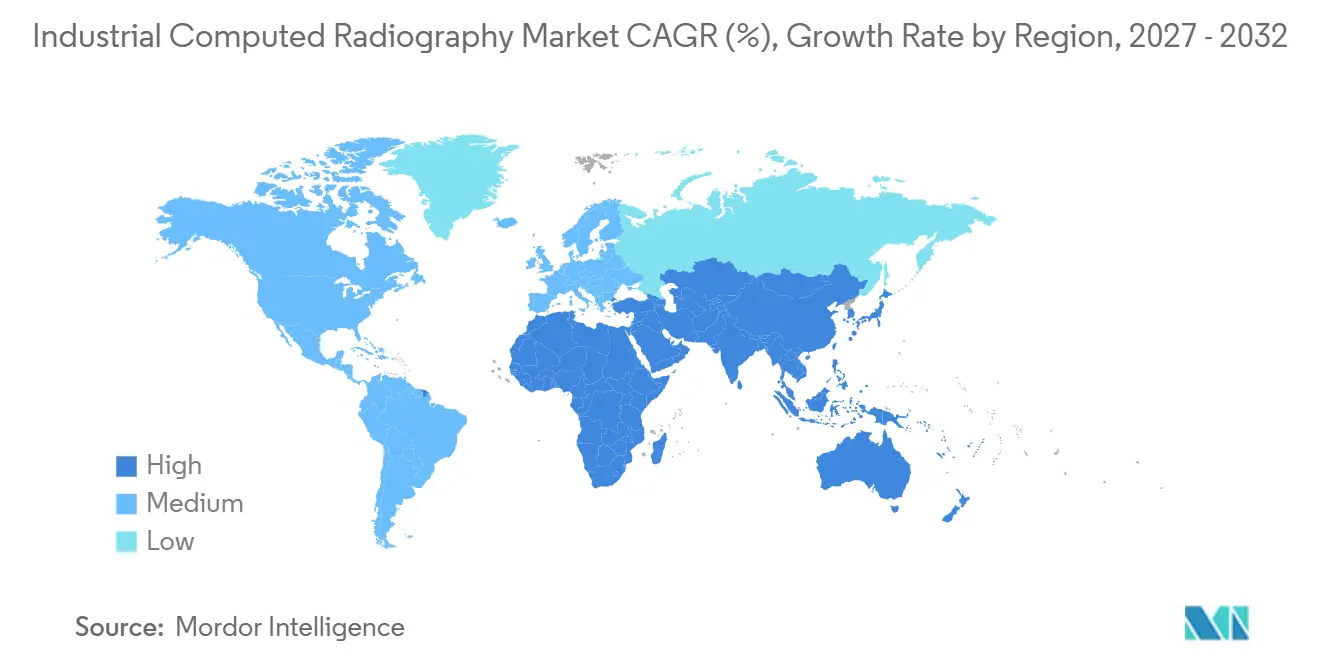
- 地域別では、アジア太平洋が2026年に収益の32.33%を占め、中東・アフリカは調査期間中にCAGR 7.06%で成長する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| AI対応欠陥認識による検査生産性の向上 | +1.4% | グローバル、北米および欧州での早期採用 | 中期(2〜4年) |
| エネルギーセクターにおける非破壊検査の需要増大 | +1.2% | 中東、北米、アジア太平洋 | 長期(4年以上) |
| パイプライン完全性に関する厳格な規制義務 | +1.0% | 北米および欧州、中東への波及 | 長期(4年以上) |
| デジタルイメージングへの移行と放射線被曝の低減 | +0.9% | グローバル | 中期(2〜4年) |
| 新興経済圏における航空宇宙MRO活動の拡大 | +0.8% | アジア太平洋、中東、南米 | 中期(2〜4年) |
| 複雑な形状向け高解像度フレキシブルイメージングプレートの需要 | +0.7% | グローバル、航空宇宙および積層造形ハブに集中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
AI対応欠陥認識による検査生産の向上
人工知能モデルは、コンピューテッド・ラジオグラフィーを文書化の実践から予測品質管理の分野へと変革しています。積層造形欠陥ライブラリで訓練されたビジョントランスフォーマーネットワークは、2026年3月の試験で95%を超える検出精度を達成し、深層学習アルゴリズムが合金やプロセスを横断して汎化できることを確認しました。[1] Baker Hughesは2026年2月にMentor Zoom PTZカメラにAIを組み込み、3Dスキャンとデジタルツインワークフローを融合させることで、検査サイクルを数日から数時間に短縮しました。小規模サービスプロバイダーは、数秒で異常を検出するクラウド展開型アナリティクスを採用し、人手によるレビューのバックログを削減してアセットの稼働率を向上させています。生産性向上の効果は、多様な継手形状が手動解釈を困難にする航空宇宙MROベイで顕著です。規制機関が監査証跡内での機械学習エビデンスの受け入れを開始するにつれ、AI対応ワークフローは産業用コンピューテッド・ラジオグラフィー市場において新たな競争優位性を確立しています。
エネルギーセクターにおける非破壊検査の需要増大
老朽化したパイプライン、製油所、圧力容器が当初の設計寿命を超えて運用されており、メンテナンスは事後対応型から予測型戦略へとシフトしています。米国ではAPI 570およびAPI 1169に基づく周継手検査の頻度が強化され、Aramcoの2026年2月のCorrosionRADARとのパートナーシップはAI腐食速度予測を検査計画に統合しています。[2] 同様の勢いはアルゼンチンでも見られ、2026年1月に着工した209キロメートルのDuplicar Norte原油ラインは、ASME第IX節溶接基準に基づく放射線検査コンプライアンスを基盤としてます。[3] これらの大規模プロジェクトは、恒久的な設備なしに砂漠のコンプレッサーステーションやオフショアプラットフォームに到達できるポータブルスキャナーへの継続的な資本投入を促しています。水素混合や炭素回収パイプラインが登場するにつれ、材料適合性に関する不確実性が検査需要をさらに高め、産業用コンピューテッド・ラジオグラフィー市場の安定的な拡大を支えています。
パイプライン完全性に関する厳格な規制義務
規制当局は、注目を集めた漏洩事故によって露呈した抜け穴を塞いでいます。欧州連合の2026年3月のNEL 56インチガスラインの入札は、壁厚0.5t・深さ30%での金属損失検出と80%の確率性能閾値を要求しており、高解像度コンピューテッド・ラジオグラフィーを従来の磁束ツールより優位に位置づけています。北米では、ISO 9712の要員認定とISO 17636の画像品質規則が、実証されたトレーサビリティを持つモダリティの維持をアセットオーナーに求めています。運用期間中に検出器プラットフォームを切り替えると再認定の遅延リスクがあるため、オペレーターはフラットパネルへの全面移行よりも既存のCRセットアップをAIでアップグレードすることを好みます。この規制強化は現行フリートを保護し、産業用コンピューテッド・ラジオグラフィー市場全体への投資を持続させています。
デジタルイメージングへの移行と放射線被曝の低減
コンピューテッド・ラジオグラフィーの再利用可能なフォスファープレートは化学処理とフィルム保管の手間を排除し、最適化された露光プロトコルが線源エネルギーを低下させ、散乱放射線を抑制します。Carestreamの2025年7月の曲げられる検出器は、プレートのような柔軟性と即時プレビューを組み合わせ、サプライヤーがモダリティの境界を曖昧にしている様子を示しています。環境規制もこの移行を後押ししており、ワシントン州の2025年廃棄ガイダンスは鉛含有フィルムプロッサーを電子廃棄物として扱い、ライフサイクルコストを押し上げています。[4] フラットパネルが普及しつつある一方、遠隔地では輸送の衝撃に耐える堅牢なプレートが依然として重宝されています。ワークフローの簡素化と線量低減が相まって、デジタルコンピューテッド・ラジオグラフィーの関連性を維持し、産業用コンピューテッド・ラジオグラフィー市場内での需要の流動を持続させています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| フラットパネルデジタルラジオグラフィーシステムとの競合 | −0.9% | グローバル、北米および欧州で最も強い | 中期(2〜4年) |
| 高い初期設置・校正コスト | −0.7% | 新興アジア太平洋、南米、アフリカ | 短期(2年以内) |
| 熟練コンピューテッド・ラジオグラフィー技術者の不足 | −0.5% | 北米および欧州 | 長期(4年以上) |
| フォスファープレート廃棄に関する環境上の懸念 | −0.3% | 欧州、北米、一部アジア太平洋 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
フラットパネルデジタルラジオグラフィーシステムとの競合
フラットパネル検出器は即時画像を提供し、プレートスキャンを不要とすることで、従来のコスト差を縮小しています。Nikonの2025年12月に発売されたVOXLS 20 C 225は、生産性と解像度を切り替えるデュアルソースモードを備え、大量生産工場での競争圧力を高めています。[5] パネル価格の低下により、自動車鋳造ラインや電池セルメーカーがコンピューテッド・ラジオグラフィーを迂回してインラインCTシステムを採用する誘惑が高まっています。ベンダーは堅牢なプレートとAIオーバーレイで対抗していますが、検出器の経済性は固定ラボでのCRマージンを圧迫するでしょう。ポータブルCRがエッジでのAI支援トリアージを採用しない限り、シェアの侵食が産業用コンピューテッド・ラジオグラフィー市場の一部を抑制する可能性があります。
高い初期設置・校正コスト
ポータブルコンピューテッド・ラジオグラフィーキットは50,000 米ドルを超えることがあり、高スループットの固定ラインは150,000 米ドル近くに達します。Varex ImagingのCR5100は10 lp/mmの解像度と毎時60枚のスループットを組み合わせていますが、そのプレミアム価格設定は定常的なパイプライン周継手検査のニーズを超えています。ステップウェッジとラインペアゲージを使用したASTM E2445校正には追加の人件費が発生します。新興市場のオペレーターは輸入関税や為替変動にも直面し、回収期間が契約期間を超えることがあります。リースは初期コストを軽減しますが、ワークフローのカスタマイズを制限します。これらの障壁はコスト重視の購入者のシステム更新率を遅らせ、産業用コンピューテッド・ラジオグラフィー市場全体の成長を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
イメージングプレートタイプ別:
フレキシブルプレートが曲面部品で進展フォスファープレートは2026年に収益の46.19%を占め、産業用コンピューテッド・ラジオグラフィー市場をパイプラインおよび発電所溶接検査セグメントに固定しています。しかし、フレキシブルプレートは、航空宇宙MROおよび積層造形工場がタービンブレードや格子構造に沿って曲がるメディアを求めるにつれ、2032年にかけて年率7.28%で進展しています。iCRcoのプレートは50mm半径まで曲げられ、技術者が複雑な輪郭で単一露光を撮影できるため、セットアップ時間を短縮します。
フレキシブルメディアはインサイチュ検査トレンドとも共鳴しています。インドの航空宇宙メンテナンスバリューチェーンは、ナセルとスパーの間に差し込めるダウンタイム節約型イメージングを必要としています。シンチレーター蒸着の進歩により、剛性フォスファーとの解像度差が縮まり、従来のトレードオフが緩和されています。ガラスプレートは核・宇宙ハードウェアのサブピクセルメトロロジーに関連性を保っていますが、ニッチな存在にとどまっています。適合性と画像品質が収束するにつれ、フレキシブル基板は産業用コンピューテッド・ラジオグラフィー市場全体でフォスファーの優位性を侵食し続けるでしょう。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
技術別:
AIワークフローが価値提案を再定義インダイレクト・コンピューテッド・ラジオグラフィーは2026年に収益の58.73%を占め、レガシーX線源とスキャナーフリートによって確固たる地位を築いています。CAGR 7.12%で成長すると予測されるAI強化コンピューテッド・ラジオグラフィーへのシフトは、欠陥トリアージとレポート生成を自動化することで労働経済を再構築しています。保険会社や規制当局が機械学習ログをデューデリジェンスの証拠として認め始めるにつれ、AI対応アップグレードの産業用コンピューテッド・ラジオグラフィー市場規模は加速する可能性があります。
ダイレクト・コンピューテッド・ラジオグラフィーはスキャンステップを排除しますが、プレートあたりのコストが依然として高く、デュアルエネルギーオプションは航空宇宙ファンブレード検査における特殊な材料識別タスクに対応しています。それでも、ソフトウェアがゲームチェンジャーです。Baker Hughesの2026年2月の発売では、認識アナリティクスをフィールドカメラに組み込み、1人の技術者がプラント対応の評価を提供できるようにしています。クラウドAIを統合したインダイレクトシステムは、資本予算がハードウェア刷新を抑制する中でも関連性を維持するでしょう。
エンドユーザー産業別:
石油・ガスが支配、積層造形が拡大石油・ガスは2026年に産業用コンピューテッド・ラジオグラフィー市場シェアの34.84%を占め、オペレーターが米国の300万マイルのパイプラインおよび同様のグローバルネットワーク全体の腐食と戦っています。並行して、積層造形はチタンハウジングや格子状整形外科インプラントの量産を背景に6.95%で成長しています。石油化学に関連する産業用コンピューテッド・ラジオグラフィー市場規模はASMEコードサイクルを背景に安定しており、航空宇宙は100µm未満の気孔率検出を要求し、高解像度プレートスタックを好みます。
積層印刷の層ごとの欠陥は、インサイチュセンサーが存在する場合でも体積検証を必要とします。ビルド後のコンピューテッド・ラジオグラフィーは、飛行重要ブラケットや自動車電動パワートレイン部品の認定を支え、先進製造コリドーにおける産業用コンピューテッド・ラジオグラフィー市場の成長を強化しています。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
イメージングシステムサイズ別:
ポータブルユニットがフィールド生産性を牽引ポータブルスキャナーは2026年に産業用コンピューテッド・ラジオグラフィー市場収益の40.95%を占め、充電式パックで動作するWaygateのCRx25Pのような21kgユニットによって牽引されています。LEDイレースモジュールがサイクルタイムを短縮するにつれ、ポータブルプレートはラボのスループットに近づき、従来のトレードオフを解消しています。
固定ラボはコンベアフィードのプレートチェンジャーを必要とする自動車鋳造ラインで依然として優位を保ち、ミニCRは溶接修理のニッチを埋めています。ロボティクスと統合された高スループットセルは航空宇宙機械加工センターに対応していますが、サービスプロバイダーが予定外の停止に迅速に対応することで仕事を獲得するため、ポータビリティの成長が他のフォーマットを上回っています。このダイナミクスが産業用コンピューテッド・ラジオグラフィー市場の堅固な長期パイプラインを確保しています。
サービスプロバイダータイプ別:
OEM検査センターが台頭サードパーティ企業が2026年収益の48.48%を占め、複数のクライアントにわたって機器を共有することで稼働率を最大化しています。それでも、OEM検査センターは航空宇宙プライムが知的財産保護のためにデータを内製化するにつれ、CAGR 6.84%で成長するでしょう。Safranのハイデラバードナセルリペアプラントはこのインワードターンを強調し、専用スキャナーへの継続的な投資を示しています。
サービスプロバイダーは、契約を維持するためにラジオグラフィーの上にアナリティクス、デジタルアーカイブ、コンプライアンスレポートを重ねることで対抗しています。SISTACの2026年3月のBW Energyとの契約は、海中ビジュアル、厚さ測定、溶接ラジオグラフィーを単一のUWILDスコープにまとめています。統合の波が地域の専門業者をグローバルネットワークに拡大し、AIソフトウェアライセンスや最新のポータブルユニットを購入するスケールを提供し、最終的に産業用コンピューテッド・ラジオグラフィー市場を拡大しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋地域は2026年の産業用コンピューテッドラジオグラフィー市場シェアの32.33%を占めた。同地域では造船、石油化学、発電活動が活発であり、溶接検査への安定した需要が生まれている。中国は幅広い産業製造基盤を有することから引き続き重要な位置を占めている。インドも新たな航空宇宙メンテナンス能力および関連する検査能力の構築を進めている。日本と韓国は、製造品質要件および密度の高い石油化学・半導体エコシステムを通じて高い検査集中度を維持している。
北米はパイプラインネットワークとエネルギー建設活動により、引き続き主要な収益貢献地域となっている。PHMSAの規則および定期的な完全性要件は、対象パイラインシステムの文書化および検査業務を支えている。Mistrasは2025年12月にWoodside Louisiana LNG ターミナルの包括的なNDTサービス契約を受注し、放射線検査およびその他複数の検査サービスを提供している。欧州はデジタルラジオグラフィー、機器認定、材料取り扱いに関連する高いコンプライアンス強度と要件によって特徴づけられる。これらの要件は、小規模な地域事業者よりも大規模な認定プロバイダーに有利に働く。南米はオフショアメンテナンスとエネルギーインフラに関連する中程度の需要を有しており、ブラジルが地域のハブとして機能している。
中東・アフリカは2032年までに7.06%のCAGRで拡大すると予測されている。新たなLNGインフラ、製油所の増設、パイプライン完全性プログラムが同地域全体の需要を支えている。サウジアラビアの石油化学および航空分野における野心も、検査能力への需要を高めている。アフリカは設置基盤が小さいものの、輸出志向型の製造投資を引き付けている。国際石油会社の契約基準および国境を越えたパイプライン協定は、認定された第三者プロバイダーの活を促進している。こうした状況は、産業用コンピューテッドラジオグラフィー市場においてポータブル機器およびサービスフリートに参入機会をもたらしている。
競合ランドスケープ
市場集中度
北米におけるインジウムガリウム亜鉛酸化物市場
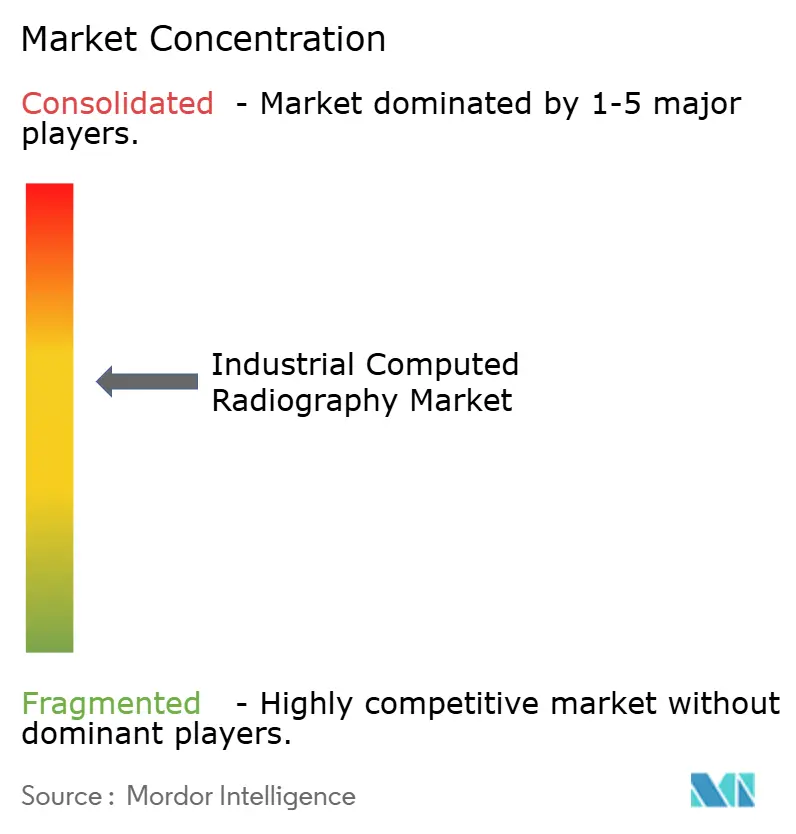
産業用コンピューテッド・ラジオグラフィー市場は中程度の集中度を特徴としています。ハードウェアの既存企業であるBaker Hughes Waygate、Fujifilm、Carestream、Nikon Metrology、Varex Imagingが大きなシェアを維持していますが、クラウドベースの欠陥認識エンジンを持つ機敏なAIスタートアップが挑戦しています。Baker Hughesの2026年2月のMentor Zoom PTZカメラは、AIとデジタルツインリンクをレガシー光学系に重ね、フラットパネルへのドリフトに対してインストールベースを保護しています。Nikonの2025年12月に発表されたVOXLS 30シリーズは、花崗岩メトロロジーステージとOPC UAインターフェースをロボットセルに統合し、高スループットCTを必要とする電池セルメーカーをターゲットにしています。
戦略的パターンは、ポートフォリオの幅、サービス統合、ローカルサポートを軸に展開しています。ホワイトスペースの機会は、分類をエッジにオフロードする超ポータブルAI搭載システムにあります。DeeplifyやDhvani AIなどのスタートアップは、既存のCRスキャナーにインテリジェンスを後付けし、オペレーターが設備投資を避けながらAI生産性を獲得できるようにしています。ASTM E2445などのコンプライアンスフレームワークは、品質保証されたベンダーを保護する参入障壁を生み出すとともに、レポートを自動化するサービスバンドルを促進し、監査が重視される地域での差別化要因となっています。
アジア太平洋および中東の地域サプライヤーは、ローライズされたサポートと価格設定で競合し、グローバルブランドの力とバランスを取りながら産業用コンピューテッド・ラジオグラフィー市場の競争構造を豊かにしています。
産業用コンピューテッド・ラジオグラフィー業界リーダー
-
Baker Hughes Co. (Waygate Technologies)
-
Fujifilm Corp.
-
Durr NDT GmbH & Co. KG
-
Carestream NDT
-
Nikon Metrology NV
- 注:主要企業の掲載順は順位を示すものではありません。
産業用コンピューテッド・ラジオグラフィー市場 このレポートでカバーされる企業
- Baker Hughes Co. (Waygate Technologies)
- Durr NDT GmbH & Co. KG
- Fujifilm Corp.
- GE Inspection Technologies LLC
- Carestream NDT
- YXLON International GmbH
- Vidisco Ltd.
- Nikon Metrology NV
- Teledyne ICM SA
- Comet Group (D-Tect)
- NDT Global GmbH
- Mistras Group Inc.
- Olympus Corp. (Evident)
- Bluestar Ltd.
- Virtual Media Integration
最近の産業開発事情 産業用コンピューテッド・ラジオグラフィー市場
- 2026年4月:Baker HughesのWaygate TechnologiesとGE Aerospaceは、両社間の共同技術開発契約(JTDA)の最新成果として、GEnx-1BおよびGEnx-2Bエンジンのボアスコープ検査向け自動化メニュー指示検査(MDI)テンプレートの展開を発表しました。Mentor Visual iQ+ビデオボアスコープに搭載されたテンプレートは、高圧タービンブレード検査向けのAI支援ガイドワークフローを組み込み、自動3D測定をサポートし、GE Aerospaceの約49,000機の商用航空機エンジンのインストールベース全体で検査アウトプットを標準化します。
- 2026年3月:SISTACはBW EnergyのFPSO Cidade de Vitóriaに対して6〜9ヶ月の海中検査プログラムを開始し、ブラジルのGolfinhoフィールドでの完全なUWILDスコープのためにROVを搭載した潜水支援船SISTAC Esperançaを展開しました。
- 2026年2月:Fujifilmは国内ロジッ半導体生産の加速に向けてRapidus Corporationに50 ビリオン 日本円(33.5 ミリオン 米ドル)を投資し、2030年度までに材料収益で500 ビリオン 日本円(3.36 ビリオン 米ドル)の達成を目指しています。
- 2026年2月:Baker Hughesは、オフショアおよび石油化学サイトでの遠隔目視検査向けにAI画像強化、3Dスキャン、デジタルツイン接続を特徴とするMentor Zoom PTZカメラを発売しました。
グローバル産業用コンピューテッド・ラジオグラフィー市場レポートスコープ
産業用コンピューテッドラジオグラフィー市場とは、産業用非破壊検査(NDT)および検査用途において、輝尽性蛍光体イメージングプレートとデジタルスキャン技術を使用して放射線画像を取得・処理・保存するコンピューテッドラジオグラフィー(CR)システムの開発、製造、および展開に特化した世界規模の産業を指す。
産業用コンピューテッドラジオグラフィー市場レポートは、イメージングプートタイプ(蛍光体、フレキシブル、ガラス、その他のイメージングプレートタイプ)、技術(ダイレクトCR、インダイレクトCR、デュアルエネルギーCR、AIエンハンストCR)、エンドユーザー(石油・ガス、石油化学、航空宇宙、自動車、電力、その他のエンドユーザー産業)、イメージングシステムサイズ(ポータブル、固定式、ミニCR、高スループット)、サービスプロバイダー(社内、第三者、OEM、研究)、および地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)によってセグメント化されている。市場予測は金額(米ドル)で提供される。
セグメンテーション概要
| 石油・ガス |
| 石油化学・化学 |
| 鋳造所 |
| 航空宇宙・防衛 |
| その他のアプリケーション |
| 北米 |
| 欧州 |
| アジア太平洋 |
| その他の地域 |
| アプリケーション別 | 石油・ガス |
| 石油化学・化学 | |
| 鋳造所 | |
| 航空宇宙・防衛 | |
| その他のアプリケーション | |
| 地域別 | 北米 |
| 欧州 | |
| アジア太平洋 | |
| その他の地域 |
レポートで回答される主要な質問
産業用コンピューテッド・ラジオグラフィー市場の2027年から2032年にかけてのCAGR予測は?
市場は2027年から2032年の期間中に6.13%で成長する見込みです。
最も急速に拡大しているイメージングシステムサイズは?
ポータブルシステムはオフショアおよび遠隔地パイプライン展開によって牽引され、CAGR 6.91%で進展しています。
フレキシブルイメージングプレートが注目を集めている理由は?
タービンブレードや格子構造に適合する能力がセットアップ時間とエラーを削減し、7.28%の成長軌道を促進しています。
人工知能はコンピューテッド・ラジオグラフィーにどのような影響を与えていますか?
AIモデルは現在、亀裂や気孔率の検出を自動化し、検査生産性を向上させ、新たな投資を引き付けています。
最も高い成長見通しを示している地域はどこですか?
中東はパイプラインおよび石油化学の大規模プロジェクトが増加する中、CAGR 7.06%でリードしています。
コンピューテッド・ラジオグラフィーに対する主な競合上の脅威は何ですか?
フラットパネルデジタルラジオグラフィーシステムの価格低下が、大量生産固定ラボにおけるCRのコスト優位性を侵食しています。