
Tamaño y Participación del Mercado de Radiografía Computarizada Industrial
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 498.72 Millones de dólares |
| Tamaño del Mercado (2032) | 671.5 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.13 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Medio Oriente y África |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Radiografía Computarizada Industrial por Mordor Intelligence
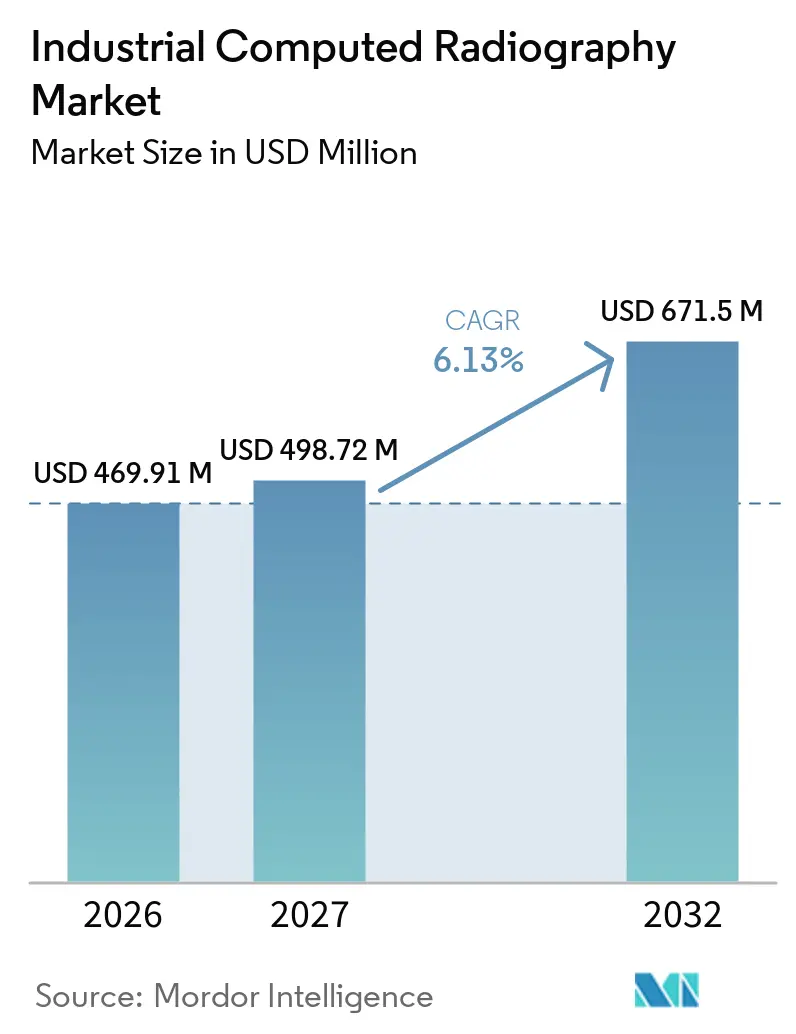
Se espera que el tamaño del Mercado de Radiografía Computarizada Industrial aumente de 469,91 millones de USD en 2026 a 498,72 millones de USD en 2027 y alcance 671,5 millones de USD en 2032, creciendo a una CAGR del 6,13% durante 2027-2032.
La portabilidad en campo, el menor desembolso de capital para operadores pequeños y medianos, y las continuas mejoras en el software de inteligencia artificial siguen manteniendo la resiliencia del mercado de radiografía computarizada industrial, incluso cuando los detectores de panel plano ganan atención. Durante el período de pronóstico, la frecuencia de inspección está aumentando a medida que los reguladores endurecen las normas de integridad de tuberías, mientras que los talleres de mantenimiento aeroespacial en economías emergentes prefieren flotas de radiografía computarizada que ofrecen una recuperación de inversión más rápida que las instalaciones de panel plano desde cero. Los sistemas portátiles que eliminan la necesidad de cuartos oscuros están ayudando a los técnicos a llegar a tuberías remotas y activos en alta mar, y el reconocimiento de defectos impulsado por inteligencia artificial está acelerando el rendimiento de las inspecciones, aliviando la escasez mundial de personal certificado de Nivel II. Mientras tanto, las ambiciones geopolíticas de extender la vida útil de la infraestructura energética envejecida, junto con la presencia de la fabricación aditiva en los sectores automotriz y aeroespacial, crean nuevos casos de uso que amplían el mercado de radiografía computarizada industrial direccionable.
Conclusiones Clave del Informe
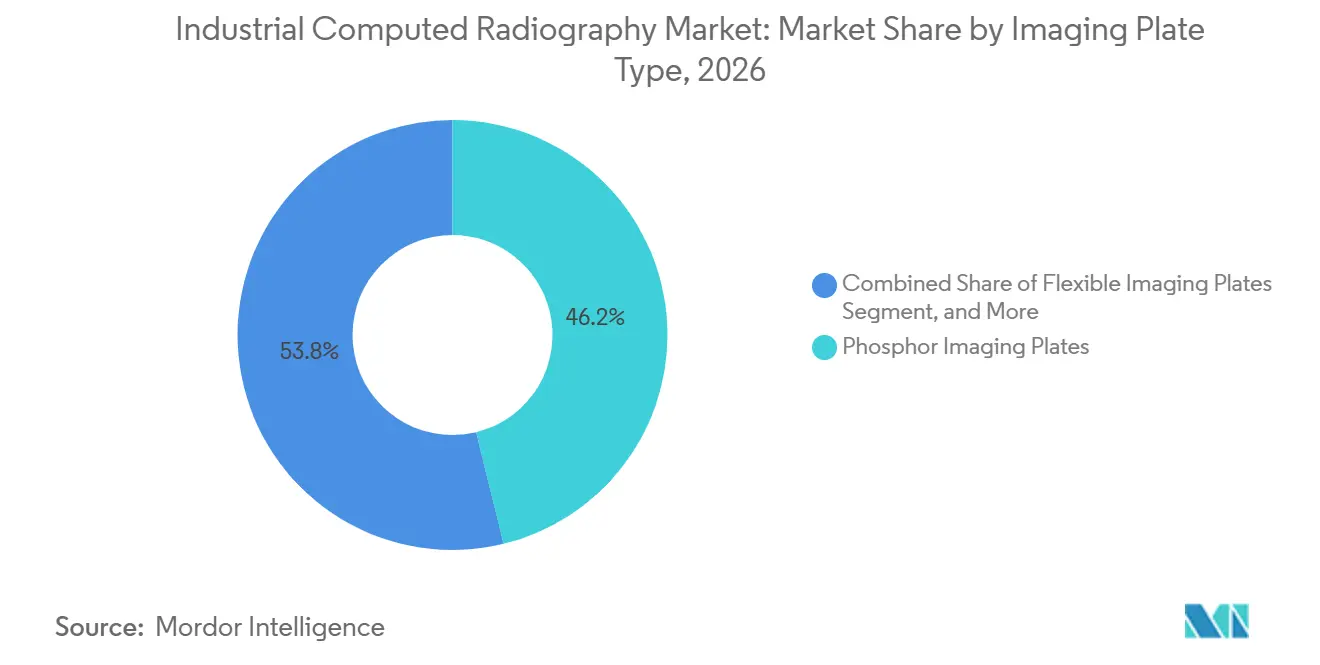
- Por tipo de placa de imagen, los medios de fósforo lideraron con una participación de ingresos del 46,19% en 2026, mientras que se prevé que las placas flexibles se expandan a una CAGR del 7,28% hasta 2032.
- Por tecnologa, la radiografía computarizada indirecta mantuvo el 58,73% de la participación del mercado de radiografía computarizada industrial en 2026, mientras que la radiografía computarizada mejorada con inteligencia artificial avanza a una CAGR del 7,12% durante 2027-2032.
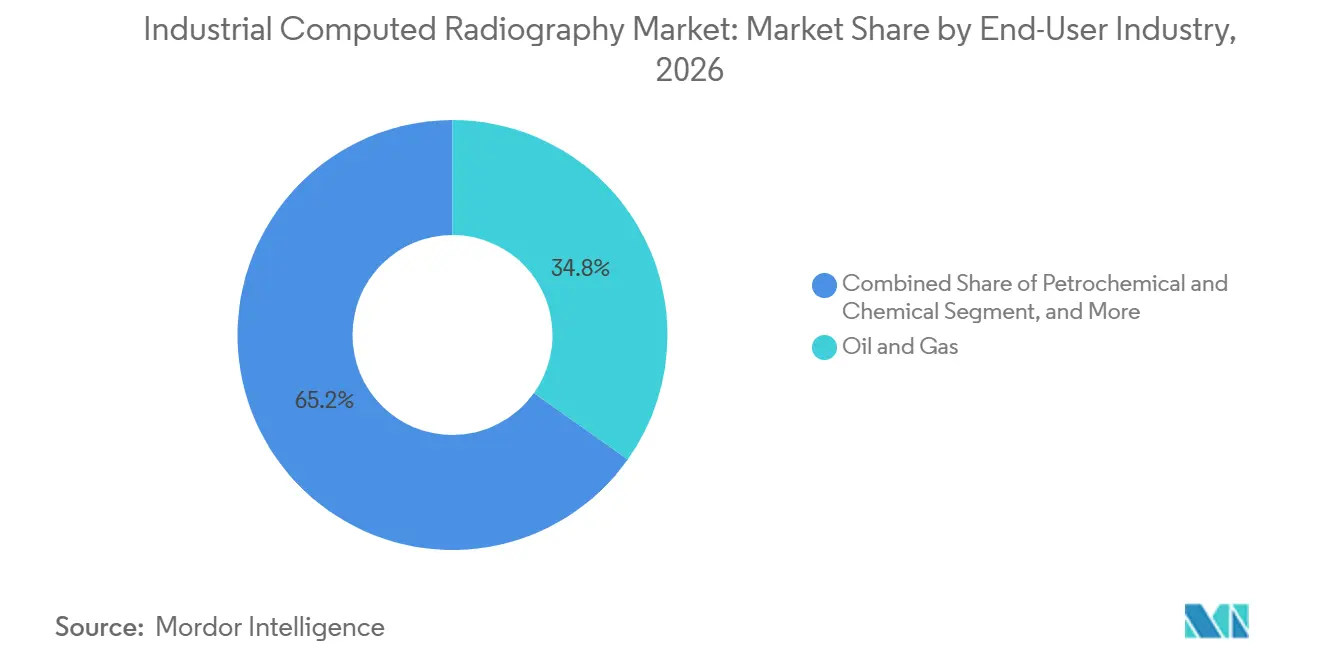
- Por usuario final, el petróleo y el gas representaron el 34,84% del mercado de radiografía computarizada industrial en 2026, y se proyecta que la fabricación aditiva crezca a una CAGR del 6,95% hasta 2032.
- Por tamaño del sistema de imagen, los sistemas de RC portátiles representaron el 40,95% de los ingresos en 2026 y se prevé que crezcan a una CAGR del 6,91% durante el período de perspectiva.
- Por proveedor de servicios, las empresas de ensayos no destructivos de terceros lideraron con una participación del 48,48% en 2026, aunque los centros de inspección de fabricantes de equipos originales son los de mayor crecimiento, con una CAGR del 6,84% hasta 2032.
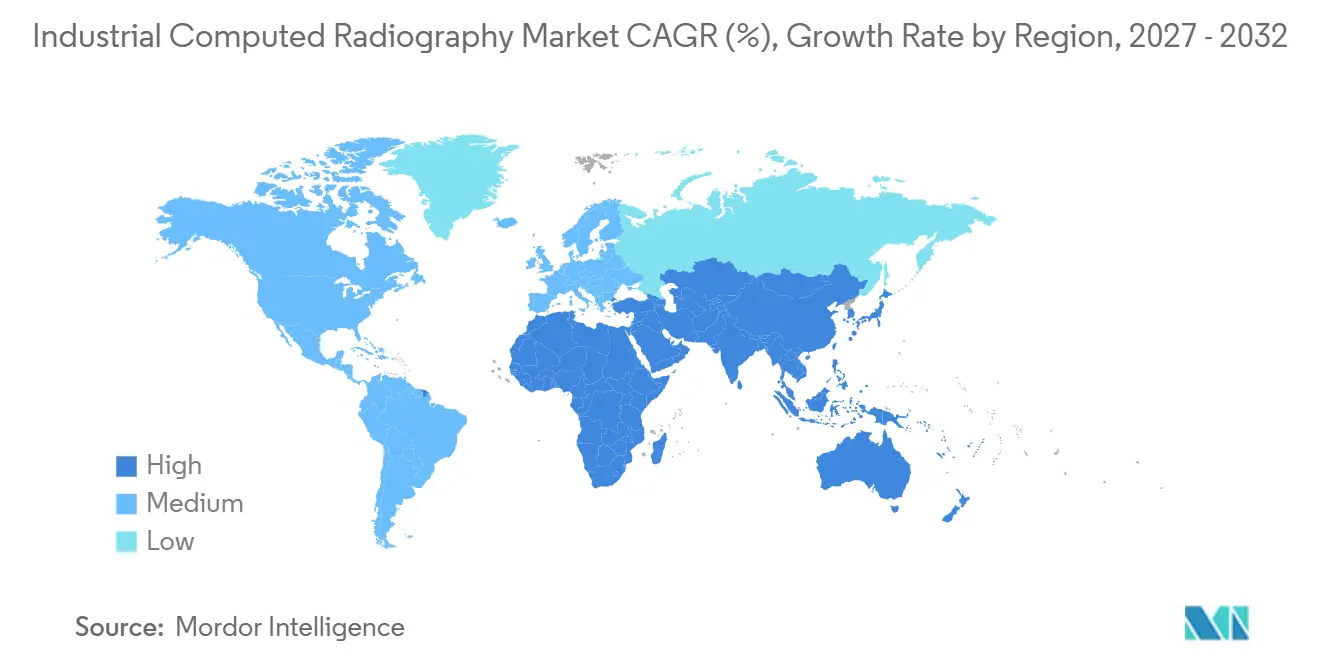
- Por geografía, Asia-Pacífico representó el 32,33% de los ingresos en 2026, y se prevé que Oriente Medio y África crezcan a una CAGR del 7,06% durante el período estudiado.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Reconocimiento de Defectos Habilitado por Inteligencia Artificial que Mejora la Productividad de Inspección | +1.4% | Global, adopción temprana en América del Norte y Europa | Mediano plazo (2-4 años) |
| Creciente Necesidad de Ensayos No Destructivos en el Sector Energético | +1.2% | Oriente Medio, América del Norte, Asia-Pacífico | Largo plazo (≥ 4 años) |
| Mandatos Regulatorios Estrictos para la Integridad de Tuberías | +1.0% | América del Norte y Europa, con extensión a Oriente Medio | Largo plazo (≥ 4 años) |
| Cambio Hacia la Imagen Digital y Reducción de la Exposición a la Radiación | +0.9% | Global | Mediano plazo (2-4 años) |
| Expansión de las Actividades de MRO Aeroespacial en Economías Emergentes | +0.8% | Asia-Pacífico, Oriente Medio, América del Sur | Mediano plazo (2-4 años) |
| Demanda de Placas de Imagen Flexibles de Alta Resolución para Geometrías Complejas | +0.7% | Global, enfocado en centros aeroespaciales y de fabricación aditiva | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Reconocimiento de Defectos Habilitado por Inteligencia Artificial que Mejora la Productividad de Inspección
Los modelos de inteligencia artificial están transformando la radiografía computarizada de una práctica de documentación en una disciplina de calidad predictiva. Las redes de transformadores de visión entrenadas en bibliotecas de defectos de fabricación aditiva lograron precisiones de detección superiores al 95% en pruebas de marzo de 2026, confirmando que los algoritmos de aprendizaje profundo se generalizan entre aleaciones y procesos.[1] Baker Hughes amplió estos avances integrando inteligencia artificial en su cámara Mentor Zoom PTZ en febrero de 2026, fusionando escaneos 3D con flujos de trabajo de gemelo digital que reducen los ciclos de inspección de días a horas. Los pequeños proveedores de servicios están adoptando análisis implementados en la nube que detectan anomalías en segundos, reduciendo los retrasos en la revisión humana y aumentando el tiempo de actividad de los activos. El aumento de productividad es pronunciado en los hangares de mantenimiento aeroespacial donde las variadas geometrías de uniones desafían la interpretación manual. A medida que los organismos reguladores comienzan a aceptar evidencia de aprendizaje automático dentro de los registros de auditoría, los flujos de trabajo preparados para inteligencia artificial consolidan una nueva ventaja competitiva para el mercado de radiografía computarizada industrial.
Creciente Necesidad de Ensayos No Destructivos en el Sector Energético
Las tuberías, refinerías y recipientes a presión envejecidos se están operando más allá de su vida útil de diseño original, desplazando el mantenimiento de estrategias reactivas a predictivas. Los Estados Unidos ahora aplican exámenes más frecuentes de soldaduras circunferenciales bajo API 570 y API 1169, mientras que la asociación de Aramco en febrero de 2026 con CorrosionRADAR integra la predicción de tasa de corrosión mediante inteligencia artificial en la planificación de inspecciones.[2] Un impulso similar es visible en Argentina, donde la línea de crudo Duplicar Norte de 209 kilómetros inició obras en enero de 2026 con el cumplimiento radiográfico anclado en los criterios de soldadura de la Sección IX de ASME.[3] Estos megaproyectos canalizan capital persistente hacia escáneres portátiles que llegan a estaciones compresoras en el desierto y plataformas en alta mar sin instalaciones permanentes. A medida que emergen tuberías de mezcla de hidrógeno y captura de carbono, la incertidumbre sobre la compatibilidad de materiales intensificará aún más la demanda de inspección, sustentando la expansión constante del mercado de radiografía computarizada industrial.
Mandatos Regulatorios Estrictos para la Integridad de Tuberías
Los reguladores están cerrando las lagunas expuestas por fugas de alto perfil. La licitación de la Unión Europea de marzo de 2026 para la línea de gas de 56 pulgadas de NEL exige la detección de pérdida de metal a 0,5 t de espesor de pared y 30% de profundidad, con umbrales de rendimiento de probabilidad del 80%, elevando la radiografía computarizada de alta resolución por encima de las herramientas de flujo magnético heredadas. En América del Norte, la certificación de personal según ISO 9712 y las reglas de calidad de imagen según ISO 17636 impulsan a los propietarios de activos a mantener modalidades con trazabilidad comprobada. Cambiar de plataforma de detector a mitad de vida útil conlleva el riesgo de retrasos en la recertificación, por lo que los operadores prefieren actualizar sus configuraciones de RC existentes con inteligencia artificial en lugar de migrar completamente a paneles planos. Este ajuste regulatorio protege las flotas actuales y sostiene la inversión en todo el mercado de radiografía computarizada industrial.
Cambio Hacia la Imagen Digital y Reducción de la Exposición a la Radiación
Las placas de fósforo reutilizables de la radiografía computarizada eliminan los inconvenientes del procesamiento químico y el almacenamiento de películas, mientras que los protocolos de exposición optimizados reducen las energías de la fuente, limitando la radiación dispersa. El detector flexible de Carestream de julio de 2025 combina la flexibilidad similar a una placa con una vista previa instantánea, mostrando cómo los proveedores difuminan las líneas entre modalidades. Las normas medioambientales refuerzan el cambio; la guía de eliminación de 2025 del Estado de Washington trata los procesadores de películas con plomo como residuos electrónicos, inflando su costo de ciclo de vida.[4] Aunque los paneles planos están ganando terreno, los sitios remotos aún valoran las placas robustas que resisten los golpes del transporte. En conjunto, la simplificación del flujo de trabajo y la mitigación de dosis mantienen la relevancia de la radiografía computarizada digital y sostienen la rotación dentro del mercado de radiografía computarizada industrial.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Competencia de Sistemas de Radiografía Digital de Panel Plano | −0.9% | Global, más fuerte en América del Norte y Europa | Mediano plazo (2-4 años) |
| Altos Costos Iniciales de Instalación y Calibración | −0.7% | Asia-Pacífico emergente, América del Sur, África | Corto plazo (≤ 2 años) |
| Escasez de Técnicos Calificados en Radiografía Computarizada | −0.5% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Preocupaciones Medioambientales por la Eliminación de Placas de Fósforo | −0.3% | Europa, América del Norte, Asia-Pacífico selectivo | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Competencia de Sistemas de Radiografía Digital de Panel Plano
Los detectores de panel plano ofrecen imágenes instantáneas y eliminan el escaneo de placas, reduciendo la brecha de costos tradicional. El VOXLS 20 C 225 de Nikon, lanzado en diciembre de 2025, cuenta con modos de doble fuente que alternan entre productividad y resolución, aumentando la presión competitiva en plantas de alto volumen.[5] La caída de los precios de los paneles está tentando a las líneas de fundición automotriz y a los fabricantes de celdas de batería a prescindir de la radiografía computarizada en favor de sistemas de tomografía computarizada en línea. Los proveedores contrarrestan con placas robustecidas y superposiciones de inteligencia artificial, pero la economía de los detectores reducirá los márgenes de RC en laboratorios fijos. A menos que la RC portátil adopte el triaje asistido por inteligencia artificial en el borde, la erosión de participación podría frenar parte del mercado de radiografía computarizada industrial.
Altos Costos Iniciales de Instalación y Calibración
Un kit de radiografía computarizada portátil puede superar los 50.000 USD, y las líneas fijas de alto rendimiento se acercan a los 150.000 USD. El CR5100 de Varex Imaging combina una resolución de 10 lp/mm con un rendimiento de 60 imágenes por hora, pero su posicionamiento premium supera las necesidades de la inspección rutinaria de soldaduras circunferenciales de tuberías. La calibración según ASTM E2445 mediante cuñas escalonadas y calibres de pares de líneas incurre en costos laborales adicionales. Los operadores de mercados emergentes también enfrentan aranceles de importación y fluctuaciones cambiarias que prolongan la recuperación de la inversión más allá de los horizontes contractuales. El arrendamiento mitiga el costo de entrada, pero limita la personalización del flujo de trabajo. Estos obstáculos ralentizan las tasas de renovación de sistemas para los compradores sensibles al costo, moderando el crecimiento general del mercado de radiografía computarizada industrial.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Placa de Imagen:
Las Placas Flexibles Avanzan en Componentes CurvosLas placas de fósforo representaron el 46,19% de los ingresos en 2026, anclando el mercado de radiografía computarizada industrial en los segmentos de inspección de soldaduras de tuberías y plantas de energía. Sin embargo, las placas flexibles avanzan a una tasa anual del 7,28% hasta 2032, ya que los talleres de mantenimiento aeroespacial y las plantas de fabricación aditiva demandan medios que se adapten a las paletas de turbinas y estructuras de celosía. Las placas de iCRco, que se doblan hasta radios de 50 mm, permiten a los técnicos capturar exposiciones únicas en contornos complejos, reduciendo el tiempo de configuración.
Los medios flexibles también resuenan con las tendencias de inspección in situ. La cadena de valor de mantenimiento aeroespacial de India requiere imágenes que ahorren tiempo de inactividad y que se deslicen entre góndolas y largueros. Los avances en la deposición de centelleadores están cerrando la brecha de resolución con el fósforo rígido, aliviando las compensaciones históricas. Las placas de vidrio siguen siendo relevantes para la metrología de subpíxeles en hardware nuclear y espacial, aunque permanecen como un nicho. A medida que la conformabilidad y la calidad de imagen convergen, los sustratos flexibles continuarán erosionando el dominio del fósforo en todo el mercado de radiografía computarizada industrial.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tecnología:
Los Flujos de Trabajo de Inteligencia Artificial Redefinen la Propuesta de ValorLa radiografía computarizada indirecta comandó el 58,73% de los ingresos en 2026, consolidada por las fuentes de rayos X heredadas y las flotas de escáneres. El cambio hacia la radiografía computarizada mejorada con inteligencia artificial, proyectada para crecer a una CAGR del 7,12%, está reconfigurando la economía laboral al automatizar el triaje de defectos y la generación de informes. Es probable que el tamaño del mercado de radiografía computarizada industrial para las actualizaciones preparadas para inteligencia artificial se acelere a medida que las aseguradoras y los reguladores comiencen a reconocer los registros de aprendizaje automático como prueba de diligencia debida.
La radiografía computarizada directa elimina el paso de escaneo, pero sigue siendo costosa por placa, mientras que las opciones de doble energía sirven para tareas especializadas de discriminación de materiales en la inspección de paletas de ventiladores aeroespaciales. Sin embargo, el software es el factor decisivo: el lanzamiento de Baker Hughes en febrero de 2026 integra análisis de reconocimiento en cámaras de campo, permitiendo que un solo técnico entregue evaluaciones listas para la planta. Los sistemas indirectos que integran inteligencia artificial en la nube seguirán siendo relevantes incluso cuando los presupuestos de capital limiten las renovaciones de hardware.
Por Industria de Usuario Final:
El Petróleo y el Gas Domina, la Fabricación Aditiva EscalaEl petróleo y el gas representaron el 34,84% de la participación del mercado de radiografía computarizada industrial en 2026, ya que los operadores combaten la corrosión en 3 millones de millas de tuberías en los Estados Unidos y redes globales similares. En paralelo, la fabricación aditiva está creciendo al 6,95% impulsada por la producción en serie de carcasas de titanio e implantes ortopédicos de celosía. El tamaño del mercado de radiografía computarizada industrial vinculado a la petroquímica se mantiene estable, dados los ciclos del código ASME, mientras que el sector aeroespacial demanda detección de porosidad por debajo de 100 µm, favoreciendo pilas de placas de alta resolución.
Los defectos capa por capa de la impresión aditiva requieren verificación volumétrica incluso cuando hay sensores in situ presentes. La radiografía computarizada posterior a la construcción sustenta la calificación de soportes críticos para vuelo y piezas de sistemas de propulsión eléctrica automotriz, reforzando el crecimiento del mercado de radiografía computarizada industrial en los corredores de fabricación avanzada.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tamaño del Sistema de Imagen:
Las Unidades Portátiles Impulsan la Productividad en CampoLos escáneres portátiles representaron el 40,95% de los ingresos del mercado de radiografía computarizada industrial en 2026, impulsados por unidades de 21 kg como el CRx25P de Waygate, que funcionan con baterías recargables. A medida que los módulos de borrado LED acortan los tiempos de ciclo, las placas portátiles se acercan al rendimiento de laboratorio, eliminando las compensaciones históricas.
Los laboratorios fijos aún dominan las líneas de fundición automotriz que requieren cambiadores de placas alimentados por cinta transportadora, mientras que la mini-RC cubre nichos de reparación de soldaduras. Las celdas de alto rendimiento integradas con robótica atienden a los centros de mecanizado aeroespacial, aunque el crecimiento de la portabilidad supera a otros formatos porque los proveedores de servicios ganan contratos respondiendo rápidamente a interrupciones no programadas. Esta dinámica asegura una sólida cartera de proyectos a largo plazo para el mercado de radiografía computarizada industrial.
Por Tipo de Proveedor de Servicios:
Los Centros de Inspección de Fabricantes de Equipos Originales en AscensoLas empresas de terceros poseían el 48,48% de los ingresos de 2026, agrupando equipos entre clientes para maximizar la utilización. No obstante, los centros de inspección de fabricantes de equipos originales crecerán a una CAGR del 6,84% a medida que los principales actores aeroespaciales internalizan datos para proteger la propiedad intelectual. La planta de reparación de góndolas de Safran en Hyderabad subraya este giro hacia adentro y señala una inversión continua en escáneres dedicados.
Los proveedores de servicios están respondiendo añadiendo análisis, archivo digital e informes de cumplimiento sobre la radiografía para retener contratos. El acuerdo de SISTAC de marzo de 2026 con BW Energy agrupa imágenes submarinas, lecturas de espesor y radiografía de soldaduras en un único alcance UWILD. Las olas de consolidación están convirtiendo a los especialistas regionales en redes globales, proporcionando escala para adquirir licencias de software de inteligencia artificial y unidades portátiles modernas, ampliando en última instancia el mercado de radiografía computarizada industrial.
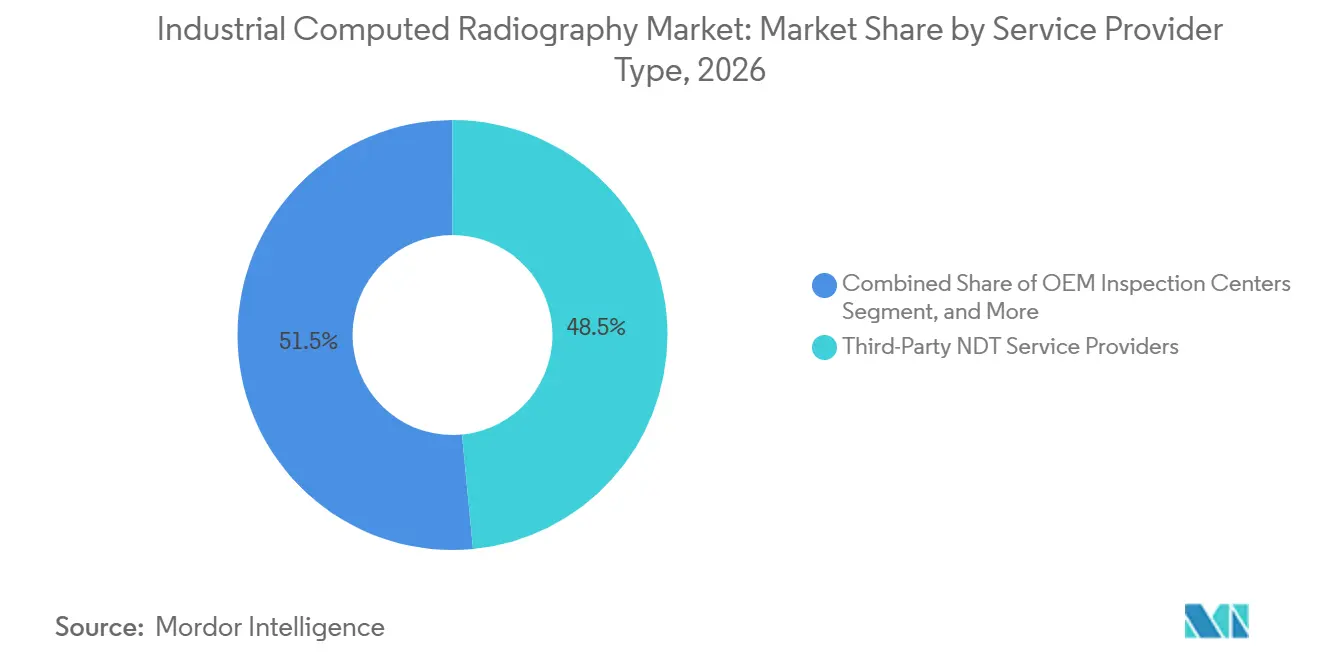
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Asia-Pacífico concentró el 32,33% de la cuota del mercado de radiografía computarizada industrial en 2026. La región cuenta con una extensa actividad en construcción naval, petroquímica y generación de energía, lo que genera una demanda constante de inspección de soldaduras. China sigue siendo un actor relevante debido a su amplia base de fabricación industrial. India también está desarrollando nueva capacidad de mantenimiento aeroespacial y las capacidades de inspección asociadas. Japón y Corea del Sur mantienen una alta intensidad de inspección gracias a los requisitos de calidad en la fabricación y a sus densos ecosistemas petroquímicos y de semiconductores.
América del Norte sigue siendo un importante contribuyente de ingresos debido a su red de oleoductos y gasoductos y a la actividad de construcción energética. Las normas de la PHMSA y los requisitos periódicos de integridad respaldan las labores de documentación e inspección en los sistemas de tuberías cubiertos. Mistras recibió en diciembre de 2025 un contrato integral de servicios de ensayos no destructivos para la terminal de GNL de Woodside en Luisiana, que incluye radiografía y varios otros servicios de inspección. Europa se caracteriza por una alta intensidad de cumplimiento normativo y requisitos relacionados con la radiografía digital, la calificación de equipos y la manipulación de materiales. Estos requisitos favorecen a los proveedores certificados de mayor tamaño frente a los operadores regionales más pequeños. América del Sur presenta una demanda de nivel medio vinculada al mantenimiento costa afuera y a la infraestructura energética, con Brasil como centro regional.
Se proyecta que Oriente Medio y África se expanda a una CAGR del 7,06% hasta 2032. La nueva infraestructura de GNL, las ampliaciones de refinerías y los programas de integridad de tuberías sostienen la demanda en toda la región. Las ambiciones petroquímicas y de aviación de Arabia Saudita también están incrementando la necesidad de capacidad de inspección. África cuenta con una base instalada más pequeña, pero está atrayendo inversiones en fabricación orientada a la exportación. Los estándares de contratación de las compañías petroleras internacionales y los acuerdos de tuberías transfronterizas fomentan el uso de proveedores terceros certificados. Estas condiciones crean una oportunidad para equipos portátiles y flotas de servicios en el mercado de radiografía computarizada industrial.
Panorama Competitivo
Concentración del Mercado
Mercado de Óxido de Indio Galio Zinc en América del Norte
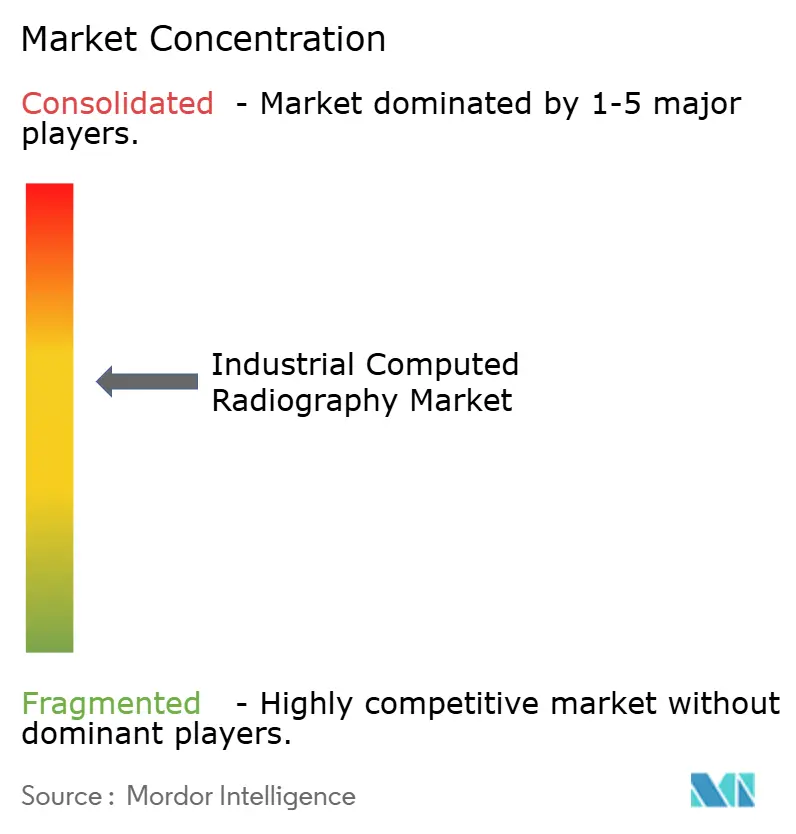
Una concentración moderada define el mercado de radiografía computarizada industrial. Los actores establecidos en hardware Baker Hughes Waygate, Fujifilm, Carestream, Nikon Metrology y Varex Imaging mantienen una participación significativa, aunque las ágiles empresas emergentes de inteligencia artificial los desafían con motores de reconocimiento de defectos basados en la nube. La cámara Mentor Zoom PTZ de Baker Hughes de febrero de 2026 superpone inteligencia artificial y enlaces de gemelo digital sobre la óptica heredada, protegiendo su base instalada contra la migración hacia paneles planos. La Serie VOXLS 30 de Nikon, presentada en diciembre de 2025, integra etapas de metrología de granito e interfaces OPC UA para celdas robóticas, dirigida a fabricantes de celdas de batería que necesitan tomografía computarizada de alto rendimiento.
Los patrones estratégicos giran en torno a la amplitud del portafolio, la integración de servicios y el soporte local. Las oportunidades de espacio en blanco se encuentran en sistemas ultraportátiles equipados con inteligencia artificial que descargan la clasificación al borde. Empresas emergentes como Deeplify y Dhvani AI incorporan inteligencia en los escáneres de RC establecidos, permitiendo a los operadores evitar gastos de capital mientras obtienen productividad de inteligencia artificial. Los marcos de cumplimiento como ASTM E2445 crean barreras de entrada que protegen a los proveedores con garantía de calidad, al tiempo que fomentan paquetes de servicios que automatizan informes, un diferenciador en regiones con alta presencia de auditores.
Los proveedores regionales en Asia-Pacífico y Oriente Medio compiten en soporte localizado y precios, equilibrando el poder de las marcas globales y enriqueciendo el tejido competitivo del mercado de radiografía computarizada industrial.
Líderes de la Industria de Radiografía Computarizada Industrial
-
Baker Hughes Co. (Waygate Technologies)
-
Fujifilm Corp.
-
Durr NDT GmbH & Co. KG
-
Carestream NDT
-
Nikon Metrology NV
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Radiografía Computarizada Industrial Empresas cubiertas en este informe
- Baker Hughes Co. (Waygate Technologies)
- Durr NDT GmbH & Co. KG
- Fujifilm Corp.
- GE Inspection Technologies LLC
- Carestream NDT
- YXLON International GmbH
- Vidisco Ltd.
- Nikon Metrology NV
- Teledyne ICM SA
- Comet Group (D-Tect)
- NDT Global GmbH
- Mistras Group Inc.
- Olympus Corp. (Evident)
- Bluestar Ltd.
- Virtual Media Integration
Desarrollos recientes de la industria en Mercado de Radiografía Computarizada Industrial
- Abril de 2026: Waygate Technologies de Baker Hughes y GE Aerospace anunciaron el despliegue de plantillas automatizadas de Inspección Dirigida por Menú (MDI) para inspecciones de boroscopio de motores GEnx-1B y GEnx-2B, el último resultado de un Acuerdo de Desarrollo Tecnológico Conjunto (JTDA) entre las dos empresas. Las plantillas, cargadas en el videoboroscopio Mentor Visual iQ+, incorporan flujos de trabajo guiados asistidos por inteligencia artificial para la inspección de paletas de turbinas de alta presión y admiten mediciones 3D automatizadas, estandarizando la producción de inspecciones en la base instalada de aproximadamente 49.000 motores de aeronaves comerciales de GE Aerospace.
- Marzo de 2026: SISTAC inició un programa de inspección submarina de 6 a 9 meses para BW Energy en el FPSO Cidade de Vitória, desplegando el buque de apoyo a buceo SISTAC Esperança con vehículos operados remotamente para un alcance UWILD completo en el campo Golfinho de Brasil.
- Febrero de 2026: Fujifilm invirtió 5.000 millones de JPY (33,5 millones de USD) en Rapidus Corporation para acelerar la producción nacional de semiconductores lógicos y tiene como objetivo alcanzar 500.000 millones de JPY (3,36 mil millones de USD) en ingresos por materiales para el año fiscal 2030.
- Febrero de 2026: Baker Hughes lanzó la cámara Mentor Zoom PTZ, con mejora de imagen mediante inteligencia artificial, escaneo 3D y conectividad de gemelo digital para inspección visual remota en sitios en alta mar y petroquímicos.
Alcance del Informe del Mercado Global de Radiografía Computarizada Industrial
El Mercado de Radiografía Computarizada Industrial hace referencia a la industria mundial centrada en el desarrollo, la producción y el despliegue de sistemas de radiografía computarizada (CR) que utilizan placas de imagen de fósforo fotoestimulable y tecnología de escaneo digital para capturar, procesar y almacenar imágenes radiográficas destinadas a aplicaciones industriales de ensayos no destructivos (END) e inspección.
El Informe del Mercado de Radiografía Computarizada Industrial está segmentado por Tipo de Placa de Imagen (Fósforo, Flexible, Vidrio y Otros Tipos de Placas de Imagen), Tecnología (CR Directa, CR Indirecta, CR de Doble Energía y CR Mejorada con IA), Usuario Final (Petróleo y Gas, Petroquímica, Aeroespacial, Automotriz, Energía y Otras Industrias de Usuarios Finales), Tamaño del Sistema de Imagen (Portátil, Fijo, Mini-CR y Alto Rendimiento), Proveedor de Servicios (Interno, Terceros, OEM e Investigación) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Las Previsiones del Mercado se Proporcionan en Valor (USD).
Resumen de la segmentación
| Petróleo y Gas |
| Petroquímica y Química |
| Fundiciones |
| Aeroespacial y Defensa |
| Otras Aplicaciones |
| América del Norte |
| Europa |
| Asia-Pacífico |
| Resto del Mundo |
| Por Aplicaciones | Petróleo y Gas |
| Petroquímica y Química | |
| Fundiciones | |
| Aeroespacial y Defensa | |
| Otras Aplicaciones | |
| Por Geografía | América del Norte |
| Europa | |
| Asia-Pacífico | |
| Resto del Mundo |
Preguntas Clave Respondidas en el Informe
¿Qué CAGR se pronostica para el mercado de radiografía computarizada industrial entre 2027 y 2032?
Se proyecta que el mercado crezca al 6,13% durante el período 2027-2032.
¿Qué tamaño de sistema de imagen se está expandiendo más rápido?
Los sistemas portátiles avanzan a una CAGR del 6,91%, impulsados por el despliegue en alta mar y en tuberías remotas.
¿Por qué las placas de imagen flexibles están ganando terreno?
Su capacidad para adaptarse a las paletas de turbinas y estructuras de celosía reduce el tiempo de configuración y los errores, impulsando una trayectoria de crecimiento del 7,28%.
¿Cómo está influyendo la inteligencia artificial en la radiografía computarizada?
Los modelos de inteligencia artificial ahora automatizan la detección de grietas y porosidad, aumentando la productividad de la inspección y atrayendo nuevas inversiones.
¿Qué región muestra las mejores perspectivas de crecimiento?
Oriente Medio lidera con una CAGR del 7,06% a medida que proliferan los megaproyectos de tuberías y petroquímica.
¿Cuál es la principal amenaza competitiva para la radiografía computarizada?
La caída de los precios de los sistemas de radiografía digital de panel plano está erosionando la ventaja de costos de la RC en laboratorios fijos de alto volumen.