
Größe und Marktanteil des Marktes für industrielle Computertomografie-Radiografie
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
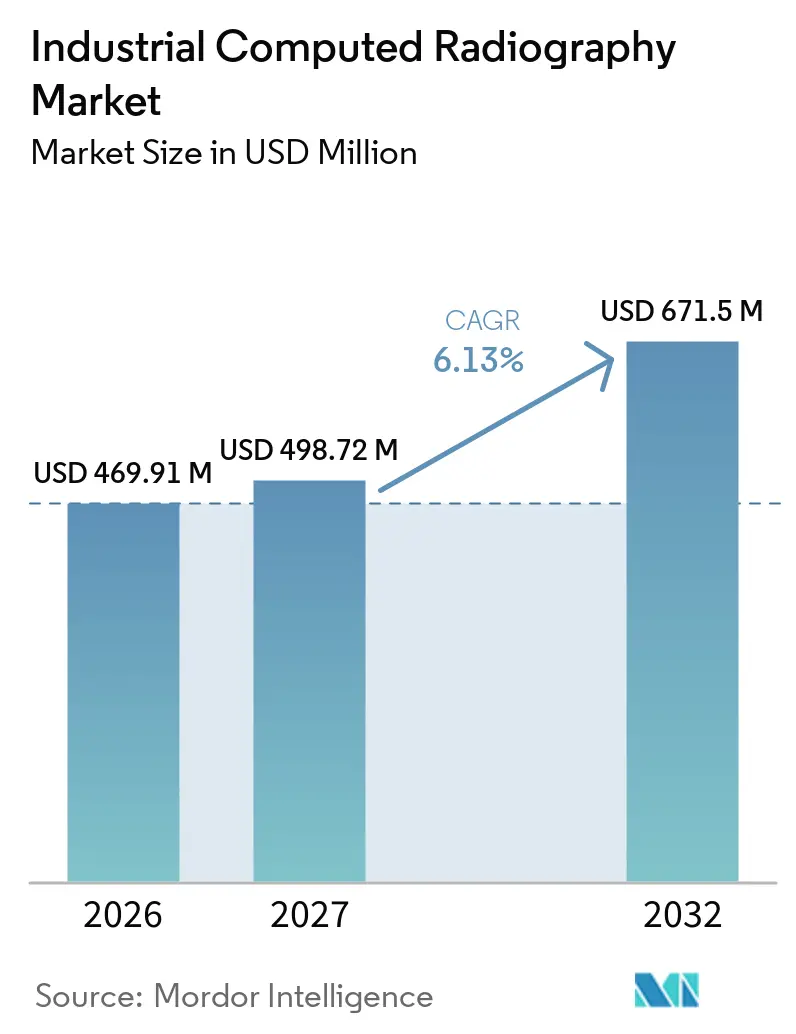
| Marktgröße (2027) | 498.72 Millionen US-Dollar |
| Marktgröße (2032) | 671.5 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.13 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Naher Osten und Afrika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für industrielle Computertomografie-Radiografie von Mordor Intelligence
Die Größe des industriellen Computertomographie-Radiographie-Marktes wird voraussichtlich von 469,91 Millionen USD im Jahr 2026 auf 498,72 Millionen USD im Jahr 2027 steigen und bis 2032 671,5 Millionen USD erreichen, mit einer CAGR von 6,13 % über den Zeitraum 2027–2032.
Feldportabilität, geringere Kapitalaufwendungen für kleine und mittelgroße Betreiber sowie laufende Upgrades bei Software mit künstlicher Intelligenz halten den industriellen Computertomographie-Radiographie-Markt widerstandsfähig, auch wenn Flachbilddetektoren zunehmend Aufmerksamkeit gewinnen. Im Prognosezeitraum steigt die Inspektionshäufigkeit, da die Regulierungsbehörden die Vorschriften zur Pipeline-Integrität verschärfen, während Luft- und Raumfahrt-Wartungsbetriebe in aufstrebenden Volkswirtschaften Computertomographie-Radiographie-Flotten bevorzugen, die eine schnellere Amortisation als Neuinstallationen von Flachbilddetektoren bieten. Tragbare Systeme, die den Bedarf an Dunkelkammern eliminieren, helfen Technikern, abgelegene Pipelines und Offshore-Anlagen zu erreichen, und die KI-gestützte Fehlererkennung beschleunigt den Inspektionsdurchsatz und lindert den weltweiten Mangel an zertifiziertem Level-II-Personal. Gleichzeitig schaffen geopolitische Ambitionen zur Verlängerung der Lebensdauer alternder Energieinfrastruktur sowie additive Fertigungskapazitäten in der Automobil- und Luft- und Raumfahrtbranche neue Anwendungsfälle, die den adressierbaren industriellen Computertomographie-Radiographie-Markt erweitern.
Wichtigste Erkenntnisse des Berichts
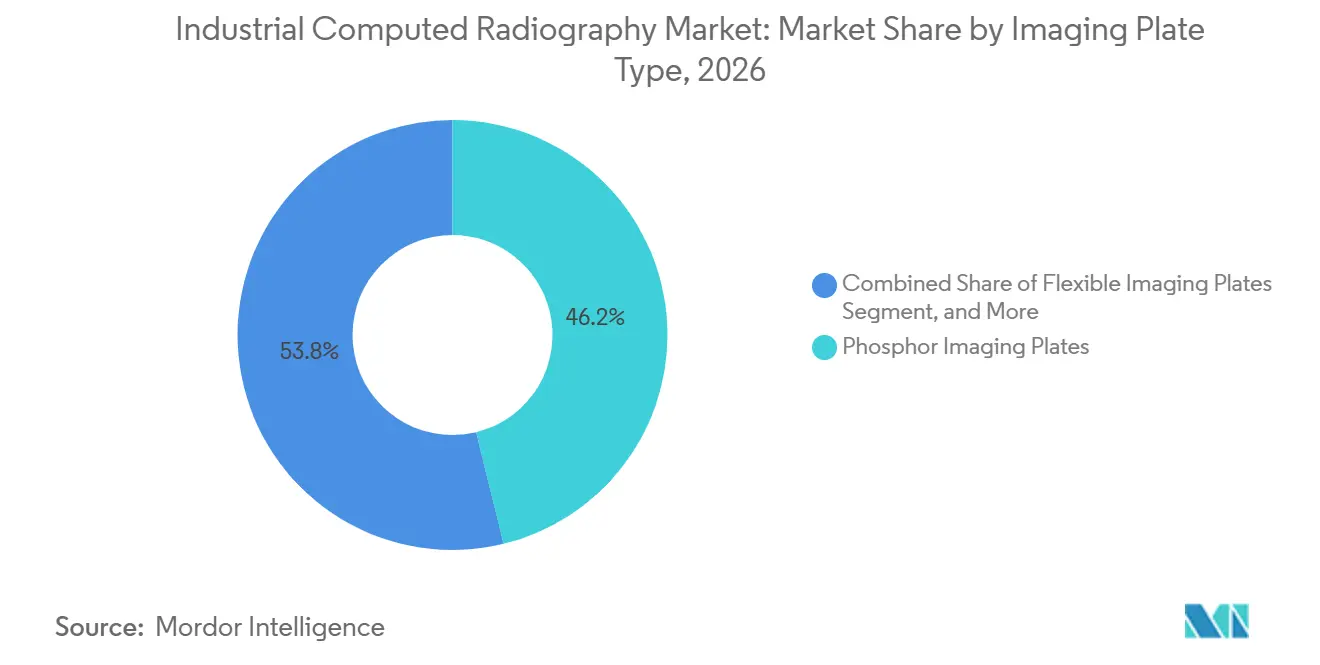
- Nach Bildplatten-Typ führten Phosphormedien mit einem Umsatzanteil von 46,19 % im Jahr 2026, während flexible Platten bis 2032 voraussichtlich mit einer CAGR von 7,28 % wachsen werden.
- Nach Technologie hielt die indirekte Computertomographie-Radiographie im Jahr 2026 einen Marktanteil von 58,73 % am industriellen Computertomographie-Radiographie-Markt, während die KI-gestützte Computertomographie-Radiographie im Zeitraum 2027–2032 mit einer CAGR von 7,12 % voranschreitet.
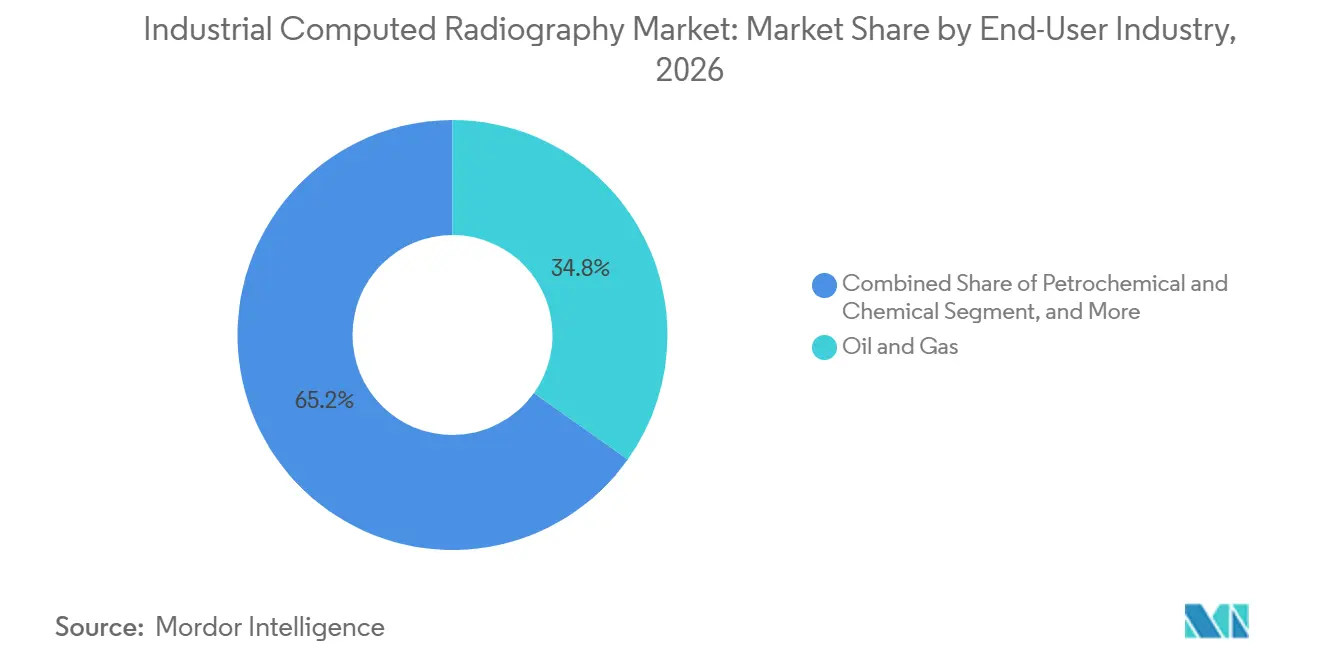
- Nach Endnutzer entfiel auf Öl und Gas im Jahr 2026 ein Anteil von 34,84 % am industriellen Computertomographie-Radiographie-Markt, und die additive Fertigung wird voraussichtlich bis 2032 mit einer CAGR von 6,95 % wachsen.
- Nach Bildgebungssystemgröße entfielen auf tragbare CR-Systeme im Jahr 2026 40,95 % des Umsatzes, und es wird prognostiziert, dass sie im Prognosezeitraum mit einer CAGR von 6,91 % wachsen werden.
- Nach Dienstleister führten Drittanbieter für zerstörungsfreie Prüfung mit einem Anteil von 48,48 % im Jahr 2026, wobei OEM-Inspektionszentren mit einer CAGR von 6,84 % bis 2032 am schnellsten wachsen.
- Nach Geografie entfiel auf den asiatisch-pazifischen Raum im Jahr 2026 ein Umsatzanteil von 32,33 %, und der Nahe Osten und Afrika werden voraussichtlich im Betrachtungszeitraum mit einer CAGR von 7,06 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| KI-gestützte Fehlererkennung zur Steigerung der Inspektionsproduktivität | +1.4% | Global, frühe Einführung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Wachsender Bedarf an zerstörungsfreier Prüfung im Energiesektor | +1.2% | Naher Osten, Nordamerika, asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Strenge regulatorische Vorgaben zur Pipeline-Integrität | +1.0% | Nordamerika und Europa, Ausstrahlungseffekte auf den Nahen Osten | Langfristig (≥ 4 Jahre) |
| Wandel hin zu digitaler Bildgebung und reduzierter Strahlenbelastung | +0.9% | Global | Mittelfristig (2–4 Jahre) |
| Expansion der Luft- und Raumfahrt-MRO-Aktivitäten in aufstrebenden Volkswirtschaften | +0.8% | Asiatisch-pazifischer Raum, Naher Osten, Südamerika | Mittelfristig (2–4 Jahre) |
| Nachfrage nach hochauflösenden flexiblen Bildplatten für komplexe Geometrien | +0.7% | Global, Schwerpunkt auf Luft- und Raumfahrt sowie additiven Fertigungszentren | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
KI-gestützte Fehlererkennung zur Steigerung der Inspektionsproduktivität
Modelle mit künstlicher Intelligenz transformieren die Computertomographie-Radiographie von einer Dokumentationspraxis zu einer prädiktiven Qualitätsdisziplin. Vision-Transformer-Netzwerke, die auf Fehlerbibliotheken der additiven Fertigung trainiert wurden, erzielten bei Versuchen im März 2026 Erkennungsgenauigkeiten von über 95 % und bestätigten, dass Deep-Learning-Algorithmen über Legierungen und Prozesse hinweg verallgemeinern.[1] Baker Hughes erweiterte diese Fortschritte, indem das Unternehmen im Februar 2026 KI in seine Mentor Zoom PTZ-Kamera integrierte und dabei 3D-Scans mit digitalen Zwillings-Workflows verknüpfte, die Inspektionszyklen von Tagen auf Stunden verkürzen. Kleine Dienstleister setzen auf cloudbasierte Analysen, die Anomalien in Sekunden kennzeichnen, menschliche Prüfrückstände abbauen und die Anlagenverfügbarkeit erhöhen. Der Produktivitätsgewinn ist in Luft- und Raumfahrt-MRO-Hallen besonders ausgeprägt, wo vielfältige Verbindungsgeometrien die manuelle Interpretation erschweren. Da Regulierungsbehörden beginnen, Nachweise aus maschinellem Lernen in Prüfpfaden zu akzeptieren, verschaffen KI-fähige Workflows dem industriellen Computertomographie-Radiographie-Markt einen neuen Wettbewerbsvorteil.
Wachsender Bedarf an zerstörungsfreier Prüfung im Energiesektor
Alternde Pipelines, Raffinerien und Druckbehälter werden über ihre ursprüngliche Auslegungslebensdauer hinaus betrieben, was die Instandhaltung von reaktiven auf prädiktive Strategien verlagert. Die Vereinigten Staaten setzen nun häufigere Untersuchungen von Rundnähten gemäß API 570 und API 1169 durch, während Aramcos Partnerschaft mit CorrosionRADAR vom Februar 2026 die KI-gestützte Korrosionsratenvorhersage in die Inspektionsplanung integriert.[2] Ähnliche Dynamik ist in Argentinien zu beobachten, wo die 209 Kilometer lange Rohölleitung Duplicar Norte im Januar 2026 mit radiografischer Konformität auf Basis der ASME-Abschnitt-IX-Schweißkriterien in Betrieb genommen wurde.[3] Diese Großprojekte leiten dauerhaftes Kapital in tragbare Scanner, die Wüstenverdichterstationen und Offshore-Plattformen ohne feste Einrichtungen erreichen. Da Wasserstoffbeimischungs- und Kohlenstoffabscheidungspipelines entstehen, wird die Unsicherheit hinsichtlich der Materialverträglichkeit die Inspektionsnachfrage weiter intensivieren und die stetige Expansion des industriellen Computertomographie-Radiographie-Marktes unterstützen.
Strenge regulatorische Vorgaben zur Pipeline-Integrität
Die Regulierungsbehörden schließen Lücken, die durch hochkarätige Lecks aufgedeckt wurden. Die Ausschreibung der Europäischen Union vom März 2026 für die 56-Zoll-Gasleitung von NEL fordert die Erkennung von Metallverlust bei einer Wandstärke von 0,5 t und einer Tiefe von 30 % mit Leistungsschwellenwerten von 80 % Wahrscheinlichkeit, was hochauflösende Computertomographie-Radiographie gegenüber herkömmlichen Magnetfluss-Werkzeugen bevorzugt. In Nordamerika drängen die ISO-9712-Personalzertifizierung und die ISO-17636-Bildqualitätsregeln Anlagenbetreiber dazu, Modalitäten mit nachgewiesener Rückverfolgbarkeit beizubehalten. Ein Wechsel der Detektorplattform in der Mitte der Lebensdauer birgt das Risiko von Rezertifizierungsverzögerungen, sodass Betreiber es vorziehen, bestehende CR-Systeme mit KI aufzurüsten, anstatt vollständig auf Flachbilddetektoren umzusteigen. Diese regulatorische Verschärfung schützt bestehende Flotten und erhält Investitionen im gesamten industriellen Computertomographie-Radiographie-Markt aufrecht.
Wandel hin zu digitaler Bildgebung und reduzierter Strahlenbelastung
Die wiederverwendbaren Phosphorplatten der Computertomographie-Radiographie beseitigen chemische Verarbeitungs- und Filmlagerproblem, während optimierte Belichtungsprotokolle die Quellenergien senken und Streustrahlung reduzieren. Carestreams biegbarer Detektor vom Juli 2025 kombiniert plattenartige Flexibilität mit sofortiger Vorschau und zeigt, wie Anbieter Modalitätsgrenzen verwischen. Umweltvorschriften verstärken den Wandel; die Entsorgungsrichtlinien des Bundesstaates Washington von 2025 behandeln bleihaltige Filmprozessoren als Elektroschrott, was deren Lebenszykluskosten erhöht.[4] Obwohl Flachbilddetektoren an Boden gewinnen, schätzen abgelegene Standorte nach wie vor robuste Platten, die Transportstöße überstehen. Zusammen halten Workflow-Vereinfachung und Dosisminimierung die digitale Computertomographie-Radiographie relevant und erhalten die Dynamik im industriellen Computertomographie-Radiographie-Markt aufrecht.
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Wettbewerb durch digitale Flachbild-Radiographie-Systeme | −0.9% | Global, am stärksten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Hohe anfängliche Installations- und Kalibrierungskosten | −0.7% | Aufstrebender asiatisch-pazifischer Raum, Südamerika, Afrika | Kurzfristig (≤ 2 Jahre) |
| Mangel an qualifizierten Computertomographie-Radiographie-Technikern | −0.5% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Umweltbedenken hinsichtlich der Entsorgung von Phosphorplatten | −0.3% | Europa, Nordamerika, ausgewählte Länder im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wettbewerb durch digitale Flachbild-Radiographie-Systeme
Flachbilddetektoren liefern sofortige Bilder und eliminieren das Plattenscannen, wodurch der traditionelle Kostenvorteil schrumpft. Nikons VOXLS 20 C 225, das im Dezember 2025 eingeführt wurde, verfügt über Dual-Source-Modi, die zwischen Produktivität und Auflösung umschalten und den Wettbewerbsdruck in Hochvolumenanlagen erhöhen.[5] Sinkende Detektorpreise verleiten Automobilgusslinien und Batteriezellenhersteller dazu, die Computertomographie-Radiographie zugunsten von Inline-CT-Systemen zu umgehen. Anbieter kontern mit robusten Platten und KI-Overlays, doch die Detektorökonomie wird die CR-Margen in stationären Labors unter Druck setzen. Sofern die tragbare CR keine KI-gestützte Triage am Rand einführt, könnte der Marktanteilsverlust einen Teil des industriellen Computertomographie-Radiographie-Marktes dämpfen.
Hohe anfängliche Installations- und Kalibrierungskosten
Ein tragbares Computertomographie-Radiographie-Kit kann 50.000 USD übersteigen, und hochdurchsatzfähige stationäre Linien nähern sich 150.000 USD. Varex Imagings CR5100 kombiniert eine Auflösung von 10 Lp/mm mit einem Durchsatz von 60 Bildern pro Stunde, doch seine Premium-Positionierung übersteigt den Bedarf für routinemäßige Pipeline-Rundnahtinspektion. Die ASTM-E2445-Kalibrierung mit Stufenkeilen und Linienpaarmaßstäben verursacht zusätzliche Arbeitskosten. Betreiber in aufstrebenden Märkten sehen sich zudem mit Importzöllen und Währungsschwankungen konfrontiert, die die Amortisationszeit über Vertragshorizonte hinaus verlängern. Leasing mildert die Einstiegskosten, schränkt jedoch die Workflow-Anpassung ein. Diese Hürden verlangsamen die Systemerneuerungsraten für kostensensible Käufer und dämpfen das Gesamtwachstum des industriellen Computertomographie-Radiographie-Marktes.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bildplatten-Typ:
Flexible Platten gewinnen bei gekrümmten Bauteilen an BedeutungPhosphorplatten machten 2026 46,19 % des Umsatzes aus und verankerten den industriellen Computertomographie-Radiographie-Markt in den Segmenten Pipeline- und Kraftwerksschweißnahtinspektion. Flexible Platten hingegen wachsen bis 2032 mit einer jährlichen Rate von 7,28 %, da Luft- und Raumfahrt-MRO-Betriebe und additive Fertigungsanlagen Medien benötigen, die sich um Turbinenschaufeln und Gitterstrukturen legen. Die Platten von iCRco, die sich bis zu einem Radius von 50 mm biegen lassen, ermöglichen es Technikern, einzelne Aufnahmen an komplexen Konturen zu machen und die Rüstzeit zu verkürzen.
Flexible Medien entsprechen auch den Trends zur In-situ-Inspektion. Die indische Luft- und Raumfahrt-Wartungswertschöpfungskette erfordert ausfallzeitreduzierende Bildgebung, die zwischen Gondeln und Holmen eingeführt werden kann. Fortschritte bei der Szintillatorabscheidung schließen die Auflösungslücke zu starren Phosphorplatten und erleichtern historische Kompromisse. Glasplatten bleiben für die Sub-Pixel-Metrologie in nuklearen und Raumfahrtanwendungen relevant, sind jedoch eine Nische. Da Konformierbarkeit und Bildqualität konvergieren, werden flexible Substrate weiterhin die Phosphordominanz im gesamten industriellen Computertomographie-Radiographie-Markt untergraben.



Nach Technologie:
KI-Workflows definieren das Wertversprechen neuDie indirekte Computertomographie-Radiographie erzielte 2026 einen Umsatzanteil von 58,73 %, gestützt durch veraltete Röntgenquellen und Scannerflotten. Der Wandel hin zur KI-gestützten Computertomographie-Radiographie, die voraussichtlich mit einer CAGR von 7,12 % wachsen wird, verändert die Arbeitsökonomie durch die Automatisierung von Fehlertriage und Berichtserstellung. Die Größe des industriellen Computertomographie-Radiographie-Marktes für KI-fähige Upgrades wird sich voraussichtlich beschleunigen, da Versicherer und Regulierungsbehörden beginnen, Protokolle aus maschinellem Lernen als Nachweis der Sorgfaltspflicht anzuerkennen.
Die direkte Computertomographie-Radiographie entfällt den Scanschritt, bleibt jedoch pro Platte kostspielig, während Dual-Energy-Optionen speziellen Materialunterscheidungsaufgaben bei der Inspektion von Luft- und Raumfahrt-Fanlaufschaufeln dienen. Dennoch ist Software der entscheidende Faktor: Baker Hughes' Einführung im Februar 2026 integriert Erkennungsanalysen in Feldkameras, sodass ein Techniker anlagenfertige Bewertungen liefern kann. Indirekte Systeme, die Cloud-KI integrieren, werden auch dann relevant bleiben, wenn Kapitalbudgets Hardware-Überholungen einschränken.
Nach Endnutzerbranche:
Öl und Gas dominiert, additive Fertigung skaliertÖl und Gas machte 2026 34,84 % des Marktanteils am industriellen Computertomographie-Radiographie-Markt aus, da Betreiber Korrosion an 3 Millionen Meilen US-amerikanischer Pipelines und ähnlichen globalen Netzen bekämpfen. Parallel dazu wächst die additive Fertigung mit 6,95 % auf der Grundlage der Serienproduktion von Titangehäusen und Gitterorthopädieimplantaten. Die Größe des industriellen Computertomographie-Radiographie-Marktes im Zusammenhang mit der Petrochemie bleibt stabil, angesichts der ASME-Codezyklen, während die Luft- und Raumfahrt eine Porositätserkennung unter 100 µm fordert und hochauflösende Plattenstapel bevorzugt.
Die schichtweisen Fehler des additiven Drucks erfordern eine volumetrische Verifizierung, auch wenn In-situ-Sensoren vorhanden sind. Die Computertomographie-Radiographie nach dem Aufbau unterstützt die Qualifizierung für flugsicherheitskritische Halterungen und Automobilteile für elektrische Antriebsstränge und stärkt das Wachstum des industriellen Computertomographie-Radiographie-Marktes in fortschrittlichen Fertigungskorridoren.

Nach Bildgebungssystemgröße:
Tragbare Einheiten steigern die FeldproduktivitätTragbare Scanner machten 2026 40,95 % des Umsatzes des industriellen Computertomographie-Radiographie-Marktes aus, angetrieben durch 21-kg-Einheiten wie Waygates CRx25P, die mit wiederaufladbaren Akkus betrieben werden. Da LED-Löschmodule die Zykluszeiten verkürzen, nähern sich tragbare Platten dem Labordurchsatz an und beseitigen historische Kompromisse.
Stationäre Labors dominieren weiterhin Automobilgusslinien, die förderbandgespeiste Plattenwechsler erfordern, während Mini-CR Schweißreparaturnischen füllt. Hochdurchsatzfähige Zellen, die mit Robotik integriert sind, bedienen Luft- und Raumfahrt-Bearbeitungszentren, doch das Wachstum der Portabilität übertrifft andere Formate, da Dienstleister Aufträge gewinnen, indem sie schnell auf ungeplante Ausfälle reagieren. Diese Dynamik sichert eine robuste langfristige Pipeline für den industriellen Computertomographie-Radiographie-Markt.
Nach Dienstleistertyp:
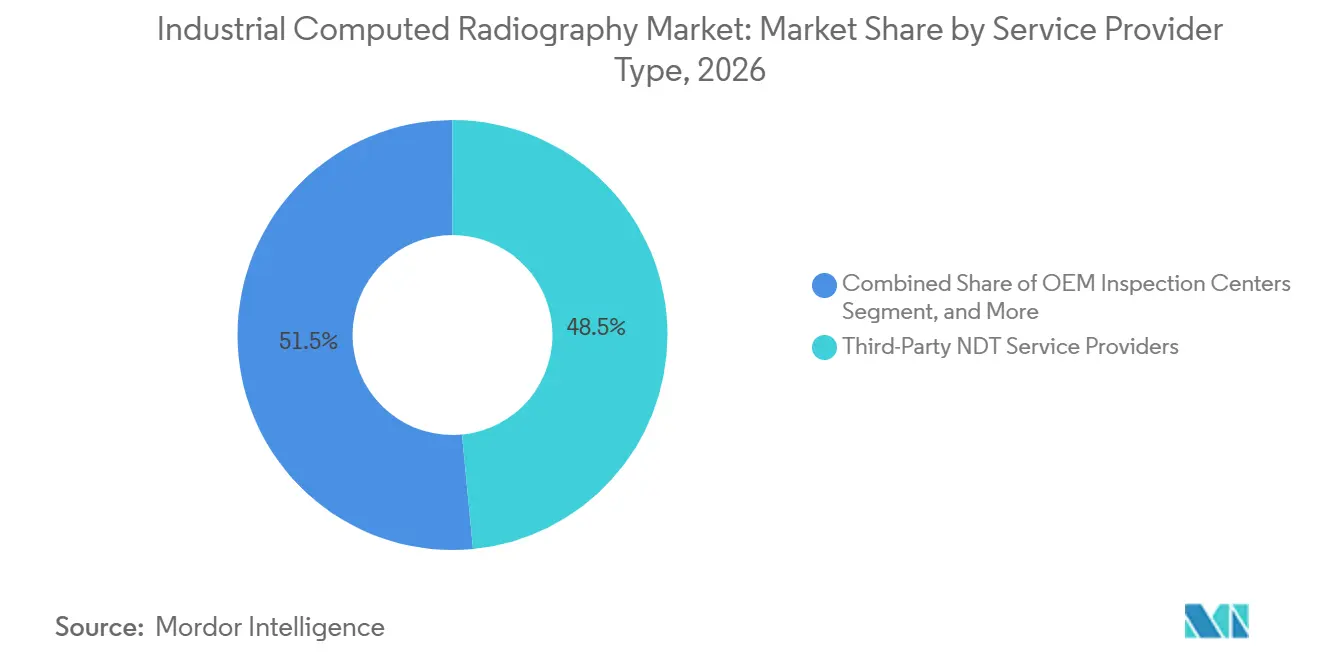
OEM-Inspektionszentren auf dem VormarschDrittanbieter besaßen 2026 48,48 % des Umsatzes und bündelten Ausrüstung über Kunden hinweg, um die Auslastung zu maximieren. Dennoch werden OEM-Inspektionszentren mit einer CAGR von 6,84 % wachsen, da Luft- und Raumfahrt-Erstausrüster Daten internalisieren, um geistiges Eigentum zu schützen. Safrans Gondelreparaturwerk in Hyderabad unterstreicht diese Innenwendung und signalisiert anhaltende Investitionen in dedizierte Scanner.
Dienstleister kontern, indem sie Analysen, digitale Archivierung und Compliance-Berichterstattung auf die Radiographie aufsetzen, um Verträge zu halten. SISTACs Deal vom März 2026 mit BW Energy bündelt Unterwasservisualisierungen, Dickenmessungen und Schweißradiographie in einem einzigen UWILD-Umfang. Konsolidierungswellen schwellen regionale Spezialisten zu globalen Netzwerken an und bieten die Skalierung zum Kauf von KI-Softwarelizenzen und modernen tragbaren Einheiten, was letztendlich den industriellen Computertomographie-Radiographie-Markt verbreitert.
Geografische Analyse
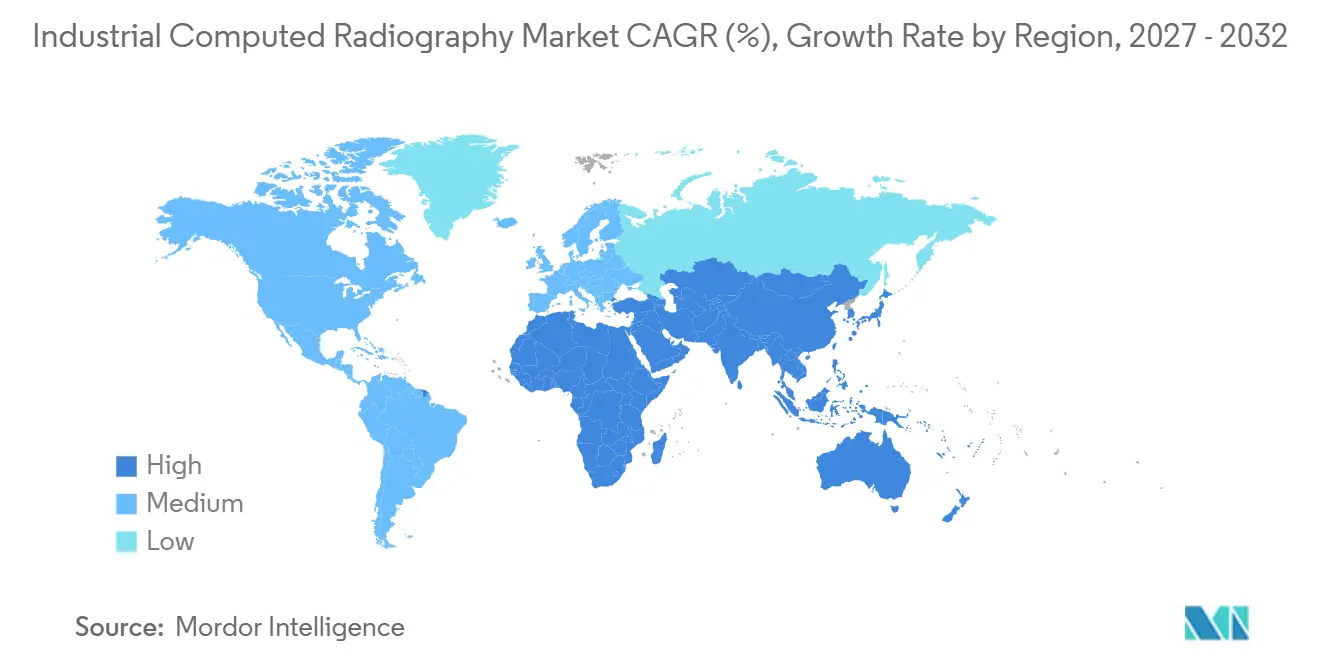
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 32,33 % am Markt für industrielle Computertomographie-Radiographie. Die Region verfügt über umfangreiche Aktivitäten im Schiffbau, in der Petrochemie und in der Stromerzeugung, was eine stetige Nachfrage nach Schweißnahtprüfungen erzeugt. China bleibt aufgrund seiner breiten industriellen Fertigungsbasis bedeutend. Indien baut ebenfalls neue Kapazitäten für die Luft- und Raumfahrtwartung sowie damit verbundene Prüfkapazitäten auf. Japan und Südkorea halten eine hohe Prüfintensität durch Anforderungen an die Fertigungsqualität sowie dichte petrochemische und Halbleiter-Ökosysteme aufrecht.
Nordamerika bleibt ein bedeutender Umsatzbeitragender aufgrund seines Pipelinenetzes und der Aktivitäten im Energiebau. Die PHMSA-Vorschriften und regelmäßige Integritätsanforderungen unterstützen Dokumentations- und Prüfarbeiten an erfassten Pipelinesystemen. Mistras erhielt im Dezember 2025 einen umfassenden Auftrag für zerstörungsfreie Prüfdienstleistungen für das Woodside Louisiana LNG-Terminal, einschließlich Radiographie und mehrerer anderer Prüfdienstleistungen. Europa ist durch hohe Compliance-Intensität und Anforderungen im Zusammenhang mit digitaler Radiographie, Gerätequalifizierung und Materialhandhabung geprägt. Diese Anforderungen begünstigen größere zertifizierte Anbieter gegenüber kleineren regionalen Betreibern. Südamerika weist eine mittlere Nachfrage auf, die mit der Offshore-Wartung und der Energieinfrastruktur verbunden ist, wobei Brasilien als regionaler Knotenpunkt dient.
Der Nahe Osten und Afrika wird voraussichtlich bis 2032 mit einer CAGR von 7,06 % wachsen. Neue LNG-Infrastruktur, Raffineriezusätze und Pipeline-Integritätsprogramme stützen die Nachfrage in der gesamten Region. Die petrochemischen und luftfahrtbezogenen Ambitionen Saudi-Arabiens erhöhen ebenfalls den Bedarf an Prüfkapazitäten. Afrika verfügt über eine kleinere installierte Basis, zieht jedoch exportorientierte Fertigungsinvestitionen an. Vertragsstandards internationaler Ölgesellschaften und grenzüberschreitende Pipeline-Vereinbarungen fördern den Einsatz zertifizierter Drittanbieter. Diese Bedingungen schaffen eine Öffnung für tragbare Geräte und Serviceflotten im Markt für industrielle Computertomographie-Radiographie.
Wettbewerbslandschaft
Marktkonzentration
Markt für Indiumgalliumzinkoxid in Nordamerika
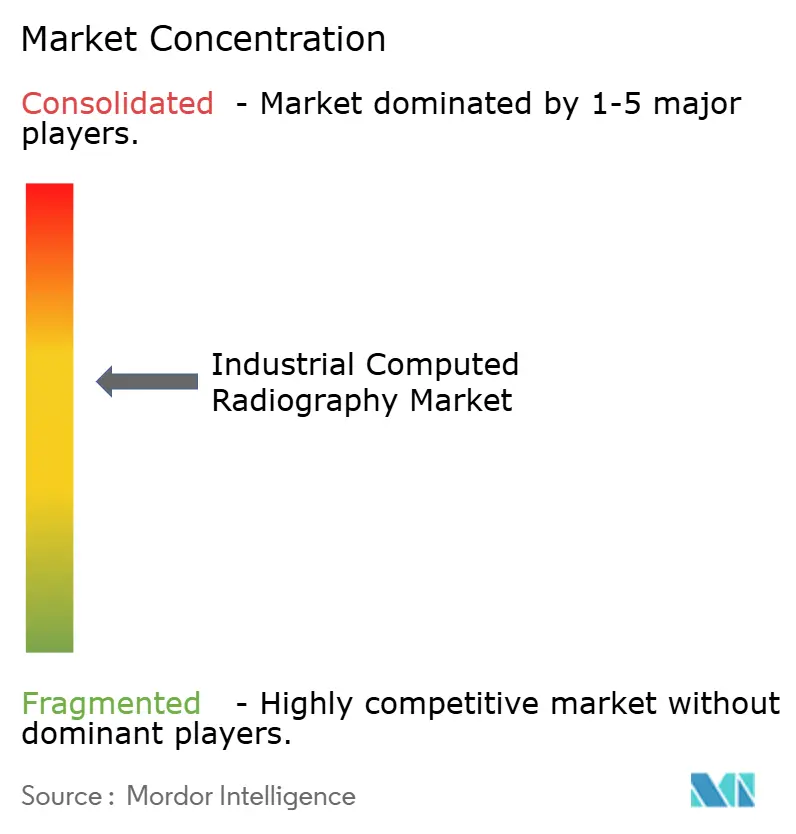
Eine moderate Konzentration kennzeichnet den industriellen Computertomographie-Radiographie-Markt. Hardware-Platzhirsche Baker Hughes Waygate, Fujifilm, Carestream, Nikon Metrology und Varex Imaging halten einen bedeutenden Anteil, doch agile KI-Startups fordern sie mit cloudbasierten Fehlererkennungsmaschinen heraus. Baker Hughes' Mentor Zoom PTZ-Kamera vom Februar 2026 legt KI- und Digital-Twin-Verbindungen auf veraltete Optiken, um seine installierte Basis gegen den Drift zu Flachbilddetektoren zu schützen. Nikons VOXLS 30 Series, die im Dezember 2025 vorgestellt wurde, integriert Granit-Messtische und OPC-UA-Schnittstellen für Roboterzellen und zielt auf Batteriezellenhersteller ab, die Hochdurchsatz-CT benötigen.
Strategische Muster drehen sich um Portfoliobreite, Serviceintegration und lokalen Support. Weißraum-Chancen liegen in ultraportablen, KI-ausgestatteten Systemen, die die Klassifizierung an den Rand auslagern. Startups wie Deeplify und Dhvani AI rüsten bestehende CR-Scanner mit Intelligenz nach und ermöglichen es Betreibern, Kapitalausgaben zu vermeiden und gleichzeitig KI-Produktivität zu gewinnen. Compliance-Rahmenwerke wie ASTM E2445 schaffen Markteintrittsbarrieren, die qualitätsgesicherte Anbieter schützen und gleichzeitig Service-Bundles fördern, die Berichte automatisieren – ein Differenzierungsmerkmal in prüfungsintensiven Regionen.
Regionale Anbieter im asiatisch-pazifischen Raum und im Nahen Osten konkurrieren über lokalisierten Support und Preisgestaltung, balancieren die Macht globaler Marken und bereichern das Wettbewerbsgefüge des industriellen Computertomographie-Radiographie-Marktes.
Marktführer der industriellen Computertomographie-Radiographie-Branche
-
Baker Hughes Co. (Waygate Technologies)
-
Fujifilm Corp.
-
Durr NDT GmbH & Co. KG
-
Carestream NDT
-
Nikon Metrology NV
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Industrielle Computertomographie-Radiographie-Markt Unternehmen in diesem Bericht
- Baker Hughes Co. (Waygate Technologies)
- Durr NDT GmbH & Co. KG
- Fujifilm Corp.
- GE Inspection Technologies LLC
- Carestream NDT
- YXLON International GmbH
- Vidisco Ltd.
- Nikon Metrology NV
- Teledyne ICM SA
- Comet Group (D-Tect)
- NDT Global GmbH
- Mistras Group Inc.
- Olympus Corp. (Evident)
- Bluestar Ltd.
- Virtual Media Integration
Neueste Industrielle Entwicklungen in Industrielle Computertomographie-Radiographie-Markt
- April 2026: Baker Hughes' Waygate Technologies und GE Aerospace gaben den Einsatz automatisierter menügesteuerter Inspektionsvorlagen (MDI) für GEnx-1B- und GEnx-2B-Triebwerks-Boroskopinspektionen bekannt, das jüngste Ergebnis einer gemeinsamen Technologieentwicklungsvereinbarung (JTDA) zwischen den beiden Unternehmen. Die auf dem Mentor Visual iQ+ Videoboroskop geladenen Vorlagen betten KI-gestützte geführte Workflows für die Hochdruckturbinenschaufelinspektion ein und unterstützen automatisierte 3D-Messungen, wodurch die Inspektionsleistung über GE Aerospaces installierte Basis von rund 49.000 kommerziellen Flugzeugtriebwerken standardisiert wird.
- März 2026: SISTAC begann ein 6- bis 9-monatiges Unterwasserinspektionsprogramm für BW Energy auf der FPSO Cidade de Vitória und setzte das Taucherunterstützungsschiff SISTAC Esperança mit ROVs für einen vollständigen UWILD-Umfang im brasilianischen Golfinho-Feld ein.
- Februar 2026: Fujifilm investierte 5 Milliarden JPY (33,5 Millionen USD) in die Rapidus Corporation, um die inländische Logik-Halbleiterproduktion zu beschleunigen, und strebt bis zum Geschäftsjahr 2030 einen Materialumsatz von 500 Milliarden JPY (3,36 Milliarden USD) an.
- Februar 2026: Baker Hughes brachte die Mentor Zoom PTZ-Kamera auf den Markt, die KI-Bildverbesserung, 3D-Scanning und digitale Zwillingsverbindung für die visuelle Ferninspektion auf Offshore- und petrochemischen Standorten bietet.
Umfang des globalen Berichts zum industriellen Computertomographie-Radiographie-Markt
Der Markt für industrielle Computertomographie-Radiographie bezeichnet die weltweite Branche, die sich auf die Entwicklung, Produktion und den Einsatz von Computertomographie-Radiographie-Systemen (CR-Systemen) konzentriert, die photostimulierbare Phosphor-Bildplatten und digitale Scantechnologie verwenden, um radiographische Bilder für industrielle zerstörungsfreie Prüfungen (ZfP) und Inspektionsanwendungen zu erfassen, zu verarbeiten und zu speichern.
Der Bericht zum Markt für industrielle Computertomographie-Radiographie ist segmentiert nach Bildplattentyp (Phosphor, Flexibel, Glas und sonstige Bildplattentypen), Technologie (Direkt-CR, Indirekt-CR, Dual-Energie-CR und KI-gestützte CR), Endnutzer (Öl und Gas, Petrochemie, Luft- und Raumfahrt, Automobil, Energie und sonstige Endnutzerindustrien), Bildgebungssystemgröße (Tragbar, Stationär, Mini-CR und Hochdurchsatz), Dienstleister (Intern, Drittanbieter, OEM und Forschung) sowie Geographie (Nordamerika, Südamerika, Europa, Asien-Pazifik sowie Naher Osten und Afrika). Die Marktprognosen werden in Wert (USD) angegeben.
Segmentierungsübersicht
| Öl und Gas |
| Petrochemie und Chemie |
| Gießereien |
| Luft- und Raumfahrt und Verteidigung |
| Sonstige Anwendungen |
| Nordamerika |
| Europa |
| Asien-Pazifik |
| Rest der Welt |
| Nach Anwendungen | Öl und Gas |
| Petrochemie und Chemie | |
| Gießereien | |
| Luft- und Raumfahrt und Verteidigung | |
| Sonstige Anwendungen | |
| Nach Geografie | Nordamerika |
| Europa | |
| Asien-Pazifik | |
| Rest der Welt |
Im Bericht beantwortete Schlüsselfragen
Welche CAGR wird für den industriellen Computertomographie-Radiographie-Markt zwischen 2027 und 2032 prognostiziert?
Der Markt wird voraussichtlich im Zeitraum 2027–2032 mit 6,13 % wachsen.
Welche Bildgebungssystemgröße wächst am schnellsten?
Tragbare Systeme wachsen mit einer CAGR von 6,91 %, angetrieben durch den Einsatz auf Offshore- und abgelegenen Pipelineanlagen.
Warum gewinnen flexible Bildplatten an Bedeutung?
Ihre Fähigkeit, sich an Turbinenschaufeln und Gitterstrukturen anzupassen, reduziert Rüstzeit und Fehler und treibt eine Wachstumstrajektorie von 7,28 % an.
Wie beeinflusst künstliche Intelligenz die Computertomographie-Radiographie?
KI-Modelle automatisieren jetzt die Riss- und Porositätserkennung, steigern die Inspektionsproduktivität und ziehen neue Investitionen an.
Welche Region weist die höchsten Wachstumsaussichten auf?
Der Nahe Osten führt mit einer CAGR von 7,06 %, da Pipeline- und petrochemische Großprojekte zunehmen.
Was ist die größte Wettbewerbsbedrohung für die Computertomographie-Radiographie?
Sinkende Preise für digitale Flachbild-Radiographie-Systeme untergraben den Kostenvorteil der CR in stationären Hochvolumenlabors.