
Taille et part du marché de la radiographie calculée industrielle
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
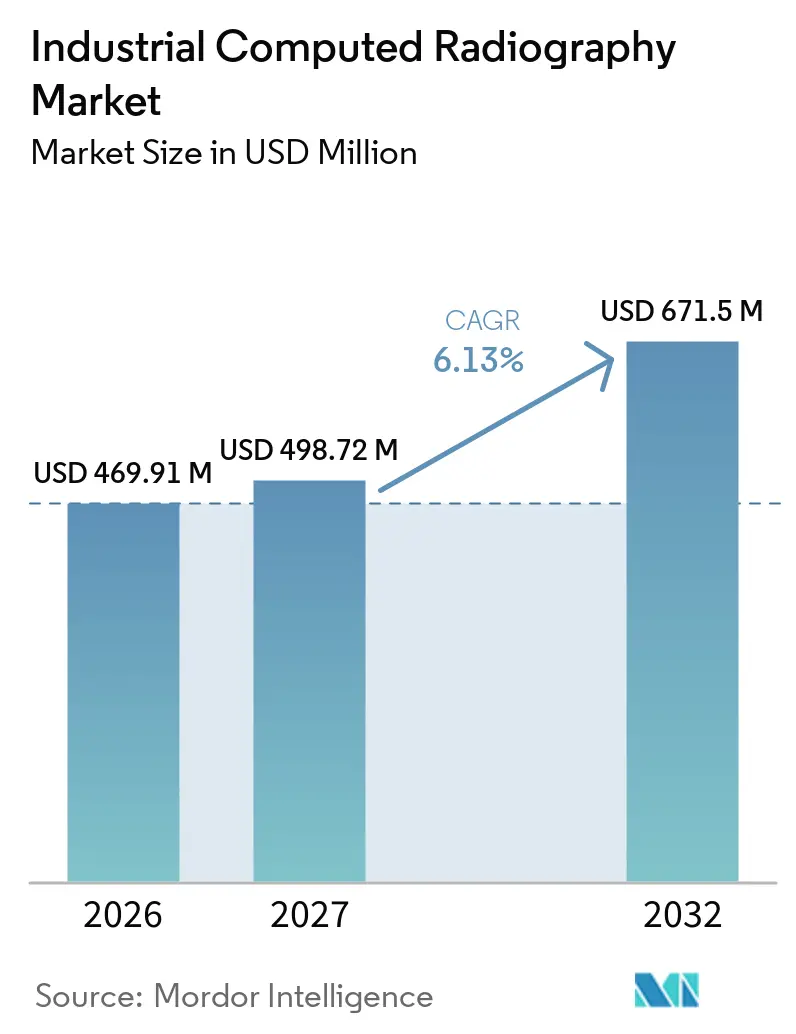
| Taille du Marché (2027) | 498.72 Millions de dollars américains |
| Taille du Marché (2032) | 671.5 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 6.13 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Moyen-Orient et Afrique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la radiographie calculée industrielle par Mordor Intelligence
La taille du Marché de la Radiographie Calculée Industrielle devrait augmenter de 469,91 millions USD en 2026 à 498,72 millions USD en 2027 et atteindre 671,5 millions USD d'ici 2032, avec un CAGR de 6,13 % sur la période 2027-2032.
La portabilité sur le terrain, les dépenses en capital réduites pour les opérateurs de petite et moyenne taille, ainsi que les mises à niveau continues des logiciels d'intelligence artificielle continuent de maintenir la résilience du marché de la radiographie calculée industrielle, même si les détecteurs à panneaux plats gagnent en attention. Sur la période de prévision, la fréquence des inspections augmente à mesure que les régulateurs renforcent les règles d'intégrité des pipelines, tandis que les ateliers de maintenance aérospatiale dans les économies émergentes privilégient les flottes de radiographie calculée offrant un retour sur investissement plus rapide que les nouvelles installations de panneaux plats. Les systèmes portables qui éliminent le besoin de chambres noires aident les techniciens à atteindre les pipelines éloignés et les actifs offshore, et la reconnaissance des défauts assistée par l'IA accélère le débit des inspections, atténuant la pénurie mondiale de personnel certifié de niveau II. Par ailleurs, les ambitions géopolitiques visant à prolonger la durée de vie des infrastructures énergétiques vieillissantes, associées aux empreintes de fabrication additive dans les secteurs automobile et aérospatial, créent de nouveaux cas d'usage qui élargissent le marché adressable de la radiographie calculée industrielle.
Principaux Enseignements du Rapport
- Par type de plaque d'imagerie, les supports phosphore ont dominé avec une part de revenus de 46,19 % en 2026, tandis que les plaques flexibles devraient se développer à un CAGR de 7,28 % jusqu'en 2032.
- Par technologie, la radiographie calculée indirecte détenait 58,73 % de la part du marché de la radiographie calculée industrielle en 2026, tandis que la radiographie calculée améliorée par l'IA progresse à un CAGR de 7,12 % durant la période 2027-2032.
- Par utilisateur final, le pétrole et le gaz représentaient 34,84 % du marché de la radiographie calculée industrielle en 2026, et la fabrication additive devrait croître à un CAGR de 6,95 % jusqu'en 2032.
- Par taille de système d'imagerie, les systèmes RC portables représentaient 40,95 % des revenus en 2026 et devraient croître à un CAGR de 6,91 % sur la période de prévision.
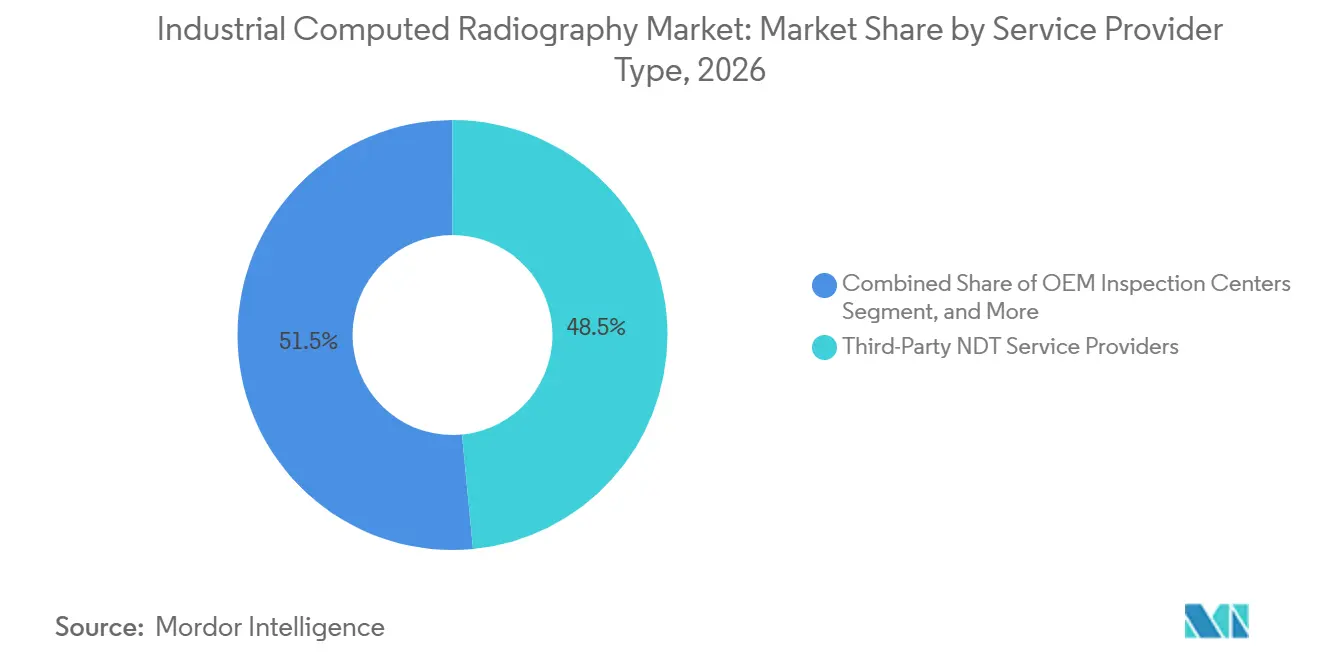
- Par prestataire de services, les entreprises tierces de contrôle non destructif ont dominé avec une part de 48,48 % en 2026, tandis que les centres d'inspection des équipementiers sont les plus en forte croissance, avec un CAGR de 6,84 % jusqu'en 2032.
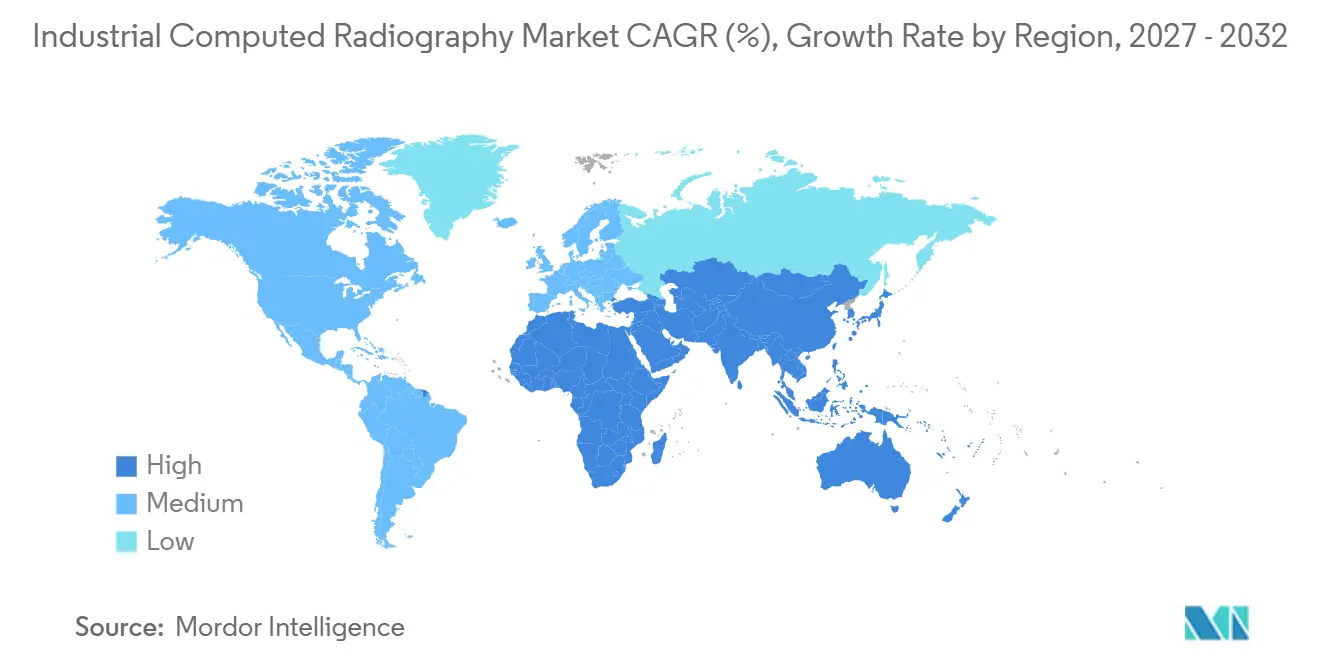
- Par géographie, l'Asie-Pacifique représentait 32,33 % des revenus en 2026, et le Moyen-Orient et l'Afrique devraient croître à un CAGR de 7,06 % sur la période étudiée.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs Moteurs*
| FACTEUR MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Reconnaissance des Défauts Assistée par l'IA Améliorant la Productivité des Inspections | +1.4% | Mondial, adoption précoce en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Besoin Croissant de Contrôle Non Destructif dans le Secteur de l'Énergie | +1.2% | Moyen-Orient, Amérique du Nord, Asie-Pacifique | Long terme (≥ 4 ans) |
| Mandats Réglementaires Stricts pour l'Intégrité des Pipelines | +1.0% | Amérique du Nord et Europe, extension vers le Moyen-Orient | Long terme (≥ 4 ans) |
| Transition vers l'Imagerie Numérique et Réduction de l'Exposition aux Rayonnements | +0.9% | Mondial | Moyen terme (2-4 ans) |
| Expansion des Activités de MRO Aérospatiale dans les Économies Émergentes | +0.8% | Asie-Pacifique, Moyen-Orient, Amérique du Sud | Moyen terme (2-4 ans) |
| Demande de Plaques d'Imagerie Flexibles Haute Résolution pour les Géométries Complexes | +0.7% | Mondial, axé sur les pôles aérospatial et de fabrication additive | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Reconnaissance des Défauts Assistée par l'IA Améliorant la Productivité des Inspections
Les modèles d'intelligence artificielle transforment la radiographie calculée, la faisant passer d'une pratique de documentation à une discipline de qualité prédictive. Les réseaux de transformateurs de vision entraînés sur des bibliothèques de défauts de fabrication additive ont atteint des précisions de détection supérieures à 95 % lors des essais de mars 2026, confirmant que les algorithmes d'apprentissage profond se généralisent à travers les alliages et les procédés.[1] Baker Hughes a étendu ces gains en intégrant l'IA dans sa caméra Mentor Zoom PTZ en février 2026, fusionnant les scans 3D avec des flux de travail de jumeaux numériques qui réduisent les cycles d'inspection de plusieurs jours à quelques heures. Les petits prestataires de services adoptent des analyses déployées dans le cloud qui signalent les anomalies en quelques secondes, réduisant les arriérés de révision humaine et améliorant la disponibilité des actifs. Le gain de productivité est prononcé dans les baies de MRO aérospatiale où la variété des géométries d'assemblage met à l'épreuve l'interprétation manuelle. À mesure que les organismes de réglementation commencent à accepter les preuves d'apprentissage automatique dans les pistes d'audit, les flux de travail compatibles avec l'IA consolident un nouvel avantage concurrentiel pour le marché de la radiographie calculée industrielle.
Besoin Croissant de Contrôle Non Destructif dans le Secteur de l'Énergie
Les pipelines, raffineries et récipients sous pression vieillissants sont exploités au-delà de leur durée de vie de conception initiale, faisant évoluer la maintenance d'une approche réactive vers des stratégies prédictives. Les États-Unis imposent désormais des examens plus fréquents des soudures circonférentielles en vertu des normes API 570 et API 1169, tandis que le partenariat d'Aramco de février 2026 avec CorrosionRADAR intègre la prédiction du taux de corrosion par l'IA dans la planification des inspections.[2] Un élan similaire est visible en Argentine, où la ligne de brut Duplicar Norte de 209 kilomètres a été mise en chantier en janvier 2026 avec une conformité radiographique ancrée dans les critères de soudure ASME Section IX.[3] Ces mégaprojets canalisent des capitaux persistants vers des scanners portables qui atteignent les stations de compression en milieu désertique et les plateformes offshore sans installations permanentes. À mesure qu'émergent les pipelines de mélange d'hydrogène et de captage du carbone, l'incertitude concernant la compatibilité des matériaux intensifiera davantage la demande d'inspection, soutenant l'expansion régulière du marché de la radiographie calculée industrielle.
Mandats Réglementaires Stricts pour l'Intégrité des Pipelines
Les régulateurs comblent les lacunes mises en évidence par des fuites très médiatisées. L'appel d'offres de l'Union européenne de mars 2026 pour la ligne de gaz 56 pouces de NEL exige une détection des pertes de métal à 0,5 t d'épaisseur de paroi et 30 % de profondeur, avec des seuils de performance de probabilité de 80 %, plaçant la radiographie calculée haute résolution au-dessus des outils à flux magnétique traditionnels. En Amérique du Nord, la certification du personnel selon la norme ISO 9712 et les règles de qualité d'image ISO 17636 poussent les propriétaires d'actifs à conserver des modalités avec une traçabilité éprouvée. Changer de plateforme de détecteur en cours de vie risque des retards de recertification, de sorte que les opérateurs préfèrent mettre à niveau leurs configurations RC existantes avec l'IA plutôt que de migrer entièrement vers des panneaux plats. Ce resserrement réglementaire protège les flottes actuelles et soutient l'investissement sur l'ensemble du marché de la radiographie calculée industrielle.
Transition vers l'Imagerie Numérique et Réduction de l'Exposition aux Rayonnements
Les plaques phosphore réutilisables de la radiographie calculée éliminent les contraintes liées au traitement chimique et au stockage des films, tandis que les protocoles d'exposition optimisés réduisent les énergies des sources, limitant le rayonnement diffusé. Le détecteur flexible de Carestream de juillet 2025 combine la souplesse d'une plaque avec un aperçu instantané, montrant comment les fournisseurs brouillent les frontières entre modalités. Les règles environnementales amplifient cette transition ; les directives d'élimination 2025 de l'État de Washington traitent les processeurs de films chargés de plomb comme des déchets électroniques, augmentant leur coût de cycle de vie.[4] Bien que les panneaux plats gagnent du terrain, les sites éloignés apprécient toujours les plaques robustes qui résistent aux chocs de transport. Ensemble, la simplification des flux de travail et la réduction des doses maintiennent la pertinence de la radiographie calculée numérique et soutiennent le renouvellement au sein du marché de la radiographie calculée industrielle.
Analyse de l'Impact des Facteurs Limitants*
| FACTEUR LIMITANT | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Concurrence des Systèmes de Radiographie Numérique à Panneaux Plats | −0.9% | Mondial, plus fort en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Coûts Élevés d'Installation et d'Étalonnage Initiaux | −0.7% | Asie-Pacifique émergente, Amérique du Sud, Afrique | Court terme (≤ 2 ans) |
| Pénurie de Techniciens Qualifiés en Radiographie Calculée | −0.5% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Préoccupations Environnementales liées à l'Élimination des Plaques Phosphore | −0.3% | Europe, Amérique du Nord, certaines zones d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Concurrence des Systèmes de Radiographie Numérique à Panneaux Plats
Les détecteurs à panneaux plats fournissent des images instantanées et éliminent le balayage des plaques, réduisant l'écart de coût traditionnel. Le VOXLS 20 C 225 de Nikon, lancé en décembre 2025, propose des modes double source permettant de basculer entre productivité et résolution, augmentant la pression concurrentielle dans les usines à fort volume.[5] La baisse des prix des panneaux incite les lignes de moulage automobile et les fabricants de cellules de batteries à contourner la radiographie calculée au profit de systèmes CT en ligne. Les fournisseurs répliquent avec des plaques robustifiées et des superpositions d'IA, mais l'économie des détecteurs comprimera les marges de la RC dans les laboratoires fixes. À moins que la RC portable n'adopte le triage assisté par l'IA en périphérie, l'érosion des parts pourrait freiner une partie du marché de la radiographie calculée industrielle.
Coûts Élevés d'Installation et d'Étalonnage Initiaux
Un kit de radiographie calculée portable peut dépasser 50 000 USD, et les lignes fixes à haut débit approchent les 150 000 USD. Le CR5100 de Varex Imaging associe une résolution de 10 lp/mm à un débit de 60 images par heure, mais son positionnement haut de gamme dépasse les besoins des inspections courantes de soudures circonférentielles de pipelines. L'étalonnage ASTM E2445 à l'aide de cales étalons et de mires de paires de lignes entraîne des coûts de main-d'œuvre supplémentaires. Les opérateurs des marchés émergents font également face à des droits d'importation et à des fluctuations de change qui allongent le retour sur investissement au-delà des horizons contractuels. La location atténue le coût d'entrée, mais limite la personnalisation des flux de travail. Ces obstacles ralentissent les taux de renouvellement des systèmes pour les acheteurs sensibles aux coûts, tempérant la croissance globale du marché de la radiographie calculée industrielle.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Plaque d'Imagerie :
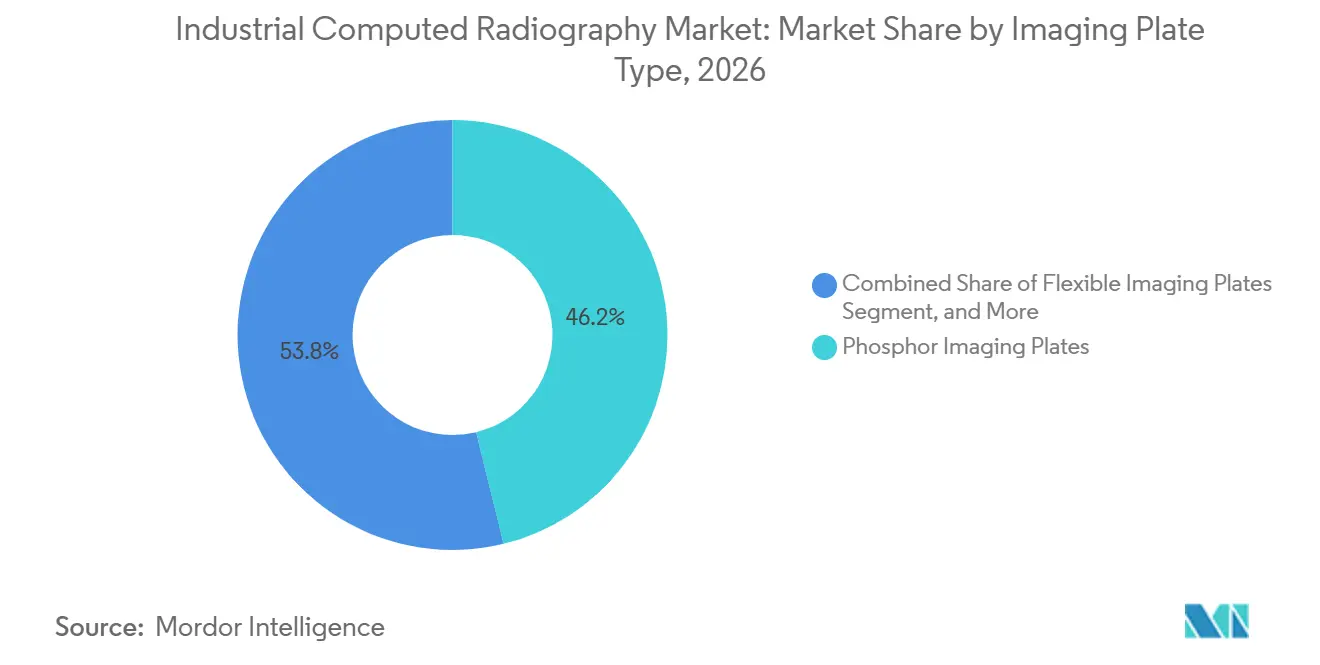
Les Plaques Flexibles Progressent sur les Composants CourbésLes plaques phosphore représentaient 46,19 % des revenus en 2026, ancrant le marché de la radiographie calculée industrielle dans les segments d'inspection des soudures de pipelines et de centrales électriques. Les plaques flexibles, cependant, progressent à un taux annuel de 7,28 % jusqu'en 2032, car les ateliers de MRO aérospatiale et les usines de fabrication additive exigent des supports qui s'adaptent aux aubes de turbines et aux structures en treillis. Les plaques d'iCRco, qui se courbent jusqu'à un rayon de 50 mm, permettent aux techniciens de capturer des expositions uniques sur des contours complexes, réduisant le temps de préparation.
Les supports flexibles répondent également aux tendances d'inspection in situ. La chaîne de valeur de la maintenance aérospatiale en Inde nécessite une imagerie permettant de réduire les temps d'arrêt, qui se glisse entre les nacelles et les longerons. Les avancées dans le dépôt de scintillateurs comblent l'écart de résolution avec le phosphore rigide, atténuant les compromis historiques. Les plaques en verre restent pertinentes pour la métrologie sub-pixel dans le matériel nucléaire et spatial, mais demeurent une niche. À mesure que la conformabilité et la qualité d'image convergent, les substrats flexibles continueront de grignoter la domination du phosphore sur l'ensemble du marché de la radiographie calculée industrielle.

Par Technologie :
Les Flux de Travail IA Redéfinissent la Proposition de ValeurLa radiographie calculée indirecte a représenté 58,73 % des revenus en 2026, consolidée par les sources de rayons X et les flottes de scanners existants. La transition vers la radiographie calculée améliorée par l'IA, dont la croissance est projetée à un CAGR de 7,12 %, reconfigure l'économie du travail en automatisant le triage des défauts et la génération de rapports. La taille du marché de la radiographie calculée industrielle pour les mises à niveau compatibles avec l'IA devrait s'accélérer à mesure que les assureurs et les régulateurs commencent à reconnaître les journaux d'apprentissage automatique comme preuve de diligence raisonnable.
La radiographie calculée directe supprime l'étape de balayage mais reste coûteuse par plaque, tandis que les options double énergie servent des tâches spécialisées de discrimination des matériaux dans l'inspection des aubes de soufflante aérospatiale. Néanmoins, le logiciel est le facteur déterminant : le lancement de Baker Hughes en février 2026 intègre des analyses de reconnaissance dans les caméras de terrain, permettant à un seul technicien de fournir des évaluations prêtes pour l'usine. Les systèmes indirects qui intègrent l'IA dans le cloud resteront pertinents même si les budgets d'investissement freinent les refontes matérielles.
Par Secteur d'Utilisation Final :
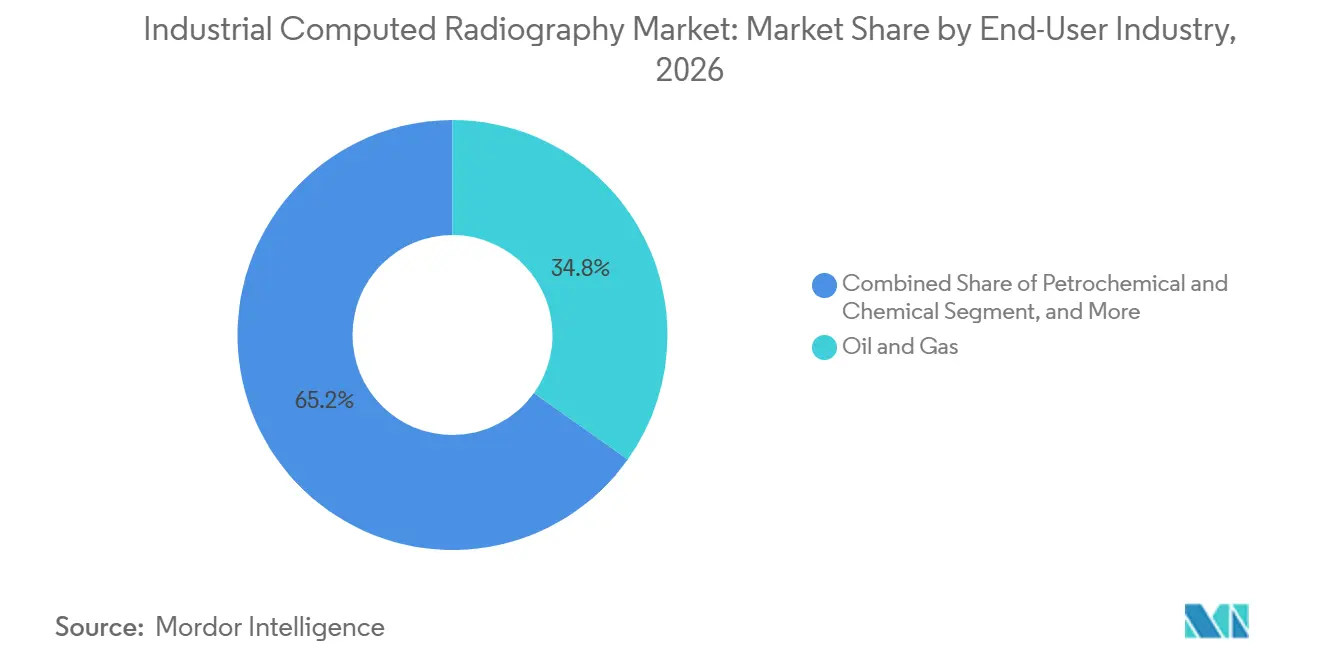
Le Pétrole et le Gaz Dominent, la Fabrication Additive Monte en PuissanceLe pétrole et le gaz représentaient 34,84 % de la part du marché de la radiographie calculée industrielle en 2026, les opérateurs luttant contre la corrosion sur 3 millions de miles de pipelines américains et des réseaux mondiaux similaires. En parallèle, la fabrication additive croît à 6,95 % grâce à la production en série de boîtiers en titane et d'implants orthopédiques en treillis. La taille du marché de la radiographie calculée industrielle liée à la pétrochimie reste stable, compte tenu des cycles de code ASME, tandis que l'aérospatiale exige une détection de porosité inférieure à 100 µm, favorisant les empilements de plaques haute résolution.
Les défauts couche par couche de l'impression additive nécessitent une vérification volumétrique même en présence de capteurs in situ. La radiographie calculée post-construction sous-tend la qualification des supports critiques pour le vol et des pièces de groupe motopropulseur électrique automobile, renforçant la croissance du marché de la radiographie calculée industrielle dans les couloirs de fabrication avancée.
Par Taille de Système d'Imagerie :
Les Unités Portables Stimulent la Productivité sur le TerrainLes scanners portables représentaient 40,95 % des revenus du marché de la radiographie calculée industrielle en 2026, portés par des unités de 21 kg telles que le CRx25P de Waygate, fonctionnant sur batteries rechargeables. À mesure que les modules d'effacement à LED raccourcissent les temps de cycle, les plaques portables approchent le débit des laboratoires, effaçant les compromis historiques.
Les laboratoires fixes dominent toujours les lignes de moulage automobile nécessitant des changeurs de plaques alimentés par convoyeur, tandis que les mini-RC comblent les niches de réparation de soudures. Les cellules à haut débit intégrées à la robotique s'adressent aux centres d'usinage aérospatial, mais la croissance de la portabilité dépasse les autres formats car les prestataires de services remportent des contrats en répondant rapidement aux pannes imprévues. Cette dynamique assure un pipeline à long terme robuste pour le marché de la radiographie calculée industrielle.
Par Type de Prestataire de Services :
Les Centres d'Inspection des Équipementiers en Plein EssorLes entreprises tierces détenaient 48,48 % des revenus de 2026, mutualisant les équipements entre clients pour maximiser l'utilisation. Néanmoins, les centres d'inspection des équipementiers progresseront à un CAGR de 6,84 % à mesure que les donneurs d'ordre aérospatial internalisent les données pour protéger leur propriété intellectuelle. L'usine de réparation de nacelles de Safran à Hyderabad souligne ce repli vers l'interne et signale un investissement continu dans des scanners dédiés.
Les prestataires de services répliquent en superposant des analyses, l'archivage numérique et les rapports de conformité à la radiographie pour conserver les contrats. Le contrat de SISTAC de mars 2026 avec BW Energy regroupe les visuels sous-marins, les mesures d'épaisseur et la radiographie des soudures dans un seul périmètre UWILD. Les vagues de consolidation font grossir les spécialistes régionaux en réseaux mondiaux, leur fournissant l'échelle nécessaire pour acquérir des licences de logiciels d'IA et des unités portables modernes, élargissant ainsi le marché de la radiographie calculée industrielle.
Analyse Géographique
L'Asie-Pacifique détenait 32,33 % de la part de marché de la radiographie calculée industrielle en 2026. La région dispose d'une activité étendue dans la construction navale, la pétrochimie et la production d'énergie, ce qui génère une demande soutenue pour l'inspection des soudures. La Chine reste importante en raison de sa large base de fabrication industrielle. L'Inde développe également de nouvelles capacités de maintenance aéronautique et les capacités d'inspection associées. Le Japon et la Corée du Sud maintiennent une intensité d'inspection élevée grâce aux exigences de qualité de fabrication et à leurs denses écosystèmes pétrochimiques et de semi-conducteurs.
L'Amérique du Nord demeure un contributeur majeur aux revenus en raison de son réseau de pipelines et de son activité de construction énergétique. Les règles de la PHMSA et les exigences régulières d'intégrité soutiennent les travaux de documentation et d'inspection sur les systèmes de pipelines concernés. Mistras a reçu un contrat complet de services CND pour le terminal GNL de Woodside en Louisiane en décembre 2025, incluant la radiographie et plusieurs autres services d'inspection. L'Europe se caractérise par une forte intensité de conformité et des exigences liées à la radiographie numérique, à la qualification des équipements et à la manutention des matériaux. Ces exigences favorisent les grands prestataires certifiés au détriment des opérateurs régionaux plus petits. L'Amérique du Sud présente une demande de niveau intermédiaire liée à la maintenance offshore et aux infrastructures énergétiques, le Brésil jouant le rôle de hub régional.
Le Moyen-Orient et l'Afrique devraient se développer à un CAGR de 7,06 % jusqu'en 2032. Les nouvelles infrastructures GNL, les ajouts de capacités de raffinage et les programmes d'intégrité des pipelines soutiennent la demande dans toute la région. Les ambitions pétrochimiques et aéronautiques de l'Arabie saoudite accroissent également le besoin de capacités d'inspection. L'Afrique dispose d'une base installée plus modeste, mais attire des investissements manufacturiers orientés vers l'exportation. Les normes de contractualisation des compagnies pétrolières internationales et les accords de pipelines transfrontaliers encouragent le recours à des prestataires tiers certifiés. Ces conditions créent une ouverture pour les équipements portables et les flottes de services dans le marché de la radiographie calculée industrielle.
Paysage Concurrentiel
Marché de l'oxyde de zinc gallium indium en Amérique du Nord
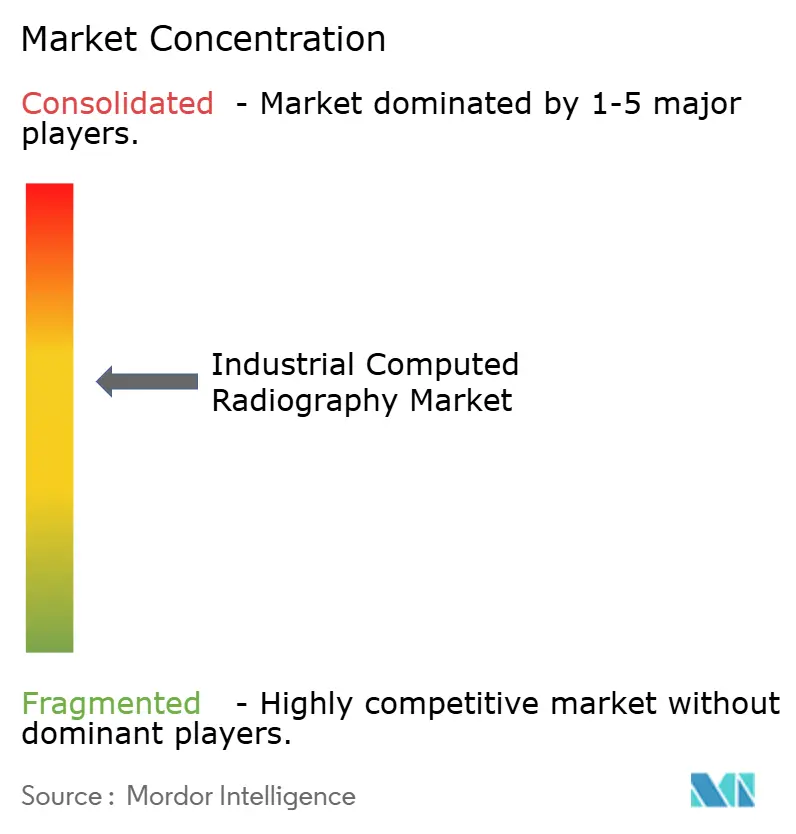
Une concentration modérée caractérise le marché de la radiographie calculée industrielle. Les acteurs historiques du matériel Baker Hughes Waygate, Fujifilm, Carestream, Nikon Metrology et Varex Imaging maintiennent une part significative, mais des startups agiles spécialisées en IA les défient avec des moteurs de reconnaissance des défauts basés sur le cloud. La caméra Mentor Zoom PTZ de Baker Hughes de février 2026 superpose l'IA et des liens de jumeaux numériques aux optiques existantes, protégeant sa base installée contre la dérive vers les panneaux plats. La série VOXLS 30 de Nikon, dévoilée en décembre 2025, intègre des platines de métrologie en granit et des interfaces OPC UA pour les cellules robotisées, ciblant les fabricants de cellules de batteries nécessitant une tomographie computérisée à haut débit.
Les schémas stratégiques pivotent sur l'étendue du portefeuille, l'intégration des services et le support local. Les opportunités de marché inexploitées résident dans les systèmes ultra-portables équipés d'IA qui déchargent la classification en périphérie. Des startups telles que Deeplify et Dhvani AI greffent l'intelligence sur les scanners RC établis, permettant aux opérateurs d'éviter les dépenses d'investissement tout en bénéficiant de la productivité de l'IA. Les cadres de conformité tels que l'ASTM E2445 créent des barrières à l'entrée qui protègent les fournisseurs certifiés qualité tout en encourageant les offres groupées de services qui automatisent les rapports, un facteur de différenciation dans les régions soumises à des audits intensifs.
Les fournisseurs régionaux en Asie-Pacifique et au Moyen-Orient se concurrencent sur le support localisé et les prix, équilibrant le pouvoir des marques mondiales et enrichissant le tissu concurrentiel du marché de la radiographie calculée industrielle.
Leaders du Secteur de la Radiographie Calculée Industrielle
-
Baker Hughes Co. (Waygate Technologies)
-
Fujifilm Corp.
-
Durr NDT GmbH & Co. KG
-
Carestream NDT
-
Nikon Metrology NV
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Radiographie Calculée Industrielle Entreprises couvertes dans ce rapport
- Baker Hughes Co. (Waygate Technologies)
- Durr NDT GmbH & Co. KG
- Fujifilm Corp.
- GE Inspection Technologies LLC
- Carestream NDT
- YXLON International GmbH
- Vidisco Ltd.
- Nikon Metrology NV
- Teledyne ICM SA
- Comet Group (D-Tect)
- NDT Global GmbH
- Mistras Group Inc.
- Olympus Corp. (Evident)
- Bluestar Ltd.
- Virtual Media Integration
Développements industriels récents dans Marché de la Radiographie Calculée Industrielle
- Avril 2026 : Waygate Technologies de Baker Hughes et GE Aerospace ont annoncé le déploiement de modèles d'inspection dirigée par menu (MDI) automatisés pour les inspections par borescope des moteurs GEnx-1B et GEnx-2B, dernière réalisation d'un Accord de Développement Technologique Conjoint (JTDA) entre les deux entreprises. Les modèles, chargés sur le borescope vidéo Mentor Visual iQ+, intègrent des flux de travail guidés assistés par l'IA pour l'inspection des aubes de turbine haute pression et prennent en charge les mesures 3D automatisées, standardisant les résultats d'inspection sur la base installée d'environ 49 000 moteurs d'avions commerciaux de GE Aerospace.
- Mars 2026 : SISTAC a lancé un programme d'inspection sous-marine de 6 à 9 mois pour BW Energy sur le FPSO Cidade de Vitória, déployant le navire de soutien à la plongée SISTAC Esperança avec des ROV pour un périmètre UWILD complet dans le champ Golfinho au Brésil.
- Février 2026 : Fujifilm a investi 5 milliards JPY (33,5 millions USD) dans Rapidus Corporation pour accélérer la production nationale de semi-conducteurs logiques et vise à atteindre 500 milliards JPY (3,36 milliards USD) de revenus en matériaux d'ici l'exercice 2030.
- Février 2026 : Baker Hughes a lancé la caméra Mentor Zoom PTZ, dotée d'une amélioration d'image par IA, d'une numérisation 3D et d'une connectivité aux jumeaux numériques pour l'inspection visuelle à distance sur les sites offshore et pétrochimiques.
Périmètre du Rapport sur le Marché Mondial de la Radiographie Calculée Industrielle
Le Marché de la Radiographie Calculée Industrielle désigne l'industrie mondiale axée sur le développement, la production et le déploiement de systèmes de radiographie calculée (CR) qui utilisent des plaques d'imagerie à phosphore photostimulable et une technologie de numérisation numérique pour capturer, traiter et stocker des images radiographiques destinées aux applications de contrôle non destructif (CND) et d'inspection industrielle.
Le Rapport sur le Marché de la Radiographie Calculée Industrielle est segmenté par Type de Plaque d'Imagerie (Phosphore, Flexible, Verre et Autres Types de Plaques d'Imagerie), Technologie (CR Direct, CR Indirect, CR à Double Énergie et CR Améliorée par l'IA), Utilisateur Final (Pétrole et Gaz, Pétrochimie, Aérospatiale, Automobile, Énergie et Autres Industries d'Utilisateurs Finaux), Taille du Système d'Imagerie (Portable, Fixe, Mini-CR et Haut Débit), Prestataire de Services (Interne, Tiers, OEM et Recherche) et Géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique et Moyen-Orient, Afrique). Les Prévisions du Marché sont Fournies en Valeur (USD).
Aperçu de la segmentation
| Pétrole et gaz |
| Pétrochimie et chimie |
| Fonderies |
| Aérospatiale et défense |
| Autres applications |
| Amérique du Nord |
| Europe |
| Asie-Pacifique |
| Reste du monde |
| Par applications | Pétrole et gaz |
| Pétrochimie et chimie | |
| Fonderies | |
| Aérospatiale et défense | |
| Autres applications | |
| Par géographie | Amérique du Nord |
| Europe | |
| Asie-Pacifique | |
| Reste du monde |
Questions clés auxquelles répond le rapport
Quel CAGR est prévu pour le marché de la radiographie calculée industrielle entre 2027 et 2032 ?
Le marché devrait croître à 6,13 % sur la période 2027-2032.
Quelle taille de système d'imagerie se développe le plus rapidement ?
Les systèmes portables progressent à un CAGR de 6,91 %, portés par le déploiement offshore et sur les pipelines éloignés.
Pourquoi les plaques d'imagerie flexibles gagnent-elles en popularité ?
Leur capacité à s'adapter aux aubes de turbines et aux structures en treillis réduit le temps de préparation et les erreurs, alimentant une trajectoire de croissance de 7,28 %.
Comment l'intelligence artificielle influence-t-elle la radiographie calculée ?
Les modèles d'IA automatisent désormais la détection des fissures et de la porosité, améliorant la productivité des inspections et attirant de nouveaux investissements.
Quelle région présente les meilleures perspectives de croissance ?
Le Moyen-Orient est en tête avec un CAGR de 7,06 % à mesure que les mégaprojets de pipelines et de pétrochimie se multiplient.
Quelle est la principale menace concurrentielle pour la radiographie calculée ?
La baisse des prix des systèmes de radiographie numérique à panneaux plats érode l'avantage de coût de la RC dans les laboratoires fixes à fort volume.