
インドネシア繊維市場規模とシェア
Mordor Intelligenceによるインドネシア繊維市場分析
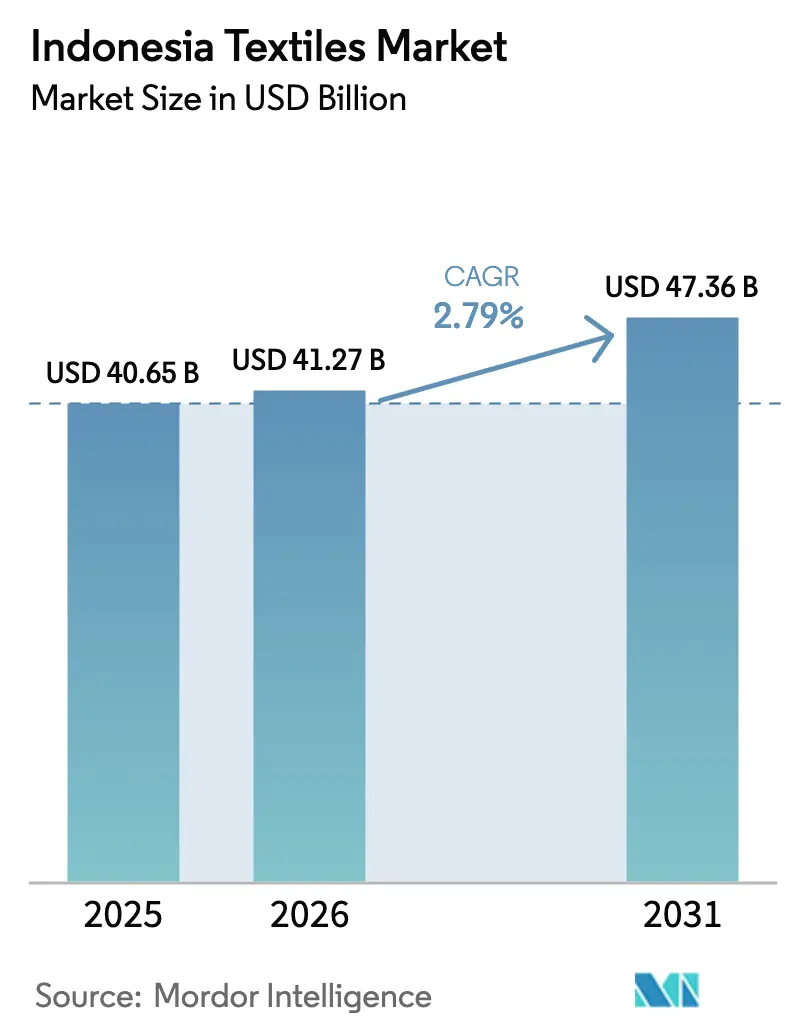
インドネシア繊維市場規模は、2026年の41.27 ビリオン 米ドルから2027年には42.42 ビリオン 米ドルに増加し、2032年までに48.04 ビリオン 米ドルに達すると予想されており、2027年~2032年にかけて2.52%のCAGRで成長します。
インドネシアの成長は、オンライン衣料品需要と、国内外のバイヤー向けアパレルを供給する確立された製造基盤を結びつけています。機械支援は、適格製造業者の投資負担を軽減できる一方、輸入原材料および賃金コストの圧力により、繊維販売で得られるマージンにとって加工効率が重要となっています。サプライヤーの対応策としては、オンラインおよびオフラインチャネルで販売する衣料品メーカー向けに、設備更新と糸・生地の仕様策定を組み合わせることが考えられます。補助金付き機械は、それが生み出す生産能力が、通貨・賃金圧力によって上昇する原材料・労働コストを賄えるだけのアパレル受注を獲得できる場合にのみ、付加価値をもたらします。
主要レポートのポイント
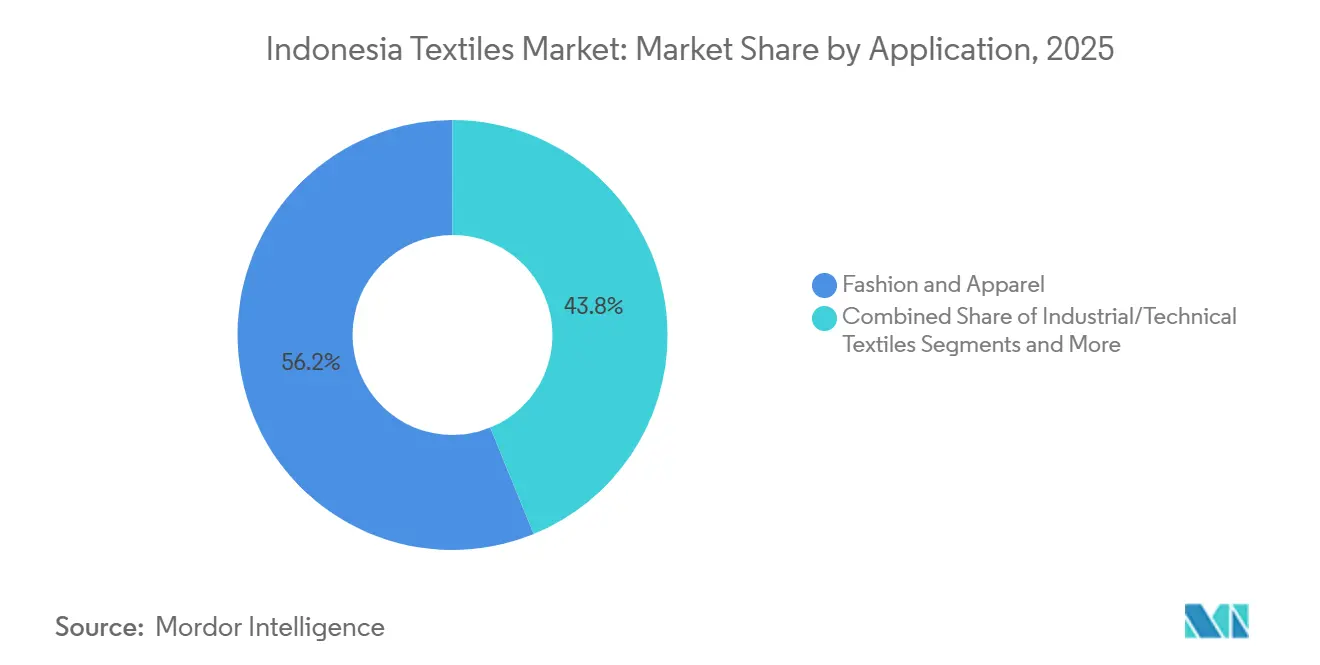
- 用途別では、ファッション&アパレルが2026年のインドネシア繊維市場シェアの55.87%を占め、産業用・技術用繊維は2027年~2032年にかけて3.89%のCAGRで最も速く成長すると予測されています。
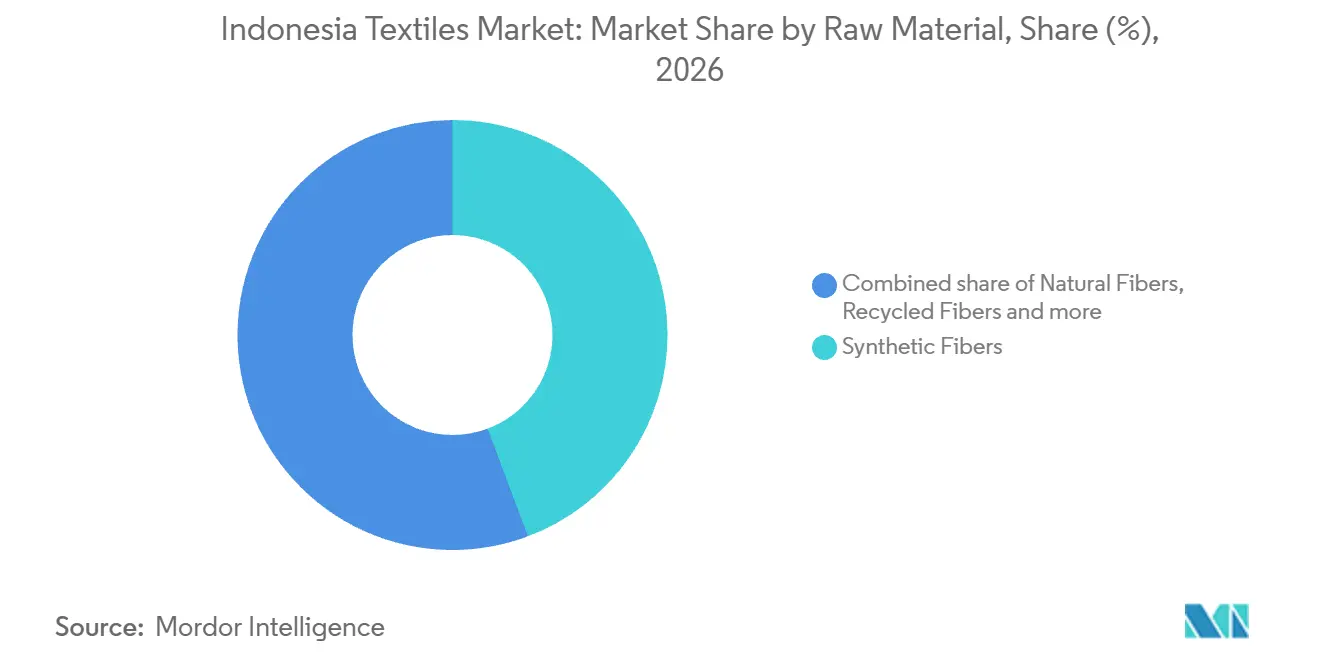
- 原材料別では、合成繊維が2026年のインドネシア繊維市場規模の44.29%のシェアを占め、2027年~2032年にかけて3.4%のCAGRで最も速く成長するセグメントと予測されています。
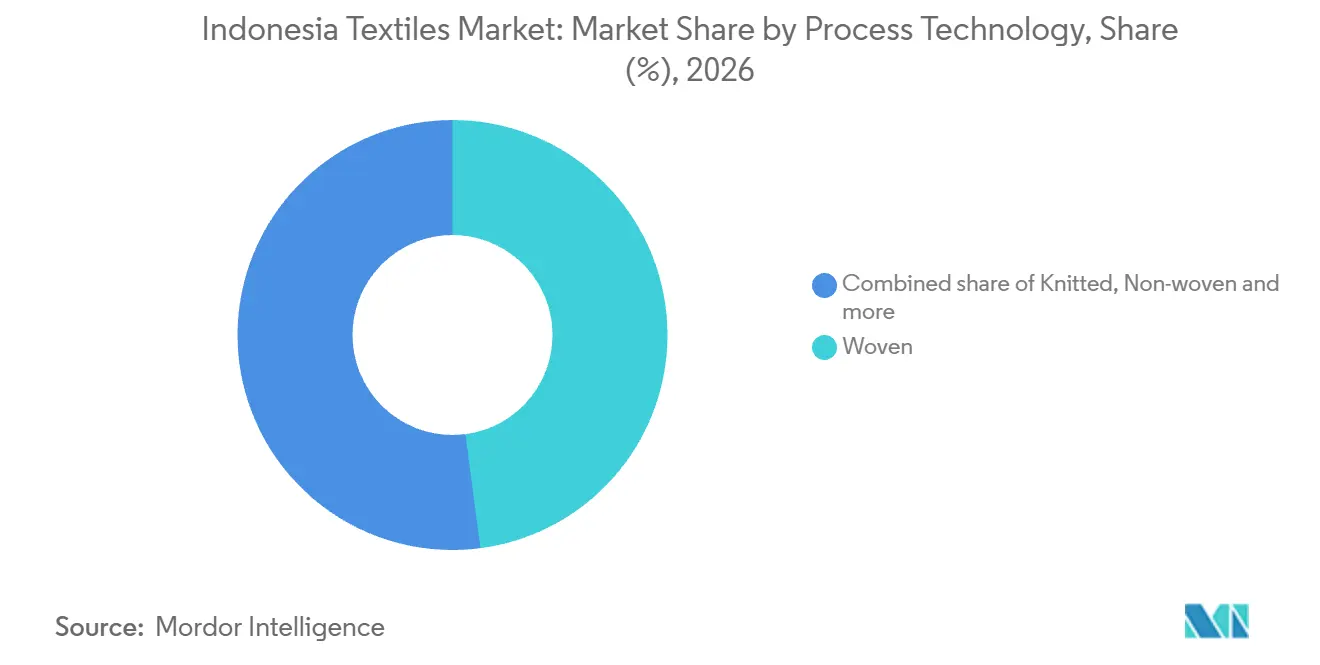
- 生産技術別では、織物が2026年に47.93%のシェアで首位を占め、不織布は2027年~2032にかけて3.85%のCAGRで最も速く成長すると予測されています。
- 地域別では、ジャワが2026年に58.17%のシェアを占め、スラウェシが2027年~2032年にかけて3.3%のCAGRで最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| メイキング・インドネシア4.0のもとでの機械近代化補助金の加速 | +1.5% | 全国 | 中期(2~4年) |
| 中間層ファッションEコマースの急成長による国内糸・生地受注の増加 | +1.3% | 全国 | 短期(2年以内) |
| IA-CEPAの優遇関税およびCPTPP加盟見込みによる輸出マージンの拡大 | +0.7% | 全国 | 中期(2~4年) |
| 再生繊維含有量に関するブランドの義務付けがPET-to-ヤーンおよびビスコース再生投資を促進 | +0.6% | 全国 | 中期(2~4年) |
| AIを活したインライン品質検査システムによる中小企業ニットウェア輸出業者の不良率削減 | +0.3% | 全国 | 中期(2~4年) |
| 再生可能エネルギーPPAによる染色工場のエネルギーコスト削減およびスコープ2排出量低減の可能性 | +0.2% | 全国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
メイキング・インドネシア4.0のもとでの機械近代化補助金の加速
設備払い戻しは、より生産性の高い転換能力を求める繊維工場の資本ハードルを下げることができます。2024年、インドネシア工業省は、生地仕上げおよび印刷スキームをメイキング・インドネシア4.0に連動した繊維・繊維製品プログラムに拡大しました。払い戻しは、少なくとも25%の地場コンテンツを含むと認定された国内設備には最大25%、その他の国内または輸入設備には10%が適用されます。年間受給者上限と利用可能な予算配分により、授与額は制限されます。適格な機械は新品であり、申請前4年以内に製造され、生産または廃棄物処理においてインダストリー4.0の指定技術を使用していなければなりません。高い払い戻し率は認定国内設備に有利ですが、予算配分の制限により、適格性だけは工場の拡張資金を確保できません。
中間層ファッションEコマースの急成長による国内糸・生地受注の増加
オンラインファッション需要は、複数のチャネルで販売する衣料品メーカーを通じて、国内繊維転換を支援できます。貿易省は、2025年のハルボルナス取引総額が2024年から17%増加し、ファッションとスポーツウェアが最も人気のある地場製品カテゴリーの一つであったと報告しました。[1] マラン拠点のJ99ガーメントは、2025年のラマダン期間中に自社ブランドおよび顧客ブランド向けにムスリムウェアを4,000点またはセット生産し、Eコマースおよびオフラインチャネルで販売したと報告しました。J99のラマダン生産量は通常日の50%から100%上回りました。オンラインおよびオフラインチャネルにわたる季節販売は、衣料品メーカーの原材料購入を短期間に集中させる可能性があり、生地サプライヤーはそれに対応できる準備が必要です。
IA-CEPAの優遇関税およびCPTPP加盟見込みによる輸出マージンの拡大
優遇アクセスにより、インドネシアの繊維輸出業者は納入価格での競争余地が生まれます。IA-CEPAのもとで、オーストラリアは2020年7月5日から、物品税相当品を除くインドネシア原産の適格品に対して無税の関税率を適用しました。IA-CEPAの原産地規則を満たす品物のみが優遇措置の対象となり、オーストラリアに販売されるインドネシア製繊維の価格競争力を高めることができます。2026年9月3日、インドネシアの貿易大臣は、加盟国とのCPTPP加盟協議が進行中であると述べました。また、2026年11月の閣僚会議でインドネシアの加盟作業部会設置が承認されると期待していると述べました。オーストラリアの優遇措置は確立された関税軽減ルートを提供する一方、CPTPPプロセスは将来の譲歩に関する確固たる価格コミットメントを支持できない条件付きの機会を表しています。
再生繊維含有量に関するブランドの義務付けがPET-to-ーンおよびビスコース再生投資を促進
アパレルブランドが再生コンテンツを指定する場合、その糸の要件は、必要な繊維を供給する回収ルートへの需要を誘導することができます。PET-to-ヤーンルートは、回収されたポリエステル原料と紡績用途を結びつけ、前処理コストを結果として得られる糸の経済性に関連させます。ビスコースのリサイクルには、回収されたセルロースとそれを繊維に戻すための別のケースが必要です。そのような仕様に対応する工場は、各ルートの加工コストと販売できる繊維・糸を比較する必要があります。これは、未分化なリサイクル能力の拡大よりも、特定のポリエステルまたはセルロース系繊維プログラムに合わせた投資を優先させます。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ルピア安による綿花・合成原料の輸入コスト増大 | -0.9% | 全国 | 短期(2年以内) |
| 2025年の州最低賃金の大幅引き上げによるベトナム・バングラデシュに対する優位性の縮小 | -0.7% | 西ジャワ、中部ジャワ、東ジャワ | 短期(2年以内 |
| テム/シェインの超低価格輸入品が米国セクション321の抜け穴を利用して国内市場に流入 | -0.3% | 全国 | 短期(2年以内) |
| エルニーニョによる干ばつの中、中部ジャワの染色クラスターで水利用許可が厳格化 | -0.2% | 中部ジャワ染色クラスター | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ルピア安による綿花・合成原料の輸入コスト増大
通貨安は、販売価格と工場が調達できる原材料量の両面から繊維需要を制約します。2026年6月、インドネシア繊維・フィラメント糸生産者協会(APSyFI)は、ルピアが1月以来約8%下落し、主に輸入に依存する原材料のコストが上昇し、生産者の価格引き上げを促していると述べました。[2] 販売価格の上昇は、原材料負担を生地コンバーターやその他の川下バイヤーに転嫁します。2026年5月、APSyFIは、一部の川上企業がキャッシュフローを維持するために原材料購入と生産能力を削減したと報告しました。このような削減は、川下に受注が存在する場合でも、その後の換に利用可能な供給を制限する可能性があります。為替レートの圧力により、輸入依存の工場は代替原材料への現金が減少し、生産コストを分散させる生産量も減少します。
2025年の州最低賃金の大幅引き上げによるベトナム・バングラデシュに対する優位性の縮小
法定賃金下限の引き上げは、インドネシアの繊維メーカーの労働コストを増加させ、各受注で得られるマージンを削減する可能性があります。西ジャワ、中部ジャワ、東ジャワの州最低賃金は2025年に2024年比6.5%増加しました。その水準で賃金を支払う事業者にとって、人員を変えなければ、追加生産が収益を生む前に最低賃金総額が高くなります。米国農務省も2026年4月にインドネシアの繊維・繊維製品産業全体の労働コスト懸念を報告しました。その負担を見積もりに転嫁すると価格競争力が弱まる一方、吸収すると設備更新に充てられる収入が減少します。労働者一人当たりの生産量を増やせないメーカーは、販売価格が固定されたままであれば、追加受注だけでは解決できない繰り返しのコスト制約に直面します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント析
用途別:
アパレルの規模と産業用素材需要ファッション&アパレルは2026年のインドネシア繊維市場規模の55.87%のシェアを占めました。2025年2月、ビナブサナ・インテルヌサ(BBIグループ)はインドネシアで8,000人以上の従業員を雇用し、4つの製造施設と開発センターを持っていました。同グループはアディダス、プーマおよびその他の主要バイヤー向けにスポーツウェアを製造し、ニット生地とアクセサリーをブランドが指定した地域のサプライヤーから調達しました。ブランド指定の調達は、大規模な衣料品事業が相当な潜在需要を提供する場合でも、それらのサプライ関係へのアクセスを製造とは別の商業的課題にします。
産業用・技術用繊維は最も速く成長するセグメントであり、2027年~2032年にかけて3.89%のCAGRが予測されています。2025年、PT Inocycle Technology Group Tbkは、インドネシアの鉱業、建設、農業、製造業、インフラ向けの産業用原材料として、再生ポリエステルステープルファイバーから製造された不織布素材を供給しました。これらの用途は、繊維転換を消費者衣料以外の生産プロジェクト活動と結びつけます。5つの産業にサービスを提供することで、Inocycleは再生ポリエステル転換をいくつかの異なる産業用原材料ニーズに合わせる機会を得ています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
原材料別:
合成繊維の生産能力と綿花の回復合成繊維は2026年のインドネシア繊維市場シェアの44.29%を占め、2027年~2032年にかけて3.4%のCAGRが予測される最も速く成長するセグメントです。PT Tifico Fiber Indonesia Tbkは2025年の年次報告書において、ポリエステルステープルファイバーの年間生産能力が154,400メトリックトンであると報告しました。[3] 同じ製品セグメントは2025年に102.5 ミリオン 米ドルの収益と2.12 ミリオン 米ドルの粗利益を生み出しました。2026年のレポートでは、インドネシアの紡績産業における繊維消費量のうちポリエステルが約45%を占め、綿花の約40%、レーヨンの15%を上回っていました。Tifico にとって、ステープルファイバー収益に対する粗利益の低さは、追加販売の収益性をインストール済み生産能力とは別の考慮事項にします。
天然繊維については、米国農務省がインドネシアの綿花消費量を2025/26年度に185万梱と推定し、2024/25年度の195万梱から5%減少しました。2026/27年度の消費量は190万梱と予測しています。この予測は、2024/25年度の綿花消費水準への回帰ではなく、部分的な回復を表しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
プロセス/技術別:
織物のサプライ調整と不織布の用途織物はプロセス別で最大のセグメントであり、2026年に47.93%のシェアを占めました。2026年2月4日、PT Dan Lirisの担当者(織物エンジニアリング担当者および購買マネージャーを含む)がPT Sukuntexを訪問し、定期的なCD 40s糸のニーズについて協議しました。この訪問では、技術サンプルの評価と、より精細な印刷向けのレーヨンツイルについても検討され、初回注文で終了しました。PT Dan Lirisは169台のハイテクエアジェット織機を稼働させ、年間1,400万メートル以上のグレージュ生地を生産しており、サプライヤーとの協議に対する操業規模の背景を提供しています。技術的な調整は、素材の選択を繊維転換のさらに下流で必要とされる表面・印刷特性と結びつけることで、織物サプライヤーの商業的提案を強化できます。
不織布は最も速く成長するセグメントであり、2027年~2032年にかけて3.85%のCAGRが予測されています。2026年4月、PT Multi Spunindo Jaya Tbkの会社秘書は、国内外の市場でヘルスケア、衛生、建設、ろ過における不織布需要が増していると報告しました。ニット生地は、インドネシア輸出入銀行研究所が2025年に世界的な需要の回復を報告した川上製品の一つであり、糸や織物と並んでいます。不織布はヘルスケア、衛生、建設、ろ過のバイヤーに届く一方、2025年のニット生地の回復はインドネシアだけでなく世界の川上繊維需要について報告されたものです。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
ジャワ繊維市場
ジャワは2026年のインドネシア繊維市場規模の58.17%のシェアを占めました。PT Sansan Saudaratex Jayaは、西ジャワと中部ジャワの6つの生産ユニットと61の縫製ラインで月間220万点以上の衣料品生産能力を持つと報告しています。PT Pan Rama Vista Garment Industriesは、中部ジャワの2施設で月間35万点の衣料品生産能力を持ち、ブランドパートナーのシーズンコレクション向けに女性用ドレスとブラウスを専門としていると報告しています。これらの企業が報告した生産能力は、西部および中部の州に集中した衣料品生産規模を示しています。2026年7月、PT Golden Tekstil Indonesiaは中部ジャワのクンダルで2ラインの衣料品生産を開始しており、新しい衣料品棟は建設中でした。
スラウェシ繊維市場
スラウェシは最も速く成長する地域であり、2027年~2032年にかけて3.3%のCAGRが予測されています。インドネシア銀行南スラウェシ代表事務所は、2025年第2四半期に南スラウェシで繊維、食品・飲料、非金属鉱物を含む零細・小規模製造業の活動が増加したと報告しました。報告された活動が零細・小規模企業に属するため、南スラウェシの繊維需要は、少数の大型契約よりも個々の生産者からの多数の小口注文として届く可能性が高いです。これらの生産者にサービスを提供するには、単一の新工場に依存するのではなく、個々の小規模製造業者にリーチできる地域販売ネットワークが必要です。
スマトラの川上としての役割には、アパレやホームテキスタイルなどの用途向けに、リアウ州パンカランクリンチにあるアジア・パシフィック・レーヨンのビスコースステープルファイバー生産が含まれます。南カリマンタン州バンジャルマシンで設立されたタントラグループは、繊維調達から紡績、生地生産、衣料品に至るサプライチェーンを説明しており、グループメンバーのPT Bintang Ratuna Jayaは衣料品製造を専門としています。東カリマンタン州サマリンダでは、ヘサンドラ・インドネシアがバティック、織物、刺繍からアパレルとアクセサリーを製造し、トコペディアとショッピーの販売チャネルを提供しています。インドネシアのその他の地域にはバリが含まれ、ヨギ・アンド・ブーが衣料品を製造し、社内デジタル印刷を提供しており、リゾートウェア、水着、アクティブウェアがアパレル能力の一部です。リアウのビスコースステープルファイバー、サマリンダのトコペディアとショッピーを通じて提供されるヘサンドラの工芸ベースのアパレル、バリのヨギ・アンド・ブーの衣料品とデジタル印刷は、残りの島々にわたる異なるサプライヤの役割を示しています。
規制の枠組みと見通し
この比較は、環境承認を持つ繊維メーカーの観点から、インドネシアの国家規則と中部ジャワの1施設承認を通じて選択された管轄区域をカバーしています。対象となる繊維活動は、水域への排出前に廃水基準を満たさなければなりません。2025年の国家移行措置のもとで、既存の承認保有者は2025年9月9日から2年以内に承認改正を通じて廃水基準を整合させなければなりません。この移行措置は、廃水処理性能と承認改正を同じ実施スケジュールに置き、物理的および行政的コンプライアンスを相互依存させます。
規制表
| 決定要因 | インドネシア | 中部ジャワ |
|---|---|---|
| 主要機関 | 環境省および環境管理庁 | 引用された施設承認に関する中部ジャワ知事 |
| 主要な規制または方向性 | 繊維廃水基準および承認調整に関する規則第12/2025号 | PT Dan LirisのBanaran施設に関する2023年知事決定第660.1/18号 |
| 商業的影響 | 既存の承認保有者は移行期間中に承認改正を通じて基準を整合させなければならない | Dan Lirisは施設計画に従い、6ヶ月ごとに州およびコハルジョ当局に環境義務を報告しなければならない |
| 現在の政策の魅力度 | 中程度 | 中程度 |
| 政策の魅力度の将来的な方向性 | 厳格化 | 厳格化 |
| 情報源: Mordor Intelligence | ||
インドネシアの「中程度」評価は、国家移行期間中の排水コンプライアンスと承認改正を含む明確な操業ルートを反映しています。規則第12/2025号は、P.16/2019により改正された規則第5/2014号の第16A条および附属書XLIIを廃止し、2027年9月9日の改正期限が「厳格化」の方向性に日付のあるトリガーを与えます。中部ジャワの欄はDan Lirisの施設承認と6ヶ月ごとの州およびスコハルジョ当局への報告を説明しており、「中程度」はその施設の制度を反映しています。既存の承認保有者であるDan Lirisも同じ期限の対象となります。
バリューチェーンの段階
バリューチェーンの比較は、インドネシアにおける繊維生産、生地形成、衣料品製造を追います。ブサナ・アパレルグループのメンバーであるPT Eratex Djaja Tbkは、主に輸出市場に特化した衣料品メーカーとして事業を展開しています。Eratexは2008年に自社の糸・生地生産を停止し、衣料品組立の役割を地形成から切り離し、生地の準備を衣料品ラインの依存事項としました。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 繊維生産 | アジア・パシフィック・レーヨンなどのビスコース繊維生産者;PT Inocycle Technology Group Tbkなどの再生ポリエステル生産者 | 繊維および再生素材の販売 | 異なる繊維ストリーム間での原材料の一貫性 | 各素材ストリームに対して個別に原材料を認定する |
| 生地形成 | PT Dan Lirisなどの織物メーカー | グレージュ生地の販売 | 織機のダウンタイムと生地の一貫性 | 織機を維持し、代替生産ランをスケジュールする |
| 衣料品製造 | PT Eratex Djaja Tbkなどの衣料品メーカー | 完成衣料品の販売 | 衣料品転換前の生地の準備 | 生地のリリースを衣料品生産スケジュールと調整する |
| 情報源: Mordor Intelligence | ||||
PT Inocycle Technology Group Tbkは2025年に、PETボトル廃棄物を主原料とする再生ポリエステルステープルファイバーの派生品であるPETポップコーンを追加しました。このような多角化により、リサイクル段階から複数の販売可能な産出物を生み出すことができます。Inocycleはまた、再生ポリエステルステープルファイバーを不織布素材に転換しているため、そのリサイクル段階は衣料品需要だけに依存するのではなく、産業用素材からも売上を得ることができます。
競合環境
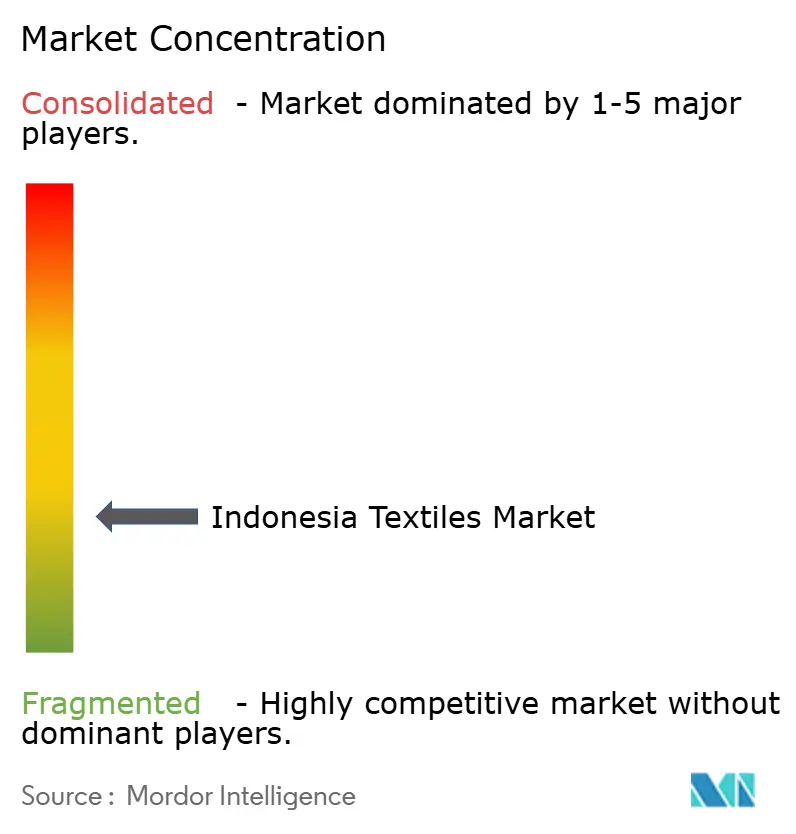
競争は、衣料品メーカーと川上繊維生産者にわたって、層状で適度に分散した構造を持っています。PT Sri Rejeki Isman Tbk(Sritex)は破産後、2025年3月1日に事業を停止しました。PT Pan Brothers Tbkはタンゲランで衣料品を製造しており、連結売上高は2024年の319.9 ミリオン 米ドルから2025年には273.3 ミリオン 米ドルに減少しました。PT Asia Pacific Fibers Tbkは2025年中、中部ジャワのクンダルにあるフィラメント糸施設のみを稼働させました。これらの異なる生産役割は、サプライヤー選定をバイヤーが必要とする操業段階の問題にし、企業規模はサプライヤーが実際にどの生産段階を担うかの不完全な指標となります。
PT Trisula International Tbkの生地製造子会社であるPT Trisula Textile Industries Tbkは、テクスチャリング、撚糸、サイジング、製織、染色、仕上げを組み合わせています。そのポリエステル生地生産量は2024年の638万ヤードから2025年には588万ヤードに減少しました。PT Indo-Rama Synthetics Tbkはインドネシアでポリエステル製品と紡績糸を生産・輸出しており、海外製造子会社も持つグループの一員です。Trisulaのプロセス範囲は糸準備、製織、仕上げ間のハンドオフを制限できる一方、2025年の生産実績は技術的な幅と実現した生地生産量が異なる商業的指標であることを示しています。
Indo-RamaとAsia Pacific Fibersはともに、2025年に国内外の市場でポリエステルの業績が低下したと報告しました。PT Indo-Rama Synthetics Tbkは2025年のポリエステル販売量が2024年比7%減少したと報告しました。また、PROPER Blueレーティングを維持し、2025年に環境違反の罰金や制裁を受けなかったと報告しました。PT Asia Pacific Fibers Tbkのポリエステル販売収益は2024年の190.2 ミリオン 米ドルから2025年には44.17 ミリオン 米ドルに減少しました。
インドネシア繊維産業のリーダー
-
PT Sri Rejeki Isman Tbk
-
PT Pan Brothers Tbk
-
PT Asia Pacific Fibers Tbk
-
PT Trisula Textile Industries Tbk
-
PT Indo-Rama Synthetics Tbk
- 注:主要企業の掲載順は順位を示すものではありません。
インドネシア繊維市場 このレポートでカバーされる企業
- PT Sri Rejeki Isman Tbk
- PT Pan Brothers Tbk
- PT Asia Pacific Fibers Tbk
- PT Trisula Textile Industries Tbk
- PT Indo-Rama Synthetics Tbk
- PT Tifico Fiber Indonesia Tbk
- PT Ever Shine Tex Tbk
- PT Century Textile Industry Tbk
- PT Polychem Indonesia Tbk
- PT Panasia Group
- PT Tyfountex Indonesia
- PT Eratex Djaja Tbk
- PT Argo Pantes Tbk
- PT Indo Kordsa Tbk
- PT Sritex Green (new recycled fibre unit)
- PT Rayon Utama Makmur
- PT Kahatex
- PT Duniatex
- PT Dragon Sweater Indonesia
- PT Behaestex
市場参加者にとっての主要な機会
機会の比較は、繊維生産の更新と欧州バイヤーへのアクセスの見込みに向けた準備に焦点を当てています。PT Trisula International Tbkの子会社には、生地メーカーのPT Trisula Textile Industries Tbkと、輸出用ユニフォーム、スーツ、機能性アパレルを製造するPT Trisco Tailored Apparel Manufacturingが含まれます。インドネシアの労働集約型産業信用プログラム(KIPK)は、繊維・アパレルメーカーに潜在的な更新融資ルートを提供しており、商業的メリットは借り手の資格と承認に依存します。
市場機会表
| 機会 | 今なぜか | バイヤー/主要セグメント | 推奨される戦略 | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| より効率的な国内生地供給 | 2026年6月のKIPK融資枠組みは、6つの労働集約型セクターの中に繊維・アパレルを含む | 繊維・アパレルメーカー | 承認された更新融資を活用して生地生産を改善する | アップグレードされたラインが十分に活用されない場合の返済負担 | 借り手として承認された場合、PT Trisula International Tbkの子会社であるPT Trisula Textile Industries Tbk |
| 欧州バイヤー向けの原産地適格繊維製品 | 2027年第1四半期を目標とするインドネシア・EU貿易協定実施に先立つ2026年10月の輸出業者準備活動 | EU向けバイヤーを求めるインドネシアの生地・アパレル輸出業者 | 原産地書類を準備し、技術的な輸出要件を満たす | 目標実施に先立つ技術的資格コスト | EU向け販売の資格を得るインドネシアの繊維輸出業者 |
| 製品データに支えられたアパレル供給 | 欧州委員会は2027年第4四半期に繊維エコデザイン法の採択を計画しており、その後デジタル製品パスポートの実施措置が続く予定;タイミングは変わる可能性がある | EU向けバイヤーにサービスを提供するインドネシアのアパレルサプライヤー | 繊維製品の提供と並行して製品データのワークフローを準備する | 進化する仕様と採択のタイミング | EU向けバイヤーに製品情報を実証できるサプライヤー |
| 情報源: Mordor Intelligence | |||||
機械更新と欧州バイヤーへの準備は商業的なタイムテーブルが異なるため、両者を一つの拡張コミットメントとして扱うよりも、段階的な投資アプローチの方が有用です。個々の更新融資の決定は借り手の適格性と信用承認に依存する一方、欧州アクセスと製品情報措置はそれぞれの計画段階に従います。独自の商業的用途を持つ生産改善を優先することで、欧州要件の最終的なタイミングと仕様に対する柔軟性を維持できます。
最近の産業開発事情 インドネシア繊維市場
- 2026年10月:インドネシア貿易省は、2027年第1四半期の実施を目標とするI-EU CEPAに向けてメーカーを準備させました。準備には技術的な輸出要件、原産地規則、市場アクセスが含まれ、繊維・繊維製品がEUの機会として特定されました。
- 2026年7月:PT Golden Tekstil Indonesiaはクンダルで2ラインの衣料品生産を開始しており、新しい衣料品棟は建設中でした。
インドネシア繊維市場 レポートの範囲と調査方法論
市場の定義と対象範囲
インドネシア繊維市場は、インドネシアで販売される繊維素材および繊維製品の年間販売額を米ドルで測定します。繊維の種類、製造方法、最終用途にわたる製品を対象としています。
スコープの除外事項:繊維加工前の綿花および繊維生産前の原料、繊維製造機械・設備、および指定用途に販売される非繊維完成品は除外されます。
セグメンテーションの概要
- 用途別
- ファッション&アパレル
- 産業用・技術用繊維
- 家庭用・ホームテキスタイル
- 医療・ヘルスケア用繊維
- 自動・輸送用繊維
- その他(保護用、スポーツ用繊維など)
- 原材料別
- 天然繊維
- 綿花
- ウール
- シルク
- 合成繊維
- ポリエステル
- ナイロン
- レーヨン/ビスコース
- アクリル
- ポリプロピレン
- 再生繊維
- その他(特殊高性能繊維(アラミド、カーボン、UHMWPE))
- 天然繊維
- プロセス/技術別
- 織物
- ニット
- 不織布
- スパンレイド(スパンボンド/メルトブローン)
- 乾式水流交絡
- 湿式不織布
- ニードルパンチ
- 3Dウィービング&スペーサーファブリック
- 地域別
- ジャワ
- スマトラ
- カリマンタン
- スラウェシ
- インドネシアのその他の地域
データソース、市場規模算定、および検証
デスクリサーチ
貿易省の繊維輸出リリースなどの公開情報源は国境を越えた需要と価値の追跡に役立ち、米国農務省海外農業局のレポートはインドネシアの綿花消費量、輸入量、工場需要指標を提供します。ウダヤナ大学の繊維・繊維製品輸出に関する査読済み研究は、為替レート、パートナー国の所得、開放性、距離、人口を説明的な貿易変数として特定しており、PT Tifico Fiber Indonesia Tbkの年次報告書は生産能力、生産量、収益に関する生産者レベルの確認を提供します。
企業の年次報告書、証券取引所への提出書類、政府発、貿易統計、信頼できるインドネシアのビジネス報道は、操業フットプリント、原材料コスト、貿易パターン、報告された売上を確認するためにそれらの情報源を補完することができ、輸出数値は国内市場合計としてではなく外部市場シグナルとして扱われます。これらの指定された情報源は網羅的なものではなく例示的なものであり、収集、検証、明確化にはさらなる情報源が活用されます。
一次インタビューと調査
インドネシアの繊維生産者、紡績業者、生地・不織布コンバーター、衣料品メーカー、業界団体、繊維バイヤーとのインタビューは、生産量、稼働率、販売価格、原材料調達、最終用途需要の二次推計を検証できます。構造化された質問は、報告された各取引が最初の生産者または卸売販売であるかどうかを確認し、再度カウントしてはならない転換済み原材料を特定する必要があります。記録が一致しない場合やセグメントに直接的な証拠がない場合、アナリストはギャップを文書化し、独立した供給と需要のシグナルを比較し、前提を更新する前に知識のある回答者に対象を絞っフォローアップを求める必要があります。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:20% | |
| 中位層:45% | 機能・ユニットリーダー:35% | |
| 小規模プレーヤー:25% | マネージャー:45% |
市場規模算定と予測
トップダウン推計は、最初の生産者または卸売取引で販売された繊維、糸、生地、不織布、繊維完成品の現地価値からインドネシアの年間市場価値を構築し、輸出入のために生産を調整し、その後カウントされる繊維産出物に組み込まれた原材料の価値を除外する必要があります。生産・生産能力指標、綿花・合成繊維消費量、輸出入価値、工場稼働率、生産者販売価格は、市場の方向性と規模の確認を提供します。ルピアの動向と賃金コストは、原材料コストと実現価格の変化を説明するのに役立ちます。選択的なボトムアップ確認は、報告されたサプライヤー産出量を積み上げるか、代表的な繊維、糸、生地、衣料品の出荷量とサンプリングされた販売価格を比較することができ、カバレッジまたは単価が調整できない場合はギャプにフラグを立てます。
過去の価値とセグメントシェアは、用途、原材料、プロセス、インドネシアの地域にわたって個別に組み立てる必要があり、生産者の提出書類、貿易記録、生産指標、回答者の確認を使用して、各販売を適切な用途、素材、プロセス、場所に一度だけ割り当てます。シナリオ分析は、国内需要、輸出受注、原材料価格、生産能力稼働率、賃金または政策条件を変化させることで予測を延長でき、専門家インタビューは市場証拠の代替としてではなく、各変数の方向性とセグメントへの影響を検証するために使用されます。指標が欠落または不整合の場合、アナリストはその情報源を保持し、関連する生産、貿易、または価格系列と比較し、代替証拠が変更を支持する場合にのみ影響を受ける前提を修正します。
データ検証と更新サイクル
アナリストは生産者の提出書類と産出シグナルを税関貿易データ、繊維使用指標、公表価格、回答者の確認と照合し、承認前に成長、単価、地域シェア、または明らかな二重計算の異常を調査します。第2レビューは重要な前提と計算をの情報源に遡り、シニアレビューは市場境界とセグメント合計が一貫していることを確認します。報告された数量、価格、稼働率、または取引段階が独立した証拠と大きく矛盾する場合、アナリストは回答者に再連絡します。モデルは毎年更新され、貿易政策、原材料コスト、生産能力、または需要に重大な変化があった後は年次更新の間にも見直され、納品直前に新鮮な証拠と計算のレビューが完了します。
Mordor Intelligenceのインドネシア繊維市場規模と他の公表推計との比較
公表された推計は、カウントする取引と製品、および需要をモデル化するために使用される入力が異なる場合があります。インドネシア繊維市場は、インドネシアで販売される繊維素材および繊維製品の年間販売額を米ドルで測定します。
主要なギャップ要因には、研究の定義されたカバレッジと市場固有のモデリング選択が含まれます。過去の価値とセグメントシェアは、用途、原材料、プロセス、インドネシアの地域にわたって個別に組み立てる必要があり、生産者の提出書類、貿易記録、生産指標、回答者の確認使用して、各販売を適切な用途、素材、プロセス、場所に一度だけ割り当てます。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 42.42 ビリオン 米ドル(2027年) | |
| グローバルコンサルタントA | 39.3 ビリオン 米ドル(2025年) | 2025年のベースでは、この推計は本レポートの2027年値42.42 ビリオン 米ドルを2年後に7.4%下回っています。公表されたシリーズは2025年のベースから始まり、2035年まで成長を予測しており、本レポートの測定年の2年前です。 |
| 地域コンサルタントB | 39.3 ビリオン 米ドル(2025年) | 2025年のベースでは、この推計は本レポートの2027年値42.42 ビリオン 米ドルを2年後に7.4%下回っています。このページも2025年のベースと別の2035年予測を使用しており、表示された金額は本レポートの2027年測定の前です。 |
Mordor Intelligenceのアナリストは生産者の提出書類と産出シグナルを税関貿易データ、繊維使用指標、公表価格、回答者の確認と照合し、承認前に成長、単価、地域シェア、または明らかな二重計算の異常を調査します。
レポートで回答される主要な質問
インドネシア繊維市場の規模と成長見通しは?
市場は2027年に42.42 ビリオン 米ドル、2032年までに48.04 ビリオン 米ドルに達すると予想されており、2027年~2032年にかけて2.52%のCAGRで成長します。
インドネシア繊維の需要を支えるものは何ですか?
機械払い戻しとオンラインファッション販売が繊維転換を支援できます。2025年のハルボルナス取引総額は2024年から17%増加し、ファッションとスポーツウェアが最も人気のある地場製品カテゴリーの一つでした。
インドネシアでどの用途が繊維販売をリードしていますか?
ファッション&アパレルは2026年の市場の55.87%を占めました。産業用・技術用繊維は2027年~2032年にかけて3.89%のCAGRで最も速く成長すると予測されています。
インドネシアの繊維産業ではどの企業が競合していますか?
PT Pan Brothers Tbkは衣料品を製造し、PT Trisula Textile Industries Tbkは生地を製造し、PT Indo-Rama Synthetics Tbkはポリエステル製品と紡績糸を生産しています。
コストはインドネシアの繊維生産者の見通しにどのような影響を与えますか?
輸入原材料のコスト圧力が拡大を制約する可能性があります。APSyFIは2026年1月から6月にかけてルピアが約8%下落し、原材料コストが上昇し、生産者の価格引き上げを促したと報告しました。
インドネシアのどの地域が繊維販売をリードし、どの地域が最も速く成長していますか?
ジャワは2026年の繊維販売の58.17%を占めました。スラウェシは2027年~2032年にかけて3.3%のCAGRで最も速く成長すると予測されています。