
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2020 - 2024 |
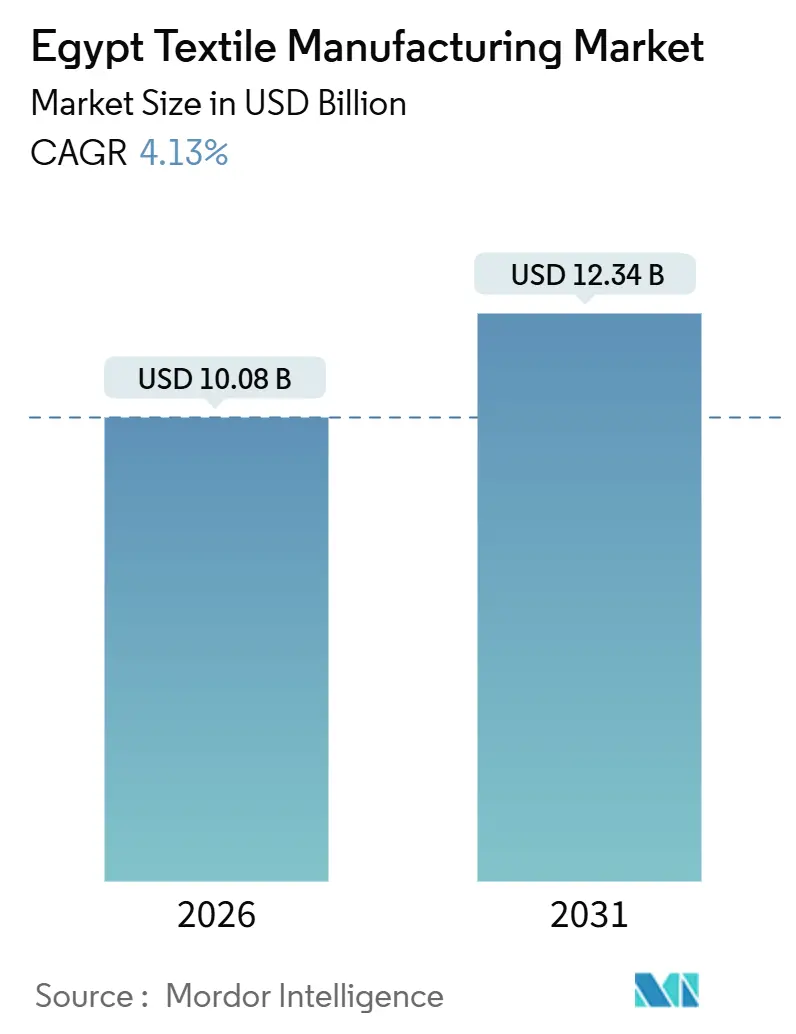
| 市場規模 (2026) | 10.08 十億米ドル |
| 市場規模 (2031) | 12.34 十億米ドル |
| 成長率 (2026 - 2031) | 4.13 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるエジプト繊維製造市場分析
エジプト繊維製造市場規模は2026年に100.8 ビリオン 米ドルと推定され、予測期間(2026年〜2031年)にCAGR 4.13%で成長し、2031年までに123.4 ビリオン 米ドルに達すると予想されています。560 ビリオン エジプトポンド(18.1 ビリオン 米ドル)の近代化予算と、スエズ運河経済区(SCZone)への490 ミリオン 米ドルの新規外国直接投資が、統合的な生産能力を拡大し、リードタイムを短縮しています[1]。ギザコットンのブロックチェーントレーサビリティは、2026年のEUデジタル製品パスポート規則に向けて国内製造業者を準備させており、欧州バイヤーからのプレミアム受注獲得を可能にしています。1キロワット時あたり10ピアストルの電力補助金の廃止により操業コストが15〜20%上昇しましたが、大規模製造業者にとっては屋上陽光発電の普及とエネルギー監査がその影響を緩和しています。医療用・衛生用・自動車用生地を含むテクニカルテキスタイルの輸出は2025年に25%増加し、ファッションおよびホームグッズ以外の第二の成長エンジンを生産者にもたらしています。
主要レポートのポイント
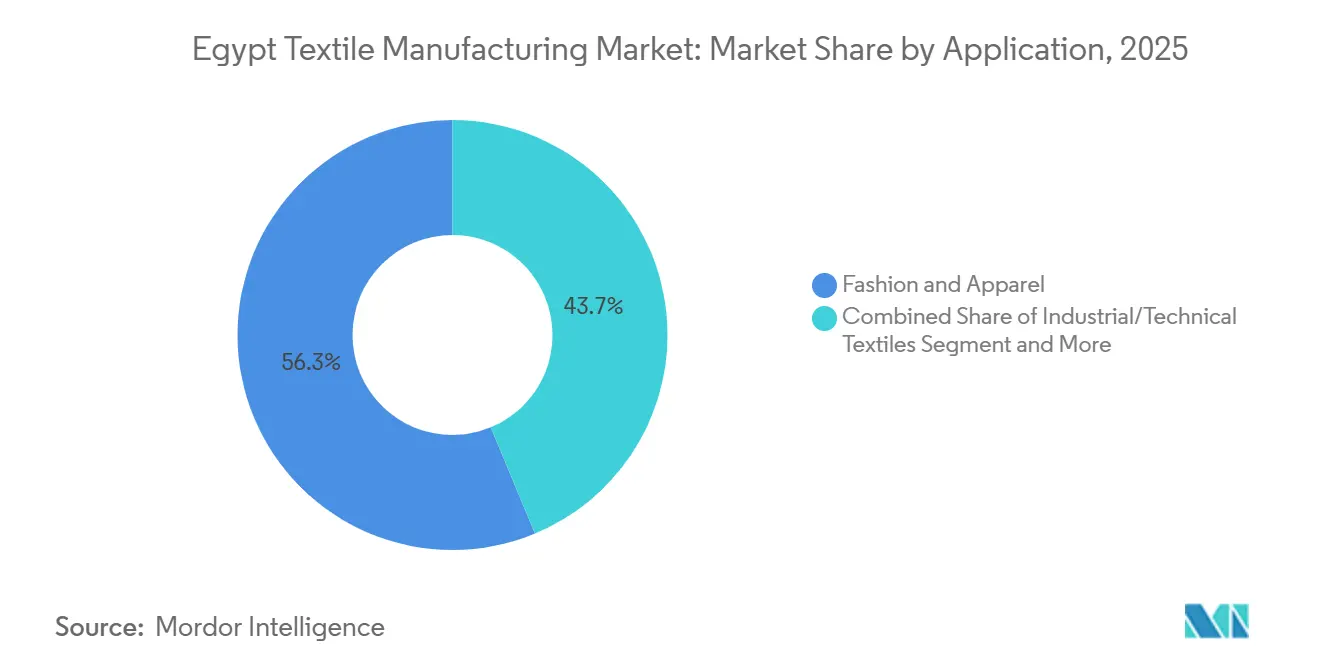
- 用途別では、ファッション・アパレルが2025年のエジプト繊維製造産業市場シェアの56.26%を占めてトップとなり、産業用・技術用繊維は2031年にかけて年平均成長率6.12%で拡大している。
- 原材料別では、合成繊維が2025年のエジプト繊維製造産業市場規模の49.37%のシェアを獲得しており、ポリエステル誘導体は2031年にかけて年平均成長率6.47%で進展している。
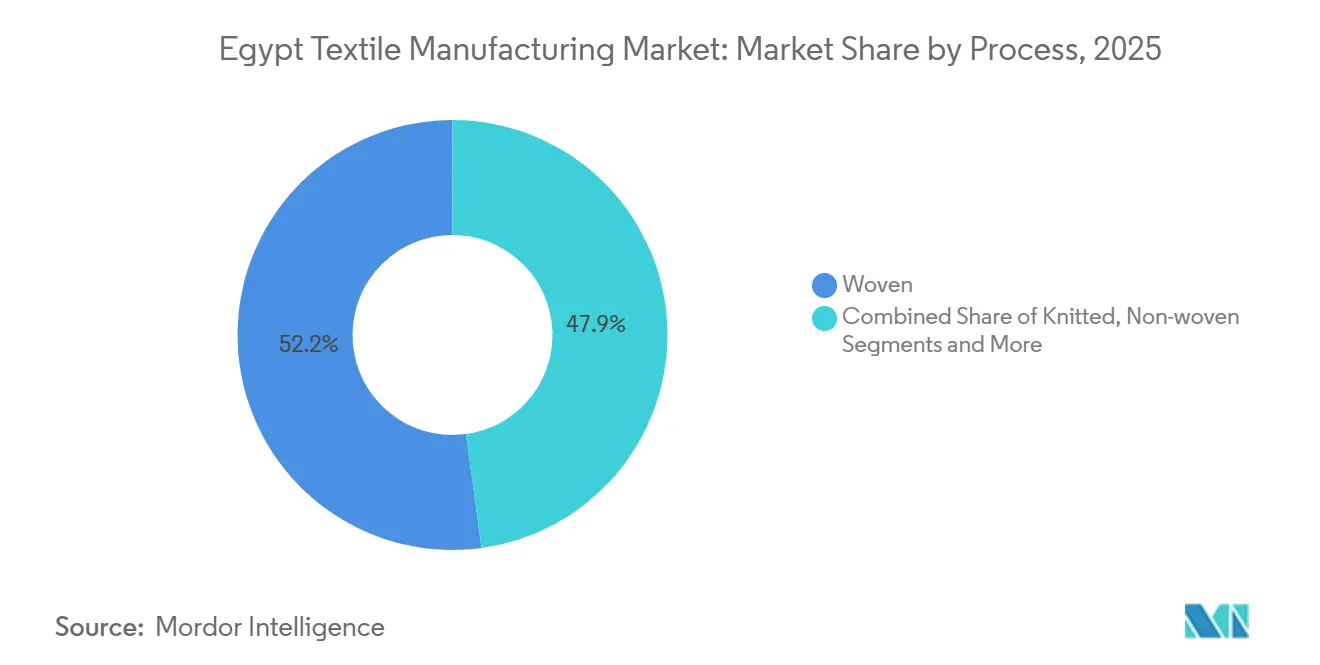
- プロセス別では、織物が2025年のエジプト繊維製造産業市場シェアの52.15%を維持しており、不織布ラインは2031年に向けて年平均成長率5.95%で成長している。
- 地域別では、大カイロが2025年生産量の38.17%を占めているが、エジプトのその他の地域、特にミニャおよびファイユームの繊維都市は、2031年にかけて年平均成長率5.73%で成長すると予測されている。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
エジプト繊維製造市場のトレンドとインサイト
ドライバー影響分析*
| ドライバー | (~) 年平均成長率予測への影響(%) | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| エジプト・UAE SCZoneにおける共同フリーゾーン | +0.9% | 国内、 スエズ運河経済圏に集中 | 短期 (2年以内) |
| EU 小売回復によるアパレル輸出押し上げ | +0.7% | EUと トルコの再輸出チャネル | 短期 (2年以内) |
| エジプト綿 トレーサビリティプログラム | +0.6% | グローバル、 EU輸出回廊での恩恵あり | 中期 (2~4年) |
| AI駆動型 織機補助金 | +0.5% | 大カイロおよびナイルデルタでの 早期導入 | 中期 (2~4年) |
| 乾燥地帯適応型 着色綿品種 | +0.4% | ナイルデルタおよびエジプト南部 の干拓地 | 中期 (2~4年) |
| グリーン水素 インジゴ染色パイロット | +0.3% | スエズでパイロット、 全国規模への展開が可能 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
SCZoneにおけるエジプト・UAE共同フリーゾーンが対内直接投資・輸出物流を加速
SCZoneは機械への関税を免除し、10年間の税制優遇を付与することで、2024~2025年に繊維分野への4億9,000万米ドルの対内直接投資を誘致した。浙江恒生(Zhejiang Hengsheng)の20ヘクタールの統合ラインは、ポリエステルチップを14日以内にプリント生地へと加工し、市場投入期間の優位性を実証している。トルコのエログル(Eroglu)グループは同一ゾーンを活用し、エジプトの労働コストとトルコのデザイン力を融合させている。紡績、製織、仕上げを保税区内に集約することで、オンショア工場と比較して物流コストを18~22%削減している。ただし、高排出型ポリエステル製品の輸送に対するEU炭素国境調整メカニズム(CBAM)費用の発生がこの上昇余地を抑制している。
EU小売回復がエジプトのアパレル輸出を前年比8%押し上げ
既製服の輸出は2025年最初の10カ月間に28億米ドルに達し、欧州が7億1,700万米ドルを吸収し前年比34%の急増となった。エジプトの裁断・縫製・仕上げ(カット・メイク・トリム)受注は10~12日で出荷されるのに対し、南アジアからは25~30日かかるため、小売業者はより迅速に在庫補充が可能である。トルコはエジプト製スポーツウェアの70%をEUへ再輸出しており、関税同盟上の優位性を通じて数量を倍増させている。持続的な成長は安定したEU消費者需要を前提としており、需要の後退は純利益率4~6%で操業するエジプトの工場を直ちに圧迫するだろう。したがって、高付加価値アクティブウェアおよび技術用アパレルへの多角化は、マージン耐性のために不可欠である。
EUデジタル製品パスポート規則に適合するエジプト綿トレーサビリティプログラム
ブロックチェーンによるタグ付けにより、ギザ綿の各ベールがジオロケーション、ジンニング(綿繰り)および化学投入物データを保有し、2026年からのEU開示義務要件を満たしている[2]。持続可能性訴訟に直面するEUブランドはエジプトの工場を通じて原料を追跡でき、エジプトの原綿コスト劣位15~20%を相殺するプレミアムチャネルを生み出している。国連工業開発機関(UNIDO)エジプト綿プロジェクトのフェーズ2では、工場がバージンポリエステルの代わりにトレーサブルな再生綿を使用した場合、水使用量70%、エネルギー使用量40%の節約が示された。ガルビア州およびダカフリア州の小規模農家はわずか35,000ヘクタールしか耕作していないため、10万ヘクタール目標への拡大は種子配布および農業技術訓練に依存している。達成された場合、このドライバーはEUの主要シャツ地およびホームテキスタイルセグメントにおける平均単価を8~10%押し上げる可能性がある。
AI駆動型織機に対する国家先端産業技術イニシアティブ補助金
エジプトの560億エジプトポンド近代化プログラムのフェーズ1では、自動ドッフィングにより1トン当たりの労働力要件を40%削減する18万8,000錘を備えた62,000平方メートルの工場、ガズル(Ghazl)4が完成した。AI対応織機は設備故障の予測と生地廃棄の最大10%削減に活用されている。現在月額6,000エジプトポンド程度の賃金上昇が自動化投資の緊急性を高めている。23の国営企業を9つの統合企業に統合することで、資本支出と技術的専門知識の集約が図られている。この変革の成功は、効果的な労働力再訓練と、既存の生産設備全体への産業用インターネットインフラの展開にかかっている。
制約要因影響分析*
| 制約要因 | (~) 年平均成長率予測への影響(%) | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| エネルギー補助金 合理化による工場電力料金の倍増 | -0.8% | 国内全体、 大カイロおよびナイルデルタにおけるエネルギー集約型の染色・仕上げ工程に 不均衡な影響 | 短期 (2年以内) |
| ナイルデルタにおける政府 灌漑割り当て削減による綿花収量の制約 | -0.6% | ナイルデルタ(ガルビア、ダカフリア、シャルキア、カフル・エル・シェイク)、 エジプト南部綿花地帯への二次的影響を含む | 中期 (2~4年) |
| エネルギー集約型 繊維に対するEU炭素国境調整メカニズム(CBAM)コンプライアンスコスト | -0.5% | グローバル、 EU市場向けエジプト輸出業者に影響;ポリエステルおよび 合成繊維生産者に最も重い負担 | 中期 (2~4年) |
| マイクロファイバー ろ過レトロフィット義務付けによる排水処理設備投資の増大 | -0.4% | 国内全体、 エジプト環境問題庁(EEAA)の監視対象であるナイルデルタおよびアレクサンドリア工業地帯に コンプライアンスが集中 | 中期 (2~4年) |
| 情報源: Mordor Intelligence | |||
エネルギー補助金合理化による工場電力料金の倍増
2025年の10ピアストル電力割引廃止により、産業用料金が1キロワット時当たり0.12~0.14米ドルに引き上げられ、加工コストが最大20%増加した[3]。染色ラインは1トン当たり800~1,200キロワット時を消費するため、追加電力費用は生地1トン当たり120米ドルに達する。Misr Spinning & Weavingはガズル4において年間1億5,000万~2億エジプトポンドの追加費用を見込んでおり、マージンを圧迫している。政府の監査制度はエネルギー改善に対する一部補助金を提供しているが、初年度に申請した工場はわずか15%にとどまる。大企業は屋根上太陽光発電の設置で対応し、中小規模の工場は高エネルギーの仕上げ工程を回避するためにグレージュ生地の輸出へ移行している。
エネルギー集約型繊維に対するEU炭素国境調整メカニズム(CBAM)コンプライアンスコスト
CBAMの報告は2026年に開始され、内包CO₂を1トン当たり80~90ユーロで価格付けする。ポリエステル製造は繊維1トン当たり6~8トンのCO₂を排出するため、工場が排出量を削減しない限り、EU向け価格は8~12%のヘアカットを受ける。ISO 14064監査を開始したエジプトの輸出業者は3社のみであり、多くが制裁リスクにさらされている。ベンバン太陽光発電公園および将来のグリーン水素スチームからの再生可能エネルギーへのアクセスにより、排出量を40~50%削減できる可能性がある。炭素集約度の低い綿生地へと製品ミックスをシフトすることが、即効性のあるヘッジ手段となる。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途別:多角化推進の中で技術用繊維がファッションを上回る
テクニカル・産業用カテゴリーは年率6.12%のCAGRで拡大しており、海外バイヤーが医療用ガウン、衛生用ラップ、自動車用フェルトを求めるなか、エジプト繊維製造業界全体の市場成長を上回っています[4]。ファッション・アパレルは依然として売上高トップを維持していますが、労働コストの上昇とサステナビリティ監査により、輸出業者はより高マージンのアクティブウェアやモデストファッションのニッチ市場へとシフトしています。軽量自動車用生地に対するEUの需要は車両重量を5〜8%削減し、ポリプロピレン不織布への需要を生み出してます。国際貿易センターの調査によると、アクセス可能な医療用テキスタイルの需要は186 ビリオン 米ドルと試算されており、国内コンバーターにとって大きな成長余地があります。政府による23社の9社への統合は、用途特化型アップグレードへの資本投入を促進しています。
テクニカルニッチに参入した製造業者は長期契約を確保し、スタイル変更による混乱が少なくなるため、稼働率を85〜90%で安定させています。スイスの資金援助を受けたISO 13485試験ラボの整備は、外科用テキスタイルサプライヤーにとっての市場参入障壁を取り除いています。自動車用フェルトの生産は、エジプトの1.2 トリリオン 米ドルのインフラ計画から恩恵を受けており、ジオテキスタイルの需要を高めています。Oriental Weaversのカーペットラインに牽引された家庭用テキスタイルは、エジプト繊維製造業界全体の市場成長率に近い水準で成長を続けており、ホームデコールセグメントの持続的な魅力を示しています。保護スポーツテキスタイルは、エジプトが世界第12位のスポーツウェア輸出国であるという地位を活かし、トコの再輸出回廊を通じてドイツおよびポーランドへのアクセスを活用しています。


注記: 個別セグメントのシェアはレポート購入後に取得可能
原材料別:対内直接投資が合成繊維統合をターゲットとする中でポリエステルがシェアを拡大
合成繊維は2025年の売上高の49.37%を占めており、SCZoneにおける統合ポリエステル投資がリードタイムを2週間以内に短縮したことで、綿よりも速いペースで拡大しています。ポリエステルは1キログラムあたり1.30米ドルというコスト優位性を持ち、ギザコットンの2.00米ドル以上と比較して有利です。綿のシェアは灌漑制約により限定されていますが、ブロックチェーン対応のトレーサビリティがエジプト繊維製造業界市場規模の文脈においてプレミアムポテンシャルを高めています。リサイクル繊維は年間21.2万トンの消費前廃棄物を背景に台頭しており、カフル・エル・ダワールの工場が3万トンを輸出グレードの糸に換しています。
バージンポリエステル生産能力の拡大はCBAM炭素価格設定と衝突しており、再生可能エネルギーオフセットなしでは輸出業者が8〜12%の関税に直面します。リサイクルポリエステル繊維はコンプライアンスの回避策となり、40%のエネルギー節約とサーキュラーエコノミープレミアムの獲得を可能にします。アラミドや炭素繊維などの特殊繊維は、高い設備投資と国内需要の限定性から1%未満のシェアにとどまっています。ウールとシルクは高級ホームテキスタイルにおいて小規模ながら収益性の高いニッチを維持しています。合成繊維主導の軌道は、エジプトをグローバルなスポーツウェア成長と整合させる一方で、排出削減投資の必要性を浮き彫りにしています。
プロセス別:技術用セグメントで不織布技術が注目を集める
織物はエジプト繊維製造業界の2025年生産量の52.15%を依然として占めていますが、不織布はテクニカルテキスタイルの勢いを反映して年率5.95%で加速しています。カフル・エル・ダワールの施設は繊維廃棄物をニードルパンチフェルトに転換し、地域の自動車組立における防音材需要を取り込んでいます。スパンボンドポリプロピレンの生産能力は外科用ドレープの製造を支援していますが、国内供給は需要の15%しか満たしておらず、グリーンフィールドラインの余地が残っています。アクティブウェアに特化したニット生地はトルコからの価格圧力に直面していますが、エジプトのQIZ(適格産業地帯)による対米無関税アクセスから恩恵を受けています。
エジプト繊維製造業界は560 ビリオン エジプトポンドのプログラムのもとでシャトル織機からエアジェット織機への転換を進めており、生産性を30〜40%向上させています。リサイクル繊維を使用した水流交絡不織布はEUエコラベルの基準を満たし、20〜25%の価格プレミアムを獲得しています。3D織りは1台あたり50万米ドルを超える設備コストのためニッチにとどまっています。ニードルパンチジオテキスタイルはエジプトの道路拡張計画と整合しており、年間1.5万〜2万トンの需要が予測されています。ITインフラへの投資により予知保全ソフトウェアが織機の稼働率を95%に引き上げることが可能となり、契約安定性の重要指標となっています。

注記: 個別セグメントのシェアはレポート購入後に取得可能
地域分析
大カイロは2025年生産量の38.17%を占め、繊維輸出の56%を取り扱う2つの国際港への近接性を活かしている。同クラスターの熟練労働力とサプライヤーネットワークが稼働率を高く維持しているが、1平方メートル当たり150~200米ドルの土地価格と混雑が新規プロジェクトを郊外へと押し出している。ミニャおよびファイユームの繊維都市を含むエジプトのその他の地域は、物流コストを15~20%削減し10年間の税制優遇を付与する350億エジプトポンドの分散化インセンティブの恩恵を受けている。これらの都市は500ヘクタールの敷地内に繰り綿、紡績、仕上げを統合しており、年平均成長率5.73%という予測のもと将来の成長の核となっている。
ナイルデルタは、エル・マハッラにあるMisr Spinning & WeavingのガズルAおよびカフル・エル・ダワールのリサイクル複合施設とともに、歴史的な中心地であり続けている。デルタの工場は綿花原料を縮小させる用水割り当て削減に直面しており、より多くの合成繊維の使用を余儀なくされている。アレクサンドリアは合成繊維ハブとして機能しており、SPINALEXが資本を7億2,100万エジプトポンドに増額した後、丸編みラインを拡大している。電力料金の上昇はアレクサンドリアの染色工場に打撃を与えているが、屋根上太陽光発電プロジェクトが電気代の20~25%を相殺している。
エジプト南部の干拓地では新たな綿花作付面積が開かれているが、塩類土壌がヘクタール当たり1.5トンへと収量を制限している。これらの農地を近隣のミニャの工場と結びつけることで、輸出向けシャツ地用のプレミアムなトレーサブル綿の確保が可能になる。スエズ運河経済圏はイスマイリア、ポートサイド、スエズにまたがり、その保税区制度とゼロ関税機械輸入により2年間で4億9,000万米ドルの対内直接投資を誘致した。そこに参入したポリエステル統合型企業は、速度を求めるEUバイヤーに対して10~12日の受注サイクルを実現し、カイロの優位に挑戦している。全体として、地理的多様化はカイロのシェアを希薄化させながら、全国のサプライチェーン強靭性を維持している。
規制環境
エジプトの繊維製造は、輸出入管理総局(GOEIC)が主導する輸入・品質適合管理の下で形成されている。規制対象となる繊維・アパレル貨物の市場アクセスは、閣僚令961/2012、991/2015、および403/2022に基づく適合性検証(VOC)プログラムを通じて義務付けられており、これにエジプト標準化・品質機構(EOS)が発行する強制規格が加わり、検査証明書やラボ報告書を通じた試験・認証(例えば組成やカラーファストネスの検査など)が求められている。
貿易・文書対応は、デジタル化とリスク管理の強化によって厳格化している。2026年1月以降、輸入業者はCargoXプラットフォームを通じて事前貨物情報申告(ACID)を提出する必要があり、船積書類には19桁のACID番号の記載が求められる。これにより、出荷前の正確な文書作成とサプライヤー登録の重要性が高まっている。政策面では、政府は「国家産業戦略2026-2030」の中で繊維・既製服産業の位置付けを高め、非石油輸出1,000億米ドルを目標に、中間財の輸入を減らしつつ国内製造を深化させるプログラムを強化している。
バリューチェーン分析
エジプトの繊維バリューチェーンは、繊維供給(綿花・亜麻の栽培)から始まり、綿繰り、紡績、織布/編み、染色・仕上げを経て、最終的に既製服および輸出販売へと続く。国主導の近代化とゾーン単位の外国直接投資(FDI)により、輸入糸・輸入織物への依存を減らす「種から店頭まで」の構造が推進されており、複数の工程を単一の産業団地に集約することでリードタイムも短縮されている。主要なエコシステム関係者には、産業運輸省、公共事業セクター省、エジプト産業連盟およびその関連商工会議所、既製服輸出評議会などの輸出団体が含まれる。
新たな統合型産業拠点の整備が、上流・中流の連携関係を変えている。2025年4月、政府はミニヤとファイユームにおいて、合計1,100万平方メートルに及ぶ2つの統合繊維都市を発足させた。2026年1月には、Elsewedy Industrial DevelopmentとCrystal International Groupが、民間自由区域制度の下でニューオクトーバーシティの80万平方メートルの敷地に統合紡績・繊維コンプレックスを設立するため、3億5,000万米ドルの契約を締結した。2026年5月には、投資・対外貿易省が、China Enterprise Cloud Chainと共同でポートサイドに450万平方メートルにわたるカーボンニュートラル繊維産業都市を建設する計画(投資額15億~20億米ドル)を発表し、輸出業者向けの集約型ユーティリティ・物流・コンプライアンス対応インフラへの転換を裏付けている。
競合環境
市場集中度
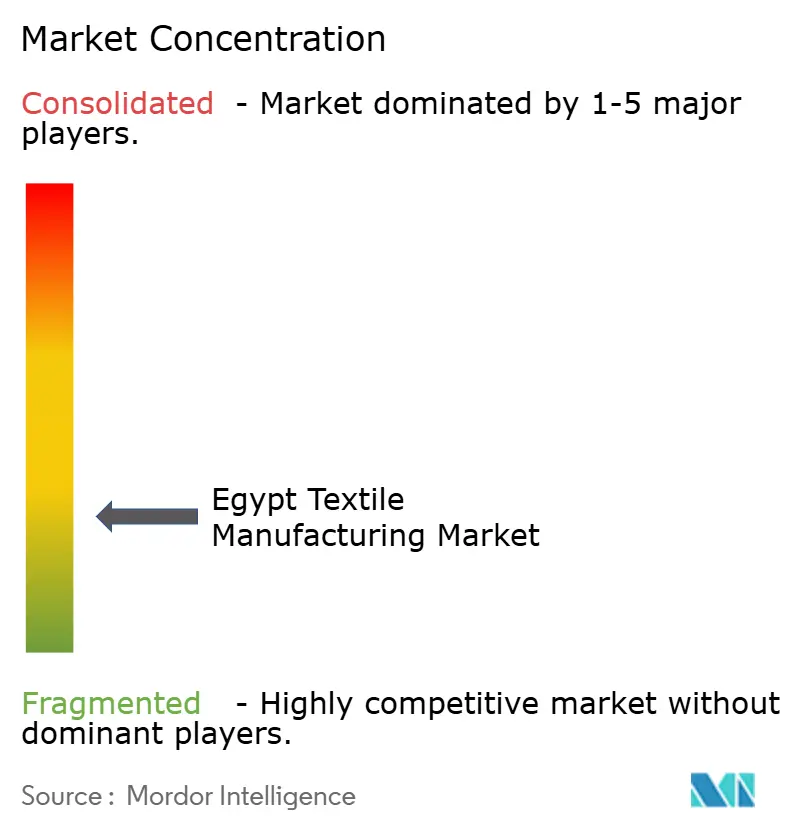
エジプト繊維製造業界市場は依然として分散しており、国有企業が紡績・織布能力の約40〜45%を支配しています。統合目標は2026年までに9つの統合事業体とすることですが、現時点で完全稼働しているのはGhazl 4とGhazl 1の2社のみです。Arafa HoldingやNile Linen Groupなどの民間プレイヤーはそれぞれアパレルとホームテキスタイルに特化しており、SCZoneに参入した中国・トルコ系企業はポリエステルから生地までのサイクルを圧縮し、スピードとコストで既存企業に挑戦しています。
技術面での分断が業界を二分しています。国有工場はAI駆動の織機と自動ドッフィングを導入し、糸1トンあたりの労働力を40%削減していますが、多くの民間製造業者は20年前の機械を60〜70%の効率で稼働させています。排水基準に関する大臣令44/2000への準拠は二層市場を生み出しており、ナノろ過に投資した製造業者は監査を要求するEUバイヤーから5〜8%の価格プレミアムを獲得しています。Oriental Weaversはサステナビリティ面でリードしており、50メガワットの屋上太陽光発電アレイを設置して電気代を4分の1削減し、CBAMの指標に適合しています。
エジプト繊維製造業界における競争の激しさを示す戦略的動向として、浙江恒盛(Zhejiang Hengsheng)の7,000万米ドルのウェスト・カンタラ工場は垂直統合ポリエステルラインを通じて年間3億米ドルの売上高を目指しています。カフル・エル・ダワールのリサイクルプロジェクトは廃棄物を収益化し、コンプライアンスコストを輸出収益に転換しています。Erogluの1億2,000万米ドルの事業はQIZによる対米無関税アクセスを活用し、トルコのデザインとエジプトの製造を組み合わせています。統合とFDIが大規模・資本効率の高いプレイヤーを優遇するなか、市場集中度は緩やかに上昇すると予想されています。
エジプト繊維製造産業リーダー
-
Cotton & Textile Industries Holding Co.
-
Misr Spinning & Weaving (El Mahalla)
-
Oriental Weavers
-
Arafa Holding
-
Alexandria Spinning & Weaving (SPINALEX)
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
短期的なホワイトスペースは、輸入中間財(糸、生機、仕上げ織物)を代替し、輸出回廊向けのコンプライアンス対応力を高める統合生産能力に集中している。政府の「産業開発戦略2030」は、繊維・既製服を、1,000億米ドルの産業輸出目標に結び付く7つの優先産業の一つとして挙げており、2026年の政策動向は、国営・ゾーン主導プロジェクトにおける資産活用を加速させるための実行計画と民間セクターとの連携に重点を置いている。投資発表からも、港湾や自由区域に近接した織物生産能力の拡充が続いていることがうかがえ、2026年1月のニューオクトーバーシティ統合コンプレックス(3億5,000万米ドル、Elsewedy Industrial DevelopmentとCrystal International Groupによる)がその一例である。
持続可能性に関連したインフラと高付加価値の製品構成が、最も明確な機会分野となっている。EU向け輸出業者は、技術力を拡大しながら炭素排出やトレーサビリティ要件への対応を進めており、2026年5月に発表されたポートサイドにおけるカーボンフリー繊維産業都市(投資額15億~20億米ドル)計画は、低排出型の生産インフラを目指している。Paradise Textilesも、アレクサンドリア・アムレヤ公共自由区域における統合織物工場(投資額1億200万米ドル)を発表し、2026年第3四半期に稼働を予定しており、国内での加工能力の拡大につながる。需要面では、2026年の最初の4ヶ月間で衣料輸出額は11億5,000万米ドルに達し(前年同期比15%増)、EUおよび米国のバイヤーの監査・文書・納期要件を満たせる、より迅速でバーティカルに統合されたサプライチェーンへの投資をさらに後押ししている。
最近の業界動向
- 2026年7月:産業省は、Misr Spinning and Weaving Co.のエル・マハラ・エル・クブラ・コンプレックス(約250万平方メートル)を視察し、270億エジプトポンドとされる投資に関連した近代化の進展を確認した。この視察は、紡績・織布能力の拡張と、新設された資産の稼働率向上に対する国の重視を裏付けるものである。
- 2026年5月:政府は、Cotton & Textile Industries Holding Co.の子会社(Egyptian Cotton HubやMisr for Trading & Ginning Cotton Coを含む)のエジプト証券取引所への一時上場に向けた評価を開始した。この動きは、糸・織物製造の上流に位置する国有系繊維・綿花取引資産の資金調達およびガバナンス経路を支えるものである。
- 2025年5月:Oriental Weaversは、第10次ラマダン市の施設において、5,000万エジプトポンドの投資と1日4.75トンの生産能力を持つ新しいポリエステル糸染色ユニットを稼働させた。この染色能力の追加により、リードタイムや仕様への監視が強まる中、合成繊維系ホームテキスタイル原料の国内付加価値が強化される。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査において、市場はエジプトにおける繊維製造活動の価値として定義されており、繊維から糸、生地、および完成繊維製品への転換を、それらを生産するために使用される主要な産業プロセスおよび設置機械全体にわたってカバーしています。
調査範囲の除外事項:本規模算定には、工場出荷価格以外の小売アパレル販売マージンや川下ブランド・流通マークアップは含まれていません。
セグメンテーション概要
- 用途別
- ファッション・アパレル
- 産業用・技術用繊維
- 家庭用・ホームテキスタイル
- 医療・ヘルスケア用繊維
- 自動車・輸送用繊維
- その他(保護用、スポーツ繊維等)
- 原材料別
- 天然繊維
- 綿
- 羊毛
- 絹
- 合成繊維
- ポリエステル
- ナイロン
- レーヨン・ビスコース
- アクリル
- ポリプロピレン
- 再生繊維
- その他(特殊高性能繊維(アラミド、カーボン、超高分子量ポリエチレン(UHMWPE)))
- 天然繊維
- プロセス・技術別
- 織物
- ニット
- 不織布
- スパンレイド(スパンボンド・メルトブローン)
- 乾式水流交絡
- 湿式積層
- ニードルパンチ
- 3Dウィービング・スペーサーファブリック
- 地域別
- 大カイロ(カイロおよびギザ)
- ナイルデルタ(ガルビア・エル・マハッラ・エル・クブラ、カフル・エル・ダワール、シャルキア、ダカフリアを含む)
- アレクサンドリア
- エジプトその他の地域
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチはモデルの事実的基盤を構築するために使用されており、数値が広範なグローバル平均ではなくエジプト固有の生産・貿易シグナルに基づいています。製造業者の操業環境を説明する公式統計・政策発表、および活動を価値に転換するための参照系列を精査しました。
通常使用するソースには、CAPMASの発表、国連コムトレードの貿易データ、世界銀行およびIMFのマクロ系列、繊維・アパレルに関連する業界団体や商工会議所の更新情報などの公式貿易・産業データが含まれます。また、上場製造業者の年次報告書および投資家向けプレゼンテーション、生産能力増強に関する信頼性の高い報道、および生産物の構と収率を変化させうるプロセス変更を把握するための特許データベースも照合しました。一部の確認作業では、企業財務、ニュース、および出荷レベルの貿易記録を集約するサブスクリプションサービスを使用して、輸出入フローの検証を迅速化しました。これらの例は網羅的なものではなく、データ収集、検証、および明確化のために他の多くの公開ソースも使用しています。
一次インタビューおよびサーベイ
一次調査は、製造業者、機械販売業者およびサービスプロバイダー、調達マネージャー、ならびに需要とコンプライアンスニーズを追跡する業界団体との専門家インタビューおよび構造化サーベイを通じて実施しました。これは単一国市場であるため、主要な産業クラスターおよび輸出チャネルにわたる知見を持つ回答者に焦点を当て、稼働率、製品構成、および価格設定に関する前提を検証・修正できるようにしました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:27% | CXO:17% |
| 中位層:53% | 部門・ユニットリーダー:38% |
| 中小規模プイヤー:20% | マネージャー:45% |
市場規模算定と予測
規模算定は、観察可能な生産・貿易パターンからエジプト繊維製造の価値プールを再構築するトップダウン構築から始まり、そのプールを繊維、糸、生地、衣料品にわたる現実的な転換ステップに結びつけています。合計値を確かなものにするため、プロセスラインごとのサンプリングによる生産能力と稼働率、輸出業者の出荷ペース、製品カテゴリー別の参考価格帯などの選択的なボトムアップ確認によって裏付けを行いました。
モデルで使用した主要インプットには、繊維・アパレルの輸出額、主要中間財の輸入水準、設置機械の増設・更新、プロセスタイプ別の工場稼働率の範囲、および基本製品と高付加価値製品の間の製品構成の変化が含まれます。また、産業生産成長、輸入インプットに影響する為替変動、製造・輸出向けの政策主導インセンティブなど、繊維需要と投資タイミングを動かすマクロ指標も使用しました。企業レベルのデータが不完全な場合、プロセス別のピア平均を使用し、インタビューで検証した保守的な稼働率と価格前提を適用してギャップを補いました。
予測はシナリオ分析を用いて構築されており、需要・供給側のドライバーをベースケースで予測した後、輸出受注の強さ、インプットコストの転嫁、および生産能力立ち上げタイミングの変化についてストレステストを実施しています。専門家のフィードバックは、達成可能な稼働率、リードタイム、および米ドル建て販売価格の推移に関して、将来の前提を実践的なものに保つために活用しました。
データ検証と更新サイクル
モデルのアウトプットは、輸出モメンタム、機械輸入動向、および報告された生産能力発表などの独立したシグナルと照合し、示唆される生産価値が現実的かどうかを確認しています。差異はまずセグメントレベルで、次に市場全体レベルで段階的に検討し、その後承認前に社内アナリストによるレビューを経ます。
外れ値が発見された場合、基礎となるドライバーを再確認し、公開データだけではギャップを説明できない場合は一部の回答者に再連絡します。レポートは年次で更新され、主要な政策変更、大規模な生産能力の稼働開始、または急激な為替変動などの重要事象が発生した場合には中間更新が行われます。納品前に最終確認を完了し、クライアントが最新の更新済み見解を受け取れるようにしています。
Mordor Intelligenceのエジプト繊維製造業界調査の市場推計と他の公表推計との比較
エジプト繊維製造の公表市場規模が一致しないことが多いのは、調査によって市場として計上する対象の起点が異なり、使用する年度、為替レートのタイミング、および価格設定ロジックも異なるためです。一部の推計はセクター売上高の高水準な前提に依拠し、他は貿易価値に依拠しているため、テーマ名が似ていても合計値が乖離することがあります。
よくある乖離の原因は、工場生産高と川下の繊維・アパレル販売価値の混在、および輸入品、再輸出品、インフォーマル生産のモデル内への算入度合いの違いです。一部の外部数値は単一の基準年に固定し、稼働率と製品構成の変化を再確認せずにCAGRを延長しています。また、流通マークアップを含む繊維・アパレル市場価値全体を組み込んでいる推計もあります。Mordor Intelligenceでは、エジプトの工場出荷製造価値のみを計上しており、プロセスレベルの産能力と輸出主導の需要確認を用いて合計値を制約しているため、小売・ブランドマージンは含まれていません。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 100.8 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 43.2 ビリオン 米ドル(2024年) | より早い基準年と狭い価値プールを使用しており、糸および生地転換にわたる中間製造活動を過小計上しているようで、予測成長を適用する前から合計値が低くなっています。 |
| 業界誌B | 38.7 ビリオン 米ドル(2024年) | プロセスレベルの製造積み上げよりも貿易・セクターコメンタリーに依拠した広範な繊維カバレッジとして扱われることが多く、製品構成と為替タイミングを十分に調整しない簡略化された価格推移に依存している可能性があります。 |
乖離の主な原因は年度の選択と、製造価値として計上するものと繊維関連の広義の価値との違いです。インプットを輸出、生産能力稼働率、および製品構成に対してトレーサブルに保つことで、新たなシグナルが入ってきた際に繰り返し再確認できる実用的な合計値を提供しています。
レポートで回答される主要な質問
2026年のエジプト繊維製造産業市場の規模はどれくらいか?
100億8,000万米ドルと評価されており、2031年までに123億4,000万米ドルに達すると予測されている。
エジプト繊維製造産業市場で最も速く成長しているセグメントはどれか?
産業用・技術用繊維が2031年にかけて年平均成長率6.12%で拡大している。
エジプト繊維製造産業市場における合成繊維のシェアはどのくらいか?
合成繊維は2025年収益の49.37%を占めており、スエズ運河経済圏のポリエステルラインが牽引している。
電力料金改革は生産者にどのような影響を与えているか?
10ピアストル補助金の廃止により電力コストが15~20%上昇し、工場は屋根上太陽光発電の設置またはエネルギー集約度の低いプロセスへの移行を余儀なくされている。
スエズ運河経済圏はどのような役割を果たしているか?
その保税フリーゾーンは、EUバイヤーのスピード需要に応えるためリードタイムを14日以内に短縮する垂直統合型ポリエステルから生地までのプロジェクトに向けて4億9,000万米ドルの対内直接投資を誘致した。
エジプトはEUの炭素規制にどのように対応しているか?
輸出業者は再生可能エネルギー、再生繊維、ブロックチェーン・トレーサビリティを採用し、内包排出量を削減してCBAM要件を満たそうとしている。