
Mordor Intelligenceによるインドネシア ライドヘイリング市場分析
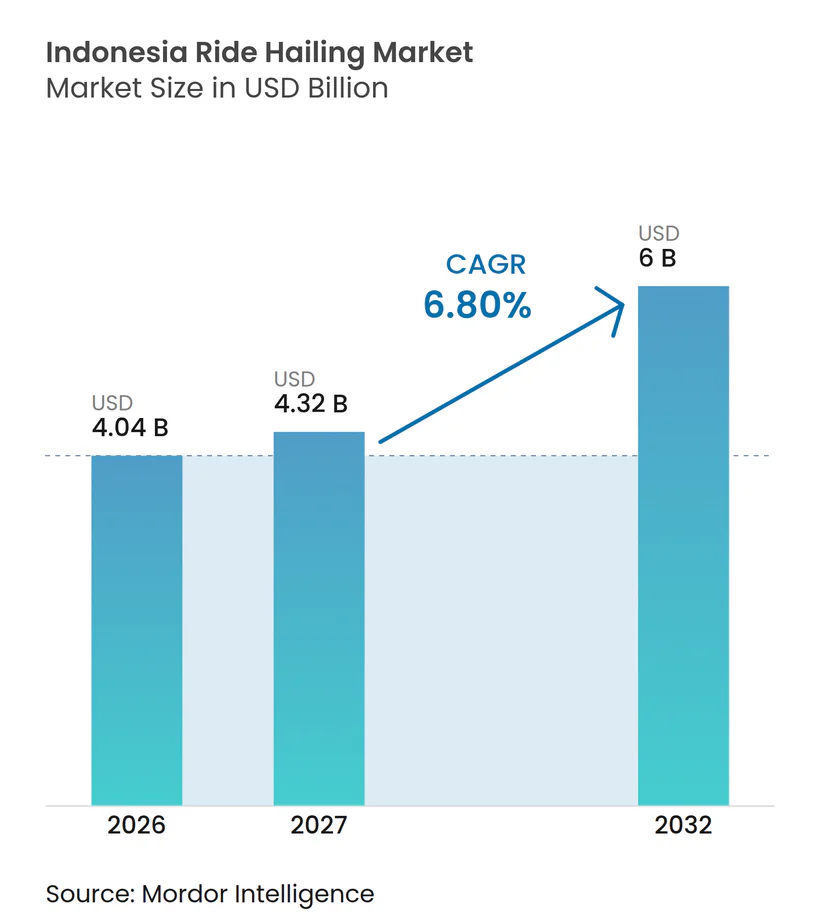
インドネシアのライドヘイリング市場規模は、2026年の40.4億 米ドルから2027年には43.2億 米ドルに増加し、2032年までに60億 米ドルに達すると予測されており、2027年〜2032年にかけてCAGR 6.8%で成長します。
インドネシアの都市部における移動ニーズ、広範なモバイルアクセス、デジタル決済活動は、オートバイによる移動および大量輸送機関との接続に機会をもたらしています。鉄道およびバスとの接続は、ライドヘイリングに大量輸送機関へのフィーダーとしての役割を与えています。事業者は、差別化されたサービス形態や、一般家庭および法人購買者向けの予約機能を通じて対応することができます。ドライバーの収益圧力および統合に関連するコンプライアンスの不確実性は、拡大の背後にある財務的前提を制約しています。したがって、成長は、コミッション上限がプラットフォームの利益率を圧縮する中で、価格に敏感なライダーにとってオートバイ運賃を魅力的に維持することにかかっています。
主要レポートのポイント
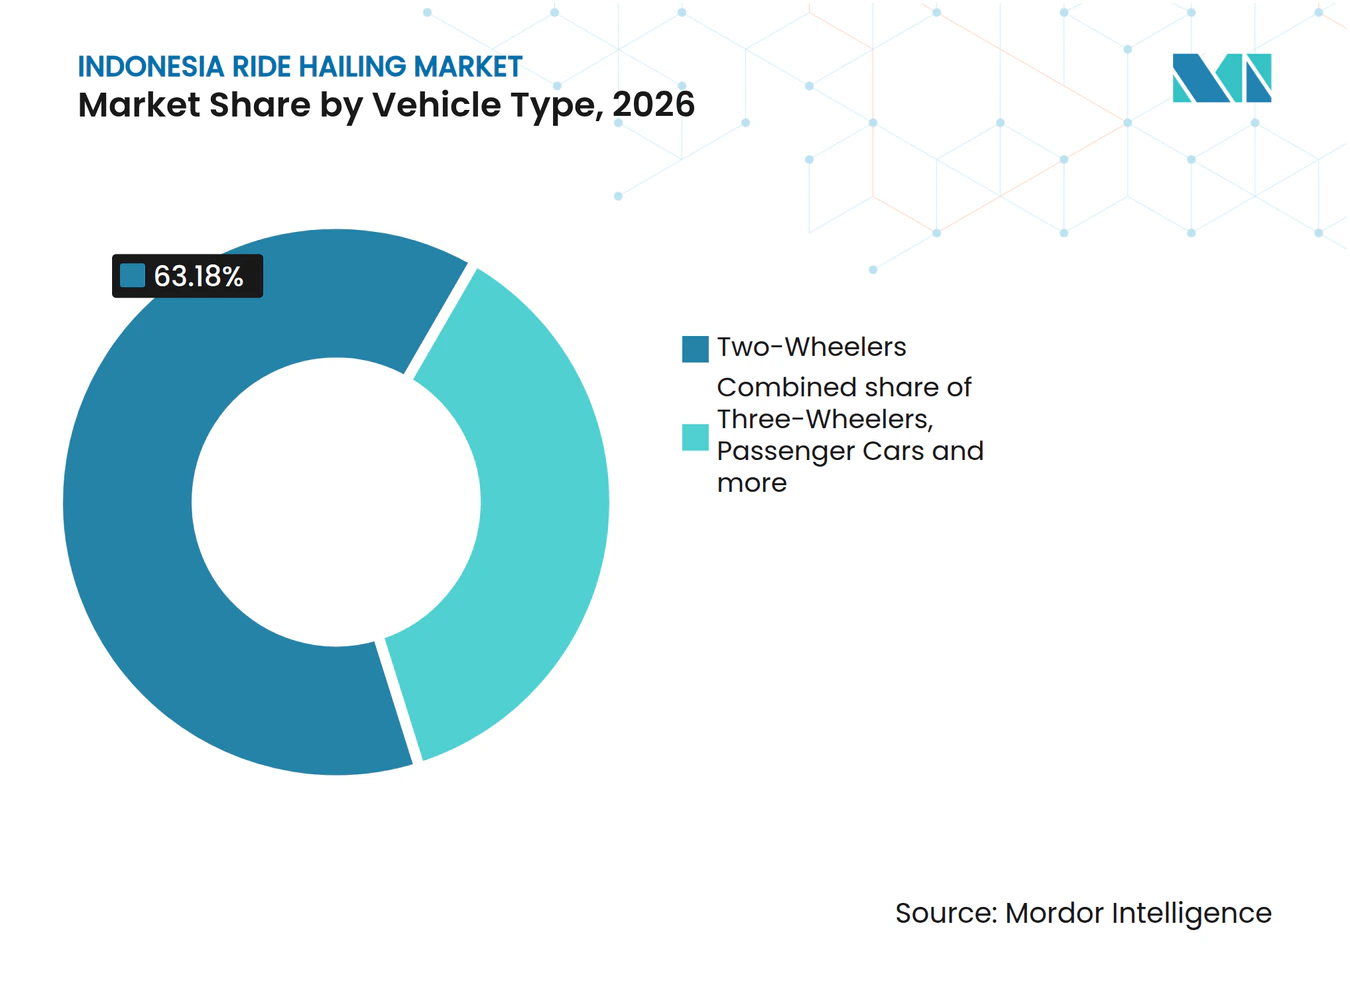
- 車両タイプ別では、二輪車が2026年のインドネシア ライドヘイリング市場シェアの63.18%を占め、2027年〜2032年にかけてCAGR 6.86%で最も成長の速いセグメントになると予測されています。
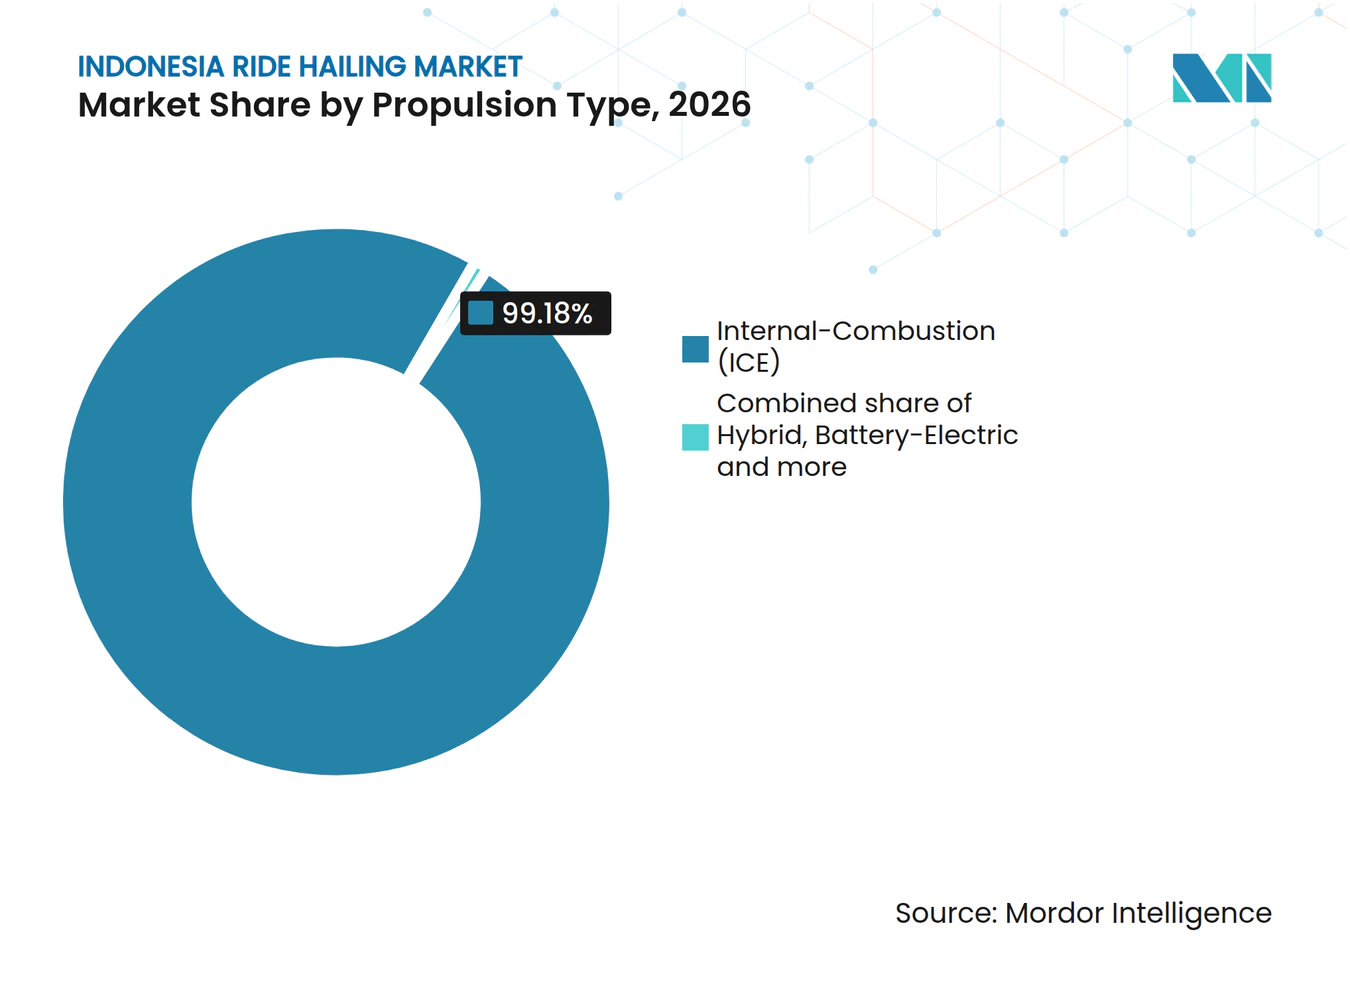
- 推進タイプ別では、ICE車両が2026年のインドネシア ライドヘイリング市場規模の99.18%のシェアを占め、バッテリー電気自動車は2027年〜2032年にかけてCAGR 6.95%で最も速く成長すると予測されています。
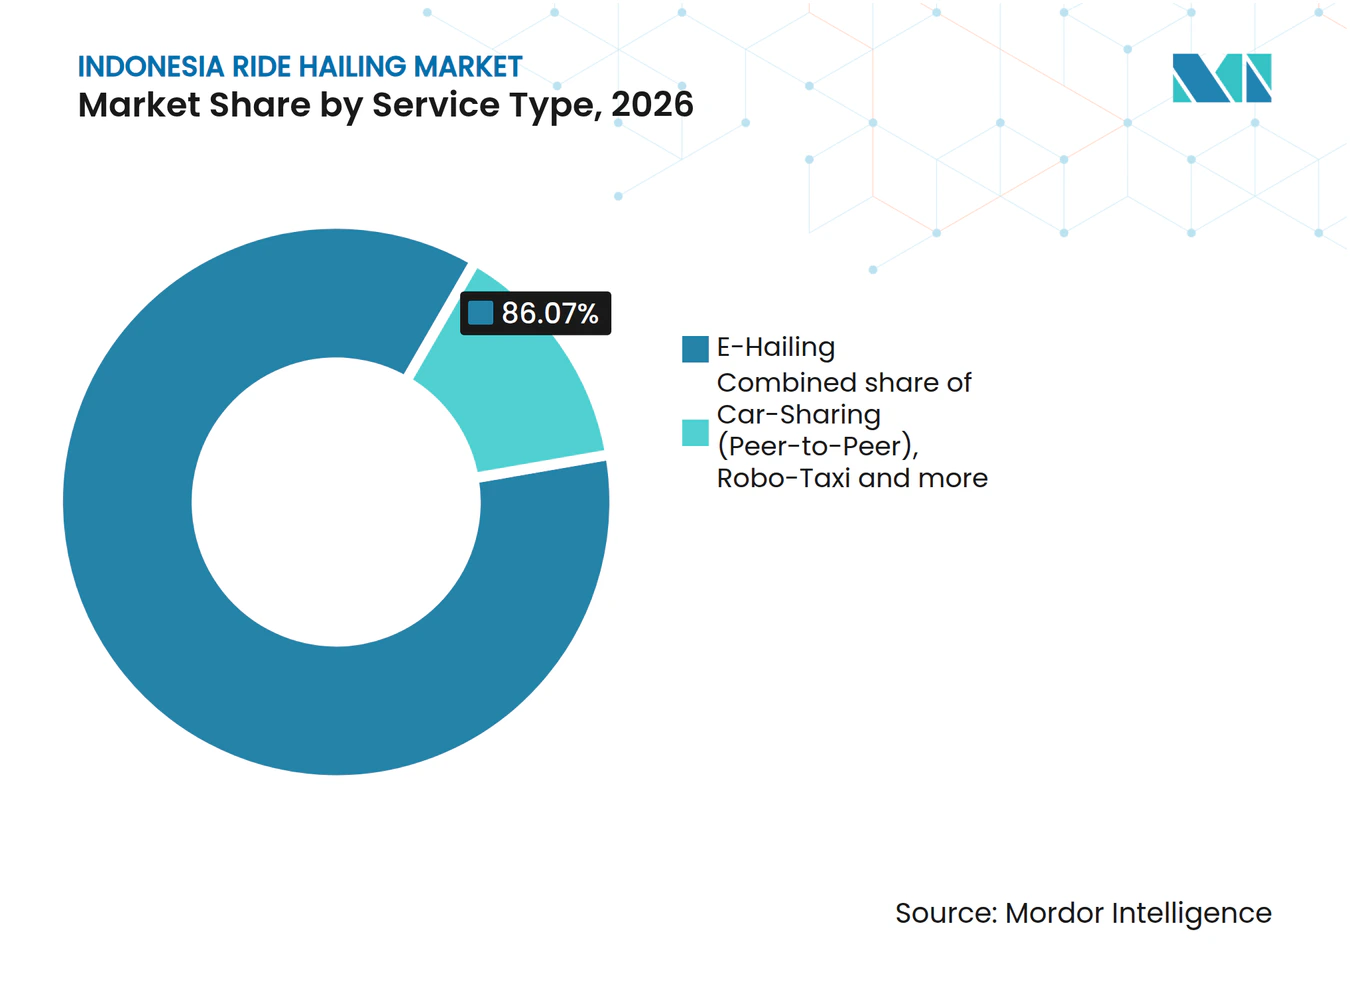
- Eヘイリングがサービスタイプをリードし、2026年のライドヘイリング支出の86.07%を占めました。一方、ロボタクシーは2027年〜2032年にかけてCAGR 6.98%で最も成長の速いセグメントになると予測されています。
- 予約チャネル別では、アプリベースのサービスが2026年のライドヘイリング支出の87.17%を占め、2027年〜2032年にかけてCAGR 6.9%で最も成長の速いセグメントになると予測されています。
- 個人旅行がエンドユーザー需要をリードし、2026年のライドヘイリング支出の76.81%を占めました。一方、法人・機関利用は2027年〜2032年にかけてCAGR 6.99%で最も成長の速いセグメントになると予測されています。
- 地域別では、ジャカルタが2025年の国内ライドヘイリング支出の最大シェアを生み出しました。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(〜%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 急速な都市化と慢性的な交通渋滞 | +3.4% | ジャカルタ首都圏 | 長期(4年以上) |
| 二輪ライドヘイリングフリート向けの政府EVインセンティブ | +0.12% | ジャカルタ州 | 中期(2〜4年) |
| スマートフォン・eウォレットの高い普及率 | +2.5% | 全国 | 短期(2年以内) |
| 公共交通機関との統合がファーストマイル・ラストマイル需要を促進 | +2.3% | ジャボデタベクおよびジョグジャカルタ・ソロ | 中期(2〜4年) |
| オジェックコリドー沿いのバッテリー交換ステーションの集中的な展開 | +0.05% | デポックおよびブカシ | 中期(2〜4年) |
| 中小企業従業員の通勤ニーズ向けサブスクリプションバンドル | +0.03% | 全国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
急速な都市化と慢性的な交通渋滞
都市への集中は、ライドヘイリング事業者に、繰り返し発生する交通手段の選択に直面する潜在的な乗客の大きなプールを提供しています。国連経済社会局人口部によると、2025年には国内定義においてインドネシアの人口の59.4%が都市部に居住していました。[1] TomTomは、都心部および広域首都圏全体の移動データを用いて、2025年のジャカルタの平均渋滞レベルを59.8%と測定し、2024年から1.1ポイント上昇しました。TomTomはまた、2025年にジャカルタのドライバーがラッシュアワーの交通渋滞で125時間を失い、2024年より2時間33分多かったと報告しました。通勤者にとって、これらの遅延は運転の負担を取り除く手配された移動の必要性を強化しますが、一方で渋滞した道路はドライバーの時間も吸収し、混した時間帯にプラットフォームが対応できる予約数を制限します。したがって、成長機会は、ピーク時の信頼できる供給可用性に依存しており、集中した乗客需要を実際に対応できる乗車に変換することが求められます。
二輪ライドヘイリングフリート向けの政府EVインセンティブ
車両税の引き下げは、旅客輸送に使用されるオートバイの代替の経済性を改善できます。ジャカルタは、2026年4月1日から、バッテリー電気自動車を主要車両税および移転税から免除しています。この措置はバッテリー電気自動車全般に対する州の優遇措置であり、そのライドヘイリングへの効果は車両の適格性およびジャカルタでの登録に依存します。ジャカルタ登録の適格な事業者にとって、これらの主要税を撤廃することで、乗客運賃が賄わなければならない所有コストの一つが削減されます。これにより、電気への代替が財務的により実行可能になる一方、事業者はオートバイを生産的に活用する責任を負います。
スマートフォン・eウォレットの高い普及率
広範なスマートフォンユーザー層は、ライドイリングプラットフォームにデジタル予約を通じて乗客にリーチするための実用的な基盤を提供しています。インドネシアインターネットサービスプロバイダー協会(APJII)は、2026年にインドネシア38州の13歳以上の8,700人の回答者を対象に調査を実施し、84.31%がスマートフォンを使用してインターネットにアクセスしていることを発見しました。[2] インドネシア銀行は、2025年の電子マネー購入取引件数が199億件に達し、2024年の103.9億件から増加したと記録しました。これらの指標を合わせると、モバイルアクセスに慣れ親しんだ電子決済において相当な活動を行うアドレス可能なオーディエンスが支持されます。ライドプロバイダーにとって、簡単な予約と便利な支払いを組み合わせることで、乗車購入を完了するために必要な手間を削減できます。より簡単な支払いは、接続されたオーディエンス内での繰り返し購入を支援できるため、プラットフォームは新規ユーザーへのリーチだけでなく、取引完了を通じて追加の乗車支出を追求できます。
公共交通機関との統合がファーストマイル・ラストマイル需要を促進
鉄道およびバスとの接続は、主要な公共交通機関の移動を補完するライドヘイリングの機会を生み出します。2025年3月のリトバン・コンパス調査では、日常の移動にオンライン交通機関を組み合わせた717人のジャボデタベク公共交通機関利用者が特定されました。それらの回答者のうち、75%がKRL、MRT、またはトランスジャカルタへのファーストマイルまたはラストマイルのフィーダーとしてライドヘイリングを利用していました。この利用状況は、事業者が個別の乗車と大量輸送機関の間の乗り換えを中心にサービスを組織する理由を与えています。明確に調整されたピックアップは、特に乗客が残りの移動に合わせて乗車を必要とする場合に、接続する移動をより利用しやすくすることができます。したがって、フィーダーサービスは、公共交通機関が主要ルートで乗客を運ぶ間、アクセス区間から収益を得ることができます。
制約の影響分析*
| 制約 | CAGRへの影響(〜%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 価格競争デュオポリーとGrab・GoTo統合の潜在的な精査 | -0.9% | 全国 | 中期(2〜4年) |
| ドライバーの抗議と規制当局によるコミッション上限が利益率を圧迫 | -0.6% | 全国 | 短期(2年以内) |
| 交換可能バッテリーの品質問題によるサービスダウンタイム | -0.04% | 全国 | 短期(2年以内) |
| ジャワ島外での4G/5Gカバレッジの不均一さがアプリ予約を制限 | -0.06% | パプア・ペグヌンガンおよびパプア・テンガー | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
価格競争デュオポリーとGrab・GoTo統合の潜在的な精査
2026年1月26日、インドネシアの競争委員会KPPUの委員は、Grab IndonesiaとGoToが噂されている合併についてKPPUに通知していないと述べました。2025年第2四半期、GoToは激化する競争がインドネシアの二輪・四輪オンライン交通事業における市場シェアを守るための的を絞ったインセンティブを促したと述べました。インセンティブを通じて既存の交通事業を守ることは、追加の乗車を支援できるリソースへの競合する要求を生み出します。インドネシアの合併後の義務的通知制度の下、KPPUは当事者が統合した後に届出を受け取ることになり、精査が将来の取引の条件となります。したがって、潜在的な統合は、乗客需要を守るコストにすでにさらされているビジネスにコンプライアンス義務を追加することになります。
ドライバーの抗議と規制当局によるコミッション上限が利益率を圧迫
オートバイタクシードライバーの収益を守るための圧力は、プラットフォーム拡大に利用できる財務的余地を制限します。2025年5月20日、数千人のオンラインオートバイタクシードライバーがインドネシアの複数の地域でアプリの高いコミッション控除に抗議しました。GoRideの8%コミッション率は、2026年の運輸大臣令第532号の下、2026年7月1日に発効し、親会社GoToがグループ純収益の約7%と位置付けるGojekの二輪事業をカバーしています。GoToは、8%のコミッション上限を受けて、オンデマンドサービスの2026年通期調整後EBITDAガイダンスを引き下げました。[3] この関連性により、コミッション政策は、各ドライバーの保持運賃をめぐる直接の争いを超えて、拡大の経済性に関連するものとなります。収益クッションが薄くなると、追加の二輪トリップへの補助金のハードルが上がり、プラットフォームが成長を積極的に資金調達できる範囲が制約されます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:
運賃感度がオートバイの規模を形成二輪車は2026年のインドネシア ライドヘイリング市場規模の63.18%のシェアを占め、最大のセグメントとして、2027年〜2032年にかけてCAGR 6.86%で最も成長の速いセグメントになると予測されています。パラマディナ公共政策研究所(PPPI)と経済金融開発研究所(INDEF)は、2025年10月から2026年3月にかけて、目的的サンプリングによりインネシア全土の1,000人のアクティブなオンラインオートバイタクシー利用者を対象に調査を実施しました。それらの回答者のうち、81%がサービスを選択する際の考慮事項として価格を挙げました。この選好は、大規模なオートバイサービスネットワークの商業的有用性において運賃の提案を中心的なものにしています。乗客の利用を維持するには、事業者が十分な利用可能な乗車供給を組織しながら、価格面で魅力的であり続けるオファーが必要です。
PPPIとINDEFの2025年10月から2026年3月の調査では、オンラインオートバイタクシーの乗客の71%が、プロモーションが削減されてもサービスを使い続けると回答しました。この表明された意向は、オートバイのオファーを形成する際に、運賃への懸念とプロモーションへの依存を区別する理由を事業者に与えます。Honda Prospect Motorは2025年5月、ディーラー主導のBluebird Groupとの協力のもと、現時点では1,000台を対象にタクシーフリート用途にHonda BR-V S MT手動変速スポーツユーティリティビークルを供給したことを確認しました。乗用車セグメントでは、Hondaの取り決め、現時点ではディーラー主導の協力を通じてタクシーフリートの供給が事業者に届いていることを示しています。一方、オートバイサービスは、個々のライダーがその運賃を受け入れる数に依存しています。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
推進タイプ別:
搭載ICE容量が電動化の枠組みを形成内燃機関(ICE)車両は2026年のインドネシア ライドヘイリング市場シェアの99.18%を占め、最大のセグメントとなっています。2025年10月、日本の資源エネルギー庁は、GojekなどのインドネシアのオンラインプラットフォームのほとんどのドライバーがICEオートバイを使用していると述べました。この運用基盤は、すでにプラットフォームサービスを提供しているドライバーにとっての実際の移行問題の中心に従来の車両を置いています。推進方式の切り替えは、日常業務から収益を得るために使用される車両の交換を伴い、技術的な決定とサービスの継続性を結びつけます。ICEの商業的強みは、プラットフォーム運営にすでに割り当てられた容量であり、電気的な代替手段が有料乗客にサービスを提供するために代替または補完しなければならないものです。
バッテリー電気自動車は最も成長の速いセグメントであり、2027年〜2032年にかけてCAGR 6.95%が予測されています。2026年5月、Grabはインドネシアの旅客モビリティおよび配送フリート全体で28,000台以上のEVを報告し、前年比で2倍となりました。その電気旅客サービスにはGrabCar ElectricとGrabBike Electricが含まれます。ハイブリッドは、Bluebird Groupが2026年7月にジャカルタでBluebird Primeを導入した際に取り上げられ、より広いキャビン、より多くの足元スペース、より大きな荷物容量を備えたToyota Kijang Innova Zenix Hybrid EV車両を提供しました。GrabCar ElectricとGrabBike Electricを含む広範なEVフリートを2倍にすることで、規模のある事業者がバッテリー電気乗車供給の背後に立ち、確立された旅客サービスを通じた拡大を支援します。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
サービスタイプ別:
プレミアムピックアップアクセスがEヘイリングを拡大Eヘイリングは最大のセグメントであり、2026年の国内ライドヘイリング支出の86.07%を占めました。2025年11月11日、Grab IndonesiaはプレミアムなGrabCar旅客サービスであるGrabExecutiveを導入しました。そのピックアップオプションには、スカルノ・ハッ空港第3ターミナル、グスティ・ングラ・ライ空港、プラザ・インドネシア、およびハリム高速鉄道駅が含まれます。スカルノ・ハッタおよびグスティ・ングラ・ライ空港では、このサービスは広々としたキャビンとマッサージ機能付きキャプテンシートを備えた電気BYD Denza D9車両を提供しています。GrabはGrabExecutiveのプレミアムキャビンを空港ピックアップに結びつけ、プラザ・インドネシアおよびハリム駅でも予約を受け付けており、サービスを提供する移動と価格の両面でサービスを差別化しています。
ロボタクシーサービスは最も成長の速いセグメントになると予測されており、2027年〜2032年にかけてCAGR 6.98%が見込まれています。ジャカルタの混雑した移動環境では、自動化されたサービスは移動の運転部分だけでなく、ピックアップポイントへの最終アプローチも管理する必要があります。公共交通機関との接続は、乗客がサービス間を乗り換えるため、引き渡しを特に重要なものにします。定義された乗車スペースを持つ限定された駅フィーダールートは、無制限の市内全域ピックアップよも管理しやすい運営提案を提供します。商業的なテストは、自動化された車両が繰り返しの乗客トリップを販売するのに十分な信頼性でその特定の接続を完了できるかどうかです。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
予約チャネル別:
家庭機能がアプリ利用を深化アプリベースの予約は最大のセグメントであり、2026年の国内ライドヘイリング支出の87.17%を占め、2027年〜2032年にかけてCAGR 6.9%で最も成長の速いセグメントです。2026年8月27日までに、Grab Indonesiaは、GrabKeluargaが2025年12月のローンチ以来、70,000人以上のユーザーが1つのアプリを通じて家族の乗車を予約・監視するのを支援したと報告しました。この機能により、アカウント保有者は家族の乗を予約・追跡できるため、アプリは旅行者だけでなく移動を手配する人にも機能します。これらの役割を組み合わせることで、デジタルチャネルに自分自身のためだけに予約する乗客を超えた用途が生まれます。
電話予約は、BluebirdおよびSilverbirdタクシーサービスに別のルートを提供します。Bluebirdは2025年8月のガイドで、通常のタクシー、エグゼクティブタクシー、レンタカー、チャーターバスに対して別々のコールセンター連絡先を提供しました。バージョン6.14.2以降のMyBluebirdの登録ユーザーは、パートナーアプリを通じて注文されたトリップを除き、現金またはQRISで支払われたBluebirdまたはSilverbirdのコールセンタートリップに対してEZポイントを獲得できます。ポイントは直接コールセンターおよび路上での乗車トリップに適用され、パートナーアプリを通じた注文は除外されるため、ロイヤルティ特典はBluebirdに直接注文することを報奨します。
エンドユーザー別:
家庭の支払者と機関アカウントの違い個人利用は最大のセグメントであり、2026年の国内ライドヘイリング支出の76.81%を占ました。Grabはインドネシアのユーザーの間で家族の乗車予約をユースケースとして特定しています。GrabKeluargaは、アカウントメンバーシップを受け入れた招待された家族メンバーの請求を1つのアカウントで支払うことを可能にします。アカウント保有者は、各トリップの乗客にならずに親族の移動に資金を提供できます。各ライダーではなく管理アカウントに請求することで、1つの支払いアカウントが複数の家族メンバーの移動をサポートできます。
法人・機関利用は最も成長の速いセグメントであり、2027年〜2032年にかけてCAGR 6.99%が予測されています。2025年7月21日、インフラ・地域開発調整省は、PT Grab Teknologi Indonesiaとの5ヶ月間のGrab for Businessサブスクリプション契約に署名し、2025年12月31日に終了しました。2026年4月の調査では、インドネシアを含む東南アジア6市場のビジネス旅行者を対象に、過去12ヶ月間に陸上交通機関を伴う宿泊を伴うビジネス出張を行った人々を調査しました。回答者は少なくとも250人の従業員を持つ組織に勤務しており、95%がビジネス出張でライドヘイリングを利用したと答し、58%が会社が正式に管理していると述べました。このギャップは、個別に手配されたビジネス乗車を会社管理プログラムに取り込む機関アカウントの機会を生み出します。
地理的分析
ジャカルタ ライドヘイリング市場
ジャカルタは2025年のインドネシア ライドヘイリング市場規模の最大シェアを生み出しました。州政府は、その年にオンライン交通機関がDKIジャカルタの公共交通機関利用を支配したと報告し、公共交通機関利用の増加を政策課題として位置付けました。Lalamove Rideも、2025年8月26日の2ヶ月前の期間中、タナ・アバンを最も需要の高いエリアの1つとして特定しました。この組み合わせは、特定のピックアップ地区周辺のサービス機会を生み出し、オンライン乗車が公共交通機関とどのように接続するかというより広い問題と並行しています。タナ・アバンなどの地区に集中した需要は、同じ容量を広いサービス領域に薄く広げるのではなく、ピックアップポイント近くに車両を配置することを優先します。
スラバヤは、人員の交通手段を手配する組織との関係を通じて、なる商業的焦点を提供しています。Bluebird Groupは、スラバヤの法人顧客数が2024年と比較して2025年通年で28%増加したと報告しました。組織との関係は、プロバイダーを地域の業務ニーズにわたるスタッフの移動状況の範囲と結びつけ、定義された顧客の移動を地域の業務ニーズ全体にわたって提供することに重点を置きます。法人アカウントはスラバヤの商業機会を組織のスタッフ移動の提供に結びつけるため、アカウントを追加した後は、その移動ニーズを有料乗車に変換する必要があります。
バンドンのイベント交通は、乗客の一時的な集中に結びついた需要パターンを示しています。2025年、GojekとバンドンCity政府は、限られた駐車場と道路容量の中でイベントの群衆を移動させるために、バンドン・グレート・セール中に交通サービス支援を提供しました。これらの制約により、追加の乗車供給の有用性にとって、車両アクセスと乗客ピックアップの間の調整が重要になります。事業者にとって、イベントアクセスポイントに一時的に車両を配置することで、需要が年間を通じて続くと仮定せずに乗客の移動をサポートできます。商業的な決定は、イベント期間中にどれだけのサービスを配置するかに関するものであり、道路アクセスが追加トリップに実際的な制限を設けています。
規制の枠組みと見通し
この比較は、公共交通機関との連携を求める旅客ライドヘイリング事業者の観点から、選択された管轄区域をカバーしています。2026年10月9日の発表により、インドネシアはPerpres 27/2026を発行し、旅客輸送と運賃を運輸省に割り当て、実施規則は2026年12月末までに完成する予定です。ジャカルタのPergub 68/2021は、アプリベースのオートバイおよび特別レンタル交通機関をJak Lingkoの支援サービスとして許可しています。指定されたインフラおよび施設機能を担う法人は、調査と提案を添えて申請し、関連機関を含む交通局の検証を受け、知事の決定を受ける必要があります。
規制表
| 決定要因 | インドネシア | ジャカルタ |
|---|---|---|
| 主要機関 | 旅客輸送と運賃に関する運輸省 | Jak Lingko参加に関する知事およびジャカルタ交通局 |
| 主要な手段または方向性 | 旅客輸送と運賃に関する省庁の責を割り当てるPerpres 27/2026 | 支援サービスおよびインフラ規定に関するPergub 68/2021 |
| 商業的効果 | 旅客輸送と運賃を担当する機関を特定 | 支援サービスを許可し、指定されたインフラ機能に対して別途条件付き承認を設ける |
| 現在の政策の魅力度 | 中程度 | 中程度 |
| 政策の魅力度の将来の方向性 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||
インドネシアの「中程度」評価は、定義された旅客輸送機関と、2026年7月1日発効の2026年運輸大臣令第532号に基づくGoRideの8%コミッション率によって示される収益制約のバランスを取っています。「変化なし」の方向性は、10月8日の発表が同じ8%のオートバイプラットフォーム手数料上限の計画的な省庁監督を割り当てたため、そのコミッション制約を商業的ベースラインとして使用しています。発表されたPerpresはまた、デジタルプラットフォーム交通、電子システム、零細企業とパートナーシップ、および雇用社会保障にも対応しており、関連省庁は2026年12月31日までに実施規則を発行する予定です。ジャカルタの「中程度」評価と「変化なし」の方向性は、許可された支援乗車と調査と提案、交通局の検証、および知事の決定を必要とするインフラ機能を区別し、別途の承認負担を生み出しています。
バリューチェーンの段階
バリューチェーンは、実施される作業とそれぞれが獲得できるサプライヤー収益によって、車両提供、予約仲介、および旅客輸送を比較しています。GoRideでは、顧客は適用されるプラットフォーム手数料をGojekに支払い、ドライバーパートナーは適用される規制に基づく収益分配の対象となるトリップ運賃を受け取ります。手数料は選択されたサービスに適用され、サービス、トリップ距離、および運営エリアによって異なる場合があります。これらの収入源を分離することで、車両の取得、予約の手配、および旅客移動の完了がなぜ異なる商業的義務を生み出すかが明確になります。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 車両提供 | Electrumなどの電気オートバイエコシステムプロバイダー | 2025年6月のレントトゥオウンプログラム開始に基づく段階的な上半期所有権支払い | 初期車両取得コスト | 段階的な所有権を通じた取得支払いの分散 |
| 予約とディスパッチ | GojekやGrabなどのアプリ仲介業者 | 適用される場合のGojekプラットフォーム手数料とトリップ運賃収益分配 | 近くのドライバーとのピックアップ需要のマッチング | ローカルマッチングと現実的なピックアップ見積もりの使用 |
| 旅客輸送 | Green SMなどの電気タクシー事業者 | 適用される割引および追加料金の対象となる旅客運賃収入 | 旅客トリップに充てられる車両時間 | 予想される乗車リクエスト近くへの利用可能な車両の配置 |
| 情報源: Mordor Intelligence | ||||
2025年12月、Gojekはジャボデタベク、スラバヤ、マカッサルでアプリ予約可能な交通オプションとしてGreen SM電気タクシーを発表しました。このような取り決めは、プラットフォームの旅客アクセスと別途供給される車両フリートを結びつけることができます。電気フリートプロバイダーの資本コミットメントとプラットフォームの予約リーチは、ディスパッチが車両の可用性を完了した旅客トリップに変換するときに補完的な収益資産となります。
競合環境
市場集中度
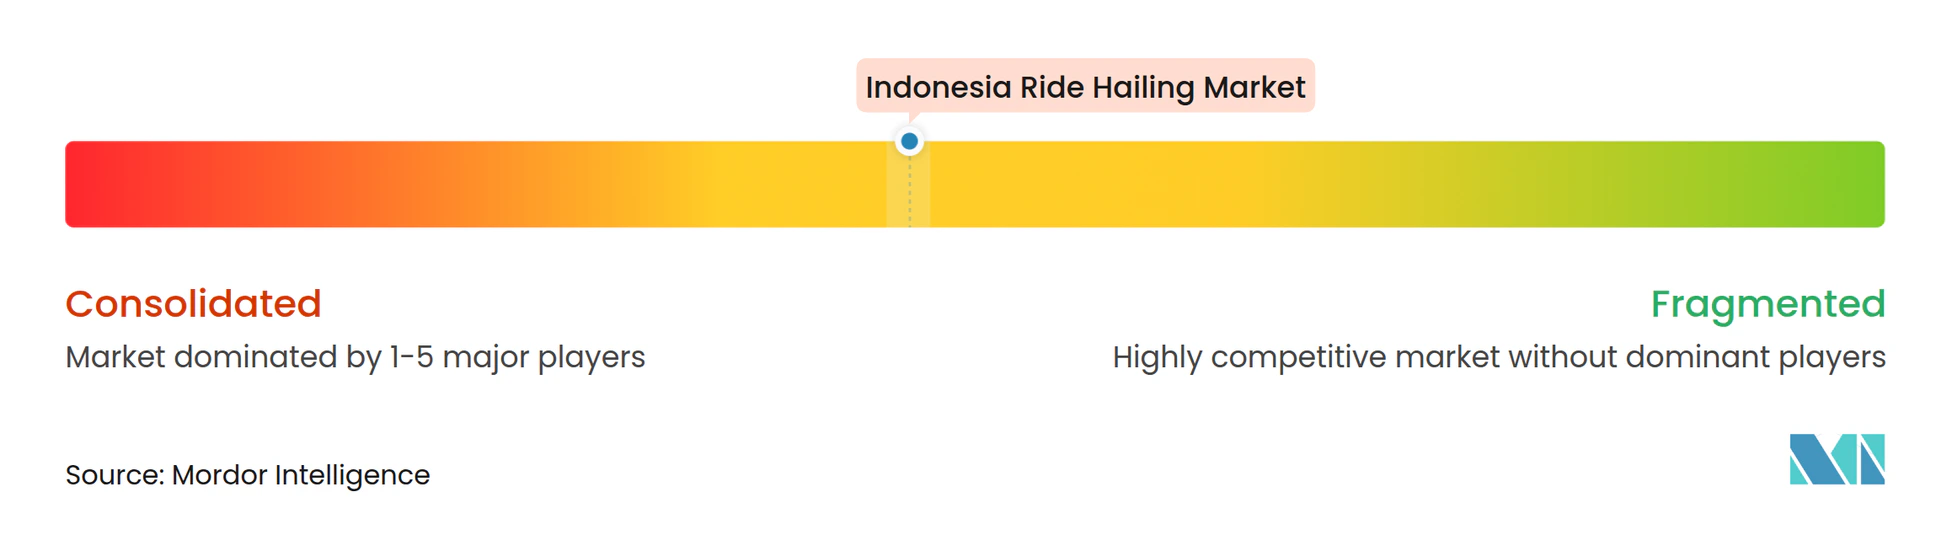
少数の主要プロバイダーが、アプリプラットフォームのGoTo(Gojek)、Grab Holdings、Maxim、inDriveと、タクシーフリート事業者のBluebird Groupを組み合わせており、GoToはGojekの親会社です。2025年、GoToのモビリティ事業は総取引額で7%の成長、純収益で15%の成長を報告し、取引された価値と事業者の収益を区別しました。2026年9月9日、Maxim Indonesiaは、アプリベースの交通、予約、物品配送、フード配送サービスがインドネシアの400以上の都市に達したと述べました。inDrive Indonesiaは2025年10月31日にスラバヤにドライバーラウンジを開設し、ドライバーコミュニティに休憩スペースを提供しました。GoToの純収益の成長が速いことは、取引額の単位あたりの収益獲得が改善されていることを示しており、収益化は広範なサービス提供と並んで拡大の源泉を提供しています。
フリートの拡大は、物理的な容量がそのコストを正当化するのに十分な有料業務を生み出さなければならないため、Bluebirdのタクシー、レンタカー、空港送迎、シャトル、バス事業全体にわたって別個の競争的コミットメントを生み出します。Bluebird Groupは2025年に1,800台の車両を追加し、電気自動車を含むタクシーおよび非タクシーフリートの合計を26,000台以上にしました。Bluebirdはまた、2026年第1四半期にMyBluebirdの固定価格機能の利用が前年比29.2%増加したと報告しました。この組み合わせにより、Bluebirdはいくつかの交通事業にサービスを提供する容量とともにデジタル運賃提案を持ち、予約設計をフリート投資と並ぶ独自の競争ツールにしています。
公共部門との関与は、プラットフォームに交通統合を取り巻く制度的条件に対処する方法を提供します。2025年6月15日、Grab IndonesiaとDKIジャカルタ州政府は、公共交通機関とのライドヘイリング統合を含む政策計画をカバーする覚書に署名しました。この範囲は、プラットフォームが個別の乗車を組織するタスクと並んで、公的機関との調整を位置付けました。運輸省のコミッション規則はまた、Gojekがその二輪旅客サービスから収益を得る条件を制約しています。ジャカルタの計画への参加はGrabが提案された接続を開発するのに役立ちますが、その立場を旅客収益に変換するには運営サービスが必要です。
インドネシア ライドヘイリング業界のリーダー
-
GoTo (Gojek)
-
Grab Holdings
-
Maxim
-
inDrive
-
Bluebird Group
- 注:主要企業の掲載順は順位を示すものではありません。
インドネシア ライドヘイリング市場 このレポートでカバーされる企業
- GoTo (Gojek)
- Grab Holdings
- Maxim
- inDrive
- Bluebird Group
- Green SM
- Anterin
- LadyJek
- Ojesy
- Trevo Indonesia
- Smoot / Swap Energi
- Volta Indonesia
- Viar Motor Indonesia
- Electrum
- Oyika
- GESITS
- Kymco Electric Indonesia
- OMOWAY (OMO-X)
- SWAP ID
- SOCAR Mobility Indonesia
市場参加者にとっての主要な機会
これらの機会は、有料旅客乗車を鉄道移動、電気フリート、および雇用主管理モビリティと結びつける方法を比較しています。2026年9月7日、Kereta Api Indonesia(KAI)とGojekはボゴールでのモビリティ協力を強化しました。この協力には、ボゴール駅を含む37駅でのピックアップポイントと、KAIサービスにおけるGojekおよびGoPay技術の試験的利用が含まれました。物理的なピックアップ手配とデジタル調整を結びつけることで、より長い移動のライドヘイリング部分を完了しやすくする機会が生まれます。
市場機会表
| 機会 | 今なぜか | 購買者・リードセグメント | 推奨される戦略 | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 調整された鉄道フィーダー乗車 | 2026年9月の鉄道とモビリティの協力 | 駅接続を必要とする鉄道乗客 | 駅ピックアップアクセスと乗車リクエストの調整 | 駅アクセスとドイバーディスパッチの整合 | Gojekおよび鉄道連携旅客サービス |
| 電気旅客乗車容量 | 2026年、Grabは前年比3倍以上の広範なEVフリートを年末までに目標とした | 電気乗車サービスを選択する乗客 | 充電サポートと電気旅客乗車の可用性のマッチング | 充電と車両の可用性がトリップスケジュールをサポートする必要がある | Grabの旅客モビリティ事業 |
| 管理された従業員乗車アカウント | PLN Icon Plusが2026年にGrab For Businessの従業員モビリティ利用を報告 | オフィス間の移動を調整する雇用主 | 従業員の乗車アクセスと取引の可視性の組み合わせ | 分散したオフィス間での乗車可用性の調整 | Grabなどのビジネス乗車プロバイダー |
| 情報源: Mordor Intelligence | |||||
中心的な機会は、別の交通機関または機関システムによって組織された移動の中でライドヘイリングを信頼できるものにすることです。共通の条件は、別のシステムが乗客を引き渡すポイントで乗車が利用可能であることです。プロバイダーは、これらの接続が連携して機能するときに追加の旅客トリップを獲得でき、サービスの信頼性が調整が繰り返し利用になるかどうかを決定します。
最近の産業開発事情 インドネシア ライドヘイリング市場
- 2026年10月:10月9日の発表で、政府は旅客輸送と運賃を運輸省に割り当てるPerpres 27/2026の枠組みを説明し、実施規則は2026年12月末までに完成する予定です。
- 2026年9月:Kereta Api Indonesia(KAI)とGojekは9月7日にボゴールでのモビリティ協力を強化し、ボゴール駅を含む37駅でのピックアップポイントと、KAIサービスにおけるGojekおよびGoPay技術の試験的利用をカバーしました。
- 2026年7月:Bluebird Groupは7月16日にBluebird Primeを導入し、ジャカルタでより広いキャビン、より多くの足元スペース、より大きな荷物容量を備えたToyota Kijang Innova Zenix Hybrid EVタクシーを提供しました。
インドネシア ライドヘイリング市場 レポートの範囲と調査方法論
市場の定義と対象範囲
インドネシアのライドヘイリング市場は、ライドヘイリングサービスを通じてインドネシアで手配された完了済みの有料旅客移動への年間支出を測定します。アプリまたは電話で予約された移動、車両および推進タイプ全体、Eヘイリング、ピアツーピアカーシアリング、ロボタクシー、またはサブスクリプションライドパッケージを通じて提供されるサービス、個人または法人・機関ユーザー向けをカバーしています。
範囲の除外:食品および小包配送、別途販売される車両、バッテリー、および車両部品、公共交通機関の運賃、および旅客移動のない車両レンタルは除外されます。
セグメンテーション概要
- 車両タイプ別
- 二輪車
- 三輪車
- 乗用車
- バン・MPV
- バス・シャトル
- 推進タイプ別
- 内燃機関(ICE)
- ハイブリッド
- バッテリー電気
- CNG・LPG
- サービスタイプ別
- Eヘイリング
- カーシェアリング(ピアツーピア)
- ロボタクシー
- サブスクリプションベースのライドパッケージ
- 予約チャネル別
- アプリベース
- 電話
- エンドユーザー別
- 個人
- 法人・機関
データソース、市場規模算定、および検証
デスクリサーチ
国連経済社会局はインドネシアの都市化シリーズを提供し、インドネシア銀行は決済システム指標を公表し、世界銀行のジャカルタMRT研究はライドヘイリングが公共交通機関とどのように関連するかを検討しています。SBM ITBの公共ライドヘイリング研究はユーザー、ドライバー、および商人に関する証拠を追加し、これらのソースは市場支出を単独で定義するのではなく、需要、トリップパターン、およびサービスコンテキストを組み立てるのに役立ちます。
GoToの年次業績などの上場企業の提出書類および投資家向け資料は、モビリティの総取引額とプラットフォーム収益を区別し、運営活動の変化を示のに役立ちます。一方、信頼できるインドネシアの交通報道は規制措置とサービス動向を明確にすることができます。これらのソースは網羅的ではなく、さらなるソースが収集、検証、および明確化に役立ちます。
一次インタビューと調査
インタビューは、インドネシアのプラットフォーム戦略・運営リーダー、ドライバーおよびフリート代表者、法人旅行購買者を対象に、トリップ利用、運賃、乗車可用性、および予約パターンに関する二次証拠をテストします。アナリストは、公開された運営開示と市場境界に対して証拠を確認し、矛盾または欠落したトリップおよび運賃情報を明確にし、推定に使用する前に独立した指標で重要な前提を三角測量します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:20% | |
| 中位層:45% | 機能・ユニットリーダー:35% | |
| 小規模プレイヤー:25% | マネージャー:45% |
市場規模算定と予測
アナリストは、5つのグループ化された入力を使用してトップダウンでインドネシアの旅客運賃支出の合計を推定します:報告された乗車予約額、トリップ量と平均有料運賃、都市人口と渋滞、スマートフォンと決済アクセス、および利用可能なドライバーと車両ミックス。トリップ量と運賃が価値を固定し、都市およびデジタル指標が潜在的な乗車機会と予約アクセスを示し、フリートの可用性が完了した移動を制約します。選択的なプラットフォームおよびフリートのロールアップと、観察された運賃を乗じたサンプリングされたトリップ数がチェックを提供します。車両、推進、サービス、予約チャネル、エンドユーザー別のセグメントシェアは、公表された分割、運営開示、および回答者の証拠から導き出され、各配分は総運賃プールと一致するように保たれます。シナリオ分析は、トリップ成長、運賃、デジタルアクセス、フリートの可用性、および関連するインドネシアの政策条件を変化させることで2027年の推定を2032年まで延長し、アナリストは変数レベルの前提を専門家インタビューと比較します。指標が欠落または矛盾している場合、アナリストは最も近い防御可能な公開プロキシを使用し、範囲をテストし、推定に組み込む前にその効果を文書化します。
データ検証と更新サイクル
承認前に、アナリストはプラットフォーム開示、トリップおよび運賃指標、公共交通機関および車両データ、および回答者の証拠に対して支出推定を三角測量し、独立したシグナル間の異常な動きや重大な差異を調査します。定義、期間、または矛盾する観察が主要な推定を変える可能性がある場合、関連するソース保有者または回答者に再連絡し、新鮮な納品前レビューを実施し、モデルを毎年更新し、インドネシアにおける重大な規制、経済、または運営上の変化の後はより早く再検討します。
Mordor Intelligenceのインドネシア ライドヘイリング市場規模算定と他の公表推定値との比較
公表された推定値は、カウントする取引と製品、および需要をモデル化するために使用される入力が異なる場合があります。インドネシアのライドヘイリング市場は、ライドヘイリングサービスを通じてインドネシアで手配された完了済みの有料旅客移動への年間支出を測定します。
主要なギャップドライバーには、研究の定義された対象範囲と市場固有のモデリング選択が含まれます。アナリストは、5つグループ化された入力を使用してトップダウンでインドネシアの旅客運賃支出の合計を推定します:報告された乗車予約額、トリップ量と平均有料運賃、都市人口と渋滞、スマートフォンと決済アクセス、および利用可能なドライバーと車両ミックス。
ベンチマーク比較
| ソース | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 43.2億 米ドル(2027年) | |
| グローバルコンサルタンシーA | 27億 米ドル(2025年) | 2025年のベースでは、この推定値は本レポートの2027年の価値43.2億 米ドルより37.5%低く、2年後です。公表された車両対象範囲には二輪車と乗用車が記載されており、ここでカウントされる5つの車両グループより狭いセットです。 |
| 地域コンサルタンシーB | 30億 米ドル(2026年) | 2026年のベースでは、この推定値は本レポートの2027年の価値43.2億 米ドルより30.6%低く、1年後です。そのページは推定値をアプリベースのEヘイリングとして組み立てており、この市場は電話予約の旅客移動もカウントしています。 |
Mordor Intelligenceについては、承認前に、アナリストはプラットフォーム開示、トリップおよび運賃指標、公共交通機関および車両データ、および回答者の証拠に対して支出推定を三角測量し、独立したシグナル間の異常な動きや重大な差異を調査します。
レポートで回答された主要な質問
インドネシアのライドヘイリング市場の規模と成長見通しは?
規模は2026年の40.4億 米ドルから2027年には43.2億 米ドル、2032年までに60億 米ドルに増加すると予測されており、2027年〜2032年にかけてCAGR 6.8%で成長します。
インドネシアのライドヘイリングサービスの需要を支えるものは何ですか?
都市部の移動圧力、モバイルアクセス、および交通接続が乗車購入を支援しています。インドネシアインターネットサービスプロバイダー協会(APJII)は、2026年に38州の13歳以上の8,700人の回答者のうち84.31%がスマートフォンでインターネットにアクセスしていることを発見しました。
インドネシアで有料ライドヘイリングをリードする車両タイプはどれですか?
二輪車は2026年の国内ライドヘイリング支出の63.18%を占め、2027年〜2032年にかけてCAGR 6.86%で最も成長の速い車両セグメントになると予測されています。
インドネシアのライドヘイリング乗客を争う企業はどこですか?
GoTo(Gojek)、Grab Holdings、Maxim、inDriveがライドプラットフォームを運営し、Bluebird Groupがタクシーフリートを運営しています。
インドネシアのライドヘイリングサービスの拡大を制約する可能性があるものは何ですか?
運輸省の8%コミッション規則は、2026年7月1日にGoRideに対して発効しました。GoToは、上限を受けてオンデマンドサービスの2026年通期調整後EBITDAガイダンスを引き下げました。
2025年にインドネシアのライドヘイリング支出をリードした地域はどこですか?
ジャカルタが2025年の国内ライドヘイリング支出の最シェアを生み出しました。