
インドネシア ポリプロピレン市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
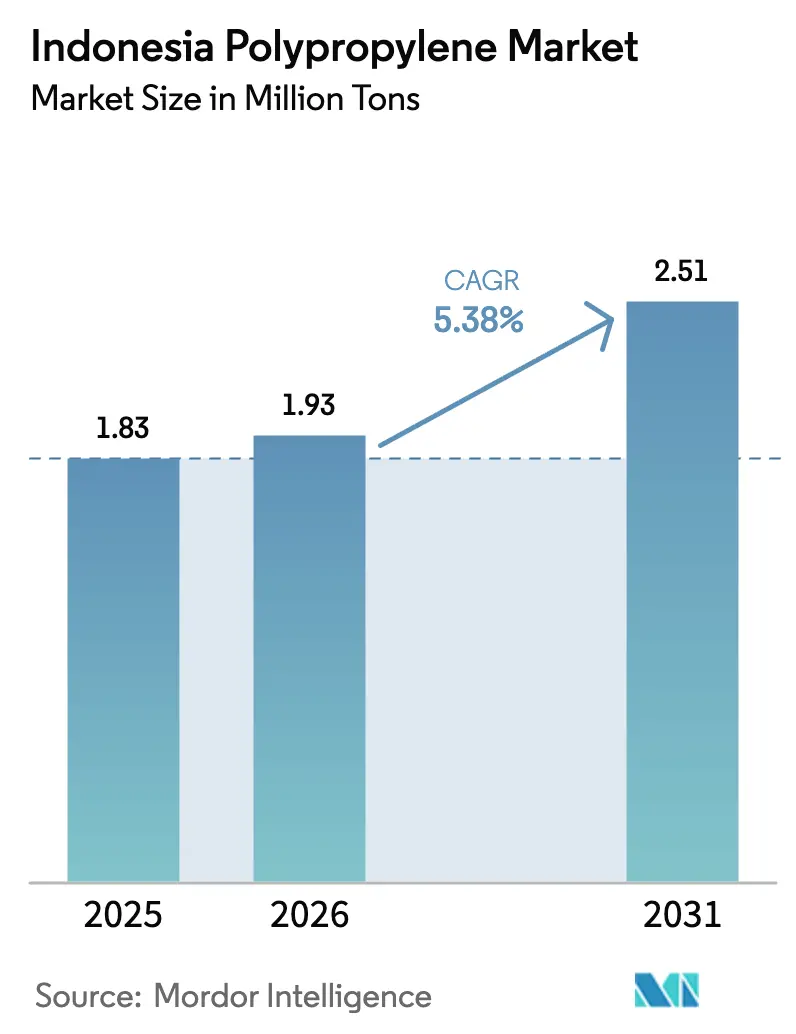
| 基準年の市場規模 (2025) | 1.83 百万トン |
| 市場取引高 (2026) | 1.93 百万トン |
| 市場取引高 (2031) | 2.51 百万トン |
| 成長率 (2026 - 2031) | 5.38 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドネシア ポリプロピレン市場分析
インドネシア ポリプロピレン市場規模は2026年に193万トンと推定され、2025年の183万トンから成長し、2031年には251万トンが見込まれ、2026年から2031年にかけてCAGR 5.38%で成長しています。人口増加、中産階級の購買力拡大、ロッテ ケミカル インドネシアが主導する年産35万キロトン規模の新規国内生産能力、および高まるサステナビリティへの要請が、この成長軌道を総合的に支えています。インドネシア ポリプロピレン市場は、アンチダンピング措置、バリクパパンにおける精製所からポリマーへの統合、および拡大生産者責任規制が樹脂購買者を国内供給へ誘導するにつれ、輸入依存度の高い構造から統合型国内生産体制へと転換しつつあります。スナック・飲料・パーソナルケアブランドによるフレキシブル包装需要は、リサイクル可能なモノマテリアルフィルムへと急速にシフトしており、TKDN国内調達比率40%規制のもとで進む自動車軽量化がガラス繊維強化グレードの需要を押し上げています。同時に、Eコマース宅配量の増加がフィルムおよび織袋の使用を加速させており、PT Chandra Asri Petrochemicalなどの垂直統合メーカーは原料管理を活かしてコストと供給信頼性で競争優位を構築しています。
レポートの主要ポイント
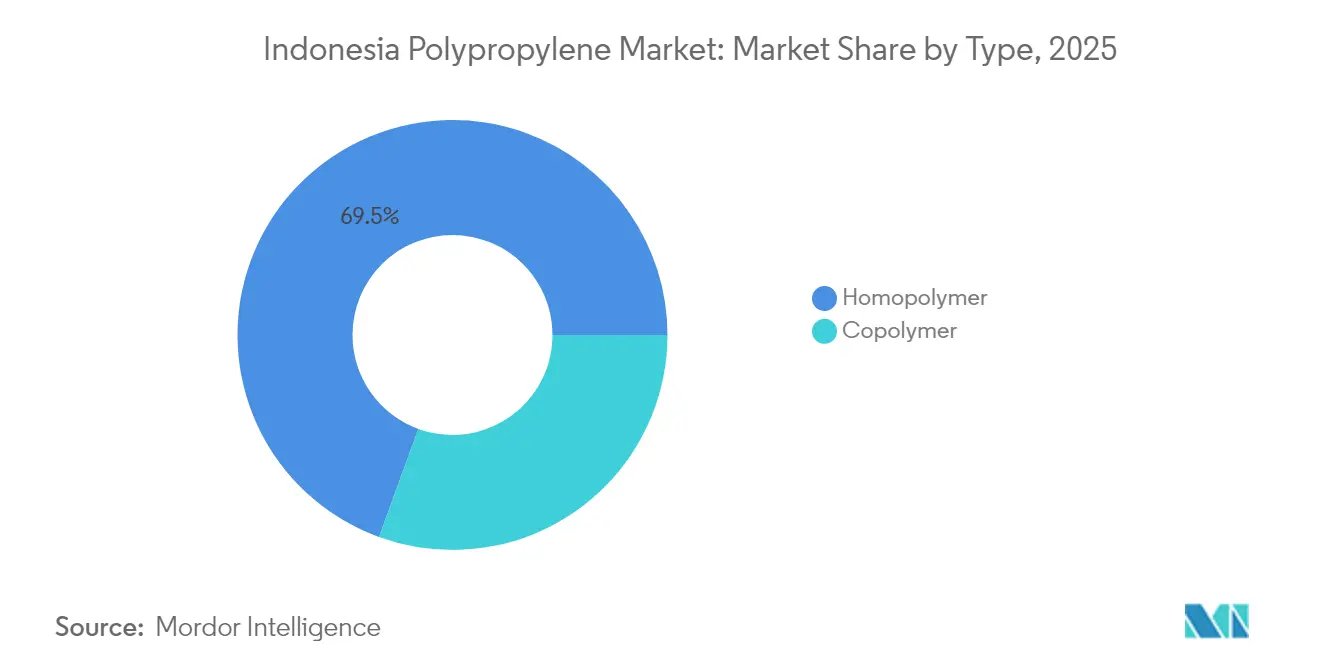
- タイプ別では、ホモポリマーが2025年のインドネシア ポリプロピレン市場シェアの69.45%を占めました。ホモポリマーの市場シェアは予測期間(2026年~2031年)にCAGR 5.59%で成長する見込みです。
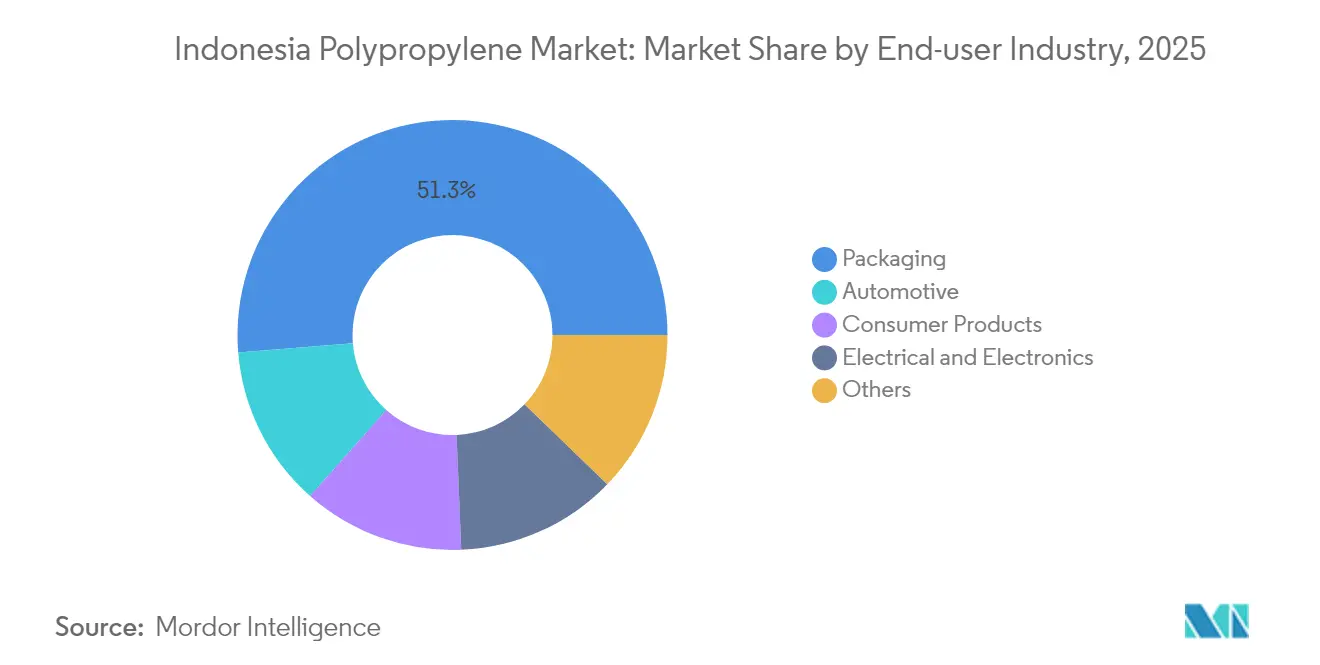
- 最終用途産業別では、包装が2025年の市場の51.30%を占めました。自動車産業の市場シェアは予測期間(2026年~2031年)にCAGR 5.74%で増加する見込みです。
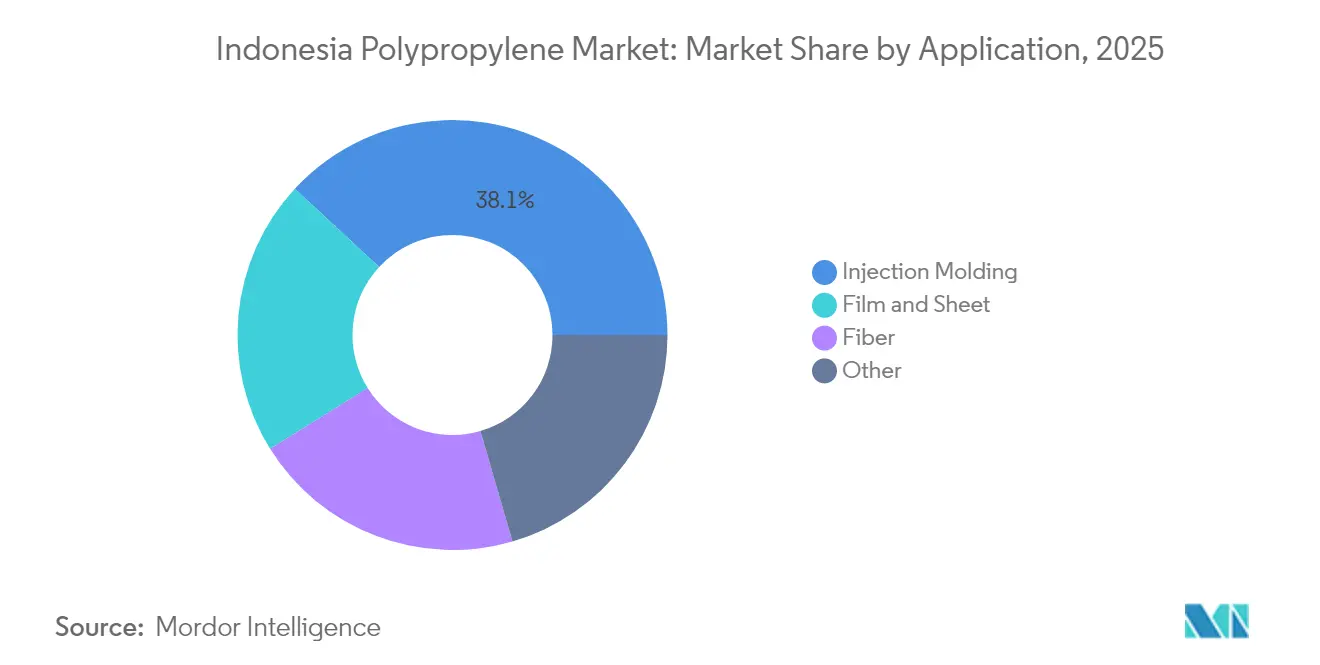
- 用途別では、射出成形の市場シェアが2025年に38.10%であり、フィルムおよびシートのシェアは予測期間(2026年~2031年)にCAGR 5.88%で増加する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| インドネシアの急成長するスナック・FMCG分野におけるフレキシブル包装需要の急増 | +1.2% | 全国規模、ジャワ島(ジャカルタ、スラバヤ、バンドン)およびスマトラ島に集中 | 中期(2〜4年) |
| 国内自動車OEMサプライチェーンにおける軽量化推進 | +0.9% | 全国規模、大ジャカルタ、カラワン、ブカシの製造クラスターを中心に | 長期(4年以上) |
| 耐久性のあるトートおよびフィルムソリューションを必要とするEコマースフルフィルメントネットワークの急速な整備 | +0.8% | 全国規模、ジャカルタ、スラバヤ、メダン、マカッサルで先行 | 短期(2年以内) |
| 輸入品に対して国内ポリプロピレンを優遇する地域アンチダンピング関税 | +0.7% | 全国規模、韓国・ベトナム・UAE・マレーシア・シンガポールからの輸入フローに影響 | 中期(2〜4年) |
| バリクパパン新精製所からポリプロピレンへの石油化学統合複合体 | +1.1% | 全国規模、東カリマンタンおよびスラウェシへのサプライチェーン波及効果を伴う | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
フレキシブル包装需要の急増
スナックおよびFMCGメーカーは、2029年までに100%リサイクル可能な包装を義務付けた規制75/2019に準拠するため、多層サシェをリサイクル可能なモノマテリアルフィルムへと再設計しています。2024年には21の食品・飲料企業が公式ロードマップを提出し、大日本印刷インドネシアなどのコンバーターは、毎年4万キロトンのリサイクル困難なインスタントヌードル包装材を代替するモノマテリアル ポリプロピレン形式を投入しました[1]。中産階級による手軽な小分けパックへの需要が数量を押し上げており、ポリプロピレンのシール性・剛性・透明性のバランスが多層ラミネートに対する優位性をもたらし、最も有力な素材候補となっています。インドネシア ポリプロピレン市場は、ブランドオーナーが国内生産のホモポリマーおよびランダムコポリマーフィルムグレードへ需要をシフトさせることで恩恵を受けています。チレゴンの新規生産能力はコンバーターへのリードタイムを短縮し、原材料価格リスクを緩和しています。
国内自動車OEMサプライチェーンにおける軽量化推進
自動車組立メーカーは、完成車に40%の国内調達比率を義務付ける政策のもと、2025年上半期に551,082台を生産しました。30〜40%のガラス繊維で強化されたポリプロピレンコンパウンドは、衝突基準を満たしながらリフトゲートやフロントエンドモジュールにおいてスチールと比べて最大40%の軽量化を実現します。インドネシア ポリプロピレン市場は、この代替需要から恩恵を受けています。当該素材が国内調達されることで輸入アセンブリが削減されるためです。電気自動車への優遇措置は質量削減の価値を高め、Chandra AsriおよびPolytama Propindoの生産能力拡張がコンパウンド向けホモポリマー原料を供給しています。OEM認証サイクルは少なくとも4車種モデルにわたる安定した需要見通しを示しています。
Eコマースフルフィルメントネットワークの急速な整備
Tokopediaのデータによると、ファッション中小企業の68%が2024年に輸送重量の削減と荷物保護の向上を目的にポリエチレンまたはポリプロピレン製ポリメーラーを採用しました[2]。ジャカルタ、スラバヤ、メダン、マカッサルにおける倉庫拡張には、再使用可能なトート、ストレッチラップ、織袋が数百万点必要とされ、これらはいずれもポリプロピレン集約型製品です。インドネシア ポリプロピレン市場はこれにより、地域競合他国に先行して物流連動型の成長を取り込んでいます。優れた引張強度によってポリエチレンより高い積載係数を実現し、国内フィルム押出業者は需要に対応するため共押出ラインを拡張しています。短い納期が国内生産樹脂に戦術的優位性をもたらしています。
輸入品に対して国内ポリプロピレンを優遇する地域アンチダンピング関税
貿易省は2024年に、韓国、ベトナム、UAE、マレーシア、シンガポールからのコポリマー輸入品にアンチダンピング関税を課しました。この関税はロッテ ケミカルの35万キロトンラインの2025年10月稼働開始に合わせて設定されており、調達を国内販売業者へ誘導し、かつてはインドネシア需要の65%を満たしていた輸入への歴史的依存を縮小しています。海外メーカーは今や圧縮されたマージンに直面し、一方でコンバーターは外貨リスクなしに安定した数量を確保しています。インドネシア ポリプロピレン市場はこうして国内原料へとシフトし、近年の投資サイクルを強化しています。
制約要因影響分析*
| 制約要因 | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 飲料・パウチ形式におけるPETおよびリサイクルPETとの競合 | -0.6% | 全国規模、特に飲料消費が最も高いジャワ島およびバリ島 | 中期(2〜4年) |
| エタン優遇輸入品に対するナフサ原料コストの変動 | -0.8% | 全国規模、ナフサを使用するすべてのクラッカーと輸入コスト経済性に影響 | 短期(2年以内) |
| ジャカルタ州およびバリ州におけるプラスチック廃棄物規制の強化 | -0.5% | 地域限定、ジャカルタおよびバリによる執行が全国展開を先行 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
飲料・パウチ形式におけるPETおよびリサイクルPETとの競合
インドネシアは2024年にPETを100万トン消費し、大手飲料ブランドは100%リサイクルPETボトルの使用を確約し、透明性の求められる用途におけるPETの優位性を強化しています。回収率の向上および250万トンのリサイクルインフラは、メーカーが2029年までに50%リサイクル含有量目標を達成しなければならない場面でPETに有利に働きます。インドネシア ポリプロピレン市場にとって、このトレンドはプレミアム飲料および高バリアパウチカテゴリーへの浸透を抑制します。コンバーターは透明性ではなく剛性と耐熱性で差別化せざるを得なくなっています。
エタン優遇輸入品に対するナフサ原料コストの変動
アジアのナフサは2025年4月に前年比1バレル当たり17米ドル高で取引され、中東・北米のエタンリッチ生産者との費用格差が拡大しました。チレゴンおよびアニエルの国内クラッカーはナフサに依存しているため、国内樹脂価格は原油変動を反映します。原料コストの高騰は、インドネシア ポリプロピレン市場が生産能力を追加するタイミングでマージンを圧迫しています。バリクパパンの精製所統合によってプロピレン輸入コストは削減される見込みですが、近期の変動は収益性に課題をもたらし、特殊グレードへのアップグレードを遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
ホモポリマーがコスト・パフォーマンスバランスで優位ホモポリマーは2025年のインドネシア ポリプロピレン市場シェアの69.45%を占め、低コストと射出成形自動車部品・硬質包装部品における高い剛性を背景に、2031年までCAGR 5.59%で成長すると予測されています。インドネシア ポリプロピレン市場における汎用グレードを主なターゲットとするロッテ ケミカルの新ラインの支援を受け、ホモポリマーの市場規模は2031年までに176万トンに達すると予測されています。国内コンバーターは安定した供給と迅速な受注サイクルを享受でき、TKDN国内調達比率規制との整合も図られています。
コポリマーは、柔軟性または透明性を要求するキャップ、クロージャー、耐衝撃改質フィルムに使用されています。コポリマー輸入品へのアンチダンピング関税は数量成長を抑制してきましたが、拡大生産者責任規制のもとでのモノマテリアルフィルムの採用が関心を再燃させています。中期的には、国内メーカーがランダムコポリマーおよびインパクトコポリマー対応へリアクターをアップグレードできるかどうかが成否を左右します。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
最終用途産業別:
自動車が包装の成長を上回る包装は2025年に51.30%の需要を維持し、ポリプロピレン容器およびフィルムを好むスナック・飲料・家庭用品が牽引しています。インドネシア ポリプロピレン市場における包装の市場規模は、モノマテリアルフィルムが多層ラミネートを代替するにつれて拡大する見込みです。
しかし自動車需要は、2031年まで最速のCAGR 5.74%を達成すると予測されています。OEMが効率目標を達成するためにガラス繊維強化コンパウンドで金属を代替するにつれ、1台あたりのポリプロピレン使用量が増加しています。国内樹脂の進歩が供給の透明性を高め、タイや中国でかつて組み立てられていた部品の現地化に対するティア1成形業者の信頼を提供しています。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
用途別:
フィルムおよびシートがEコマース物流で存在感を増す射出成形は2025年に38.10%を占めました。フィルムおよびシートは、ポリメーラー、ストレッチラップ、モノマテリアル食品フィルムがフルフィルメントおよび小売チャネル全体に普及するにつれ、2031年までに射出成形を上回る見込みです。インドネシア ポリプロピレン市場におけるフィルムおよびシートの市場規模は、2031年に52.2万キロトンに達すると予測されています。
織袋、ジオテキスタイル、不織布における繊維用途は、カリマンタンおよびスマトラにおけるインフラ拡張とともに着実な取り込みを示しています。政府の道路建設および沿岸保護プロジェクトは、耐久性と耐薬品性のためポリプロピレン ジオテキスタイルを指定しており、ジャワ島の特殊繊維ラインを支援しています。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
地域分析
ジャワ島は依然として消費の中心地であり、大ジャカルタの自動車組立工場と、スラバヤおよびバンドンの大規模FMCG加工地帯に支えられています。チレゴンの統合複合施設はパイプラインで樹脂を供給し、かつて輸入依存の加工業者を圧迫していた輸送コストを削減しています。インドネシア ポリプロピレン市場はジャストインタイム納入から恩恵を受け、コンバーターの運転資本を削減しています。
スマトラとカリマンタンは次なる成長フロンティアです。農園農業と鉱業が織袋、ジオメンブレン、重量物用フィルムへの需要を高めています。ペルタミナの74億米ドルのバリクパパン統合プロジェクトは22.5万キロトンのプロピレンを提供し、供給をジャワ島から再配分して東部地域のリードタイムを短縮することが期待されています。
バリ島およびヌサ・トゥンガラの樹脂消費量は少ないものの、最も厳しい使い捨てプラスチック禁止を制定しており、コンバーターの迅速なイノベーションを促しています。コンプライアンスの圧力がモノマテリアルソリューションのインキュベーターとなり、後に全国規模に拡大しています。総じて、地域の多様化が物流リスクを軽減し、衛星コンパウンドおよびリサイクルハブへの投資を促進し、インドネシア ポリプロピレン市場を深化させています。
規制環境
インドネシアのポリプロピレン部門は、主に化学・医薬品・繊維産業総局(IKFT)を通じて工業省(Kemenperin)によって監督されており、これに加えて貿易省が実施する貿易政策措置も関与している。規制の焦点は輸入管理と川下産業化にあり、韓国、ベトナム、UAE、マレーシア、シンガポールからのPPコポリマー輸入に対するアンチダンピング関税(2024年に課された)を含み、これらは輸入圧力を抑制し国内樹脂の需要を支えるために用いられてきた。
産業政策面では、Kemenperinは石化産業を国家戦略プロジェクト(PSN)に格上げする提案を検討しており、これは大規模統合プロジェクトの認可手続きを簡素化し投資環境を改善するための道筋として意図されている。政策ツールキットには、HGBT(特定天然ガス価格)やAGIT(特定産業ガス配分)といったエネルギーコスト介入策も含まれており、これらはインドネシアの石化回廊全体における樹脂の採算性と稼働率に影響を与える。
バリューチェーン分析
インドネシアにおけるポリプロピレンのバリューチェーンは、炭化水素原料(特にナフサとLPG)から始まり、これがプロピレンに転換され、その後国内生産拠点でPPに重合される。生産は少数の国内事業者に集中しており、PT Chandra Asri Pacific Tbk(バンテン州チレゴンにおける統合ナフサクラッキングおよびポリマー事業)およびPT Polytama Propindoが含まれ、Lotte Chemical Indonesiaは大規模コンプレックスの一環としてチレゴンに年産35万トンのPPラインを追加している。輸入原料への依存と地域的な価格サイクルは構造的要因として残っており、PPコストは世界的なナフサおよびLPGの動向に敏感な状態が続いている。
川下では、PPは包装用フィルムおよびシート、射出成形の消費財・自動車部品、織布袋や不織布などの繊維製品を生産するコンバーターに供給されており、ジャワ島が主要な転換・消費拠点となっている。流通は通常、生産者直接販売とポリマー流通業者を通じてコンバーター集積地へと流れ、需給逼迫時には物流や在庫バッファーの重要性が高まる。2026年半ばには、市場シグナルがPEに対してPPの供給がより逼迫していることを示しており、プラント稼働率や原料制約が現地の価格や納期に急速に波及し得ることが浮き彫りとなった。
競合状況
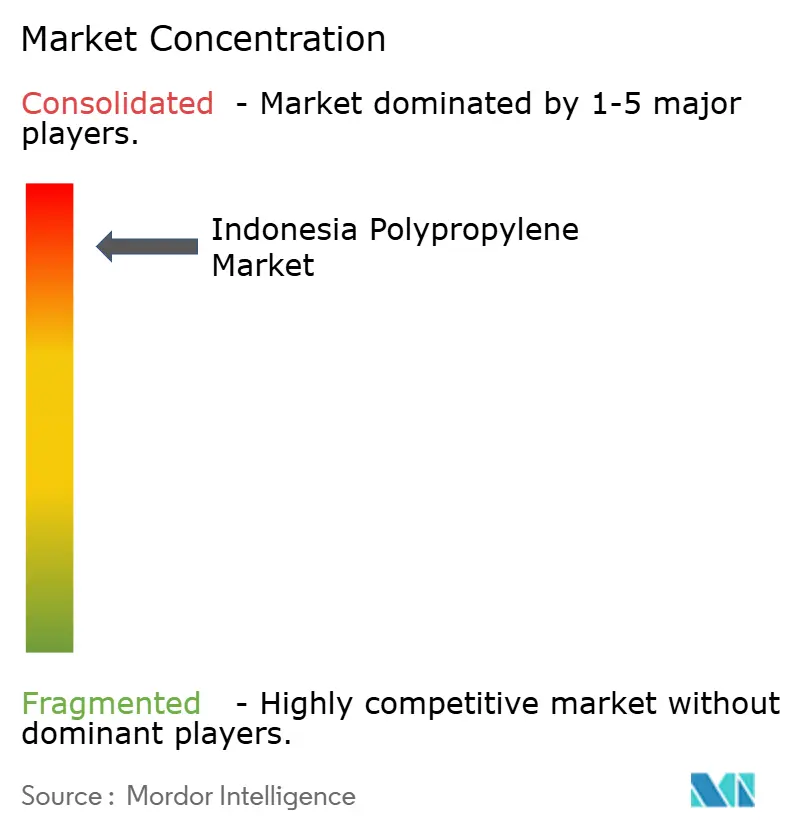
インドネシア ポリプロピレン市場は高度に集中しています。PT Chandra Asri Petrochemical、ロッテ ケミカル インドネシア、およびPolytama Propindoが国内生産能力の大部分を共同で管理していますが、海外企業は特殊樹脂において強固な地位を維持しています。Chandra Asriによるシェルのシンガポールクラッカー買収は上流原料を確保し、バリューチェーンマージンを取り込む態勢を整えています。ロッテ ケミカルのチレゴン複合施設はインドネシアをエチレン自給率90%へと押し上げ、ポリプロピレンのコスト競争力を支えています。
インドネシア ポリプロピレン産業リーダー
-
Exxon Mobil Corporation
-
LG Chem
-
Chandra Asri Group
-
PT Polytama Propindo
-
LG Chem
- 注:主要企業の掲載順は順位を示すものではありません。
インドネシア ポリプロピレン市場 このレポートでカバーされる企業
- Argha Karya Prima Industry Tbk
- BASF
- Exxon Mobil Corporation
- INEOS
- LG Chem
- LOTTE Chemical CORPORATION
- LyondellBasell Industries Holdings BV
- Mitsubishi Chemical Corporation
- NAGA SEMUT
- PT Chandra Asri Petrochemical
- PT Langgeng Jaya Group
- PT Polytama Propindo
- PT Trias Sentosa Tbk
- SABIC
- Sumitomo Corporation
- TORAY INDUSTRIES, INC.
市場機会と将来展望
インドネシアにおけるポリプロピレンの主要な空白領域は輸入代替であり、それに加えて、より広範なプラスチック原材料システム内での国内ポリマー不足の解消も挙げられる。工業省は、全国的なプラスチック原材料供給不足が192万2000トン(年間需要487万9000トンに対し国内供給295万7000トン)であると指摘しており、統合能力の構築を加速し、HGBTやAGITといったガス政策メカニズムを通じて上流投入コストの採算性を改善するため、石化産業を国家戦略プロジェクト(PSN)として位置づけるよう推進してきた。
機会が最も集中しているのは、政策および転換の変化がすでに顕在化している分野である。すなわち、(i)インドネシアのEPR主導の方向性に沿ったモノマテリアル包装の再設計であり、これがPPフィルム構造と現地樹脂調達を後押しする。(ii)国内自動車・家電サプライチェーンへより多くのポリマー使用部品を組み込む国内調達(TKDN)プログラム。(iii)プロジェクトがジャワ島を越えてスマトラ島やカリマンタン島に拡大するのに伴う、PP繊維およびジオシンセティックスに対するインフラ関連需要である。政府や業界筋が言及する具体的なプロジェクトおよび投資パイプライン(Chandra Asri Pacific 2、Lotte Chemical Indonesia、トゥバンのTPPIオレフィン・コンプレックスを含む)は、インドネシアのPPエコシステムにおけるさらなる川下統合、コンパウンディング、特殊グレードの現地化に向けた具体的な足掛かりを提供している。
最近の産業開発事情 インドネシア ポリプロピレン市場
- 2026年3月:Chandra Asri Groupは、ホルムズ海峡に影響を及ぼす安全保障状況に関連した原料およびサプライチェーンの混乱を受け、ポリプロピレン契約に関して不可抗力を宣言した。この発表は、国内ポリマー生産能力が拡大する中でも、インドネシアが上流物流および原料の変動性にさらされていることを浮き彫りにし、スポット供給の逼迫を強め、供給源の多様化の価値を再認識させるものとなった。
- 2025年1月:ExxonMobilは、石化コンプレックスおよび大規模な炭素回収・貯留(CCS)を含む潜在的な統合投資の検討に向け、インドネシア政府と覚書(MoU)を締結した。公開報道では最大150億米ドルという数字が引用されている。この種の統合プラットフォームが進展すれば、プロピレンおよびポリマーのバリューチェーンに長期的な選択肢が加わり、川下産業と連携した産業団地の妥当性が一層強まる。
- 2024年9月:PT Polytama Propindoは、バロンガンのポリプロピレン計画に向けたインフラ整備の起工式を行い、EPCC桟橋および3,000トンのプロピレン貯蔵タンクを含む。この整備は同拠点における原料取扱いおよび物流のレジリエンスを支えるものであり、国内ポリプロピレン供給能力の拡大とコンバーターへの納入信頼性の向上において中心的な役割を果たす。
インドネシア ポリプロピレン市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査手法において、市場とはインドネシアにおけるポリプロピレン樹脂需要を指し、数量ベースで計測され、主要な最終用途における国内コンバーターによるPP使用量に基づいている。
対象外の範囲:川下の変換済みプラスチック製品、リサイクルPP、および物理的な樹脂需要を変化させない社内振替価格の影響は除外する。
セグメンテーション概要
- タイプ別
- ホモポリマー
- コポリマー
- 最終用途産業別
- 包装
- 自動車
- 消費者製品
- 電気・電子
- その他
- 用途別
- 射出成形
- 繊維
- フィルムおよびシート
- その他
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、インドネシアPP需要プールの明確な境界を設定し、生産量、貿易量、および産業活動などの測定可能なシグナルにモデルを固定するために使用された。主として独立的に検証可能な公的統計および公式発表を使用しており、これにより前提条件の追跡可能性が確保されている。
主な入力データとしては、BPS製造統計、HSプラスチック品目に関するUN ComtradeおよびWITS貿易テーブル、UNIDO産業指標、税関・関税公表資料などが使用され、査読済みポリマー・包装ジャーナルおよびインドネシア業界団体の発表が補足的な文脈として活用された。企業の年次報告書および投資家向けプレゼンテーションは、設備能力の変化と稼働率の方向性を把握するために使用され、企業財務に関する有料サブスクリプションおよび輸出入の船積みレベルデータベースは、数量パターンのクロスチェックに選択的に活用された。これらのデスクソースは網羅的なものではなく、データの収集・検証・未解決事項の明確化のために、他の多くの公開文書やデータセットも参照された。
一次インタビューおよびサーベイ
一次調査は、包装、自動車、および消費財にわたるPP需要の分割を検証すること、ならびに想定されるアプリケーションミックス(フィルム・シート、射出成形、繊維、その他)のストレステストを実施することに重点を置いた。州および顧客タイプをまたいでデスクシグナルに不整合が見られた場合に価格ロジックおよび稼働率の前提を修正できるよう、生産者、流通業者、コンバーター、および業界専門家を交えた幅広い関係者と対話を行った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職 |
|---|---|
| 上位層:32% | CXO:12% |
| 中位層:50% | 部門・ユニットリーダー:30% |
| 中小規模プレイヤー:18% | マネージャー:58% |
市場規模算定と予測
規模算定は、国内生産量、純輸入量、および在庫変動の調整値からインドネシアPP需要を再構築するトップダウン構築から始まり、その後、主要なコンバーター産業からの川下消費シグナルと照合される。その後、サンプリングされたコンバーターの設備稼働率、アプリケーションレベルの数量分割、および最終数値の現実性を担保するための単純な価格×数量の妥当性チェックなど、選択的なボトムアップ検証によって合計値が裏付けられる。
モデルで使用される主要な入力データには、樹脂生産能力と稼働率の方向性、一次形態のPPに関する輸出入数量、フィルム・射出成形・繊維間のアプリケーションミックスの変化、包装および製造産出指標、ならびにUSDに一貫して換算される現地通貨建ての年間平均PP価格デッキが含まれる。中小規模コンバーターについてボトムアップの詳細が不足している場合、ギャップは最終用途別の保守的な普及率前提にって対処され、その後、流通業者およびコンバーターへのインタビューを通じて検証された。予測はシナリオ分析に基づいており、近期需要は製造活動および包装集約度に連動し、長期成長は設備能力の追加、代替ダイナミクス、および購買行動に関する専門家の見解を踏まえて調整される。
データ検証と更新サイクル
アウトプットは、一人当たりプラスチック使用量の示唆値、貿易方向の整合性、および設備稼働率ロジックなどの独立した指標と照合され、結果が単一のデータストリームに依存しないようにした。大きな変動は再度レビューされ、差異が説明できない場合は、最終承認前に当該トピックに最も近い回答者へのフォローアップコールが実施された。
公表前に、モデルおよび前提条件は多段階の内部レビューを経る。これには、算術、単位、および通貨換算タイミングの個別チェックが含まれる。レポートは年次で更新され、主要な設備の稼働開始、貿易制限の変更、または原料価格に起因する急激な価格リセットなど、重要なイベントが発生した場合には中間更新が行われる。納品直前には、最新の公開データおよび検証済み市場シグナルを反映するための最終スキャンを実施する。
Mordor Intelligenceのインドネシア ポリプロピレン市場規模と他の公表推計値との比較
インドネシア ポリプロピレンの公表市場規模が大きく乖離して見える場合があるのは、基礎となる計測単位と境界線が必ずしも同一ではなく、さらに価格および換算ステップによってその差が拡大することがあるためである。また、各公表者による貿易フロー、在庫変動の取り扱い方、および新規設備が発表された際の更新タイミングの違いも乖離の要因となる。
国内生産量、純輸入数量、および一貫した年間平均価格デッキを追跡することにより、Mordor Intelligenceはインドネシア PP推計値を物理的な樹脂需要に紐付けている。一方、一部のソースは、コンパウンディング、川下プラスチック、またはより広範なポリマーグループを束ねる可能性のある収益プロキシに依存する傾向がある。もう一つの乖離要因は基準年の選択と更新頻度であり、古いデータセットでは設備の立ち上げや貿易シフトによる近期稼働率への影響が反映されていない場合があり、その結果として2025年から2026年の起点が上下にずれることがある。
ベンチマーク比較
| ソース | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 183万トン(2025年) | |
| 業界ブログA | 11.20 ビリオン 米ドル(2024年) | 川下プラスチック価値または複数のポリマーファミリーを混在させている可能性が高い、より広い対象範囲を持つ収益スタイルのフレーミングを使用しており、トンベースの樹脂需要とは直接比較できない。 |
| トレードデスクB | 2.05 ミリオン 米ドル(2026年) | 明確な在庫調整およびコンバーター側の検証なしに貿易のみのバランシングに大きく依存しており、在庫積み増しや再輸出が発生した年には需要を過大評価する可能性がある。 |
この比較は、乖離の大部分が対象範囲と単位の選択によって説明され、次いで価格と換算タイミングの取り扱いによるものであることを示している。モデルを生産量および純輸入の実態に固定し、コンバーターのアプリケーションパターンで検証することで、算出された市場規模は再現性が高まり、計画上の意思定においてより安定したものとなる。
レポートで回答される主要な質問
インドネシア ポリプロピレン市場の現在の規模はどのくらいですか?
インドネシア ポリプロピレン市場規模は2026年に193万トンに達し、2031年には251万トンと予測されています。
インドネシアにおけるポリプロピレン需要の予想CAGRはどのくらいですか?
総需要は2026年から2031年にかけてCAGR 5.38%で成長すると予測されています。
アンチダンピング関税は国内供給にどのような影響を与えていますか?
5カ国からのコポリマー輸入品に対する関税は、調達を国内樹脂へと誘導し、国内メーカーの価格支配力を強化しています。
自動車軽量化はポリプロピレン需要においてどのような役割を果たしていますか?
ガラス繊維強化ポリプロピレンで製造された自動車部品は、OEMが軽量化とTKDN遵守を追求する中でCAGR 5.74%で成長しています。