
Mordor Intelligenceによるインドのポスターミナル市場分析
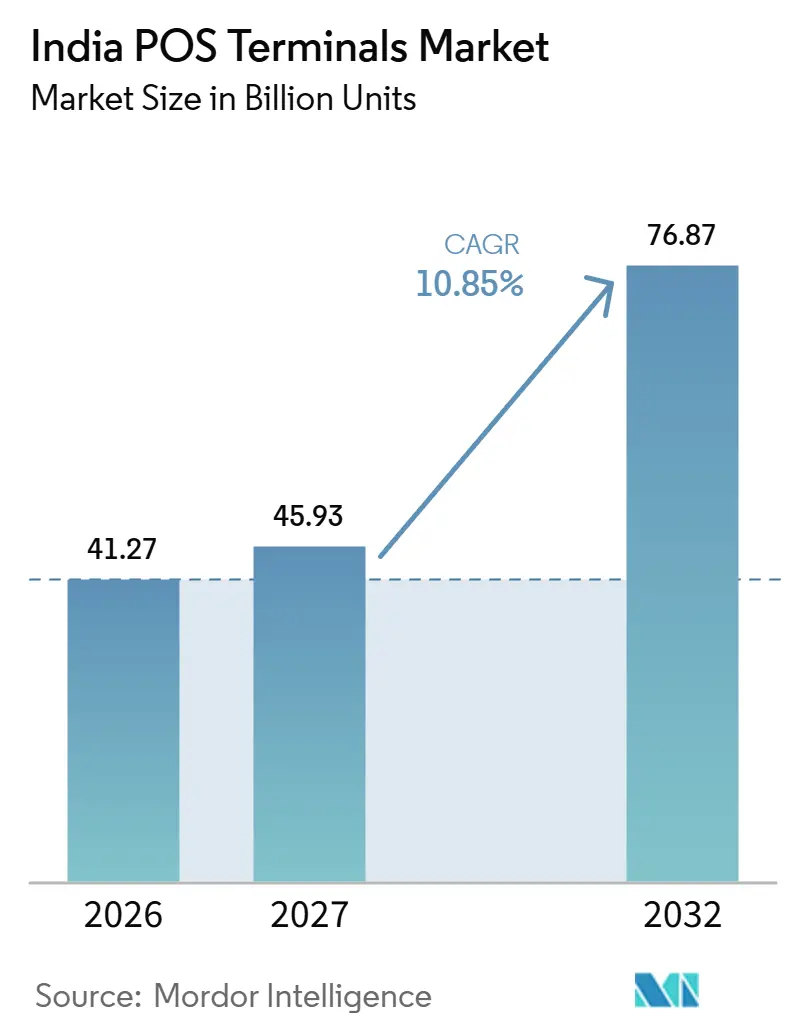
インドPOS端末市場規模は、2026年の412.7 ビリオン台から2027年には459.3 ビリオン台に増加し、2032年までに768.7 ビリオン台に達すると予測されており、2027〜2032年にかけてCAGR 10.85%で成長します。
インドでは、クレジットカード保有者基盤の拡大により、基本的なQRコード決済を超えた支払オプションを必要とする加盟店において、物理的な決済受付への需要が高まっています。多機能端末は、同一の決済エンドポイントでカード決済と分割払い受付を統合でき、コードベースの決済と並行してハードウェアに役割を与えます。小売業の拡大と機関決済ニーズが導入機会を増やす一方、小規模加盟店の取引経済性は端末を支えるために利用可能な収益を制限します。サプライヤーは統合された受付と継続的なサービスを通じて対応でき、成長は機器の配布だけでなく、有用な加盟店への設置と持続可能なサポートに依存します。
主要レポートのポイント
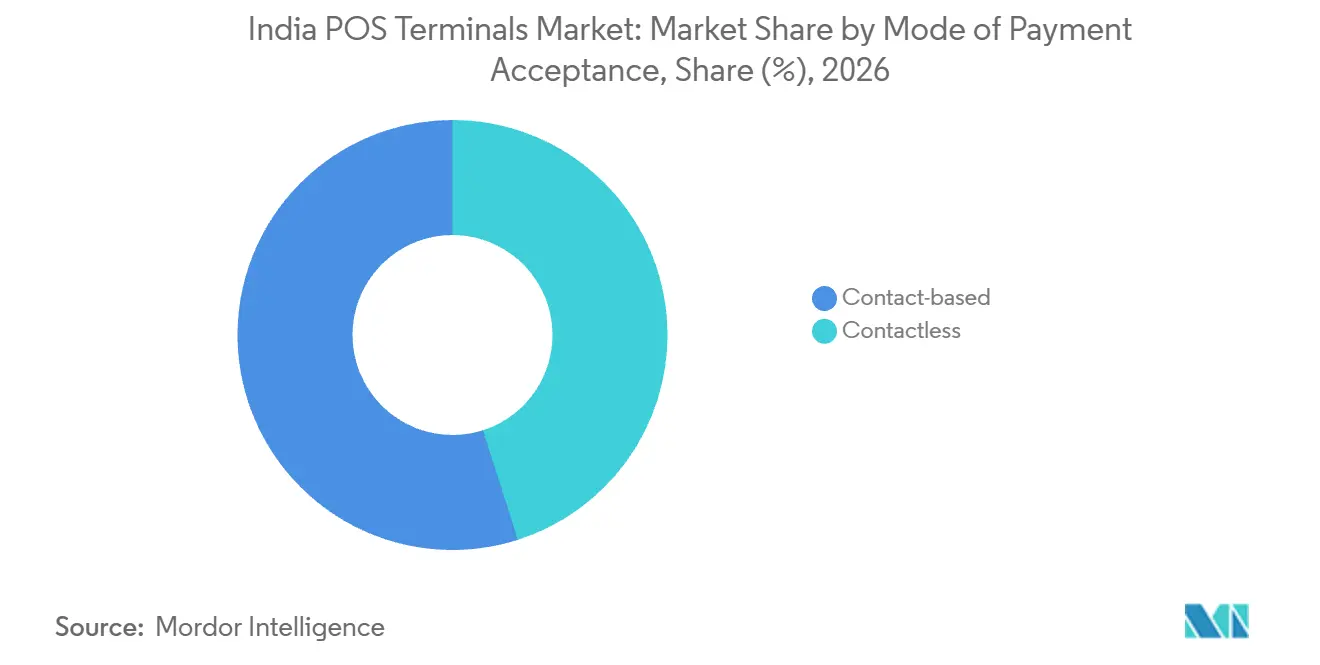
- 支払受付方式別では、接触型端末が2026年のインドPOS端末市場規模において54.92%のシェアを占め、非接触型は2027〜2032年にかけてCAGR 11.95%で最も速く成長すると予測されています。
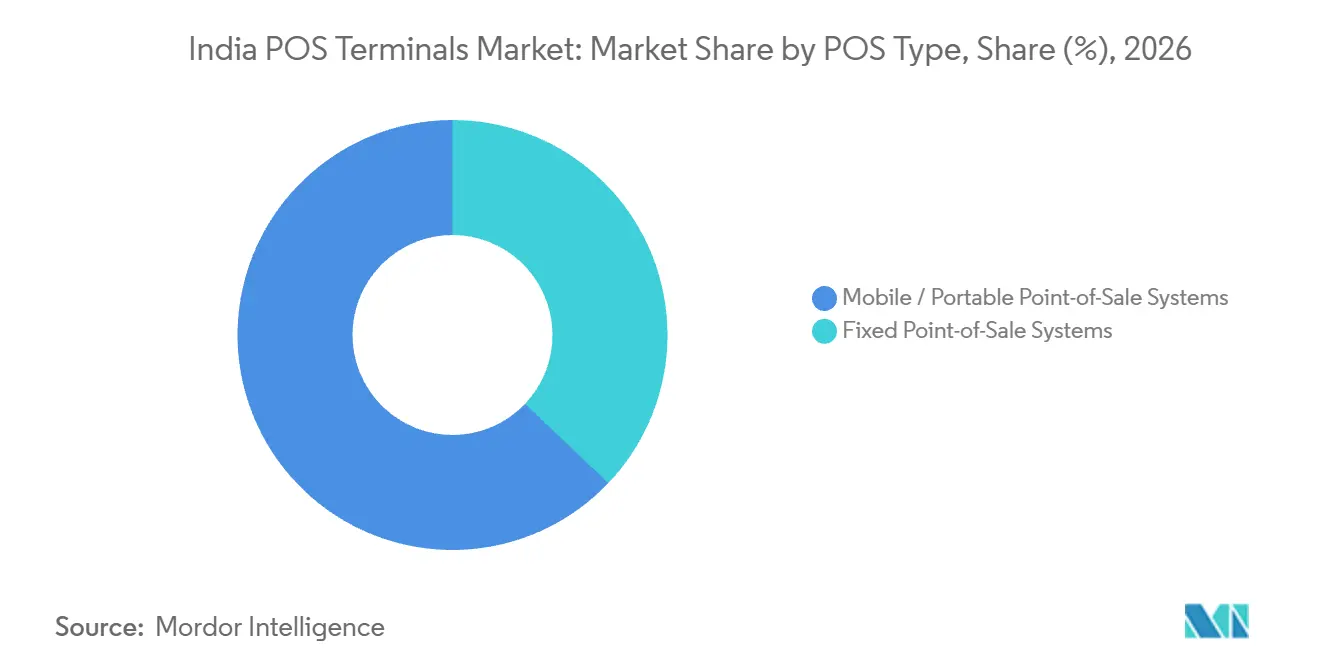
- POS種別では、モバイル・ポータブルシステムが2026年のインドPOS端末市場シェアの62.91%を占め、2027〜2032年にかけてCAGR 12.2%で最も速く成長するセグメントと予測されています。
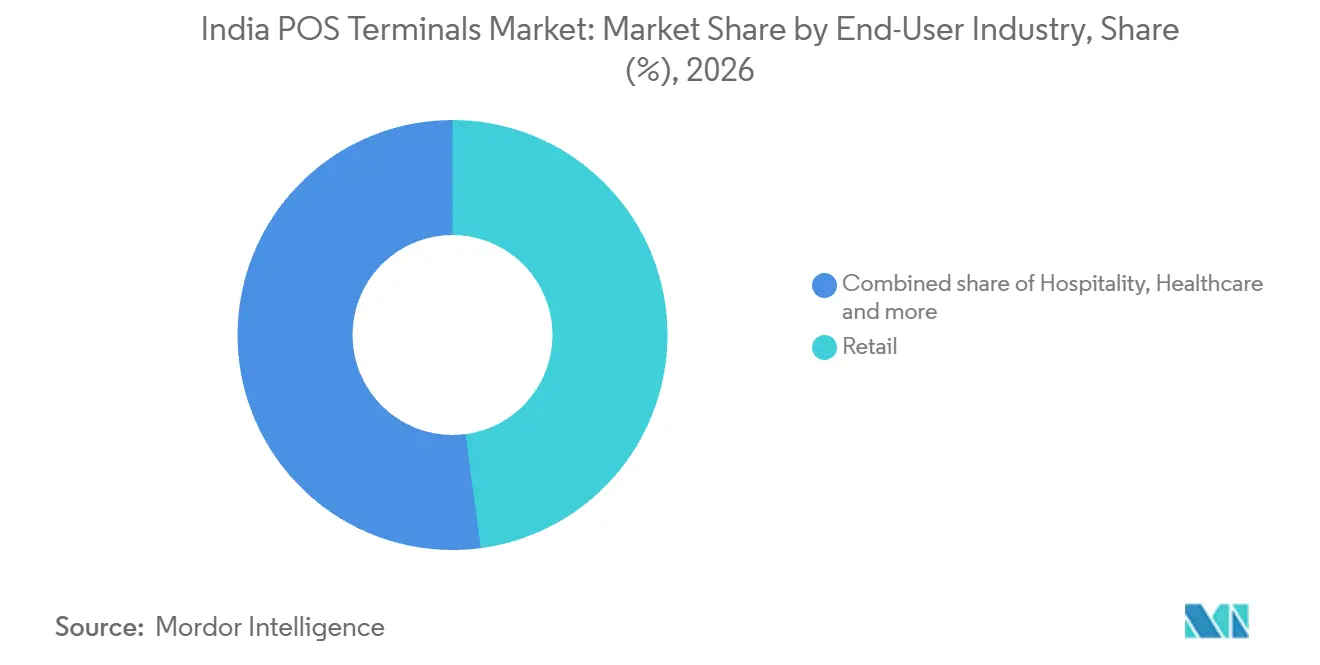
- エンドユーザー産業別では、小売が2026年の設置端末台数の47.9%を占め、ヘルスケアが2027〜2032年にかけてCAGR 12.6%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| PIDF補助金によるティア3〜ティア6展開の加速 | +2.5% | 全国 | 短期(2年以内) |
| クレジットカード保有者基盤の急増(1億枚超)がカードスワイプ量を押し上げる | +4.1% | 全国 | 長期(4年以上) |
| オムニ決済対応アンドロイドPOS(カード+UPI+BNPLを1台に統合) | +4.5% | 全国 | 中期(2〜4年) |
| GST電子インボイスコンプライアンスによるリアルタイムPOSアップグレードの推進 | +1.8% | 全国 | 中期(2〜4年) |
| ティア2・3都市におけるスマートモールブームが固定POS需要を押し上げる | +1.6% | フッバッリのゴクルロード | 長期(4年以上) |
| 高度な分析・AIアドオンが小売業者のROIを向上させる | +0.9% | 全国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
PIDF補助金によるティア3〜ティア6展開の加速
補助金による展開は、主要都市圏を超えた決済受付の初期拡大ハードルを引き下げました。2024〜25年度において、インド準備銀行(RBI)は、決済インフラ開発基金(PIDF)の補助金が、特にティア3〜6センターにおける受付インフラの整備を補助することでデジタル決済の成長を支援したと述べています。2025年11月30日時点で、金融サービス局はPIDFを通じてティア5〜6センターに841,018台の物理的決済端末が導入されたと報告しています。同スキームの規定期間は2025年12月31日に終了しており、その確立されたフットプリントが以降の端末機会の基盤となっています。これらは設置済みの物理的受付端末であり、アクワイアラーに対して未開拓の見込み先ではなく、設備の整った加盟店基盤を提供しています。それらの場所でのフォローオン需要は、初期導入支援後も機器を稼働させ続けることを取引活動が正当化するかどうかにかかっています。
クレジットカード保有者基盤の急増(1億枚超)がカードスワイプ量を押し上げる
インドの2026年8月時点のクレジットカード発行残高は1億2,405万枚で、2025年8月の1億1,234万枚から増加しました。インドのPOS端末におけるクレジットカード取引件数は2025年に28.68 ビリオン件に達し、前年比23%増となりました。[1] これらの個別の指標は、大規模なカード保有者基盤と端末におけるクレジットカード取引量の増加の両方を示すことで、物理的な受付の商業的根拠を強化します。取引スループットの向上は、カード支出を引き付ける場所での端末設置の根拠を強化できます。アクワイアリング銀行にとって、そのような場所を対象とすることは、導入を測定可能な決済ニーズに結びつけ、カード利用が不十分な端末へのエクスポージャーを抑制します。
オムニ決済対応アンドロイドPOS(カード+UPI+BNPLを1台に統合)
2025年4月、エコノミック・タイムズ紙は、インドのPOS端末がカード、後払い(バイ・ナウ・ペイ・レイター)、UPI決済を処理していると報じました。この組み合わせにより、受付ニーズが単一の決済チャネルを超える加盟店にとって物理的な端末が有用となります。同記事はまた、大口購入におけるカード決済に対する消費者の嗜好と、銀行によるクレジットカード発行促進を端末の継続的な存在意義として挙げています。アンドロイドベースの端末戦略において、需要機会はその幅広さを加盟店の場所での実用的な受付提案に転換することにかかっています。大口商品の販売業者は、カードとUPIの両方を受け付ける物理的な端末を維持する理由があります。なぜなら、顧客はそのような購入にカードで支払うことを好むからです。
GSTの電子インボイスコンプライアンスがリアルタイムPOSアップグレードを促進
インボイスコンプライアンスは、指定された報告範囲内の企業にとって請求システムの統合をより価値あるものにする可能性があります。インド政府は、2023年8月1日施行の通知13/2020-中央税の下、GST電子インボイスの売上高閾値を引き下げ、指定された納税者およびインボイスの範囲に適用しました。GST電子インボイス報告は、B2B、SEZ、輸出、およびみなし輸出取引に係るGSTインボイス、クレジットノート、デビットノートを対象とします。社内ITチームを持ち、大量の取引を処理し、リアルタイムの電子インボイス生成を必要とする納税者向けに、IRIS IRPはオプションの直接API統合を提供しています。これにより生じるコンプライアンス業務は、対象企業のB2Bおよび輸出インボイス報告(関連するクレジットノートおよびデビットノートを含む)に集中します。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ゼロMDRの低額UPIが小規模加盟店の経済性を侵食する | -1.8% | 全国 | 長期(4年以上) |
| QRコードの普及が新規POS需要を抑制する | -1.6% | 全国 | 長期(4年以上) |
| マイクロ加盟店における総保有コストの高さ | -0.6% | 全国 | 中期(2〜4年) |
| RBI PA-フィジカル指令がコンプライアンスコストを引き上げる | -0.5% | 全国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ゼロMDRの低額UPIが小規模加盟店の経済性を侵食する
ゼロMDRの受付は、小規模加盟店向けの端末ベースサービスを支えるために利用可能な収益プールを制限します。2026年10月15日以降、月間UPI QR受取額が低い適格なP2PM小規模加盟店は、標準閾値を超える個別支払いを含め、口座への直接受取においてMDR免除を維持しました。[2] 金融サービス局は2026年9月のFAQにおいて、ゼロMDRのUPI処理下で長期的な営業損失を維持できるのは、十分な資本を持つテクノロジーコングロマリットのみであると述べています。それらの加盟店での物理的な端末を検討するプロバイダーにとって、決済処理だけでは機器とサービスコストを回収するための弱い基盤しか提供できません。端末が免除されたUPIフロー以外の収益化可能な機能を提供しない限り、プロバイダーは取引手数料収入が限られた物理的端末のサポートという継続的な費用に直面します。
QRコードの普及が新規POS需要を抑制する
低コストのQR受付は、加盟店の即時の決済ニーズを満たす場合に物理的な端末を追加する根拠を弱めます。インドの2025年12月時点のUPI QRコード数は7億3,140万件で、2024年12月の6億3,340万件から増加しました。Worldlineの2025年レビューは、低コストのQR受付が拡大する一方、加盟店はカード支出が端末の経済性を正当化する場所でPOSを維持していると述べています。QRで十分にサービスを受けている加盟店にとって、端末の導入を延期することで、別の物理的資産を避けながら決済アクセスを維持できます。サプライヤーはより狭い転換機会に直面しており、新規設置は加盟店のQRのみの受付では解決されない決済ニーズに依存します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
支払受付方式別:
接触機能が受付の継続性を支える接触型端末は2026年のインドPOS端末市場規模において54.92%のェアを占め、最大のセグメントとなっています。このシェアは設置済み台数を測定しているため、まったく新しい場所で選択されるフォーマットが異なる場合でも、更新によって大規模な接触型フットプリントを維持できます。設備の整った加盟店でのカード接触端末の交換は、新たな加盟店を開拓するのではなく、既存の受付ポイントを維持するものであるため、更新需要は追加の加盟店を見つけることに依存しません。サプライヤーの商業的課題は、次の交換決定を通じて設置済みアカウントを維持しながら、新規場所の機会を別途判断することです。
非接触型は最も速く成長するセグメントであり、2027〜2032年にかけてCAGR 11.95%が予測されています。PhonePeとMastercardは2025年9月29日にスマートフォン非接触決済を開始し、適格なMastercardカード保有者に段階的に展開しています。この機能にはNFC対応のアンドロイドスマートフォンと、NFC機能を持つ加盟店端末が必要です。適格なスマートフォンを決済手段にすることで、この仕組みは既存の非接触エンドポイントの利用方法を拡大できます。新規設置は、適格なモバイル決済の利用がNFC対応加盟店機器の不在に遭遇する場所で商業的に魅力的となります。


注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
POS種別:
ポータビリティが同時決済ポイントを商業的に重要にするモバイル・ポータブルPOSシステムは2026年のインドPOS端末市場シェアの62.91%を占め、最大かつ最も速く成長するセグメントであり、2027〜2032年にかけてCAGR 12.2%が予測されています。ポータビリティにより、カード受付を1つのカウンターに縛り付けるのではなく、決済ポイントをサービスのやり取りに合わせて移動させることができます。サービスがデスクから離れた場所で完了する場合、この設計により顧客を支払いに誘導するのではなく、顧客のもとに集金を持ち込むことができます。このセグメントの魅力は、既存の業務内での集金を拡張することにあり、サプライヤーに新規店舗設置を超えた機会を提供します。
ポータブル受付は、加盟店が複数の集金ポイントで顧客にサービスを提供する場合の台数要件を変えます。1台の移動可能な端末は異なる時間帯に使用されるポジションをカバーできますが、重複する集金には同時決済のために別々の端末が必要になる場合があります。固定POSシステムは、チェックアウトが常設カウンターに集中している購入者に適しています。カウンターサービスと他の場所での集金を組み合わせる加盟店にとって、ポータブルユニットは完全な機器基盤を置き換えるのではなく、固定チェックアウトを補完できます。

注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
エンドユーザー産業別:
チェーン展開と機関決済が導入を形成する小売は最大のセグメントであり、2026年の設置端末台数の47.9%を占めています。Reliance Retailは2025〜26年度に1,564店舗を新規開店し、総店舗数を20,160店舗としました。その広範な小売エコシステムは、物理的な店舗、デジタルコマース、流通プラットフォームにまたがっています。大規模小売業者の店舗拡大は、同一企業内で繰り返し受付の意思決を生み出し、端末プロバイダーに場所ごとの導入ルートを提供します。チェーンレベルの仕様を獲得することで、相次ぐ店舗開店を新規決済ポイントへの繰り返し導入に転換でき、サプライヤーの機会を小売業者の展開プログラムに結びつけます。
ヘルスケアは最も速く成長するセグメントであり、2027〜2032年にかけてCAGR 12.6%が予測されています。2025年4月、ケーララ州の保健大臣は、313の公立病院にデジタル決済システムを整備する第1フェーズを報告しました。そのフェーズのPOS端末はインド国立銀行(SBI)とカナラ銀行を通じて調達されました。その発表時点で、残りの病院へのシステム拡張の取り組みが進行中であると説明されました。銀行を通じた機器供給は第1フェーズの病院発注を整理できますが、より広範なカバレッジの完成は別の納品課題です。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
地理的分析
西部および南部の主要都市圏は物理的な受付のための複数の小売環境を提供しており、ムンバイ、ベンガルール、ハイデラバードにわたって商業スペースの活動が見られます。2026年第3四半期において、小売リース面積はハイデラバードで45万平方フィート、ムンバイで35万平方フィート、ベンガルールで24万平方フィートとなりました。加盟店の新規開店を追求する端末プロバイダーにとって、この地理的な広がりは別々の大都市圏にわたって繰り返される導入アプローチを支援できます。各都市の小売立地活動は実際に開業する加盟店と照合する必要があるため、1つの全国営業テリトリーよりも地域ごとの導入実行が重要です。
デリーNCRは2026年第3四半期において最大の小売リース市場であり、55万平方フィートでハイデラバード、ムンバイ、ベンガルールを上回りました。このリーディングなリース実績は、受付プロバイダーにとって潜在的な小売立地の相当規模の北部プールを示しており、それらの物件が開業することを条件とします。そのチャネルに参入するプロバイダーにとって、リース物件は端末導入の規模を確定する前に物理的なカード受付の見込み加盟店立地を特定する方法を提供します。それらの物件が稼働した場合、早期の関与により端末提案を加盟店の初期の決済場所選択に合わせることができ、販売機会を店舗開店に集中させます。
パンジャブ州は、民間小売物件を超えた商業環境を拡大する地方自治体の集金という異なる受付ルートを示しています。2025年7月24日、ファグワラ市公社はフェデラル銀行との協力のもと、POSベースの固定資産税徴収システムを開始しました。住民は端末を通じてデビットカードまたはクレジットカードを使用してその場で固定資産税を支払うことができます。このタイプの地方自治体への導入は、定義された公共集金機能と銀行パートナーを同一の物理的受付の取り決めに組み込むことができます。関連する商業単位は、市民団体とその銀行パートナーが共有する集金ワークフローであり、個別の店舗導入とは異なる機関ルートを生み出します。
規制の枠組みと見通し
この表は、決済集約も行う物理的端末プロバイダーの観点から選択された管轄区域を比較しています。インド標準局(BIS)はPOS端末をIS 13252(第1部):2010に基づく強制登録スキームの対象として掲載しています。RBIの2025年決済アグリゲーター指令は、物理的なPOS取引を処理するものを含むアグリゲーターに対し、CERT-In認定審査機関によるシステムおよびサイバーセキュリティの年次監査取得を義務付けています。アグリゲーターはRBIが定める期限内に監査報告書を提出しなければなりません。
規制表
| 判断要素 | インド | パンジャブ州 |
|---|---|---|
| 主要当局 | インド標準局;インド準備銀行 | インド標準局;国家的枠組みの下でのインド準備銀行 |
| 主要な規制・指令 | 強制登録スキーム、IS 13252(第1部):2010;決済アグリゲーター指令、2025年 | 国家POS登録枠組みおよび決済アグリゲーター指令、2025年 |
| 商業的効果 | 製品登録の参照基準に加え、アグリゲーターの年次監査および報告 | 国家的な端末枠組みとアグリゲーター監査義務がパンジャブ州の業務に適用される |
| 現在の政策の魅力度 | 中程度 | 中程度 |
| 政策の魅力度の今後の方向性 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||
BISのPOS掲載は2015年5月13日に遡り、アグリゲーター監査義務は2025年9月15日から適用されています。電子情報技術省は、IS 13252(第1部):2010とIS/IEC 62368(第1部):2023の並行使用を2028年11月1日まで認めており、旧規格はその後廃止されます。中程度の評価は、インドおよびパンジャブ州における確立された市場参入ルートと継続的なコンプライアンス業務のバランスを反映しています。定義された移行期間により代替規格の段階的な採用が可能となり、継続的な登録および監査義務は両管轄区域における「変化なし」の魅力度判断を支持します。
バリューチェーンの段階
バリューチェーンは、端末の提供、加盟店への展開、継続的なフリート管理をサプライヤーの収益の異なる源泉として比較しています。VerifoneはインドでモバイルPOS端末を供給しており、Pine Labsは複数の決済受付機能を持つTouchアンドロイド端末を提供しています。加盟店へのアクセスは別の商業レイヤーを加えており、インディアン銀行は登録・審査後にレンタルおよび一括購入モデルを提供しています。これらの取り決めにより、機器の選択から稼働中の加盟店立地までのルートが端末そのものと同様に重要となっています。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 端末の提供 | VerifoneやPine Labsなどの端末サプライヤー | 機器販売 | 端末の選択が利用可能な受付機能を制限する | 端末の機能を意図する決済ミックスに合わせる |
| 加盟店の登録と展開 | HDFC BankやIndian Bankなどの加盟店アクワイアラー | アクワイアリング手数料;端末レンタルまたは購入代金 | 出荷前の加盟店審査の不完全さ | 端末出荷のスケジュール前に加盟店記録を検証する |
| フリート管理とサービス | Hitachi Payment Servicesなどのフリートマネージャー;HDFC Bankなどの銀行サービスプロバイダー | 継続的な管理・サービス収益 | 物理的な修理対応がサービスの継続性を制約する可能性がある | 導入エリアに適した修理対応とフリート管理を組み合わせる |
| 情報源: Mordor Intelligence | ||||
Hitachi Payment Servicesは2026年5月時点で320万台のPOS端末を管理下に置いていると報告しており、サポートレイヤーの規模を示しています。[3] HDFC Bankは上位30都市で2営業日、それ以外では4営業日のPOSサービス対応を提供しています。分散し加盟店ネットワークにとって、このサービスの差異は端末を使用可能な状態に維持するための経済性の一部として、地域のサポート能力を位置づけます。
競争環境
市場集中度
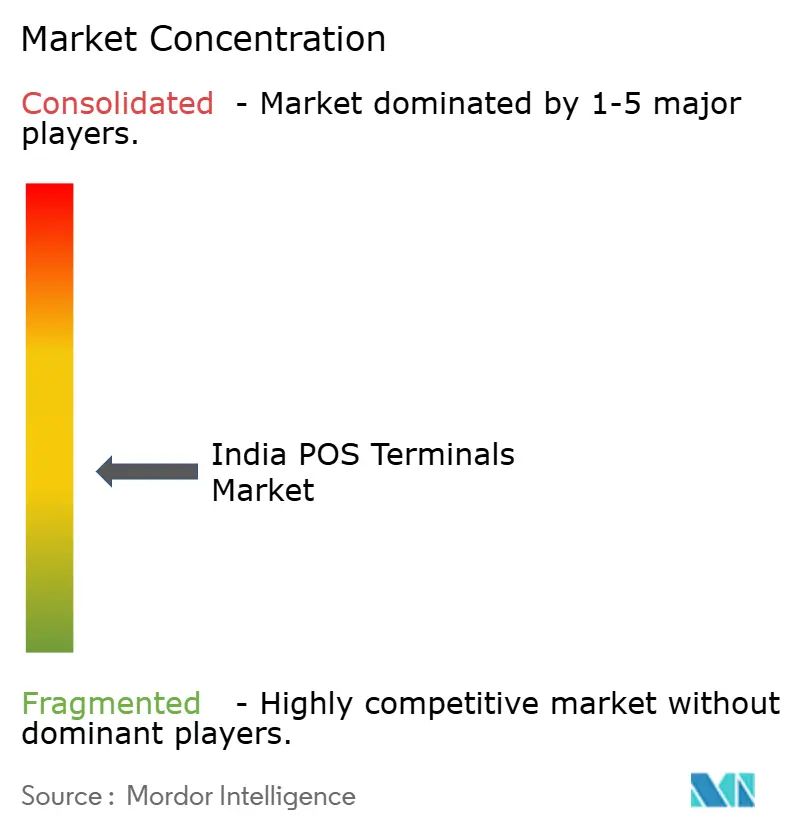
競争は端末サプライヤーと決済アグリゲーターにわたって分散しており、Pine Labs LimitedはPOS機器と決済端末を提供しています。One 97 Communications Limited(Paytm)はデビットカード・クレジットカード、Paytmウォレット、ネットバンキング、UPIに対応したPOS端末を提供しています。BillDeskは2026年8月3日に完了した売却を通じて、POS端末を含むWorldline Indiaの加盟店アクワイアリングインフラを取得しました。Mswipe Technologies Private Limitedはダイナミックなコード、NFC決済、カード差し込み受付に対応したPOS端末を供給しています。Innoviti Technologies Private Limitedは物理的な店舗内決済を集約することを認可されており、端末機能と加盟店アクセスの両方が重要な分野にサービスの役割を加えています。
Paytmの加盟店決済事業は、継続的な顧客関係をその受付端末の提供と結びつけています。企業レベルでは、Paytmは2026年3月31日終了の四半期において前年比270万件の純増を含む1,510万件の加盟店サブスクリプションを報告しました。この加盟店決済サブスクリプション基盤は、機器の初期提供と並んで継続的なサービス関係に商業的な重要性を与えます。ハードウェアのみを提供する競合他社は、既存のサブスクライバーに対してその後の端末・サービスニーズにアプローチできるプロバイダーと競争することになり、最初の機器販売を超えて加盟店アカウントへのアクセスを価値あるものにします。
WorldlineとBillDeskはまた、BillDeskがWorldlineの決済ソフトウェアを継続使用するための長期的なテクノロジーおよびソフトウェア協定を締結しました。これにより、運営上の所有権の移転と並行して別個のテクノロジー関係が維持され、ソフトウェアの継続性が競争上の方向性の一部となっています。BillDeskは2026年2月25日、オンライン決済集約ネットワークとWorldline Indiaの加盟店アクワイアリングインフラを統合し、オンライン、店舗内、銀行レベルの決済にわたる統合プラットフォームを目指すことに合意しました。発表時点では、この取引は規制当局の承認および決済条件を条件としていました。端末サプライヤーは、オンラインと店舗内の決済にまたがるプラットフォームを設計した競合他社に直面しています。
インドのPOSターミナル産業リーダー
-
Pine Labs Limited
-
One 97 Communications Limited (Paytm)
-
Worldline India Private Limited
-
Mswipe Technologies Private Limited
-
Innoviti Technologies Private Limited
- 注:主要企業の掲載順は順位を示すものではありません。
インドPOS端末市場 このレポートでカバーされる企業
- Pine Labs Limited
- One 97 Communications Limited (Paytm)
- Worldline India Private Limited
- Mswipe Technologies Private Limited
- Innoviti Technologies Private Limited
- Razorpay Payments Private Limited (Ezetap)
- Verifone India Sales Private Limited
- Ingenico International India Private Limited
- SBI Payment Services Private Limited
- HDFC Bank Limited
- ICICI Bank Limited
- Axis Bank Limited
- RBL Bank Limited
- Kotak Mahindra Bank Limited
- Union Bank of India
- BharatPe (Resilient Innovations Private Limited)
- PhonePe Limited
- First Data (India) Private Limited
- Hitachi Payment Services Private Limited
- PayU Payments Private Limited
市場参加者にとっての主要な機会
これらの機会は、加盟店の転換、ポータブル受付、バンドル流通を、物理的な端末の追加導入への異なるルートとして比較しています。インドの設置済みPOS端末基盤は2025年に拡大しました。Worldlineは、受付をマス向けにはQRファーストと位置づけ、POS端末は高額取引においてQRを補完すると述べています。これらの前提を合わせると、物理的な端末が加盟店の場所で利用可能な決済オプションを拡大する場所への的を絞った追加が有利となります。
市場機会表
| 機会 | 今が好機な理由 | 購入者・リードセグメント | 推奨アプローチ | 主な障壁 | 想定される受益者 |
|---|---|---|---|---|---|
| QRファーストの場所へのカード受付の追加 | 高額なPOS利用がQR受付を補完する | 高額購入を扱う加盟店 | QRのみでは決済ニーズが満たされない場所に物理的なカード端末を導入する | 端末を維持するのに十分な追加カード活動 | カード端末プライヤーおよび加盟店アクワイアラー |
| 追加の集金ポイントでのポータブル受付 | 物理的な受付インフラが2025年に拡大した | 固定カウンター以外の決済場所を追加する加盟店 | 定義された決済フローを持つ集金ポイントにポータブル端末を設置する | 分散した端末を稼働・サポートし続けること | ポータブル端末プロバイダーおよび展開パートナー |
| 銀行バンドル型端末提供 | より広範な物理的受付がより大きな展開チャネルを生み出す | アクワイアリング銀行および決済サービスプロバイダー | アクワイアリングおよび継続的な端末サポートと端末設置をバンドルする | 加盟店活動から機器・サポートコストを回収すること | 端末サプライヤーおよびアクワイアリングサービスプロバイダー |
| 情報源: Mordor Intelligence | |||||
中心的な機会は、追加導入される各端末に明確な理由を持たせた、QRと並行した選択的な物理的受付です。加盟店の転換は、端末が既存の受付の取り決めでは十分にサービスされない決済を可能にする場合に商業的に成功します。流通とサポートが、プロバイダーの導入経済性を損なうことなく、その追加機能をより多くの場所に届けられるかどうかを決定します。
最近の産業開発事情 インドPOS端末市場
- 2026年9月:9月24日、PhonePeはSmartSpeakerとPOS端末を含む500万台以上の決済端末を12ヶ月にわたって導入する計画を発表し、混合合計のおよそ半数をインドの農村部に向けることを目標としました。
- 2026年8月:WorldlineはPOS端末を含む加盟店アクワイアリング事業を含むインドの決済活動のBillDeskへの売却を完了し、BillDeskがWorldlineの決済ソフトウェアを継続使用するための長期協定を締結しました。
- 2026年1月:インド準備銀行はInnoviti Technologiesをオンラインおよび物理的な店舗内取引の決済アグリゲーターとして運営することを認可しました。
インドPOS端末市場 レポートの範囲と調査方法論
市場の定義と対象範囲
インドPOS端末市場は、インド国内の加盟店の場所に導入された物理的な決済受付端末の設置済み台数を測定します。各端末は、対応する接触型または非接触型の受付方式、固定またはモバイル/ポータブルの形態、および導入されるエンドユーザー産業によって分類されます。
対象外:純粋なソフトウェアのみのPOSアプリケーション、端末装置のないQRコードステッカー、POS端末を必要としない決済ゲートウェイサービス、別途販売される端末部品およびメンテナンスサービス、インド国外のPOS端末設置は除外されます。
セグメンテーションの概要
- 支払い受付モード別
- 接触型
- 非接触型
- POSタイプ別
- 固定型POSシステム
- モバイル/ポータブル型POSシステム
- エンドユーザー産業別
- 小売
- ホスピタリティ
- ヘルスケア
- 輸送・物流
- その他のエンドユーザー産業
データソース、市場規模算定、および検証
デスクリサーチ
インド準備銀行の決済システム指標などの公開ソースはPOS端末の定期的な台数と文脈的なカードおよびQRの指標を提供し、中央銀行の決済インフラ開発基金の発表は補助金による物理的端末の導入と適格な場所を説明しています。金融サービス局の年次報告書はスキームレベルの導入証拠を加え、WorldlineのインドデジタルペイメントレポートはPOS端末とQR受付トレンドの独立した見解を提供しています。これらのソースは、設置済み端末のシグナルをより広範な決済タッチポイントや取引活動から区別するのに役立ちます。
企業の提出書類、投資家向け資料、年次報告書、信頼性の高いビジネス報道は、インドに特有の製品発売、展開計画、チャネルの取り決め、交換シグナルに関する記述がある場合に、これらの公開シリーズを補完できます。これらの指定ソースは網羅的なものではなく例示的なものであり、さらなるソースが収集、検証、明確化に役立てられます。
一次インタビューおよびサーベイ
一次調査では、インドに特化した端末サプライヤー、アクワイアリング銀行、決済サービスプロバイダー、展開・サービスパートナー、および小売、ホスピタリティ、ヘルスケア、輸送にわたる加盟店側の決済・業務リーダーからの見解を求めます。回答者は、稼働中の導入、端末の廃棄と交換、端末フォーマット、受付機能、エンドユーザーミックスに関する二次的証拠を確認するよう求められ、未解決のギャップはフォローアップ質問を通じてテストされ、モデルが更新される前にRBIおよびチャネルの証拠と照合されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:20% | |
| 中位層:45% | 機能・ユニットリーダー:35% | |
| 小規模プレイヤー:20% | マネージャー:45% |
市場規模算定と予測
モデルはインドの設置済み物理端末台数のトップダウン推計から始まり、前年の基準値を使用して新規設置と端末廃棄を調整します。RBIの決済システム指標は端末台数とカードおよびQR活動の国家参照シリーズを提供します。カードプレゼント活動、加盟店のオンボーディング、PIDF導入は設置需を示し、非接触型およびモバイル端末の普及、小売・サービス立地の拡大、交換タイミングが端末ミックスの変化を説明するのに役立ちます。シナリオ分析はこれらの指標を予測期間にわたって展開し、受付方式別、固定またはポータブル形態別、エンドユーザー設定別の導入に関する証拠がセグメントシェアの構築に使用されます。選択的なボトムアップチェックは、開示されたサプライヤーまたはアクワイアリングチャネルの展開とサンプリングされた稼働端末台数を国家台数と比較します。一次回答者は各変数予測の方向性とタイミングに異議を唱えることができ、欠落している展開または廃棄の詳細は確認済みの台数として扱われるのではなく、文書化された範囲で処理されます。
データ検証と更新サイクル
アナリストはRBIシリーズ、決済ネットワークおよびチャネル指標、公開された導入開示、回答者チェックに対して台数推計を三角測量し、承認前に独立したシグナル間の急激な変化または重大な差異を調査します。稼働端末の定義、地理、または交換タイミングの不一致はソースレビューと関連するインド回答者への的を絞った再コンタクトを引き起こし、修正は影響を受けた入力に対して記録されます。シリーズは年次で更新され、重大な政策または導入イベントが見通しを変える場合はサイクル間でレビューされ、納品前に新たなソースおよび算術チェックが実施されます。
Mordor Intelligenceのインドポス端末市場規模と他の公表推計との比較
インドのPOS端末市場に関する公表推計は、ソースが異なる年および異なる定義で端末台数を測定しているため乖離があり、本レポートは設置済み台数の物理的端末を計上しています。Mordor Intelligenceの基準値は設置済みユニット台数を測定しており、業界調査会社Aはインドのポス端末を2025年度まで計上し、業界調査会社Bは2026年度末までの累積設置予測を公表しています。
主要なギャップ要因はそれらのユニット台数の時期と構成です。業界調査会社Aの目論見書ソースシリーズはインドの端末台数が2025年度まで増加していることを示しており、その以前の台数測定値はさらなる設置後の後年の設置済み台数を下回ります。業界調査会社Bの古い予測は市場をサプライヤーおよびチャネルにわたる累積端末設置として定義しており、レンタルおよび非稼働端末を含み、継続的な追加を予測しているものの成長率は鈍化しています。その予測の時期と減速するパスは、継続的な導入を反映した後の推計よりも低い累積台数をもたらします。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 459.3 ビリオン台(2027年) | |
| 業界調査会社A | 1,110万台(2025年度) | 古い会計年度の台数と文書化された複数年の拡大により、後の測定値よりも小さな累積基盤となっています。 |
| 業界調査会社B | 789万台(2026年度推計) | 古い予測の時期が減速する設置軌跡を予測しており、継続的な端末追加を反映した後の更新よりも累積台数が低くなっています。 |
この比較は外部推計をインドの端末展開の以前の時点に位置づけており、古い調査時期の予測もより遅い追加パスを持っています。それらの役割は、測定年と予測時期が報告されるユニット台数をどのように形成するかを示すことであり、2025年度の端末シリーズがより近い観測済み台数の参照値を提供します。
レポートで回答される主要な質問
インドPOS端末市場の規模と成長見通しは?
設置済み台数は2027年の459.3 ビリオン台から2032年までに768.7 ビリオン台に増加し、2027〜2032年にかけてCAGR 10.85%で成長すると予測されています。
インドにおける物理的なPOS端末の需要を促進するものは何ですか?
より大きなクレジットカード保有者基盤と統合された決済機能が普及を支えています。インドの2026年8月時点のクレジットカード発行残高は1億2,405万枚でした。
インドで設置台数をリードするPOS端末フォーマットはどれですか?
モバイル・ポータブルPOSシステムは2026年の設置台数の62.91%を占め、2027〜2032年にかけてCAGR 12.2%で最も速く成長すると予測されています。
インドのPOS端末産業で競合する企業はどこですか?
参加者にはPine Labs Limited、One 97 Communications Limited(Paytm)、BillDesk、Mswipe Technologies Private Limited、Innoviti Technologies Private Limitedが含まれます。BillDeskは2026年8月にWorldlineのインド決済活動を取得しました。
インドにおけるPOS端末の追加導入を制限するものは何ですか?
低コストのQR受付と免除されたUPIフローに対する限られた手数料収入が導入経済性を制約しています。インドの2025年12月時点のUPI QRコード数は7億3,140万件でした。
インドの地域によって端末の導入環境はどのように異なりますか?
小売活動はムンバイ、ベンガルール、ハイデラバード、デリーNCRでの機会を示しています。パンジャブ州では、ファグワラが2025年7月にフェデラル銀行とともにPOSベースの固定資産税徴収を開始しました。