
インド金属加工市場規模とシェア
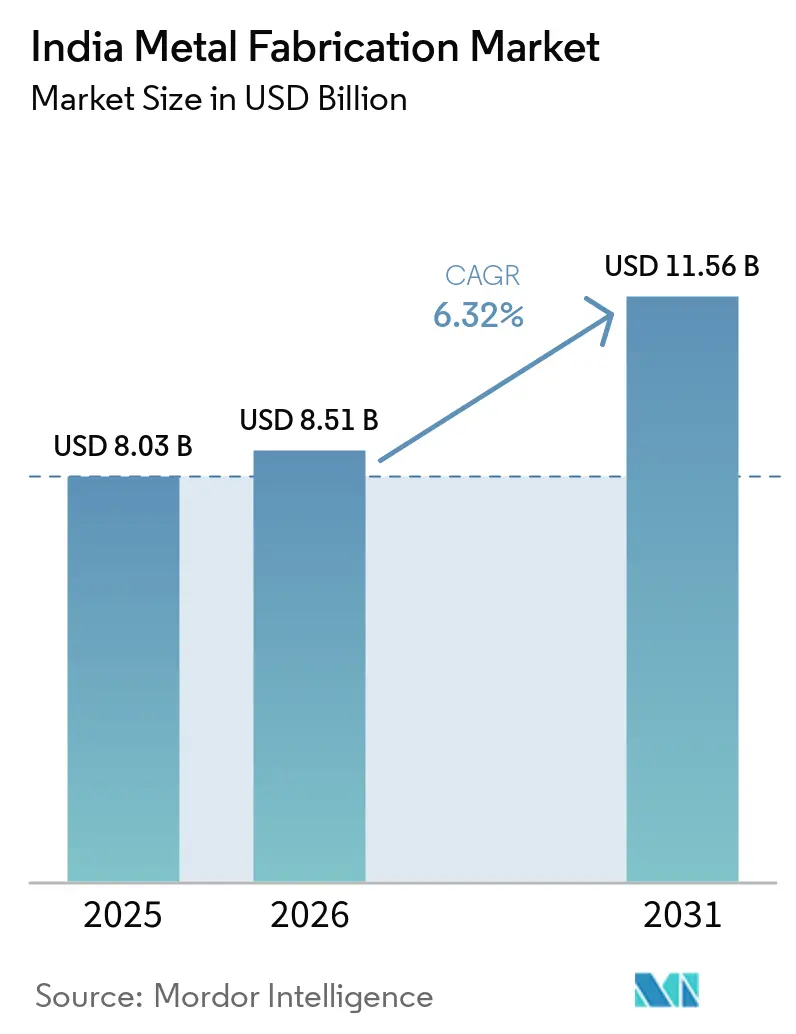
Mordor Intelligenceによるインド金属加工市場分析
インド金属加工市場規模は、2026年の85.1億米ドルから2027年には90.5億米ドルに拡大し、2032年までに125.4億米ドルに達すると予測されており、2027〜2032年にかけて6.74%のCAGRで成長します。
インドにおける輸送投資と産業建設は、加工鉄鋼構造物への需要を広げており、コンポーネントの適格性が再生可能エネルギーの調達に影響を与えています。名称が定められた胴体アセンブリとアルミニウム製バッテリーエンクロージャーは、航空宇宙および電気自動車需要を個別サプライヤーと結びつけています。上における石炭のボラティリティと現地での停電は、収益性と信頼性の高い納品を制約する可能性があります。EUの炭素国境調整メカニズム(CBAM)は、2026年1月に対象輸入品に対する証書義務が開始されており、その範囲内に含まれるインドの鉄鋼構造物輸出にコンプライアンスリスクを加えています。資材価格の変動や現地での停電があっても構造用鋼を安定供給できる加工業者は、輸送プロジェクトや風力タワーの適格性を収益に転換する最良の立場にあります。
主要レポートのポイント
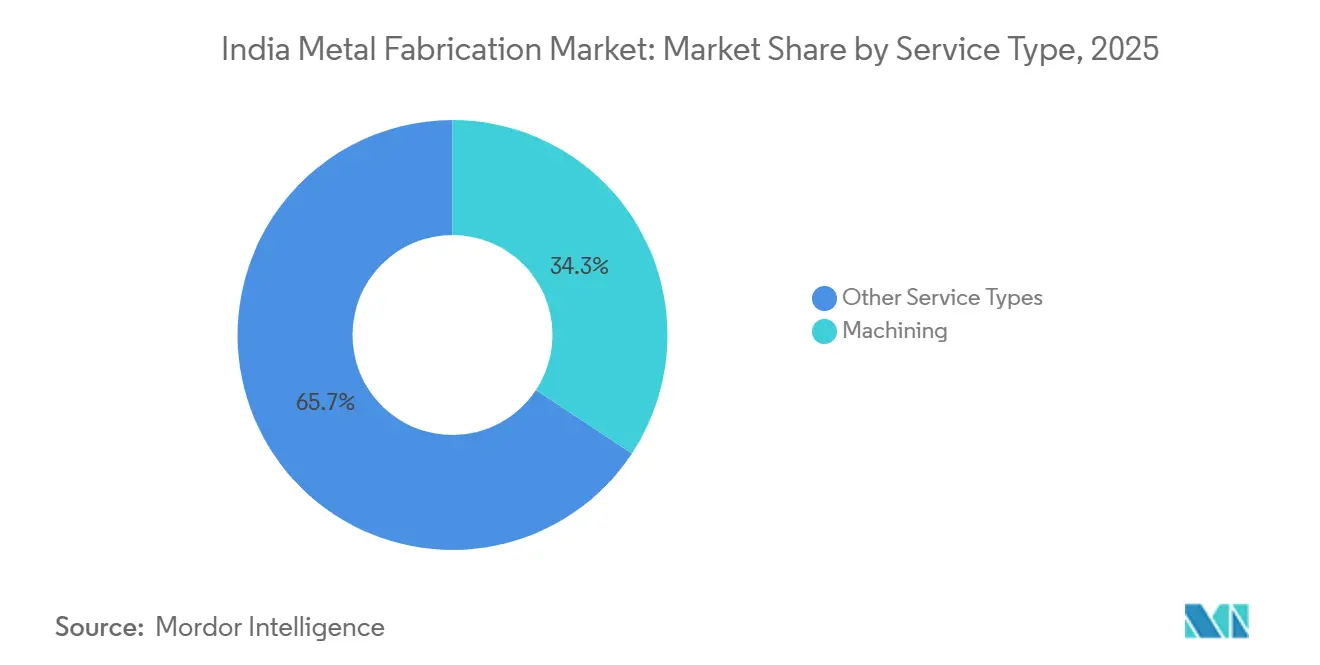
- サービスタイプ別では、機械加工が2026年のインド金属加工市場シェアの34.22%をリードし、溶接は2027〜2032年にかけて7.72%のCAGRで最も速く成長するセグメントと予測されています。
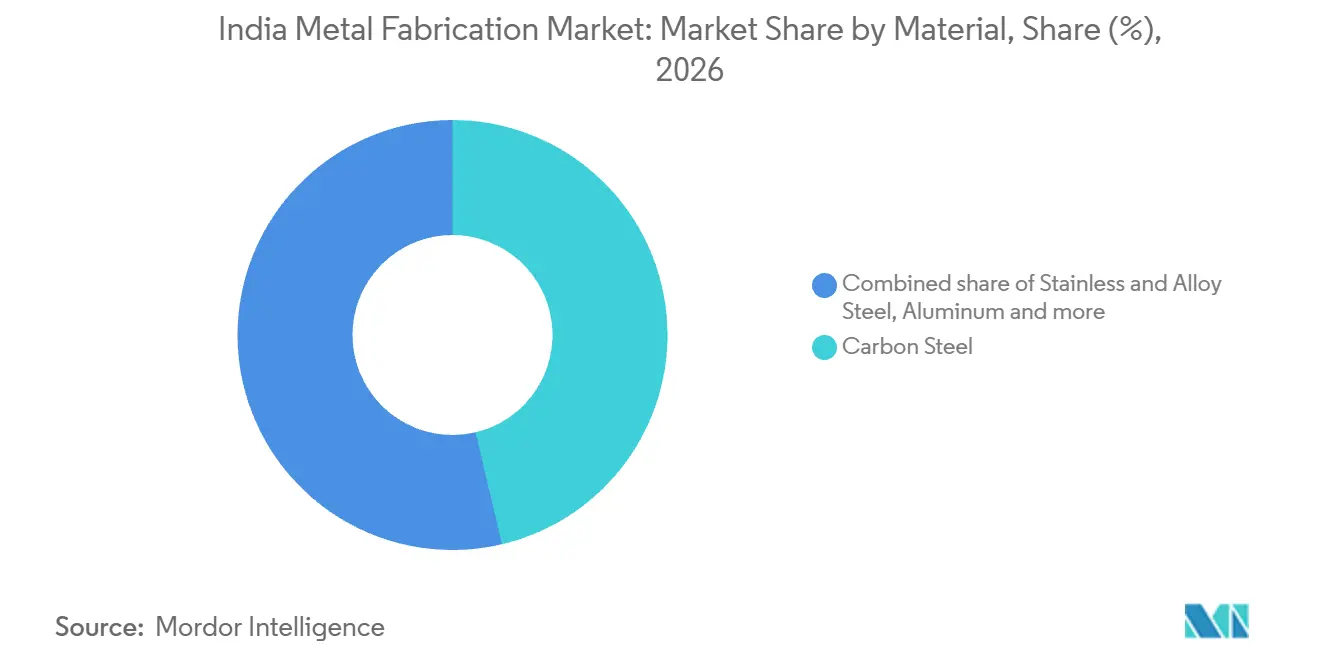
- 材料別では、炭素鋼が2026年のインド金属加工市場規模の46.3%のシェアを占め、アルミニウムは2027〜2032年にかけて8.35%のCAGRで最も速く成長するセグメントと予測されています。
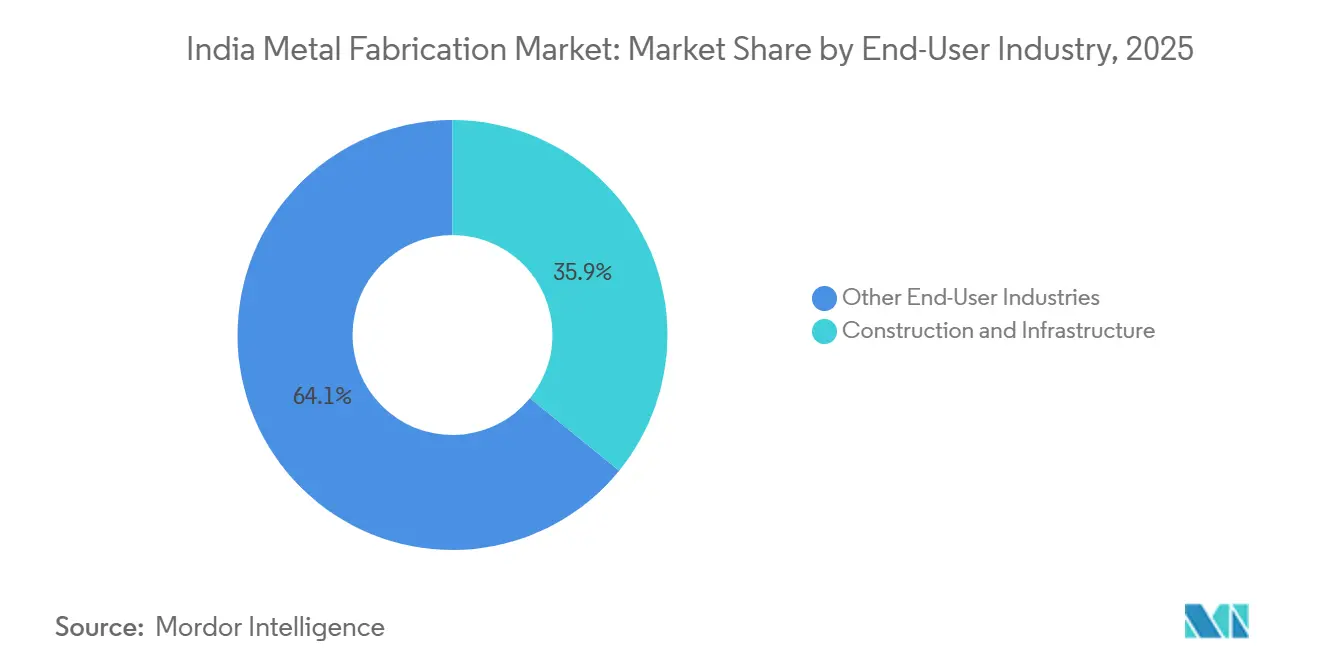
- 建設・インフラがエンドユーザー産業をリードし、2026年に35.73%のシェアを占め、航空宇宙・防衛は2027〜2032年にかけて8.58%のCAGRで最も速く成長するセグメントと予されています。
- 地域別では、インド西部が2026年の売上高の32.76%でリードし、インド南部は2027〜2032年にかけて7.7%のCAGRが予測される最も速く成長する地域です。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| インフラのスーパーサイクル(ガティ・シャクティ、NIP)による構造用鋼需要の解放 | +3% | 全国 | 中期(2〜4年) |
| 再生可能エネルギーOEMの国産化(風力タワー、太陽光MMS) | +1.6% | 全国 | 中期(2〜4年) |
| 防衛オフセットによる精密加工の加速 | +1.3% | ハイデラバード製造施設 | 中期(2〜4年) |
| データセンターブームによる大型モジュール製作の牽引 | +1.1% | 全国 | 短期(2年以内) |
| EVおよびバッテリーパックの軽量化によるアルミニウムサブアセンブリ需要の創出 | +0.7% | マハラシュトラ州チャカン | 中期(2〜4年) |
| グリーンスチール調達義務の提案(公共入札) | +0.2% | 全国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
インフラのスーパーサイクル(ガティ・シャクティ、NIP)による構造用鋼需要の解放
インフラ拡張は、承認された輸送プロジェクトが特定の構造物への発注につながる際に加工需要を高めます。インド鉄道は2025〜26年度にPMガティ・シャクティの下で100件のプロジェクトを承認しており、これは2024〜25年度の64件と比較して増加しており、鉄鋼およびセメント需要を刺激することが期待されています。[1] 2025年2月、ナショナル・ハイ・スピード・レール・コーポレーション・リミテッドは、ムンバイ・アーメダバード弾丸列車プロジェクト向けにブジュのワークショップで製作した全長100メートル、1,432メートルトンの鉄鋼橋を打ち上げました。これはグジャラート州で計画されている17橋のうちの6番目です。承認の確定は見込まれるパイプラインを確立し、完成した橋はインフラ建がどのようにして個別のワークショップ製アセンブリに転換されるかを示しています。橋梁加工業者にとって、より大きな承認パイプラインは潜在的な受注を創出しますが、ワークショップの収益は承認済みプロジェクトのうちどれが構造工事を発注するかに依存します。
再生可能エネルギーOEMの国産化(風力タワー、太陽光MMS)
現地コンポーネントの適格性は、追加の生産能力だけでは確保できないタービン調達への道を風力タワー加工業者に提供します。新エネルギー・再生可能エネルギー省(MNRE)による2025年7月の改正は、指定されたプロジェクトおよび新モデルの免除を条件として、登録済み風力タービンが登録済みタワーおよびその他の主要コンポーネントを使用することを義務付けました。この改正は、既に入札済みのプロジェクトと、発行から18ヶ月以内に設置される自家消費、オープンアクセス、商業・産業、または第三者販売プロジェクトを除外しました。新たな製造業者またはモデルには、国内では入手できない革新的技術と性能効率を促進するために、2年間で800MWをカバーする除が与えられました。これらの移行措置は商業的開放を段階的に行うため、資格を持つタワーサプライヤーは対象プロジェクトと免除された風力活動を区別する必要があります。その結果として得られる優位性は、すべての鉄鋼構造物を製造できるワークショップではなく、承認コンポーネントチャネルに参入できる加工業者のものとなります。
防衛オフセットによる精密加工の加速
防衛製造契約は、インドの加工ビジネスに大型航空機構造パッケージの責任を与えることができます。2025年6月、ダッソー・アビエーションとタタ・アドバンスド・システムズ・リミテッドはラファール胴体生産をインドに移管する4件の協定に署名しました。計画されているハイデラバード施設では、後部側面シェルと前部、中央、後部胴体セクションを製造する予定です。この明確なスコープは、インドの製造パートナーに主要な機体セクションを中心に組織された役割を与え、加工能力と特定可能な生産プログラムを結びつけます。最初のセクションは2028年度に予定されており、同施設の月最大2機の完成胴体とい計画生産レートは、予測期間内においてハイデラバードの加工作業のペースを決定します。
データセンターブームによる大型モジュール製作の牽引
データセンターの拡張は、プレート加工建設ソリューションのインフラ顧客基盤を広げています。エレクトロニクス・IT省によると、インドのデータセンター設置容量は2020年の375MWから2026年8月までに約1,575MWに増加しました。一貫生産の鉄鋼メーカー兼加工ソリューションプロバイダーであるタタ・スチールは、2025〜26年度にプレート加工建設ソリューションで11件以上の大型インフラプロジェクトに対応しました。同社はこれらの能力を、データセンター、空港、発電所を含む産業・インフラ開発と結びつけています。タタ・スチールは、加工・処理ネットワークの拡大により複雑なプロジェクト要件への対応力が向上したと述べています。設置容量が2020年の水準の4倍以上に達していることから、データセンター建設業者は、空港や発電所でも使用されるプレート加工能力に対する拡大する購買者グループを代表しています。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 輸入原料炭コストのボラティリティ | -0.6% | 全国 | 短期(2年以内) |
| 中小企業の電力供給のボトルネック | -0.4% | タミル・ナードゥ州コインバトール、イルグル | 短期(2年以内) |
| 品質保証エコシステムの断片化による輸出準備の制限 | -0.2% | 全国 | 中期(2〜4年) |
| アルミニウム・鉄鋼輸出に対するCBAMに関連した炭素コンプライアンスコスト | -0.2% | 全国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
輸入原料炭コストのボラティリティ
輸入炭のボラティリティは、鉄鋼集約型加工契約に対する上流の価格リスクをもたらします。インドの鉄鋼省は、需要に対する国内低灰分原料炭供給の不足と、一貫生産業者にとっての製鋼コストの大きな負担を指摘しています。オーストラリアのFOBベンチマークは、2025年3月の1メートルトンあたり約175米ドルから2026年2月に約246米ドルへ上昇し、その後2026年5月に239米ドルとなりました。この動きにより、資材の再価格設定が下流サプライヤーに波及する場合、鉄鋼供給コミットメントのタイミングが商業的に重要になります。固定販売価格を保持する加工業者は、資材費の増加を吸収する余地が少なくなります。2025年3月のベンチマーク低水準近辺で行われた固定価格の構造用鋼コミットメントは、プロジェクト需要が持続した場合でも、その後の鉄鋼コスト転嫁による利益圧迫に直面します。
中小企業の電力供給のボトルネック
繰り返される停電は、小規模加工サプライヤーにとって、設置された機械よりもワークショップの利用可能時間をより制約する要因となり得ます。イルグルのある機械加工部門の事業者は、2026年9月21日の前3日間に1日7〜8回の停電があったと報告しています。同様の停電に直面する加工業者にとって、設備能力を拡大しても、電力が利用不可能になるたびに失われる稼働時間を回復することはできません。商業的制約は、したがって、特に複数の加工工程が完成アセンブリをワークショップから出荷する前に完了しなければならない場合に、確実な納品可能時間枠が縮小することです。このような状況下で追加の仕事を引き受けることは、それを履行するために必要な中断のない生産時間をみ出すことなく、納品コミットメントを拡大するリスクがあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
機械加工の規模とアプリケーション固有の溶接投資機械加工は2026年のインド金属加工市場規模の34.22%のシェアを占めました。Aequsは、2026年度第3四半期までの年初来実績を年換算した2026年度の航空宇宙セグメント機械加工能力として年間183万時間を報告しており、これは2025年度の172万時間と比較して年換算能力が約6%増加したことを示しています。またAequsは、2025年12月時点でのコンピュータ数値制御(CNC)機械206台も報告しています。同様の規模の航空宇宙作業を追求するサプライヤーにとって、年間時間の増加と大規模なCNCフリートの組み合わせは、設備投資を中心的な競争要件にします。
溶接は、2027〜2032年にかけて7.72%のCAGRで最も速く成長するセグメントと予測されています。2025年7月、RIJエンジニアリング・インドは、自動車および農業用トランスミッションギア向けにプネーへの追加CO2レーザー溶接機の導入についてFives Cineticと契約を結びました。発表では2025年秋の設置完了を予定しており、RIJの全体的な生産能力が25%増加すると見込んでいます。この発注はRIJにおける以前の3台のFives Cineticレーザー溶接機に続くものであり、そのプロセスへの反復投資となっています。これらのコンポーネントメーカーにとって、トランスミッションギアの需要が増加するにつれて、溶接投資は完全なギア生産ラインを拡張することができます。


注記: 個別セグメントのシェアはレポート購入後に入手可能
材料別:
炭素鋼の供給規模とアルミニウムコンポーネント需要炭素鋼は2026年のインド金属加工市場シェアの46.3%を占めました。2025〜26年度、ArcelorMittalとNippon Steelの合弁企業であるAM/NSインドは、年間粗鋼生産能力900万メートルトンのハジラ基幹工場を稼働させました。同社のフラット炭素鋼事業は、付加価値鋼を含むさまざまなフラット製品も生産しました。この規模と製品ラインナップは最大セグメントの上流環境を提供しており、工業部品への転換に先立つ大量の材料生産が行われています。この規模の国内製鋼基盤と付加価フラット製品の組み合わせは、炭素鋼加工業者間の競争の中心に転換能力を置きます。
アルミニウムは最も速く成長するセグメントであり、2027〜2032年にかけて8.35%のCAGRが予測されています。2025年4月25日、Hindalco Industries Ltdは、チャカン施設からマヒンドラのBE 6およびXEV 9e電動SUV向けに10,000個のアルミニウム製バッテリーエンクロージャーを納品したと発表しました。[2] エンクロージャーサプライヤーにとって、名称の定められた電動SUVモデルの生産が繰り返し需要の関連ソースとなります。その他の材料に含まれる銅コンポーネントは電気設備の役割を持ち、Vishalfabがスイッチギアおよびパネル向けに銅部品とサブアセンブリを製造しています。

注記: 個別セグメントのすべてのシェアは、レポート購入時に入手可能
エンドユーザー産業別:
建設工事パッケージと航空機アセンブリ供給建設・インフラは最大のセグメントであり、2026年の産業収益の35.73%を占めました。インド国道公団(NHAI)は2025〜26年度に5,313キロメートルの国道を建設し、目標の4,640キロメートルを約15%上回りました。2025年2月21日、Venkatesh Infra Projects Pvt. Ltd.は、Hazoor Multi Projects Limitedにムンバイのヴェルソヴァ・バンドラ海上橋梁工事現場における鉄筋の切断、曲げ、組み付け、および構造用鋼加工を発注しました。この発注は、民間工事業者が発行した一つの明確な橋梁鉄鋼工事パッケージを通じて、専門業者が参入する様子を示しています。この下請け契約は、技術図面に基づく鉄筋の切断・曲げ・組み付けと構造用鋼加工を組み合わせており、一つの下請け契約が鉄筋処理と構造工事の両方にまたがっています。
航空宇宙・防衛は最も速く成長するセグメントと予測されており、2027〜2032年にかけて8.58%のCAGRが見込まれています。VEMテクノロジーズは2025年5月30日、ハイデラバードでLCA テジャスMk1Aの最初のセンター胴体アセンブリをヒンドゥスタン・エアロノーティクス・リミテッドに引き渡しました。Larsen & Toubro Ltdは2025年7月17日、コインバトールで同じ航空機メーカーにLCA Mk1Aの最初の翼アセンブリセットを引き渡しました。これらの引き渡しは、名称の定められたアセンブリを担当するサプライヤー間で航空機構造生産を分担しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
地域分析
インド西部(マハラシュトラ州、グジャラート州、ゴア州)金属加工市場
インド西部は2026年のインド金属加工市場規模の32.76%のシェアを占め、最大の地域となりました。グジャラート州ウンベルガウンにあるKarbonsteel Engineeringの工場は、30,000メートルトンの設置加工能力を有し、2025年3月31日に終わる2025年度(FY 2025)に28,567.84メートルトン、すなわち設置能力の95.23%を使用しました。設置能力は2024年度から2025年度にかけて18,000から30,000メートルトンに増加し、稼働率は85.88%から95.23%に上昇しました。稼働量は前年度の設置能力を超え、拡張後の工場には遊休能力がほとんど残っていません。
インド南部(タミル・ナードゥ州、カルナータカ州、テランガーナ州、アーンドラ・プラデーシュ州、ケーララ州)金属加工市場
インド南部は最も速く成長する地域であり、2027〜2032年にかけて7.7%のCAGRが予測されています。Lingam Metal Infrastructureの2025年3月〜7月のHyundai Kefico工場プロジェクト(Dongyang E&C India Pvt Ltd向け)は、タミル・ナードゥ州スリペルンブドゥールでの構造工事を対象としていました。述べられた鉄鋼要件は1,450メートルトンでした。Lingamのスコープは詳細設計、原材料調達、加工、輸送、建設および引き渡しを組み合わせており、この工場プロジェクトは加工工場そのものを超えた作業を生み出しました。ここで示された成長経路は工業工建設であり、製造への投資が加工建築構造物への独立した要求を生み出します。
インド北部の鉄道車両生産は明確なアセンブリ基盤を提供しており、ラエバレリにある近代客車工場が2025〜26年度に2,205の客車シェルアセンブリを生産しました。インド東部の産業施設工事には、オディシャ州のアルミニウム、鉄鋼、電力施設向けに建物・構造物を加工・建設するアングル拠点のIndfab Projectsが含まれます。インド中部のプロジェクト連動型鉄鋼工事には、Artson Limitedの2026年3月受注によるマディヤ・プラデーシュ州のAnuppur Thermal Energy (MP) Pvt. Ltd.向けプレハブ鉄鋼構造物が含まれます。このArtsonの受注は指定場所渡し(DAP)での現場納品を要求し、6ヶ月の予定完工期間を持っていました。これらの例は、鉄道車両アセンブリ、プロセス産業構造物、および現場に納品されるプレハブ鉄鋼工事を区別しており、各地域を担当する加工業者の異なる生産関係を指し示しています。
規制の枠組みと見通し
この表は、生産を確立または拡大しようとする零細・小規模加工工場の事業者の観点から、選択され管轄区域を比較しています。2026年1月27日に施行されたインドの大気同意改正は、事業推進者が自己認証したフォームIの申請書を提出した後、適切に通知された工業団地または地域の適格ユニットに対して、みなし設立同意を提供します。申請者はまた、指定された検証作業について州委員会による検査に代わる手段として、登録された環境監査人を起用することもできます。この比較は、条件付きの参入簡素化と州レベルの申請処理を区別しています。
規制表
| 判断基準 | インド | マハラシュトラ州 |
|---|---|---|
| 主管当局 | 州汚染管理委員会 | マハラシュトラ州汚染管理委員会 |
| 主要な規制措置または指示 | 2026年1月の大気同意ガイドライン改正 | 大気法および水質法の同意手続き;2026年2月改訂処理通達 |
| 商業的効果 | 通知された工業地域の適格な零細・小規模ユニットに対する、より簡素な設立承認への条件付きアクセス | グリーン申請15営業日、オレンジ申請24営業日、レッド申請40営業日の最大処理期間 |
| 現在の政策魅力度 | 中 | 中 |
| 政策魅力度の将来方向性 | 緩和 | 緩和 |
| 情報源: Mordor Intelligence | ||
インド「中」評価は、通知された工業地域の適格ユニットに対するみなし設立同意への条件付きアクセスを反映しています。マハラシュトラ州も「中」となっており、これは対象となる汚染を伴う操業が、関連する汚染管理システムを必要とする同意プロセスに従うためです。両方向は行政面で「緩和」であり、2026年1月の国家改正とマハラシュトラ州の2026年2月23日の処理通達に基づいています。州の通達は以前の罰金規定を保持し、許可または拒否のための最大処理期間を設定したため、より迅速なプロセスが承認を保証するわけではありません。
バリューチェーンの段階
バリューチェーンは、上流の鉄鋼供給、設備エンジニアリング、および実際の加工を、その収益メカニズムと実行上の制約によって比較しています。JSWスチールの2025〜26年度の操業は、原材料処理、製鋼、下流の付加価値鋼製品にまたがり、加工の上流に位置しています。L&Tヘビーエンジニアリングは顧客要件と国際規格に基づいて設備を設計しており、実際の生産前に必要なエンジニアリング作業を示しています。したがって、価値の獲得は、サプライヤーが材料を提供するか、設計を解決するか、または加工済み設備を納品するかに依存します。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 鉄鋼生産・供給 | JSWスチールなどの一貫製鉄メーカー | 鉄鋼製品の販売 | 発注材料と作業要件との不一致リスク | 承認済み設計に基づく材料仕様・数量の整合 |
| 設備設計・エンジニアリング | L&Tヘビーエンジニアリングなどの設備エンジニアリング企業 | 設備契約に組み込まれたエンジニアリング作業 | 生産前における顧客要件と適用規格の解決 | 加工図面をリリースする前に設計レビューを完了する |
| 金属処理・加工 | L&Tヘビーエンジニアリングなどの重機加工業者;Kirby Building Systems Indiaなどの鉄骨建築メーカー | 加工設備と構造パッケージの販売 | 切断、成形、機械加工、溶接工程間の作業負荷の不均衡 | 完成アセンブリを中心に工程スケジュールを調整する |
| 情報源: Mordor Intelligence | ||||
一貫工場における価値の獲得は、作業内の加工ボトルネックにかかっています。L&Tヘビーエンジニアリングのハジラ施設では重加工を行い、切断、成形、機械加工、溶接、試験を同一施設内で組み合わせています。一貫加工業者にとって、これらの工程間の不均衡は、他の工程に余剰能力がある場合でも完成アセンブリの販売を遅延させる可能性があります。
競合状況
市場集中度
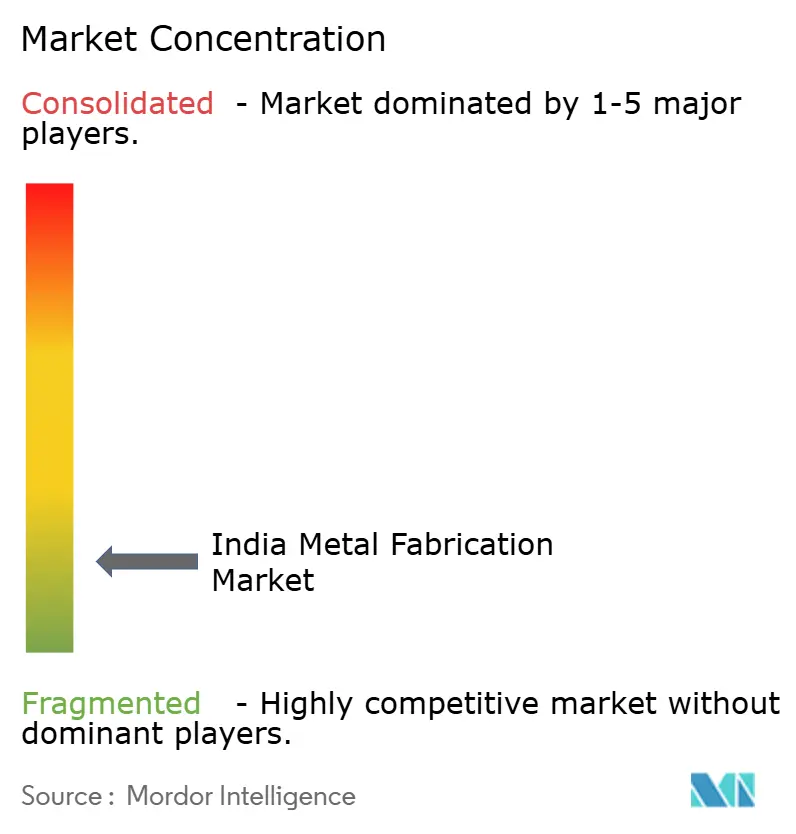
競争は、大手エンジニアリンググループと専門鉄骨建築・構造サプライヤーを組み合わせており、各社が実行できる作業範囲によって差別化された断片的な競争環境を形成しています。Larsen & Toubro Ltdは重機エンジニアリングモジュールを供給し、Kirby Building Systems Indiaはプレエンジニアリング鉄骨建築物を生産し、Zamil Steel Buildings India Private Limitedはプレエンジニアリング建築構造物を供給しています。ISGEC Heavy Engineering Ltdは機械・設備セグメントを通じて重資本財を製造し、Pennar Industries LtdのPEB・構造事業は構造用鉄骨工事を提供しています。2026年9月までに、Larsen & Toubro Ltdは西オーストラリア州のProject CERES向けに、インドのカットゥパッリで約64,000メートルトンに上る110モジュールの加工・納品を完了しました。完成したモジールを輸出することで、インドの加工ヤードは海外の大規模プロジェクトに対応でき、国内プラント建設を超えた対応可能な需要を拡大します。
2026年9月、Alghanim Industriesの子会社であるKirby Building Systems Indiaは、タミル・ナードゥ州トリチー近郊のマナパライに施設を着工しました。このプレエンジニアリング鉄骨建築工場は年間製造能力100,000メートルトンを計画しており、2027年半ばまでに商業運転が開始される予定です。稼働後、同施設によりKirby Indiaの総年間製造能力が300,000から400,000メートルトンに増加する見込みです。同社はこの拡張をインド南部およびその他の主要市場へのサービス強化と結びつけており、期待される開始後に地域の買い手はより大きなKirby生産基盤へのアクセスを得ることになります。
完成した産業建築プロジェクトは、類似施設のサプライヤー比較において買い手が使用できる具体的な実行実績を加工業者に与えます。2026年7月までに、Zamil Steel Buildings India Private Limitedは、カルナータカ州デヴァナハッリのCarl Zeiss Indiaに9,000メートルトンのプレエンジニアリング建築構造物(90,000平方メートル)を納品しました。[3] 2026年2月までに、Pennar Industries LtdのPEB・構造事業は、グジャラート州サナンドのMicron Technology施設における倉庫および加工建屋の一部に向けて約4,900メートルトンの構造用鋼を納品しました。そのスコープは設計、加工、供給、組み立て、建設を含み、Zamilのレンズ工場プロジェクトと並んで半導体施設の参照事例を追加しました。同等の規模の完成プロジェクトを持たない新規参入者は、買い手が半導体工場またはレンズ工場のサプライヤーを比較する際に、より弱い立場から始まることになります。
インド金属加工産業のリーダー企業
-
Larsen & Toubro Ltd
-
Kirby Building Systems India
-
Zamil Steel Buildings India Private Limited
-
ISGEC Heavy Engineering Ltd
-
Pennar Industries Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
インド金属加工市場 このレポートでカバーされる企業
- Larsen & Toubro Ltd
- Kirby Building Systems India
- Zamil Steel Buildings India Private Limited
- ISGEC Heavy Engineering Ltd
- Pennar Industries Ltd
- Salasar Techno Engineering Ltd
- JSW Severfield Structures Ltd
- Godrej Process Equipment
- Diamond Engineering (India) Pvt Ltd
- TEMA India Ltd
- Novatech Projects (India) Pvt Ltd
- Karamtara Engineering Ltd
- Bharat Heavy Electricals Ltd (Fabrication Div.)
- Tata Projects Ltd
- Welspun Corp Ltd
- Hindustan Dorr-Oliver Ltd
- Jindal Stainless - Fabrication Unit
- Bharat Forge Ltd (Fabrication Business)
- Essar Heavy Engineering Services
- Technofab Engineering Ltd
市場参加者にとっての主要機会
これらの機会は、デジタルおよび再生可能エネルギーインフラに対する完全な構造パッケージとコンポーネントレベルの供給を比較しています。インドのデータセンター事業者は、2026年半ばまでの拡張中にプレハブ鉄鋼構造物を建設工法の一つとして使用しました。またインドでは、2026年7月31日時点で約28GWの追加風力発電容量が実施中でした。商業的選択は、主要な建設業者のコンポーネント要件を供給するか、より大きな構造パッケージの責任を担うかです。
市場機会表
| 機会 | なぜ今か | 買い手・主要セグメント | 推奨施策 | 主要な障壁 | 主な受益者 |
|---|---|---|---|---|---|
| プレハブ型データセンター構造物 | データセンター建設におけるプレハブ鉄鋼の使用 | データセンター事業者および建設業者 | 接続設計と構造パッケージの加工を組み合わせる | 設計、加工、現場建設の調整 | JSW Severfield Structures Ltdなどの構造鉄骨専門業者 |
| プロジェクト連動型風力タワー加工 | 2026年7月時点で約28GWの風力発電容量が実施中 | 風力タービンメーカーおよびプロジェクト開発者 | タワー加工能力を特のプロジェクト受注に連動させる | プロジェクトの実行と調達タイミング | 風力タワー加工業者 |
| 加工済み接続部品およびサブアセンブリの供給 | プレハブ構造物は接続設計と加工の間のインターフェースを生み出す | 構造鉄骨主要請負業者 | より大きな鉄骨工事パッケージ内で定義された加工済みサブアセンブリを供給する | 設計および組み立てインターフェースの受け入れ | JSW Severfield Structures Ltdなどの構造エンジニアおよびSterling & Wilsonなどの主要請負業者と協働するコンポーネント加工業者 |
| 情報源: Mordor Intelligence | |||||
データセンターの鉄骨工事は、単一の構造物納品を中心にエンジニアリングと加工を組み合わせる機会を提供します。JSW Severfield Structuresは、Sterling & Wilsonが主要請負業者を務めるナビムンバイのColtデータセンタープロジェクトの構造エンジニアであり、鉄骨工事のスコープには接続設計、加工、建設が含まれます。定義されたサブアセンブリ作業は、コンポーネント加工業者に商業的参入点を提供し、構造主要請負業者が特定の納品物を超えた調整を担当します。
最近の産業開発事情 インド金属加工市場
- 20269月:Larsen & Toubro Ltdは、西オーストラリア州カラサにあるオーストラリア最大の尿素製造プラントであるProject CERES向けに、インドのカットゥパッリで約64,000メートルトンに上る110モジュールの加工・納品を完了しました。
- 2026年9月:Alghanim Industriesの子会社であるKirby Building Systems Indiaは、タミル・ナードゥ州トリチー近郊のマナパライにプレエンジニアリング鉄骨建築・構造用鉄鋼施設を着工しました。計画年間製造能力は100,000メートルトンであり、2027年半ばまでに商業運転が開始される予定です。
インド金属加工市場 レポートの範囲と調査方法論
市場の定義とカバレッジ
インド金属加工市場は、インド全土で固定施設を運営する専門加工業者がみ出す年間価値を測定しています。産業用金属を産業用買い手向けの組み立て可能な部品および完成構造物に加工することからの収益を対象とします。
スコープの除外:宝飾品、貴金属工芸、零細企業が運営する手工芸ユニット、鋳造、鍛造、チューブ加工サービス、別途販売される未加工の金属原材料、および別途請求される設置、修理、またはオーバーホール作業は除外されます。
セグメンテーションの概要
- サービスタイプ別
- 切断
- 成形・曲げ加工
- 溶接
- 機械加工
- 打ち抜き・プレス加工
- 仕上げ・表面処理
- その他(組立など)
- 材料別
- 炭素鋼
- ステンレス鋼・合金鋼
- アルミニウム
- その他(銅、真鍮、特殊合金、薄板金属(冷間圧延鋼板、溶融亜鉛めっき鋼板、熱間圧延鋼板))
- エンドユーザー産業別
- 建設・インフラ
- 自動車・自動車部品
- 鉄道・地下鉄
- 電力・公益事業
- 航空宇宙・防衛
- 石油・ガス・精製
- 海洋・造船
- 製造業 - 重機・耐久消費財
- その他(ジョブショップ、農業機械、電気機器、耐久消費財など)
- 地域別
- 西インド(マハラシュトラ州、グジャラート州、ゴア州)
- 南インド(タミル・ナードゥ州、カルナータカ州、テランガーナ州、アーンドラ・プラデーシュ州、ケーララ州)
- 北インド(デリーNCR、ハリヤーナー州、パンジャーブ州、ウッタル・プラデーシュ州、ウッタラーカンド州、ヒマーチャル・プラデーシュ州、ラージャスターン州)
- 東インド(西ベンガル州、ジャールカンド州、オディシャ州、ビハール州、チャッティースガル州)
- 中央インド(マディヤ・プラデーシュ州、チャッティースガル州の一部)
データソース、市場規模算定、および検証
デスクリサーチ
公開二次情報は、鉄鋼省の完成鋼の生産・消費に関する年次報告書、MoSPIの製造業活動に関する鉱工業生産指数、国道建設に関する報道情報局の発表、および報道情報局のレビュー「インドの輸送インフラの変革(2014〜2025年)」などのソースを活用します。これらのソースは、アナリストが加工需要と照らし合わせる鉄鋼、工業生産、インフラ建設、物流に関するインド全体のシグナルを提供します。
企業の年次報告書、監査済み財務諸表、投資家向けプレゼンテーション、および信頼性の高いインドの製造・インフラ関連メディアは、施設能、受注、投資、および操業状況に関する情報を補足することができます。そのような資料は、生産者のカバレッジを確認し、サービス、材料、エンドユーザー、地域にわたる変化を説明するのに役立ちます。これらのソースは例示であって網羅的ではなく、収集、検証、および明確化にはさらなるソースが活用されます。
一次インタビューと調査
一次調査では、インドの契約・自社加工業者、鉄骨建築・設備サプライヤー、ならびに建設、自動車、鉄道、電力、プロセス産業の産業用買い手からの見解を求める必要があります。インタビューまたは構造化調査では、ソースの定義、能力・稼働率のパターン、サービス・材料のミックス、受注タイミング、および地域需要の仮定を二次情報と照合して検証します。証拠が不完全または相互矛盾する場合、アナリストはそのギャップを記録し、関連する回答者に明確化を求め、入力を修正する前に企業開示、公開生産指標、プロジェクト受注、およびサプライヤーレベルの確認と三角測量を行います。
一次調査フィールドワーク回答者の分布
| 企タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:28% | CXO:20% | |
| ミドルティア:45% | 機能・ユニットリーダー:35% | |
| 小規模事業者:27% | マネージャー:45% |
市場規模算定と予測
このモデルは、2026年基準年の産業需要と加工業者の活動からのトップダウンビルドを使用し、2027〜2032年にかけて推計を延長して、加工業者の売却価値で計上した部品および構造物のインド加工年間収益を米ドルで推計します。多変量回帰フレームワークにより、収益をインドのインフラ資本支出とプロジェクト受注、完成鋼消費、自動車生産、再生可能・電力設備受注、および開示された加工能力・稼働率と関連付けることができます。材料価格と鉄鋼・アルミニウム作業のミックスは、物理的活動の変化と実現価値の変化を区別するのに役立ちます。サービス、材料、エンドユーザー、地域別のシェアは、入手可能な企業開示、プロジェクト・生産証拠、および回答者確認から構築され、各分割は全国合計と一致するよう制約されます。サプライヤー収益の積み上げや、サンプリングされた平均販売価格×生産量などの択的なボトムアップ確認により、トップダウン推計を検証します。不完全な開示は、比較可能な公開指標と文書化された範囲で補完され、変数レベルで加工業者と買い手に確認されます。予測の前提は、プロジェクトのタイミング、能力追加、インプットコスト、受注転換に関する回答者の見解と比較され、それらの確認が観察された操業証拠と矛盾する場合は調整されます。
データ検証と更新サイクル
アナリストは、公開生産、プロジェクト、企業、回答者のシグナルにわたって推計を三角測量し、承認前に外れ値、不整合な単位、カバレッジの重複、および重大な前年比変動を調査します。多段階レビューでは、ソースの日付、計算、セグメントの整合、および説明を確認し、重要な前提が変化した場合やソースの矛盾が残る場合は再接触を行います。モデルは年次更新され、重大な業界または政策変更後にサイクル間でレビューされ、納品前に新鮮な検証パスが行われます。
Mordor Intelligenceのインド金属加工市場規模と他の公開推計との比較
公開されている推計は、カウントする取引製品や需要をモデル化するために使用するインプットが異なる場合があります。インド金属加工市場は、インド全土で固定施設を運営する専門加工業者が生み出す年間価値を測定しています。
主なギャップの要因には、本調査の定義されたカバレッジと市場固有のモデリング選択が含まれます。予測の前提は、プロジェクトのタイミング、能力追加、インプットコスト、受注転換に関する回答者の見解と比較され、それらの確認が観察された操業証拠と矛盾する場合は調整されます。
ベンチマーク比較
| 情報ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 90.5億米ドル(2027年) | |
| 地域市場調査会社A | 29.1億米ドル(2025年) | 2025年基準では、この推計は本レポートの2027年値90.5億米ドルを2年後の時点で67.8%下回っています。古い2025年基準と公表された5.27%の予測レートは、より低い比較水準を示しています。記載されている分類には鋳造、鍛造、溶接、チューブ加工が含まれています。 |
| グローバル市場調査会社B | 37.5億米ドル(2026年) | 2026年基準では、この推計は本レポートの2027年値90.5億米ドルを1年後の時点で58.6%下回っています。古い2026年基準と公表された4.23%の予測レートは、より低い比較水準を示しています。記載されているスコープには鋳造、鍛造、チューブ加工が含まれています。 |
Mordor Intelligenceのアナリストは、公開生産、プロジェクト、企業、回答者のシグナルにわたって推計を三角測量し、承認前に外れ値、不整合な単位、カバレッジの重複、および重大な前年比変動を調査します。
レポートで回答される主要な質問
インド金属加工市場の規模と成長見通しは?
市場は2027年の90.5億米ドルから2032年までに125.4億米ドルへ、2027〜2032年にかけて6.74%のCAGRで拡大する見込みです。
インドで金属加工サービスへの需要を牽引しているものは何ですか?
インドでは輸送投資とデータセンター建設が需要を支えています。インド鉄道は2025〜26年度にPMガティ・シャクティプロジェクトを100件承認しました。
インドで先頭を走る属加工サービスはどれですか?
機械加工が2026年に34.22%のシェアでリードしています。溶接は2027〜2032年にかけて7.72%のCAGRで最も速く成長するサービスと予測されています。
インドの加工産業でどの企業が競争していますか?
競合他社には、Larsen & Toubro Ltd、Kirby Building Systems India、Zamil Steel Buildings India Private Limited、ISGEC Heavy Engineering Ltd、Pennar Industries Ltdが含まれます。
インドの加工業の見通しを制約する可能性があるものは何ですか?
輸入炭のボラティリティと停電が価格設定と納品を制約する可能性があります。イルグルのある機械加工部門の事業者は、2026年9月21日の前3日間に1日7〜8回の停電があったと報告しています。
インドのどの地域が金属加工をリードしており、最も速く成長しているのはどこですか?
インド西部が2026年の売上高の32.76%を占めました。インド南部は最も速く成長する地域であり、2027〜2032年に7.7%のCAGRが予測されています。