
インドのマットレス市場規模とシェア
Mordor Intelligenceによるインドのマットレス市場分析
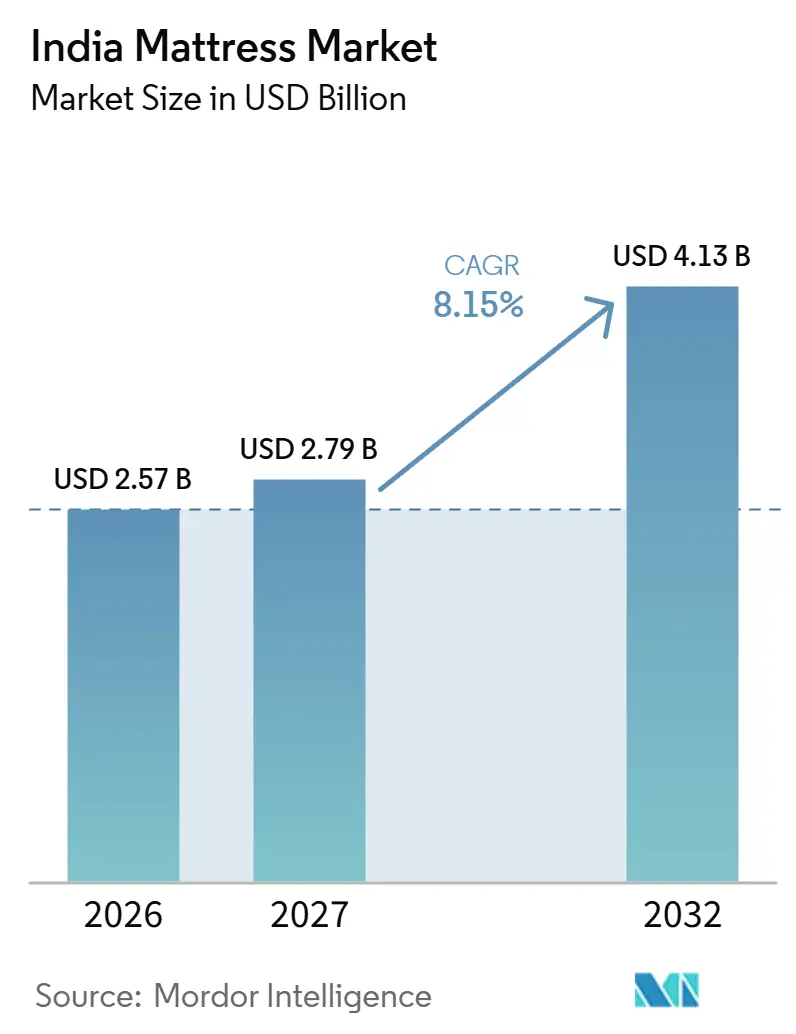
インドのマットレス市場規模は、2026年の25.7億米ドルから2027年には27.9億米ドルに増加し、2032年には41.3億米ドルに達すると予測されており、2027〜2032年にかけてCAGR 8.15%で成長します。
インドにおける住宅関連の家具需要機会と組織化された小売業の広範な普及により、フォームマットレスは手頃な製品選択肢を通じて競争力を持つことができます。この機会は、明確な快適性の提案と実店舗およびオンラインでのアクセスを結びつけながら、家庭にとって手の届くアップグレードを実現するサプライヤーに有利に働きます。2026年2月以降、イランとの戦争によりスエズ運河とホルムズ海峡のサプライチェーンが混乱し、原材料価格の変動リスクとサプライヤーの利益率への圧力が高まっています。税込み価格と非組織化業者との競争により、これらのコストを吸収するためのプレミアム余地が限られているため、サプライヤーは価格引き上げではなく、調達とミックスを通じて原材料の変動を管理する必要があります。
主要レポートのポイント
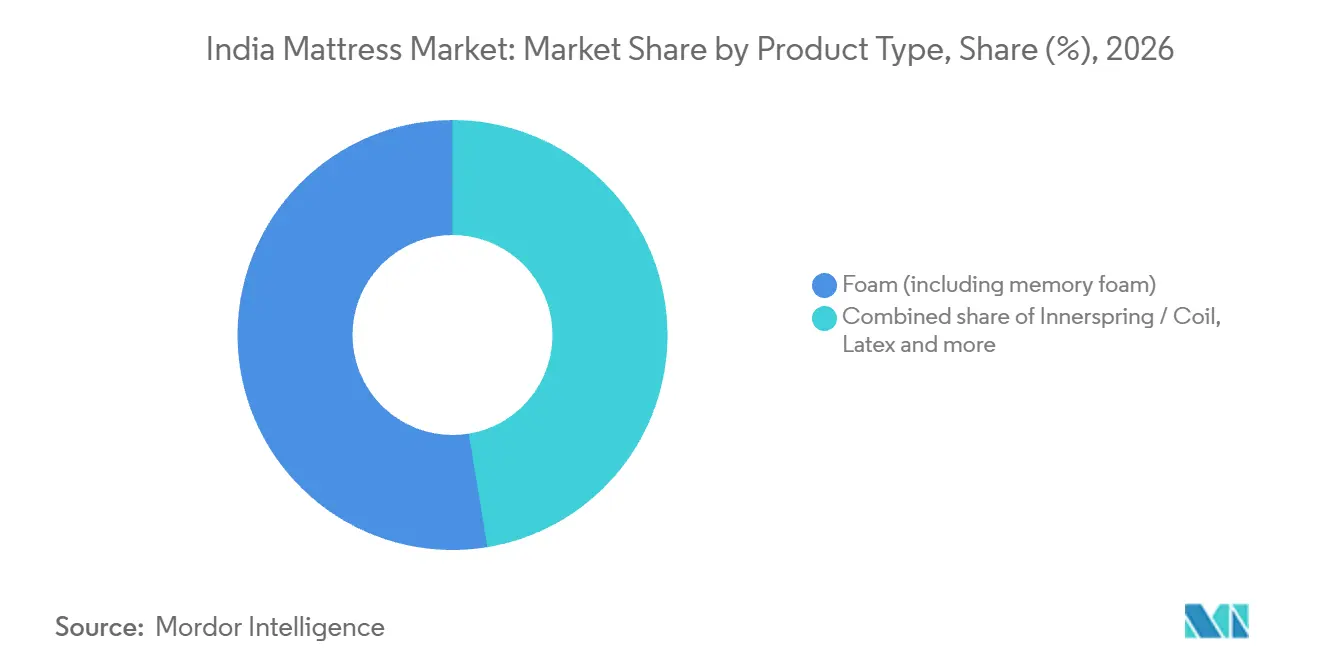
- 製品タイプ別では、フォーム(メモリーフォームを含む)が2026年のインドのマットレス市場シェアの52.6%を占めてトップとなり、ハイブリッドが最も成長の速いセグメントとして2027〜2032年にかけてCAGR 8.65%で成長すると予測されています。
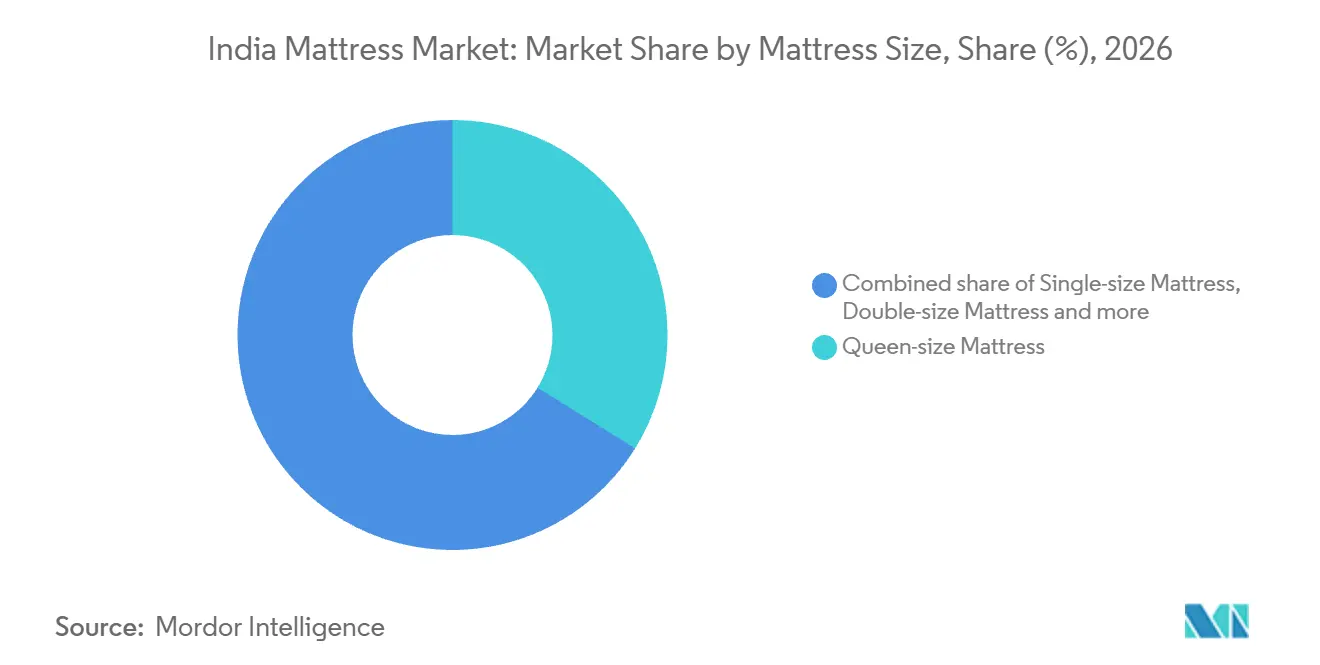
- マットレスサイズ別では、クイーンサイズマットレスが2026年のインドのマットレス市場規模の33.84%のシェアを占め、キングサイズマットレスが2027〜2032年にかけてCAGR 8.6%で最も速く成長すると予測されています。
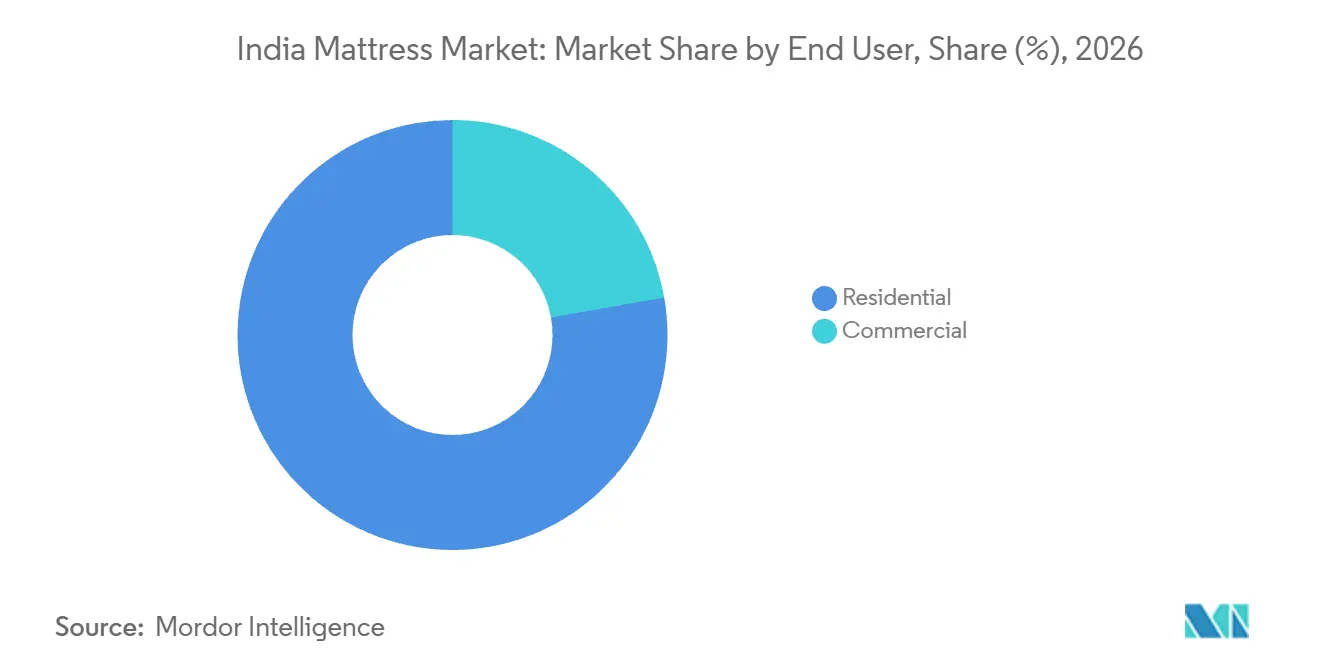
- エンドユーザー別では、商業用需要が2027〜2032年にかけてCAGR 9.6%で最も速く成長すると予測されており、住宅用需要は2026年に市場の77.79%を占めました。
- 流通チャネル別では、B2C/小売が2026年に市場の73.07%のシェアを占めてトップとなり、最も成長の速いセグメントとして2027〜2032年にかけてCAGR 9%で成長すると予測されています。
- 地域別では、北インドが2026年に市場の29.69%を占め、南インドが最も成長の速い地域として2027〜2032年にかけてCAGR 8.8%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(〜)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 医療専門家が支持する睡眠健康意識向上への取り組み | +1.6% | ムンバイ市 | 中期(2〜4年) |
| 都市部ミレニアル世代における可処分所得水準の向上 | +2.3% | 全国 | 中期(2〜4年) |
| 組織化された家具小売ネットワークの開発と拡大 | +2.5% | 全国 | 短期(2年以内) |
| 活発な不動産市場を伴う都市化の加速 | +2.7% | 全国 | 長期(4年以上) |
| ティアII・ティアIII都市におけるEコマース普及率の向上 | +1% | 全国 | 中期(2〜4年) |
| G20観光アジェンダが牽引する堅調なホスピタリティインフラパイプライン | +0.8% | 全国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
医療専門家が支持する睡眠健康意識向上への取り組み
睡眠問題の医学的評価は、睡眠の質を医療の場に位置づけ、マットレスサプライヤーに快適性を説明するための健康志向のフレームを提供します。P. D. Hinduja Hospital & Medical Research Centreは2025年10月13日にムンバイに睡眠クリニックを開設し、呼吸器専門医・睡眠専門家が心理士・カウンセラーとともに評価と治療計画を提供しています。サプライヤーにとっての商業的機会は、より広範な睡眠ニーズの中でマットレスの快適性の役割を購入者が理解できるよう支援することにあります。サポートと快適性についての個別説明は、家庭がすでに買い替えを検討している場合に最も有効です。
都市部ミレニアル世代における可処分所得水準の向上
都市部の家庭は、収入増加により必需品以外の支出余地が生まれた場合にマットレスをアップグレードできます。インドの都市部非農業系非法人企業における雇用労働者の賃金は2025年に5%上昇しており、2023〜24年調査期間の10%からは低下したものの依然プラスです。このような増加を受けた家庭では、必需品の支出後に余剰が残れば買い替えがより手頃になります。増加幅が小さいため、プレミアム購入が増加分の大部分を吸収してしまう場合には、基本的なマットレスからの控えめなステップアップが有利です。したがって、中価格帯の買い替えは、家庭が最上位製品の購入に資金を充てることなく、追加的な支出余地に対応できます。
組織化された家具小売ネットワークの開発と拡大
Sheela Foam Limitedは2026年度に正味600店舗の新規ショールームを追加し、各地域での販売網と市場浸透を強化しました。[1] より広範な実店舗ネットワークにより、購入者は構造や価格帯を選ぶ前に、より多くの場所でサポートと感触を比較できます。この拡大は、SleepwellとKurlonが牽引するインドのマットレス・フォームビジネスを支えています。マルチブランドサプライヤーにとって、これらの追加接点はポートフォリオ内での選択を支援するとともに、他のマットレス販売業者との競争においても機能します。
活発な不動産市場を伴う都市化の加速
住宅活動は、家庭が不動産取引から住居への入居へと移行する際に家具需要の機会を生み出します。2025年には、インドの主要50都市における分譲住宅市場での一次住宅販売が614,218戸に達しました。[2] 2026年10月16日、住宅・都市問題省は11州の対象家族向けにPMAY-U 2.0の追加都市住宅193,000戸超を承認しました。これらの異なる指標は、実質的な取引基盤と別途承認された住宅パイプラインの両方を確立しています。マットレスサプライヤーはこれに伴う家具需要機会に対応できますが、その機会のタイミングは住宅が入居可能になる時期に依存します。商業的には、引き渡しが実際の販売機会を生み出す一方、住宅承認はより長いリードタイムを要する需要を示しています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(〜)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 18%のGST税率による製品コストの上昇 | -1% | 農村部および半都市部インド | 短期(2年以内) |
| 市場の断片化が低コスト代替品を持つ非組織化プレイヤーを育成 | -0.9% | 全国 | 長期(4年以上) |
| ポリウレタンおよびラテックス原材料価格の持続的な変動 | -0.6% | 全国 | 短期(2年以内) |
| マットレスリサイクルインフラの不足が持続可能性を阻害 | -0.3% | ベンガルール市 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
18%のGST税率による製品コストの上昇
低所得帯にとって、税込みのマットレス価格は組織化されたサプライヤーへの移行を正当化しにくくします。HSN 9404に分類されるマットレスおよび類似寝具は、スプリング付き、詰め物入りまたは内部に素材が充填されたもの、あるいは発泡ゴムやプラスチック製のものを問わず、合計18%のGSTが課されます。ただし、コアマットレス以外のコア製品、キルト加工された繊維素材のみで作られた製品、および綿キルトは除外されます。2026年10月、インド睡眠製品連盟はこの税率が農村部および半都市部インドの価格に敏感な低所得購入者にとって障壁であると説明しました。[3] また、この障壁が地域密着型の現金取引による伝統的な綿マットレスメーカーがそれらの地域で市場シェアを維持することと関連していると指摘しました。したがって、商業的な制約は、税込み価が地元の代替品と競合し、家庭の購買力がアップグレードに充てられる金額を制限している地域に集中しています。
市場の断片化が低コスト代替品を持つ非組織化プレイヤーを育成
価格主導の競争により、組織化されたマットレスメーカーが差別化のコストを高い販売価格で回収することが難しくなっています。2026年度、Sheela Foamは主に価格で競争する非組織化業者を、組織化されたメーカーの利益率圧迫と差別化制限の要因として特定しました。Sheela FoamのUnorganized to Organized(U2O)セグメントは2026年度に24州・5,500超の町に拡大し、主に非組織化プレイヤーが支配する市場での存在感を強化しました。これらの市場への参入はブランド製品を同様の競争にさらすため、より広い販売網があっても利益率の制約が残る可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
フォームの生産規模とハイブリッドの買い替え需要フォーム(メモリーフォームを含む)は2026年のインドのマットレス市場規模の52.6%のシェアを占めました。Duroflexは2025年度にタミル・ナードゥ州の製造施設Iでフォームマットレスロールパックを134,380個実際に生産したと報告しています。この製品固有の生産量は、繰り返し可能な完成マットレス形式を通じてカテゴリーに対応する確立された製造基盤を示しています。確立された繰り返し可能な形式において、サプライヤーは大量ビジネスを追求し、完成マットレスを通じて買い替え提案を差別化できます。
ハイブリッドマットレスは最も成長の速いセグメントであり、2027〜2032年にかけてCAGR 8.65%で成長すると予測されています。Sheela Foamは、ハイブリッドモデルを含むマットレスのイノベーションがインドでの買い替え需要を支えると述べています。また、これらの進歩が製品の耐久性、サポート性、および全体的な消費者訴求力を高め、既存のオーナーにマットレスを買い替える性能上の理由を与えると述べています。したがって、ハイブリッド製品は、使用可能なフォームマットレスがまだ提供していないサポートの向上を示す必要があります。
注記: 個別セグメントのシェアはレポート購入後に入手可能
マットレスサイズ別:
クイーンの選好とキングへのアップグレード選択クイーンサイズマットレスは2026年のインドのマットレス市場シェアの33.84%を占めました。インド睡眠製品連盟がベンガルールとムンバイで実施した消費者調査では、クイーンサイズが最も人気のあるマットレスサイズであることが判明しました。この最大セグメントにとって、2都市での選好データは大都市圏でのフォーマット主導の提案を支持しており、すでにそのフォーマットを好む購入者を中心に販売提案を組み立てることができます。好みのサイズの中で、小売業者は構造と快適性で差別化しながら、家庭が選んだ睡眠面の寸法を維持できます。
キングサイズマットレスは最も成長の速いセグメントであり、2027〜2032年にかけてCAGR 8.6%で成長すると予測されています。寝室スースを確保できる家庭にとって、より広い睡眠面はサイズ自体を快適性の提案に組み込む余地を与えます。この提案は、新しい寝室の家具需要だけでなく、買い替え支出においても競争力を持てます。追加の睡眠面積をその配分に値するものにできるサプライヤーは、既存家庭の次回購入をサイズアップグレードに転換でき、セグメントがシェアを獲得するルートを提供します。
注記: 個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー別:
家庭規模と施設拡大住宅用需要は2026年に市場の77.79%を占め、最大のセグメントとなりました。PMAY-UおよびPMAY-U 2.0プログラムは2026年9月28日時点で981万戸の入居済み住宅を記録しています。入居済みの都市住宅は、実質的な住宅基盤全体でマットレス使用の潜在的な場を提供しており、家庭向け製品は個別の睡眠スペースや異なる家具ニーズに対応できます。したがって、家庭用マットレスの選択と買い替えは、最初の住宅引き渡しを超えて家具需要の機会を拡大できます。
商業用ユーザーは最も成長の速いセグメントを形成しており、2027〜2032年にかけてCAGR 9.6%で成長すると予測されています。2026年2月、CRISIL Ratingsはインドの民間病院において2026年度および2027年度を通じて10,000床超が稼働開始すると予測しました。病院のキャパシティはプロジェクト連動型のマットレス需要への潜在的なルートを生み出し、サプライヤーは運営展開の一環として新規ベッド要件に対応できます。これにより、商業的機会は準備状況とプロジェクトのタイミングに依存し、予測されたキャパシティが稼働すれば一括購入の可能性があります。
注記: 個別セグメントのシェアはレポート購入後に入手可能
流通チャネル別:
小売リーチとプロジェクト調達B2C/小売は2026年に市場の73.07%を占める最大セグメントであり、2027〜2032年にかけてCAGR 9%で成長すると予測される最も成長の速いセグメントでもあります。2026年1月24日、Duroflexは73店舗の直営店と5,500超の取引先アウトレットからなる小売ネットワークを報告しました。2025年6月30日時点で、一般取引チャネルはインド全土でフランチャイズ運営店を含む375の販売代理店と5,576超の取引店舗をカバーしていました。直営店はDuroflexに消費者への直接ルートを提供し、販売代理店と取引店舗(フランチャイズ運営店を含む)はそれらの拠点を超えてネットワークを拡大します。
B2B/プロジェクト購買は、特定のマットレス要件を指定する機関購入者に別のルートを提供します。AIIMS新デリーの調達通知は2026年10月9日にベッドマットレス50枚の見積もりを募集しました。このような募集は、個別の消費者決定の集合ではなく、特定の機関要件を中心に機会を設定し、サプライヤーに対応すき明確な調達プロセスを提供します。したがって、サプライヤーは機関の要請を中心に対応を組み立てることができ、物理的な供給は受注と納品条件に従います。
地域分析
北インドのマットレス市場
北インドは2026年のインドのマットレス市場規模の29.69%を占め、最大の地域となりました。2026年5月、Wakefitはハリヤーナー州ソニーパットの施設でマットレスとソファを製造しており、建築面積が121,040平方フィートであると報告しました。住宅・都市問題省は2026年9月28日時点でウッタル・プラデーシュ州においてPMAY-UおよびPMAY-U 2.0の下で218万戸が承認されたと報告しました。承認された住宅は完成・入居されて初めて家具需要の機会となるため、ウッタル・プラデーシュ州の承認数は現在の販売ではなく将来の需要を示しています。
南インドのマットレス市場
南インドは最も成長の速い地域であり、2027〜2032年にかけてCAGR 8.8%で成長すると予測されています。ベンガルールでは2026年1〜9月に43,140件の住宅物件販売が記録され、前年同期比5%となりました。Sheela FoamのKurlonブランドは南インドおよび東インドで強い存在感を持ち、主にラバライズドコアマットレスに注力しているため、ベンガルールへの新規入居者向けの新しい提案は確立されたコアブランドと競合します。より大きな取引基盤は、販売が入居につながる際により多くの潜在的な家具需要機会を生み出し、サプライヤーに買い替え販売と並行して新規家庭需要へのルートを提供します。
西インドはディーラー主導の拡大を通じたマットレス固有の流通機会を示しています。2026年、Sealy IndiaはAjmera Venturesとともにスーラトに新しいディーラーシップを開設しました。Ajmera VenturesのSealyの他の店舗はプネーとアーメダバードにあります。東インドはホスピタリティを通じた異なる商業購入者の文脈を提供しており、IHCLが2025年9月に西ベンガル州ライチャクにTaj Ganga Kutir Resort & Spaを155室・スイートで開業したことがその例として挙げられます。ディーラー主導の参入はブランドと消費者の間に地元パートナーを置く一方、稼働中のリゾートはマットレスサプライヤーが追求できる特のホスピタリティ用途を提供します。西インドの例は地元ディーラーパートナーに依存し、東インドの例は物件オペレーターに依存するため、サプライヤーが獲得すべき相手方は両地域で異なります。
規制の枠組みと見通し
選択された管轄区域の比較は、組織化されたマットレスメーカーの観点からインドとタミル・ナードゥ州を考察しています。BIS認証は、中央政府が品質管理命令を通じて特定の規格を義務化しない限り、一般的に任意です。2025年のマットレス規格実施指示はBISライセンシーに向けられており、タミル・ナードゥ州の同意フレームワークは対象となる産業活動に向けられています。BISライセンスを求め、対象活動を運営するメーカーにとって、商業的な問題は文書化と承認の複合的な負担です。
規制表
| 判断要素 | インド | タミル・ナードゥ州 |
|---|---|---|
| 主要機関 | インド標準局;州汚染管理委員会 | タミル・ナードゥ州汚染管理委員会 |
| 主要な手段または指示 | IS 13489:2025ライセンシー実施指示;2026年1月に発表された改正国家同意ガイドライン | 水法および大気法にづく産業同意フレームワーク;国家同意ガイドライン |
| 商業的効果 | BISライセンシーの適合証拠;環境申請の統合が発表 | 対象活動に対する建設前の設立同意および試運転前の操業同意;国家ガイドラインは統合を許可 |
| 現在の政策の魅力度 | 中程度 | 中程度 |
| 政策の魅力度の将来の方向性 | 緩和 | 緩和 |
| 情報源: Mordor Intelligence | ||
インドの「中程度」評価は、BISがライセンシーに2025年9月18日までに実施を求めたIS 13489:2025に基づくライセンシーレベルの適合証拠を反映しています。タミル・ナードゥ州の「中程度」評価は、対象活動に対する2段階の同意(建設前の設立同意と、設立条件が満たされた後の試運転前の操業同意)を反映しています。両者の「緩和」方向性は、統合申請と一体的許可を認める改正国家同意ガイドラインの2026年1月28日の発表を反映しています。これらの手続き上の簡素化は、監視・コンプライアンス・取消権限を維持しながら申請の重複を削減できます。
バリューチェーンの段階
バリューチェーンは、フォーム供給、マットレス製造、流通から配送までを比較しています。Sheela Foam軟質ポリウレタンフォームを製造し、外部顧客に供給するとともに、SleepwellおよびKurlonブランドでマットレスを販売しています。Duroflexは垂直統合された事業でマットレスとポリウレタンフォームを製造しています。したがって、フォームは各生産者がどのようにルーティングするかによって、外部販売で収益を得るか、完成マットレスを通じて獲得した価値に貢献するかのいずれかとなります。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| フォーム供給 | Sheela Foam Limitedなどの外部フォームサプライヤー | 軟質ポリウレタンフォームの販売 | 外部材料供給への依存 | 内部フォーム能力の開発または外部供給の認定 |
| マットレス製造 | Duroflex Ltdなどの垂直統合型マットレスメーカー;Peps Industriesなどのマットレスメーカー | 完成マットレスの販売 | フォーム生産とマットレス製造の調整 | フォーム生産とマットレス組立スケジュールの整合 |
| 流通とフルフィルメント | Sheela Foam Limited、Duroflex Ltd、Wakefit Innovationsなどのオムニチャネル販売業者 | 自社および外部チャネルを通じた製品販売 | Duroflexは輸送遅延と輸送中の損傷の可能性を開示 | Duroflexはネットワーク外で雇用輸送業者とサードパーティプロバイダーを使用 |
| 情報源: Mordor Intelligence | ||||
社内でフォームを生産することで外部サプライヤーへの依存を減らせますが、両方の生産工程の調整責任が集中します。下流側では、外部の輸送リーチを利用しても、販売業者の配送失敗へのリスクは排除されません。さらなる統合により、原材料取引から完成マットレス販売へと価値を移行できますが、商業的な利益は自社および外部チャネル全体での信頼性の高いフルフィルメントに依存します。
競合環境
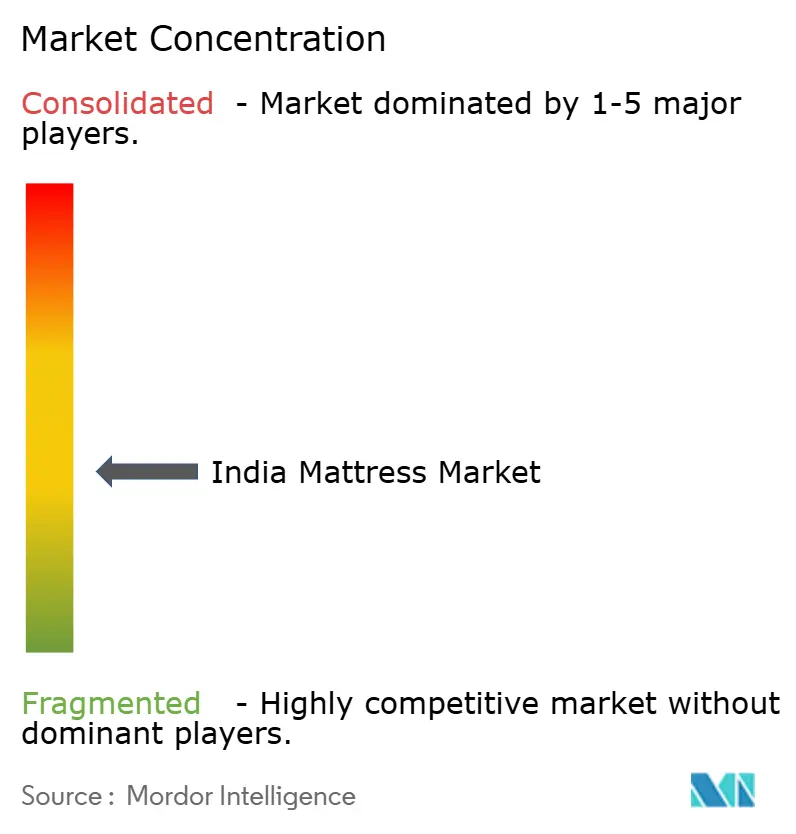
この産業は断片化されており、Sheela Foam LimitedのSleepwellおよびKurlonブランド、Duroflex Ltd、Peps Industries、Wakefit Innovationsが含まれます。Sheela Foamは2026年度のマットレスとフォームの複合事業において、約5,500のブランドアウトレットと約11,000のディーラータッチポイントを報告しました。この親会社レベルのリーチはブランドに顧客への広範なルートを与える一方、他のメーカーの存在は特定の製品とチャルの提案を通じた競争の余地を残しています。この構造は全国ブランドのリーチと複数の競合提案を組み合わせており、挑戦者は顧客へのルートと購入者が切り替える具体的な理由を必要とします。
Peps Industriesは2025年6月にベンガルールのインディラナガルにスプリングマットレスを特集した体験型店舗を開設しました。Wakefitの2026年度の事業モデルは、マットレスと隣接するホームファニシングにわたる設計、エンジニアリング、製造、オンラインおよび直営店販売を網羅していました。これらの例は、同じマットレス販売に貢献できる製品体験と事業チェーン全体の管理能力を強調しています。購入者にとって、これらの能力は比較をより具体的にする一方、サプライヤーが異なる販売コンテキストで完成マットレスの価値を説明する責任を残します。挑戦者にとって、リターンは店舗での出会いや統合された事業が販売に転換するかどうかに依存します。
Sheela Foamは2026年度に全社的なEコマース収益の成長を報告し、実店舗とオンラインチャネルの組み合わせに運営実績を加えました。2026年8月24日、Aadi FoamはオンラインおよびオフラインチャネルでインドにSleeplyを立ち上げました。BISはライセンシーに2025年9月18日までにIS 13489:2025を実施し、追加・変更要件への適合証拠を提出するよう求めました。BIS認証は一般的に任意ですが、中央政府は品質管理命令を通じて特定の規格を義務化できます。挑戦者は複数のチャネルを通じてマットレスの選択肢を広げることができますが、BIS認証の品質ポジションには小売での入手可能性とともに文書化された適合性も必要です。
インドのマットレス産業のリーダー企業
-
Sheela Foam Ltd (Sleepwell)
-
Sheela Foam Ltd (Kurlon)
-
Duroflex Ltd
-
Peps Industries
-
Wakefit Innovations
- 注:主要企業の掲載順は順位を示すものではありません。
インドのマットレス市場 このレポートでカバーされる企業
- Sheela Foam Ltd (Sleepwell)
- Sheela Foam Ltd (Kurlon)
- Duroflex Ltd
- Peps Industries
- Springfit Mattress
- Nilkamal (Doctor Dreams)
- Wakefit Innovations
- Centuary Foam
- The Sleep Company
- Sleepyhead (Duroflex Ltd)
- Flo Sleep Solutions
- King Koil India
- Repose Mattress
- MM Foam
- Sunday Mattress
- Coirfit Mattress
- Comforto Mattress
- Urban Bed
- Durfi Retail
- Godrej Interio (mattress division)
市場参加者にとっての主要機会
これらの機会は、手頃な住宅とホスピタリティにわたる家庭アクセスとプロジェクト供給を比較しています。2026年2月、住宅・都市問題省は受益者建設型、パートナーシップ型、賃貸住宅を含む16州・連邦直轄領にわたるPMAY-U 2.0の287,618戸を承認しました。商業的な区別は、個別の家庭へのリーチとテルオペレーターへの物件レベルのマットレス仕様の提案との間にあります。
市場機会表
| 機会 | 今が好機な理由 | 購入者/リードセグメント | 推奨アプローチ | 主な障壁 | 想定される受益者 |
|---|---|---|---|---|---|
| 手頃な賃貸住宅供給 | 賃貸住宅が承認済みパイプラインの一部を形成 | 賃貸住宅プロジェクトオペレーター | 段階的な納品を伴う繰り返し可能なマットレス仕様を提供 | 注文はプロジェクトが家具調達段階に達することに依存 | 機関向けマットレスサプライヤー |
| 都市部家庭のマットレスアクセス | 受益者建設型およびパートナーシップ型住宅が異なる家庭チャネルを提供 | 都市部の住宅への入居を準備している家庭 | 地元の小売アクセスとプロジェクト引き渡し場所を結びつける | 家庭の準備状況と購買力が転換率を決定 | 地元のマットレス小売業者と手頃な価格のブランドサプライヤー |
| ホテル開発仕様 | IHGは2026年1月16日時点でインドで80のホテルが開発中と報告 | ホテル開発業者とオペレーター | 家具調達前に仕様に関与し、開業に合わせて供給を段階的に実施 | 開発が開準備完了物件まで進む必要がある | ホスピタリティプロジェクトに対応するサプライヤー |
| 情報源: Mordor Intelligence | |||||
中心的な機会は、手頃な家庭アクセスとホテルプロジェクト供給への別のルートを結びつけることにあります。受益者建設型およびパートナーシップ型住宅は個別の家庭向け提案を指向し、IHGのインド開発パイプラインはサプライヤーが物件レベルの仕様について接触できるホテルオペレーターを特定しています。したがって、サプライヤーは家庭向けの地元小売での入手可能性と、ホテル向けの早期仕様策定作業を組み合わせ、それぞれの販売努力を製品決定を行う当事者に合わせることができます。
最近の産業開発事情 インドのマットレス市場
- 2026年8月:Aadi FoamがインドにSleeplyを立ち上げ、新しいマットレスブランドをオンラインおよびオフラインチャネルで展開。
- 2026年1月:DuroflexがインドでDuropedicポートフォリオの下にAirboostマットレスシリーズを発売し、体験センター、選定された小売業者、およびオンラインプラットフォームで入手可能。
インドのマットレス市場 レポートの範囲と調査方法論
市場の定義と対象範囲
インドのマットレス市場は、住宅用および商業用エンドユーザーへのインド国内での新規マットレス販売に対する年間支出を測定しています。販売はマットレスの構造とサイズ、エンドユーザーの用途、流通チャネル、および地域によって分類されます。
対象外:マットレストッパー、枕、ベッドリネン、中古または改装済みマットレス、およびベッドフレームは除外されます。
セグメンテーションの概要
- 製品タイプ別
- インナースプリング/コイル
- フォーム(メモリーフォームを含む)
- ラテックス
- ハイブリッド
- その他のマットレスタイプ
- マットレスサイズ別
- シングルサイズマットレス
- ダブルサイズマットレス
- クイーンサイズマットレス
- キングサイズマットレス
- カスタム・特殊サイズ
- エンドユーザー別
- 住宅用
- 商業用
- 流通チャネル別
- B2C/小売
- マスマーチャンダイザー
- 専門マットレス店(専売ブランドアウトレットを含む)
- オンライン
- その他の流通チャネル
- B2B/プロジェクト
- B2C/小売
- 地域別
- 北インド
- 西インド
- 南インド
- 東インド
データソース、市場規模算定、および検証
デスクリサーチ
住宅・都市問題省のPMAY-U進捗資料などのソースは家庭の住宅・入居需要の枠組みを提供し、インド標準局のベッドマットレス製品マニュアルは製品と適合要件を明確にしています。インド睡眠製品連盟は正規・地元供給、消費者の購買力、チャネル状況に関する業界コンテキストを提供し、Sheela Foamの証券取引所提出の年次報告書は企業レベルの製品、流通、および事業開示を提供しています。
企業の提出書類、投資家向け資料、関連する公式リリース、および信頼性の高いインドのビジネス報道は、これらのソースを補完し、住宅、原材料コスト、チャネルシグナルに対して報告された企業活動を相互確認するのに役立ちます。これらの指定ソースは網羅的なものではなく例示的なものであり、収集、検証、および明確化にはさらなるソースが活用されます。
一次インタビューと調査
インドのマットレスメーカー、小売・オンラインチャネルリーダー、商業調達担当者、および原材料サプライヤーとのインタビューおよび構造化された議論は、価格実現、チャネルカバレッジ、製品ミックス、および購買サイクルに関する二次証拠を検証します。アナリストはこらのインプットを活用して、企業または市場の開示のギャップを明確にし、回答者の役割全体で報告された前提を比較し、観察された公開指標に対して推定値を三角測量します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:20% | |
| 中位層:45% | 機能・部門リーダー:35% | |
| 中小プレイヤー:25% | マネージャー:45% |
市場規模算定と予測
このモデルは、最終小売またはプロジェクト調達価格での新規完成マットレスのインド年間販売を各マットレス1回カウントで推定しています。トップダウンの市場推定は、家庭形成と入居済み住宅、組織化された小売とEコマースのリーチ、商業宿泊施設と機関調達、マットレスの価格と製品ミックス、フォームとラテックスの原材料コストトレンドから構築されています。公開住宅指標、企業開示、業界証拠、およびインド市場の議論が、各シグナルが需要、価格、または供給にどのように影響するかを示しています。シナリオ分析はこれらのドライバーを予測に反映させ、住宅活動、チャネル拡大、または原材料コストが結果を変える可能性がある場合には需要と実現価格の前提を合わせて変動させます。
製品、サイズ、エンドユーザー、チャネル、地域のシェアは、開示された販売ミックス、企業・協会の証拠、および比較可能な需要指標から導出され、市場総額との整合性が確認されます。選択的なボトムアップチェックは、サンプリングされたサプライヤーまたはチャネル活動と代表的な販売価格を妥当な販売量と比較しますが、トップダウンの市場推定を置き換えるものではありません。観察された数量または価格のギャップは、有界範囲と独立したソースとの相互確認で処理されます。インドの業界専門家は個別の住宅、チャネル、商業調達、価格前提の方向性と感度をレビューでき、重要な差異は基礎となる証拠に照らして再検討されます。
データ検証と更新サイクル
アナリストは企業・協会の開示を公式の住宅、規格、貿易、チャネルシグナルと三角測量し、市場総額、セグメントシェア、予測変化がソース間で一致することを確認します。外れ値、急激なシェア変動、説明のつかなギャップは定義、タイミング、またはソースの品質に遡って追跡され、アナリストの承認前に解決されます。重要なインプットが曖昧なままであるか、ソースの更新が前提を変更する場合には再接触が行われます。モデルは年次で更新され、重要な市場または規制上のイベント後にサイクル間でレビューされ、ソースの日付、計算、および範囲の新鮮な事前納品レビューが行われます。
Mordor Intelligenceのインドのマットレス市場規模と他の公表推定値との比較
公表された推定値は、カウントする取引と製品、および需要をモデル化するために使用するインプットが異なる場合があります。インドのマットレス市場は、住宅用および商業用エンドユーザーへのインド国内での新規マットレス販売に対する年間支出を測定しています。
主要なギャップ要因には、本調査の定義された対象範囲と市場固有のモデリング選択が含まれます。製品、サイズ、エンドユーザー、チャネル、地域のシェアは、開示された販売ミックス、企業・協会の証拠、および比較可能な需要指標から導出され、市場総額との整性が確認されます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 27.9億米ドル(2027年) | |
| グローバル市場調査会社A | 24億米ドル(2025年) | 2025年のベースでは、この推定値は本レポートの2027年値27.9億米ドルを2年後の時点で14.0%下回っています。この推定値は2025年をベースとしており、本レポートの2027年の測定値より2年前です。 |
| インド特化型調査会社B | 22.5億米ドル(2025年) | 2025年のベースでは、この推定値は本レポートの2027年値27.9億米ドルを2年後の時点で19.4%下回っています。この推定値は2025年をベースとしており、本レポートの2027年の測定値より2年前です。 |
Mordor Intelligenceのアナリストは企業・協会の開示を公式の住宅、規格、貿易、チャネルシグナルと三角測量し、市場総額、セグメントシェア、予測変化がソース間で一致することを確認します。
レポートで回答される主要な質問
インドのマットレス市場の規模と成長見通しは?
市場規模は2026年の25.7億米ドルから2027年には27.9億米ドルに増加し、2032年には41.3億米ドルに達すると予測されており、2027〜2032年にかけてCAGR 8.15%で成長します。
インドのマットレス需要を支えているものは何ですか?
組織化された小売業のリーチと住宅関連の家具需要が需要機会を生み出しています。Sheela Foamは2026年度に正味600店舗の新規ショールームを追加しました。
インドで最大のシェアを持つマットレス構造はどれですか?
メモリーフォームを含むフームが2026年に市場の52.6%を占めました。
インドの主要なマットレスサプライヤーは誰ですか?
主要サプライヤーには、Sheela Foam LimitedのSleepwellおよびKurlonブランド、Duroflex Ltd、Peps Industries、Wakefit Innovationsが含まれます。
インドでブランドマットレスの普及における主要な課題は何ですか?
HSN 9404に分類されるマットレスおよび類似寝具(スプリング付き、詰め物入りまたは内部に素材が充填されたもの、あるいは発泡ゴムやプラスチック製のもの)には18%のGSTが課されますが、コアマットレス以外のコア製品、完全にキルト加工された繊維製品、および綿キルトは除外されます。インド睡眠製品連盟はこの税率が農村部および半都市部インドの低所得購入者にとって障壁であると指摘しました。
インドのどの地域がマットレス需要と成長をリードしていますか?
北インドは2026年に市場の29.69%を占めました。南インドは最も成長の速い地域であり、2027〜2032年にかけてCAGR 8.8%で成長すると予測されています。