
インド家具市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
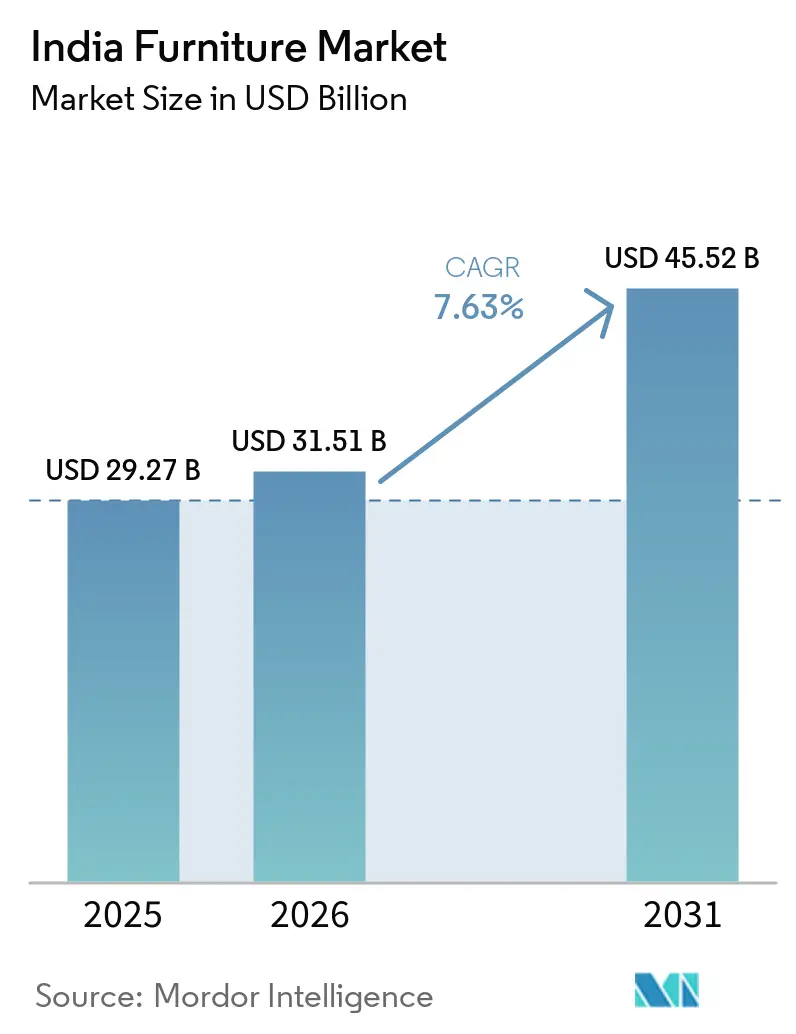
| 基準年の市場規模 (2025) | 29.27 十億米ドル |
| 市場規模 (2026) | 31.51 十億米ドル |
| 市場規模 (2031) | 45.52 十億米ドル |
| Growth Rate (2026 - 2031) | 7.63 % |
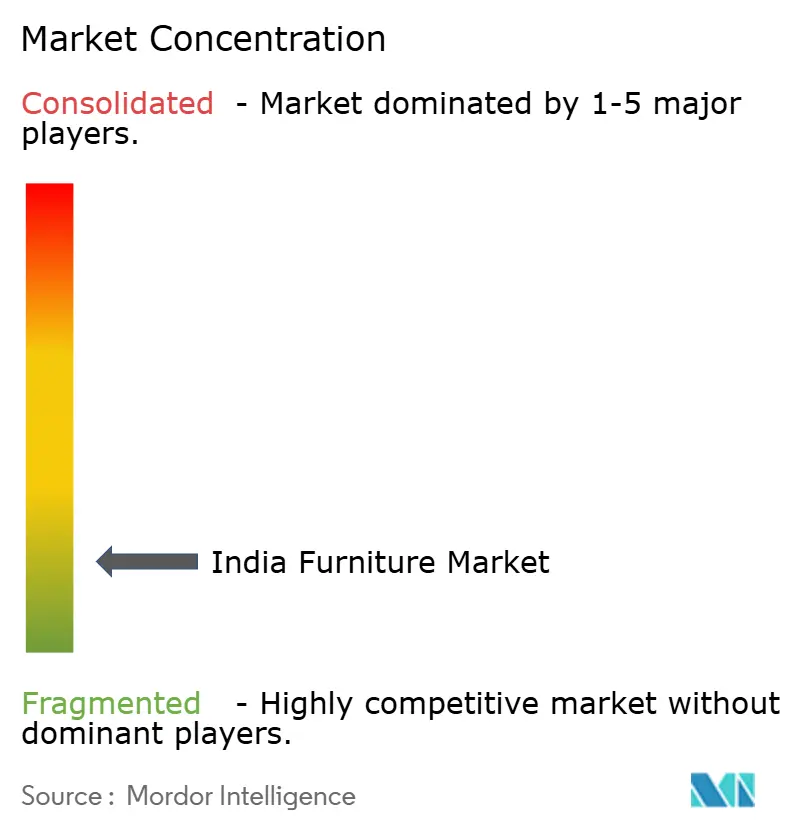
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインド家具市場分析
インド家具市場規模は、2025年の29.27 ビリオン 米ドルから2026年には31.51 ビリオン 米ドルへと成長し、2026年から2031年にかけてCAGR 7.63%で推移し、2031年までに45.52 ビリオン 米ドルに達すると予測されています。インド家具市場は、構造的な住宅プログラム、中小零細企業(MSME)向けの正規化インセンティブ、都市部における世帯形成の増加という恩恵を受けており、これらが相まってエコノミーおよびミッドレンジ製品の潜在市場を拡大しています。2026年2月に施行された家具品質管理命令(Furniture Quality Control Order)は、コンプライアンス、保証、アフターサービス基準を再編し、政府・機関需要へのアクセスを改善するとともに、非組織的生産者に認証取得を促しています。政府電子マーケットプレイス(Government e-Marketplace)を通じた公共調達チャネルおよびMSME調達義務は、プロジェクトベースの発注シェアを高め、文書化およびライフサイクルコスト算定の基準を引き上げています。インドグリーンビルディング評議会(Indian Green Building Council)のガイドラインに組み込まれた持続可能性基準は、FSCの管理の連鎖(CoC)認証の拡大と相まって、プレミアムおよび機関向けプロジェクトにおける木質系エンジニアードウッド、低VOC仕上げ材、エコラベル家具の普及を後押ししています。
主要レポートのポイント
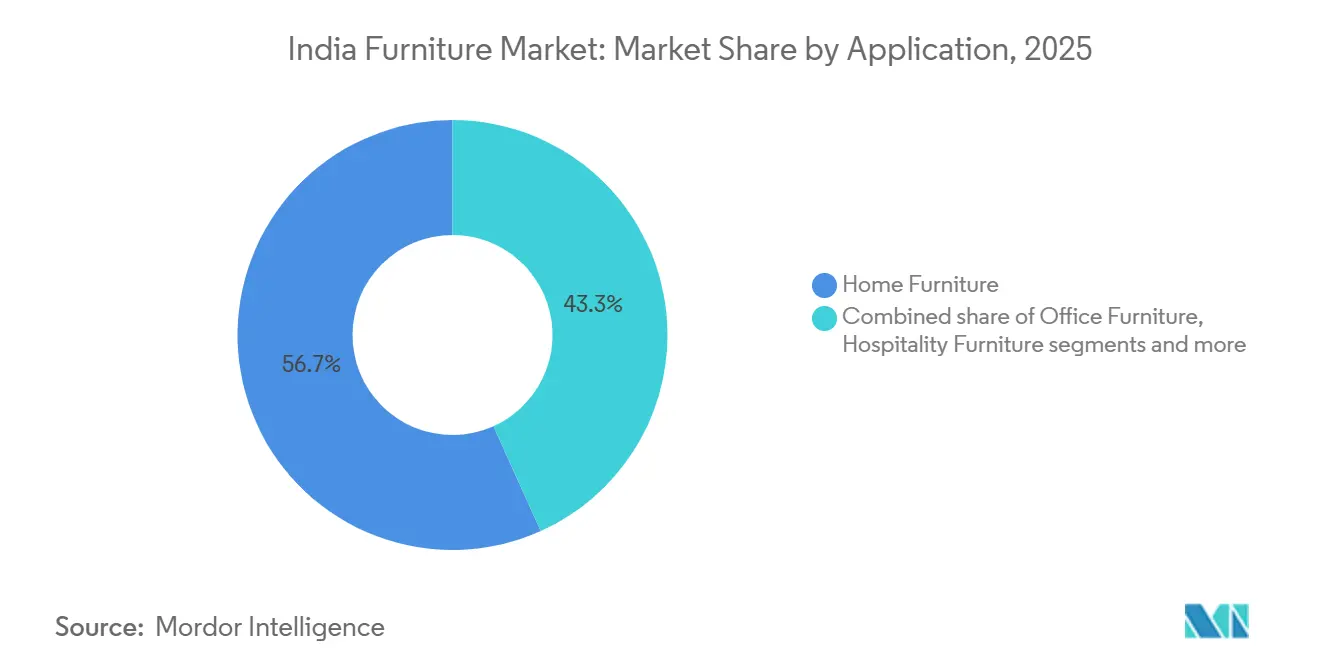
- 用途別では、ホーム家具が2025年のインド家具市場シェアの56.74%を占め、オフィス家具は2031年にかけてCAGR 11.65%で成長すると予測されています。
- 素材別では、木材が2025年のインド家具市場シェアの57.35%を占め、金属は2031年にかけてCAGR 13.73%で成長すると予測さています。
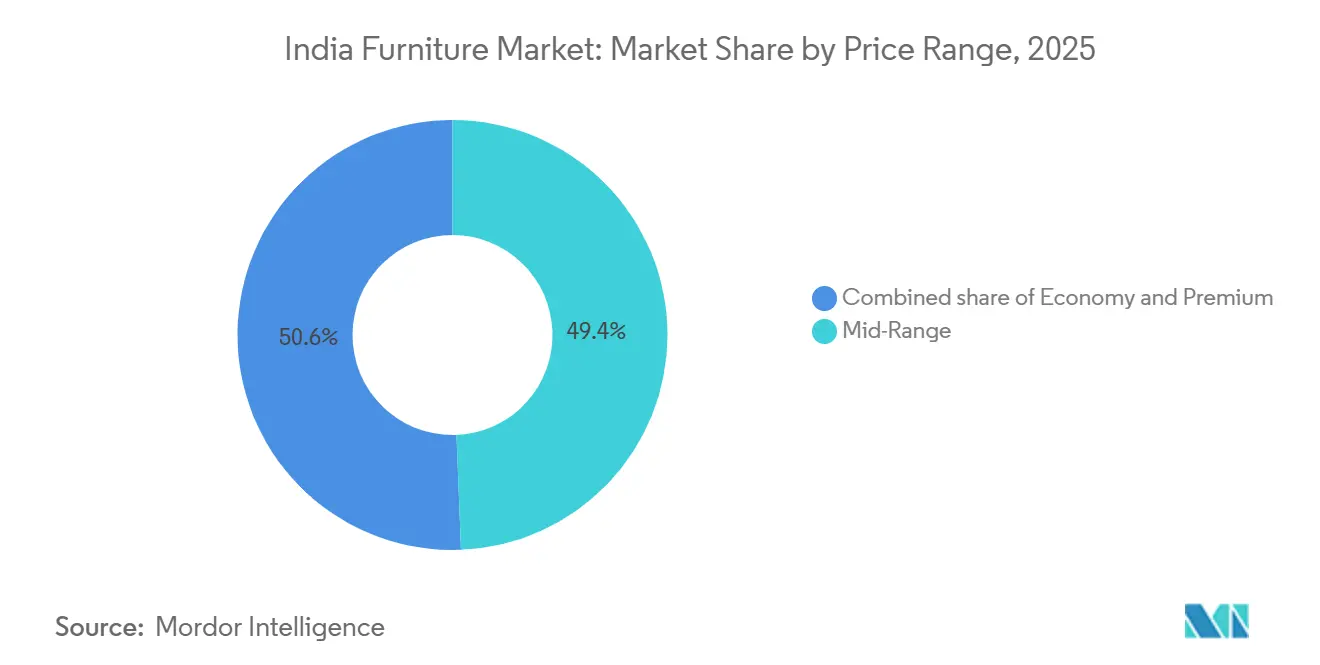
- 価格帯別では、ミッドレンジが2025年のインド家具市場シェアの49.37%を占め、プレミアムは2031年にかけてCAGR 12.23%で成長すると予測されています。
- 流通チャネル別では、B2C小売が2025年のインド家具市場シェアの68.37%を占め、B2BおよびプロジェクトはCAGR 11%で成長すると予測されています。
- 地域別では、南インドが2025年のインド家具市場シェアの26.73%を占め、東インドは2031年にかけてCAGR 11.46%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
インド家具市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 急速な都市移住 | +2.1% | 全国規模、スーラト、インドール、ラクナウ、ヴィシャーカパトナムなどの第2層都市に集中 | 中期(2〜4年) |
| オムニチャネルおよびAR可視化 | +1.8% | デリーNCR、ムンバイ、ベンガルール、ハイデラバードを含む都市圏および第1層都市、第2層都市への波及 | 短期(2年以内) |
| PMAY(プラダン・マントリ・アワス・ヨジャナ)による政府住宅推進 | +2.3% | 農村部PMAY-Gおよび都市部EWS/LIG対象の全国規模 | 長期(4年以上) |
| 持続可能性への選好とエコラベル | +0.9% | 都市部の高学歴消費者およびIGBC認証商業プロジェクト | 中期(2〜4年) |
| 商業・ホスピタリティ部門の拡大 | +1.6% | ゴア、ケーララ、ラジャスタン、ベンガルール、プネー、ハイデラバードにわたる観光拠点およびITコリドー | 中期(2〜4年) |
| 可処分所得の増加とライフスタイルの向上 | +1.4% | 都市圏および第2層都市の都市・準都市中間所得世帯 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
急速な都市移住が家具需要を押し上げる
インドの都市人口比率は、2021年の34.5%から2030年までに40%を超える見通しであり、内部移住者を吸収する新興都市クラスターにおける住宅形成と家具購入サイクルが一層活発化しています。定期労働力調査(Periodic Labour Force Survey)のデータによると、国内移住者の18.9%が農村部から都市部へ移動しており、これがインドの家具業界を活性化させる新規世帯形成の安定した流れを生み出しています。スーラト、インドール、ラクナウ、ジャイプール、ヴィシャーカパトナムなどの新興第2層都市は、製造業やITサービスの分散化に伴い移住者の流入シェアを高めており、小規模アパートに適したエコノミーおよびミッドレンジ家具への需要を喚起しています。最新の家計消費支出調査(Household Consumption Expenditure Survey)は、農村・都市間の支出格差の縮小と、月次支出における耐久財の小幅ながら安定したシェアを示しており、移住後に収入が安定するにつれてベッド、ワードローブ、テーブルへの支出意欲が高まっていることを示しています。[1]MOSPI.GOV.IN https://www.mospi.gov.in/sites/default/files/publication_reports/HCES%20FactSheet%202023-24.pdf 第2層・第3層都市へのオンラインショッピング普及も、初めて購入する消費者がカタログの選択肢や透明な価格設定を発見する助けとなっていますが、ラストマイルの制約や建物へのアクセス条件により、一部の需要は依然として地域の大工ネットワーク内にとどまっています。
AR/VRを活用した「部屋での見え方」可視化を推進するオムニチャネルプラトフォームの急増
インド家具市場の小売業者およびマーケットプレイスは、ショッピング体験へのAR導入を加速させており、ソファ、ベッド、収納ソリューションの購入前フィット評価を改善することで返品率を低下させています。[2]IBEF.ORG https://www.ibef.org/industry/retail-india 企業はBIS文書とライフサイクルコスト開示を要求する電子ポータルを通じて調達しており、在庫と物流がERPと統合され予測可能な納品を実現しているベンダーが有利な立場にあります。デジタルコマースオープンネットワーク(Open Network for Digital Commerce)はPMヴィシュワカルマ(PM Vishwakarma)の下で家具職人やMSMEを登録し、従来の流通業者を超えた機関アクセスを拡大しています。政府電子マーケットプレイス(Government e-Marketplace)は数万社の家具販売業者を追加し、標準化された入札を通じて公共調達の相当部分を担い、コンプライアンスを遵守するMSMEの発見可能性を向上させています。大型チェーンや海外参入企業が地域調達を深化させオムニチャネルカバレッジを強化するにつれ、ショールーム体験とデジタル可視化のバランスが転換率と履行予測可能性を継続的に高めています。
政府住宅推進(PMAY)が大規模な住宅用家具需要を喚起
PMAY都市部(PMAY-Urban)は2025年末時点で9,632,000戸の完成住宅を報告し、PMAY農村部(PMAY-Gramin)は29,200,000戸の完成住宅を報告しており、コット、収納、基本的なキッチンプラットフォームなどの必需家具の初回購入者層を拡大しています。[3]PMAYMIS.GOV.IN https://pmaymis.gov.in/, PIB.GOV.IN https://www.pib.gov.in/PressReleasePage.aspx?PRID=2210378®=3&lang=1 連邦内閣はPMAY-U 2.0を承認し、2029年までに追加100万世帯の都市世帯を対象に2兆3,000億ルピーの中央支援を提供することを目標としており、インド家具市場におけるエコノミーおよびミッドレンジ家具の需要見通しを支えています。EWSおよびLIGカテゴリーの受益者プロファイルは、伝統的な美観よりも耐久性と価格を重視しており、実用的な仕上げを施した金属製コットやエンジニアードウッド製ワードローブへの支出を促しています。PMヴィシュワカルマ(PM Vishwakarma)制度により大工が工具を改良し無担保融資にアクセスできるようになり、受注生産品のサイクルタイムが短縮され、組織的小売が薄い農村レベルの供給を支えています。承認から完成までのタイムラインが正常化し、家族が転居後に落ち着くにつれ、ソファ、ダイニングセット、モジュラーキッチン部品の繰り延べ購入が入居2〜3年目に加速し始めています。
持続可能性への選好がエンジニアードウッドおよびエコラベル製品を促進
FSC認証面積と管理の連鎖(CoC)認証の拡大、およびIGBCの着実な普及は、低排出基材と仕上げ材へのプレミアム・機関向けシフトを強化しています。[4]FSC.ORG https://asiapacific.fsc.org/fsc-india IGBCガイドラインは着席用家具およびシステム家具の室内排出量に関する閾値を規定しており、ゴールドまたはプラチナ認を目指すプロジェクトにおけるE1またはE2接着剤および低TVOC塗料の採用を拡大しています。家具品質管理命令(Furniture Quality Control Order)およびBIS規格は、椅子、デスク、収納、ベッドにわたる安全性と耐久性のコンプライアンスを高めることでこの方向性と一致しています。グリーンインテリア評価を取得した企業・銀行施設は調達チームに対して目に見えるケーススタディを提供しており、これが将来の内装工事の仕様における持続的な変化を示しています。エコラベルのプレミアムが大衆市場への普及を引き続き制限している一方で、認証経路は上位所得層の世帯およびIGBC認証建物における需要を集約しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 価格感応度とGSTスラブ | -1.4% | 農村部および第3層市場で深刻な全国規模 | 短期(2年以内) |
| 認証木材の供給ボトルネック | -0.8% | 北インドの輸入依存コリドーおよびケーララのゴムの木産地 | 中期(2〜4年) |
| オンライン大型重量物配送の高い逆物流コスト | -0.6% | 都市部の第2層・第3層都市 | 短期(2年以内) |
| 大規模な非組織的セクターの支配 | -0.9% | ウッタル・プラデーシュ、ビハール、ラジャスタンの農村クラスターに集中した全国規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
価格感応度とGSTスラブがプレミアムカテゴリーの普及を抑制
家計支出パターンは、農村・都市双方の消費者において月次支出に占める耐久財のシェアが小さいことを示しており、世帯が教育や医療を優先する際の価格感応度を強化しています。ほとんどの家具に課される標準18%のGSTは最終価格を引き上げ、低所得層がエンジニアードウッドを超えたアップグレードを躊躇させる一方、竹・籐家具は特定の品目分類の下で低いスラブが適用されます。最近のGST評議会の決定は一部の建設関連商品や竹製品の税率を調整しましたが、標準的な家具は依然として18%のままであり、高額購入における心理的な価格閾値を維持しています。業界団体は、原材料・エネルギーコストの上昇の中で競争力とマージンの余裕を改善するために12%スラブを主張しています。ヘッドライン・インフレが緩和し住宅インフレが安定する中、可処分所得の支援は改善していますが、インド家具業界においてプレミアムシーティングや無垢材キャビネットへのステップアップは依然として抵抗に直面しています。
認証木材のサプライチェーンボトルネックが投入コストの変動を高める
インドの木材供給は管理された森林、農場林業、輸入から調達されていますが、農林業における追跡可能性のギャップと輸入に関するコンプライアンス負担が投入コストに周期的な変動をもたらしています。輸入木材に対する植物検疫要件と植物衛生処理は時間とコストを増加させ、期限付きプロジェクト受注に対応するMSMEの計画を複雑にしています。製材および輸入木材を使用する家具ユニットに対する規制上の免除はライセンス負担を軽減しますが、依然として州の森林局への登録と立地規則への配慮が必要です。貿易コンプライアンスの枠組みはCITES掲載種に対して厳格化されており、輸出業者の文書化および合法性確認要件が増加しています。特定の広葉樹に依存する地域クラスターは、競売スケジュールの変更や輸入の減速時に価格変動を報告しており、コストと納期の双方に影響を与えています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途別:オフィスインフラのアップグレードがホームの買い替えサイクルを上回る
ホーム家具は2025年のインド家具市場において56.74%の市場シェアを保持しており、PMAY住宅を完成させた、または新しい都市住居に転居した数千万世帯のベッド、ワードローブ、ダイニング、ソファの需要に牽引されています。モジュラーキッチンは90平方メートル以上のアパートで普及が進んでおり、専門設置業者と検証済みの部品供給を支える都市圏市場での採用が拡大しています。ソファとダイニングセットは、限られたスペースにおける大家族から核家族への世帯移行に対応しており、コンパクトなセクショナルソファや4〜6人掛けオプションへの構成変化を促しています。屋外・バルコニー家具は、小さな屋外スペースを確保した都市部のアパートレイアウトとともに萌芽的ながら成長しており、耐候性仕上げへの需要を維持しています。PMMAYの完成基盤は8〜10年以内に必需品の買い替えサイクルを生み出し続けており、インド家具業界のエコノミーおよびミッドレンジ価格帯における繰り返し需要を強化しています。
オフィス家具は最も成長の速い用途セグメントであり、インド家具市場において2031年にかけてCAGR 11.65%で成長すると予測されており、安定したオフィス吸収とハイブリッドワークによる高さ調節可能なデスクやモジュラーコラボレーションスペースへの再構成需要に支えられています。GeM(政府電子マーケットプレイス)を通じた政府・公共部門の調達は、BISコンプライアンスとサービスレベルコミットメントを規定する予測可能な入札ワークフローを追加し、組織的サプライヤーに優位性をもたらしています。着席用家具は従業員一人ひとりの要件から、オフィス家具内で最大のシェアを占める傾向があり、収納・会議ソリューションは新しい内装パターンとともに拡大しています。ホスピタリティプロジェクトは、執行可能な保証と防火安全規範への適合を伴うベッドおよび着席用家具の標準化調達を再開しており、インド家具市場におけるサプライヤーのファネル管理を安定させています。教育・医療施設は、中央資金プログラムおよび州のインフラ整備を通じて漸進的な成長を加え、耐久性のあるデザインとコンプライアントな仕上げを必要としています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます


素材別:木材不足の深刻化に伴いエンジニアード基材が無垢材を代替
木製家具は2025年のインド家具市場において57.35%の市場シェアを維持しているが、コスト・品質の一貫性・認証済み原材料を優遇する規制環境を背景にエンジニアードボードへの移行が進んでいる。合板および木質ボードに関するBIS品質管理命令は、MDF・合板・パーティクルボードなどの原材料に対する最低性能基準を標準化し、製品の信頼性を向上させている。IGBCの基準とFSCの管理の連鎖システムは、プレミアム・機関需要において低排出接着剤の使用と検証可能な調達経路への移行を後押ししている。エンジニアードボードは予測可能な加工性と仕上げ品質を提供し、手直しを削減するとともに、中価格帯のワードローブやキッチン向けのモジュール式キャビネットの大規模生産を可能にしている。無垢材は文化的な魅力を保ち続けているが、木材価格の変動や特定樹種の輸出コンプライアンスにより使用量の伸びが抑制されており、インド家具市場においてエンジニアード代替品の相対的な魅力が高まっている。
金属は2031年にかけて13.73%のCAGRで成長すると予測されており、都市部のアパートの制約によりベッドのスリムなプロファイルが好まれること、およびメンテナンスが迅速かつ均一である必要があるホスピタリティ・オフィス環境における耐性への需要が成長を牽引している。粉体塗装仕上げのスチールフレームは長い耐用年数とふき取り可能な表面を提供し、高トラフィックエリアやコスト意識の高い機関購入者のニーズに適合している。プラスチックおよびポリマー製品は屋外シーティングや低価格帯の屋内用途において引き続き需要があるが、環境への懸念とGSTの均等化がプレミアム代替としての普及を制限している。竹および籐の原材料は、明確化された規制上の取り扱いと北東部のクラスター支援の恩恵を受けており、軽量で工具コストの低い椅子・スツール・アクセントピースの製造を促進している。木質ボードおよび合板に関するQCOによる標準化は品質基準を引き上げ、低品質輸入品を抑制し、国内の設備稼働率を支えている。
価格帯別:機関向けLEEDプロジェクトがエコ認証を義務付けるにつれプレミアムが拡大
価格帯セグメントでは、ミッドレンジが2025年の市場規模の49.37%を占め、中間所得層の購買力と小売パートナーおよび貸し手を通じたファイナンスオプションに合致した平均販売価格を維持しています。家計支出統計は、都市・農村双方のコホートにわたる月次支出における耐久財の安定したシェアを示しており、ミッドレンジのワードローブ、ソファ、ベッドのコアを安定させています。専門チェーンとマーケットプレイスは、高額なリビング・寝室セットのキャッシュフローを平準化するEMIおよびバイナウペイレイター(後払い)ソリューションでこのセグメントを支援しています。エコノミーセグメントは農村部および第3層市場でより深く、金属製コットやエンジニアードウッド製収納の耐久性と価格裁定がPMAY入居後に購入されることが多いです。EWSおよびLIG住宅における女性所有を奨励する機関政策は、最初の購入の波として耐久性と機能性の高い品目に対する世帯の選好を形成しています。
プレミアムは2031年にかけてCAGR 12.23%で成長すると予測されており、IGBCおよび国際基準に沿った低排出、エコラベル、長期保証を規定する企業本社およびホスピタリティプロジェクトに牽引されています。GreenProおよびFSCの経路は、より大きな量と安定したマージンにわたって認証コストを償却できる組織的企業を中心にベンダー基盤を集約しています。より高い予算を持つプレミアム住宅プロジェクトは、輸入ベニヤ、ビスポークのウォークインワードローブ、および意欲的なデザインに合致したモジュラーキッチンの採用を続けています。インフレの低下は、収入の上昇に伴い都市圏および新興都市セグメントにおける裁量的アップグレードを支援し、新素材や統合照明・人間工学的機能との実験を促しています。長期的には、認証主導の標準化がインド家具市場においてプレミアムの一部の特徴をより高いミッドレンジ製品に普及させることが期待されています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
流通チャネル別:GeM がB2Bを制度化する一方、非組織的小売はEコマースの侵食に抵抗
B2C小売は2025年のインド家具市場シェアの68.37%を占め、高額カテゴリーの転換を促す実物確認の選好が根強い専門店やホームセンターが中心となっています。オムニチャネルの購買体験とARベースの可視化は発見とフィット確認を強化し、マーケットプレイスでの返品率を削減しチェックアウトの信頼性を向上させています。小規模都市の非組織的小売業者はカスタマイズと迅速な配送においてロイヤルティを維持し続けており、これはB2C行動における構造的要因であり続けています。オンライン普及率はダブルデジットで成長していますが、サービス設計の着実な改善にもかかわらず、大型重量物の最終配送と逆物流の課題に依然として直面しています。大型フォーマットの参入企業はオンラインカバレッジと地域調達を拡大してより多くの都市での在庫を改善しており、インド家具市場における組織的B2Cのリーチを深めています。
B2Bおよびプロジェクト調達は2031年にかけてCAGR 11%で成長すると予測されており、コンプライアンス文書、大規模生産、設置能力を必要とするホテル、オフィス、病院、教育機関からの標準化された入札に支えられています。政府電子マーケットプレイス(Government e-Marketplace)とMSME調達政策は購入者の透明性を向上させ、実行可能な場合により多くのMSMEの正規化を促しています。プロジェクト購入者は現場レベルのスケジューリングで保証とサービス条件を執行しており、これにより確立されたネットワークと認証製品を持つベンダーへの自然な絞り込みが行われています。大規模デベロッパーや企業テナントが固定キュービクルからモジュラーコラボレーションスペースへ移行するにつれ、B2B成長はB2Cを上回り、インド家具業界のチャネルミックスを再調整しています。予測期間を通じて、プロジェクトパイプライン、スマートシティ事業、公共インフラプログラムが機関調達の安定した基盤を維持しています。
地域分析
南インドは2025年のインド家具市場において26.73%のシェアを占め、カルナータカ、タミル・ナードゥ、ケーララの密集したITコリドーと製造クラスターが需要と供給の両エコシステムを強化しています。州・地区のクラスタープログラムは施設のアップグレード、共通サービスセンター、能力増強を育成し、国内・輸出購入者向けの品質と納品信頼性を向上させています。ベンガルールとチェンナイのデザイン・機械エコシステムは、高度なエッジバンディング、CNCルーティング、スプレー仕上げソリューションの採用を支え、出力の均一性を高め手直しを削減しています。南インドの歴史的成長はオフィス内装サイクルとゴムの木の入手可能性により全国平均を上回りましたが、成長が第2層都市に拡散るにつれ今後の見通しは緩和されます。PMAY完成と機関調達が第2層都市に広がるにつれ、南インドは能力面でリードを維持しながら他地域の成長が収束しています。
東インドはCAGR 11.46%で成長すると予測されており、コルカタおよびその他の都市ノードにおけるインフラの追いつきと、農村地区全体で必需家具需要を生み出すPMAY-Gの実施に支えられています。西ベンガル、ビハール、ジャールカンド、オディシャ、北東部にわたる州レベルのMSME数とクラスター取り組みは、竹・木質系ユニットへの正規参加の増加と的を絞った支援を示しています。北東部の竹資源は加工ユニットの規制明確化の恩恵を受けており、SFURTI(伝統産業の再生のための資金計画)の下での支援的な共通施設センターにより椅子・スツール生産を促進しています。この地域の鉄道、地下鉄、スマートシティプロジェクトは公共オフィスやコミュニティスペース向けの機関家具購入をさらに刺激し、コンプライアントなサプライヤーの受注可視性を向上させています。物流コリドーが改善し民間建設が加速するにつれ、東インドはインド家具市場において南インドおよび西インドとの格差を縮小しています。
西インドと北インドは合わせて組織的能力、輸出、機関消費の大きなシェアを占め、マハーラーシュトラ、グジャラート、ラジャスタン、デリーNCR、ウッタル・プラデーシュが需要と供給を牽引しています。マハーラーシュトラの製造プロファイルは家具を重点セクターとして含み、グジャラートとラジャスタンは国内流通と輸出チャネルの双方に対応する金属・木製家具ハブを擁しています。北インドの成長は木材の変動性と輸入制約によって抑制されていますが、パンジャーブとハリヤーナーのポプラと農場林業が特定のユニットの原材料摩擦を軽減しています。デリーNCRの公共調達と企業内装工事は安定したプロジェクトパイプラインを維持しており、現場サービスを実行できるBISコンプライアントなベンダーを支援しています。中央インドはPMAY-G住宅と部族職人クラスターを通じて漸進的なシェアを加え、時間をかけて正規チャネルに橋渡しされており、インド家具市場の地理的分散を広げています。
競合環境
インド家具市場は依然として高度に分散しています。組織的企業は、政府・企業調達の期待に沿ったBISコンプライアンス、オムニチャネルカバレッジ、設置ネットワーク、保証執行によって差別化しています。非組織的工房は、ビスポークの寸法、素材の組み合わせ、祭り時期の配送において機動性を維持しており、正規チャネルが拡大する中でもその関連性を保っています。認証・監査コストは多くのマイクロユニットにとって依然として障壁ですが、ウドヤム(Udyam)登録とPMヴィシュワカルマ(PM Vishwakarma)支援が徐々に正規基盤を拡大しています。プロジェクト主導の需要が増加するにつれ、組織的サプライヤーが機関受注のより大きな部分を獲得し、非組織的プレイヤーはインド家具市場の近隣小売を引き続き支配しています。
国際・国内リーダーは、より多くのインドの都市での在庫とコストポジションを改善するために投資と地域調達を加速させています。国際小売業者はカバレッジを拡大し配送の摩擦を軽減するためにオムニチャネルと物流を深化させ、国内の既存企業は専門店フォーマットとショールームを拡大しています。オフィス家具専門業者は、ハイブリッドワークが定するにつれ人間工学のためのBISおよびBIFMA基準に合わせており、高さ調節可能なシステムやコラボレーションシステムへの需要を支えています。プレミアムセグメントはエコラベルを活用してIGBC連携プロジェクトを獲得しており、GreenProおよびFSC経路を持つベンダーに受注を集中させています。木質系製品の輸出成長は、新しい規制体制へのコンプライアンスと、合法性リスクを軽減し購入者の信頼を高めるデジタルトレーサビリティパイロットによって支えられています。
戦略パターンには、パネルおよびポリマーへの後方統合、公差と塗装均一性を改善するためのロボットエッジバンディングおよびCNC投資、循環経済目標に沿ったテイクバックパイロットが含まれます。IGBC認証インテリアを持つ銀行・サービス企業は、調達の選好が供給にどのように影響するかを示しており、エコラベル採用を大規模に強化しています。オンラインD2Cのマーケティング獲得コストは上昇し続けており、実物確認体験から恩恵を受けるカテゴリーにおける統合とハイブリッドショールームモデルを促進しています。クラスターと技術高度化のための政府スキームは、マイクロ輸出業者がキルン乾燥とCNC能力を採用するための資本負担を軽減し、生産性と一貫性を高めています。2026年の家具QCOのコンプライアンス期限が近づくにつれ、インド家具市場は認証された組織的プレイヤーと地域カスタマイズに注力する非公式生産者との間でより明確な分離が見込まれています。
インド家具業界リーダー
Zuari Furniture
IKEA
Godrej Interio
Nilkamal Limited
Durian Industries Ltd.
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2025年8月:IKEAは、インドでの以前のコミットメントを基盤に、より多くのインドの都市へのカバレッジを拡大するため、地域調達、物流、オムニチャネル拡大を強化する第2フェーズの投資を発表しました。
- 2025年2月:商工省産業・国内貿易振興局(DPIIT)は、作業椅子、汎用椅子、テーブル、収納ユニット、ベッド、二段ベッドに対してISI認証を義務付ける家具品質管理命令(Furniture Quality Control Order)を通知し、2026年2月13日から施行、MSMEへの適用除外を規定しました。
- 2025年6月:Pepperfryは、スタジオ拡大のために既存投資家から4億3,000万インドルピー(491万 米ドル)を調達しました。


研究方法のフレームワークとレポートの範囲
市場の定義と主要カバレッジ
本調査は、インド家具市場を、木材・金属・プラスチック・エンジニアードコンポジットを素材とする新規製造の座席・寝具・収納・作業・装飾ユニットを、実店舗・デジタルプラットフォーム・直接プロジェクトチャネルを通じて住宅・商業・機関顧客に販売することで生み出される総収益と定義している。
スコープ除外:造り付け大工工事、中古品、アンティーク再販は対象外とする。
セグメンテーション概要
- 用途別
- ホーム家具
- テーブル(サイドテーブル、コーヒーテーブル、ドレッシングテーブルなど)
- ベッド
- ワードローブ
- ソファ
- ダイニングテーブル/ダイニングセット
- キッチンキャビネット
- その他のホーム家具(バスルーム家具、屋外家具など)
- オフィス家具
- 椅子
- テーブル
- 収納キャビネット
- デスク
- ソファおよびその他のソフトシーティング
- その他のオフィス家具
- ホスピタリティ家具
- 教育用家具
- 医療用家具
- その他の用途(公共施設、小売モール、政府機関など)
- ホーム家具
- 素材別
- 木材
- 金属
- プラスチック・ポリマー
- その他の素材
- 価格帯別
- エコノミー
- ミッドレンジ
- プレミアム
- 流通チャネル別
- B2C/小売
- ホームセンター
- 専門家具店
- オンライン
- その他の流通チャネル
- B2B/プロジェクト
- B2C/小売
- 地域別
- 北インド
- 西インド
- 南インド
- 東インド
詳細な調査方法とデータ検証
一次調査
北インド・西インド・南インドの中規模メーカー、合板加工業者、大手Eコマース小売業者、および地域業界団体へのインタビューにより、二次データでは把握できない現在の価格水準・チャネルマージン・非公式セクターの浸透度を把握し、前提条件の精緻化とすべての中間アウトプットの検証を行っている。
デスクリサーチ
まず、商工省・CMIE・GSTネットワーク・インド貿易振興評議会の国家データセットを基に、HSコード9401〜9403品目の生産・輸入・GST申告済み売上を定量化する。可処分所得や住宅完工数などのマクロ指標は、インド準備銀行の発表および勢調査の予測から追加している。
Mordorのアナリストはその後、D&B HooversおよびDow Jones Factivaを活用して企業財務データを収集し、技術動向はインド標準局の通知および査読済み学術誌を通じて追跡している。記載されている情報源は例示であり、多数の追加的なオープンおよびライセンス参照資料がエビデンスベースを支えている。
市場規模の算定と予測
トップダウンアプローチでは、世帯数と商業フロアスペースの完工数を需要プールに変換し、価格帯と素材別に分割する。サプライヤーの積み上げとサンプリングされた平均販売価格がボトムアップの検証として機能し、その後に合計値を確定する。主要変数には、都市部の住宅完工数・家具GST申告・合板生産指数・オンライン家具GMV・一人当たり実質可処分所得が含まれる。多変量回帰により各ドライバーを予測し、チャネルデータが不十分な地域については地域固有の浸透率でギャップを補完する。
データ検証と更新サイクル
独立した貿易・マクロ系列との差異スクリーニングを実施し、異常値をアナリストレビューにエスカーションし、偏差が閾値を超えた場合は回答者に再確認を行う。レポートは年次で更新され、重要事象に対しては中間更新も実施されるため、クライアントは常に最新の検証済み見解を受け取ることができる。
MordorのインドFamily具市場ベースラインが信頼を得る理由
公表されている推計値は、調査範囲・データ更新頻度・為替レートの取り扱いが企業によって異なるため、しばしば乖離が生じることが観察される。
Mordor Intelligenceは2025年の市場規模を29.97 ビリオン 米ドルと評価している。外部の公表資料では、直近年の市場規模は23.8 ビリオン 米ドルから30.6 ビリオン 米ドルの範囲に位置している。最大の乖離は、他社が住宅用品のみに調査範囲を限定したり、広大な非組織化セクターに均一なマージンを仮定したり、パンデミックの底からの単一成長曲線を延長したりする場合に生じる。
ベンチマーク比較
| 市場規模 | 匿名化された情報源 | 主要なギャップ要因 |
|---|---|---|
| 29.97 ビリオン 米ドル(2025年) | Mordor Intelligence | - |
| 23.8 ビリオン 米ドル(2024年) | グローバルコンサルタントA | 住宅用途のみのスコープ;非組織化セクターを除外 |
| 30.6 ビリオン 米ドル(2025年) | 業界アナリストB | 小売マークアップを調整していないメーカー収益;単一成長曲線 |
この比較は、Mordorの厳格なスコープ選定・変数レベルの監査・年次更新が、意思決定者が追跡・再現できる均衡かつ透明性の高いベースラインを提供することを示している。


レポートで回答される主要な質問
インド家具市場の規模と2031年までの成長見通しは?
インド家具市場規模は2026年に31.51 ビリオン 米ドルであり、CAGR 7.63%で2031年までに45.52 ビリオン 米ドルに達すると予測されています。
インドの家具セクターにおいて需要をリードする用途セグメントはどれですか?
ホーム家具が2025年に56.74%のシェアでリードし、オィス家具はハイブリッドワークと機関調達により2031年にかけてCAGR 11.65%で最も速い成長を記録しています。
規制はインド家具市場にどのような影響を与えていますか?
BISの家具QCOは2026年に施行され、主要カテゴリーにISI認証を義務付け、公共・企業調達の品質とコンプライアンス基準を引き上げています。
インド家具市場ではどのような素材が注目を集めていますか?
エンジニアードウッドボードと金属フレームがシェアを拡大しており、BIS規格、IGBCの低排出規範、プレミアムおよび機関向けプロジェクトにおけるFSCトレーサビリティに支えられています。
インドの家具需要においてどの地域が最も速く成長しますか?
東インドはインフラの追いつきとPMAY主導の住宅によりCAGR 11.46%で成長すると予測され、南インドは2025年に26.73%のシェアで能力面のリードを維持し続けています。
最終更新日:


