
Mordor Intelligenceによるインドのインテリアデザイン市場分析
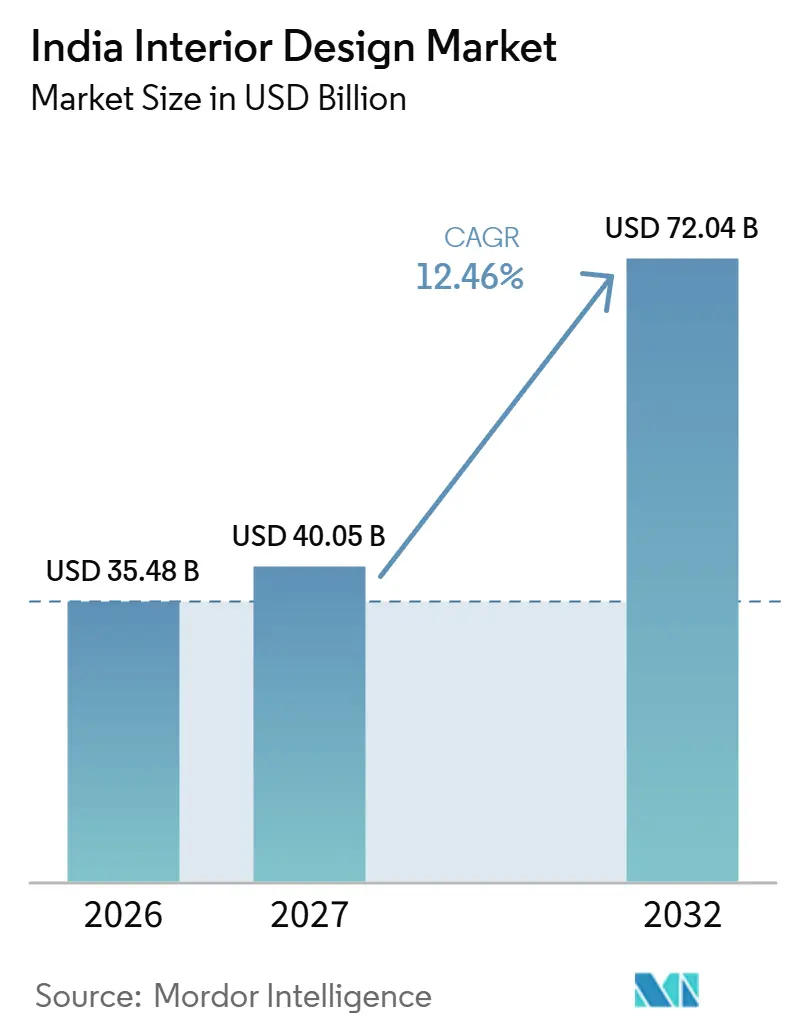
インドのインテリアデザイン市場規模は、2026年の35.48 ビリオン 米ドルから2027年には40.05 ビリオン 米ドルに増加し、2032年までに72.04 ビリオン 米ドルに達すると予測されており、2027年〜2032年にかけて12.46%のCAGRで成長します。
インドの住宅供給パイプラインおよび商業不動産活動は、新規または転用スペースを使用可能なインテリアに変える機会を生み出しています。モジュール式の部屋パッケージと計画・施工の統合サービスは、その需要と実現可能な住宅・職場の受注を結びつけることができます。AI対応のデザイナー生産性向上により、サービスチームが対応できる業務量を拡大できます。ただし、顧客獲得コストや建物固有のコンプライアンスコストが、より広い範囲へのリーチによる商業的メリットを制約する可能性があります。統合されたモジュール式住宅パッケージや職場フィットアウトの商業的優位性は、プロバイダーにとっての獲得費用と顧客にとっての適用される建物コンプライアンス費用を考慮しながら、報酬を伴う業務を獲得することにかかっています。
主要レポートのポイント
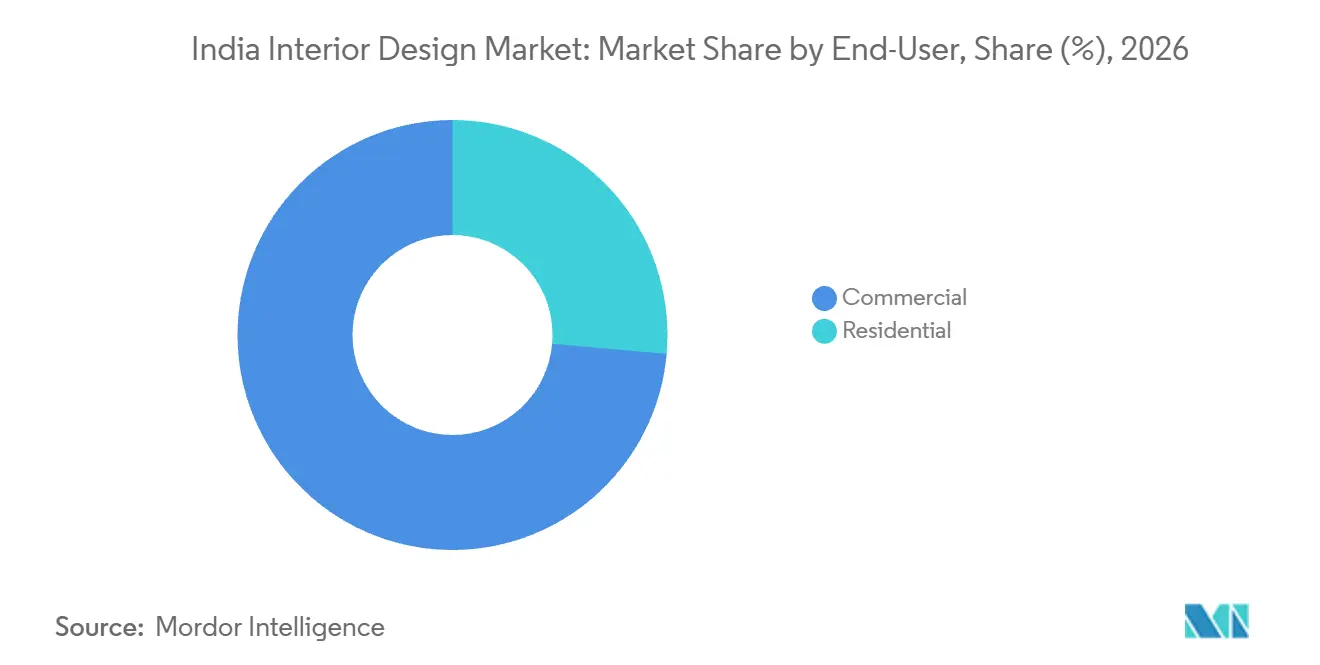
- エンドユーザー別では、商業サービスが2026年のインドのインテリアデザイン市場シェアの73.6%を占め、住宅サービスは2027年〜2032年にかけて16.12%のCAGRで最も速く成長すると予測されています。
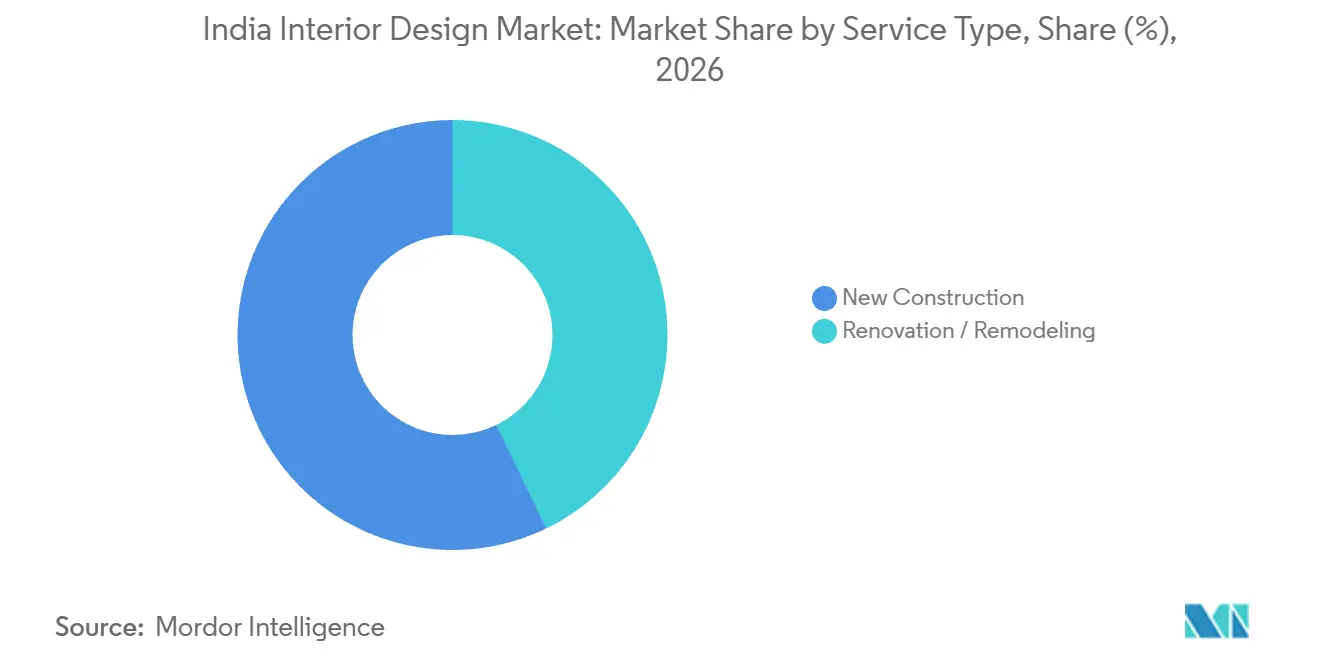
- サービスタイプ別では、新築工事が2026年のインドのインテリアデザイン市場規模の57.18%を占め、リノベーションおよびリモデリングサービスは2027年〜2032年にかけて13%のCAGRで最も速く成長すると予測されています。
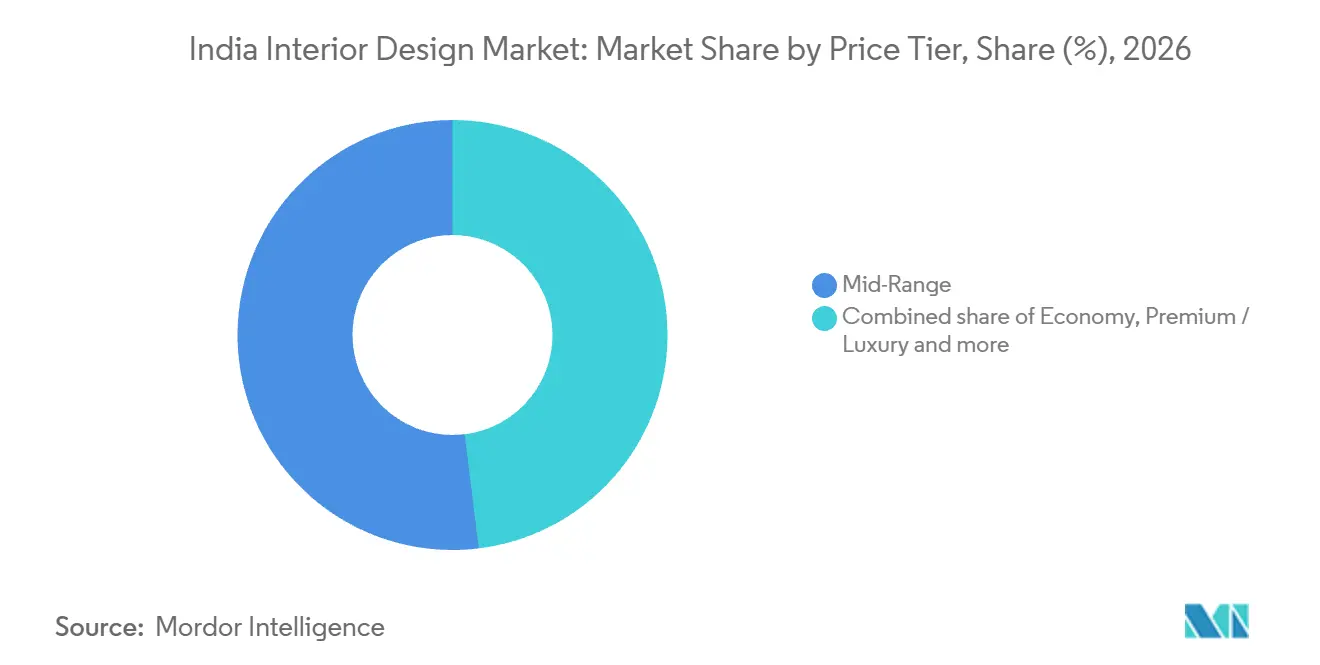
- 価格帯別では、ミドルレンジサービスが2026年に市場の51.95%をリードし、エコノミーサービスは2027年〜2032年にかけて14.4%のCAGRで最も速く成長すると予測されています。
- 地域別では、北インドが2026年に市場の39.78%を占め、東部および北東インドが2027年〜2032年にかけて13.2%のCAGRで最も速く成長する地域と予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 急速な都市化と可処分所得の増加 | +4.6% | 全国 | 中期(2〜4年) |
| 政府の住宅・インフラプログラム(PMAY、スマートシティ) | +3.1% | 全国 | 長期(4年以上) |
| オフィス、小売、ホスピタリティにおける商業不動産ブーム | +4.2% | ベンガルール、ハイデラバード、プネーおよびデリーNCR | 短期(2年以内) |
| デジタルデザインビジュアライゼーション(VR/AI)による顧客獲得の加速 | +2.5% | 全国 | 中期(2〜4年) |
| 高齢者・介護付き住宅施設向けの専門インテリア | +0.8% | 全国 | 長期(4年以上) |
| 中間所得層の住宅向けティア2/3のeコマース一括パッケージ | +1.2% | 全国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
急速な都市化と可処分所得の増加
大都市の人口は、インテリアサービスの幅広い潜在顧客基盤を生み出します。国連経済社会局(UN DESA)は、都市化度合い手法に基づき、2025年のインドの都市居住者数を5億8,900万人と推計しました。[1] デロイトの2026年のインドのインテリアサービスに関する評価では、消費者がデザイン、コスト、スケジュール、施工における予測可能性をますます重視するようになっていると述べられています。住宅をリノベーションする世帯にとって、プロのデザインは提案されたレイアウトや仕上げと工事実施の責任を結びつけることができます。同評価では、これにより組織化されたプレイヤーがリノベーションプロセスのより大きな部分を管理する余地が生まれ、設計だけでなく施工の責任も担うプロバイダーに有利であると述べられています。
政府の住宅・インフラプログラム(PMAY、スマートシティ)
政府の住宅プログラムは、基本的なインテリアの潜在顧客基盤を生み出し、商業的機会は住宅が使用可能になることと結びついています。2026年10月16日、住宅・都市問題省はPMAY-U 2.0の追加住宅193,000戸以上を承認し、対象となる都市家族向けの累計承認数を208万戸に引き上ました。[2] デザインプロバイダーにとって、このパイプラインは広範なカスタマイズよりも基本的な部屋の機能を中心に構築されたサービスパッケージに有利です。限定的なスコープにより、当面の目標が基本的な入居である世帯にもプロのサポートが関連性を持つことができます。需要の実現は建設完了とその後の世帯による発注決定に依存します。施工完了に合わせた設置により、プロバイダーはその建設パイプラインの一部を世帯発注のインテリアに転換することができます。
オフィス、小売、ホスピタリティにおける商業不動産ブーム
小売テナントの入居とホテルの開業は、商業インテリアに対する明確な機会を生み出し、テナントの入居と繰り返し可能な不動産デザインを結びつけます。JLLは、2026年上半期にインドのトップ7市場で627万平方フィートの小売テナント総賃貸面積を記録し、前年同比10.5%増となりました。この活動は、賃貸物件を個々の小売業者の運営要件に適応させる機会を生み出します。HVS ANAROCKリサーチは、2025年に176のブランドインドホテルで14,199室が開業したと記録しており、開業物件数は少なかったにもかかわらず2024年比で5%以上多い客室数となりました。平均的なホテルプロジェクトの規模拡大は、共用スペースのカスタマイズに集中しながら客室デザインを複製するケースを強化します。ホテルプログラムは繰り返される客室にデザイン開発を分散できる一方、小売の受注は各テナントに固有のものとなります。
デジタルデザインビジュアライゼーション(VR/AI)による顧客獲得の加速
デジタルデザインは、インテリアプロバイダーが見込み顧客に提供できる熟練した業務量を増加させる場合に商業的価値を持ちます。2026年5月、HomeLaneのCEOは、テクノロジーおよびプロダクトにおけるAIの活用により、デザイナーが1年前と比べて月あたり50%多くのプロジェクトを担当できるようになったと述べました。デザイナーの処理能力の向上により、デザインチームを比例的増員することなく、追加のコンサルテーションを商業的に実現可能にすることができます。サービスプロバイダーにとって、これはプロジェクト固有の意思決定のための時間を確保しながら、より多くの受注を追求する余地を生み出します。需要への貢献は、拡大したデザイン業務量が実行可能な契約になる必要があるため、顧客承認と施工を通じてその処理能力を維持することにかかっています。処理量の増加により、住宅インテリアプロバイダーはより多くのプロジェクトを追求するか、各見込み受注により多くのデザイナーの注意を割り当てるかを選択できます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高度に断片化した価格競争の激しい供給側 | -1.5% | 全国 | 中期(2〜4年) |
| 建築・グリーン規制のコンプライアンスコスト | -1.2% | マハラシュトラ州の地方自治体および計画当局エリア | 中期(2〜4年) |
| パンデミックによるプロジェクト遅延とキャッシュフロー圧力 | -0.5% | 全国 | 短期(2年以内) |
| 大都市圏外での認定デザイナー不足 | -0.7% | 全国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高度に断片化した価格競争の激しい供給側
組織化された住宅インテリアプロバイダーは、新規世帯が業務を発注する前に費用のかかる転換プロセスに直面することがあります。2026年、Livspaceの広報担当者は、住宅オーナーが新しいプロバイダーを試すことにコストがかかると感じるため、近所の大工やインテリアデコレーターに頼ることが多いと述べました。ベンチャー企業のある匿名のシニアパートナーがETtechに語ったところによると、住宅インテリアプラットフォームは高い獲得コストと少ないリピートビジネスに直面しており、顧客のほとんどが一度しか利用しないためです。知覚される乗り換えコストも、最初の販売を確保することをより困難にする可能性があります。したがって、獲得費用は限られた受注から回収しなければならず、プロバイダーが住宅顧客基盤を拡大するために費やせる金額を制約します。
建築・グリーン規制のコンプライアンスコスト
建築コンプライアンスコストは、インテリアスコープが合意される前に商業プロジェクト内のリソースを消費する可能性があります。マハラシュトラ州の2023年改正は、地方自治体または計画当局エリア内のスケジュールII建物の所有者または占有者に火災・緊急サービス料を課しています。対象となる商業建物については、建築面積1平方メートルあたりの料金は年間レート表に基づき、高さ45メートル以下の建物は0.75%、45メートル超の建物は1.00%となっています。インテリアサービスがそのような建物プロジェクト内で調達される場合、その義務的な費用はオプションの仕上げやカスタマイズに利用可能なリソースを減少させる可能性があります。この負担はデザイン料の上流に位置するため、低価格のインテリアパッケージはクライアントの建物プロジェクトのコスト圧力を完全に解決することはできません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
エンドユーザー別:
商業規模と住宅の成長ポテンシャル商業用は2026年のインドのインテリアデザイン市場規模の73.6%のシェアを占め、最大のセグメントとなっています。JLLは2026年上半期にインドのオフィス総賃貸面積3,790万平方フィートを記録し、2025年に次ぐ上半期として2番目に高い値となりました。第2四半期の賃貸面積は9四半期ぶりの低水準となる1,645万平方フィートに落ち込みました。この数値には確認済みの事前コミットメントが含まれ、契約更新や交渉中の取引は除外されています。確認済みの事前コミットメントにより、職場デザイナーは施工前に入居者固有のブリーフを作成できる一方、低調な四半期はコミットメントのタイミングが受注の流れに影響を与えます。
住宅は最も速く成長するセグメントであり、2027年〜2032年にかけて16.12%のCAGRが予測されています。HomeLaneは住宅オーナーにキッチン、寝室、リビングスペースのデザインおよび家具サービスを提供しています。同社のCEOは2026年度の会社全体の収益がほぼ横ばいであったと報告しており、セグメントの予測を実現するには特定のプロバイダーの最近の売上を超えた世帯の採用が必要です。統合された部屋のサービスは、家具の選択と空間デザインを一つのエンゲージメントにまとめ、住宅の複数の機能的な部分にプロのサポートを関連付けることができます。それらの部屋レベルのニーズを調整されたサービスブリーフに転換することで、プロバイダーは選択された要素がどのように機能するかについての責任を担います。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
サービスタイプ別:
新規供給がリードし、既存スペースがリデザインを促す新築工事は2026年のインドのインテリアデザイン市場シェアの57.18%を占め、最大のセグメントとなっています。ナイト・フランク・インディアは、2026年1月から9月にかけてトップ8都市で279,899戸の住宅新規発売を記録し、2025年の同期間から4%増加しました。これらの発売は、住宅が建設を進めるにつれて潜在的なインテリアエンゲージメントの先行プールを生み出します。プロバイダーにとって、この機会は世帯が個別の業務を発注し始める前に、部屋のレイアウトと設置要素をカバーする初期仕様を作成ることです。早期のエンゲージメントにより、インテリアブリーフに一貫した出発点を与え、将来の部屋の使用と物件の最初のフィットアウトを結びつけることができます。
リノベーションおよびリモデリングサービスは最も速く成長するセグメントであり、2027年〜2032年にかけて13%のCAGRが予測されています。2025年、SpaceMattersはチャッティースガル州ライガルのジンダル・スチール・アンド・パワーのタウンシップにおいて、12,632平方フィートのホスピタリティ改修およびインテリアデザインプロジェクトを完了しました。この業務はVIP宿泊施設と社交エリアをカバーしていました。これらのスペースを一つのリデザインにまとめることで、プライベートな宿泊施設と物件の幅広い利用を形成する共用エリアを調整する機会が生まれます。このような受注は、別の建物を建設することなくインテリアを通じて既存のホスピタリティ資産を刷新し、独立したサービス機会を生み出すことができます。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
価格帯別:
ミドルレンジのカスタマイズとエコノミーへのアクセスミドルレンジサービスは2026年に市場の51.95%を占め、最大のセグメントとなっています。この価格帯の商業的魅力は、調整されたインテリアとオーダーメイドのデザイン作業量の制限のバランスにあります。購入者はレイアウトと日常使用が正当化する場合にカスタマイズを優先しながら、他の要素については定義されたスコープを受け入れることができます。プロバイダーにとって、このトレードオフにより、含まれるデザイン作業と個別に発注される変更の境界が実行可能なサービス提供の中心となります。その境界は、より大きな受注が追加収益を生み出すか、単に同じ合意された料金でより多くのデザイナーの時間を消費するかを決定します。
エコノミーサービスは最も速く成長するセグメトであり、2027年〜2032年にかけて14.4%のCAGRが予測されています。この価格帯では、支払い意欲がオーダーメイド作業の深さを制限する購入者へのプロのサポートが商業的な開口部となります。プロバイダーは、クライアントが解決を必要とする機能に比例したデザイン努力で、エンゲージメントを本質的な空間決定に集中させることができます。このアプローチは繰り返しの修正を吸収する余地が少なく、デザイン作業の明確な終点がサービスの経済性にとって重要となります。成長はその境界内でより多くの購入者にサービスを提供することに依存します。なぜなら、手頃な価格のエンゲージメントにおける無報酬のデザイン努力は、次のクライアントに利用可能な処理能力を消費するからです。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北インドのインテリアデザイン市場
北インドは2026年のインドのインテリアデザイン市場シェアの39.78%を占め、最大の地域となっています。クッシュマン・アンド・ウェイクフィールドは、2026年第3四半期にデリーNCRのオフィス総賃貸面積380万平方フィートを記録し、新規取得、オープンマーケットの入居者更新、事前賃貸が含まれています。新規コミットメントと事前賃貸は潜在的なテナント固有のインテリア受注を提供する一方、更新は既存スペースの継続使用を伴う場合があります。同じ賃貸総額が新規フィットアウトに対する異なるニーズを包含する可能性があるため、このクラスターにサービスを提供するプロバイダーは新規コミットメントと事前賃貸を更新から分離することで利益を得ます。
東部および北東インドのインテリアデザイン市場
東部および北東インドは最も速く成長する地域であり、2027年〜2032年にかけて13.2%のCAGRが予測されています。2025年、Innospace InfraはコルカタのソルトレイクにあるSEIテクノロジーの業オフィスインテリアを納品しました。Livspaceはグワハティでアパート、ヴィラ、独立住宅を含む少なくとも1,065戸の完成住宅の累計実績を報告しています。これらの事例は、コルカタの企業職場と北東部の多様な住宅物件の両方における納品能力を確立しています。プロバイダーはこれらの異なるブリーフを中心に追加の処理能力を構築し、単一のサービス形式に依存するのではなく、地域拡大に対して別々のビジネスクライアントと世帯のルートを提供することができます。
西インドのムンバイ2026年第3四半期に390万平方フィートのオフィス賃貸面積を記録し、プロフェッショナルサービスおよびバンキング・金融サービス・保険がリードしました。これらの入居者グループは職場デザインの特定の商業的対象者を提供します。南インドでは、ベンガルールが同四半期に520万平方フィートのオフィス賃貸面積を記録し、グローバル・ケイパビリティ・センターが需要の65%を牽引しました。アウター・リング・ロードがベンガルール賃貸の61%を占め、情報技術・ビジネスプロセス管理、バンキング・金融サービス・保険、エンジニアリング・製造業の入居者が支えています。これらの都市レベルのプロファイルは、特定の入居者セクターの運営要件にデザインブリーフを適応できる職場専門家に有利です。
規制の枠組みと見通し
選択された管轄区域の比較は、インテリアデザイン・建設プロバイダーの観点から、インドの国家的枠組みとマハラシュトラ州を考慮しています。商業的な区別は、共通の技術的参照と採用または執行当局が課すことができるプロジェクト義務の間にあります。魅力は、適用される要件を納品スコープに組み込み、その作業を責任ある建物クライアントと調整することにかかっています。
規制表
| 決定要因 | インド | マハラシュトラ州 |
|---|---|---|
| 主要当局 | 採用する公共事業部門および地方自治体 | 地方または計画当局の主任消防官;当局が存在しない場合またはその当局の管轄外では州長官 |
| 主要な法令または指示 | NBC 2016モデルコード;第4部改訂草案は2025年のレビューに記載 | マハラシュトラ州火災予防および生命安全措置法2006年、第3条 |
| 商業的効果 | 関連機関の採用を通じて適用される技術的参照 | スケジュールI建物の所有者は適用される承認を取得し、承認された措置を維持する;所有者が追跡不能な場合は占有者がこれらの義務を負う |
| 現在の政策の魅力度 | 中程度 | 中程度 |
| 政策の魅力度の将来の方向性 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||
インドの「中程度」評価は、プロジェクトへの適用が関連機関による採用に依存する共通の技術的参照を反映しています。インドの「変化なし」の方向性は、モデル採用構造に従っており、BISが2025年にNBC第4部の第4次改訂草案をコメント用に掲載したことは、採用されたNBC 2016に基づく義務を自体では変更しないためです。マハラシュトラ州の「中程度」評価は、スケジュールI建物の所有者に対する定義された承認および維持義務を反映しており、所有者が追跡できない場合は責任が占有者に移ります。これらの継続的な建物固有の義務は、商業的方向性の「変化なし」を支持しており、プロバイダーはクライアントの適用される承認された措置に合わせて作業を調整します。
バリューチェーンの段階
バリューチェーンは、デザイン、生産、施工、およびその後のサービスがインテリアエンゲージメント内でどこで収益を生み出すかを比較します。HomeLaneは、住宅インテリアプロセスにおいて顧客の支払いを予約、デザイン確定、工場生産、出荷、施工、引き渡しに結びつけています。これにより、プロバイダーの商業的マイルストーンが物理的な作業のリリースと結びつき、仕様の承認が納品とキャッシュ回収の両方に関連するものとなります。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| デザインおよび仕様 | HomeLane、Livspace、Asian Paints' Beautiful Homes Serviceなどの住宅インテリアデザインプロバイダー | プロジェクト料金内のデザインサービス | 未解決の素材および仕上げの選択 | 工場リリース前に仕様を合意する |
| 工場生産 | HomeLaneやLivspaceなどのモジュール生産を調整するインテリアプロバイダー | インテリア注文内の木工およびモジュールコンポーネントの収益 | 生産コミットメント後の変更 | デザインから生産への引き渡し時に修正を管理する |
| 施工および引き渡し | HomeLaneやLivspaceなどのインテリア施工プロバイダー | プロジェクト契約内の施工サービス | 承認されたデザインと現場要件の相違 | 出荷前に現場要件を確認し、施工を検証する |
| 施工後サービス | Interio by Godrejなどの商業・機関サービスプロバイダー | メンテナンスエンゲージメント内のサービス収益 | 引き渡し後のプロジェクト情報の喪失 | その後のメンテナンスのために仕様とサービス責任を保存する |
| 情報源: Mordor Intelligence | ||||
生産への引き渡しにより、合意されたザインの選択に財務的な結果が生じ、修正を管理するための明確な承認マイルストーンが有用となります。施工はそのコミットされた作業を使用可能なインテリアに変え、施工後サービスは関係を維持する別の機会を生み出します。商業デザイン・建設プロバイダーにとって、その後の段階は継続的なスペースの使用からサービス収益を得ることができ、最初のインテリアの生産を超えて価値の獲得を拡大します。
競合環境
市場集中度
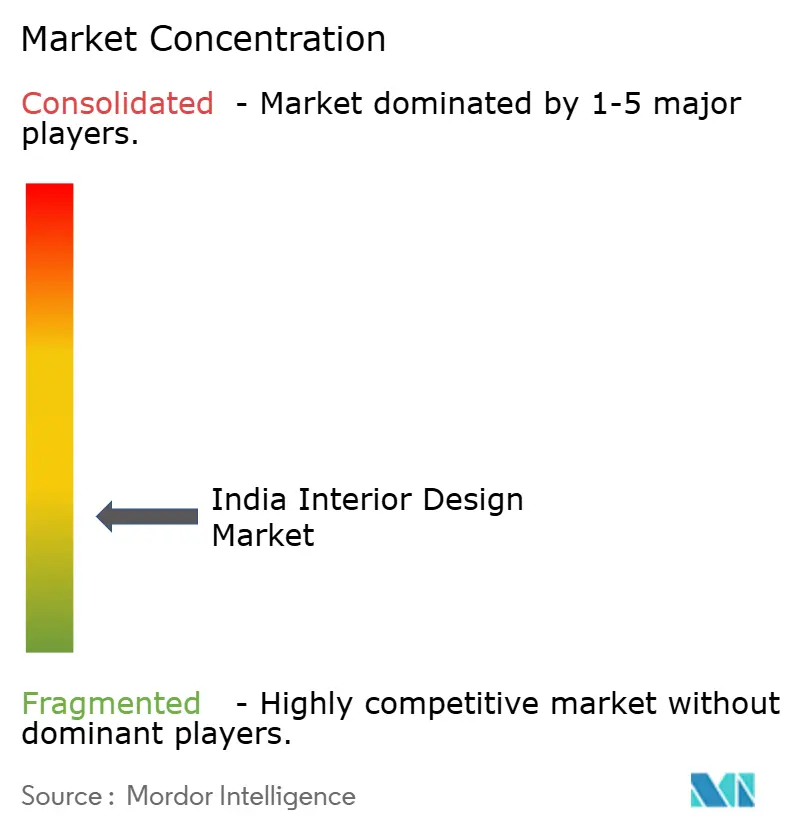
競争は、一括請負の住宅インテリアプロバイダーと小売連携のサービスブランドを組み合わせており、異なる納品モデルの断片化したフィールドを形成しています。HomeLaneによるDesignCafeの買収後、両ブランドは2026年10月に技術、調達、製造、サプライチェーン能力を共有しながら別々に運営されていました。その他の参加者には、Pepperfry Studio、Urban Ladder(モジュールキッチン、リビングルーム、ワードローブ、完全な住宅インテリアにわたる住宅デザイン)、IKEA India Planning Studio、および旧Godrej InterioであるInterio by Godrejが含まれます。2026年9月25日までに、HomeLaneはナルマダプラム・ロードにグル・プラシャッドとのフランチャイズ所有・会社運営の形式で、ボパールで初の住宅インテリア体験センターを開設しました。HomeLane-DesignCafeのペアでは、別々の消費者ブランドが独立した技術およびサプライチェーンシステムの選択なしにブランドの選択を提供しています。
IKEAは2025年4月30日にベンガルールで初のインドのプラン&オーダーポイントを開設し、住宅計画コンサルテーションと家具および施工サービスを組み合わせました。[3] 2025年9月、ゴドレジ・エンタープライジーズ・グループの家具ブランドであるInterio by Godrejは、デザイン、製造、小売、サービスにわたる住宅・職場の統合サービスを説明しました。これらのモデルはデザイの意思決定をそれを実現するために必要な製品と施工リソースに近づけ、世帯により連携したサービス提案を提供することができます。計画が直接家具と施工につながる場合、小売業者はデザインから納品まで一つのプロバイダーで世帯を維持し、個々の製品を販売する以上の役割を拡大することができます。
2026年4月までに、Pepperfryはデザイン・建設・家具プラットフォームを通じて企業、小売、ホスピタリティ、機関プロジェクトをターゲットとするPepperfry for Businessを立ち上げました。この商業的な焦点は、住宅専門家が提供する住宅用部屋パッケージを超えた要件を持つエンゲージメントに対する競争を生み出します。より広いサービスの約束はまた、デザインの選択を現場施工とクライアントの運営ニーズと調整することの重要性を高めます。その調整に適用される建物要件を組み込むことができるプロバイダーは、コンプライアンスを納品提案の一部にすることができます。チャレンジャーは一つの入居者タイプに集中できる一方、4つすべてを追求するプラットフォームは異なる運営環境にわたって施工を維持しなければなりません。
インドのインテリアデザイン産業のリーダー
-
HomeLane
-
Pepperfry Studio
-
Urban Ladder
-
IKEA India – Planning Studio
-
Godrej Interio
- 注:主要企業の掲載順は順位を示すものではありません。
インドのインテリアデザイン市場 このレポートでカバーされる企業
- Livspace
- HomeLane
- Asian Paints – Beautiful Homes Service
- Godrej Interio
- Pepperfry Studio
- DesignCafe
- Urban Ladder
- IKEA India – Planning Studio
- Morphogenesis
- Space Matrix
- Sleek Kitchens (Asian Paints)
- Furlenco Designs
- DWP Interics
- Gensler India
- Perkins & Will India
- Studio Lotus
- AECOM India
- HBA India
- Talati & Partners (TPA)
- K Raheja Design Group
市場参加者にとっての主要な機会
この機会は、小都市の住宅オーナー、企業入居者、高齢者住宅運営者向けのインテリアエンゲージメントを比較しています。住宅パッケージは部屋を中心に定義できる一方、企業クライアントのブリーフは複数のサイトにわたって適応できます。高齢者住宅の業務は運営者と合意したプロジェクトスコープを必要とし、商業的な課題はサービス提供をそれを発注できる意思決定者に合わせることとなります。
市場機会表
| 機会 | 今なぜか | 購入者/リードセグメント | 推奨される戦略 | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 小都市の住宅向けモジュールインテリアパッケージ | デロイトは住宅開発とモジュール式デザイン主導の生活を、ティア1市場のほぼ2倍の速さで成長する小都市インテリアと結びつけた | 小都の住宅オーナー | 地元施工によって支えられた定義された部屋パッケージを提供する | 分散したサービスフットプリントにわたる施工の調整 | HomeLaneなどの住宅プロバイダー |
| ポートフォリオ拡大のための職場インテリア | CBREの2026年4月〜6月の調査では、調査対象のインド企業入居者の4人に3人が今後2年間でオフィス拡張を計画していた | 追加の職場スペースを計画している企業入居者 | サイトにわたって適応できる繰り返し可能な職場ブリーフを開発する | 拡張の意向がサイト決定と発注業務になる必要がある | Space Matrix Design Consultantsなどの職場デザインプロバイダー |
| 新規高齢者住宅向けインテリアプログラム | コリアーズは、インドの組織化された高齢者住宅在庫が2030年までに約100,000戸に達する可能性があると予測した | 高齢者住宅の開発業者および運営者 | 運営者と部屋および共用スペースのデザイン要件を合意する | 予測在庫が実現可能な開発に進む必要がある | Interio by Godrejなどのデザイン・建設プロバイダー |
| 情報源: Mordor Intelligence | |||||
企業ポートフォリオの拡大は、一つのクライアント関係が適可能なデザインプログラムを支援できるため、職場専門家にとって特に有用な開口部を提供します。繰り返し可能なブリーフは、各サイトが異なるレイアウトを持つことを可能にしながら、クライアントの運営要件を維持することができます。商業的な目的は、デザインの決定がサイト選択と納品に影響を与えるのに十分早くそのプログラムの責任を確保することであり、プロバイダーに孤立した部屋ごとの装飾を超えた広い役割を与えます。
最近の産業開発事情 インドのインテリアデザイン市場
- 2026年9月:HomeLaneがナルマダプラム・ロードにボパール初の住宅インテリア体験センターを開設し、同市にサービス拠点を確立した。
- 2026年4月:HomeLaneがCBDベラプールにナビムンバイ初の住宅インテリアスタジオを開設し、住宅オーナーへの地元アクセスポイントを追加した。
- 2025年9月:ゴドレジ・エンタープライジーズ・グループの家具ブランドであるInterio by Godrejが刷新されたアイデンティティを発表し、デザイン、製造、小売、サービスにわたる住宅・職場向けサービスを説明した。
インドのインテリアデザイン市場 レポートの範囲と調査方法論
市場の定義と対象範囲
インドのインテリアデザイン市場は、インド全土の住宅および商業プロジェクトに対するインテリアデザインおよび装飾サービスへの年間支出を測定します。すべての価格帯にわたる新築工事およびリノベーション・リモデリングエンゲージメント、ならびにインドの北部、西部、南部、東部、北東地域をカバーしています。
スコープの除外:単独の家具販売、単独のホームデコール販売、個別に販売される建築資材、およびインド国外のプロジェクトに対するインテリアデザインまたは装飾サービスは除外されています。
セグメント概要
- エンドユーザー別
- 住宅用
- 商業用
- サービスタイプ別
- 新築工事
- リノベーション/リモデリング
- 価格帯別
- エコノミー
- ミドルレンジ
- プレミアム/ラグジュアリー
- 地域別
- 北インド
- 西インド
- 南インド
- 東部および北東インド
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、インドの都市人口コンテキストのための国連経済社会局(UN DESA)の世界都市化見通し、住宅承認のための住宅・都市問題省のPMAY-U発表、購買力コンテキストのためのインド準備銀行の世帯財務表、商業プロジェクトシグナルのためのJLLリサーチのオフィス賃貸データなどのソースを活用しています。これらのソースは合わせて、都市人口、住宅承認、世帯財務、オフィス賃貸を通じて住宅および商業需要の状況を枠組みします。
企業の提出書類、年次報告書、投資家向け資料、信頼できるビジネスプレスは、サービスモデル、拡大、納品能力、プロジェクトパイプラインを明確にすることで市場コンテキストを補完することができます。これらのソースは網羅的ではなく、さらなるソスが収集、検証、明確化に役立てられます。
一次インタビューおよびサーベイ
構造化されたインタビューおよびサーベイには、インドのインテリアデザインプロバイダー、一括請負会社、商業フィットアウト専門家、開発業者、不動産運営者、プロジェクト価値と納品パターンを理解する調達またはデザインリーダーが含まれる場合があります。彼らの証拠は、契約スコープ、サービス料金、リノベーション活動、地域需要に関する二次ソースの解釈をテストすることができます。二次的な証拠にギャップがある場合、アナリストはフォローアップのためにそれを記録し、独立した市場シグナルと比較します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:20% | |
| 中位層:45% | 機能/ユニットリーダー:35% | |
| 小規模プレイヤー:25% | マネージャー:45% |
市場規模算定と予測
このモデルは、住宅および商業インテリア需要のトップダウンビューからインド全体の年間クライアント契約価値を推計し、選択された合計をサプライヤの積み上げとサンプリングされた契約価値×プロジェクト量と照合します。住宅完成数とPMAY-Uの引き渡しは潜在的な新築住宅エンゲージメントを示し、オフィス賃貸と小売またはホスピタリティプロジェクトパイプラインは商業フィットアウトを示し、リノベーション活動は既存建物での作業と新築工事を分離するのに役立ちます。価格帯と地域別の観察された契約価値は、これらの活動シグナルを市場価値に変換します。シナリオ分析は、代替プロジェクトおよび料金条件の下でこれらの指標を前進させ、一次専門家が変数レベルの前提が地域の契約慣行と一致するかどうかを確認します。公式の観察が欠落している場合、モデルは隣接年の公式シリーズと文書化された範囲でそれらを境界付けし、セグメントシェアをインド合計に調整します。
データ検証と更新サイクル
アナリストはプロバイダー、不動産、住宅、公共経済シグナルを三角測量し、市場合計とセグメントシェアに異常な動きやソース間の説明のつかない差異がないか確認します。彼らは元のソース定義に対して異常を調査し、連続るアナリストパスで計算と前提を見直します。スコープ、タイミング、またはプロジェクト価値の証拠が矛盾する場合、アナリストは関連する回答者に再連絡します。モデルは毎年更新され、住宅、不動産、規制、または経済的な重要なイベントが入力を変更する場合はサイクル間に更新され、納品前の新たなレビューを受けます。
Mordor Intelligenceのインドのインテリアデザイン市場規模算定と他の公表推計との比較
公表された推計は、カウントする取引と製品、および需要をモデル化するために使用される入力が異なる場合があります。インドのインテリアデザイン市場は、インド全土の住宅および商業プロジェクトに対するインテリアデザインおよび装飾サービスへの年間支出を測定します。
主要なギャップ要因には、調査の定義されたカバレッジと市場固有のモデリングの選択が含まれます。シナリオ分析は、代替プロジェクトおよび料金条件の下でこれらの指標を前進させ、一次専門家が変数レベルの前提が地域の契約慣行と一致するかどうかを確認します。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 40.05 ビリオン 米ドル(2027年) | |
| グローバルコンサルタンシーA | 36.9 ビリオン 米ドル(2025年) | 2025年ベースでは、この推計は2年後の本レポートの2027年値40.05 ビリオン 米ドルを7.9%下回っています。測定年が早いことで、完成したプロジェクトと契約価値が蓄積されるにつれて、推計が後年の合計を下回る可能性があります。 |
| 不動産リサーチプラットフォームB | 13.8 ビリオン 米ドル(2025年) | 2025年ベースでは、この推計は2年後の本レポートの2027年値40.05 ビリオン 米ドルを65.5%下回っています。その住宅引き渡しモデルは住宅インテリア需要を中心としており、本レポートは商業デザイン契約もカウントしています。 |
Mordor Intelligenceのアナリストはプロバイダー、不動産、住宅、公共経済シグナルを三角測量し、市場合計とセグメントシェアに異常な動きやソース間の説明のつかない差異がないか確認します。
レポートで回答される主要な質問
インドのインテリアデザイン市場規模の見通しはどうですか?
市場は2027年の40.05 ビリオン 米ドルから2032年までに72.04 ビリオン 米ドルに成長し、2027年〜2032年にかけて12.46%のCAGRで推移すると予測されています。
インドのインテリアデザインサービスの需要を支える要因は何ですか?
政府の住宅および商業不動産活動が需要を支えています。PMAY-U 2.0の承認は2026年10月に対象となる都市家族向けに208万戸に達しました。
インテリアデザイン支出をリードするエンドユーザーはどこですか?
商業サービスが2026年に市場の73.6%をリードしました。住宅サービスは2027年〜2032年にかけて16.12%のCAGRで最も速く成長すると予測されています。
インドのインテリアデザインサービスで競合する企業はどこですか?
主要な参加者にはHomeLane、Pepperfry Studio、Urban Ladder、IKEA Indiaの計画サービス、Interio by Godrejが含まれます。
住宅インテリアプラットフォームの見通しを制約する可能性があるものは何ですか?
高い獲得コストと限られたリピートビジネスが、2026年にETtechが引用した匿名のベンチャー企業パートナーによって制約として特定されました。これにより、後の受注にわたって獲得費用を分散させる余地が制限されます。
インドでインテリアデザインの需と成長をリードする地域はどこですか?
北インドが2026年に市場の39.78%を占めました。東部および北東インドは2027年〜2032年にかけて13.2%のCAGRで最も速く成長する地域と予測されています。