
インド家庭用テキスタイル市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
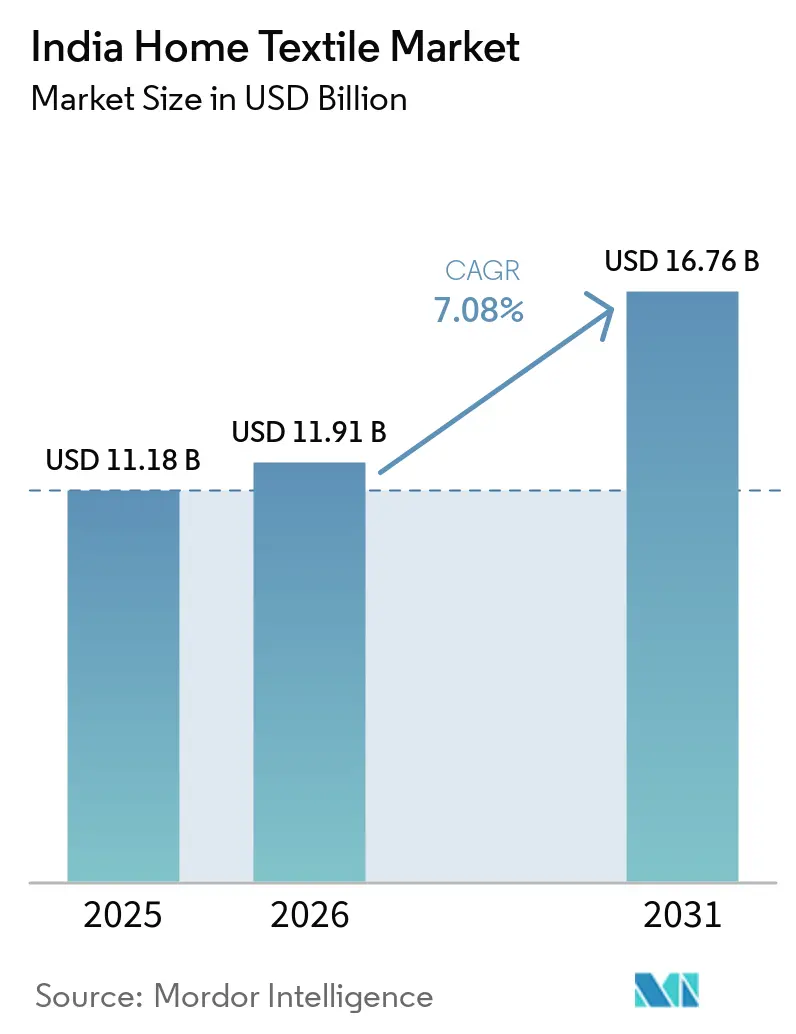
| 基準年の市場規模 (2025) | 11.18 十億米ドル |
| 市場規模 (2026) | 11.91 十億米ドル |
| 市場規模 (2031) | 16.76 十億米ドル |
| 成長率 (2026 - 2031) | 7.08 % |
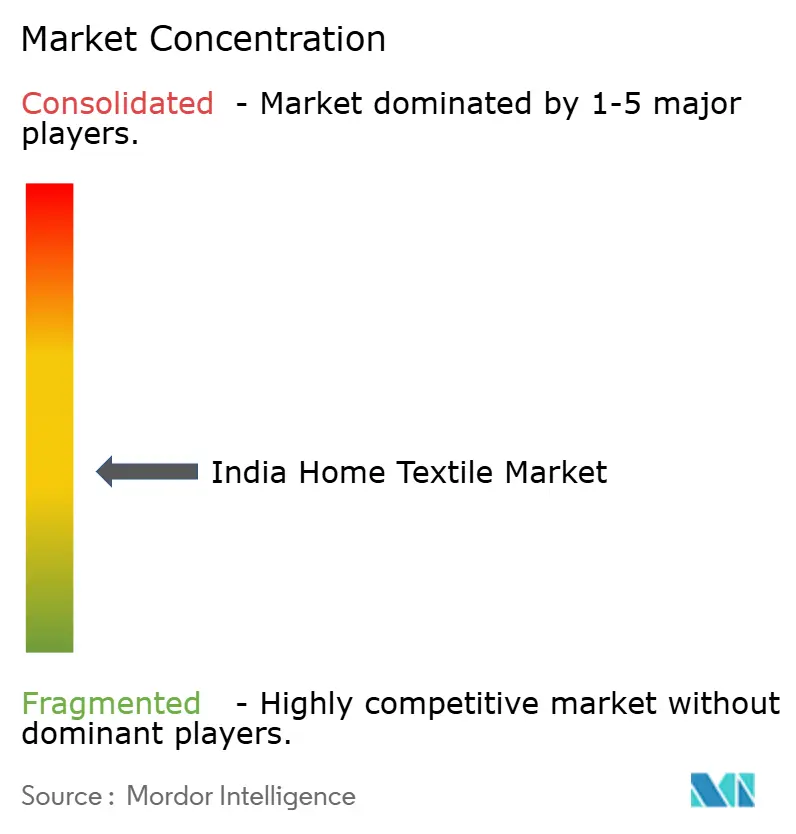
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインド家庭用テキスタイル市場分析
インド家庭用テキスタイル市場規模は2025年に111億8,000万米ドルと評価され、2026年の119億1,000万米ドルから2031年には167億6,000万米ドルに達すると推定されており、予測期間(2026〜2031年)中のCAGRは7.08%です。
この成長がインド家庭用テキスタイル市場の現在の市場規模の軌跡を定義しています。堅調な輸出契約、持続的な都市部可処分所得の増加、および積極的な政府の生産奨励策が、綿花価格の変動や新たな品質管理命令が短期的な利益率を圧迫する中でも、引き続き生産能力の拡大を促進しています。大手メーカーは、抗菌性・温度調節機能・エコ認証素材をサポートするために紡績・仕上げラインを近代化しており、これはティア1・ティア2都市における消費者のプレミアム・サステナブル製品への嗜好に後押しされた動きです。大都市圏でのクイックコマースの試験運用を含むEコマースチャネルは、オムニチャネルの在庫可視性を強化し、配送時間を短縮し、アルゴリズム価格設定によってバスケットサイズを向上させています。輸出の勢いは、米国および欧州連合における「チャイナ・プラス・ワン」調達パターンによって強化されており、PM-MITRAスキームの下での統合テキスタイルパークは、補助金付き土地と共用インフラを提供することで、グリーンフィールドプロジェクトの設備投資を削減しています。ゼロ液体排出システムおよび再生可能エネルギーへの並行投資は、今後のEUデジタル製品パスポート規則に対応するための防衛的戦略として、ますます重視されています。
主要レポートのポイント
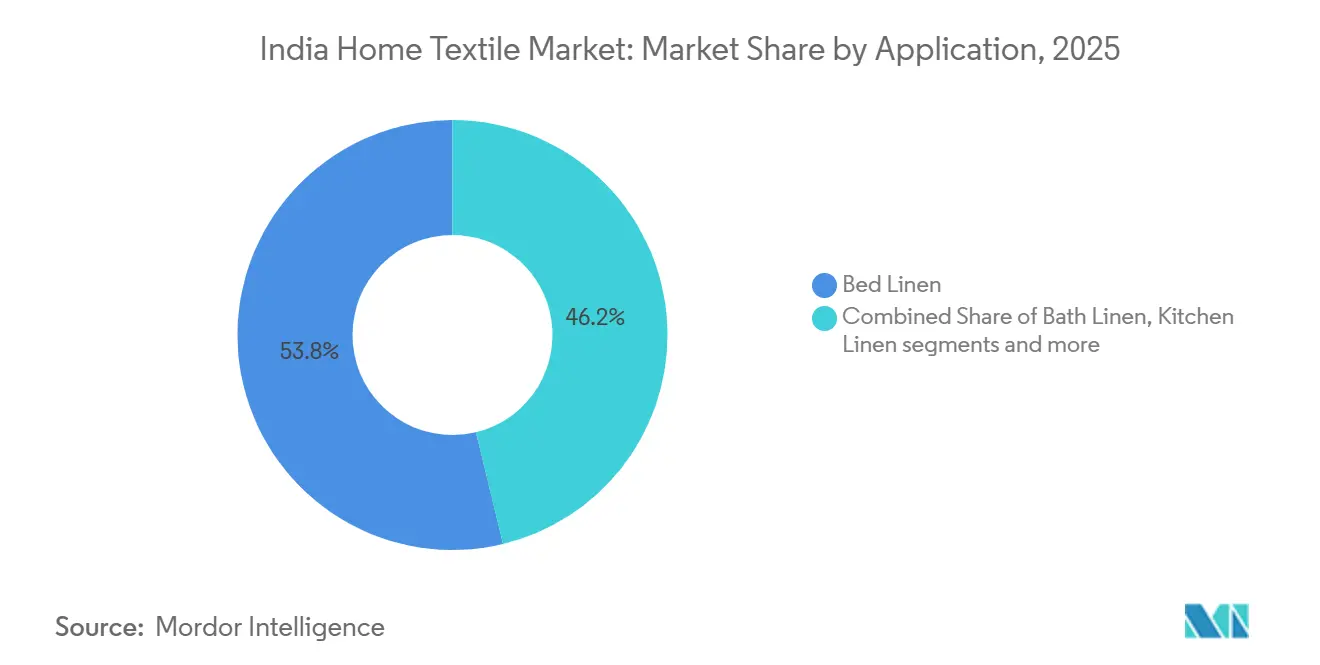
- 用途別では、ベッドリネンが2025年のインド家庭用テキスタイル市場シェアの53.77%を占め、2031年にかけてCAGR 8.21%で拡大する見込みです。
- 素材別では、綿が2025年のインド家庭用テキスタイル市場規模の66.25%を維持しており、その他素材(ウール、麻、シルク、ジュート、竹など)は2031年にかけてCAGR 10.29%で増加する見込みです。
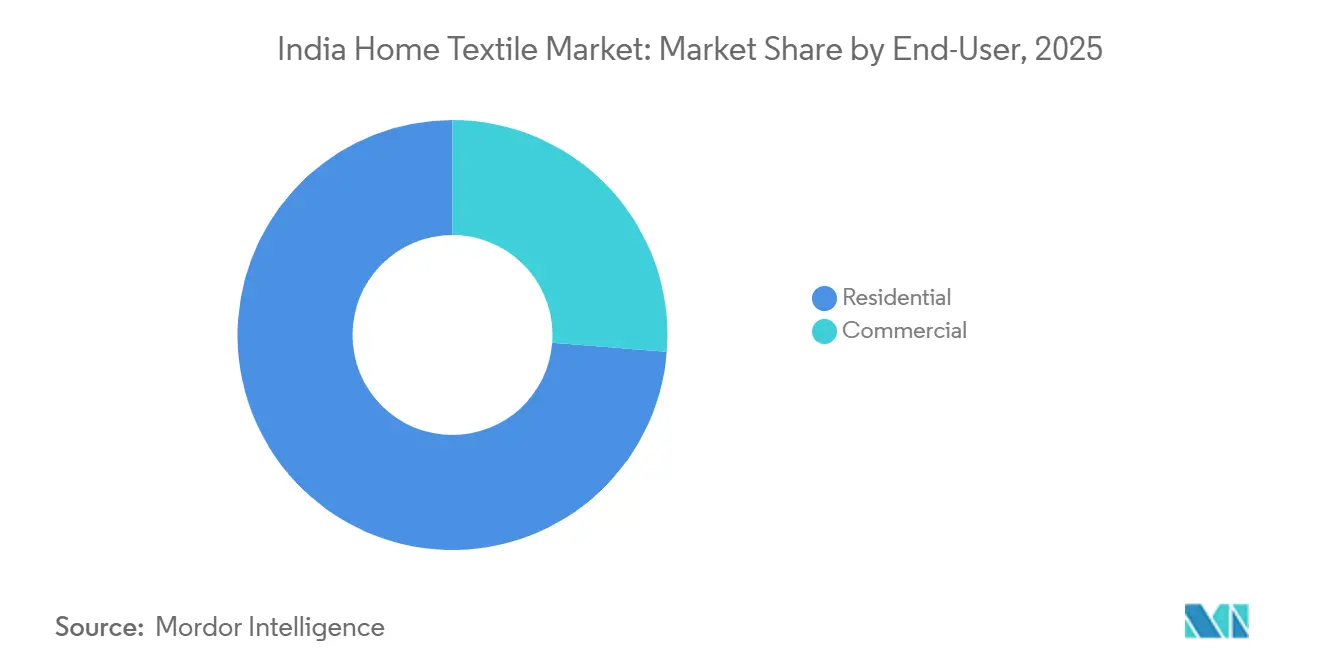
- エンドユーザー別では、住宅用セグメントが2025年のインド家庭用テキスタイル市場規模の73.75%を占めており、住宅用セグメントは2031年にかけてCAGR 7.65%で加速する見込みです。
- 流通チャネル別では、オフライン小売が2025年のインド家庭用テキスタイル市場シェアの88.03%を占めており、オンラインチャネルは2031年にかけてCAGR 11.02%で拡大する予測です。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
インド家庭用テキスタイル市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 中産階級の購買力の向上と急速な都市移住 | +1.8% | 全国、ティア1・ティア2都市 | 中期(2〜4年) |
| Eコマース普及の加速とオムニチャネル小売の拡大 | +2.1% | 全国、マハラシュトラ州・カルナータカ州・デリー首都圏が主導 | 短期(2年以内) |
| 「チャイナ・プラス・ワン」調達シフトによる米国・EU購買者からのインドへの輸出受注増加 | +1.5% | グジャラート州、タミル・ナードゥ州、マハラシュトラ州 | 中期(2〜4年) |
| 生産連動型インセンティブ(PLI)スキームとPM-MITRAメガテキスタイルパークによる資本集約度の低下 | +1.0% | グジャラート州、タミル・ナードゥ州、テランガーナ州 | 長期(4年以上) |
| 環境配慮型・スマートテキスタイルの革新による平均販売価格の上昇 | +0.9% | 主要大都市圏 | 長期(4年以上) |
| ホテルおよびサービスアパートメントの急速な拡大による施設向けリネン需要の増加 | +1.8% | 全国、ティア1・ティア2都市 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
中産階級の購買力の向上と急速な都市移住
一人当たり純国民所得は2024年度にINR 188,892に達し、2025年度にはINR 205,324にさらに上昇する見込みです。[1] 都市部世帯は現在、月間支出の4.2%をホームファニッシング向けに配分しており、2020年の3.1%から増加しています。住宅・都市省は、2030年までに都市化率が40%に達し、6,000万世帯が追加されると予測しています。ブランド品が無印の市場品を着実に代替しており、初めて購入する消費者がより高いスレッドカウントと耐久性のある仕上げを求めるようになり、ベッドリネンの買い替えサイクルが5年から3年に短縮されています。国内小売業者は、プレミアムコットンおよびブレンド素材が、美観と衛生上のメリットを求める中間所得層の消費者を引き付けていることを確認しています。この需要の再調整は、製造業者が細番手綿を生産し、一貫した風合いと色堅牢度を維持するための自動品質検査に投資するインセンティブとなっています。
Eコマース普及の加速とオムニチャネル小売の拡大
オンラインの家庭用テキスタイル販売は2024年にINR 8,500クロール(9億9,370万米ドル)を超え、統一決済が1,310億件を超えるトランザクションを達成してチェックアウトの摩擦を低減したことで、前年比28%増を実現しました[2]。AmazonとFlipkartは1,200社の販売者から5万点以上のSKUを追加し、動的価格設定を活用して平均注文額を18%引き上げました。Welspun Indiaの直販ポータルは200店舗の在庫を同期させ、当日受け取りをサポートし、カート放棄率を15%削減しています。クイックコマースプラットフォームは現在、ベンガルール、ムンバイ、デリーでタオルやシーツを10分以内に配達し、補充サイクルを短縮して既存企業にラストマイル戦略の見直しを迫っています。これらのテクノロジー活用チャネルはリアルタイムの需要シグナルを提供し、製造業者が織機スケジュールを調整して完成品在庫を削減するのに役立っています。
「チャイナ・プラス・ワン」調達シフトによる米国・EU購買者からのインドへの輸出受注増加
家庭用テキスタイルの輸出は2024年の最初の9ヶ月間で51億米ドルに達し、インドが米国のベッドリネン輸入の34%を獲得したことで、2023年の同期間から9%増加しました。インドの製造業者は40フィートコンテナを6〜8週間以内に納品しており、多くの東南アジア競合他社より迅速です。一方、ドイツのインドからの輸入は2024年に12%増加し、欧州の小売業者がGOTS認証製品を調達しました[3]。政府の買い手・売り手会合は500社の中小企業をグローバルバイヤーと結びつけ、受注の可視性を向上させました。大手輸出業者は綿花価格の上昇を転嫁し、関税リスクをヘッジする複数年契約を締結しています。グジャラート州の港からの物流コスト削減は、運賃の変動にもかかわらず利益率の安定を強化しています。
PLI(生産連動型インセンティブ)スキームとPM-MITRAメガテキスタイルパークによる資本集約度の低下
生産連動型インセンティブスキームは5年間でINR 10,683クロール(12億5,000万米ドル)を配分し、人工繊維および産業用テキスタイルへの投資に対して増分売上高の15%のボーナスを提供しています。GHCL Textilesは、過去2年間で40,000スピンドルと15MWの再生可能エネルギーの設置に成功したことを受け、2026年度第2四半期までに25,000スピンドルを追加するためにINR 215クロール(2,510万米ドル)の投資を発表しました[4]。7つのPM-MITRAパークは、市場価格のINR 2,000(23.4米ドル)〜INR 3,000(35.1米ドル)に対してINR 500(5.85米ドル)/平方メートルというプラグアンドプレイのインフラを提供し、参入障壁を緩和しています。Tridentはこれらのパークに衛星ユニットを配置し、物流コストを12%削減して港湾へのリードタイムを短縮しています。税制優遇、土地補助金、共用インフラの複合効果により、内部収益率(IRR)の閾値が低下し、プロジェクト承認が加速しています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 綿花価格の変動と広範な原材料インフレによる利益率の圧迫 | −1.9% | 全国、特に綿花依存のグジャラート州・マハラシュトラ州に集中 | 短期(2年以内) |
| 主要西側市場における不確実な関税・貿易政策による輸出フローの不透明化 | −1.2% | 西部・南部の輸出志向ハブ | 中期(2〜4年) |
| 高度に分散した国内サプライヤー基盤による製品品質の不均一性 | −0.8% | 全国、非組織的製造クラスターに焦点 | 中期(2〜4年) |
| より厳格なBIS品質規範による中小製造業者のコンプライアンスコストの上昇 | −0.6% | 全国、中小企業・零細規模ユニットへの負担が大きい | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
綿花価格の変動と広範な原材料インフレによる利益率の圧迫
綿花価格は2024年3月にINR 62,000(724.8米ドル)/キャンディまで急騰し、2023年12月以降18%上昇しました。中繊維綿の最低支持価格は2024〜25年シーズンにINR 7,020(82.1米ドル)/クインタルに引き上げられ、粗利益率を最大300ベーシスポイント圧迫しました。ポリエステルステープルファイバーは2024年に平均INR 95(1.11米ドル)/キログラムとなり、前年比12%上昇してコスト圧力を増大させました。変動を緩和するため、製造業者は原材料費を約15%削減できる綿60%・ポリエステル40%のブレンドにシフトしています。先物ヘッジや長期契約は部分的な緩衝を提供しますが、中小企業の間では依然として活用が不十分です。
主要西側市場における不確実な関税・貿易政策による輸出フローの不透明化
米国は2024年後半にセクション301審査を開始し、インドの家庭用テキスタイルに10%〜25%の関税を課す可能性があり、価格競争力を脅かしています。2026年からのEUの炭素国境調整メカニズムは、石炭火力電力で生産されたテキスタイルに課徴金を課し、火力発電依存州の製造業者にコンプライアンス上の課題をもたらします。送電網の接続ギャップと1MW太陽光設備のINR 4クロール(47万米ドル)〜INR 6クロール(70万米ドル)という設備投資コストが、即時の再生可能エネルギーへの移行を遅らせています。輸出業者は、グリーン電力購入契約の加速とカーボンニュートラル認証の取得で対応しています。業界団体は関税免除と円滑な基準整合を求めてロビー活動を行っています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途別:ベッドリネンが市場リーダーシップを確立
インド家庭用テキスタイル市場の用途別では、ベッドリネンが2025年の総市場シェアの53.77%を占めてトップとなりました。これは、都市部世帯からの強い買い替え需要、米国・欧州連合の小売業者への安定した輸出受注、および高スレッドカウントのプレミアム製品への嗜好によって牽引されました。ホスピタリティチェーンは買い替えサイクルを短縮することで需要を押し上げ、一村一品(One District One Product)スキームなどの政府施策がユニークな手織りデザインを促進しました。
ベッドリネンは2026〜2031年の予測期間中に最も成長の速いセグメントとなる見込みで、CAGRは8.21%です。中間所得世帯におけるブランド品の採用増加、サステナビリティを強調したデジタルキャンペーン、および直販チャネルの拡大が成長を支えます。これらの要因により、ベッドリネンは住宅用・ホスピタリティ用途にわたって主要な市場セグメントおよび主要成長ドライバーであり続けることが確実です。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます


素材別:綿が支配的、ニッチ繊維が加速
綿は2025年のインド家庭用テキスタイル市場規模の素材別で66.25%を占め、国内生産の強さと手頃な価格・汎用性に対する消費者の嗜好によって牽引されました。技術高度化基金スキームの下での近代化に支えられ、製造業者が細番手を生産できるようになったことで、国内・輸出需要の中心であり続けています。合成繊維は価格に敏感な世帯に対応し、ベッド・バスカテゴリーのプレミアム化が綿の優位性を強化しています。
ウール、麻、シルク、ジュート、竹などの素材は2026〜2031年にCAGR 10.29%で成長する見込みです。サステナビリティ意識の高まり、水不足によるリネン代替品への需要、および都市市場における麻・ジュートのプレミアムアピールが成長を促進しています。竹リネンとして販売される竹ビスコースは、絹のような質感と生分解性で支持を集めており、リサイクルポリエステルは環境意識の高い消費者に訴求しています。これらのニッチ繊維は市場を多様化し、グローバルなサステナビリティトレンドと整合しています。
エンドユーザー別:住宅用購買者が需要成長を牽引
2025年のインド家庭用テキスタイル市場は住宅用購買者が主導し、総需要の73.75%を占めました。高い都市部の持ち家率と強い買い替えサイクルがこの優位性を牽引しました。上位20%の世帯はブランド品を好み、中間所得層の購買者はINR 1,500(16.69米ドル)〜INR 3,000(33.38米ドル)の価格帯のハイパーマーケットのプライベートブランドを選択しました。一村一品スキームなどの政府施策が手織りデザインを支援し、直販チャネルによりニッチブランドがサステナビリティ意識の高い住宅所有者をターゲットにできるようになりました。
住宅用需要は2026〜2031年に最も速く成長する見込みで、CAGRは7.65%となっており、可処分所得の増加、プレミアム化トレンド、およびベッド・バス・キッチンカテゴリーにわたるコーディネート購入を促進するデジタルキャンペーンによって牽引されます。ホテル、医療機関、コリビングスペースを含む商業用購買者も依然として重要ですが、住宅用セグメントが市場を支え、多様な消費者グループにわたる安定性と長期的成長を確保しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
流通チャネル別:クイックコマースとD2Cによるオンラインの台頭
オフラインは2025年の売上の88.03%を依然として占めており、3,000以上の大型量販店を活用しています。オンラインチャネルはCAGR 11.02%で成長し、AmazonとFlipkartが1,200万件の注文を処理し、アルゴリズム価格設定でバスケットサイズを拡大しています。クイックコマースのスタートアップは現在、3つの大都市圏で10分以内に配達しています。MasparなどのD2Cブランドは同日配達を5都市に拡大し、120店舗の在庫を統合しています。オフライン販売の15%を占める専門ショールームは、コーディネートセットをキュレーションして取引額を25%引き上げています。
大型量販店は40%〜50%のメーカー割引を交渉する一方、独立系ブティックは独自の織物を提供することで存在感を維持しています。統合オムニチャネルプラットフォームは倉庫と店頭のSKUを同期させ、回転率を向上させています。デジタル決済の普及によりカート放棄率が低下し、オンライン小売業者のキャッシュフローサイクルを支援しています。リアルタイム分析が上流の需要計画に反映され、製造業者が不動在庫を最小化できるようにしています。
地域分析
西インドはソラプールがテリータオルの40%を生産し、スーラトが合成繊維製ベッドリネンを専門とすることで首位を占めており、同地域はインドのベッド・バスリネン市場における重要な拠点となっています。ソラプールは地元での綿花調達により物流コストが低く抑えられており、スーラトは主要港への近接性が輸出を後押ししています。サナンドのPM-MITRAパークでは補助金付きの土地価格が提供されていますが、マハラシュトラ州の水不足により、コストのかかるゼロ液体排システムの導入が必要となっています。
南インドは大きなシェアを占めており、コインバトールとティルプールがコンパクト紡績システムを採用して輸出プレミアムを獲得しています。ベンガルールとマイスールはナノテクノロジーを統合したスマートテキスタイルの拠点として台頭しています。北インドはデリー首都圏とパニパットのパワールームクラスターに依存しており、競争力のある価格帯で年間数百万枚のシーツを生産しています。
東インドおよび北東インドは、補助金、コスト削減、競争力のある賃金に支えられて急速に成長しています。アッサム州はグワハティをハンドルームの拠点として推進しており、専用貨物回廊が接続性を強化することで、東部拠点の製造業者が北部市場において競争力を持つようになっています。
規制環境
インドのホームテキスタイル分野における法令遵守環境は、製品規格と消費者向け開示情報の両面で厳格化が進んでいる。繊維委員会(Textiles Committee)の「Labelling and Marking for Textiles Apparels and Made-Up Articles Regulation, 2025」(タオル、カバー、カーテン、キルトなどのホームテキスタイル既製品を対象)は、繊維組成、原産国、製造者・輸入者・ブランド情報、取扱いおよび安全上の注意、トレーサビリティ(バーコード/QRコード)などの必須ラベル項目を制度化している。同時に、品質管理命令や規格の更新を通じて製品安全性・性能要件の運用が進められており、その一例として「Protective Textiles Quality Control (Upholstered Composites used for Non-Domestic Furniture) Order, 2024」(2024年9月12日通知)は、非家庭用途における防火性に関してIS 15768:2008への準拠を義務付けている。
規格の維持管理はインド規格局(BIS)のもとでも進められており、2026年2月には繊維製床材に関する改訂、たとえばIS 11205:2026(用語)およびIS 18554:2026(耐水性試験)が公示された。製造業者および輸入業者は、社内の試験計画および品質保証(QA)文書を更新後の手法に合わせることが求められている。産業政策の面では、繊維省が生産連動型インセンティブ(PLI)スキーム(繊維分野、対象実績年度は2029~2030年度まで)の運用を継続し、MMFおよび技術繊維のバリューチェーンにおける生産能力構築を支援している。一方、国内における持続可能性証明制度の構築に向けた業界の取り組みは、輸出企業がEU/英国のより厳格なトレーサビリティおよび環境開示要件に対応する上での一助となると見込まれている。
バリューチェーン分析
インドのホームテキスタイル・バリューチェーンは、繊維(綿および化学繊維)の調達、紡績、製織または編成(幅広の生機を含む)、湿式加工(染色、捺染、仕上げ)を経て、ベッドリネン、バスリネン、キッチンリネンまたはテーブルリネン、家具用布地、床材などの既製品への転換、さらに包装および輸出物流に及ぶ。生産はカルール、パニパット、アーメダバード、ジャイプール、ソラプール、バドーイ、カンヌール、コインバトールなどの産業クラスターを中心に組織されており、TEXPROCIL、HEPC、HEWAといった輸出・業界団体が、海外バイヤーとの連携、貿易促進の調整、業界の代弁活動を支援している。
主な摩擦要因は、原材料価格(特に綿花)の変動性、加工工程における法令遵守コスト(持続可能性・トレーサビリティ要件を含む)、輸出リードタイムに影響する物流および港湾の遅延である。これにより、ブランドおよび輸出企業は垂直統合の強化とより標準化された品質システムの導入へと動いている。政策的な介入もバリューチェーン全体にわたり増加しており、たとえば2026-27年度連邦予算で発表された国家繊維スキーム(National Fibre Scheme、2026年2月)は、天然繊維および化学繊維に関するスキームを一つの枠組みに統合するものである。加えて、家具用布地・ベッドリネン産業クラスターにおける力織機の更新・近代化により、生産性と品質の一貫性の向上が図られている。同分野を補完する施策としては、繊維分野PLIスキーム(MMF・技術繊維向け)、研究開発およびデータシステムを対象とするTex-RAMPS(2025-26年度から2030-31年度)、技能開発を目的とするSamarth 2.0があり、これらは繊維から既製品への転換における能力向上を目標としている。
競争環境
インド家庭用テキスタイル市場は適度に分散しており、大手生産者が相当のシェアを占めています。Welspunの垂直統合はリードタイムを大幅に削減しています。Tridentは多額の投資でタオル生産能力を拡大し、多数のホテル契約を獲得しています。Indo Countは生産の大部分を米国の小売業者向けに振り向け、革新的な仕上げに関する特許を申請しています。GHCLのタミル・ナードゥ州施設は自動化を活用して労働コストを効果的に削減しています。D2Cブランドはプレミアムセグメントで注目すべきシェアを保持し、ソーシャルメディアを活用して成長しています。IKEAは複数のインドサプライヤーと協力し、今後数年間で調達を増加させる計画です。Reliance RetailとDMartのプライベートブランドは競争力のある割引を提供しています。BIS規範への準拠には関連コストを伴う年次監査が必要です。
家庭用テキスタイルのオンライン小売は勢いを増していますが、依然として初期段階にあります。大都市圏のみならずティア2・ティア3都市の消費者も、家庭用テキスタイルのオンラインショッピングの利便性、幅広い品揃え、手軽さに引き付けられています。大企業が大量購入、多様な製品ラインナップ、巧みなマーケティングを活用する一方、中小企業は特定のセグメントに集中し、幅広い製品ラインナップと優れた顧客サービスで卓越しています。
インドブランドはグローバルな舞台で存在感を示しています。例えば、2025年4月、高級手作りカーペット分野の先駆者であるJaipur Rugsは、Shyam Ahugaブランドを買収するという重要な一歩を踏み出しました。その目標は、創業者の本来のビジョンを守りながら、グローバルな高級品市場でのブランドの地位を高めることです。
インド家庭用テキスタイル産業のリーダー企業
-
Welspun Group
-
Trident Group
-
Indo Count Industries Ltd.
-
Himatsingka Seide Ltd.
-
GHCL Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
輸出向けの機会は、規制の整合性とバイヤーによるトレーサビリティ需要の高まりによって形成されており、SKU単位で繊維原産地、加工資材、製品属性を文書化できる製造業者にとって新たな余地が生まれている。繊維委員会の「Labelling and Marking Regulation, 2025」(バーコード/QRコードによるトレーサビリティ要件を含む)と、継続するBIS規格の更新は、市場をより強固な試験・認証インフラおよび高い法令遵守体制へと導き、それがGOTSやOEKO-TEXなどの認証を必要とする高付加価値輸出セグメントを後押ししている。輸出向けの国内持続可能性証明制度の構築に向けた政府の取り組みは、EU/英国のトレーサビリティおよび開示要件との整合を意識したものであり、輸出企業がベッド、バス、床材の各カテゴリー全体で表示内容と文書を標準化するための道筋を提供している。
製造業の近代化とクラスター支援プログラムは、輸出向け既製品市場への進出を目指す中小企業や中堅企業にとっての機会創出要因にもなっている。2026年1月、繊維省は100の地区を輸出チャンピオンに、また100の地区を有望な繊維ハブに育成することを目的とした「地区主導繊維変革(District-Led Textiles Transformation, DLTT)」構想を開始した。また、2026-27年度連邦予算では、国家繊維スキームおよびクラスター近代化施策を含む統合繊維プログラムが発表された。企業の取り組みも垂直統合と加工能力の価値を裏付けている。Paramount Textile Millsはタミル・ナードゥ州で高級ホームテキスタイル向けの専用染色・仕上げ事業を開始(2026年1月)し、Premier Fine Linensはコインバトール近郊で250台の織機を備える製織施設の稼働開始と自動縫製工場の拡張を発表した(2026年7月)。これらの動きを総合すると、加工および転換工程を自社で管理することが、リードタイムの短縮、大規模小売プログラムに対する品質の一貫性向上、さらには機能性仕上げやエコ認証コレクションといった高付加価値製品の展開を可能にすることがわかる。
最近の業界動向
- 2026年7月:繊維省は統合繊維・アパレル開発センター(ITADC)の進捗を見直し、これらをMSME向けのワンストップ支援拠点として再編する方向性を示した。この転換により、より厳格化するラベリング、規格、輸出関連文書に対応するために中小のホームテキスタイル事業者が必要とする試験、法令遵守、工程支援へのアクセスが強化される。
- 2025年12月:Welspun Home Solutionsは、グジャラート州アンジャールにタオル生産工場を開設した。単一拠点として世界最大級のタオル生産施設とされる。この新設備は、大手小売業およびホスピタリティ業界向けプログラムへの補充対応の迅速化を支え、コストおよび配送信頼性における規模の優位性を強化している。
- 2024年11月:米国は通商法301条に基づく調査を開始し、インド産ホームテキスタイルに10%から25%の関税を課す可能性が生じた。この動きにより、輸出計画における関税リスク管理の重要性が高まり、長期契約の拡大、最終市場の多様化、綿花から既製品までのバリューチェーン全体でのコスト管理の強化が促されている。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本市場は、ベッド、バス、キッチン、フロア、張り地家具への使用を含む一般的な家庭用途向けにインド国内で販売されるホームユースのテキスタイル製品の価値を対象としています。市場規模はUSDで算出され、組織化された販売ルートおよび小規模な販売ルートを通じた国内需要を反映しています。
対象外の範囲:アパレルテキスタイル、産業用・技術用テキスタイル、テキスタイル機械および化学品投入物は計上しておらず、原反と完成品のホームテキスタイル製品間の二重計上も回避しています。
セグメンテーション概要
- 用途別
- ベッドリネン
- バスリネン
- キッチンリネン
- 室内装飾品
- カーペット・エリアラグ
- 素材別
- 綿
- リネン
- 合成繊維
- その他素材(ウール、麻、シルク、ジュート、竹)
- エンドユーザー別
- 住宅用
- 商業用
- 流通チャネル別
- オフライン
- 大型量販店(ハイパーマーケット・スーパーマーケット)
- ホームセンター
- 専門店
- その他流通チャネル
- オンライン
- オフライン
- 地域別
- 北インド
- 西インド
- 南インド
- 東インド
データソース、市場規模算出、および検証
デスクリサーチ
デスクワークは、完成品ホームテキスタイルカテゴリーにおけるインドのテキスタイル生産、消費シグナル、および対外貿易フローに関する正確なファクトベースの構築から始まります。繊維省の公表資料、商業情報統計局の貿易統計表、UN Comtradeのカテゴリー別輸出入額、RBIのマクロ指標(インフレおよび為替)、ならびにテキスタイル協議会および輸出振興機関の刊行物など、公開データシリーズおよび文書を参照しています。
次に、企業の年次報告書、投資家向けプレゼンテーション、および信頼性のいニュース報道をレビューし、チャネル戦略の変化、製品ミックスの変化、および時系列での価格動向を把握します。特定の確認作業においては、企業財務情報・インテリジェンス、船積みレベルの輸出入記録、および特許データベースへの有料サブスクリプションも活用していますが、これらはモデル全体を主導するためではなく、主に前提条件の検証を目的としています。ここに記載されているソースは例示であり、データ収集、範囲の検証、および未解決の問題の明確化のために追加の公開資料も使用しています。
一次インタビューおよびサーベイ
一次調査は、デスクリサーチの前提条件を検証するために活用されます。特に、地域・チャネル・最終用途別の需要の違い、およびベッドリネン、バスリネン、キッチンリネン、アップホルスタリー、フロアテキスタイルなどのカテゴリー間での価格帯の動きを把握するために用いられます。製造業者、流通業者、小売業者、および法人バイヤーをバランスよく組み合わせてヒアリングを行い、北インド、西インド、南インド、東インドの意見を比することで、特定の地域の見解が市場全体を支配しないようにしています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:38% | CXO:12% |
| 中位層:47% | 部門・ユニットリーダー:34% |
| 中小規模プレイヤー:15% | マネージャー:54% |
市場規模算出と予測
市場規模の算出は、生産、貿易、およびカテゴリー需要シグナルをインドの完成品価値プールに再構築し、インタビューから得たチャネルおよび最終用途の分割を通じてフィルタリングするトップダウンアプローチを用いています。合計値は、カテゴリー別にサンプリングした価格帯に指標的な数量動向を乗じた選択的なボトムアップ推計、およびサプライヤーと小売業者の規模感を用いたサニティチェックによって裏付けられています。
モデルを実用的に保つため、市場を可視的な形で動かすいくつかの変数を重点的に追跡しています。具体的には、主要ホームテキスタイルHSカテゴリーの輸出入額、コストおよび価格の代理指標としての綿花・合成繊維価格の方向性、家庭関連商品のCPIベースのインフレ転嫁、オンライン販売へのシェアシフト、ならびに買い替えおよび新規購入の需要トリガーとしての住宅・ホスピタリティ活動が含まれます。サブカテゴリーに明確な公開データシリーズが存在しない場合は、代理カテゴリーを使用し、保守的な範囲内で一次調査のフィードバックを用いて分割を調整することでギャップに対応しています。
予測においては、シナリオ分析を用いることで、成長がマクロ需要条件とカテゴリーレベルのシグナルの組み合わせを反映し、価格および数量の推移に関する専門家の見通しと整合するようにしています。前提条件は透明性を保って設定されており、クライアントがベースイヤーから将来年度にかけてどのレバーが変化したかを追跡できるようになっています。
データ検証と更新サイクル
検証は段階的に実施されるため、最終的な数値が単一のデータセットや単一のインタビューストリームに依存することはありません。モデル化された合計値を、貿易の方向性、カテゴリー価格の動き、チャネルの成長などの独立したシグナルと比較し、基礎となるドイバーと一致しない急激な変動を再確認します。
最終承認前に、インプット、換算、および分割ロジックを確認するクロスアナリストレビューを経た後、過去バージョンおよび外部アンカーとの最終的な差異スキャンを実施します。レポートは年次で更新され、価格、貿易、または需要の方向性に重大な変化をもたらすイベントが発生した場合には中間更新を行い、クライアントが最新の見解を受け取れるよう最終的な納品前チェックを完了します。
Mordor Intelligenceのインドホームテキスタイル市場規模と他の公表推計との比較
インドホームテキスタイルの公表市場規模がしばしば一致しないのは、完成品ホームテキスタイル製品として何を計上するか、どの販売ルートを含めるか、および対象年度がカレンダーイヤーか会計年度かについて各社が異なる選択をしているためです。また、通貨タイミング、インフレの取り扱い、およびオンライン販売の処理方法が統一されていない場合にも差異が生じます。
主なギャップは、輸出に紐づく完成品および隣接するフロアテキスタイル品目が同一のプールに計上されているかどうかによって生じます。Mordor Intelligenceのアプローチでは、ベッド、バス、キッチン、アップホルスタリー、フロア用途にわたる完成品ホームテキスタイルカテゴリーに合計値を紐づけ、単一の広範なテキスタイル乗数を適用するのではなく、インドの貿易コードおよびインタビューで確認された価格推移に照らして価値を検証しています。他の一部の推計では、より狭い製品バスケットや会計年度のスナップショットを使用しており、需要トレンドが類似していても表示される価値が変動する可能性があります。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 11.18 ビリオン USD(2025年) | |
| セクターリサーチノートA | 10.00 ビリオン USD(2024年) | 会計年度推計(FY24)を使用しており、通常は国内市場フレームを反映しているため、カレンダーイヤーの貿易連動チェックを通じて把握されるカテゴリーを過小評価する可能性があり、また為替タイミングの違いによりUSD換算値が変動する場合があります。 |
| 業界出版社B | 4.51 ビリオン USD(2025年) | ホムテキスタイルに対してより厳格な定義または狭いバリューチェーンを適用しているとみられ、隣接する完成品カテゴリーや特定のチャネルが除外される可能性があり、成長方向性が類似していても2025年の合計値が小さくなっています。 |
3つの数値を比較すると、差異の主な要因は対象範囲の広さ、カレンダーイヤーと会計年度のタイミングの違い、および価格・貿易シグナルの完成品価値への換算方法にあります。前提条件を明示し、複数の需要・貿易指標に対して合計値をクロスチェックすることで、モデルの再現性が高まり、クライアントが自社のカテゴリーエクスポージャーに数値を対応付ける際の説明が容易になります。


レポートで回答される主要な質問
インド家庭用テキスタイル市場の現在の規模はどのくらいですか?
市場は2026年に119億1,000万米ドルと評価され、2031年までに167億6,000万米ドルに達する見込みです。
現在、収益面でリードしている用途セグメントはどれですか?
ベッドリネンが2025年に53.77%のシェアでトップとなっており、2026〜2031年のCAGR 8.21%で最も成長の速いセグメントでもあります。
インドにおける家庭用テキスタイルのオンライン販売はどのくらいの速さで拡大していますか?
オンラインチャネルはCAGR 11.02%で拡大しており、大手マーケットプレイスと新興のクイックコマースモデルによって牽引されています。
リネンと竹ブレンドが人気を集めている理由は何ですか?
消費者は通気性、低水使用量、生分解性を重視しており、2026〜2031年のこれらのブレンドのCAGRは12.65%となっています。
新たなテキスタイル投資を促進するインセンティブは何ですか?
PLIスキームとPM-MITRAパークは、現金インセンティブ、INR 500(5.85米ドル)/平方メートルの補助金付き土地、および共用インフラを提供し、設備投資コストを削減しています。
サプライヤーの状況はどの程度分散していますか?
上位5社が売上の約40%を支配しており、デザインイノベーションや職人的製品に特化した中堅・ニッチ企業の参入余地があります。


 お客様のデータは安全であり、販売や共有は一切行われません。
