
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 180.95 十億米ドル |
| 市場規模 (2026) | 193.12 十億米ドル |
| 市場規模 (2031) | 251.49 十億米ドル |
| 成長率 (2026 - 2031) | 5.42 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる欧州テキスタイル市場分析
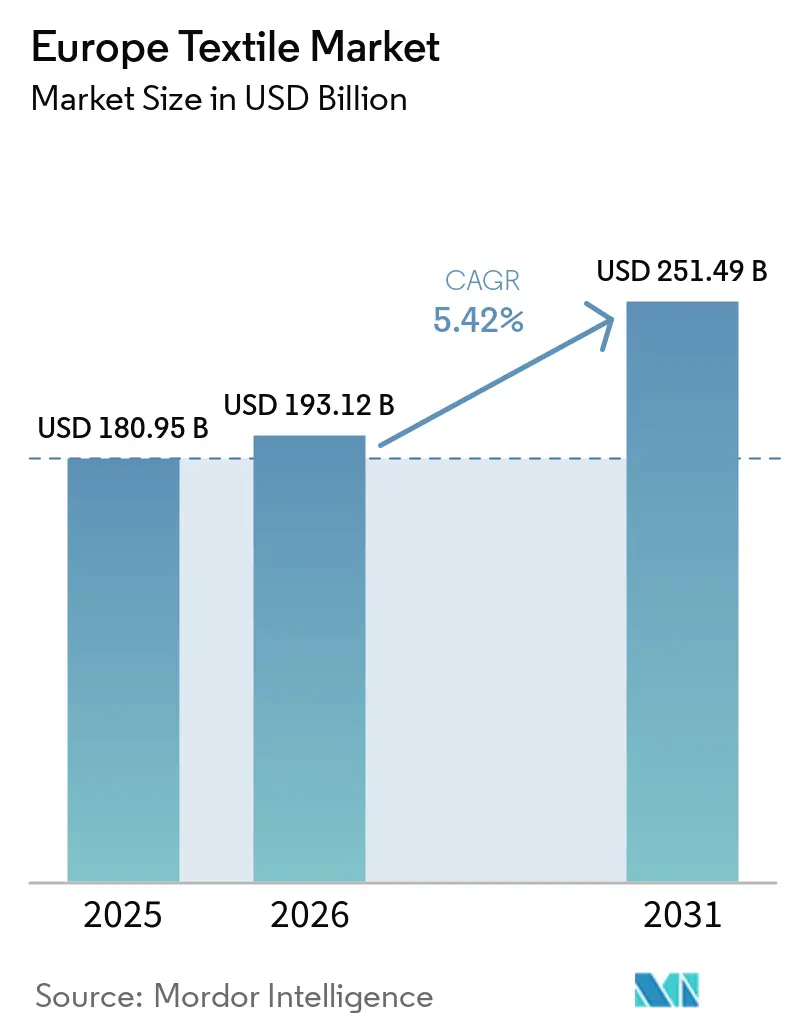
ヨーロッパ テキスタイル市場規模は、2025年に180.95 ビリオン 米ドル、2026年に193.12 ビリオン 米ドルと予測され、2026年から2031年にかけて年平均成長率5.42%で成長し、2031年までに251.49 ビリオン 米ドルに達する見込みです。
循環経済に関する法規制、ファッションサイクルの短縮化、技術用繊維への需要急増が、欧州テキスタイル市場を形成する重要な原動力となっています。EU-27全域における繊維廃棄物の分別収集義務化と、デジタル製品パスポートの段階的導入が相まって、リサイクル施設とトレーサビリティツールへの資本投下を促進しています。Eコマースプラットフォームはデザインから店頭までのリードタイムを4週間未満に短縮し、製造業者はデジタルニッティング、自動化染色工程、近赤外線選別の導入を進めています。また、電気自動車バッテリーエンクロージャー向け難燃性繊維や、鉄道・道路整備向けジオテキスタイルなど、高収益用途への投資も拡大しています。同時に、輸送コストの削減と「欧州産」繊維のストーリーをブランドが訴求するなか、国内栽培の亜麻、麻、羊毛への需要も高まっています。
主要レポートのポイント
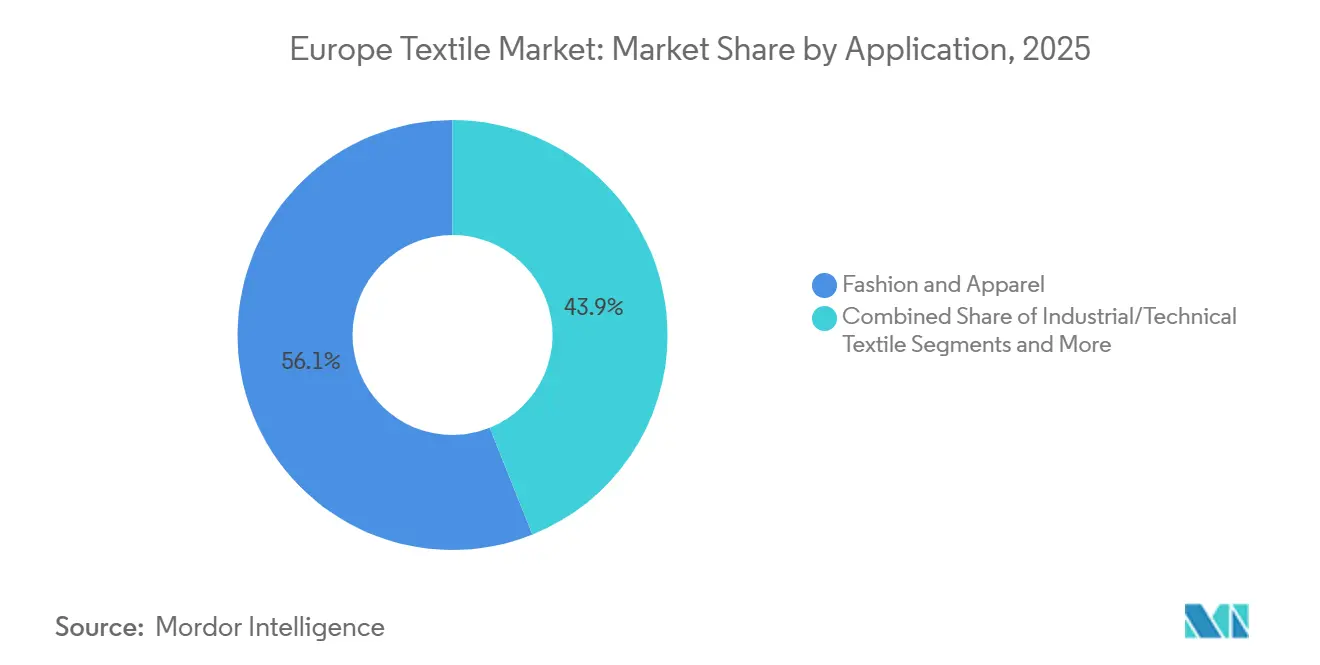
- 用途別では、ファッション&アパレルが2025年の欧州テキスタイル市場シェアの56.06%を占め、産業用・技術用テキスタイルは2031年にかけてCAGR 6.15%で拡大する見込みです。
- 原材料別では、合成繊維が2025年の欧州テキスタイル市場規模の53.96%を占め、ポリエステル単独で2026年から2031年にかけてCAGR 6.56%を記録すると予測されています。
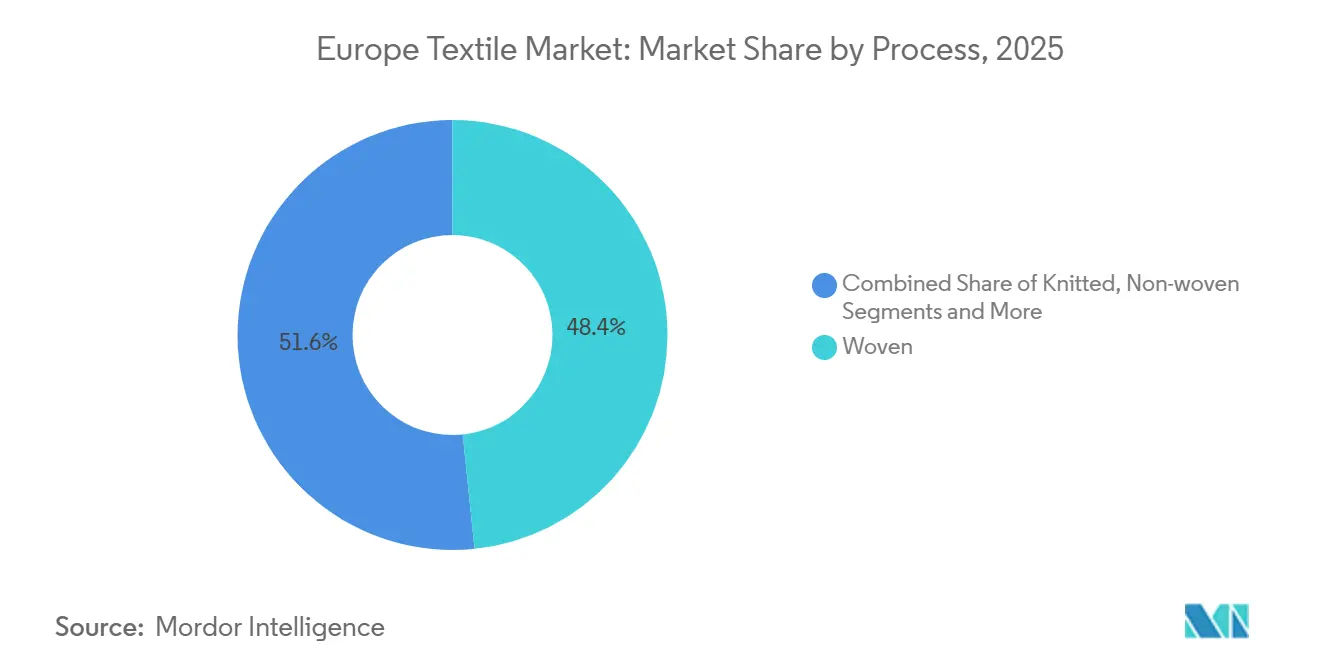
- プロセス別では、織物が2025年に48.36%の収益を占め、不織布技術は2031年にかけてCAGR 6.05%を達成すると見込まれています。
- 地域別では、ドイツが2025年の欧州テキスタイル市場シェアの25.45%を占め、スペインが2031年にかけてCAGR 5.8%で最速の成長を記録する見通しです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜) CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 2025年からのEU-27全域における繊維廃棄物の分別収集義務化 | +1.5% | EU-27 | 中期(2〜4年) |
| モビリティ・インフラ向け高性能技術用テキスタイルの成長 | +1.3% | ドイツ、フランス、北欧諸国 | 長期(4年以上) |
| ファッションサイクルの急速な変化とファストファッションの台頭 | +1.2% | スペイン、イタリア、ポルトガル | 短期(2年以内) |
| データリッチな循環型ビジネスモデルを可能にするEUデジタル製品パスポート | +1.0% | EU-27 | 中期(2〜4年) |
| Eコマース・ソーシャルコマースプラットフォームによるデザインから店頭までのリードタイム短縮 | +0.9% | ドイツ、フランス、英国 | 短期(2年以内) |
| 低炭素ローカル繊維としての欧州産亜麻・麻・羊毛への需要急増 | +0.8% | フランス、ベルギー、オランダ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
2025年からのEU-27全域における繊維廃棄物の分別収集義務化
2025年1月より、すべての自治体に専用の繊維回収ポイントの設置が義務付けられ、年間約500万トンの衣料品が欧州の選別ハブへと誘導されるようになりました[1]。フランスやオランダなどの先行国は、路上回収ボックスと社会的企業パートナーを組み合わせることで、回収率60%超を達成しました。この規制により課題も浮き彫りになりました。2025年半ば時点で欧州の自動選別ラインは50本未満であったため、投資家はポーランド、スペイン、ポルトガルの新工場に8億7,000万USDを投じることを約束しました。生産者はエコモジュレーション手数料に直面し、取り外し可能なトリムを備えた単一素材の衣料品の設計を迫られています。中期的には、回収義務化によってリサイクル繊維の供給量が増加し、循環型サプライ契約の基盤が整うと期待されています。
モビリティ・インフラ向け高性能技術用テキスタイルの成長
電気自動車メーカーは2025年に1台あたりの技術用テキスタイル使用量を12kg超に増加させ、バッテリーエンクロージャーにおいて軽量化のためにスチールを炭素繊維複合材に置き換えました。EU加盟国は鉄道・高速道路整備に1,300億USDを拠出し、土壌安定化とアスファルト厚の削減に貢献するジオテキスタイルへの需要を押し上げました。病院はISO 16604に適合した洗浄可能なバリア素材を義務付け、難燃性・抗菌性素材の購入を促進しました。ハイブリッドスペーサー複合構造に関する特許出願は2024年に18%増加し、新たな研究開発投資の活発化を示しています[2]。この長期的な成長ドライバーは、汎用ポリエステルの3〜5倍の利益率を誇る超高分子量ポリエチレンおよびアラミドフィラメントへの投資を促進しています。
ファッションサイクルの急速な変化とファストファッションの台頭
超高速ファッションプラットフォームは現在48時間ごとに新スタイルを投入しており、欧州の製造業者は6ヶ月の生産ランから500〜1,000メートルのマイクロバッチへの切り替えを余儀なくされています。デジタルプリント、自動裁断、自社染色により、垂直統合グループは翌日注文に対応できる一方、契約織物業者は納期を逃すとキャンセルリスクにさらされます。2023年から2025年にかけて、欧州のアパレルブランドはSKU数を35%増加させましたが、総販売数量は横ばいにとどまり、量よりも多様性への転換を示しています。プレミアム層では、修理サービスや繊維開示を提供する「スローファッション」ブランドが支持を集め、消費者の反発が生じています。このドライバーは速度への期待を高める一方、トレーサブルで耐久性のある素材のニッチ市場を拡大させています。
データリッチな循環型ビジネスモデルを可能にするEUデジタル製品パスポート
持続可能な製品のためのエコデザイン規則は段階的なデジタル製品パスポートを導入し、2030年までにすべてのテキスタイルに埋め込みトレーサビリティデータの搭載を義務付けています[3]。パイロットプロジェクトではすでにQRコードをサプライチェーン記録に連携させ、再販マーケットプレイス、レンタルプラットフォーム、修理ネットワークが繊維素材の内容とケア履歴を確認できるようにしています。早期採用者はブランド信頼とプレミアム価格設定を獲得し、対応が遅れた企業は規制市場から排除されるリスクがあります。パスポートは生産者責任費用の基盤ともなり、廃棄物処理を簡素化する単一素材構造を奨励します。中期的には、データリッチな衣料品が二次的な収益源を生み出し、素材ループを強化することが期待されています。
制約要因の影響分析*
| 制約要因 | (〜) CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 低収益生産者を圧迫するエネルギーおよび原材料価格の変動 | -0.8% | EU-27 | 短期(2年以内) |
| 最先端リサイクル・選別設備に必要な高額な設備投資 | -0.6% | 西欧 | 中期(2〜4年) |
| 染色・仕上げおよび高度な織物加工における熟練労働者不足 | -0.5% | ドイツ、イタリア、フランス | 長期(4年以上) |
| 新たなEUデューデリジェンス規則への対応を複雑にする中小企業の分散した基盤 | -0.4% | イタリア、スペイン、ポルトガル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
低収益生産者を圧迫するエネルギーおよび原材料価格の変動
天然ガスコストは2024年初頭に1MWhあたり130USDでピークに達した後、2025年末には43USDまで下落し、エネルギーが運営コストの70%に達することもある染色工場を不安定な状況に置きました。1バレルあたり10USDの原油価格変動がポリマー価格を8%動かし、綿花先物は1ポンドあたり75〜95USDの間で変動しました。ヘッジ手段を持たない中小企業は利益率が消滅し、ポーランドやルーマニアでの資産売却を余儀なくされました。リスクを分担するコストプラス契約は、深いパートナーシップ以外では依然として稀です。価格の不安定性は、したがって、生産能力を脅かし、業界再編を促進しています。
最先端リサイクル・選別設備に必要な高額な設備投資
年産2万トンの繊維間リサイクル工場には、近赤外線選別装置と化学的解重合反応炉を含め最大8,700万USDが必要です。銀行はオフテイク契約と政府の共同投資を要求し、プロジェクトファイナンスを遅らせています。13億USDの公的補助金が約束されていますが、許認可手続きを経るため進捗は遅れています。中小企業は500万USDのAI選別ラインを吸収できず、技術格差が拡大しています。この資金調達のハードルは、少なくとも2027年までリサイクル繊維の供給を制約するでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途別:
産業用テキスタイルがファッションの数量基盤を上回る2025年、ファッション&アパレルセグメントは欧州テキスタイル市場全体の大部分を占め、総市場規模の56.06%を占めました。最も成長が速い技術用セグメントは、電気自動車インテリア、医療用バリア素材、ジオテキスタイル補強材に支えられ、2031年にかけてCAGR 6.15%を記録すると予測されています。ドイツの自動車メーカーは2025年に1台あたり12kg超の技術用テキスタイルを使用し、2020年の9kgから増加し、バッテリープラットフォームの軽量化を図りました。病院はISO 16604準拠のドレープを義務付け、医療用テキスタイル契約を拡大しました。保護作業服は厳格化された難燃規制から恩恵を受け、スポーツウェアは生体データを収集する導電性糸を統合し、2024年のスマートテキスタイル特許が18%増加しました。
プレミアムファッションブランドは直販サイトや店舗イベントへと軸足を移していますが、ミドルマーケットのアパレルは2日ごとにスタイルを投入する超高速競合他社と格闘しています。この二極化により、製造業者は定番アパレル受注と高収益技術用契約のバランスを取ることが求められています。地域生産も再編されており、イタリアは引き続き高級シャツ地の中心地として機能し、ドイツとフランスは自動車・航空宇宙パートナー向けの技術用繊維研究開発をリードしています。予測期間を通じて、欧州テキスタイル市場はアパレル数量の鈍化を補うために産業需要に依存することになるでしょう。



原材料別:
ポリエステルが合成繊維の復活をリード合成繊維は2025年の欧州テキスタイル市場シェアの53.96%を占め、ポリエステル単独で2031年にかけてCAGR 6.56%を記録すると予測されています。LenzingとIndoramaが支援するグリコリシスおよびメタノリシス工場は、2028年までにリサイクルポリエステル生産量を20万トン追加し、糸の強度を損なうことなく循環素材の含有量を高める計画です。ナイロンとアクリルはエアバッグや屋外用張り地においてニッチな地位を占めています。天然繊維は数量的には安定していますが、認証済みプレミアムグレードへのシフトが進んでおり、欧州の製造業者はブランドの誓約を満たすためにオーガニックコットンに15〜25%のプレミアムを支払っています。国内栽培の亜麻と麻はサプライチェーンの安全性と低排出量を提供し、EUグリーンディールと整合しています。アラミドや超高分子量ポリエチレンなどの特殊繊維は汎用ポリエステルの最大5倍の利益率をもたらし、研究開発とベンチャー資金を引き付けています。
生産前の裁断廃棄物と消費後の衣料品は、小規模ながら急速に拡大するリサイクル繊維プールを形成しています。EU廃棄物回収義務化により年間500万トンが選別ハブに誘導される可能性がありますが、混合素材の複雑さから現在大規模にリサイクルできるのは20%にとどまっています。化学的リサイクルへの投資はこの比率を10年かけて引き上げることを目指し、ブランドのスコアカードに組み込まれたリサイクル素材含有量目標を支援しています。
プロセス別:
不織布のイノベーションが織物の成熟に挑む織物は2025年のプロセス別収益の48.36%を依然として占めていますが、不織布技術は2026年から2031年にかけてCAGR 6.05%で加速すると予測されています。2024年以降に追加されたスパンボンドおよびメルトブローンラインは、持続的な公衆衛生意識に乗じてHVACフィルターおよびEN 14683医療用バリア素材に対応しています。ハイドロエンタングルドウェブは柔軟性と吸収性から家庭用ウェットティッシュの需要を享受し、ニードルパンチマットは自動車用カーペット契約を確保しています。織物製造業者はアジアからの価格圧力に直面し、ジャカードデザインとトレーサブルヤーンによる差別化を迫られています。
廃棄物をほぼゼロに抑えたマスカスタマイゼーションが可能なデジタル経編機は、ポルトガルとスペインのオンデマンドファッション工場を支援しています。スペーサーファブリック向けの3次元織物は、ドイツとスイスの設備革新により人件費を40%削減し、成長しました。湿式不織布はバッテリーセパレーターと高性能フィルターに対応し、トン数は少ないながらも高い単価を誇ります。自動化、ロボットによる素材ハンドリング、AIビジョン検査は設備投資を増加させますが、変動費を削減し、垂直統合グループに優位性をもたらします。

地域分析
ドイツ繊維市場
ドイツは2025年のヨーロッパ繊維市場規模の25.45%を占め、バーデン=ヴュルテンベルク州およびノルライン=ヴェストファーレン州における自動車・産業用繊維クラスターが成長を牽引しています。OEMとの緊密な連携により、シートカバー、エアバッグ、バッテリーハウジング用ファブリックのサンプル承認が迅速化されています。連邦政府の職業訓練プログラムは、職人技術とデジタルプロセス制御を組み合わせ、労働力不足の緩和に貢献しています。エネルギー効率化補助金は、染色工場におけるガス消費量の削減を支援しています。
スペイン繊維市場
スペインは2031年までに5.8%のCAGRが見込まれる、最も成長の速い市場です。政府のインセンティブにより北アフリカからの裁断・縫製工程のリショアリングが促進され、EU復興基金が機械設備のアップグレードを補助しています。モロッコおよびチュニジアへの近接性により柔軟な調達が可能となり、スペインのEコマースブランドは地元の製造工場を活用してマイクロコレクションを数日以内に補充しています。カタルーニャおよびバレンシアの繊維クラスターでは、消費後廃棄物向けの近赤外線選別ラインの試験導入も進めています。
ヨーッパ周辺市場
イタリアは高級品および技術用ファブリックにおいて圧倒的な地位を維持しています。ロンバルディア州の製造工場はプレミアムシャツ地およびメリノニットを供給し、ヴェネト州は航空宇宙向けカーボンファイバープリプレグに特化しています。2024年の特許出願件数は200件を超え、ヨーロッパ最多を記録しました。フランスはヘリテージファッションと不織布イノベーションを融合させ、亜麻の栽培においても主導的地位を占め、ベルギーおよびオランダ全土の製造工場へ輸出しています。ベネルクス諸国はスパンボンドおよびサーキュラービジネスの試験導入において優れた実績を持ち、北欧企業は木材由来繊維の試験を進めています。中央・東ヨーロッパ諸国は低コストの織布生産能力を提供していますが、熟練労働力の不足とエネルギー価格の不安定性という課題に直面しています。
規制環境
EUの繊維規制は循環性と透明性を巡って厳格化が進んでおり、欧州委員会は2024年7月18日に発効した持続可能な製品のためのエコデザイン規則(ESPR)を、製品レベルの持続可能性要件の枠組みとして活用している。これには、CEN-CENELECの標準化作業(JTC24)に支えられたデジタル製品パスポートの段階的な導入が含まれる。近い将来の契機となるのが、2025年10月16日に発効した廃棄物枠組み指令の対象改訂であり、繊維および履物に対する強制的な拡大生産者責任(EPR)制度を導入するもので、加盟各国は国内法化と運用体制構築のスケジュールに取り組んでいる。
実施の節目は2026年まで続く。ESPRによる未販売の衣料品、衣料アクセサリー、靴の廃棄禁止は2026年7月18日から適用され、商品修理促進に関する共通ルールの指令に基づく要件は2026年9月27日から適用される。リサイクル設計とデータ開示に連動したエコモジュレーション制度と相まって、これらの措置はブランドや紡績・織布業者に対し、単一素材構造への商品設計転換、修理・回収チャネルの拡大、製品パスポートへのデータ登録やEPR報告を支えるトレーサビリティシステムへの投資を促している。
バリューチェーン分析
欧州の繊維バリューチェーンは、原材料供給(亜麻、麻、羊毛などの天然繊維および輸入綿花、合成繊維、特殊高機能繊維)、上流の繊維・糸生産者、生地製造(織物、編物、不織布)、湿式加工(染色・仕上げ)、縫製・技術的加工、そしてブランド、卸売業者、eコマースを通じた下流の流通にまで及ぶ。循環性は、回収・選別事業者、再利用チャネル、機械的・化学的リサイクル業者、技術提供者(近赤外選別、デジタル編み、AI検査、トレーサビリティプラットフォーム)、そしてEPRの資金調達と報告を調整する生産者責任機構(PRO)にわたる並行的な流れを生み出している。EUの繊維・衣料セクターは非常に細分化されており、約197,000社が約130万人を雇用し、2023年には1,700億ユーロの売上高を生み出しており、これが企業が資本集約的なアップグレードを導入する速度に影響を与えている。
ボトルネックはコストと能力のギャップに集中している。エネルギーおよび労働集約的な湿式加工は依然として公共料金の変動に敏感であり、リサイクル繊維の経済性はバージン原料に対する根強い価格差と、自動選別能力および繊維から繊維へのリサイクル能力の限界によって制約されている。規制の推進(改訂廃棄物枠組み指令に基づくEPRと、2026年から段階的に実施されるESPR関連のデジタル製品パスポート義務)は、価値創出の重心を、発生源での検証済みデータ、監査可能な流通経路、そしてライフサイクル終了時のソリューションへとシフトさせている。TexMatコンソーシアムが発表したマッピング作業(2026年5月)は、循環繊維エコシステムにおける9つの利害関係者グループ間の依存関係を明らかにしており、素材と資金の流れがますます相互運用可能なデータと、リサイクル投資のリスクを軽減する長期オフテイク契約に依存していることを裏付けている。
競合環境
市場集中度
競争は依然として分散しており、上位10社の合計シェアは30%未満で、欧州テキスタイル市場は低集中度プロファイルを示しています。汎用セグメント、基本的なアパレル素材、標準的な不織布は、アジアからの輸入品とエネルギー価格変動により縮小する利益率と戦っています。一方、高性能技術用テキスタイルと高級繊維は、独自のノウハウとブランドパートナーシップにより高い価格を維持しています。
戦略的な動きは垂直統合と循環型規模拡大に集中しています。Lenzingは2025年に化学的リサイクルスタートアップを買収し、リヨセルラインのモノエチレングリコール原料を確保しました。Indorama Venturesはスペインの解重合工場を買収し、3万トンのポリエステル廃棄物をバージン品質のペレットに転換する能力を持ち、欧州の糸向けリサイクル素材を確保しました。FreudenbergはドイツのOEMと提携し、スチール比25%の軽量化を目指すアラミド不織布バッテリーエンクロージャーを共同開発しました。
新興企業はニッチ市場に参入しています。酵素リサイクルスタートアップは低温解重合を約束しています。デジタルニッティングプラットフォームは100メートルという小口注文を受け付け、ファッションブランドの在庫リスクを低減しています。スイスの研究機関との提携により、生体センサーを衣料品に組み込む導電性糸が開発され、医療・スポーツウェア分野への展開が進んでいます。コンプライアンス対応も競争上の優位性となっており、2025年の廃棄物規制に先立ちデジタル製品パスポートのデータレイヤーとAI選別を実装した製造業者はサプライ契約を獲得し、対応が遅れた企業は失格リスクにさらされます。
欧州テキスタイル産業のリーダー企業
-
Lenzing AG
-
Freudenberg Performance Materials
-
Indorama Ventures (M&G Fibras Europe)
-
Albini Group
-
Marzotto Group
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ テキスタイル市場 このレポートでカバーされる企業
- Lenzing AG
- Freudenberg Performance Materials
- Indorama Ventures (M&G Fibras Europe)
- Albini Group
- Marzotto Group
- Klopman International
- Schoeller Textil AG
- Borgers SE & Co. KG
- Ahlstrom-Munksjö
- Beaulieu Technical Textiles
- Don & Low Ltd
- ITV Denkendorf Produktservice
- Holland & Sherry
- Gebrüder Otto
- TWE Group
- PFNonwovens Czech s.r.o
- HUESKER Synthetic GmbH
- Tirotex Textile Company
- Baltex
- Statex Produktions GmbH
市場機会と将来展望
コンプライアンス主導の循環性は、回収、選別、再利用、リサイクルを収益化可能な供給契約へと結びつけるインフラおよびサービスに新たな余地を生み出している。2025年10月16日に発効した改訂廃棄物枠組み指令は、繊維および履物向けのEPR制度を義務付けており、2024年7月18日に発効したESPRは製品レベルの持続可能性を強化し、2026年7月18日の未販売衣料品廃棄禁止を導入する。これにより、成果を文書化できる修理、再販、回収チャネルの価値が高まる。デジタル製品パスポートの作業がCEN-CENELEC JTC24の標準化活動に支えられて段階的な実施を進める中、相互運用可能なトレーサビリティスタック、サプライヤー検証ツール、そして細分化された中小企業サプライベース全体でパスポート開示とEPR報告の両方に対応できるデータ統合への需要が高まっている。
製造業の近代化はまた、ニアショアリングを可能にする技術と高マージンの最終用途への投資も促進している。2026年には、Durst Groupがデジタル繊維印刷のための産業拠点「Durst Como」を2,000万ユーロの投資で支援した(2026年6月)。また、Alchemie Technologyはポルトガルでデジタルジェット精密染色・仕上げシステムを導入する「Project Wave」を発表した(1,500万ユーロ、2026年5月)。これらのプロジェクトは、リードタイムの短縮、資源使用量の削減、ファストファッションおよびオンデマンド生産のためのバッチ柔軟性を目指している。需要面では、技術繊維がEVやインフラ用途から医療用繊維に至るまで、欧州の紡織業者にとって対象範囲を拡大し続けている。URGO Groupはフランスのロワール地方に医療用繊維の35,000平方メートルの工場を建設するため6,000万ユーロの投資を発表し(2026年1月)、規制の厳しい仕様主導のセグメントにおける生産能力拡大を支えている。
最近の産業開発事情 ヨーロッパ テキスタイル市場
- 2026年6月:Durst Groupはイタリアで「Durst Como」プロジェクトを立ち上げ、2,000万ユーロの投資に支えられたデジタル繊維印刷の産業拠点として位置付けた。この動きは短納期・多品種生産のための地域的な能力を強化し、欧州のファッションおよび特殊生地加工業者が採用する迅速な補充モデルを支えている。
- 2026年5月:Alchemie Technologyは、デジタルジェット精密染色・仕上げシステムを導入するため、ポルトガルに1,500万ユーロを投資する「Project Wave」を発表した。水、化学薬品、エネルギーを多く消費する湿式加工工程を対象とすることで、このプロジェクトは欧州の紡績・仕上げ業者の国内生産の経済性とコンプライアンス重視のプロセス近代化を支えている。
- 2024年9月:Freudenberg Performance MaterialsはHeytex Groupの主要部分を買収し、コーティング技術繊維の能力を追加し、産業用途におけるポートフォリオを拡大した。この取引により、モビリティ、建築、防護分野の最終市場で使用される高機能素材の規模が拡大し、欧州繊維エコシステムの高付加価値セグメントが強化された。
ヨーロッパ テキスタイル市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本レポートにおけるヨーロッパ テキスタイル市場は、主要な繊維原料および生地形成ルートを網羅し、アパレル、ホーム、テクニカル用途向けの下流テキスタイル製品を含む、ヨーロッパ各国で生産・消費されるテキスタイルの価値として定義されます。
対象外の範囲:本規模算定は、完成品アパレルの小売価値を除外し、ファッションブランド全体の売上ではなく、テキスタイルおよびテキスタイル製品に焦点を当てています。
セグメンテーション概要
- 用途別
- ファッション&アパレル
- 産業用・技術用テキスタイル
- 家庭用・ホームテキスタイル
- 医療・ヘルスケアテキスタイル
- 自動車・輸送用テキスタイル
- その他(保護用、スポーツ用テキスタイル等)
- 原材料別
- 天然繊維
- 綿
- 羊毛
- 絹
- 合成繊維
- ポリエステル
- ナイロン
- レーヨン/ビスコース
- アクリル
- ポリプロピレン
- リサイクル繊維
- その他(特殊高性能繊維(アラミド、炭素繊維、超高分子量ポリエチレン))
- 天然繊維
- プロセス/技術別
- 織物
- ニット
- 不織布
- スパンレイド(スパンボンド/メルトブローン)
- 乾式ハイドロエンタングル
- 湿式不織布
- ニードルパンチ
- 3次元織物&スペーサーファブリック
- 地域別
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ベネルクス(ベルギー、オランダ、ルクセンブルク)
- 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- その他欧州
データソース、市場規模算定および検証
デスクリサーチ
デスクリサーチは、基本的な市場構造を設定し、ヨーロッパ全域における需要と貿易の変化の方向性を確認するために活用されました。使用したソースには、Eurostatの工業生産・貿易統計、国連コムトレードの貿易データ、OECDの指標、テキスタイルと循環経済に関する欧州委員会の政策ノート、EURATEXのファクトおよびキーフィギュアなどの業界団体の発表といった公的統計および業界刊行物が含まれます。
これらのデータポイントを市場価値に結びつけるため、企業の年次報告書、投資家向けプレゼンテーション、信頼性の高い報道も精査し、設備増強、閉鎖、および素材シフトを把握しました。有用な場合には、企業財務情報やニュースインテリジェンスの有料サブスクリプションを活用し、売上構成や地域別エクスポージャーのクロスチェックを迅速に実施しました。上記のデスクソースは例示であり、データ収集、検証、および明確化のために追加の公的・有料参考資料も使用しています。
一次インタビューおよびサーベイ
一次調査は、アパレル、ホーム、自動車、テクニカル用途向けにテキスタイルを調達するメーカー、コンバーター、ディストリビューター、および大規模購買組織を対象とした専門家インタビューおよび構造化サーベイを通じて実施されました。回答者からの情報は、価格ロジック、稼働率トレンド、および織物・ニット・不織布需要の実際の分布を検証するために活用されました。西ヨーロッパと新興製造拠点との間で回答に大きなばらつきが見られた場合は、前提を再確認し、モデルで使用するレンジを調整しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:30% | 最高経営幹部(CXO):14% |
| 中位層:53% | 部門・ユニットリーダー:41% |
| 中小規模プレイヤー:17% | マネージャー:45% |
市場規模算定と予測
市場モデルはトップダウン方式で構築されており、ヨーロッパの生産、貿易フロー、および見かけの消費シグナルを再構成し、繊維および生地タイプ別のブレンド価格ベンチマークを用いて価値に換算しています。これらの合計値は、サプライヤーの売上エクスポージャーのサンプリング、施設タイプ別の標準的な生産量の確認、および生地ルート別の数量に平均販売価格を乗じて計値を調整するといった選択的なボトムアップ推計によって裏付けられています。
モデルで使用する主要インプットには、国別のテキスタイル生産トレンド、テキスタイルカテゴリーの輸出入バランス、繊維ミックスの変化(綿、ウール、ポリエステル、ビスコース、リサイクル繊維)、衛生・医療用途における不織布の普及率の変化、および価格に影響を与えるエネルギーと原材料コストの転嫁パターンが含まれます。特定のサブカテゴリーの公的な視認性が低い場合は、保守的な数量プロキシとインタビューに基づくレンジを用いてギャップを処理し、親カテゴリーの合計値に整合させました。
予測にあたっては、需要回復、設備稼働率、およびサステナビリティ関連の素材シフトに関する専門家コンセンサスに基づく中心シナリオを設定したうえでシナリオ分析を実施し、貿易強度と価格推移に関する感度テストを行いました。結果は追跡可能な形で保持されており、同じデータ系列と前提セットを用いれば別のアナリストも同じアウトプットを再現できます。
データ検証と更新サイクル
検証はステップワイズのクロスチェックを通じて実施され、最終的な数値がヨーロッパ全域の実体経済シグナルと整合性を保つようにしています。工業生産の方向性、貿易収支の動向、および公表された設備変更などの独立した指標とアウトプットを比較し、裏付けとなる証拠と一致しない急激な変動を調査します。
承認前に、モデルは複数のアナリストによるチェックを経て精査され、インタビューのフィードバックがデスクシグナルと大きく矛盾する場合はフォローアップコールが実施されます。レポートは年次で更新され、政策変更、貿易混乱、大規模な設備移動などの重大なイベントが発生した場合には中間更新が行われます。納品直前には最新の確認作業が完了し、クライアントは最新の更新済みビューを受け取ります。
Mordor Intelligenceのヨーロッパ テキスタイル市場規模算定と他の公表推計との比較
ヨーロッパ テキスタイルの公表市場規模は、同じものを測定しているように見えても、各出版社が対象範囲と時期の区切り方を独自に設定しているため、異なる場合があります。価格のモデルへの組み込み方や、貿易・生産データをハード制約として使用するかどうかによっても差異が生じます。
ベンチマーク表は、一部の広範な数値よりも小さい2025年の値を示しており、Mordor Intelligenceのモデルでは、ヨーロッパ全域のテキスタイルおよびテキスタイル製品を対象とし、完成品アパレルの小売マークアップを加算するのではなく、繊維および生地形成レベルの価格から価値を構築しています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 180.95 ビリオン 米ドル(2025年) | |
| 地域コンサルタントA | 187.59 ビリオン 米ドル(2025年) | より広い国リストとカテゴリーマッピングを使用しており、隣接する衣料品の価値をテキスタイルに組み込む可能性があり、低成長・長期ホライズンを適用することで近期の価格調整が圧縮される場合があります。 |
| 業界出版社B | 261.70 ビリオン 米ドル(2024年) | より早い基準年を報告しており、より広範なテキスタイル関連製品のバスケットと高い平均価格前提を含んでいるようで、米ドルに換算して繰り越した場合に合計値が押し上げられる可能性があります。 |
3つの数値の差異は、主にテキスタイル価値と下流の衣料品価値として何がカウントされるか、加えて年度の選択と価格推移の処理方法によって説明されます。インプットを観察可能な生産・貿易シグナルに結びつけ、インタビューレンジでプレッシャーテストを行うことで、当社の推計は地域のバイヤーが実際に管理する需要プールとの照合が容易になっています。
レポートで回答される主要な質問
2026年の欧州テキスタイル市場の規模はどのくらいですか?
欧州テキスタイル市場規模は2026年に1,931億2,000万USDに達しました。
2031年までの欧州テキスタイルのCAGR予測はどのくらいですか?
市場全体は2026年から2031年にかけて年平均成長率5.42%で成長する見込みです。
欧州テキスタイル内で最も成長が速いセグメントはどれですか?
産業用・技術用テキスタイルはCAGR 6.15%で成長し、アパレルを上回ると予測されています。
市場シェアをリードする原材料はどれですか?
合成繊維がポリエステルを筆頭に53.96%のシェアで市場を支配しています。
収益において最大の貢献国はどのEU加盟国ですか?
ドイツは自動車クラスターを背景に2025年の地域収益の25.45%を占めました。
循環経済目標に最も影響を与える規制変更は何ですか?
2025年1月から開始されたEU-27全域における繊維廃棄物の分別収集義務化がリサイクルインフラへの投資を促進しています。