
インド防衛市場の規模とシェア
Mordor Intelligenceによるインド防衛市場分析
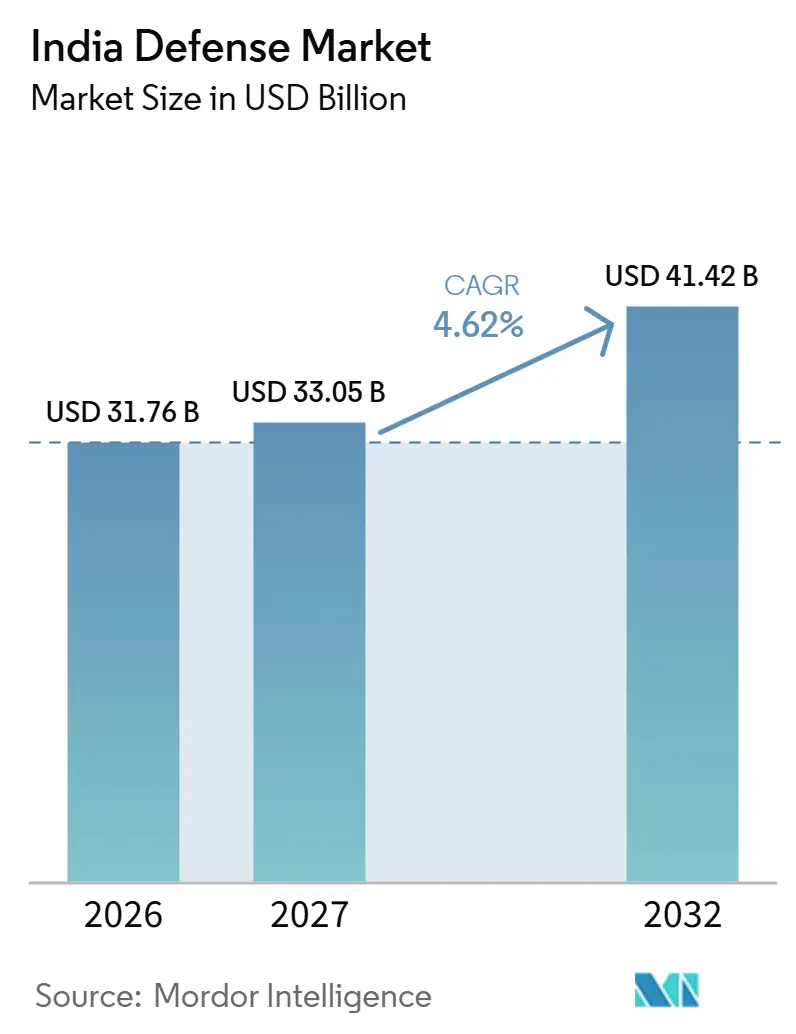
インド防衛市場規模は、2026年の31.76 ビリオン 米ドルから2027年には33.05 ビリオン 米ドルに増加し、2032年までに41.42 ビリオン 米ドルに達すると予測されており、2027年〜2032年にかけてCAGR 4.62%で成長します。
インドの取得資金調達および国内調達優先政策は製造業者の機会を拡大し、国境安全保障の要件は弾薬およびドローン関連能力への装備需要を方向付けています。戦闘ヘリコプターおよび搭載プラットフォームのアップグレードは、航空機メーカーおよび専門サブシステムサプライヤーに対して異なる参入経路を生み出しています。技術ライセンスおよび産業パートナーシップは研究と生産を結びつけ、元の開発者を超えた参加の幅を広げています。輸入部品への依存および取得の遅延は、れらの機会を納入済みシステムへと転換するスピードを低下させる可能性があります。したがって、国内調達の機会は、ライセンス設計と信頼性の高い電子部品調達を組み合わせたサプライヤーに有利であり、緊急の弾薬およびドローン需要は迅速な納入を最優先事項としています。
主要レポートのポイント
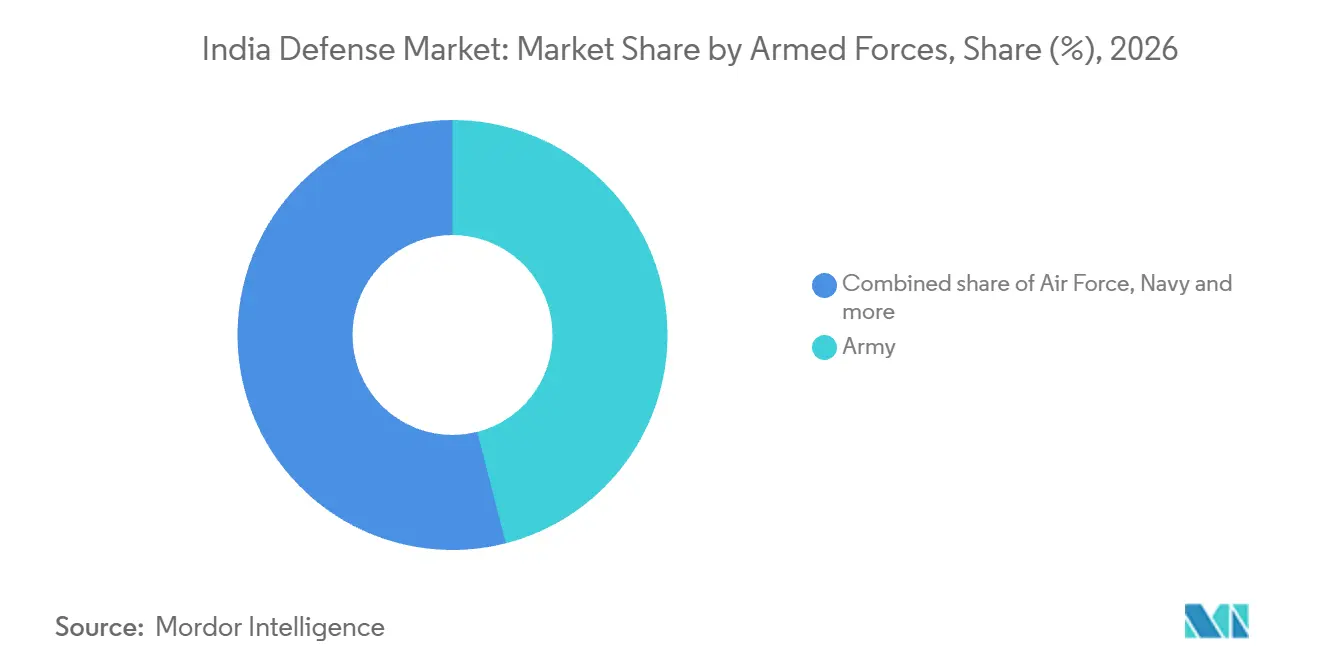
- 軍種別では、陸軍が2026年のインド防衛市場シェアの46.01%を占めてトップとなり、海軍は2027年〜2032年にかけてCAGR 5.5%で最も速い成長が予測されています。
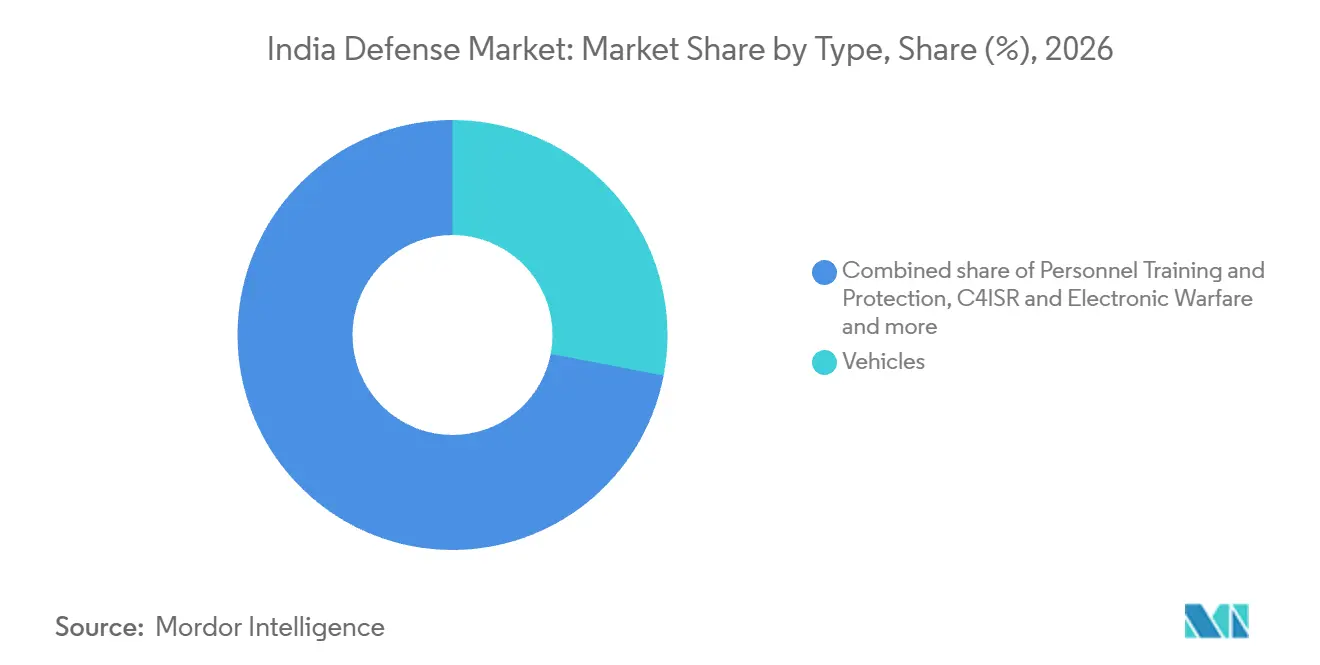
- 装備タイプ別では、車両が2026年のインド防衛市場規模の28.02%のシェアを占め、無人システムは2027年〜2032年にかけてCAGR 7.45%で最も速い成長が予測されています。
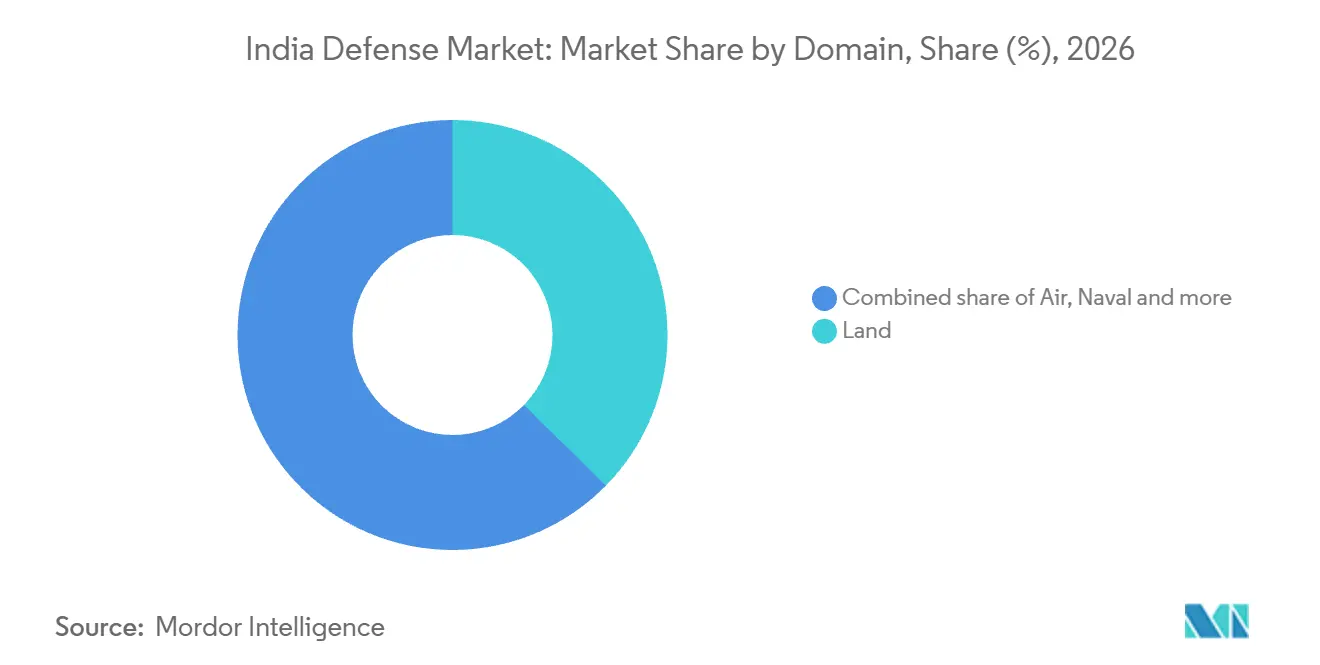
- 作戦ドメイン別では、陸上が2026年に37.35%のシェアでトップとなり、サイバー・電磁スペクトルセグメントは2027年〜2032年にかけてCAGR 6.98%で最も速い成長が予測されています。
- 調達形態別では、国内生産が2026年に61.82%のシェアでトップとなり、2027年〜2032年にかけてCAGR 5.3%で最も速い成長が予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 防衛予算の拡大と現地化の推進 | +2.1% | 全国 | 中期(2〜4年) |
| AI対応戦闘および自律型スウォーム技術への投資加速 | +1.3% | 全国 | 中期(2〜4年) |
| 国境沿いの地政学的緊張の高まり | +1.5% | パンジャブ州およびラジャスタン州 | 短期(2年以内) |
| C4ISR能力需要を牽引するデュアルユース宇宙資産の台頭 | +1% | 全国 | 長期(4年以上) |
| 自由化されたFDI政策によって可能となった民間セクターの参加拡大 | +0.7% | 全国 | 中期(2〜4年) |
| 陸軍、海軍、空軍の構造的近代化 | +0.6% | 全国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
防衛予算の拡大と現地化の推進
取得資金調達と国内調達コミットメントが連動して動く場合、予算拡大は装備需要を最も直接的に強化します。国防省のFY 2026-27配分額はFY 2025-26予算見積もりよ15.19%高くなりました。その枠組みの中で、FY 2026-27の資本取得予算は対応するFY 2025-26予算より約24%高くなりました。国防省はFY 2026-27の資本取得予算の75%を国内産業を通じた調達に充てることを指定しました。[1] この指定により、現地化は取得資金調達への明確な経路となり、国内装備メーカーに対して防衛予算の見出し配分だけよりも具体的な機会を与えています。
AI対応戦闘および自律型スウォーム技術への投資加速
防衛開発プログラムは、AI認識および協調ドローン飛行に対する具体的な機会を生み出しています。エアロ・インディア2025において、インド空軍はメハル・ババ・コンペティションII優勝チームそれぞれに対し、航空機運用面上の異物検知のためのスウォームドローン開発資金を授与しました。これは2024年7月29日の競技終了を受けたものです。陸軍のDISC 14チャレンジは2026年3月19日に開され、無人航空機システムの自律的認識・識別・標的指定のためのAIモジュールを求めました。応募は2026年5月4日に締め切られ、結果は待機中です。DRDOは2026年7月30日、複数ドローンの密集編隊飛行に関する技術開発基金の提案依頼書を公表しました。これらの要件は、認識および協調飛行における自律性開発者に対して明確な機会を与え、資金提供された飛行場検査アプリケーションを超えた開発需要を拡大しています。
国境沿いの地政学的緊張の高まり
ドローン侵入は、国境安全保障支出に特定の装備焦点を与えています。国防省の2025-26年次報告書は、インド・パキスタン国境沿いで863件のドローン侵入を記録しており、そのうち854件がパンジャブ州およびラジャスタン州で発生しています。2025年11月10日までに、陸軍は2025年緊急権限歳出予算を全額使用しました。弾薬は使用された中央調達資金の78%を占め、一方で野戦部隊資金の80%はドローン、対ドローンおよび打撃能力を支援しました。これらの支出パターンは、安全保障要件を中央調達の弾薬と作戦部隊に近い場所で取得される能力の両方結びつけています。サプライヤーにとって、弾薬とドローン関連装備は異なる支出チャネルを通じて陸軍に届くため、受注への経路は要件の調達レベルによって異なります。
C4ISR能力需要を牽引するデュアルユース宇宙資産の台頭
デュアルユース宇宙インフラは、宇宙機そのものだけでなく、通信能力を通じて防衛関連の機会を生み出しています。2025年4月、宇宙省はインドの運用中の通信衛星群が、電気通信、ブロードバンドおよび放送と並んで社会的・戦略的通信を支援していると報告しました。国防省は2025年1月24日、陸軍とBharat Electronicsが共同開発したSANJAYを引き渡しました。この戦場監視システムは、安全な陸軍データおよび衛星通信ネットワーク上で地上および空中センサーの入力を融合します。発表では2025年3月から10月にかけての段階的な陸軍配備が予定されていました。SANJAYの設計は、陸軍の融合された戦場センサー画像を衛星通信ネットワーク経由でルーティングし、C4ISR装備要件を宇宙ベースの通信リンクに結びつけています。
制約要因の影響分析*
| 制約要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 重要合金および半導体サプライチェーンの脆弱性 | -1.1% | 全国 | 短期(2年以内) |
| 非効率で官僚的な防衛調達の枠組み | -0.8% | 全国 | 中期(2〜4年) |
| サイバーセキュリティ侵害および知的財産窃取が国内研究開発の進展を妨げている | -0.4% | 全国 | 長期(4年以上) |
| 資本投資を制限する高い年金および給与支出 | -0.3% | 全国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
重要合金および半導体サプライチェーンの脆弱性
現地プラットフォームの組み立てだけでは、輸入半導体供給の中断に対するリスクを取り除くことはできません。2026年5月、NITIアーヨグはインドの防衛システムに使用される多くの半導体部品が海外で生産されていると報告しました。[2] その評価は、電子システム、無人航空機、海軍および空中プラットフォームにわたる半導体輸入への依存特定しました。主要チップメーカーでの混乱や台湾・中国などの供給拠点での自然災害は、これらの防衛用途に影響する不足を引き起こす可能性があります。共通のリスクは複数のプラットフォームプログラムを同時に制約する可能性があり、信頼性の高いチップ供給は組み立て能力を完成した防衛装備に転換するための条件となっています。
非効率で官僚的な防衛調達の枠組み
取得の遅延は、根本的な軍事要件が認識されていても、装備の運用価値を低下させる可能性があります。2026年3月、防衛に関する常任委員会は納入スケジュールを勧告し、過度な調達遅延が技術および装備を陳腐化させる可能性があると警告しました。このリスクは、能力の仕様策定から受領までの時間を、急速に進化するシステムのサプライヤーにとって商業的に重要なものにしています。2025年11月1日から施行された防衛調達マニュアル2025は、承認を迅速化するために歳出調達の決定を現場レベルの財務当局に委任しています。資本取得は防衛調達マニュアルではなく防衛取得手続きに従うため、急速に進化する資本装のサプライヤーは、委員会が指摘した製品の関連性喪失リスクに引き続きさらされています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
軍種別:
プラットフォームのアップグレードが陸軍需要を持続させる陸軍は2026年のインド防衛市場規模の46.01%のシェアを占め、最大のセグメントとなりました。2026年9月21日、国防省はAccurate Industrial Controls Private Limitedと、陸軍機械化部隊が使用するT-72およびT-90戦車用補助電源装置の供給契約を締結しました。これらの装置は、戦車の射撃管制、発射、安定化および補助システムに代替電源を提供します。この要件は、既存プラットフォームが代替戦車の購入なしに専門装備の需要を生み出す方法を示しており、商業的機会をサブシステムメーカーにまで拡大しています。
海軍は最も成長が速いセグメントであり、2027年〜2032年にかけてCAGR 5.5%が予測されています。2026年10月15日、国防省はBharat Dynamics Limitedと海軍向けヴァルナストラ重量魚雷の供給契約を締結しました。この国産艦艇発射対潜兵器は海軍科学技術研究所によって開発されており、技術開発者と契約生産サプライヤー区別しています。この分離は、定義された海軍任務を中心とした製造機会を生み出し、そのような装備を搭載する艦艇の建造を担う企業と並んで、専門兵器メーカーにも成長が届く方法を示しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
タイプ別:
艦隊規模と無人機調達が異なる機会を生み出す車両は2026年のインド防衛市場シェアの28.02%を占め、最大のセグメントとなりました。2025年3月27日、国防省はForce Motors LtdおよびMahindra & Mahindra Ltdと、軍向け約5,000台の軽車両の供給契約を締結しました。この契約は「国産(インド独自設計・開発・製造)購入」カテゴリーを使用し、車両調達を国内設計・生産と結びつけました。この受注は国産設計の適格性と相当規模の軽車両販売要件を結びつけ、国内調達を艦隊モビリティにまで拡大しています。
無人システムは最も成長が速いセグメントであり、2027年〜2032年にかけてCAGR 7.45%が予測されています。2025年6月24日に締結された13件の契約からなる陸軍緊急調達パッケージには、遠隔操縦航空機、徘徊型弾薬および複数のドローンカテゴリーが含まれていました。その幅広さは、1つの航空機構成ではなく、異なる無人アプリケーションにわたる機会を生み出しています。C4ISRおよび電子戦もレトロフィット需要を生み出しており、2025年4月7日のBharat Electronics Ltd.とのMi-17 V5ヘリコプター電子戦スイート、改造キット、設置および関連装備の契約がその例です。搭載済み航空機のレトロフィットは、装備供給に加えて改造・設置における事業機会を生み出し、電子機器メーカーに防衛支出への追加的な経路を与えています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
ドメイン別:
砲兵調達とスペクトル制御が需要を拡大陸上は最大のドメインセグメントであり、2026年の市場の37.35%を占めました。2026年8月14日、国防省はTata Advanced Systems LimitedおよびNIBE Private Limitedと、陸軍砲兵連隊向けの徘徊型弾薬システム、弾薬および付属品の供給契約を締結しました。この取得は「国産購入」カテゴリーを通じた迅速取得手続きを使用しました。特定の砲兵要件と国内調達経路のこの組み合わせは、完全な弾薬システムパッケージを納入できるサプライヤーに機会を向け、陸上需要が従来の装甲プラットフォームを超えた能力を含む方法を示しています。
サイバー・電磁スペクトルセグメントは最も成長が速いセグメントであり、2027年〜2032年にかけてCAGR 6.98%が予測されています。2026年6月10日、国防省はAccord Software and Systems Private Limitedと、海軍向け20台の強化能力型全地球航法衛星システムジャマーの供給契約を締結し、少なくとも75%の国産コンテンツを要求しました。この装備は、スプーフィングまたは欺瞞的妨害を通じて敵の衛星信号の取得と追跡を妨害するよう設計されています。信号制御サプライヤーは、海軍の技術的スペクトル拒否要件とともに国産コンテンツの下限に直面しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
調達形態別:
混合調達システムの中で国内生産が拡大国内生産は2026年に61.82%のシェアで最大のセグメントであり、2027年〜2032年にかけてCAGR 5.3%で最も速い成長セグメントとなると予測されています。別途、インドの年間防衛生産はFY 2024-25からFY 2025-26に15.6%増加し、過去最高を記録しました。民間生産者はFY 2025-26のインドの防衛生産の24%を占め、FY 2024-25の22%から増加しました。国内調達戦略は公共および民間生産者を活用でき、国家生産が拡大するにつれて後者の比重が増しています。
海外調達は、輸入軍事プラットフォームを国内統合・支援業務と結びつけることができます。インドとフランスは2025年4月28日、海軍向けにダッソー・アビエーション製ラファール・マリーヌ航空機26機(単座22機および複座4機)の供給協定に署名しました。この協定には国産兵器統合のための技術移転が含まれ、空軍の既存ラファール艦隊向けの追加装備も別途カバーしました。また、エンジン、センサーおよび兵器のインド製胴体生産・整備・修理・オーバーホール施設の設立も規定しました。これらの条項は、海外プラットフォームの適応・支援を中心に国内サプライヤーに機会を与え、海外取得を現地産業参加と両立させています。
地理的分析
北部および東部の国境州とラダックは、軍事アクセスと前方支援を装備需要の地理に組み込んでいます。2025年12月7日、国防省はラダック、ジャンムー・カシミール、およびアルナーチャル・プラデーシュ州・シッキムを含む7州にわたる国境道路機構の完成プロジェクト125件を献呈しました。工事には、遠隔地の村落および前方軍事拠点への接続改善を目的とした道路とが含まれていました。道路・橋梁アクセスの改善は、分散した前線基地への装備納入をより実現可能にし、サプライヤーと前方軍事ユーザーを結びつけることができます。
アラビア海とベンガル湾は、より広いインド洋作戦域内で連結した作戦エリアを形成しています。海軍のTROPEX-25演習は2025年1月から3月にかけてその作戦域全体で実施され、艦艇、潜水艦および航空機を協調した作戦環境に組み込みました。西海岸沖では、インド海軍と英国海軍が2025年10月5日にKONKAN-25を開始し、海上フェーズでは対空、対水上および対潜水艦訓練が計画されました。これらの演習は、装備ニーズを対空、対水上および対潜水艦能力に結びつけ、艦艇、潜水艦および航空機にわたる調整と並んで専門システムに役割を与えています。
ウッタル・プラデーシュ州のラクナウ・カーンプール地帯のラクナウ周辺の製造業とタミル・ナードゥ州のカットゥパッリは、異なる生産モデルを示しています。2025年10月18日、防衛大臣とウッタル・プラデーシュ州首相は、ラクナウの統合・試験施設で製造されたブラモスミサイルの第1バッチを引き渡しました。この施設は組み立て、統合および試験を実施し、複数のミサイル生産活動を1か所に集約しています。海軍の5隻契約のもとでHindustan Shipyard Limitedと締結された契約において、Larsen & Toubro Ltd.はカットゥパッリで2隻の一部建造を下請けし、2025年2月20日に3隻目の鋼材切断を実施しました。カットゥパッリでは下請けが海軍の主契約者の下に生産役割を開き、ラクナウはミサイルの組み立てから試験までの工程を1施設内にまとめています。
規制の枠組みと見通し
この選定された管轄区域の比較は、適格なアンカーまたはメガアンカープロジェクトを検討しているライセンス取得防衛メーカーの観点から、インドおよびウッタル・プラデーシュ州を評価しています。ライセンス取得防衛品目が製造される際には国家的な保護措置が適用され、ウッタル・プラデーシュ州は定義された航空宇宙・防衛ユニットに対してコリドー固有の土地支援を提供しています。したがって、投資の魅力は、ライセンス生産に付随する義務と特定の産業立地を規定する条件を組み合わせたのとなります。
規制テーブル
| 意思決定要因 | インド | ウッタル・プラデーシュ州 |
|---|---|---|
| 主管当局 | 防衛生産局 | ノーダル実施機関であるUPEIDA |
| 主要な手段または指示 | ライセンス取得防衛産業向けセキュリティマニュアル2025 | 2024年航空宇宙・防衛政策、第1次改正 |
| 商業的効果 | 製造ライセンス対象防衛品目に対するセキュリティ保護措置 | メガアンカーおよびアンカー航空宇宙・防衛ユニットは防衛コリドーの土地売却価格の25%割引を受ける |
| 現在の政策の魅力 | 中程度 | 高い |
| 政策の魅力の将来的方向性 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||
ライセンス取得生産者はライセンスが対象とする防衛品目の製造時に基本的な保護措置を維持しなければならないため、国家的な魅力は中程度です。その基本水準は継続性の見通しを支持し、一方で契約機関はリスク評価に基づいて特定のプロジェクトに対してより高いサイバーセキュリティ要件を指定する場合があります。ウッタル・プラデーシュ州は、適格なコリドー土地割引が国家的な生産義務と並んでサイト経済性を改善するため、特定の資家にとって高い魅力に値します。通知から5年間の州政策の期間(代替政策が通知された場合はより早く終了)は、その優遇措置の枠組み内での継続性を支持しています。
バリューチェーンの段階
この比較は、装備製造、プラットフォーム統合およびライフサイクル支援を追跡し、サプライヤーが価値を獲得する場所を示しています。2025年3月26日、国防省はBharat Forge Limitedと先進牽引砲システム、Tata Advanced Systems Limitedと陸軍向け6×6砲牽引車両の契約を締結しました。砲と牽引車両の別々の契約は、陸軍が両方の装備を必要とするため、使用可能な砲兵能力を提供する上で納入調整を重要な要素としています。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 装備製造 | Bharat Forge Limitedなどの砲兵メーカー、Tata Advanced Systems Limitedなどの軍用車両メーカー | 砲および車両の販売 | 別々の装備メーカーからの納入調整 | 砲と車両の納入スケジュールの調整 |
| プラットフォーム統合 | Tata Advanced Systems Limitedなどのセンサー・兵統合業者 | 統合プラットフォームの販売 | センサーおよび兵器インターフェースの不一致 | プラットフォーム受け入れ前にインターフェースを解決 |
| 整備・維持管理 | Larsen & Toubro Ltd.などの契約ライフサイクル支援プロバイダー | 展開、整備および維持管理の一括対価 | 元のプラットフォーム設計知識への依存 | 現地支援と並行して設計支援を確保 |
| 情報源: Mordor Intelligence | ||||
2025年11月19日、Larsen & Toubro Ltd.はハジラでBvS10シンドゥ車両を生産する陸軍契約を発表しました。[3] 契約には初期展開、整備およびライフサイクル維持管理のための統合ロジスティクス支援が含まれていました。元のプラットフォームメーカーであるBAEシステムズ・ヘグランズが技術・設計支援を提供する予定でした。この取り決めは現地製造設計アクセスおよび継続的支援を結びつけ、車両販売を超えてサプライヤーの価値を拡大しながら、それらの支援能力を納入提案の一部としています。
競争環境
主要サプライヤーは、航空機プラットフォームと防衛電子機器にまたがる専門的なコアを形成しています。Hindustan Aeronautics Limited(HAL)は2025年3月28日、国防省から2件の契約を獲得し、プラチャンド軽戦闘ヘリコプター156機(空軍向け66機、陸軍向け90機)を供給します。納入は3年目から開始され、5年間にわたって継続される予定でした。Bharat Electronics Ltd.は「国産(インド独自設計・開発・製造)購入」カテゴリーのもと、陸軍向け防空射撃管制レーダーの供給契約を締結しました。
防衛研究開発機構(DRDO)は2025年10月29日、8製品をカバーする12件の技術移転ライセンス契約を産業パートナーに引き渡しました。Bharat Electronics Ltd.はベンガルールでD-29電子戦スイートを、パンチクラでNATSATハンドヘルドおよびミニ衛星端末技術を受領し、異なる専門業務を移転に結びつけました。ライセンスは、産業パートナーがすべての技術を自ら発することなく、技術的範囲を拡大することができます。Bharat Dynamics LimitedもBharat Electronicsにライセンス供与されたレーザー誘導技術を受領したことで、同じDRDO設計を活用するサプライヤー間で生産・統合能力が差別化要因となり得ます。
Tata Advanced Systems Limited(タタグループ)はDRDOとWhAPを共同設計し、Larsen & Toubro Ltd.はBAEシステムズ・ヘグランズの支援を受けた契約車両メーカーです。2025年11月24日、Bharat ElectronicsとSafran Electronics and Defenceは、空軍および海軍向けHAMMER精密誘導空対地兵器の製造・供給・整備を行うインドの50:50合弁事業の設立に合意しました。段階的な生産移転では、BELが最終組み立て、試験および品質保証を主導し、現地化率を最大60%まで段階的に引き上げることが想定されていました。2026年2月の国防省通知は、DAP 2026草案の承認待ちの間、防衛取得手続き2020が引き続き有効であることを確認し、「国産(IDDM)購入」が「国産購入」より上位にランク付けされています。「国産(IDDM)購入」は国内設計・開発を要求するため、提案されたHAMMER合弁事業の現地組み立てだけでは、その最高優先調達カテゴリーの適格性を確立することはできません。
インド防衛産業のリーダー企業
-
Hindustan Aeronautics Limited (HAL)
-
Bharat Electronics Ltd.
-
Defence Research & Development Organisation (DRDO)
-
Tata Advanced Systems Limited (Tata Group)
-
Larsen & Toubro Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
インド防衛市場 このレポートでカバーされる企業
- Hindustan Aeronautics Limited (HAL)
- Defence Research & Development Organisation (DRDO)
- Bharat Electronics Ltd.
- Bharat Dynamics Limited (BDL)
- Larsen & Toubro Ltd.
- Tata Advanced Systems Limited (Tata Group)
- Kalyani Strategic Systems Ltd. (Bharat Forge Limited)
- Mahindra Defence Systems Limited
- Adani Defence & Aerospace
- Alpha Design Technologies Pvt Ltd.
- Goa Shipyard Limited
- Garden Reach Shipbuilders & Engineers Ltd (GRSE)
- Cochin Shipyard Limited
- Swan Defence and Heavy Industries Limited
- Data Patterns (India) Ltd.
- Paras Defence and Space Technologies Limited
- Rafael Advanced Defense Systems Ltd.
- Israel Aerospace Industries Ltd.
- Airbus SE
- The Boeing Company
- Reliance Defence Ltd.
- Mazagon Dock Shipbuilders Limited (MDL)
- Directorate of Ordnance (Coordination & Services)
市場参加者にとっての主要機会
この比較は、海軍レーダー更新、軍艦推進および陸軍モビリティにおける機会を特定しています。2026年9月7日、防衛取得評議会はアルドラレーダー、海軍向け艦艇用ガスタービン開発・後続調達、および陸軍向け高機動車両に対する原則承認を付与しました。これらの原則承認は、サプライヤーが開発または装備提案を準備できるサービス要件を特定しています。
市場機会テーブル
| 機会 | 今なぜか | 購入者・主要セグメント | 推奨アプローチ | 主な障壁 | 見込み受益者 |
|---|---|---|---|---|---|
| 海軍航空基地レーダー更新 | アルドラは既存の航空路監視レーダーの代替を目的としている | インド海軍 | レーダー更新・統合パッケージを準備する | 装備移行中の監視機能の持 | レーダーメーカーおよびシステムインテグレーター |
| 国産軍艦推進 | 承認された経路にはタービン設計、開発および後続調達が含まれる | インド海軍 | 表明された海軍要件を中心に推進能力を開発する | 生産調達前の開発完了 | 艦艇推進開発者およびメーカー |
| 陸軍高機動装備 | 承認された車両要件が調達パイプラインを生み出す | インド陸軍 | 確立されたモビリティプラットフォームを将来の取得要件に合わせる | 車両能力を陸軍のモビリティ要件に合わせること | 軍用車両サプライヤー、潜在的にはTata Advanced Systems Limited |
| 情報源: Mordor Intelligence | |||||
国防省の承認に関するリリースが艦艇用ガスタービンは海外ベンダーへの依存を低減することが期待されると述べているため、国産推進は中心的な戦略的開口部です。Tata Advanced Systemsの高機動車両ポートフォリオは、陸軍の機会に対する関連する能力基盤を提供しています。タービン経路は原則承認のもとで設計・開発を最初に必要とするため、レーダー更新はより早期の装備収益に対してより直接的な見通しを提供しています。
最近の産業開発事情 インド防衛市場
- 2026年10月:国防省は10月15日、Bharat Dynamics Limitedとインド海軍向けヴァルナストラ艦艇発射対潜魚雷の供給契約を締結しました。
- 2026年9月:国防省は9月21日、Accurate Industrial Controls Private LimitedとT-72およびT-90戦車用補助電源装置の供給契約を締結しました。
- 2026年7月:Adani Defence & Aerospaceは7月5日、マディヤ・プラデーシュ州シヴプリで統合ミサイル製造プロジェクトの起工式を行いました。
インド防衛市場 レポートの範囲と調査方法論
市場の定義と対象範囲
インド防衛市場は、アップグレードおよび近代化を含む、インドの防衛ニーズのために調達された軍事装備およびシステムを対象としています。その価値は、インドにおけるこれらの調達に対する年間防衛支出であり、米ドルで測定されます。
対象外:防衛人員の給与および年金、別途販売される通常の運用・整備・オーバーホールサービス、訓練装備なしで販売される訓練サービス、およびインドの防衛ニーズのために調達されていない民間または商業用の装備およびシステムは除外されます。
セグメンテーションの概要
- 軍種別
- 空軍
- 陸軍
- 海軍
- タイプ別
- 人員訓練・防護
- C4ISRおよび電子戦
- 車両
- 兵器・弾薬
- 無人システム
- 宇宙・サイバーシステム
- ドメイン別
- 陸上
- 航空
- 海軍
- 宇宙
- サイバー・電磁スペクトル
- 調達形態別
- 国内生産
- 海外調達
データソース、市場規模算定および検証
デスクリサーチ
国防省の2026-27年度連邦予算リリースおよび連邦予算需要スケジュールは配分および資本取得のコンテキストを提供し、国防省年次報告書2024-25の資料および2025年陸軍緊急調達通知などの報道情報局の調達リリースは、装備カゴリー、契約および調達タイミングの追跡に役立ちます。
企業の提出書類および投資家向け資料はサプライヤーレベルのコンテキストを補完でき、信頼性の高いビジネスプレスは発表された受注および納入動向のクロスチェックに役立ちます。これらのソースは網羅的ではなく、さらなるソースが収集、検証および明確化に役立てられます。
一次インタビューおよびサーベイ
調査設計は、防衛サプライヤー、インテグレーター、および関連産業団体のインドに焦点を当てた調達、プログラム、財務および製品リーダーとのインタビューまたは構造化サーベイを求めるものです。彼らの情報に基づく推定は、装備調達・アップグレード支出の範囲内に含まれる活動をむ、公開予算、取得、納入およびサプライヤーエビデンスの解釈を検証することができます。エビデンスが不完全または矛盾している場合、アナリストはオープン項目を文書化し、別の適格な回答者またはソースに明確化を求め、独立した調達および企業指標と照合することができます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:20% | |
| 中位層:50% | 機能・ユニットリーダー:35% | |
| 中小プレイヤー:20% | マネージャー:45% |
市場規模算定と予測
推定はインドの年間防衛装備調達支出(海外購入および認識されたアップグレードを含む)から始まり、その支出を軍種、装備タイプ、作戦ドメイン、および国内または海外調達にわたってトップダウンで配分します。予算配分と修正見積もりは資金の枠組みを示し、取得承認と署名済み契約は需要のタイミングとカテゴリーを示し、国内調達シェアは調達チャネルを区別し、サプライヤーの開示と発表された納入は支出が装備供給になるペースを検証するのに役立ち、契約価格とプラッフォームミックスは価値の変化を説明するのに役立ちます。アナリストはシナリオ分析を使用して調達の枠組みとセグメントシェアを予測し、取得資金調達、現地化、納入タイミング、およびプラットフォームとシステムのミックスを変化させ、専門家の意見をそれらの変数レベルの前提の方向性とタイミングに対する検証に使用します。選択的なボトムアップチェックは、サンプリングされた契約価値とサプライヤーの積み上げをトップダウン合計と比較することができます。開示された価値または納入タイミングが不完全な場合、アナリストは文書化された範囲を保持し、比較可能な契約と予算スケジュールに対して検証し、裏付けのない残余を測定された支出として扱うことを避けることができます。
データ検証と更新サイクル
アナリストは予算スケジュール、取得承認、署名済み契約、サプライヤーの開示、および独立した納入または生産シグナルを照合し、次に合計、セグメントシェア、価格またはタイミングの異常な変化を基礎となる記録と照合して調査します。第2のレビューでは、スコープの一貫性、算術、単位、年度、および各観察が人員費または別途販売されたサービスコストではなく調達支出であるかどうかを確認します。アナリストは、重大なギャップ、矛盾または説明のない差異が残る場合、適格な回答者またはソース所有者に再連絡します。このシリーズは年次で更新され、重大な予算、政策または調達イベントが見通しを変える場合はサイクル間でレビューされ、納入前の新たなレビューが行われ、未解決の異常はサインオフ前のレビューのために保留されます。
Mordor Intelligenceのインド防衛市場規模と他の公表推定値との比較
防衛推定値は、装備調達が人員支出または別途販売された支援サービスと組み合わされる場合に異なる可能性があります。本調査は、給与、年金および記載された独立サービスの除外を合計の外に置きながら、認識されたアップグレードおよび近代化を含むインドの防衛ニーズのために調達された装備およびシステムを測定しています。
主要なギャップ要因には、調達の境界と承認された資金が装備供給になるタイミングが含まれます。予算配分は資金の枠組みを確立し、取得承認と契約は需要を示し、サプライヤーの開示と納入は支出のタイミングとミックスを確認するのに役立ちます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 33.05 ビリオン 米ドル(2027年) | |
| 地域コンサルタントA | 35.84 ビリオン 米ドル(2027年) | 2027年ベースでは、この推定値は本レポートの2027年値33.05 ビリオン 米ドルより8.4%高くなっています。そのサプライヤーアクセス可能なベースには、装備取得・アップグレードを超えた整備、防衛研究開発、および国境・沿岸安全保障調達が含まれています。 |
| 地域コンサルタントB | 23.13 ビリオン 米ドル(2023年) | 2023年ベースでは、この推定値は4年後の本レポートの2027年値33.05 ビリオン 米ドルより30.0%低くなっています。その推定値は、記載された2024年〜2030年の成長見通しに先行する2023年ベースです。 |
Mordor Intelligenceは、防衛予算全体を装備需要として扱うのではなく、ベースラインを調達に結びつけています。資金調達、契約および納入のチェックは、購入者が一貫した基準で装備会を評価するのに役立ちます。
レポートで回答される要な質問
インド防衛市場の規模と成長見通しはどのようなものですか?
規模は2027年に33.05 ビリオン 米ドル、2032年までに41.42 ビリオン 米ドルと予測されており、2027年〜2032年にかけてCAGR 4.62%で成長します。
インドにおける防衛装備需要を牽引しているものは何ですか?
FY 2026-27の資本取得予算の75%が国内産業を通じた調達に充てられており、現地製造の機会を強化しています。
最大の購入者セグメントはどの軍種ですか?
陸軍が2026年に46.01%の最大シェアを保有しています。
防衛サプライヤーの環境を形成している組織はどこですか?
Hindustan Aeronautics Limited、Bharat Electronics Ltd.、防衛研究開発機構、Tata Advanced Systems LimitedおよびLarsen & Toubro Ltd.が主要参加者です。
防衛メーカーにとっての主要な実行リスクは何ですか?
NITIアーヨグが2026年5月に報告したように、輸入半導体部品への依存がインドの防衛システムをグローバルなサプライ混乱にさらしています。
インド各地で防衛産業の役割はどのように異なりますか?
2025年10月のラクナウでの最初のブラモスバッチと2025年2月のタミル・ナードゥ州カットゥパッリでの海軍艦艇の鋼材切断は、ミサイル統合と艦艇建造の役割を示しています。