
インドの配合飼料市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 14.5 十億米ドル |
| 市場規模 (2026) | 15.43 十億米ドル |
| 市場規模 (2031) | 21.07 十億米ドル |
| 成長率 (2026 - 2031) | 6.43 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドの配合飼料市場分析
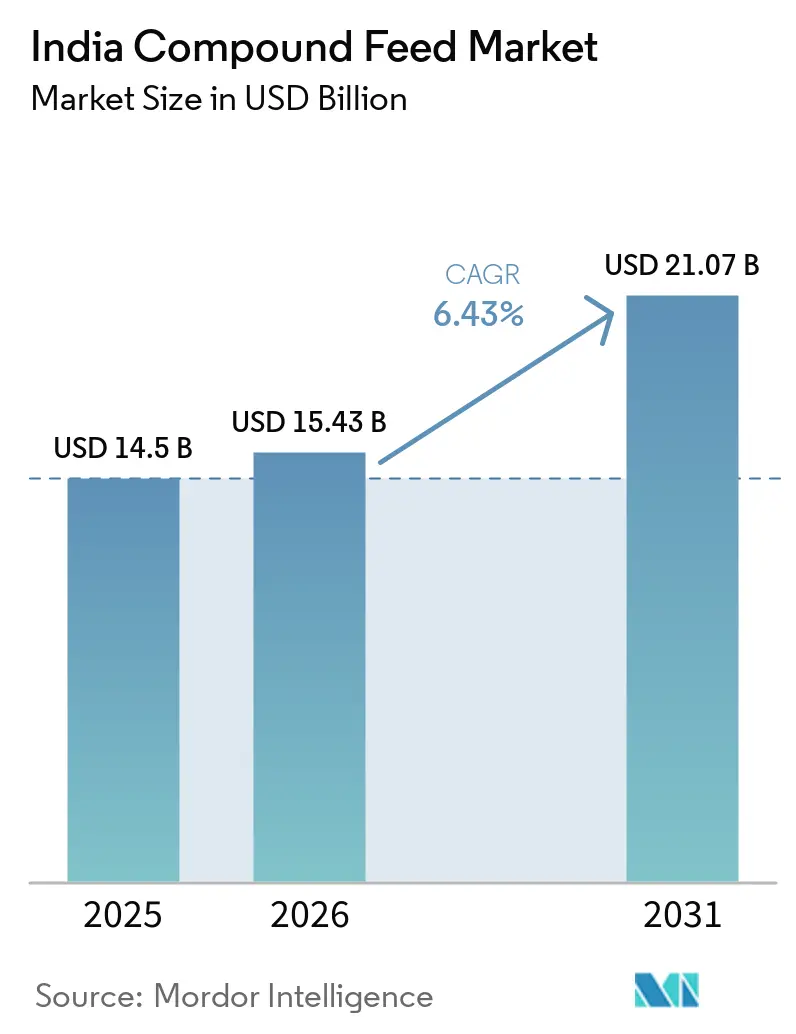
インド配合飼料市場は2025年に140.50 ビリオン 米ドルと評価され、2026年の154.30 ビリオン 米ドルから2031年には210.70 ビリオン 米ドルへと、予測期間2026年~2031年においてCAGR 6.43%で成長すると推定されています。家畜頭数の増加、食肉・乳製品に対する都市部需要の高まり、および支援的な政策インセンティブが、生産者を農場混合飼料から工業的配合飼料へと移行させています。トウモロコシ価格の上昇と飼料安全基準の厳格化が原材料戦略を再編する一方、精密給餌技術の普及は測定可能な効率向上をもたらしています。大手プレーヤーが規模、技術、統合サプライチェーンを活用してマージンを守り新規顧客を獲得する中、業界再編の勢いが顕著になっています。輸出志向の水産養殖および高付加価値ブランド家禽製品は、付加価値栄養ソリューションの範囲を広げることでさらなる上昇余地をもたらしています。
主要レポートのポイント
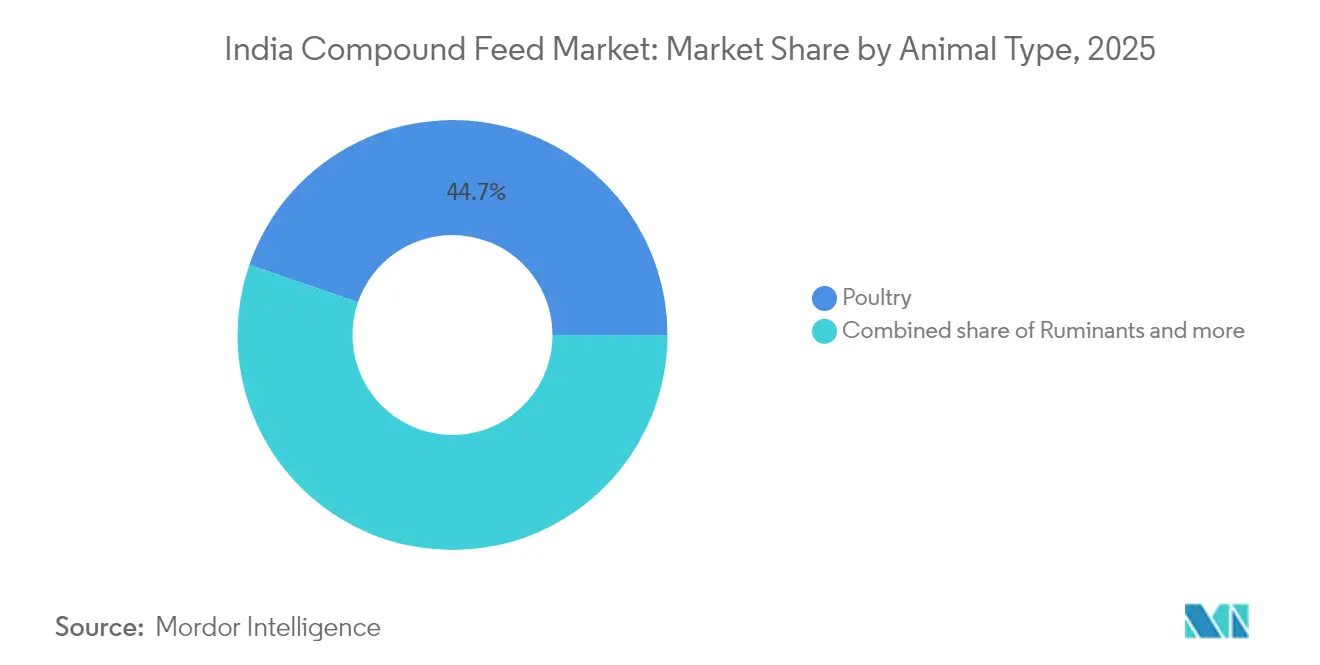
- 動物種別では、家禽が2025年のインド配合飼料市場において44.70%を占め、水産養殖飼料は2026年から2031年にかけてCAGR 9.12%で成長すると予測されています。
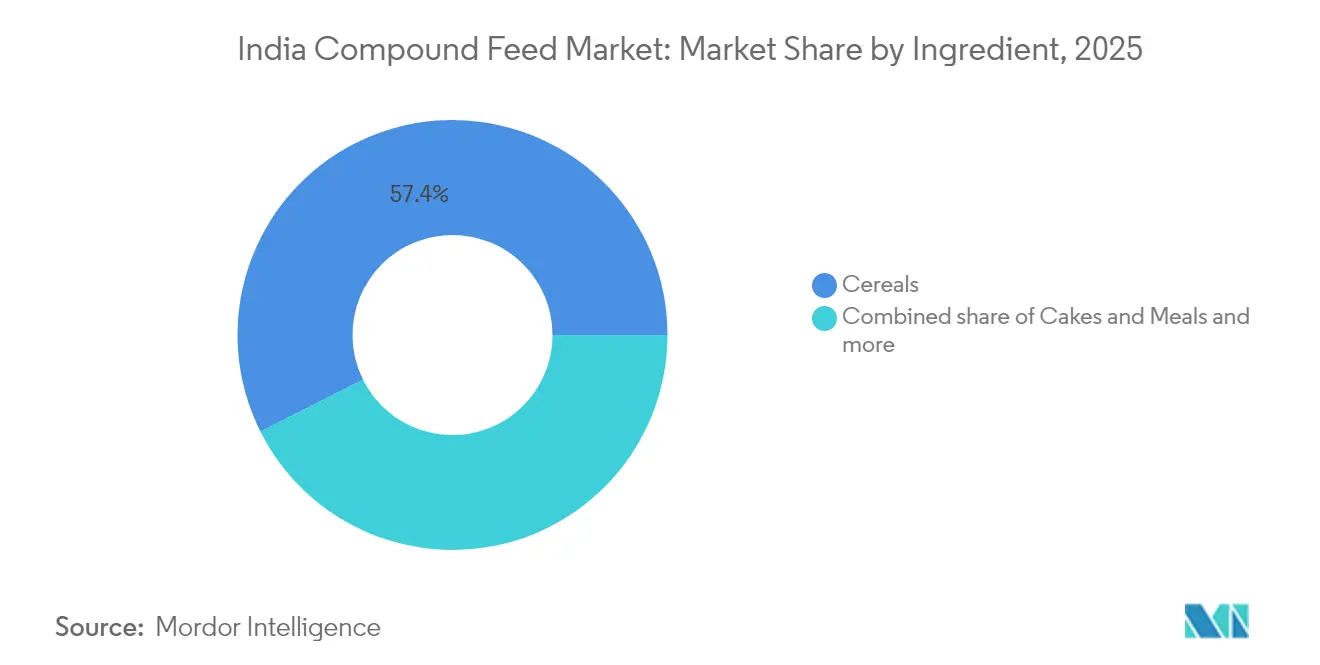
- 原材料別では、穀物が2025年のインド配合飼料市場において57.40%を占め、サプリメントは2026年から2031年にかけてCAGR 8.05%で成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
市場促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 家畜頭数の増加 | +1.2% | ウッタル・プラデーシュ州、西ベンガル州、ビハール州 | 中期(2~4年) |
| 動物性製品に対する需要の増加 | +1.5% | 南インドおよび西インドの都市部ハブ | 短期(2年以内) |
| 政府の支援と取り組み | +0.8% | 全国のAHIDF受益州 | 長期(4年以上) |
| ティアII都市における組織化された食肉・乳製品小売の成長 | +0.9% | マハラーシュトラ州、カルナータカ州、タミル・ナードゥ州 | 中期(2~4年) |
| 精密給餌技術の採用(IoT対応) | +0.6% | パンジャーブ州、ハリヤーナー州、グジャラート州 | 長期(4年以上) |
| 国内油糧種子加工能力の拡大 | +0.7% | マディヤ・プラデーシュ州、マハラーシュトラ州、カルナータカ州 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
家畜頭数の増加
インドの家畜頭数の増加、特に家禽および乳牛において、伝統的な放牧や作物残渣による給餌では栄養要件を満たすことができないため、配合飼料への需要が高まっています。家禽部門は、ブロイラー群の拡大と産卵鶏の生産性向上に牽引され、年率8~10%の売上成長が見込まれており、科学的に配合された飼料が必要とされています。この転換はウッタル・プラデーシュ州や西ベンガル州などの州で顕著であり、零細農家が自給的な家畜経営から商業的な家畜経営へと移行しています。都市化により放牧地が減少するなか、この転換は一層加速しており、生産者は集約的な給餌システムを採用せざるを得ない状況となっています。政府の家畜センサスデータは複数の畜種にわたる一貫した頭数増加を示しており、乳牛と家禽が最も高い拡大率を示しています。現代の家畜品種における高い飼養密度と改善された遺伝的潜在能力の組み合わせにより、配合飼料が提供する精密栄養が必要とされています。
畜産物需要の増加
インドにおけるタンパク質消費の増加、特に都市部およびティア2市場において、家畜生産者が動物の生産性向上を目指すなか、配合飼料への需要が高まっています。インドの一人当たり卵消費量は2023年~24年に年間103個に増加し、2022年~23年の101個から増加しました[1]。鶏卵総生産量は2024年に1,427億7,000万個に増加し、前年2023年比3.18%増となりました[2]。南インドおよび西インドでは、組織化された小売ネットワークと低温物流インフラに支えられ、畜産物の流通を促進することで力強い需要成長が見られます。若年層の消費者は動物性タンパク質への選好が高まっており、伝統的な消費パターンからの転換が示されています。加工肉・乳製品の輸出市場は国内生産要件の高まりにつながっています。ティア2都市における可処分所得の上昇により、食の品質と安全性を重視する消費者層が形成され、商業生産者の間で高品質の配合飼料採用が増加しています。
政府支援と施策
インド政府の政策枠組み(畜産インフラ開発基金(AHIDF)および飼料原材料への輸入関税引き下げを含む)は、資本および原材料へのアクセス改善を通じて配合飼料市場の長を支援しています。AHIDFは、特に畜産開発に注力する州において、インド全土で372か所の登録飼料製造施設の設立を促進しました。インド標準局(BIS)の規格は統一的な表示基準を確保し、購買者が栄養品質を効果的に評価できるようにしています。インド食品安全基準局(FSSAI)による厳格な汚染物質限度値の実施により、飼料工場は自社内試験室を設置し、危害分析プロトコルを導入するに至っています。これらの規制措置は、インド配合飼料市場における運営上の障壁を低減し、技術導入を促進し、拡大戦略を支援しています[3]。
ティアII都市における組織化された食肉・乳製品小売の成長
コインバトールやインドールなどの新興都市圏では、製品の保存期間を延長し調達範囲を拡大する低温物流の急速な整備が進んでいます。小売チェーンは飼料のトレーサビリティ、残留物コンプライアンス、動物福祉などのパラメータに基づくサプライヤー評価スコアカードを発行し、零細農家が商業飼料を採用するよう促しています。牛乳協同組合は、バランスのとれた乳牛用濃厚飼料を使用することでのみ達成可能な、より高い脂肪・タンパク質含有率に対するボーナス制度を導入しています。家禽インテグレーターは地域のブロイラー農家とコストプラス条件で契約を結び、飼育契約に給餌プロトコルを組み込み、引き取りを保証しています。組織化された小売の浸透が深まるにつれ、統一的な飼料基準はサプライチェーン全体で任意から必須へと移行しています。
市場阻害要因の影響分析*
| 阻害要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 原材料の高コスト | -1.8% | 全国の穀物不足州 | 短期(2年以内) |
| 小規模農家における認知度の低さ | -1.2% | 東部および中部インド | 長期(4年以上) |
| 抗生物質不使用規制の厳格化による配合コストの上昇 | -0.9% | 輸出志向クラスター | 中期(2~4年) |
| 気候に連動したサプライチェーンの変動性 | -0.7% | 天水農業地帯 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
原材料の高コスト
主要飼料原材料、特にトウモロコシおよび大豆ミールの価格変動は、飼料メーカーにとってのマージン圧力と家畜生産者にとっての価格上昇という課題を生じさせています。この価格変動は、価格に敏感なセグメントにおける配合飼料の採用を制限する可能性があります。トウモロコシ価格は1kgあたり26ルピーを超え、歴史的な20~22ルピー/kgの水準と比較して20~25%のコスト増となっており、飼料配合の経済性と最終ユーザーの採用率に直接影響しています。飼料メーカーはコストを吸収するか、資源の乏しい農家に転嫁するかの選択を迫られています。一部の工場では砕米やソルガムを使用した再配合を試みていますが、消化率の低下によりコスト削減効果が相殺されることが多いです。乳業協同組合は組合員を確保するために配合飼料の価格上限を設けており、メーカーはマージンを削減して操業せざるを得ない状況です。さらに、局所的な不足が投機的な買い占めを招き、さらなる価格上昇をもたらし、零細農家の信頼を損なっています。
小規模農家における認知度の低さ
零細家畜農家の間での配合飼料の利点と適切な給餌方法に関する理解が不足しているため、特に伝統的な給餌方法が普及しており農業支援サービスが限られている地域において、市場成長が制限されています。多くの農家は農場混合飼料や作物残渣の使用を好み、配合飼料を生産性への投資というよりもコストと捉えています。この知識ギャップは東部および中部インドで顕著であり、農業支援システムのリーチが最小限にとどまっており、配合飼料の優位性を示すには継続的な教育イニシアティブが必要です。小規模で分散した農業経営は、飼料メーカーによる個々の農家教育を費用対効果の面で困難にしています。農村部の識字率や言語の違いも、飼料配合と使用に関する技術情報の普及を妨げています。これらの要因により家畜の生産性が低下し、家畜頭数は多いものの商業飼料の使用率が低い地域において、配合飼料メーカーにとっての潜在的な市場が制限されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
動物タイプ別:
家禽がトップを維持し、水産養殖が加速家禽セグメントは2025年のインド配合飼料市場において44.70%を占め、インドの組織化されたタンパク質サプライチェーンにおけるインドの家禽飼料の優位性を反映しています。飼料メーカーは品種別のスターター、グロワー、フィニッシャー飼料を提供しており、それぞれ酵素と合成アミノ酸で強化され、飼料転換効率を最適化しています。消費の伸びはクイックサービスレストランの拡大と連動しており、インテグレーターは長期的な穀物契約の確保を進めています。
水産養殖飼料セグメントは、エビの輸出勢いと養殖池曝気設備への政府補助金に牽引され、2026年から2031年にかけてCAGR 9.12%で成長すると予測されています。集約的養殖池における疾病圧力の高まりにより、農家は免疫増強剤を配合した浮遊押出ペレットの採用を進めています。技術的に高度な工場では、幼生段階に合わせたマイクロペレットを製造し、孵化場における生存率を向上させています。酪農飼料の採用状況はまちまちで、組織化された協同組合は配合濃縮飼料を調達していますが、多くの小規模農家はそうしていません。豚飼料の需要は地域的であり、豚肉が文化的に受け入れられている北東部の州に集中しています。ニッチな成長分野としては、ラジャスタン州の肉用ヤギ飼料やテランガーナ州の羊肥育ペレットがあり、それぞれがインド配合飼料市場内の適応的な広がりを反映しています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
原材料別:
穀物を基盤としてサプリメントが急速に進展穀物は2025年の原材料構成の57.40%を占め、トウモロコシが有利なデンプン特性から主要エネルギー源となっています。ただし、スポット価格の高騰により、粗利益を守るために砕米やソルガムを配合に取り入れる動きが見られます。ケーキ・ミールは大豆ミールの高リジン含有量から第2位のカテゴリーを占めており、国内の搾油業者は低ウレアーゼ・高タンパク質品種を供給するために設備を増強しています。サプリメントは最も成長の速い原材料セグメントとなる見込みで、抗生物質不使用のポジショニングに合致するフィトジェニック添加物やマイクロカプセル化ビタミンに牽引され、2026年から2031年にかけてCAGR 8.05%で成長すると予測されています
代替タンパク質が台頭しています。Arthro Biotechの欧州連合認定ブラックソルジャーフライミールは、水産・ペットセグメント向けに消化性が高く持続可能な選択肢を提供しています。非デンプン性多糖類を標的とした酵素ブレンドは、工場がより高繊維の穀物を含む配合に見直す中で普及が進んでいます。米ぬかや小麦副産物などの副産物は、特にプレミアム原材料の配合を抑制するコスト感応度が高い場合に、反芻動物飼料に関連しています。原材料の多様化は気候ショックや為替変動に対するヘッジとなり、インド配合飼料市場全体のサプライチェーン強靭性を高めています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
地域分析
北インドは、ウッタル・プラデーシュ州の酪農協同組合の集積とパンジャブ州の大規模ブロイラーインテグレーターにより、配合飼料の最大地域市場であり続けています。穀物地帯への近接性がトウモロコシの安定供給を確保し、充実した道路網が州間取引を促進しています。
南インドのアーンドラ・プラデーシュ州とタミル・ナードゥ州は、大規模な水産養殖地帯と活発な家禽クラスターを組み合わせ、バランスの取れた需要構成を生み出しています。ベンガルールのバイオテクノロジーハブは酵素やプロバイオティクスを供給し、イノベーションと地域調達の効率化を促進しています。東インドは、農地の分散により一頭当たりの飼料採用率が低い状況にあります。西ベンガル州の大規模な家畜基盤は、啓発プログラムと信用供与が深まれば成長ポテンシャルを示しています。気候脆弱性は、大雨季の供給混乱が飼料コストを押し上げることが多い雨水依存の東部州で最も高くなっています。
消費地に近い新工場の設立により地域競争が激化し、輸送コストの削減とペレットの鮮度向上が図られています。電力料金の優遇や設備投資補助金などの州政府インセンティブが、オディシャ州やラジャスタン州での能力増強を促しています。その結果、インド配合飼料市場は、地域の作物パターン、家畜密度、政策手段を活用して飼料安全保障を強化する地域ハブのモザイクへと進化しています。
規制環境
インドの複合飼料業界は、食品安全の監督と製品規格が組み合わさった枠組みの下で運営されており、インド食品安全基準局(FSSAI)が飼料事業者に対し、品質および汚染物質管理に関するインド標準局(BIS)の規格に従うよう指導している。IS 2052:2023(配合牛用飼料)などのBIS規格は、アフラトキシンB1(20ppb)などの汚染物質限度を含む調合・安全性要件を定めており、飼料工場は残留物・汚染物質要件を満たすために自社内での検査・危害管理プロトコルを構築することで、これらの要件を強化している。
国家規格に加え、州レベルの規制もより明確になってきている。カルナータカ州動物飼料(製造規制および品質管理)法2025(2025年4月5日承認)は、同州の飼料製造業者向けにライセンス発行・査察の枠組みを確立しており、カルナータカ州内で販売または施設を運営する企業に対するコンプライアンス重視の高まりをもたらしている。別途、Godrej Agrovet Ltd対インド連邦政府の訴訟など、飼料に対するBIS準拠の義務性をめぐる司法審査が実行面での不確定要素を加えており、製造業者はより厳格な取締りシナリオに備えて文書管理、検査、トレーサビリティ体制を整えることで対応している。
バリューチェーン分析
インドの複合飼料バリューチェーンは、穀物とタンパク質ミールの調達から始まり、穀物が飼料の中核を成し、ビタミン、酵素、アミノ酸、その他添加物によって支えられている。ムンバイ/ネヴァシェバやチェンナイなどの主要な玄関口を経由するものを含む、より高純度の原料は、ペレット形態を生産する専門工場での調合・加工に供され、養殖用途では押出成形の利用も増加している。そこから製品は、直接インテグレーターへの供給、ディーラー網、協同組合チャネルを通じて、養鶏、酪農、養殖、およびニッチな畜産生産者に届けられる。
主要なボトルネックは、特にトウモロコシと大豆ミールの原材料価格の変動性と入手可能性に関連しており、運転資本を圧迫し、代替穀物や副産物を通じた保管、調達多様化、配合柔軟性へのプレミアムを高める可能性があります。川下では、統合型家禽および組織化された酪農チェーンが、一貫したペレット品質、汚染物質検査、バッチトレーサビリティの提供に対して工場を評価する契約・調達スコアカードに飼料プロトコルを組み込んでいます。北インドでは、大規模な酪農・家禽クラスターに近い場所への能力増強と拠点最適化も見られ、輸送コストの削減と時間・鮮度に敏感な飼料のサービス信頼性向上が図られています。
競争環境
インド配合飼料市場は2025年において中程度の集約度を示しており、上位5社が中程度のシェアを保有していました。Godrej Agrovet Limitedは、油糧種子搾油から加工鶏肉小売に至る垂直統合型の事業を活用し、飼料品質とマージンを厳格に管理しています。Cargill Incorporatedは高性能な家禽・水産飼料に注力し、グローバルな研究開発能力を活かして配合を迅速に現地化しています。地域の挑戦者であるSuguna Groupは、飼料、ひな鳥、獣医サポートをターンキーパッケージにまとめた契約農業モデルで差別化を図っています。
合併・買収は再編の動向を裏付けています。イド家禽連盟による2025年3月のKwality Animal Feedsの3億ルピー(3,600万 米ドル)での買収は、北部州における自社生産能力を拡大し、クロスセルの機会を開きました。精密給餌スタートアップは既存の工場と提携し、クラウド分析を既存の押出ラインに統合して配合精度を高めています。インド食品安全基準局(FSSAI)の残留基準およびインド標準局(BIS)への準拠は、資本力のある既存プレーヤーに有利な参入障壁を生み出す一方、業界の専門性を高めています。
競争の焦点は現在、機能性添加物、環境に配慮した包装、およびサプライヤーを顧客のバリューチェーンに深く組み込む農場向けコンサルティングサービスに移っています。飼料トレーサビリティのためのブロックチェーン実証実験は、輸出回廊のプレミアム購買者を引き付けています。マイコトキシン安全なトウモロコシと抗生物質不使用ステータスを保証できる工場は、小売棚スペースと輸出契約を獲得できる立場にあり、インド配合飼料市場全体の市場参加の基準を引き上げています。
インドの配合飼料産業のリーダー企業
-
Godrej Agrovet Limited
-
Cargill Incorporated
-
Suguna Group
-
PT Japfa Comfeed Indonesia Tbk
-
Nutreco N.V.
- 注:主要企業の掲載順は順位を示すものではありません。
インドの配合飼料市場 このレポートでカバーされる企業
- Godrej Agrovet Limited
- Cargill Incorporated
- Suguna Group
- PT Japfa Comfeed Indonesia Tbk
- Nutreco N.V.
- Royal De Heus Group
- Alltech Incorporated
- New Hope Group Co., Ltd
- Archer Daniels Midland Company
- BASF SE
- Avanti Group
市場機会と将来展望
インドの複合飼料における最も具体的な機会は、規格の厳格化と購買者要件がブランド化・検査済み・トレーサブルな飼料への需要シフトを促していることから、正規化と品質差別化にある。配合牛用飼料に関するIS 2052:2023などのBIS規格と、FSSAI主導の汚染物質管理の取締り強化により、工場はマイコトキシンリスク管理のための検査能力構築と、文書化された品質システムの強化を進めている。これは、抗生物質不使用の位置付けに合致するプレミックス、酵素、プロバイオティクス、毒素結合剤の供給業者にとっての機会を生み出している。養殖分野では、沿岸養殖庁(CAA)の排水・抗生物質規制基準が、専門的で性能重視の配合とコンプライアンス対応の生産の価値を高めている。
投資に支えられた生産能力・インフラ計画は、特に信用・補助金へのアクセスを地域密着型の製造・調達拠点に転換できる企業にとって、より明確な拡大の道筋を提供している。国家家畜ミッションなど動物飼育・酪農局のプログラムを通じた政策支援、および動物飼育インフラ開発基金などの融資手段は、飼料成長を飼料作物開発、サイレージ、最新の貯蔵施設と結び付け、原材料の耐久性を改善している。近年の企業活動は、消費地に近い最新の生産能力が競争力の位置付けにおいて中心的な要素になりつつあることを示しており、パンジャブ州でのCargillの酪農用飼料事業拡大は、組織化された酪農地域における競争と要求されるサービス水準を高め、近隣企業が地域工場、流通の高度化、差別化された酪農用濃縮飼料で対応するよう促している。
最近の産業開発事情 インドの配合飼料市場
- 2026年2月:Cargillはパンジャブ州ワジラバードに年間生産能力40万メトリックトンの酪農用飼料工場を開設し、投資額は約30億インドルピーと報じられた。この稼働開始により、北インドの酪農クラスター向けの地域密着型供給が強化され、商業用牛用飼料における規模、品質システム、サービス水準の競争基準が高まった。
- 2025年3月:Indian Poultry Allianceは、Kwality Animal Feedsを30億インドルピー(3,600万米ドル)で買収し、年間40万メトリックトンのペレット生産能力と12州に及ぶ流通網を追加した。この取引により統合の勢いが加速し、買収企業は原材料調達と自社製造のバランス、養鶏飼料チャネル全体でのクロスセルの能力を向上させた。
- 2024年8月:Godrej Agrovetは、Godrej Tyson Foodsの残り49%の株式を取得し、飼料から加工鶏肉までの統合を強化した。この動きは、飼料規格とブランド養鶏要件のより緊密な連携を支え、組織化された供給チェーンにおける一貫性のある、トレーサブルな配合への需要を強化している。
インドの配合飼料市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本方法論において、市場は家畜および水産養殖向けにインドで販売される商業的に生産された配合飼料を対象としており、複数の原料が配合されて種および成長段階の栄養ニーズに合致するものです。
対象外の範囲:農場内での飼料混合、単一原料として販売される原料穀物および油糧種子粕、または単独製品として販売される動物用サプリメントは含まれません。
セグメンテーション概要
- 動物タイプ別
- 反芻動物
- 家禽
- 豚
- 水産養殖
- その他の動物タイプ
- 原材料別
- 穀物
- ケーキ・ミール
- 副産物
- サプリメント
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、インドにおける飼料の生産・消費の実態を把握し、種を横断した配合飼料購入を促進する需要プールを整理することから始まりました。生産および原材料シグナルを裏付けるために、動物畜産酪農局の公表データ、FAOSTATの時系列データ、APEDAの貿易統計、商業情報統計局(DGCIS)の輸出入表、および査読済みの動物栄養学ジャーナルなどの公開データセットおよび参考資料を活用しました。
これらのシグナルを市場価値に変換するために、設備増強、価格に関するコメント、および製品ミックスの手かりを得るため、企業の年次報告書、投資家向けプレゼンテーション、および信頼性の高い報道も精査しました。並行して、企業財務を集約した有料サブスクリプションと、飼料価格に影響を与える収益および商品連動コスト動向の方向性を相互確認するために出荷レベルの貿易フローを選択的に追跡するサブスクリプションを活用しました。これらの例は網羅的なものではなく、収集、検証、および明確化のために他の公開資料も使用しました。
一次インタビューおよびサーベイ
一次調査は、デスクリサーチでは明確に示せない事項、特に組織化された飼料販売と非公式な給餌の分割、およびトウモロコシと大豆粕の変動時における価格の動きを検証するために活用されました。主要な生産州および需要クラスター全体における使用パターン、典型的な飼料形態、および調達行動を確認するために、メーカー、流通業者、インテグレーター、および大規模農場経営者と協議を行いました。
一次調査フィールドワーク回答者の分布
| 企業種別 | 回答者の役職 |
|---|---|
| 上位層:34% | CXO:12% |
| 中位:52% | 部門・ユニットリーダー:33% |
| 中小規模プレイヤー:14% | マネージャー:55% |
市場規模算定と予測
規模算定はトップダウンアプローチを用いて構築され、家畜生産量と飼料需要指標を年間配合飼料消費プールに再構成し、種および形態別の代表的な価格帯を用いて価値化しました。モデルの信頼性を維持するために、サプライヤー収益のサンプルを積み上げるなどの選択的なボトムアップ推計や、最終合計前に種レベルでの数量×平均販売価格の確認を行いました。
主要インプット(例示)には、家禽および牛乳生産量のトレンド、水産養殖生産シグナル、業界実務者から共有された飼料転換率および配合率、ペレット対マッシュ使用の変化、ならびにトウモロコシや油糧種子粕などの主要原料の原材料価格動向が含まれます。データが断片的な箇所では、インタビューで確認された有界仮定を用いてギャップを補完し、代替価格および普及シナリオを用いてストレステストを実施しました。予測は、価格設定のための短期系列平滑化に支援されたシナリオ分析に依拠し、組織化された飼料及に影響を与えるタンパク質需要、統合レベル、ならびに政策・品質コンプライアンスのトレンドに関する専門家の見解を反映して調整されました。
データ検証と更新サイクル
アウトプットは複数のステップで検証され、家畜生産量、主要飼料原料の貿易フロー、および設備増強発表などの独立したシグナルとの整合性確認から始まりました。外れ値はレビューされ、仮定が再検討され、価格、普及率、または数量の説明が情報源間で一致しない場合はフォローアップ連絡が行われました。
承認前に、前年比の動き、単位ロジック、および境界条件に焦点を当てた別のアナリストによるモデルレビューが実施され、数値の説明可能性が維持されます。レポートは年次で更新され、飼料需要または価格動向に重大な変化をもたらすイベントが発生した場合は中間更新が行われ、クライアントが最新の見解を受け取れるよう最終納品前チェックが実施されます。
Mordor Intelligenceのインド配合飼料市場推計と他の公表推計との比較
インド配合飼料の公表数値は、境界が必ずしも同一ではないため差異が生じる場合があり、非公式な給餌が計上されるか否か、飼料添加物の扱い方、および使用される年度と通貨タイミングによって価値が変動する可能性があります。
貿易連動の原材料動向、家畜生産量のトレンド、ならびにメーカーの設備および収益動向からの相互確認が、Mordor Intelligenceの推計を定義された需要プールに結びつける根拠となっており、混在した対象範囲が合計値を過大または過小評価することを防いでいます。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 14.5 ビリオン 米ドル(2025年) | |
| グローバルコンサルタントA | 14.8 ビリオン 米ドル(2026年) | 異なる基準年と、添加物およびより広範な飼料形態を束ねる可能性のある広い対象範囲を使用しており、基礎的な数量成長が類似していても価値が上昇する場合があります。 |
| 出版社B | 14.34 ビリオン 米ドル(2024年) | 配合飼料と隣接する飼料製品が混在する可能性のある動物飼料の包括的カテゴリーの下で報告されており、基準年の選択が2025年の起点と比較して価値を上下させる可能性がありす。 |
3つの数値の差異は主に、年度の選択と配合飼料として計上されるものと隣接カテゴリーとの区別によって説明されます。対象範囲をインドで販売される商業的配合飼料に限定し、需要および価格ドライバーに関する反復可能な確認を使用することで、最終数値は透明性が保たれ、新たなデータポイントが到着した際に照合しやすくなっています。
レポートで回答される主要な質問
インドの配合飼料市場は2031年までにどのくらいの速度で成長すると予測されますか?
インド配合飼料市場は、2026年から2031年にかけてCAGR 6.43%で成長し、2026年の154.30 ビリオン 米ドルから2031年には210.70 ビリオン 米ドルへと拡大すると予測されています。
現在、最大のシェアを占める配合飼料の動物タイプはどれですか?
家禽は2025年にインド配合飼料市場の最大シェアである44.70%を占め、インドの組織化されたタンパク質サプライチェーンにおける家禽飼料の優位性を反映しています。
サプリメント原材料が飼料配合において注目を集めているのはなぜですか?
サプリメントは、抗生物質不使用のポジショニングに合致するフィトジェニック添加物やマイクロカプセル化ビタミンへの需要に支えられ、2026年から2031年にかけてCAGR 8.05%で成長すると予測されています。
政府の政策はどのように飼料セクターに影響を与えていますか?
畜産インフラ開発基金(AHIDF)および飼料原材料への輸入関税引き下げを通じた政府支援は、資本および原材料へのアクセスを改善し、飼料製造の拡大と市場全体の成長を支援しています。