
インド水産養殖飼料市場規模とシェア
Mordor Intelligenceによるインド水産養殖飼料市場分析
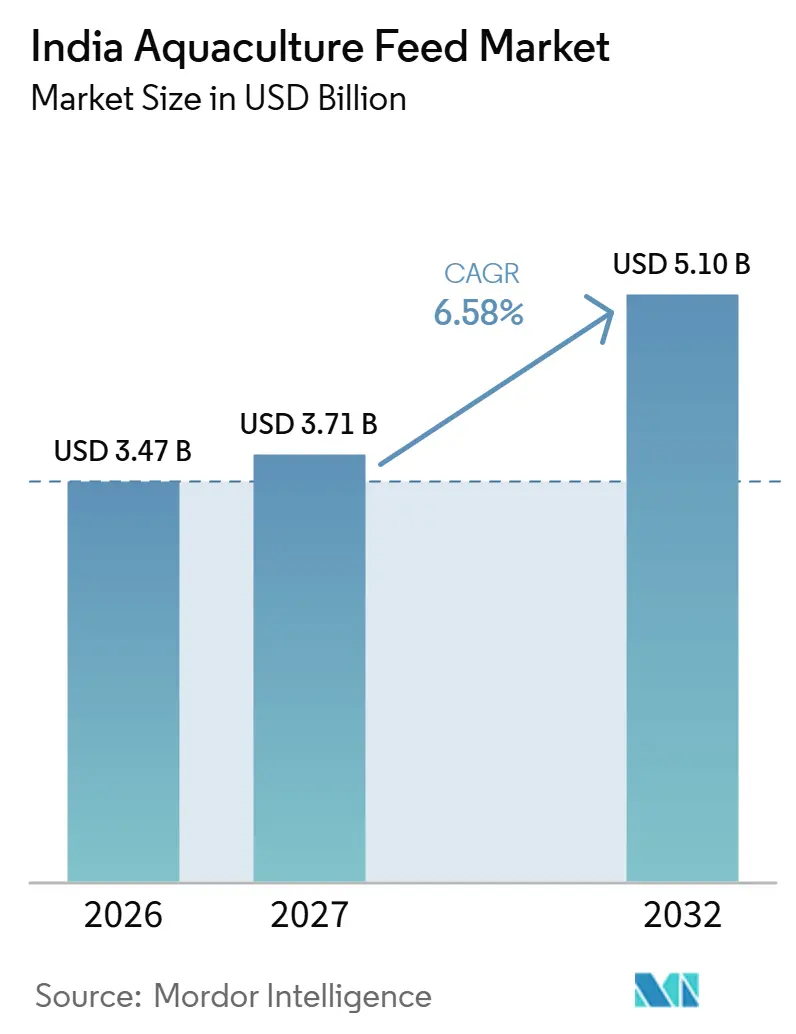
インド水産養殖飼料市場規模は、2026年の3.47 ビリオン 米ドルから2027年には3.71 ビリオン 米ドルに増加し、2032年までに5.1 ビリオン 米ドルに達すると予測されており、2027年〜2032年にかけてCAGR 6.58%で成長します。インド水産養殖飼料市場の数量は、2026年の220 ミリオン トンから2027年には234 ミリオン トンに増加し、2032年までに316 ミリオン トンに達すると予測されており、2027年〜2032年にかけてCAGR 6.2%で成長します。
インドの国内魚需要と輸出向けエビ生産は、配合飼料の機会を広げています。2026年5月以降のインドにおける原材料価格ショックは、西アジアの地政学的状況とエルニーニョによる農業生産リスクに起因するとされており、疾病と並んでコスト圧力を高めています。ペレット仕様と給餌管理は、アーンドラ・プラデーシュ州の農場経済を左右します。ディーラーネットワークとフィールドサポートは、飼料供給とそれらの農場の意思決定を結びつけます。したがって、ディーラー関係の資金調達は、メーカーが対応できる需要量を左右する可能性があります。
主要レポートのポイント
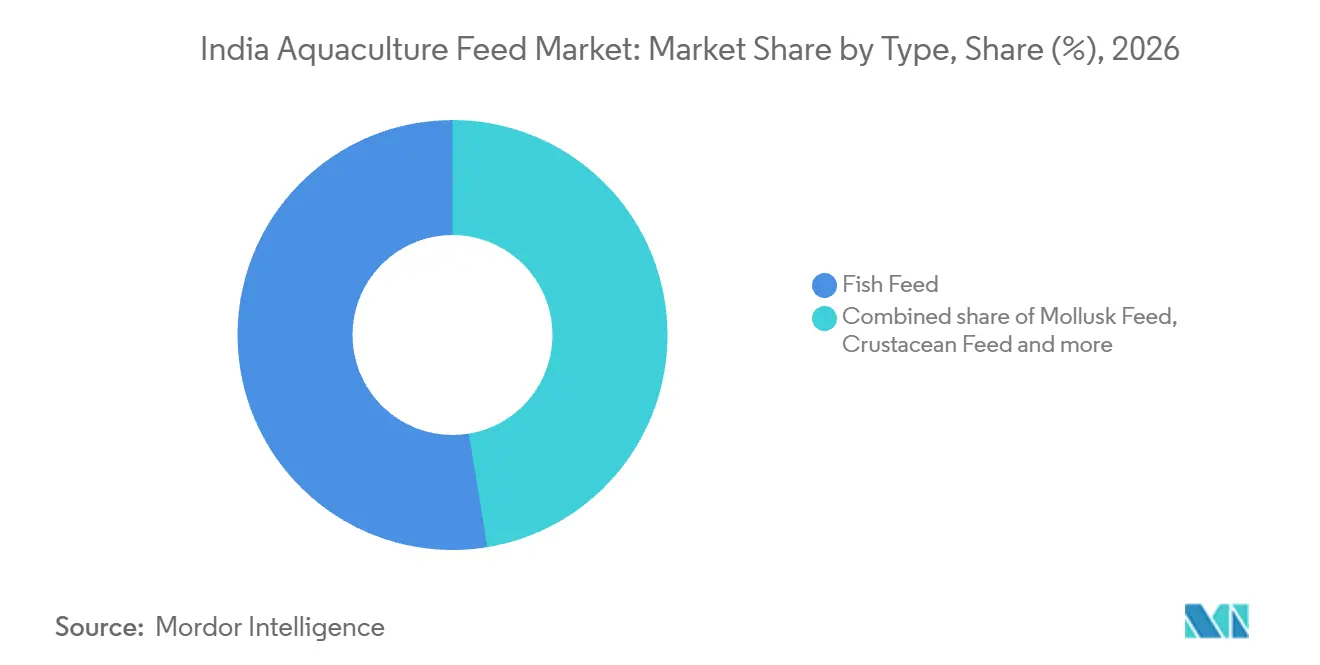
- タイプ別では、魚用飼料が2026年のインド水産養殖飼料市場シェアの52.6%を占め、甲殻類用飼料は2027年〜2032年にかけてCAGR 9.55%で最も速く成長するセグメントです。
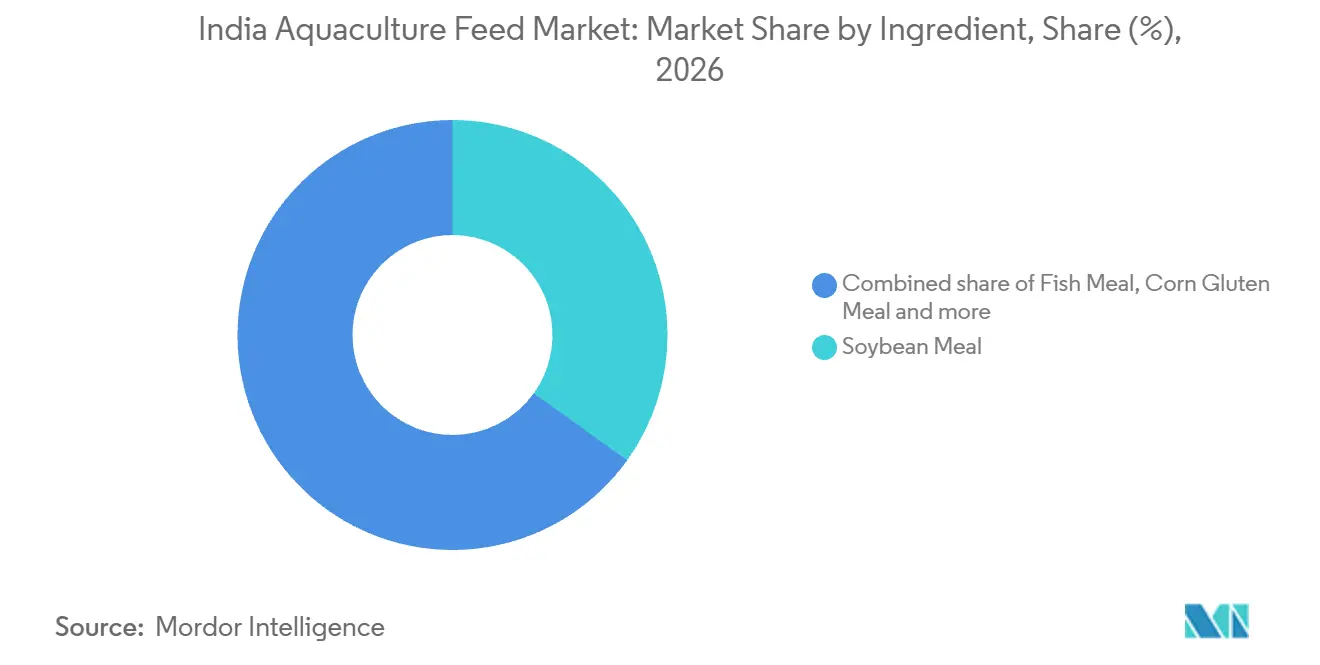
- 原材料別では、大豆ミールが2026年のインド水産養殖飼料市場規模の34.91%のシェアを占め、コーングルテンミールは2027年〜2032年にかけてCAGR 8.85%で最も速く成長するセグメントです。
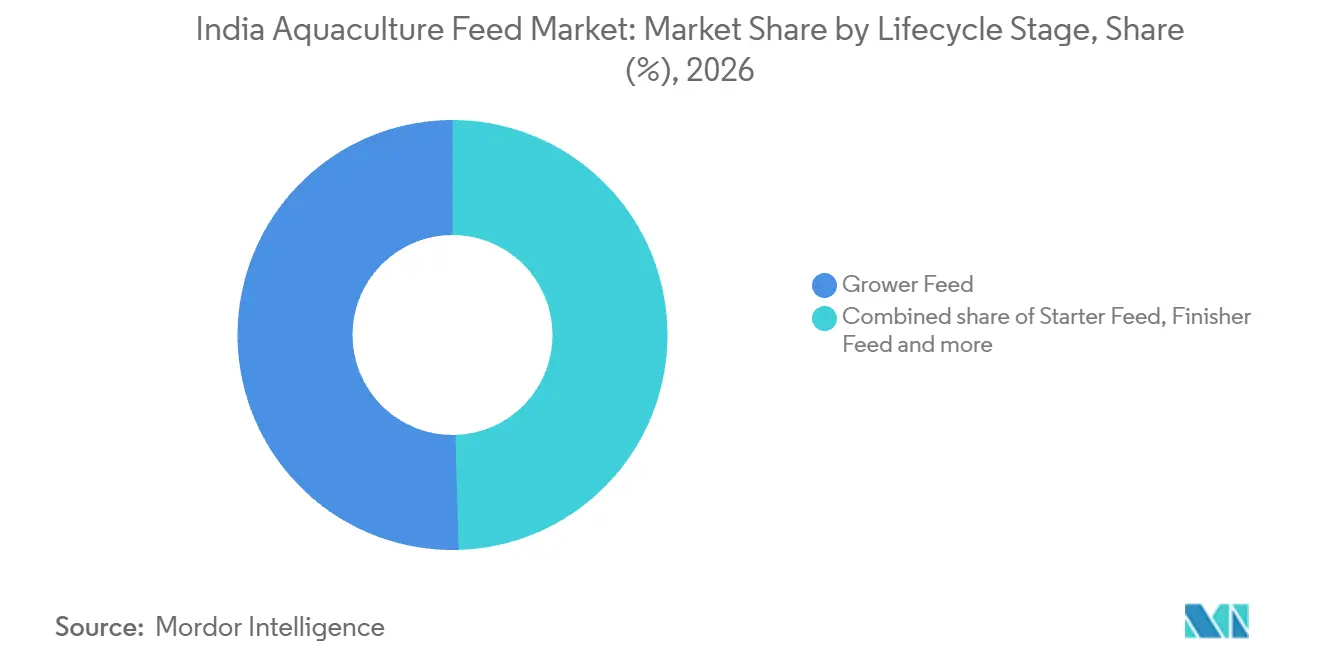
- ライフサイクルステージ別では、育成用飼料が2026年に50.46%の価値シェアでトップとなり、スターター飼料は2027年〜2032年にかけてCAGR 10.05%で最も速く成長すると予測されています。
- 形態別では、ペレットが2026年の市場価値の62.18%を占め、押出成形(浮上性)飼料は2027年〜2032年にかけてCAGR 9.2%で最も速く成長するセグメントです。
- 地理的には、南インドが最大の地域市場であり、アーンドラ・プラデーシュ州の淡水および汽水水産養殖基盤に支えられています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 国内水産物消費の増加 | +2.9% | 全国 | 中期(2〜4年) |
| 輸出志向型水産養殖の拡大 | +3.1% | 全国 | 短期(2年以内) |
| 水養殖投入物に対する政府補助金および制度 | +1.4% | 全国 | 中期(2〜4年) |
| 高タンパク配合飼料の技術的導入 | +1% | 全国 | 長期(4年以上) |
| 企業小売チェーンのプライベートブランド魚需要 | +0.5% | 全国 | 中期(2〜4年) |
| AIによる養殖池モニタリングによる飼料転換率の改善 | +0.3% | 全国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
国内水産物消費の増加
国内水産物消費は、水産養殖生産者に海外顧客からの需要を超えた拡大の出口を提供します。水産省は、プラダン・マントリ・マツヤ・サンパダ・ヨジャナ(PMMSY)の実施期間中にインドの一人当たり魚消費量が増加したと報告しました。インド国内の消費者に供給する農場にとって、より大きな消費基盤は追加の生産サイクルと、それに伴う配合飼料の需要を支えることができます。これにより、輸出志向型農場に完全に依存するのではなく、国内魚生産に向けた顧客提案を持つ飼料サプライヤーにとって、明確な商業的機会が生まれます。
輸出志向型水産養殖の拡大
輸出志向型水産養殖は、成長するエビ生産基盤が確立された海外販路を持つ場合に飼料需要を強化しま。MPEDAは、2025〜26年のバナメイエビ生産量が2024〜25年の1,186,266メートルトンから9.99%増加し1,304,779メートルトンになったと報告しました。インドの冷凍エビ輸出量も2024〜25年の741,529メートルトンから2025〜26年には792,647メートルトンに増加しました。専門飼料メーカーにとって、より大きな生産基盤は海外需要に対応するエビ農場との供給関係を深める余地を生み出します。実際の機会は、農場拡大に必要な追加給餌を支援することであり、作物経済がその大きな物理的基盤が繰り返し注文を維持するかどうかを決定します。
水産養殖投入物に対する政府補助金および制度
公的資金調達は、水産養殖作物の経常費用をカバーする場合に飼料導入を最も直接的に支援します。インドのキサン・クレジット・カード制度は、対象となる内水面水産養殖受益者の運転資本に経常的な飼料費用を含めています。[1] 借入者は漁業資産を所有または賃借し、該当する州の認可または認証を保有する必要があります。水産省はまた、2020〜21年度から2024〜25年度にかけてPMMSY下で1,114件の魚用飼料工場および施設提案が承認されたと報告しました。信用供与は農場が生産サイクル全体にわたる給餌に資金を調達するのに役立ち、インフラ承認は地域供給の発展を支援できます。使用可能な飼料能力と作物融資へのアクセスを一致させることで、メーカーはインフラ承認だけでは実現できない、より強固な販売ルートを得ることができます。
高タンパク配合飼料の技術的導入
タンパク源の再配合は、農家に魚粉の代替品を含む種特異的配合飼料を提供することで需要機会を拡大します。2025〜26年に、ICAR-CMFRIは、総魚粉代替を支持する試験の後、幼魚のシルバーポンパノおよびインドポンパノ向けにブラックソルジャーフライ幼虫ミールベースの魚粉不使用飼料を配合・商業化しました。試験結果はそれらの幼魚種に適用され、成長や環境条件への悪影響は報告されませんでした。商業化により、サプライヤーはンパノ生産者に差別化された飼料を提供でき、栄養上の進歩と給餌支出を競争できる製品を結びつけます。飼料メーカーにとって、これは単に既存の原材料を増やすのではなく、タンパク源の選択を通じて専門的な幼魚栄養分野への参入ルートを開きます。
制約の影響分析*
| 制約 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 魚粉および原材料価格の変動 | -1.2% | 全国 | 短期(2年以内) |
| 水産養殖農場における疾病発生 | -0.9% | ウェスト・ゴダバリ、クリシュナ、ネルール | 短期(2年以内) |
| 飼料工場排水に関する環境規制の強化 | -0.2% | 全国 | 中期(2〜4年) |
| 低コスト自家製飼料との競争 | -0.3% | 農村部ウェスト・ベンガル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
魚粉および原材料価格の変動
原材料の変動は、水産飼料メーカーに直接的なコスト制約をもたらします。Avanti Feedsは2025年4月に農家の経済を支援するためにエビ飼料価格を引き下げ、2025〜26年度対2024〜25年度の連結エビ飼料セグメント収益が0.7%減少したことをその削減に起因するとしました。[2] Avantiは、2026年5月以降のインドにおける魚粉および大豆ミール価格の急騰を西アジアの地政学的状況とエルニーニョによる農業生産リスクに起因するとしました。Avanti Feeds Limitedはその後、2026年4〜6月期に魚粉および大豆ミール価格の上昇により飼料部門の収益性が前四半期と比較して低下したと報告しました。同社の年次報告書は、2026年5月以降の価格急騰時における大豆ミールの増加を約45%としました。同社は、コスト増加を常に即座に転嫁できるわけではなく、マージン圧縮の期間が生じると述べました。
水産養殖農場における疾病発生
疾病は、影響を受けた養殖池が収穫単位当たりより多くの飼料を必要とする場合でも、飼料使用の経済性を弱めます。2026年、アーンドラ・プラデーシュ州の疾病被害を受けたエビ養殖池では、エビ1メートルトン当たり2メートルトン以上の飼料が必要になる可能性があります。エビが100尾カウント段階に達する前のウイルス性死亡により、基本的な養殖費用を回収できない農家も出ました。したがって、高い飼料強度は、結果として生じるエビが養殖コストをカバーできない場合、単純な需要上のメリットとして扱うことはできません。これらの農場に供給する飼料サプライヤーにとって、繰り返しの需要は後続の生産サイクルの実行可能性に依存します。商業的制約は、飼料支出が経済的収穫をもたらさなかった後に別の作物に資金を提供するリスクです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
確立された魚用飼料規模とエビ飼料の成長魚用飼料は2026年のインド水産養殖飼料市場規模の52.6%のシェアを占めました。Growel Feedsのエビ飼料部門販売・技術担当副社長B. Ravikumar氏は、インドの2025年商業魚用飼料量を120 ミリオン メートルトンと報告し、設備稼働率は約60%としました。水産飼料工場の運営者は、少なくとも80%を使用する3月から6月の農業ピーク時を中心に能力を計画しており、それ以外の時期は40%未満です。したがって、魚用飼料能力追加の根拠は、年間稼働率を容易に利用可能ヘッドルームの証拠として扱うのではなく、ピークシーズンの数量を獲得することにあります。
甲殻類用飼料は最も速く成長するセグメントであり、2027年〜2032年にかけてCAGR 9.55%と予測されています。Avanti Feeds Limitedは2025〜26年度に562,060メートルトンのエビ飼料を販売し、2024〜25年度の555,248メートルトンから増加しました。追加の6,812メートルトンは大手既存企業における段階的な拡大を示しており、予測される機会は既存の販売基盤を超えた給餌需要に依存します。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
原材料別:
大豆ミールのリーダーシップと副産物供給大豆ミールは2026年のインド水産養殖飼料市場シェアの34.91%を占めました。Avanti Feedsは2025〜26年度に大豆ミールを主要飼料原材料の一つとして特定しました。ICAR-CIFAのコイ飼料配合には大豆ミールが含まれており、そのガイダンスは高植物性タンパク質の配合または動物性タンパク質の完全代替に対する制約として抗栄養因子とアミノ酸不均衡を特定しています。これらの制限により、原材料が確立された商業的役割を持つ場合でも、より高い配合レベルの適合性は配合上の決定事項となります。2025年に発表された56日間の試験では、大豆ミールが食事中の魚粉の24%を代替した場合に幼魚のオリーブフラウンダーに腸機能障害が見られ、代替に対する種特異的な生物学的限界が示されました。
コーングルテンミールは最も速く成長するセグメントであり、2027年〜2032年にかけてCAGR 8.85%と予測されています。Sanstarは2026年8月の第1四半期2027年度プレゼンテーションで、マハーラーシュトラ州ドゥーレとグジャラート州クッチに2つのトウモロコシ湿式製粉施設を報告しました。同社はコーングルテンミールを、家畜および魚にタンパク質、エネルギー、色素を供給するために使用されるトウモロコシデンプンの副産物として特定しました。コーングルテンミールはトウモロコシデンプン製造の副産物であるため、その供給は飼料需要ではなく、これらの工場でのデンプン生産量に従います。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
ライフサイクルステージ別:
育成用飼料の価値とスターター飼料の発展育成用飼料は最大のセグメントであり、2026年の市場価値の50.46%を占めました。最も長い給餌フェーズは、育成期間全体にわたって経常的な飼料需要を集中させ、このステージに短期初期給餌プログラムとは異なる商業的役割を与えます。その結果、継続的な育成給餌は、孵化場の開始数を対応して増加させることなく、既存の作物内で需要を追加できます。
スターター飼料は最も速く成長するセグメントであり、2027年〜2032年にかけてCAGR 10.05%と予測されています。2026年1月、ICAR-CIBAとSelle Hatchery Techはインド初の国産エビ幼生飼料の商業化に合意しました。孵化場技術企業を通じてこの公共部門技術を商業化することで、エビ孵化場に幼生ステージにおける国産給餌オプションを提供できる可能性があります。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
形態別:
ペレット生産経済と浮上性飼料の拡大ペレットは最大のセグメントであり、2026年の市場価値の62.18%を占めました。国立農業普及管理研究所(MANAGE)と水産養殖技術研究財団インド(AQUAFIN)は、2024年の電子書籍でインドのエビ飼料生産について説明しています。インドで生産されるエビ飼料のほとんどは、リングダイミルを使用して沈降性コンパクトペレットを製造しています。この電子書籍は、1.8mm未満のエビ飼料ペレットの生産がエネルギー集約的であると説明しており、飼料メーカーと農家はより小さなペレットがP. monodonよりも高密度のホワイトエビ養殖に適していると見なしています。この好みはバナメイ養殖向けのエネルギー集約的な小型ペレットへの需要を引き寄せ、関連する生産負担を工場に置きます。
押出成形(浮上性)飼料は最も速く成長するセグメントであり、2027年〜2032年にかけてCAGR 9.2%と予測されています。浮上性飼料により、農家はICAR-CIFAの技術ガイダンスに記載されているように、給餌を観察し給餌量を調整できます。アーンドラ・プラデーシュ州のDeepak Nexgen Feedsのクリシュナ地区工場は、2026年に浮上性魚用飼料の年間設置能力210,000メートルトンを有していました。農場使用機能と製造基盤を合わせることで、サプライヤーは商業規模での制御可能な飼料使用を中心とした提案を構築できます。2024〜2025年のトリプラ州の研究における浮上性飼料採用者は、6ヶ月サイクルで16.75kg多い魚生産量を記録し、飼料コストも高くなっており、サプライヤーに製品の価格に対して評価すべ農場レベルの結果を提供しています。
地理的分析
南インド水産養殖飼料市場
南インドは最大の地域市場であり、アーンドラ・プラデーシュ州が淡水および汽水水産養殖農場の実質的な基盤を提供しています。2026年、アーンドラ・プラデーシュ州はそれらの生産システムで約579,000エーカーにわたる約216,000人の農家を報告しました。飼料メーカーにとって、このフットプリントは新たな水産養殖サイトの参入に完全に依存することなく、確立された生産人口にリーチする機会を生み出します。これらの概算数値は平均保有面積が3エーカー未満であることを示唆しており、多くの小規模農家顧客にリーチすることは、州の総合的な飼料需要を供給ることと並んで、独自の流通上の課題です。
農業農村開発国家銀行(NABARD)は2025〜26年度のアーンドラ・プラデーシュ州プロファイルで、1日当たり9,750メートルトンの有効生産能力を持つ42の飼料工場を報告しました。しかし、カルナータカ州の2025〜26年度経済調査は、地域の魚用飼料の入手不可能性が飼料ベース水産養殖に悪影響を与えるより高いコストの原因として特定しました。これらの状況は、地域の製造規模と農場レベルの飼料アクセスを別々の商業的問題とし、地域での入手可能性が生産能力が農場の給餌要件を支援できるかどうかを決定します。カルナータカ州の飼料ベース農場に魚用飼料を地域で入手可能にするサプライヤーは、調査が述べたコスト制約に対処することになります。
オディシャ州は2025〜26年に127 ミリオン メートルトンの魚を生産し、そのうち淡水漁業から827,000メートルトン、汽水水産養殖から186,000メートルトン、海洋漁業から256,000メートルトンでした。淡水漁業は汽水水産養殖の4倍以上の量を供給し、州の魚生産量において淡水がより大きな生産基盤とっています。2026年6月4日、オディシャ州水産局は、世界銀行支援プロジェクトの下で他の水産養殖投入物と並んで魚用飼料および淡水エビ飼料サプライヤーに登録申請を招待しました。提案された初期期間は契約開始から1年間であり、延長はクライアントの要件に従い、15日前の通知で解約が認められます。落札者にとって、短い初期期間と解約オプションは、このプロジェクトに専用の能力よりも段階的な供給コミットメントを優先します。
規制の枠組みと見通し
この比較は、配合飼料メーカーの観点から、インドの国家沿岸水産養殖投入物制度とアーンドラ・プラデーシュ州の魚用飼料制度の選択された管轄区域をカバーしています。沿岸水産養殖局規則2024の下、当局は飼料を含む沿岸水産養殖投入物の基準設定、認証、監視、規制、または禁止を行うことができます。アーンドラ・プラデーシュ州の魚用飼料(品質管理)法2020は、州内で販売される飼料の魚用飼料事業運営と基準を規定しています。評価は、各生産システムへの対応に関連するコンプライアンス責任と並んで、商業ルートの明さを考慮しています。
規制表
| 決定要因 | インド、沿岸水産養殖 | アーンドラ・プラデーシュ州、魚用飼料 |
|---|---|---|
| 主要機関 | 沿岸水産養殖局 | 水産局長または権限を与えられた管理官;指定された州ライセンス担当官 |
| 主要な法令または指示 | 沿岸水産養殖局規則2024;2026年4月投入物勧告 | 魚用飼料(品質管理)法2020 |
| 商業的効果 | 沿岸投入物の監督;該当する場合の製品固有の認証管理 | 事業者ライセンス;他法令ライセンスの承認;州内販売の基準 |
| 現在の政策の魅力度 | 中程度 | 中程度 |
| 政策の魅力度の将来の方向性 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||
国家沿岸政策は、メーカーが定義された投入物監督の枠組みの中で運営されているため、中程度と評価されています。非免除の沿岸投入物については、当局の2026年4月17日付勧告により、メーカーと販売業者は期限切れの製品固有の認証番号の使用を停止するよう求められ、既存の制度が強化されました。アーンドラ・プラデーシュ州の中程度の評価は、ライセンスおよび適用される承認責任(州内に持ち込まれるまたは輸入される飼の基準を含む)と並んで、品質の枠組みの下での州内販売へのアクセスを反映しています。これらの継続的な商業的義務は、両ケースで変化なしを支持しており、参加は適用される沿岸投入物制度と目的地州の魚用飼料基準によって規定されます。
バリューチェーンの段階
バリューチェーンは、飼料製造、ディーラー資金調達と流通、および農場での技術サポートを比較しています。Avanti Feedsは2025〜26年度に594チャネル(2024〜25年度の693チャネルから減少)を使用して、販売の100%をディーラーまたは販売業者を通じて行ったと報告しました。Growelが報告した2025年度のディーラー信用期間は、魚用飼料で180〜240日、エビ飼料で120日であり、それぞれの生産サイクルに合わせています。これらの例は、ディーラーリーチとそのリーチへの資金調達を、飼料メーカーにとって価値と露出の別々の源泉としています。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 飼料製造 | Growel Feeds Private LimitedやFedora Sea Foods Private Limitedなどの水産飼料ーカー | 配合魚用飼料およびエビ飼料の販売 | 異なる飼料ラインにわたる一貫性の維持 | 製品ラインごとの品質と生産スケジュールの管理 |
| ディーラー資金調達と流通 | Growel Feeds Private Limitedなどのディーラーに資金を提供する飼料生産者;Avanti Feeds Limitedなどのディーラーを通じて販売する生産者 | ディーラーチャネルを通じた飼料販売 | 養殖サイクルに合わせた長い信用期間 | 信用露出を段階的に管理し、回収を作物サイクルに合わせる |
| 農場使用技術サポート | Avanti Feeds LimitedやFedora Sea Foods Private Limitedなどのフィールドサポートを提供する飼料生産者 | 飼料製品の繰り返し販売 | 農場条件への給餌ガイダンスの適合 | フィールド観察を配合および給餌アドバイスに結びつける |
| 情報源: Mordor Intelligence | ||||
Avanti Feedsは2025〜26年度のエビ飼料事業においてフィールドレベルの技術サポート、農家向けアドバイザリーサービス、および疾病管理ガイダンスを報告しました。農場使用サポートは、供給された配合を農場が効果的に使用するのを助ける場合に、繰り返しの飼料販売を強化できます。飼料量が拡大するにつれ、長いディーラー条件は納品と回収の間隔への資金調達の重要性を高めます。したがって、より多くの納品は回収が増加する前に現金を消費する可能性があり、サプライヤーがディーラー残高に資金を提供する能力が成長能力の一部となります。
競争環境
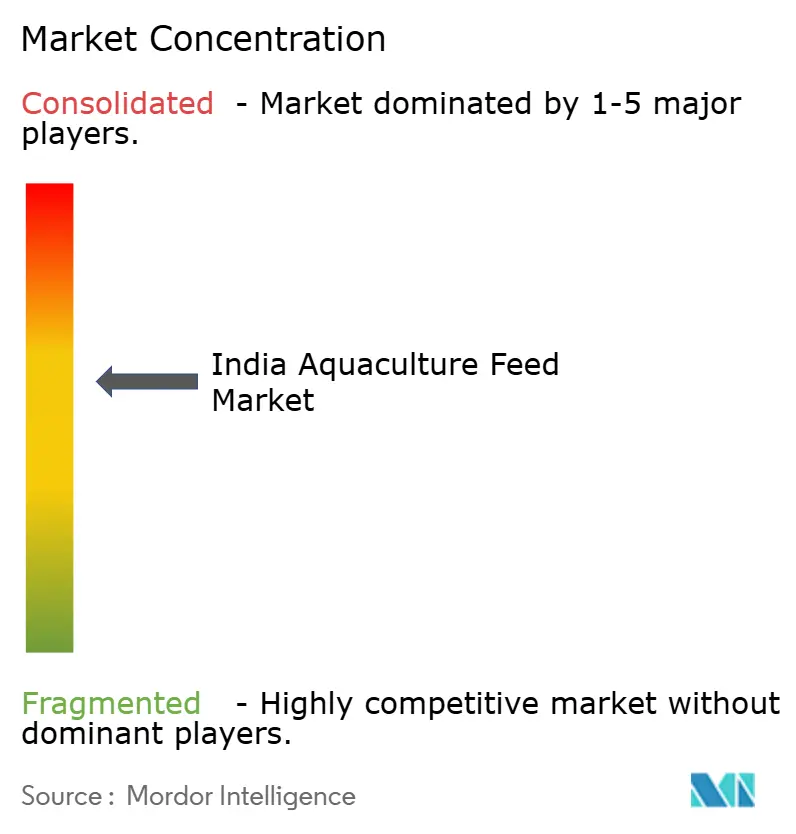
競争は、エビ飼料生産者、魚とエビの両農場に対応するメーカー、および多角化した動物栄養グループにわたります。主要サプライヤーには、Avanti Feeds Limited、Charoen Pokphand Foods PCL、Growel Feeds Private Limited、IFB Agro Industries Ltd、およびGodrej Agrovet Limitedが含まれます。Growelのアーンドラ・プラデーシュ州クリシュナ地区ムディネパリ・マンダル工場は、2026年に魚用飼料約270,000メートルトンおよびエビ飼料93,000メートルトンの年間能力を有していました。AvantiとCharoen Pokphand FoodsのC.P. Aquaculture(India)子会社はエビ飼料を生産し、GrowelとIFBは魚用飼料とエビ飼料をカバーし、Godrejは家畜、家禽、および水産養殖栄養にわたります。
IFB Agro Industries Ltdは、2025年7月31日にインドにおけるCargill India Private Limitedの商業用複合エビ飼料および淡水魚用飼料事の買収を完了しました。[3] 2025年12月31日時点で、Charoen Pokphand Foods PCLはC.P. Aquaculture(India)Private Limitedの75%を保有しており、その活動にはエビ飼料の生産・販売、孵化場、および加工用エビの販売が含まれていました。IFBの取引は確立された飼料事業の買収による拡大を示しており、C.P.の構造は飼料を他の水産養殖活動と結びつけています。エビ農場にとって、孵化場と飼料事業の両方を運営するサプライヤーは、1社から種苗と飼料を提供できます。
競争の方向性は、規制された沿岸投入物チャネルに対応する能力にも依存します。沿岸水産養殖局規則2024は、適用されるガイドラインの下で特に免除された投入物を除き、水産養殖投入物が沿岸水産養殖で利用可能または使用される前に当局の認証を必要とします。Godrej Agrovet Limitedのインド動物栄養事業は、牛、ブロイラー、レイヤー、魚、およびビ飼料にわたり、2025〜26年度に165 ミリオン メートルトンを販売し、2024〜25年度から11.6%増加しました。その幅広さは水産養殖の提供をより広い飼料事業の中に位置づけており、沿岸への参加は独自の規制条件を保持しています。認証が必要な場合、有効な製品固有の番号は、期限切れの番号の使用を停止しなければならないメーカーに対してサプライヤーにチャネル上の優位性を与えます。
インド水産養殖飼料産業リーダー
-
Avanti Feeds Limited
-
Charoen Pokphand Foods PCL
-
Growel Feeds Private Limited
-
IFB Agro Industries Ltd
-
Godrej Agrovet Limited
- 注:主要企業の掲載順は順位を示すものではありません。
インド水産養殖飼料市場 このレポートでカバーされる企業
- Avanti Feeds Limited
- Charoen Pokphand Foods PCL
- Growel Feeds Private Limited
- IFB Agro Industries Ltd
- Godrej Agrovet Limited
- Alltech Inc.
- Nutreco N.V. (SHV Holdings N.V.)
- ADM (Archer Daniels Midland Company)
- BASF SE
- Waterbase Ltd. (KCT Group)
- UNO Feeds Private Limited
- De Heus Animal Nutrition B.V.
- Grobest Group Limited
- Zeus Biotech Pvt. Ltd.
- Kemin Industries, Inc.
市場参加者にとっての主要な機会
この機会は、トリプラ州における浮上性飼料ユーザーの手頃な価格、供給の信頼性、および応用サポートを比較しています。2024〜2025年の研究では、州内の238人の農家が浮上性飼料ベースの魚養殖の採用者として特定されました。彼らの経験は、追加の飼料提供が対処する必要がある制約の地域化されたテストを提供します。したがって、この比較は確立された給餌慣行を中にアクセス条件とサポートを変えることに焦点を当てています。
市場機会表
| 機会 | 今なぜか | 購入者・主要セグメント | 推奨される戦略 | 主な障壁 | 想定される受益者 |
|---|---|---|---|---|---|
| より手頃な浮上性飼料の提供 | 2024〜2025年のトリプラ州研究で報告された高い浮上性飼料価格 | トリプラ州の浮上性飼料ユーザー | 定義されたパフォーマンス仕様を持つ低コスト飼料の提供を開発する | より低い販売価格で有用な給餌パフォーマンスを維持すること | Growel Feeds Private Limitedなどの浮上性飼料サプライヤー |
| 代替地域供給ルート | 研究の採用者が報告したサプライヤー依存 | 追加の浮上性飼料源を求める農場 | 代替源を提供するディーラー供給ルートを開発する | 経済的な配送ルートの確立 | 飼料メーカーと地域ディーラー |
| 応用サポート付き飼料供給 | 同研究で特定された弱い普及サポート | 浮上性飼料システムを採用する農家 | 飼料と給餌ガイダンスおよびディーラーのフォローアップをバンドルする | 飼料収益を通じた繰り返しのフィールドサポートへの資金調達 | 技術サービス能力を持つ飼料サプライヤー |
| 情報源: Mordor Intelligence | |||||
トリプラ州研究の価格とサプライヤーの制約は、飼料アクセスの商業条件をこれらの機会の中心に置いています。弱い普及サポートが同研究の制約の中に現れ、供給条件と並んでフィールドガイダンスのギャップを追加しました。中心的な機会は、サプライヤーが直接変更できる価格設定とディーラー取り決めを通じた飼料アクセスで競争することです。
最近の産業開発事情 インド水産養殖飼料市場
- 2026年8月:ICAR-CIFRIは2026年8月18日に、協力機関と共同開発したReshmeen Gold+魚用飼料技術を商業化のために移転するライセンス契約を締結しました。
- 2026年6月:オディシャ州水産局は、世界銀行支援プロジェクトの下で他の水産養殖投入物と並んで魚用飼料および淡水エビ飼料サプライヤーに登録申請を招待しました。
インド水産養殖飼料市場 レポートの範囲と調査方法論
市場の定義と範囲
インド水産養殖飼料市場は、インドにおける水産養殖生産向けに販売された配合飼料製品の年間販売価値を測定します。飼料製品は飼料販売時に計上され、組成、養殖ステージ、および物理的形態が同じ販売を分類します。
スコープの除外:農で飼料に混合される未加工原材料、医薬品、通気装置、養殖池化学品などの非飼料農場投入物、インド国外の水産養殖飼料販売、および消費用に販売される魚やエビなどの水産養殖製品は除外されます。
セグメンテーションの概要
- タイプ別
- 魚用飼料
- コイ用飼料
- サーモン用飼料
- ティラピア用飼料
- ナマズ用飼料
- その他の魚飼料(マス用飼料、ロフ用飼料など)
- 軟体動物用飼料
- 甲殻類用飼料
- エビ用飼料
- その他の甲殻類用飼料(カニ用飼料、プロウン用飼料、ロブスター用飼料など)
- その他の水産飼料(カメ、ウニ、カエルなど)
- 魚用飼料
- 原材料別
- 大豆ミール
- 魚粉
- コーングルテンミール
- 添加物(ビタミン、ミネラル、酵素)
- その他(血粉、肉骨粉、落花生ケーキなど)
- ライフサイクルステージ別
- スターター飼料
- 育成用飼料
- 仕上げ用飼料
- 形態別
- ペレット
- 押出成形(浮上性)
- 粉末
- 液体濃縮物
データソース、市場規模算定、および検証
デスクリサーチ
インドレベルの生産、政策、インフラ指標は、水産省の年次報告書および水産統計ハンドブックなどの公開ソースから得られており、MPEDAの公開輸出資料および沿岸水産養殖局の年次報告は貿易活動と規制環境を明確にするのに役立ちます。SEBI提出目論見書における水産飼料の開示は、追加の公開市場および企業のクロスチェックを提供します。
企業の年次報告書、取引所提出書類、投資家向け資料、および信頼できるインドのビジネスおよび水産業界プレスは、生産者の販売、能力、投入コスト、および重要な業界変化をそれらの公開指標と照合できます。記載されたソースは網羅的ではなく、さらなるソースが収集、検証、および明確化に役立ちます。
一次インタビューおよびサーベイ
構造化されたインタビューおびサーベイプログラムは、購買、製品ミックス、および種と生産ステージ別の飼料使用を説明できるインドを拠点とする飼料生産者、販売業者、水産養殖農場運営者、および栄養または調達の専門家を求めます。彼らの意見は二次的証拠をテストし、報告された価値、数量、価格、およびセグメント分割のギャップを特定するために使用され、矛盾する回答は企業開示および公式生産または貿易指標と照合されます。証拠が薄い場合、アナリストはギャップを記録し、最も近いサポートされたプロキシを使用し、セグメント推定を使用可能として扱う前にサプライヤーのロールアップまたはサンプリングされた販売価格と数量チェックで三角測量します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | 最高経営幹部:15% | |
| 中位層:45% | 機能・ユニットリーダー:40% | |
| 小規模プレイヤー:20% | マネージャー:45% |
市場規模算定と予測
このモデルは、水産養殖生産量と種の構成を使用して対応可能な給餌需要を確立し、商業飼料の採用により配合品を農場混合飼料から区別し、養殖生産単位当たりの飼料使用量を使用して物理的需要を推定することで、トップダウンでインド全体の配合飼料販売を推定します。生産者の販売価格と原材料および加工コストの変化は、数量とは別に価値を通知し、公開された分割、企業開示、およびチャネルチェックからの種、原材料、ライフサイクルステージ、および製品形態の証拠が市場合計に一致するセグメントシェアを構築します。多変量回帰は、水産養殖生産、商業飼料普及率、および飼料強度に対する過去の数量を関連付けることができ、安定した説明関係には短すぎるまたは一貫性のない系列には指数平滑化が使用され、シナリオ分析は2032年までの妥当な採用と投入コストのパスをテストします。選択的なボトムアップチェックは、サプライヤーの販売ロールアップまたはサンプリングされた平均販売価格×数量をトップダウン推定と比較でき、一次専門家は農場生産、採用、給餌強度、および実現価格の予測方向がインドの運営条件に適合するかどうかを評価できます。サプライヤーまたはセグメントの報告不完全な場合、モデルは開示された能力と稼働率、比較可能な製品価格、および公式生産指標で推定を制限し、最も近いサポートされた配分を保持し、より強力な証拠が利用可能になったときに再検討します。
データ検証と更新サイクル
アナリストは、報告された販売と数量を独立した水産養殖生産、貿易、飼料能力、および価格シグナルと照合し、年、単位、カバレッジ、および製品境界による重要な差異を調査します。異常はソース定義またはタイミングに遡り、企業およびチャネルの証拠と比較され、承認前にアナリストによってレビューされます。未解決の矛盾は、関連するインドを拠点とする回答者への標的を絞った再連絡と、文書化された調整または保持された範囲を引き起こします。データセットは毎年更新され、重要な政策、疾病、投入価格、または能力イベントが見通しを変える場合はサイクル間に更新され、納品前に新鮮なソースと計算レビューが行われます。
Mordor Intelligenceのインド水産養殖飼料市場規模と他の公開推定値との比較
公開された推定値は、カウントす取引と製品、および需要をモデル化するために使用される投入物が異なる場合があります。インド水産養殖飼料市場は、インドにおける水産養殖生産向けに販売された配合飼料製品の年間販売価値を測定します。
主要なギャップドライバーには、研究の定義されたカバレッジと市場固有のモデリングの選択が含まれます。サプライヤーまたはセグメントの報告が不完全な場合、モデルは開示された能力と稼働率、比較可能な製品価格、および公式生産指標で推定を制限し、最も近いサポートされた配分を保持し、より強力な証拠が利用可能になったときに再検討します。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 価値:3.71 ビリオン 米ドル(2027年)/ 数量:234 ミリオン トン(2027年) | |
| グローバルコンサルタンシーA | 205 ミリオン トン(2025年) | 測定年が早いため、水産飼料需要の成長に伴い、レポートの現在年より前であり、より低い数量に寄与する可能性があります。 |
| 地域コンサルタンシーB | 2.19 ビリオン 米ドル(2024年) | 推定値は2024年を基準年として使しており、レポートの現在年より3年前であり、市場の拡大に伴いより低い価値に寄与する可能性があります。 |
Mordor Intelligenceのアナリストは、報告された販売と数量を独立した水産養殖生産、貿易、飼料能力、および価格シグナルと照合し、年、単位、カバレッジ、および製品境界による重要な差異を調査します。
レポートで回答される主要な質問
インド水産養殖飼料市場の規模と成長見通しは?
市場は2027年の3.71 ビリオン 米ドルから2032年までに5.1 ビリオン 米ドルに成長し、2027年〜2032年にかけてCAGR 6.58%で推移すると予測されています。
インドにおける配合水産養殖飼料の需要を牽引するものは何ですか?
インドのバナメイエビ生産量は2025〜26年に1,304,779メートルトンに達しました。国内魚消費の増加と輸出向け生産基盤が配合飼料需要を支えています。
インドで価値別に販売をリードする水産飼料タイプはどれですか?
魚用飼料が2026年に52.6%のシェアでトップとなり、甲殻類用飼料は2027年〜2032年にかけてCAGR 9.55%で最も速く成長すると予測されています。
インドの主要な水産飼料サプライヤーは誰ですか?
主要サプライヤーには、Avanti Feeds Limited、Charoen Pokphand Foods PCL、Growel Feeds Private Limited、IFB Agro Industries Ltd、およびGodrej Agrovet Limitedが含まれます。
疾病リスクはインドの水産飼料の見通しにどのような影響を与えますか?
2026年、アーンドラ・プラデーシュ州の疾病被害を受けたエビ養殖池では、エビ1メートルトン当たり2メートルトン以上の飼料が必要になる可能性があります。これらの経済性は、繰り返しの飼料需要を実行可能な作物に依存させます。
インド水産飼料市場でどの地域がトップですか?
南インドが最大の地域市場であり、アーンドラ・プラデーシュ州は2026年に淡および汽水水産養殖で約579,000エーカーにわたる約216,000人の農家を報告しています。