
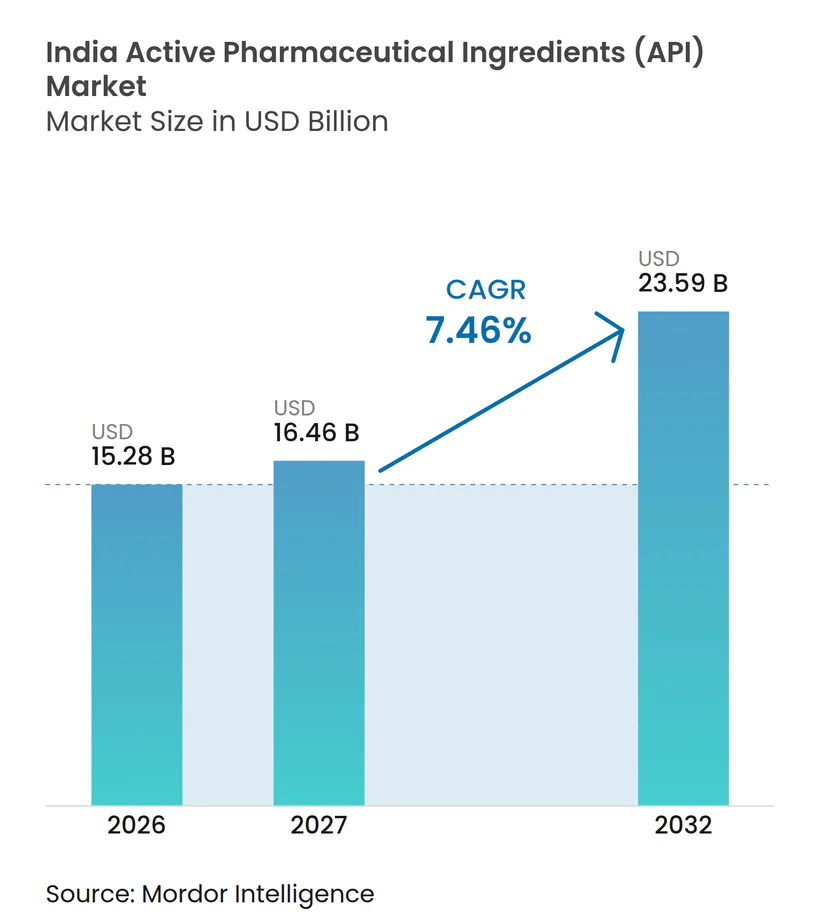
Mordor Intelligenceによるインド有効成分(API)市場分析
インド有効成分(API)市場規模は、2026年の15.28 ビリオン 米ドルから2027年には16.46 ビリオン 米ドルに増加し、2032年には23.59 ビリオン 米ドルに達すると予想されており、2027年〜2032年にかけてCAGR 7.46%で成長します。
インドにおける局所化と専門製造は、製剤およびバイオ医薬品顧客向けのAPIサプライオプションを拡大できます。中東紛争に関連した医薬品投入コストシックは、2026年3月にインドおよび中国関連のサプライチェーンに波及しました。このショックは、生産者が自社の中間体を製造する方向への動きを強化する一方、契約プラットフォームは開発から商業供給への経路を提供します。共有インフラはプラント支援の重複を削減できますが、バイオロジクス製造プロジェクトは顧客への供給前に適格性評価と妥当性確認のステップに直面します。したがって、成長はインドの生産者が統合・局所化した能力を製剤およびバイオ医薬品顧客向けの適格な供給に転換できるかどうかにかかっています。
レポートの主要なポイント
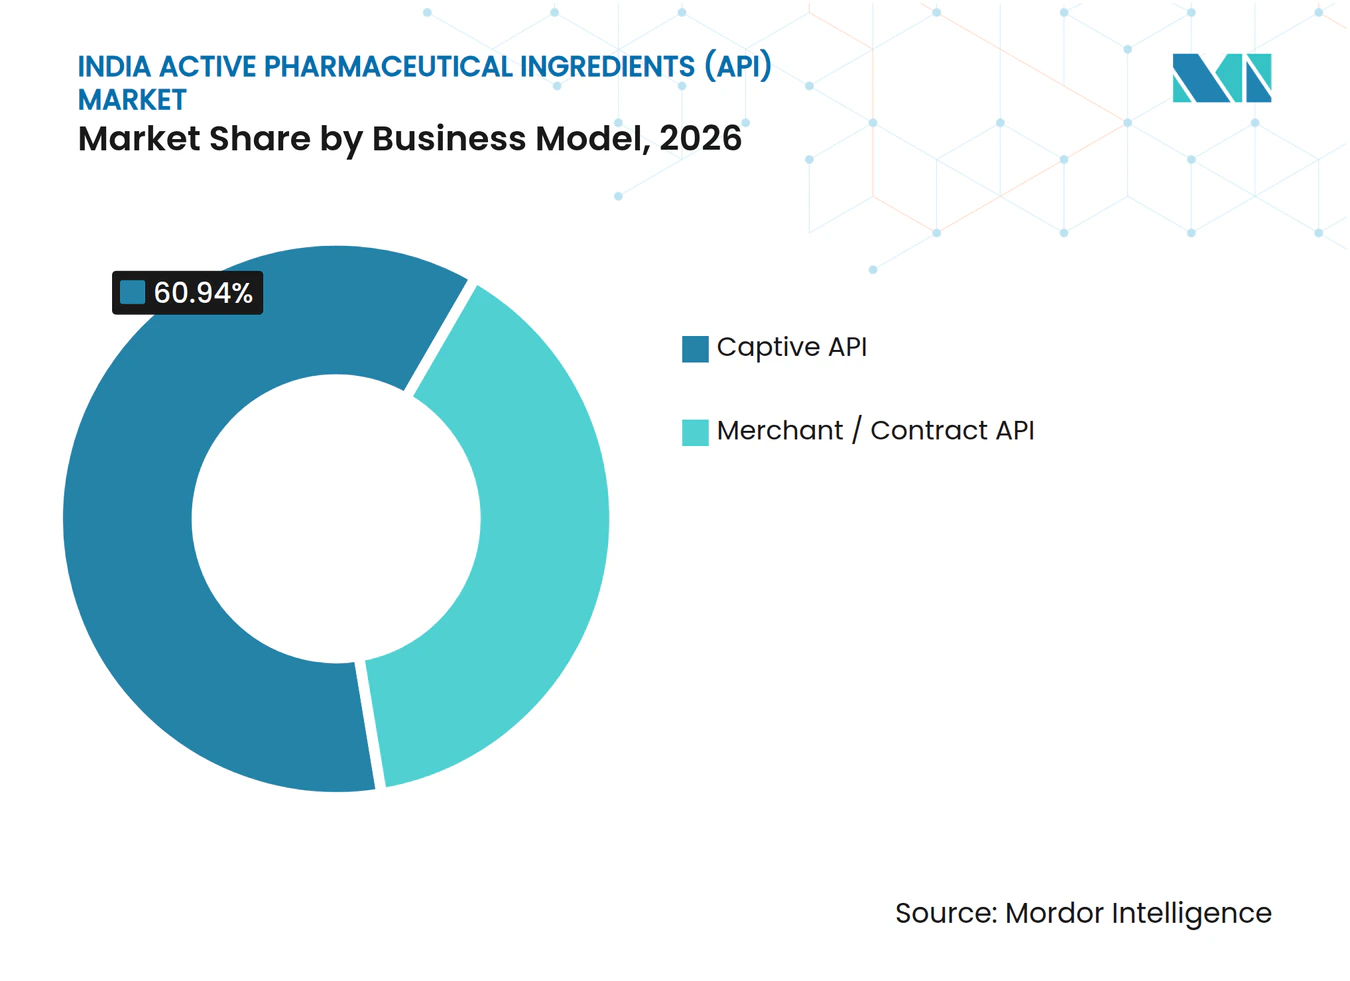
- ビジネスモデル別では、自社製APIが2026年のインド有効成分(API)市場シェアの60.94%を占め、マーチャントおよびコントラクトAPIは2027年〜2032年にかけてCAGR 9.15%で成長すると予測されています。
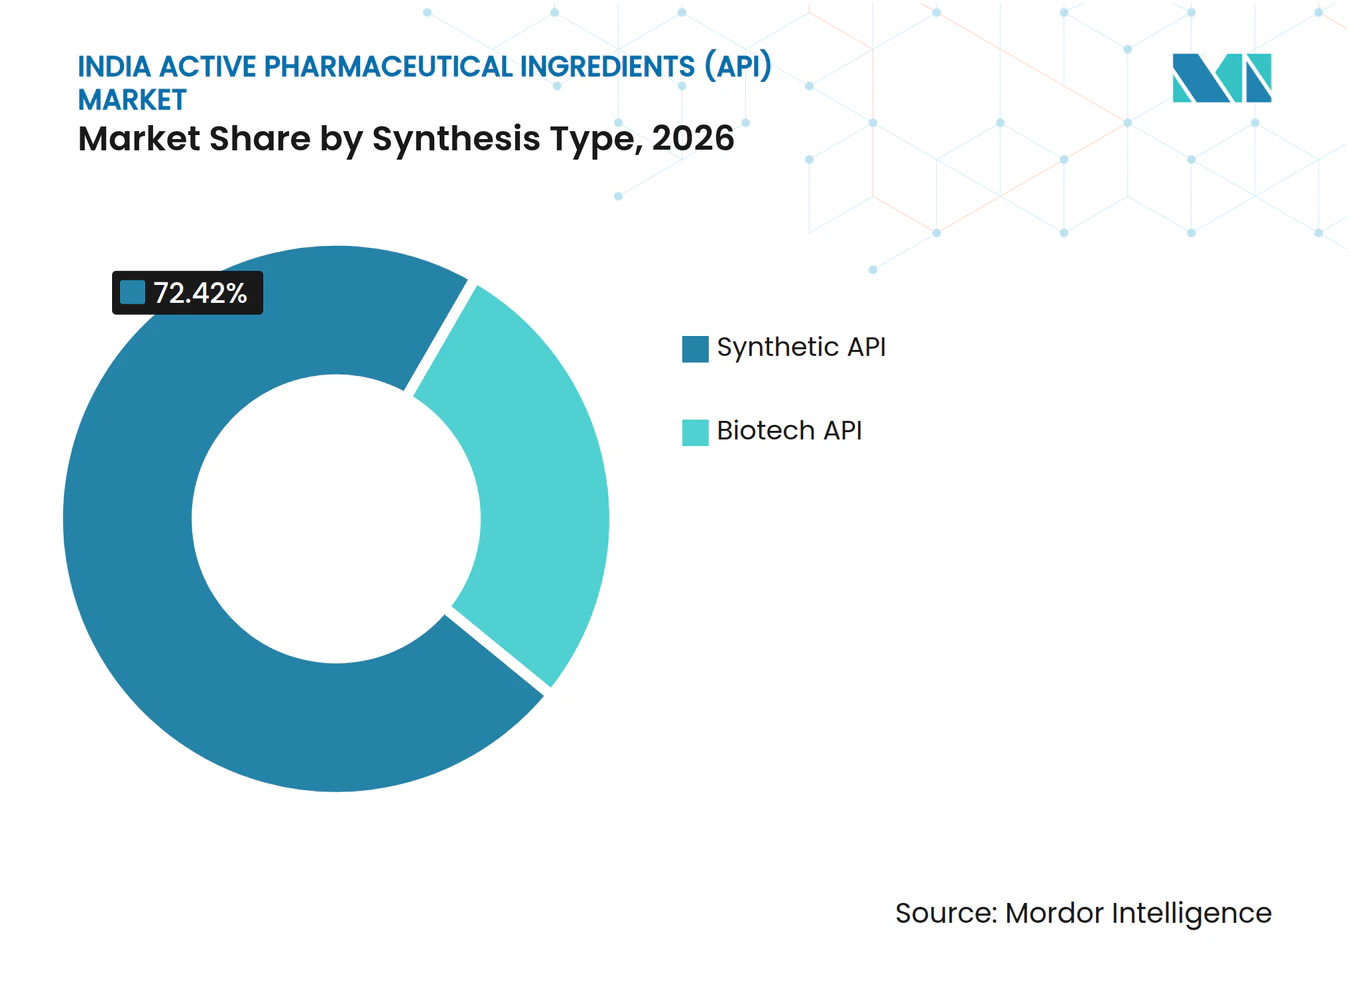
- 合成タイプ別では、合成APIが2026年のインド有効成分(API)市場規模の72.42%を占め、バイオテクノロジーAPIは2027年〜2032年にかけてCAGR 8.95%で拡大すると見込まれています。
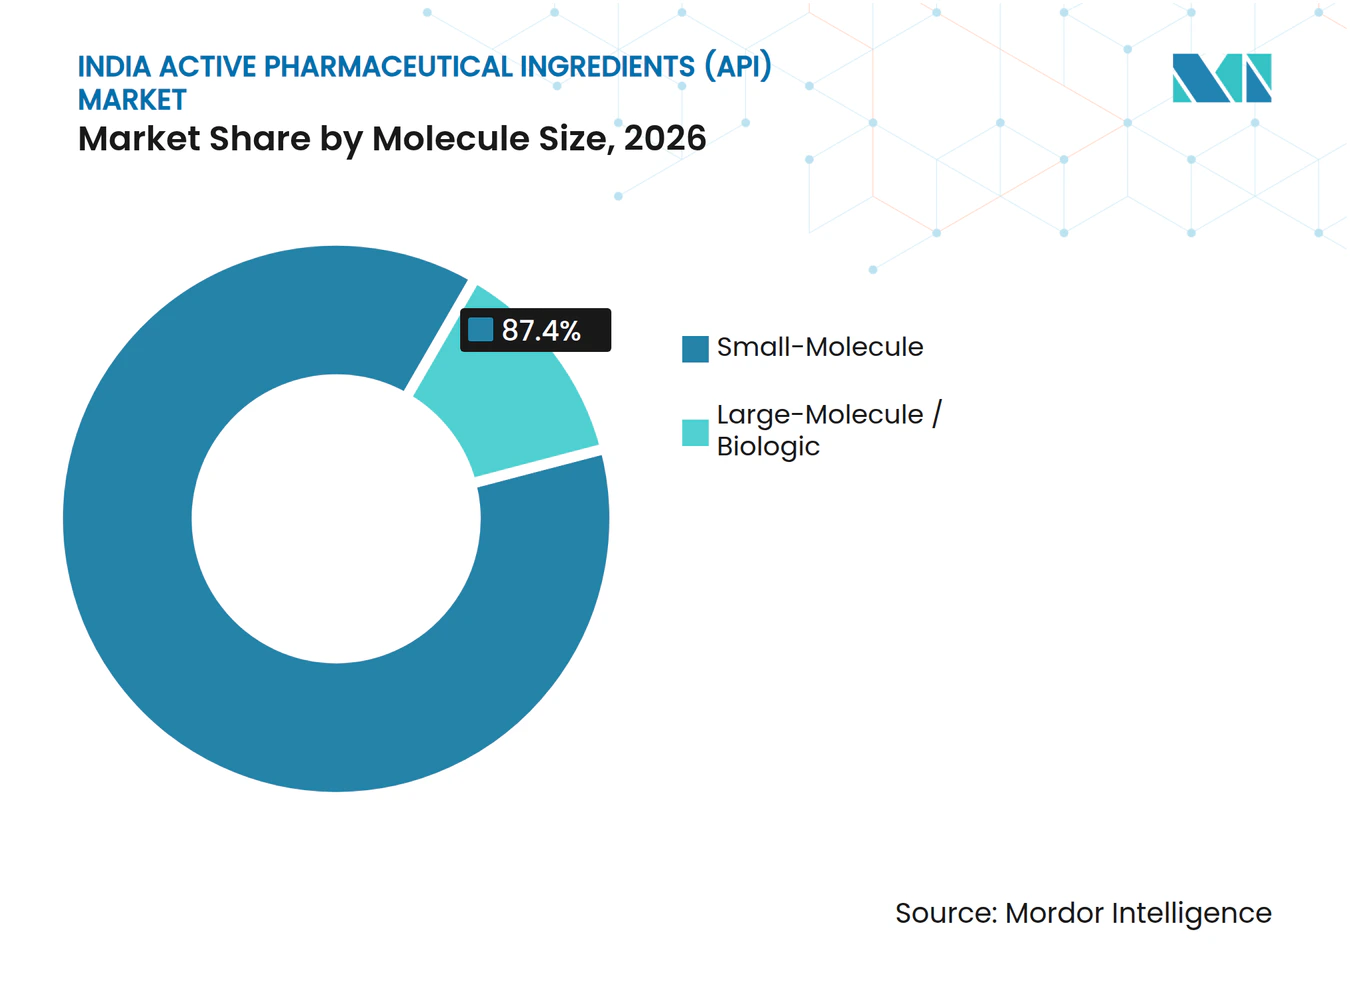
- 分子サイズの内訳では、低分子APIが2026年の市場の87.4%を占め、高分子・バイオロジクスAPIは2027年〜2032年にかけてCAGR 9.2%で成長すると予測されています。
- 効力カテゴリー別では、低・中効力APIが2026年の市場の85.76%を占め、高効力APIは2027年〜2032年にかけてCAGR 8.55%で成長すると見込まれています。
- 治療領域別では、心血管系APIが2026年の市場の23.12%を占めてトップとなり、オンコロジーは2027年〜2032年にかけてCAGR 8.3%で拡大すると予測されています。
- エンドユーザー別では、製薬・バイオ医薬品企業が2026年の市場の75.75%を占め、CDMOおよびCMOは2027年〜2032年にかけてCAGR 8.2%で成長すると見込まれています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 自立に向けた政府PLIおよびバルクドラッグパークの推進 | +4% | アーンドラ・プラデーシュ州、グジャラート州、ヒマーチャル・プラデーシュ州 | 中期(2〜4年) |
| バイオセキュア法後の米国・EU注文のインドへの加速的シフト | +1.8% | 全国 | 中期(2〜4年) |
| オンコロジーHPAPIブロックの拡大(ヴィシャーカパトナム、ハイデラバードクラスター) | +1.3% | ヴィシャーカパトナムおよびハイデラバード | 短期(2年以内) |
| フェーズI/IIのイノベーターにサービスを提供するCRDMO輸出の成長 | +1.7% | ハイデラバードおよびヴィシャーカパトナム | 中期(2〜4年) |
| 溶剤輸入コスト削減のためのグリーンケミストリールートの採用 | +0.7% | 全国 | 長期(4年以上) |
| サイクルタイム短縮のためのAIによるプロセス最適化 | +0.5% | 全国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
自立に向けた政府PLIおよびバルクドラッグパークの推進
国内生産インセンティブは、自立政策をインドの製剤メーカー向けの追加調達オプションに転換できます。バルクドラッグPLIスキームの下で承認された41製品のうち18のAPIの生産が、2026年3月までに開始されていました。[1] より広いスキームは、2025年12月までに28の重要な主要出発原料、医薬品中間体、APIについて年間56,800メトリックトンの能力を創出していました。前駆体とAPI能力は異なる製造ステップに対応するため、この組み合わせは複数のルートにわたる国内生産の実現可能性を改善できます。したがって、即時のAPI機会は生産に入った対象分子にあり、上流の能力は製造プロセスの追加段階への局所化を拡大できます。
バイオセキュア法後の米国・EU注文のインドへの加速的シフト
2025年12月18日に制定されたBIOSECURE法の規定は、実施後に指定されたバイオテクノロジー企業が関与する特定の連邦調達および資金提供を制限します。禁止事項はまだ発効しておらず、企業カテゴリーに応じて連邦取得規則の改定から60日または90日後に開始します。影響を受ける米国顧客にとって、中国の潜在的な対象サプライヤーへのインドの適格な代替案は、APIのプロセス移管作業を生出す可能性があります。欧州の参加は、法律の米国連邦の範囲を超えた自発的な多様化に依存します。ICHガイダンスは通常、下流の医薬品製品の商業的流通の前に将来のAPIプロセスの妥当性確認を定め、特定の同時妥当性確認の例外を認めています。このシーケンシングは、サプライヤーの多様化が調達制限の発効前に始まる場合でも、API販売の繰り返しに先立つサービス機会をインドのCDMOに与えます。
オンコロジーHPAPIブロックの拡大(ヴィシャーカパトナム、ハイデラバードクラスター)
専用の製造能力が契約パートナーを通じて利用可能な場合、オンコロジーAPIの拡大は開発プログラムを引き付けることができます。FY2026年度中、LupinのCDMO子会社であるLupin Manufacturing Solutionsは、ヴィシャーカパトナムにオンコロジーに特化した製造施設を立ち上げ、高効力API能力を強化しました。この子会社はLupinのAPI専門知識と顧客重視の契約開発・製造モデルを組み合わせています。オンコロジー開発者にとって、この構造を通じたアクセスは、特殊なAPI製造をインド国内の外部製造オプションにすることができます。Lupin Manufacturing Solutionsにとっては、子会社が独立したCDMOプラットフォームとして運営されているため、施設の稼働は外部開発者からのオンコロジープログラムの獲得にかかっています。
フェーズI/IIのイノベーターにサービスを提供するCRDMO輸出の成長
初期段階のAPI作業は、インドのカスタム製造業者に商業規模拡大前の製造関係構築への経路を与えます。Neuland Laboratoriesは、FY27年第1四半期に13件のアクティブなフェーズIおよび13件のアクティブなフェーズIIのAPIプロジェクトを報告しました。同社はその四半期に9件のアクティブな商業APIプロジェクトも報告し、FY2025〜26年度中にインドの2つの製造ユニットにわたって複雑なAPIを拡大しました。経営陣は開発作業が商業収益を生み出すと予測していましたが、FY27年度への実質的な貢献は不確実であり、FY28年度以降にさらに多くの分子が貢献できると見ていました。この組み合わせは、サプライヤーが開発中に製造知識を蓄積し、その作業を後のAPI製造に引き継げる可能性があるため、進行中のプログラムの維持を商業的に重要なものにします。
制約要因の影響分析*
| 制約要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 局所化にもかかわらず中国調達KSMのコスト変動 | -1% | 全国 | 短期(2年以内) |
| MSMEのAPIユニットにおける継続的なコンプライアンスギャップ(スケジュールM) | -0.9% | 全国 | 中期(2〜4年) |
| 高分子の下流および封じ込め分野での人材不足 | -0.4% | 全国 | 長期(4年以上) |
| 西海岸プラントの利益率を侵食するエネルギー料金の上昇 | -0.3% | マハーラーシュトラ州のタラプール工業クラスター | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
局所化にもかかわらず中国調達KSMのコスト変動
中東紛争に関連した医薬品投入コストショックが2026年3月にインドのAPI業界に波及しました。インド薬品製造業者協会委員会の委員長は、多くの中国拠点のサプライヤーおよび国内サプライヤーが原材料価格を引き上げたと報告しました。中国はFY2024〜25年度において、200カテゴリーのAPI、バルクドラッグ、医薬品中間体にわたるインドの輸入の価値ベースで約73.7%を供給していました。この露出は、生産が輸入投入物に依存している場合、固定価のAPI契約を複雑にする可能性があります。2026年9月までに、Aurobindo Pharmaの子会社であるLyfius Pharma Pvt. Ltd.は、カキナーダに年間15,000メトリックトンの設置能力を持つ発酵ベースのペニシリンGのKSM施設を設立しました。したがって、局所化は分子ごとに露出を変えることができますが、他の輸入中間体に依存する契約は再価格決定のリスクを保持します。
MSMEのAPIユニットにおける継続的なコンプライアンスギャップ(スケジュールM)
MSMEのAPI生産者にとって、製造の近代化は追加の販売可能な産出物を生み出す前にビジネス維持のコストを生み出す可能性があります。2026年1月、インドのAPI部門は改訂されたスケジュールMの規範の下でコンプライアンスコストの増加を指摘しました。この部門はMSMEが製造施設を近代化するための補助金とソフトファイナンスを求めました。コンプライアンスの近代化は産出物を追加することなく資本を吸収する可能性があるため、資金調達要求は既存の製造基盤のアップグレードコストに対処しています。したがって、小規模サプライヤーの能力拡大は、近代化が両目に利用可能な資本を吸収する場合に遅延する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ビジネスモデル別:
自社製造が統合供給の基盤自社製APIは2026年のインド有効成分(API)市場規模の60.94%のシェアを占めました。Aurobindo Pharmaは、FY2024〜25年度においてAPIの52%が自社消費されたと報告しました。同社のAPIビジネスは内部ニーズと外部顧客に対応しており、同社は19,000メトリックトンの設置API能力を報告しました。Aurobindoはまた、後方統合とインド拠点のユニットの運営機動性をコスト効率に結び付けました。したがって、内部製剤基盤は生産計画の基盤となり、外部顧客は統合API製造オペレーションの能力を商業化するための別の経路を提供します。
マーチャント・コントラクトAPIは最も速く成長するセグメントとなり、2027年〜2032年にかけてCAGR 9.15%が予測されています。Laurus Labsは、CMOに関連したAPI量の増加と新規契約からの収益規模拡大がFY2025〜26年度の稼働率向上に貢献したと報告しました。これにより、契約が製品プログラムを生産資産に載せることで製造基盤をより集中的に使用するこによる成長経路が生まれます。稼働率の向上により、固定プラントコストがより多くの産出物に分散されるため、契約成長は生産者が追加のAPI能力を構築する前に経済性を改善できます。


注記: 個別セグメントのシェアはレポート購入後に入手可能です
合成タイプ別:
既存プラントが合成供給を支援合成APIは2026年のインド有効成分(API)市場シェアの72.42%を占めました。Themis Medicareは、FY27年第1四半期においてヴァーピーの年間191メトリックトンの合成API能力と、ハイデラバードのArtemis Biotech部門の120メトリックトンの能力を持っていました。別途、Gujarat Themis Biosyn Ltdは、2025年5月6日にグジャラート州ヴァーピーにある多目的合成・発酵ベースAPIプラントでの商業生産を開始しました。[2] このプラントはAPIと中間体の両方の生産のために設立されました。合成ルートと発酵ベースのルートを組み合わせた多目的プラントは、1つのサイトで複数のAPIプログラムに対応できるため、能力が単一製品に依存する必要はありません。
バイオテクノロジーAPIは最も速く成長するセグメントとなり、2027年〜2032年にかけてCAGR 8.95%が予測されています。インド拠点のConcord Biotechは、発酵ベースAPIの世界的な主要製造業者の一つとして自己紹介しています。同社は2026年6月30日に終了した四半期において、全社的なAPIビジネスで前年比42%の収益成長を報告しました。Aragenは、2026年3月31日に設置済みとして報告された臨床医薬品物質および商業バイオロジクス製造に対応するプラットフォーム上で、FY2026年第3四半期にインドのGMPバイオロジクス能力の2.50キロリットルを稼働させました。発酵スペシャリスの拡大するAPIビジネスは確立されたサプライルートを支え、Aragenの稼働した医薬品物質サービスは、開発者が自社施設を構築することなくバイオロジクス製造へのアクセスを提供します。

注記: 個別セグメントのシェアはレポート購入後に入手可能です
分子サイズ別:
バイオロジクスの拡大は適格性評価に依存低分子APIは最大のセグメントであり、2026年の市場の87.4%を占めました。IOL Chemicals and Pharmaceuticals Ltdのパラセタモール第11ユニット(年間10,800メトリックトンの能力)は、FY2025〜26年度中に操業拡大を続けました。同社はまた、パントプラゾールナトリウムの能力を年間276メトリックトンに、クロピドグレル硫酸水素塩の能力を年間240メトリックトンに増加させました。IOLはパラセタモール、メトホルミン、クロピドグレル、パントプラゾールにわたる堅調な需要、主要API施設全体の高い稼働率を報告しました。IOLの異なるラインサイズは、製造業者が複数の医薬品を扱う場合でも、低分子の拡大が個々の製品に合わせて調整できることを示しています。
高分子・バイオロジクスAPIは最も速く成長するセグメントとなり、2027年〜2032年にかけてCAGR 9.2%が予測されています。2026年5月、AurobindoはTheraNymユニット1の60キロリットルの哺乳類細胞培養施設の稼働が2026年末までに完了すると予想していました。2026年8月のスケジュールでは、2026年11月までに適格性評価活動の開始と、2027年にアンカー製品の妥当性確認バッチが予定されていました。TheraNymは、適用される承認および顧客要件に従い、MSDの国内および輸出サプライチェーンを支援することを意図していました。これらの予定妥当性確認バッチは、機器の稼働後に潜在的な顧客への供給を行うため、バイオロジクスAPIの購入者は60キロリットルの設置を即時利用可能な生産として扱うことができません。
注記: 個別セグメントのシェアはレポート購入後入手可能です
効力別:
特殊製造が成長の選択肢を追加低・中効力APIは最大のセグメントであり、2026年の市場の85.76%を占めました。Laurus Labsは、FY2024〜25年度においてアーンドラ・プラデーシュ州ヴィシャーカパトナムのユニット6に1,475キロリットルの非高効力API製造能力を報告しました。専用の非高効力API操業により、生産者は製品プログラムを開発するための確立された生産環境を得ることができます。追加の非高効力プログラムは、単一の確立されたヴィシャーカパトナム操業を使用できるため、サイトインフラの複製の必要性を減らすことができます。
高効力APIは最も速く成長するセグメントとなり、2027年〜2032年にかけてCAGR 8.55%が予測されています。Aragen Life Sciencesは2026年10月、ハイデラバードのナチャラムにあるOneHPプラットフォームの稼働を開始し、1ラインが年間500〜600キログラムのAPIを対象として計されています。このプラットフォームは、細胞毒性分子や標的オンコロジー治療を含む高効力化合物をサポートします。これらの化合物を中心に設計されたラインにより、製品開発者はハイデラバードクラスター内で特殊なAPI製造オプションを求めることができます。APIの要件がこのラインの規模に合う開発者は、自社の高効力製造操業を確立することなくインドの契約生産を求めることができます。
治療領域別:
心血管系の規模とオンコロジーの拡大心血管系APIは最大のセグメントであり、2026年の市場の23.12%を占めました。Pharmarack Technologiesは、2026年7月に心臓薬がインドの最大の最終医薬品治療セグメントであると販売額で報告しました。心臓薬は2026年7月に3.8%の数量成長も記録しました。この下流の活動は、製剤業者にAPIを必要とする実質的な製品基盤を与え、セグメントの商業規模と完成した心血管系医薬品の製造を結びつけます。販売数量の増加はより多くの最終剤形への需要を示すため、心血管系APIサプライヤーはこの治療の販売ランキングに加えて数量ベースのシグナルを持ってます。
オンコロジーは最も速く成長するセグメントとなり、2027年〜2032年にかけてCAGR 8.3%が予測されています。2026年2月、Shilpa Medicareは主要なオンコロジーAPI分子の拡大能力が稼働したと報告しました。このオンコロジーの追加は、選択されたAPI製品をカバーするより広い拡大の一部を形成しました。Shilpaは稼働した製品を需要の高いものとして説明したため、追加のオンコロジー能力はすべての治療にわたる拡大に依存することなく選択された分子の需要に対応できます。
エンドユーザー別:
医薬品メーカーがAPIの主要ニーズを担う製薬・バイオ医薬品企業は最大のセグメントであり、2026年の市場の75.75%を占めました。2026年3月、医薬品局は高依存度APIへの需要を国内消費と輸出の両方の製剤要件に結び付けました。したがって、製剤業者は国内消費と輸出という2つの注文ストリームに対してAPIを購入します。このグループにサービスを提供するAPI生産者はその製剤計画に両市場で依存するため、いずれかのストリームの変化がAPIの要件を変える可能性があります。
CDMOs・CMOは最も速く長するセグメントとなり、2027年〜2032年にかけてCAGR 8.2%が予測されています。2026年9月、Neuland Laboratoriesはハイデラバードの4つの予定ペプチド製造モジュールのうち最初のモジュールが稼働を開始し、合計7,000リットルの反応器能力が追加されたと発表しました。これは固相ペプチド合成用の750リットルと液相ペプチド合成用の6,250リットルで構成されていました。このモジュールは完全なペプチドAPIプログラムと商業用粗ペプチド生産をサポートします。この組み合わせにより、契約製造業者はペプチド生産プログラムの異なるステップに参加でき、完全なAPIと中間体の製造能力の両方を通じて商業的役割を拡大できます。
地理的分析
アーンドラ・プラデーシュ州とテランガーナ州は、商業規模のAPI操業とニッシュ分子に特化した施設を組み合わせています。Divi's Laboratories Ltdはアーンドラ・プラデーシュ州のヴィシャーカパトナム近くに商業規模のAPI製造施設であるユニット2を運営しています。統合されたAPIおよび中間体生産者であるSMS Pharmaceuticalsは、2026年5月にテランガーナ州のハイデラバード製施設で200キロリットルの能力を報告しました。テランガーナ州のバチュパリーのAPI操業は、2025年3月にニッシュ、小量、高価値の分子を対象としていると説明されました。API開発者はヴィシャーカパトナム近くで商業規模の供給またはバチュパリーでニッシュ分子の製造を求めることができるため、場所の選択は生産タスクによって決まります。
グジャラート州のジャンブーサール・バルクドラッグパークは、土木建設と専門ユーティリティのシーケンシングがAPI投資をどのように形成できるかを示しています。2026年2月、道路、排水、水インフラ、排水収集、ラックシステムの土木工事は完成の進んだ段階にありました。Gujarat Industrial Development Corporationの排水処理、溶剤回収・処理、保管・廃棄施設のユーティリティプロジェクトも発注され、実施中でした。土木工事は排水、溶剤回収、廃棄ユーティリティよりも進んでいたため、ジャンブーサールのプラントは製造開始に必要なサービスよりも先に道路と排水を持つ可能性があります。
ヒマーチャル・プラデーシュ州のハロリプロジェクトは2026年7月にバルクドラッグユニットの共有インフラを中心に開発が進められていました。実施中の施設には水・電力インフラ、ゼロ液体排水を備えた排水処理、溶剤回収、倉庫が含まれていました。将来のAPIプラントにとって、これらの共通サービスは独立して確立する必要があるユーティリティ資産の範囲を削減できます。水、電力、排水処理をパークに依存するプラントは、パーク運営者がそれらのサービスを提供するまで操業を開始できないため、その開始日はパークの実施スケジュールに従います。
規制の枠組みと見通し
選択された管轄区域の比較では、API製造業者が生産を確立する観点からインドの国家GMP基準とテランガーナ州の州認可を検討しています。国家基準と州の許可は、異なる義務を通じて同じプロジェクトに影響を与えるため、その商業的影響は累積的です。文書化されたシステムが国家製造の基盤を形成し、テランガーナはオンラインライセンスルートを提供し、活動に依存した環境手続きを適用します。
規制テーブル
| 意思決定要因 | インド | テランガーナ州 |
|---|---|---|
| 主要機関 | 製造ライセンスを管轄する州ライセンス機関 | 医薬品管理局およびテランガーナ州汚染管理委員会 |
| 主要な法令または指針 | 医薬品規則に基づく改訂スケジュールM | TS-iPASSによる医薬品製造ライセンス;改訂された工業同意分類 |
| 商業的影響 | 検査のための継続的な文書化されたシステムと手順 | 操業前ライセンスと活動依存の環境承認 |
| 現在の政策の魅力度 | 中程度 | 中程度 |
| 政策の魅力度の将来的な方向性 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||
インドの中程度の評価は、検査のための文書化されたシステムを維持する要件を反映しており、コンプライアンスを繰り返しの操業コミットメントとしています。対象となる小規模製造業者の延長には、アップグレード計画の申請が必要であり、2025年12月31日に終了し、その後通知されたものはなく、改訂スケジュールMの義務をプロジェクト計画の基準として残しています。テランガーナの中程度の評価は、活動に依存した環境承認と組み合わせた定義されたオンラインライセンスルートを反映しています。2025年の分類移行は保留中および将来同意申請に適用されるため、確立されたプロセス要件はプロジェクト計画の継続性の基盤を提供します。
バリューチェーンの段階
バリューチェーンは中間体生産、API製造、分析試験を比較し、統合サプライヤーとサービスプロバイダーがどのように価値を獲得するかに焦点を当てています。IOL Chemicals and Pharmaceuticals Ltdは主要なAPIおよび中間体にわたる後方統合を説明し、原材料コストの動きをビジネス上の課題として特定しています。したがって、統合は外部から価格決定される投入物へのサプライヤーの露出を変える可能性があり、API製造業者の商業的リターンは生産と分析能力のマッチングにも依存します。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 中間体製造 | IOL Chemicals and Pharmaceuticals Ltdなどの統合中間体生産者 | 統合API製品販売 | 原材料コストの動き | 主要な中間体にわたる選択的後方統合 |
| API生産 | Divi's Laboratories LtdおよびLaurus Labs Ltdなどの製造業者 | API製品販売と契約製造費 | 能力コミットメンと需要の整合 | 需要の可視性に合わせた生産計画の整合 |
| 分析試験 | SGS IndiaおよびDaewoong Pharmaceutical (India) Pvt. Ltd.などの分析サービスプロバイダー | 試験と方法妥当性確認費 | 方法の準備と試験能力 | 生産の立ち上げに合わせた方法妥当性確認の調整 |
| 情報源: Mordor Intelligence | ||||
医薬品局のバルクドラッグパークスキームには、共通の産業インフラとともに、複雑なAPIニーズに適した高度な実験室試験が含まれています。外部分析サービスは製造業者の内部品質機能を補完できるため、方法開発とバッチ試験が能力の柔軟性の源となります。したがって、方法の準備はAPIの立ち上げとともに計画でき、追加された生産能力が未完成の分析作業によって滞るリスクを軽減できます。
競合環境
市場集中度
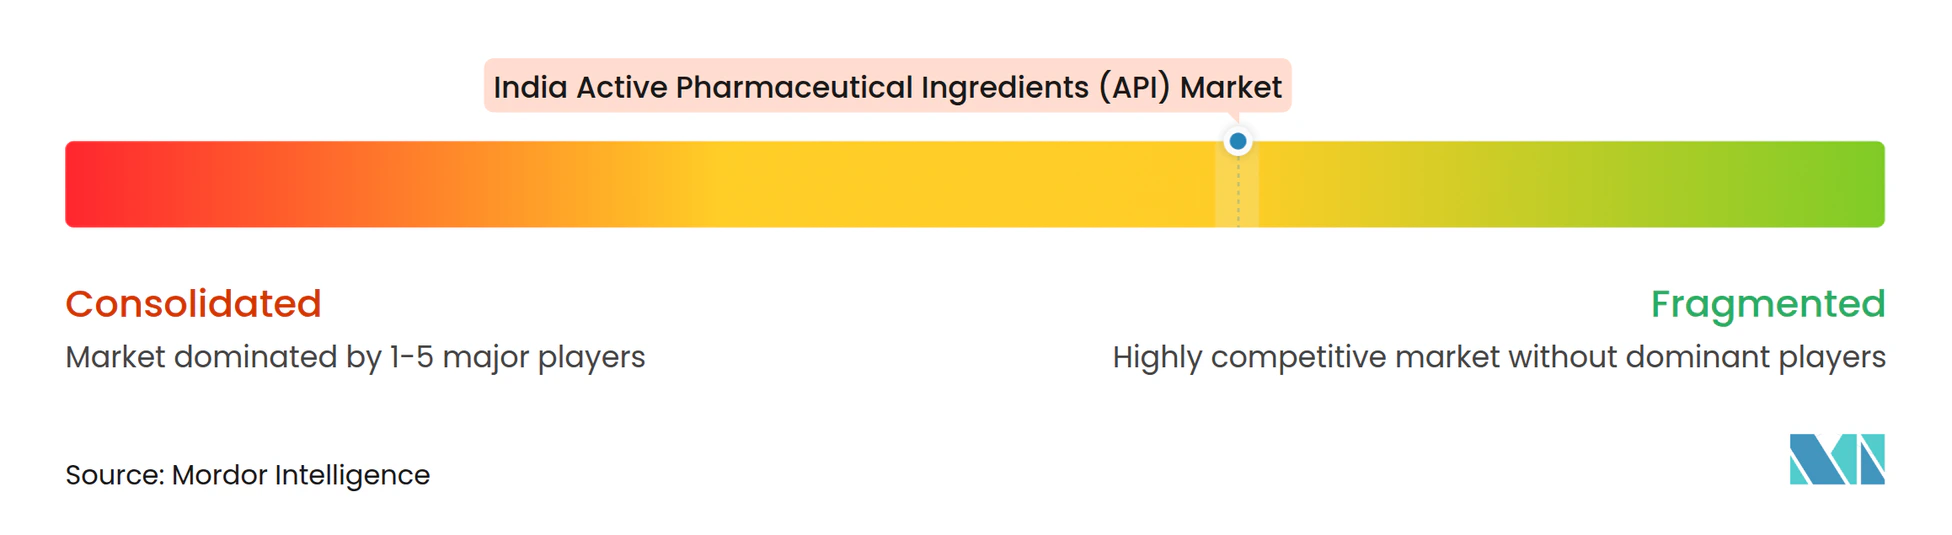
競争は適度に分散しており、専門化された契約製造プラットフォームとともに規模の大きいAPI生産者が活動しています。Aurobindo Pharma LtdとLupin Ltdはこの分野でAPI製造ビジネスを運営しています。Viatrisは2024年6月にインドのAPIビジネスをMatrix Pharma Private Limitedに売却を完了しました。Sun Pharmaceutical Industries LtdはFY2025年に世界の14施設のうちインドの9つのAPI施設を報告し、Divi's Laboratories LtdはAPI製造業者として運営しています。SunのインドAPIの製造フットプリントと元ViatrisビジネスのMatrixの所有権は、API資産を個別の運営者の下に置き、いくつかの実質的な代替手段を持つサプライヤーベースをサポートしています。
Lupinの戦略は、製品主導のAPIサプライをその子会社の契約開発・製造プラットフォームから分離し、グループの製造能力を使用する異なる商業的関係を可能にしています。API Plusが製品主導ビジネスであり、Lupin Manufacturing Solutionsはダバサとヴィシャーカパトナムの施設とプネーのR&Dセンターを持つCDMOプラットフォームを運営しています。LupinはFY2026年に世界の操業全体で3,372メトリックトンのAPIを製造しました。[3] 製品主導と契約プラットフォームにより収益への2つの経路が生まれます。一方は製品の入手可能性を中心とし、も一方は顧客のプロセスを製造に導くことを中心としているため、技術サービスがAPIサプライ関係を勝ち取る者を決定する可能性があります。
Piramal Pharma Ltdの傘下CDMOであるPiramal Pharma Solutionsは、2026年8月4日にインドのトゥルベにある専用ペプチド開発・製造施設にスプレードライスイートを立ち上げました。このスイートはペプチド、HPAPIおよびその他の生体分子の製剤をサポートし、小量・高効力バッチ向けに設計されています。Lupinの完全所有子会社であるLupin Manufacturing Solutionsは、2025年7月17日にグジャラート州ダバサのAPI施設についてオーストラリアのTGAのGood Manufacturing Practice認証を取得しました。Piramal Pharma Solutionsは1つのペプチドサイトに製剤サービスを追加し、Lupin Manufacturing Solutionsは1つのAPIサイトに規制機関から発行された認定を追加しています。これらのプラットフォームを比較する購入者は、これらの動きがオファーの異なる部分を強化しているため、複雑な分子に対する各サイトの能力とその規制認定を検討します。
インド有効成(API)業界リーダー
-
Aurobindo Pharma Ltd
-
Lupin Ltd
-
Viatris India (Agila)
-
Sun Pharmaceutical Industries Ltd
-
Divi's Laboratories Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
インド有効成分(API)市場 このレポートでカバーされる企業
- Divi’s Laboratories Ltd
- Aurobindo Pharma
- Laurus Labs Ltd
- Dr Reddy’s Laboratories Ltd
- Sun Pharmaceuticals Industries
- Viatris India (Agila)
- Teva API India
- Lupin
- Cipla
- Zydus Group
- Intas Pharmaceuticals
- Piramal Group
- Biocon Biologics
- Samsung Biologics India JV
- Syngene International
- Torrent Pharmaceuticals
- Granules India
- Alivus Life Sciences
- Hetero Drugs
- Alembic Pharmaceuticals
市場参加者の主要な機会
機会は、政策提案と発展中の産業インフラがインドの製薬メーカーへの追加的なAPIサプライをどのように可能にするかを比較しています。その商業的価値は、プロセスの準備と資本のタイミングを合わせて検討し、支援を実行可能な製造プロジェクトに転換することにかかっています。イニシアチブには承認待ちのスキームと開発中のパークが含まれており、承認と実施が重要な投資条件となっています。
市場機会テーブル
| 機会 | 今が好機な理由 | バイヤー・主要セグメント | 推奨される展開 | 主な障壁 | 有力な受益者 |
|---|---|---|---|---|---|
| バイオロジクス医薬品物質の供給 | バイオファーマSHAKTIが2026年3月に発表;支出財務委員会の承認が報告され、2026年9月18日時点で閣議承認待ち | バイオロジクスおよびバイオシミラーを開発するバイオ医薬品企業 | 拡張資本を確約する前に医薬品物質プロセスを開発する | 閣議承認と製造実施 | Biocon Biologics Ltdなどのバイオロジクス生産者 |
| 国内API能力拡大 | 2026年9月のバルクドラッグ支援提案はR&Dと能力創出を対象とし、財務委員会と閣議の承認が前提 | インドの製薬製剤企業 | 承認されたサポートに対応できる段階的なAPI能力プロジェクトを準備する | 政策承認とプロセスの規模拡大 | Divi's Laboratories Ltdなどのapi生産者 |
| 共有インフラを使用するAPIプラント | ヒマーチャル・プラデーシュ州が2026年9月にパーク工事の加速を指示し、投資に関する議論を計画 | API生産を確立する製薬会社 | パークインフラの提供に合わせた段階的なプラント稼働を調整する | 共通インフラの完成 | 追加のインドの生産サイトを検討しているAPI製造業者 |
| 情報源: Mordor Intelligence | |||||
中心的な機会はバイオロジクス医薬品物質の供給であり、バイオファーマSHAKTIが国内バイオロジクスおよびバイオシミラーをサポートします。2026年9月18日、製薬長官のManoj Joshiは、このスキームが支出財務委員会を通過し、閣議承認を待っており、3ヶ月以内に期待していると述べました。Biocon BiologicsのFY2025年の医薬品物質能力には、ベンガルールのBiocon Parkにおけモノクローナル抗体が含まれていました。確立されたバイオロジクス製造基盤を持つ生産者は、支援に依存する拡張資本を確約する前にプロセス作業を進めることができ、承認と最終的な適格性がサポートが投資ケースに入るかどうかを決定します。
最近の産業開発事情 インド有効成分(API)市場
- 2026年10月:Aragen Life SciencesがハイデラバードのナチャラムにあるOneHP高効力プラットフォームの稼働を開始し、1つの製造ラインが年間500〜600キログラムのAPIを対象として設計されています。
- 2026年9月:Neuland Laboratoriesが、ハイデラバードの商業ペプチド製造サイトの4つの予定モジュールのうち最初のモジュールが稼働を開始し、完全なペプチドAPIプログラムと粗ペプチド生産をサポートすると発表しました。
- 2026年8月:Piramal Pharma Ltdの一部であるPiramal Pharma Solutionsが、インドのトゥルベにある専用ペプチド開発・製造施設において、ペプチド、HPAPI、生体分子の小量・高効力バッチ向けのスプレードライ製剤スイートを立ち上げました。
インド有効成分(API)市場 レポートの範囲と調査方法論
市場の定義と対象範囲
インド有効成分(API)市場は、製薬メーカーおよびその他のAPI購入者にインドで供給されるAPIの年間価値を測定します。自社製API生産をAPI移転価値で一度カウントし、マーチャントまたはコントラクトAPIの販売をAPI製造業者の販売価格でカウントします。
調査範囲の除外事項:別売りの主要出発原料およびその他の化学中間体、最終剤形の医薬品およびその他の配合薬、ならびに独立した契約開発、研究、または製造サービス費用は除外されます。
セグメンテーションの概要
- ビジネスモデル別
- 自社製API
- マーチャント・コントラクトAPI
- 合成タイプ別
- 合成API
- バイオテクノロジーAPI
- 分子サイズ別
- 低分子
- 高分子・バイオロジクス
- 効力別
- 高効力API
- 低・中効力API
- 治療領域別
- オンコロジー
- 心血管系
- 感染症
- 代謝障害
- CNSおよび神経学
- 呼吸器系
- その他
- エンドユーザー別
- 製薬・バイオ医薬品企業
- CDMOs・CMOs
- CROsおよびアカデミア
- 輸出志向の製剤業者
- CRDMOs・CDMOs
データソース、市場規模の算出、および検証
デスクリサーチ
医薬品局のPLI更新情報、CDSCOの医薬品規則、NITI Aayogの貿易分析、IBEFのインド製薬産業概要などのソースは、アナリストが政策サポート、製造要件、API関連の貿易シグナル、下流の製剤基盤を追跡するのに役立ちます。これらのソースは、政策設定、インドのAPIサプライチェーン、製薬貿易の補完的な視点を提供します。
製造開示を含む企業の年次報告書と投資家向け資料は、能力、製品ミックス、自社使用、稼働率、拡張タイミングを明確にし、評判の高いプレス報道は日付を相互確認し、発表されたプロジェクトを説明するのに役立ちます。記載されたソースは網羅的ではなく、さらなるソースが収集、検証、明確化を支えています。
一次インタビューとサーベイ
インタビューと構造化サーベイには、インドのAPI製造業者、契約開発・製造プロバイダー、製薬・バイオ医薬品購入者、品質、調達、プラント操業の専門家が含まれる場合があります。回答者は、自社移転、マーチャント販売、製品ミックス、価格、稼働率、プロジェクトタイミングの二次推定を検証でき、未解決のギャップは記録され、企業開示、貿易証拠、その他の独立したシグナルと比較できます。相反する証拠は、関連する分子、ビジネスモデル、または取引の基礎を明確にできる回答者とフォローアップできます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:20% | |
| 中位層:45% | 機能・ユニットリーダー:35% | |
| 小規模事業者:25% | マネージャー:45% |
市場規模の算出と予測
推計はインドで供給されるAPIの上意下達の価値モデルから始まり、生産者の積み上げと関連量に掛け合わせたサンプルAPIの販売価格に対して選択された合計を確認します。有用な指標には、API製品に帰属する製造業者の収益、APIの貿易フロー、生産と稼働率の開示、APIの価格動向、生産に参入する政策に関連した能力が含まれ、それぞれが国内の供給、需要、または単位当たりの価値を限定するのに役立ちます。自社供給対マーチャント供給、合成対バイオテクノロジー生産、分子サイズ、効力、治療用途、買い手タイプに関する証拠は、各APIトランザクションがどこに属するかを特定することでセグメントシェアを構築し、自社移転は一度カウントされます。時系列予測は、歴史的な市場価値とこれらの指標を多変量回帰で組み合わせることができ、シナリオ分析は投入コスト、局所化、アウトソーシング、能力稼働がパスをどのように変えるかを検証します。一次専門家は変数レベルの前提の方向性とタイミングを確認でき、サンプル量や価格データのギャップは比較可能な製品と開示された操業証拠で限定できます。
データ検証と更新サイクル
アナリストは、市場モデルを生産者の開示、貿易シグナル、規制・政策記録、買い手側の指標に対して三角測量し、承認前に価値、価格、量、またはセグメントシェアの予期しない変化を調査します。2人目のアナリストがソースの日付、定義、計算、分散説明をレビューし、相反する分子カバレッジ、説明のない価格または稼働率の変化、または重要な新しい能力発表によって再接触がトリガーされます。証拠セットは毎年更新され、重要な政策、供給、または規制イベントが見通しを変える際はサイクル間にレビューされ、新しい事前デリバリーパスで再確認されます。
Mordor Intelligenceのインド有効成分市場規模と他の公表推定値との比較
公表された推定値は、カウントするトランザクションと製品、および需要のモデル化に使用される投入物が異なる場合があります。自社製API生産API移転価値で一度カウントし、マーチャントまたはコントラクトAPIの販売をAPI製造業者の販売価格でカウントします。
主なギャップのドライバーには、調査の定義された対象範囲と市場固有のモデリングの選択が含まれます。有用な指標には、API製品に帰属する製造業者の収益、APIの貿易フロー、生産と稼働率の開示、APIの価格動向、生産に参入する政策に関連した能力が含まれ、それぞれが国内の供給、需要、または単位当たりの価値を限定するのに役立ちます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 16.46 ビリオン 米ドル(2027年) | |
| グローバルコンサルタンシーA | 14.81 ビリオン 米ドル(2025年) | 2025年の基準値では、この推定値はこのレポートの2027年の価値16.46 ビリオン 米ドルより2年後で10.0%低くなっています。2025年の市場推定値は、このレポートの2027年の価値より2年前です。 |
| 地域コンサルタンシーB | 13.6 ビリオン 米ドル(2024年) | 2024年の基準値では、この推定値はこのレポートの2027年の価値16.46 ビリオン 米ドルより3年後で17.4%低くなっています2024年の市場推定値は、このレポートの2027年の価値より3年前です。 |
Mordor Intelligenceのアナリストは、市場モデルを生産者の開示、貿易シグナル、規制・政策記録、買い手側の指標に対して三角測量し、承認前に価値、価格、量、またはセグメントシェアの予期しない変化を調査します。
レポートで回答されている主要な質問
インド有効成分(API)市場の規模と成長見通しはどのくらいですか?
市場は2027年に16.46 ビリオン 米ドル、2032年までに23.59 ビリオン 米ドルに達すると見込まれており、2027年〜2032年にかけてCAGR 7.46%で成長します。
インドにおけるAPI生産機会を牽引するものは何ですか?
PLI支援の生産は、2026年3月までに承認された41製品のうち18のAPIで開始されました。特殊なオンコロジー製造もサプライオプションを拡大します。
インドで最大のシェアを持つAPIビジネスモデルはどれですか?
自社製APIが2026年の市場の60.94%を占めました。マーチャントおよびコントラクトAPIは2027年〜2032年にかけてCAGR 9.15%で成長すると予測されています。
インドのAPI業界にはどのような企業が参加していますか?
参加企業にはAurobindo Pharma Ltd、Lupin Ltd、Sun Pharmaceutical Industries LtdおよびDivi's Laboratories Ltdが含まれます。Matrix Pharma Private Limitedは2024年6月にViatrisのインドAPIビジネスを取得しました。
インドにおけAPI供給拡大を制限する課題は何ですか?
中東紛争に関連した投入コストショックが2026年3月にインドのAPI業界に波及し、API部門は2026年1月にスケジュールMのコンプライアンスコストの増加を報告しました。
インドのAPI生産拠点はどのように異なりますか?
グジャラート州のジャンブーサールとヒマーチャル・プラデーシュ州のハロリパークは2026年に共有インフラを開発していました。アーンドラ・プラデーシュ州とテランガーナ州には稼働中のサイトがあり、ヴィシャーカパトナム近くのDivi'sユニット2と、2026年5月に200キロリットルの能力を報告したSMS Pharmaceuticalsのハイデラバード施設が含まれます。