
インド医薬品市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
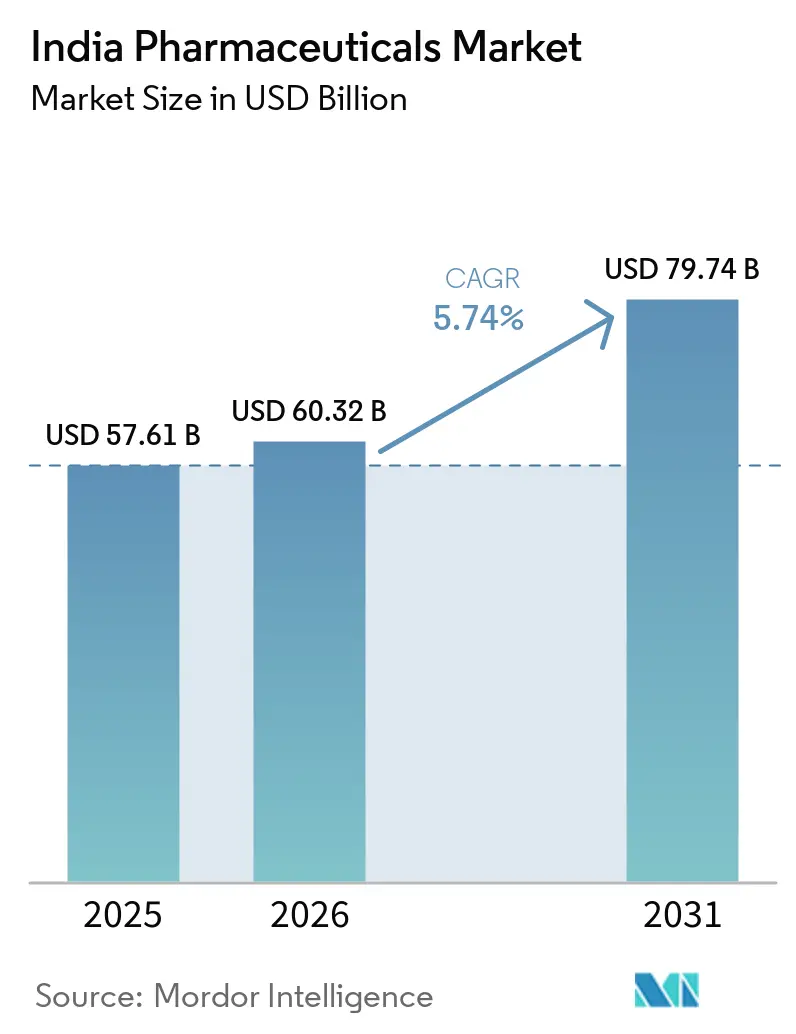
| 基準年の市場規模 (2025) | 57.61 十億米ドル |
| 市場規模 (2026) | 60.32 十億米ドル |
| 市場規模 (2031) | 79.74 十億米ドル |
| 成長率 (2026 - 2031) | 5.74 % |
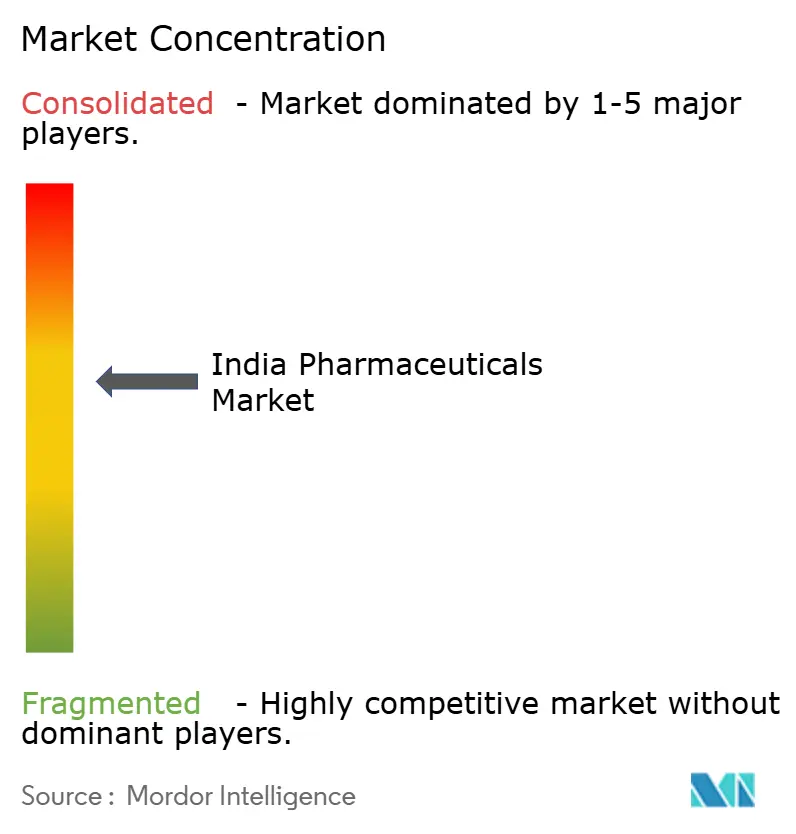
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインド医薬品市場分析
インド医薬品市場規模は、2025年に575億6,100万米ドル、2026年に600億3,200万米ドルと予測され、2026年から2031年にかけてCAGR 5.74%で成長し、2031年までに797億4,000万米ドルに達する見込みです。
インド医薬品市場は、慢性疾患の高い負担、高齢化人口、医療費の増加、医療保険カバレッジの拡大、および医療サービスへのアクセス向上によって牽引されています。政府の生産インセンティブは、国内製造への投資、販売、輸出、および雇用を継続的に強化しています。これらの要因により、市場は大規模な国内治療基盤にサービスを提供しながら、製造能力を拡大し、製品の入手可能性を向上させる位置づけにあります。特許切れは、国内メーカーが低コストの代替品を発売する成長機会を生み出しています。しかし、市場投入までのスピードと確立された薬局との関係は、依然として重要な競争要因です。インド医薬品市場は依然として競争が激しく、国内ジェネリック医薬品メーカー、多国籍企業の子会社、およびバイオシミラーに特化した企業が、複数の同じ治療領域で競合しています。
主要レポートのポイント
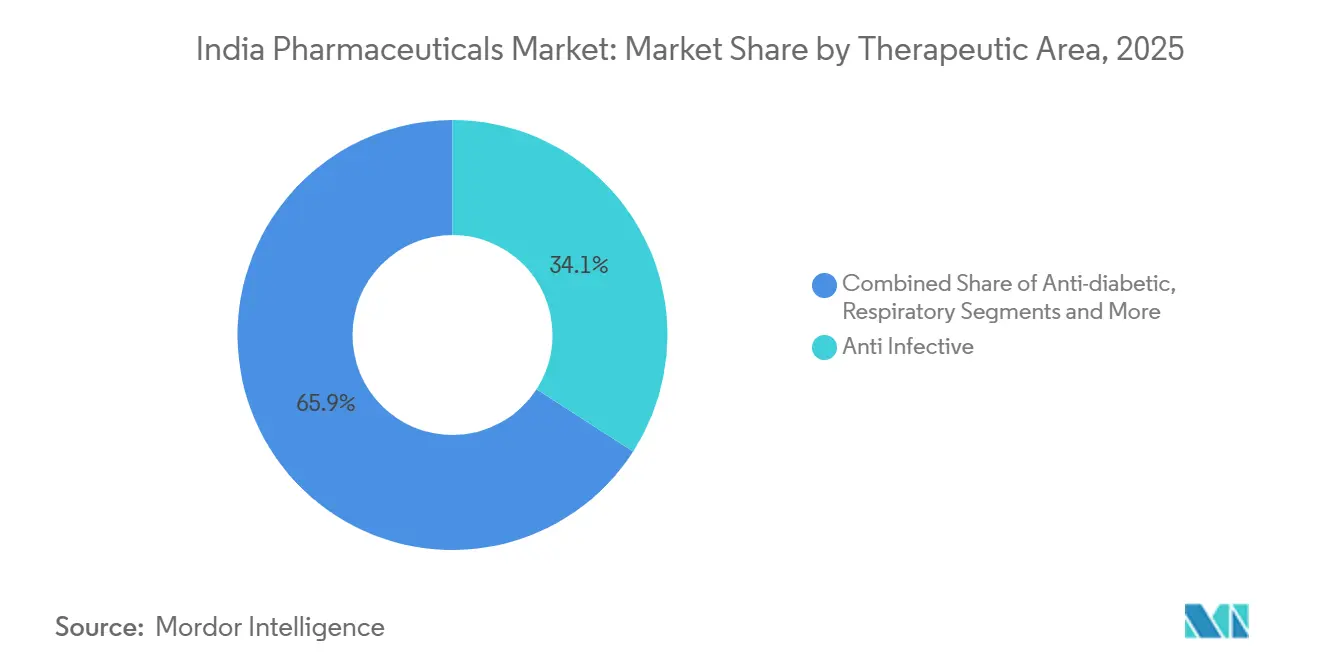
- 治療領域別では、抗感染薬が2025年の収益の34.11%を占め、腫瘍学は2031年までに8.22%のCAGRで成長すると予測されています。
- 医薬品タイプ別では、処方薬が2025年の収益の61.26%を占め、OTC医薬品は2031年までに7.24%のCAGRで成長すると予測されています。
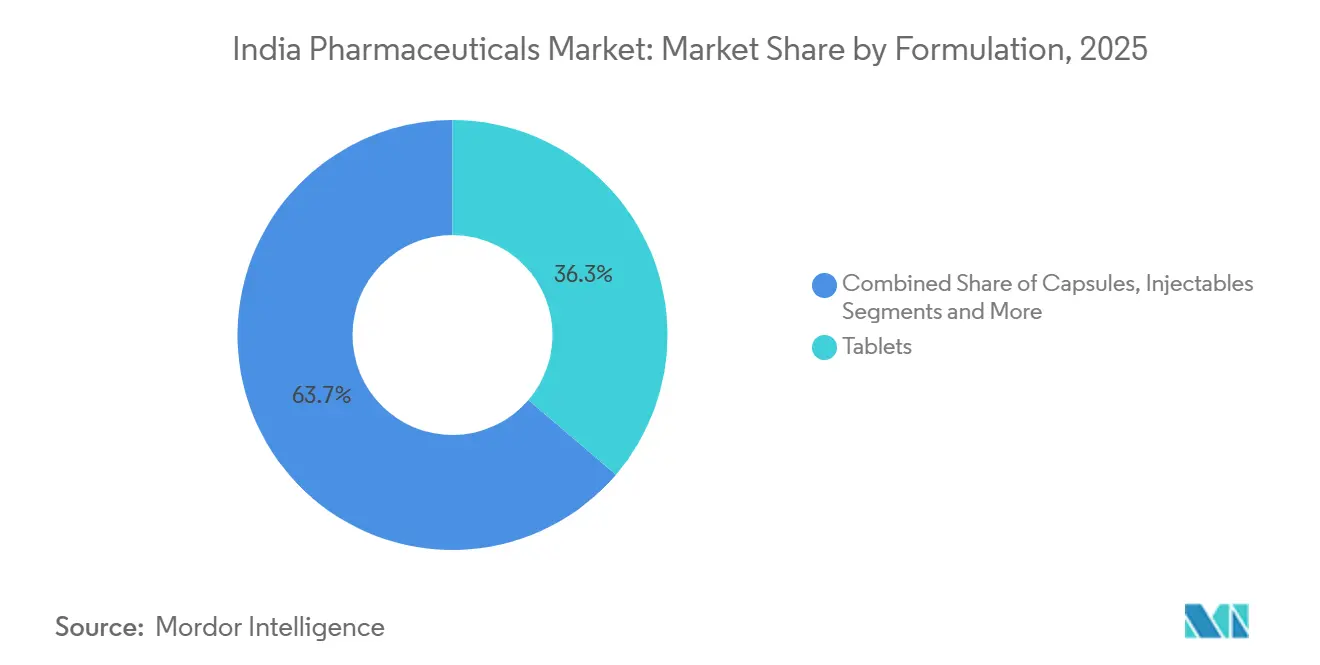
- 剤形別では、錠剤が2025年の収益の36.25%を占め、注射剤は2031年までに6.98%のCAGRで成長すると予測されています。
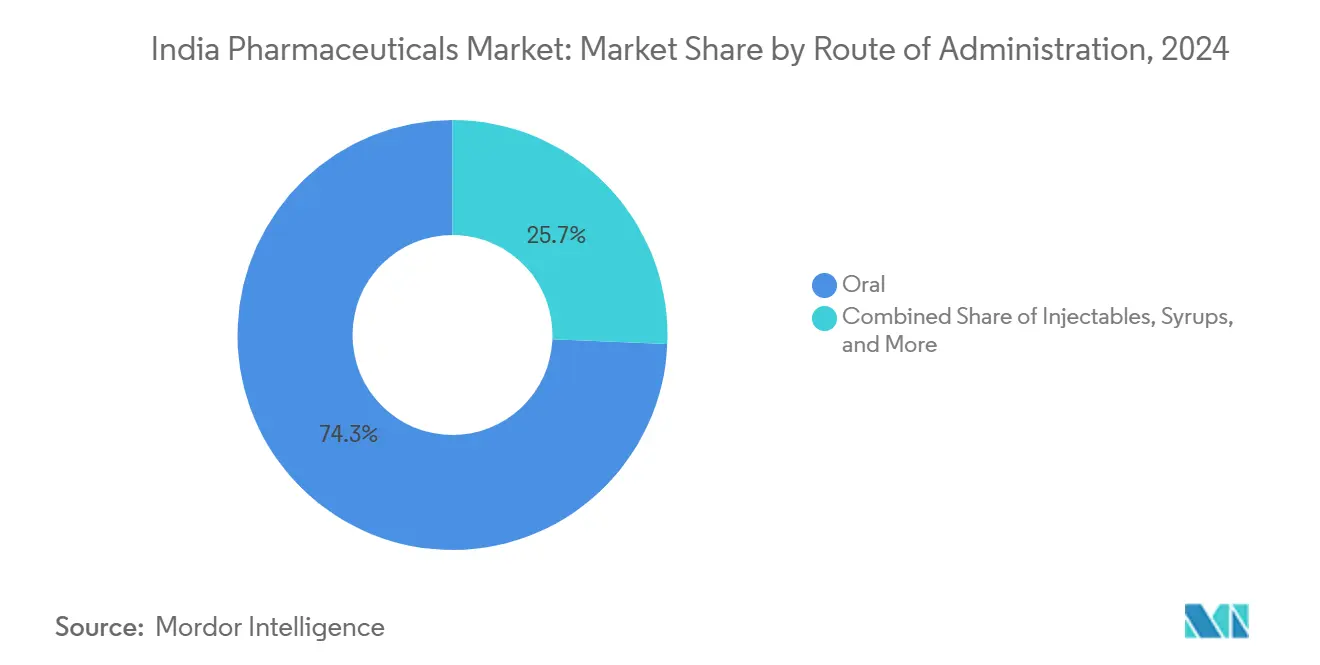
- 投与経路別では、経口製品が2025年の収益の74.33%を占め、吸入製品は2031年までに9.13%のCAGRで成長すると予測されています。
- 流通チャネル別では、小売薬局が2025年の収益の64.57%を占め、オンライン薬局は2031年までに9.45%のCAGRで成長すると予測されています。
- 地域別では、西インドが2025年の収益の32.24%を占め、南インドは2031年までに7.27%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 既存ブロックバスターの特許崖がジェネリック浸透を促進 | +1.10% | グローバル、国内ジェネリックハブ(グジャラート州、テランガーナ州、アーンドラ・プラデーシュ州)での大幅な恩恵 | 中期(2〜4年) |
| 政府のPLIスキームが国内APIおよび製剤能力を加速 | +0.80% | 全国、グジャラート州、マハーラーシュトラ州、アーンドラ・プラデーシュ州、ヒマーチャル・プラデーシュ州での早期恩恵に集中 | 長期(4年以上) |
| 慢性疾患(糖尿病、心血管疾患)の急速な罹患率上昇が長期需要を拡大 | +1.00% | 全国;南インド(タミル・ナードゥ州、ケーララ州)および西インド(マハーラーシュトラ州)で最も高い | 長期(4年以上) |
| 大規模病院チェーンによる成果連動型入札 | +0.40% | 北インド、西インド、南インドの主要都市およびティア1都市 | 中期(2〜4年) |
| ハイデラバードおよびベンガルールにおけるAI活用型薬剤再利用ハブ | +0.30% | 南インド(テランガーナ州、カルナータカ州)、ムンバイ・プネー回廊への波及 | 長期(4年以上) |
| フィジタルeファーマシー・医師エコシステムの台頭がアドヒアランスを改善 | +0.50% | 全国、都市部ティア1およびティア2都市での早期浸透 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
既存ブロックバスターの特許崖がジェネリック浸透を促進
インド医薬品市場は、確立された医薬品が特許保護を失うことで恩恵を受ける態勢にあり、国内企業がジェネリック代替品を発売する機会を生み出しています。セマグルチドは2026年3月にインドで特許保護を失う見込みであり、その後まもなく複数の国内企業がジェネリック版を導入する予定です。Zydus Lifesciencesは、同社によると、月額2,200インドルピー(26米ドル)で価格設定された調整可能な再利用可能多回投与ペンを発売する計画です。提供された資料は、Zydus Lifesciences、Sun Pharma、Dr. Reddy's、およびMankind Pharmaをこの機会への早期参入者として特定しています。適時に規制当局の承認を確保し、信頼性の高い小売流通ネットワークを構築した企業は、価格競争が激化する前に早期の市場ポジションを獲得する可能性が高いです。この動向は、ジェネリックセマグルチドへの患者アクセスを拡大し、地元メーカーの数量成長を促進することで、インド医薬品市場を支援すると期待されています。
国内APIおよび製剤能力を加速させる政府PLIスキーム
生産連動型インセンティブ(PLI)プログラムは、重要な医薬品原料および製剤の国内製造能力を継続的に強化しています。政府情報によると、28の重要APIをカバーする39の原薬プロジェクトが2026年6月までに稼働する見込みです。これらのプロジェクトは、ペニシリンG、クラブラン酸、リファンピシン、アトルバスタチン、およびその他の必須中間体の能力構築を目的としています。Aurobindo PharmaのカキナダSEZにあるペニシリンG施設は、年間15,000MTの計画能力を持ち、2,270.1クロールインドルピー(2億7,000万米ドル)の投資によって支援されています。この能力拡大は、供給の信頼性を向上させ、品質コンプライアンスを確保し、輸出志向型生産を強化することで、インド医薬品市場を支援する可能性があります。ただし、これらの投資の商業的実行可能性は、新施設が個別輸入品の代替を超えた持続的な需要を確保する能力に依存します。
慢性疾患(糖尿病、心血管疾患)の急速な罹患率上昇が長期需要を拡大
慢性疾患は、糖尿病、心血管疾患、および関連する合併症の管理に使用される医薬品への持続的な需を生み出しています。政府データによると、非感染性疾患がインドの死亡の56.7%を占め、心血管疾患が約31%を占めています。糖尿病の有病率の上昇は、複数の関連疾患に対処する治療法の必要性をさらに高めています。糖尿病と高血圧を持つ患者は通常、長期治療と定期的な処方箋の更新を必要とし、一貫した需要基盤を生み出しています。オンラインプラットフォームと小売薬局は、適時の処方箋更新を促進することでこれらの治療法へのアクセスを支援しています。慢性疾患管理に対するこの持続的な需要は、インド医薬品市場にブランドジェネリックおよび慢性ケア製品全体にわたる耐久性のある需要基盤を提供しています。
大規模病院チェーンによる成果連動型入札
デジタル薬局サービスは、定期的な治療を必要とする患者の処方箋更新の利便性を向上させています。Tata 1mg、PharmEasy、およびApollo 24|7は、提供された資料で特定された事業者の中で、統合されたデジタルヘルスおよび医薬品配送エコシステムを開発しています。これらのプラットフォームは、処方箋のアップロード、更新リマインダー、および自宅配送を提供し、慢性薬へのアクセスに必要な手間を軽減しています。これらのサービスは、デジタルヘルスの普及と配送インフラがより進んでいる都市部で特に関連性が高いです。処方薬に加えて、これらのプラットフォームは市販(OTC)のウェルネスおよびセルフケア購入を支援しています。その結果、インド医薬品市場では、小売薬局が即時の調剤において引き続き重要な役割を果たす一方で、オンラインチャネルが従来の調剤チャネルよりも速く拡大する可能性があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| NLEM改訂に伴う頻繁な小売価格上限設定がマージンを圧迫 | -0.70% | 全国、高量の抗感染薬、心血管薬、抗糖尿病薬カテゴリーでのより大きなエクスポージャー | 短期(2年以内) |
| 改訂スケジュールMのcGMP監査へのコンプライアンスギャップ | -0.50% | 全国、ヒマーチャル・プラデーシュ州、ウッタラーカンド州、ウッタル・プラデーシュ州のMSMEクラスターでのより大きなエクスポージャー | 中期(2〜4年) |
| 特許リンケージシステムの遅延が革新的医薬品の発売を妨げる | -0.40% | 全国、革新者企業、専門治療、および特許医薬品の発売に最も強い影響 | 中期(2〜4年) |
| 新型コロナウイルス感染症後の中国中間体供給の選択肢縮小がコストの変動性を高める | -0.60% | 全国、API依存のジェネリックメーカーおよび製剤メーカーでのより高いエクスポージャー | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
NLEM改訂に伴う頻繁な小売価格上限設定がマージンを圧迫
価格規制は、特に高量の治療領域において、指定医薬品のマージンを引き続き制約しています。2025年4月1日付で、国家医薬品価格設定局(NPPA)は906の指定製剤および14の静脈内製剤の上限価格を改訂しました[1]。政府情報はまた、1.7%の卸売物価指数(WPI)連動調整と、以前のNLEM 2022改訂に関連する患者の節約についても強調しました。さらに、上限価格の決定は、年次調整サイクル外で追加または改訂された医薬品に影響を与える可能性があります。その結果、指定製品への大きなエクスポージャーを持つメーカーは、収益性を守るために非指定および差別化された製剤のポートフォリオを拡大する必要があるかもしれません。これらの措置は患者の負担可能性を向上させますが、インド医薬品市場における収益実現を引き続き制限しています。
改訂スケジュールMのcGMP監査へのコンプライアンスギャップ
改訂スケジュールMの要件は、医薬品製造工場が満たさなければならない品質基準を引き上げています。保健家族福祉省は2023年12月に改訂要件を通知し、大規模メーカーと対象MSMEに対して別々の実施スケジュールを設定しました[2]。コンプライアンスは、高量のジェネリック医薬品需要を支援する施設にとって特に重要です。工場のアップグレードを必要とするメーカーは、追加の設備投資を負担し、移行期間中に運営上の課題に直面する可能性があります。リスクベースの検査は、業務を維持するための堅牢な文書化された品質システムと適時の是正措置の必要性をさらに強調しています。インド医薬品市場は、非準拠施設が一時的に必須製品を製造できない場合、局所的な供給制約に直面する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
治療領域別:
抗感染薬の数量と腫瘍学の成長抗感染薬は、一般的に調剤される医薬品への持続的な需要に支えられ、2025年のインド医薬品市場の34.11%を占めると予測されています。感染症の継続的な負担と、地域薬局を通じて調剤される処方箋の高い数量が、このセグメントの主導的な地位を支えています。心血管薬および抗糖尿病薬も、慢性疾患が継続的な治療を必要とするため、主要な治療領域を代表しています。消化器系および疼痛管理薬は、小売およびオンラインチャネル全体で頻繁な購入を生み出しています。吸入製品への注目が高まる中、呼吸器系治療の関連性が高まっており、インド医薬品市場の処方基盤をさらに拡大しています。
腫瘍学は2031年までに8.22%のCAGRで成長すると予測されており、分析における最も成長の速い治療領域となっています。より多くのバイオシミラーの入手可能性、専門治療、および精密医療の採用増加がこの成長を支援すると期待されています。Dr. Reddy'sは、DCGIが12のがん適応症に対して承認したニボルマブバイオシミラーであるNIVORZを2026年9月に発売する予定です[3]。Ciplaはまた、HER2二重特異性抗体薬物複合体であるTQB2102のライセンスおよび供給契約を2026年8月に締結する予定です。これらの動向は、国内腫瘍学競争における生物製剤および抗体薬物複合体の戦略的重要性の高まりを強調しており、生物製剤能力を持たないメーカーを競争上不利な立場に置く可能性があります。

医薬品タイプ別:
処方薬の規模とOTC医薬品の拡大処方薬は2025年の医薬品タイプ別収益の61.26%を占め、ジェネリック医薬品広範な基盤と、特許薬および専門治療の小規模なポートフォリオによって支えられています。多国籍企業は、医療専門家や病院への的を絞ったエンゲージメントを通じて選択されたブランド治療への需要を促進し、国内企業は確立された処方ブランドを活用して医師や薬局の間での認知度を維持しています。慢性ケア治療は、規制された医薬品がインド医薬品市場における患者治療に不可欠であり続けるため、処方調剤をさらに支援しています。
OTC医薬品は2031年までに7.24%のCAGRで成長すると予測されており、組織化された小売薬局とデジタルプラットフォーム全体での機会拡大によって牽引されています。小売薬局は既存顧客にウェルネスおよびセルフケア製品をクロスセルできる一方、デジタルプラットフォームはサプリメントと定期購入製品を組み合わせたバンドルを提供できます。提供された資料は、この傾向を選択されたウェルネスカテゴリー全体での平均注文額の増加と関連付けました。セマグルチドの特許切れも自己負担の機会を生み出すと期待されており、消費者主導の購入と従来の薬局販売の収束を高めています。
剤形別:
錠剤のリーダーシップと注射剤の成長錠剤は2025年の製剤収益の36.25%を占め、そのコスト効率、製品安定性、および患者と薬局の間での広範な親しみやすさによって支えられています。錠剤は、抗感染薬、心血管薬、抗糖尿病薬、および疼痛管理治療の優先製剤として残っています。カプセルは選択されたプレミアムおよびニュートラシューティカル製品セグメントに対応し、シロップおよび懸濁液は小児投与において引き続き重要な役割を果たしています。その他の製剤には、特定の患者ニーズに対応するために設計された新しい送達形式が含まれますが、錠剤はインド医薬品市場で主導的な地位を維持しています。
注射剤は2031年までに6.98%のCAGRで成長すると予測されており、腫瘍学生物製剤、バイオシミラー点滴、および病院投与治療への需要増加によって牽引されています。Dr. Reddy'sのAurigeneは、主に注射製品に焦点を当てた年間1,800万ユニットの数量について、グローバル製薬会社との長期製造および供給契約を締結しました。このような契約により、メーカーは商業リスクを共有しながら複雑な生産能力を強化できます。病院利用の増加とバイオシミラー承認は、注射能力を拡大し、製剤ミックスを高付加価値治療にシフトさせると期待されています。
投与経路別:
経口製品のリーダーシップと吸入需要経口製品は2025年の収益の74.33%を占めると予測されており、一般的な急性および慢性疾患の治療のための錠剤とカプセルの広範な使用によって支えられています。患者の親しみやすさと確立された小売薬局の調剤慣行との整合性が、その採用をさらに支援しています。抗感染薬、抗糖尿病薬、および心血管治療が経口製品の数量に大きく貢献しています。非経口製品は入院患者ケアおよび複雑な専門治療に不可欠であり続けますが、経口薬はインド医薬品市場の数量基盤を形成し続けています。
吸入製品は2031年までに9.13%のCAGRで成長すると予測されており、喘息および慢性閉塞性肺疾患(COPD)治療への注目の高まりによって牽引されています。CiplaのRotahalerプラットフォームは、国内吸入治療セグメントにおける確立された地位を強化しています。Zydusは、COPDに対する1日1回の噴霧化長時間作用型ムスカリン受容体拮抗薬(LAMA)治療であるREVAHALEを2026年8月に発売する予定です。デバイス差別化製品は、標準的な吸入器を効果的に使用できない患者のニーズに対応でき、臨床ガイダンスは吸入治療のより広範な採用を支援できます。
流通チャネル別:
小売リーチとオンライン成長小売薬局は2025年の流通チャネル収益の64.57%を占めると予測されており、クリニック、病院、および住宅地への近接性によって支えられています。このアクセスのしやすさにより、患者は同じ訪問中に処方箋を調剤し、OTC製品を購入できます。病院薬局は、入院患者ケア、腫瘍学、およびその他の専門治療において引き続き重要な役割を果たしています。小売店はまた、薬剤師のガイダンスを求める消費者にとって特に重要な患者アクセスチャネルとして残っており、インド医薬品市場全体での主要な流通経路としての地位を強化しています。
オンライン薬局は2031年までに9.45%のCAGRで拡大すると予測されており、デジタル処方箋処理と、定期利用者の医薬品アクセスを向上させる自宅配送サービスによって牽引されています。Tata 1mg、PharmEasy、およびApollo 24|7は、相談、処方箋管理、および医薬品調剤を提供する統合プラットフォームを確立しています。さらに、クイックコマースサービスはOTCおよびウェルネス製品の便利な購入を促進できます。規制の明確化と安全な処方箋プロセスを条件として、これらのプラットフォームは利便性主導の消費者購入を標準的な処方箋調剤と区別できます。
地理的分析
西インドは2025年のインド医薬品市場シェアの32.24%を占め、確立された製造および輸出エコシステムによって支えられています。グジャラート州は、アンクレシュワールやバドーダラーなどの場所にわたって強力なAPIおよび化学合成基盤を維持し、マハーラーシュトラ州のムンバイ・プネー回廊は研究活動、企業本社、および製造能力を統合しています。政府の投資支援は、これらの西部州全体の医薬品プロジェクトをさらに強化しています。発達した輸出物流は、地域の製造施設をアフリカ、ラテンアメリカ、およびASEAN諸国の市場と結び付け、国内医薬品供給と海外出荷の両方を支援しています。
南インドは2031年までに7.27%のCAGRで成長すると予測されており、製造能力の拡大と治療需要の増加によって牽引されています。テランガーナ州はハイデラバードエコシステムを通じて医薬品研究と製造を支援し、アーンドラ・プラデーシュ州は原薬生産能力を拡大し、カルナータカ州はバイオシミラー投資を引き続き誘致しています。提供された資料で特定された特定の南部州での慢性ケアニーズの高まりは、医薬品消費をさらに支援する可能性があります。この地域の技術的な労働力と確立されたライフサイエンスエコシステムは、企業が複雑な製品を開発することを可能にし、その成長見通しを強化しています。
北インドは2025年に推定26%の収益シェアを保持しており、提供されたドラフトによると、デリー首都圏(NCR)における医薬品支出、機関調達、および市販(OTC)ウェネス需要によって支えられています。ウッタラーカンド州とヒマーチャル・プラデーシュ州も相当規模のMSME製剤製造基盤を維持していますが、スケジュールMのコンプライアンス準備状況はこれらのクラスターにとって引き続き重要です。東インドおよび北東インドは、提供された資料において最小の地域貢献を示しました。しかし、オディシャ州とウェスト・ベンガル州は医薬品MSMEの能力を拡大し、物流接続性を強化しています。すべての地域にわたって、国家規制監督が製品承認とコンプライアンスを引き続き管轄しています。
競争環境
インド医薬品市場は中程度に分散しており、国内メーカーと多国籍企業の子会社が治療領域全体で競合しています。Sun Pharma、Cipla、Dr. Reddy's、Lupin、Zydus Lifesciences、およびAurobindoは、国内製剤、ジェネリック、および選択された専門カテゴリーで強力な存在感を維持しています。Abbott、GSK India、Pfizer India、Sanofi India、およびNovartis Indiaは、ブランドおよび専門セグメントで競合しています。この競争環境は、ジェネリック医薬品の価格圧力を維持しながら、製品ポートフォリオと能力による差別化の機会を生み出しています。バイオシミラー、複雑な注射剤、および呼吸器デバイスは、臨床的専門知識と製造能力が競争上のポジショニングを支援できる主要な領域を代表しています。提供された資料は、支配的な市場ポジションを保持する単一の企業を特定していません。
Sun PharmaによるOrganonの買収提案は、女性の健康とバイオシミラーにおけるその存在感を拡大するでしょう。提供されたドラフトは、Organonの株主が2026年7月に提案された合併を承認したと述べています。また、革新的医薬品がSun Pharmaの2025〜26年度の連結売上高の22%を占めたことも示しています。これらの動向は、数量主導の国内ジェネリックを超えて多様化し、より広範な専門および グローバルポートフォリオを構築するSun Pharmaの戦略を強調しています。競合他社は、的を絞ったライセンス契約、専門製品の発売、およびバイオシミラーへの投資増加で対応する可能性があります。
Biocon Biologicsは、規制当局の承認を通じてマルチマーケットバイオシミラーポートフォリオを拡大し続けています。提供された資料は、同社が2026年9月にペルツズマブバイオシミラーであるPebrilzoに対する欧州医薬品庁(EMA)の医薬品委員会(CHMP)の肯定的意見を受け取ったと述べています。デノスマブバイオシミラーに対する以前の承認は、規制市場における能力をさらに強化しました。並行して、Dr. Reddy'sとCiplaは免疫腫瘍学および抗体薬物複合体における取り組みを進めています。これらの動向は、生物製剤および専門ケアにおける競争の激化を示しています。主に確立された経口ジェネリックに依存する企業は、より速く成長する専門カテゴリーで限られた成長機会に直面する可能性があります。
インド製薬業界リーダー
-
Sun Pharmaceutical Industries Limited
-
Cipla Pharmaceuticals
-
Dr. Reddy's laboratories
-
Torrent Pharmaceuticals
-
Cipla Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
インド医薬品市場 このレポートでカバーされる企業
- Abbott Laboratories
- Alkem Laboratories
- Aurobindo Pharma
- Biocon
- Cipla
- Dr. Reddy’s Laboratories
- Glenmark Pharmaceuticals
- GSK India
- Intas Pharmaceuticals
- Johnson & Johnson Pvt. Ltd. (Janssen)
- Lupin
- Mankind Pharma
- Novartis India
- Pfizer India
- Sanofi India
- Sun Pharmaceuticals Industries
- Torrent Pharmaceuticals
- Zydus Lifesciences
最近の産業開発事情 インド医薬品市場
- 2026年9月:Dr. Reddy's Laboratoriesは、DCGIが12のがん適応症に対して承認したインド初のバイオシミラー免疫腫瘍学製品であるNIVORZ®(ニボルマブバイオシミラー)を発売しました。この薬は、ハイデラバードのバチュパリーにあるDr. Reddy'sの生物製剤施設でエンドツーエンドで製造されました。提供された資料が2025年に3,900クロールインドルピー(4億6,400万米ドル)と推定した国内免疫腫瘍学市場を対象としていました。この発売は、チェックポイント阻害剤療法の負担可能性を向上させることを目的としていました。
- 2026年9月:Sun PharmaとLIB Therapeuticsは、米国および中国を除くLerodalcibep(月1回投与のPCSK9阻害剤)の独占的グローバルライセンス契約を発表しました。提供された資料は、この製品が2026年9月21日に欧州連合(EU)の販売承認を受けたと述べています。この契約により、Sun Pharmaは米国および中国以外でこの製品へのアクセスを得ます。また、皮膚科を超えた同社の革新的医薬品ポートフォリオを支援します。
- 2026年9月:Biocon Biologicsは、HER2陽性乳がんに対するペルツズマブバイオシミラーであるPebrilzoについて、欧州医薬品庁から医薬品委員会(CHMP)の肯定的意見を受け取りました。提供された資料は、この意見をその分子のインド申請に向けた支援として説明しました。この規制ステップは、腫瘍学バイオシミラーにおけるBiocon Biologicsの取り組みに加わります。
- 2026年8月:Ciplaは、Sino BiopharmaceuticalのサブシディアリーCTTQとTQB2102(Rolditamig Deuderuxtecanとも呼ばれる)の独占的ライセンスおよび供給契約を締結しました。この契約はインド、南アフリカ、および5つの他の新興市場をカバーしています。提供された資料は、HER2低発現乳がんを最初の適応症として特定しました。この取引は、抗体薬物複合体および腫瘍学におけるCiplaの取り組みを前進させます。
インド医薬品市場 レポートの範囲と調査方法論
市場の定義と主要なカバレッジ
本調査では、インド医薬品市場を、小分子、生物製剤、またはワクチンを問わず、完成剤形でインド国内での商業販売のために製造または輸入されたすべての人体用処方薬および市販薬として捉えています。医薬品原料(API)の輸出、医療機器、動物用医薬品、およびニュートラシューティカルはこの範囲外とされています。
範囲の除外:バルクAPIなどの原材料、診断薬、および医療機器は、二重計上を避けるために市場価値に含まれていません。
セグメンテーションの概要
- 治療領域別
- 抗感染薬
- 循環器系
- 抗糖尿病薬
- 呼吸器系
- 腫瘍領域
- 消化器系
- 疼痛・鎮痛薬
- その他
- 薬剤タイプ別
- 処方薬
- 特許薬
- ジェネリック薬
- OTC薬
- 処方薬
- 剤形別
- 錠剤
- カプセル
- 注射剤
- シロップ・懸濁液
- その他
- 投与経路別
- 経口
- 吸入
- 非経口
- その他
- 流通チャネル別
- 病院薬局
- 小売薬局
- オンライン薬局
- 地域別
- 北インド
- 西インド
- 南インド
- 東部・北東インド
詳細な調査方法とデータ検証
一次調査
Mordorのアナリストは、病院チェーンの調達責任者、大手ジェネリックメーカーの上級マーケティングマネージャー、eファーマシーのカテゴリーリード、および4つのゾーンにわたる規制当局にインタビューを行いました。ガイド付きディスカッションにより、チャネルのマークアップ、治療浸透率、および予想される政策の方向性が検証され、小売薬剤師との短いアンケートにより、ティア2およびティア3の都市での在庫パターンが測定されました。これらのインタラクションからの洞察は、データのギャップを埋め、予測モデルに組み込まれた前提条件を形成しました。
デスクリサーチ
まず、化学肥料省の年次生産表、インド国家統計局(MOSPI)の国民勘定、中央医薬品標準管理機構(CDSCO)の承認ログ、および商業情報統計局の輸出統計などの自由に利用可能なティア1ソース、ならびにインド医薬品製造業者協会(IDMA)とPharmexcilの協会年鑑を通じて需要プールをマッピングしました。企業の申告書、投資家向けデッキ、信頼できるビジネスプレス、および学術誌が価格帯、治療ミックス、およびチャネルの洞察を提供しました。メーカーの財務情報のためのD&B Hooversや取引ニュースのためのDow Jones Factivaを含むサブスクリプションデータセットは、数量のクロスチェックと異常な変動の発見に役立ちました。これらの参照は例示的なものであり、網羅的ではありません。明確化と検証のために多くの追加記録が検討されました。
市場規模の算定と予測
トップダウンの構造は、国内医薬品販売、請求書、および貿易データをメーカー出荷価格に変換し、主要企業の監査済み工場出荷量に乗じたサンプル平均販売価格などの選択的なボトムアップチェックで裏付けられます。モデルを駆動する主要変数には、慢性治療の処方件数、平均小売マークアップ、ジャン・アウシャディ店舗の追加数、高価値生物製剤の輸入シェア、製剤工場の設備稼働率、およびインドルピー・米ドル為替動向が含まれます。多変量回帰はこれらの変数を年間売上に結び付け、シナリオ分析は価格上限改訂などの政策ショックに対して調整します。小規模な民間プレイヤーに関するデータの空白は、最終的な三角測量の前にピアマージンプロキシと能力ヒューリスティクスを使用して埋められます。
データ検証と更新サイクル
アウトプットは、歴史的系列、IQVIAの四半期パネル、および企業ガイダンスに対して異常を検出する2段階のアナリストレビューを通過します。12ヶ月ごとに更新し、消費税(GST)税率変更や大規模なリコールなどの重要なイベントに対して中間更新を実施します。クライアントが最新の見解を受け取れるよう、公開前に最終的な妥当性確認が行われます。
インド医薬品市場析レポート(産業成長、規模、予測)の基準が信頼性を持つ理由
公開されている推計がしばしば異なるのは、出版社がスコープ、価格前提、および更新リズムを異なる形で選択するためです。モデルの境界(動物用医薬品、バルクAPIまたは流通マージンを含むかどうか)は、合計を数十億単位で変動させる可能性があります。
この市場における主なギャップ要因は、(i)製造付加価値対工場出荷価格の取り扱い、(ii)病院調達割引の取り扱い、(iii)通貨換算日、および(iv)最近のNLEM価格上限を見逃す可能性のある更新頻度です。Mordorの明確に定義された完成剤形スコープ、年次更新、および二重検証プロセスにより、これらの歪みを最小限に抑えています。
ベンチマーク比較
| 市場規模 | 匿名化されたソース | 主なギャップ要因 |
|---|---|---|
| 666.6億米ドル(2025年) | Mordor Intelligence | - |
| 398.2億米ドル(2024年) | グローバルコンサルタントA | OTCおよびワクチン収益を除外;2022年度の為替レートを使用 |
| 532.9億米ドル(2025年) | 地域コンサルタントB | 流通マージンおよびネット化されていない病院割引を省略 |
| 613.6億米ドル(2024年) | 業界団体C | バルクAPI輸出と国内製剤を混在 |
要約すると、Mordorの厳格なスコープ選択、変数レベルのクロスチェック、および透明な更新サイクルにより、意思決定者は戦略的計画に信頼できる、バランスの取れた再現可能な基準を得ることができます。
レポートで回答される主要な質問
インド医薬品市場の予測は?
インド医薬品市場は2031年までに797.4億米ドルに達し、2026年から5.74%のCAGRで成長すると予測されています。
インドで最も成長が速い治療領域はどこですか?
腫瘍学は2031年までに8.22%のCAGRで成長すると予測されており、バイオシミラーおよび専門治療の発売によって支えられています。
最も成長が速い医薬品流通チャネルはどれですか?
オンライン薬局は2031年までに9.45%のCAGRで成長すると予測されており、処方箋更新サービスと自宅配送によって支えられています。
インドにおける医薬品の最大の投与経路は何ですか?
経口製品は2025年の収益の74.33%を占め、急性および慢性疾患での広範な使用によって支えられています。
インドで医薬品収益をリードする地域はどこですか?
西インドは2025年の収益の32.24%を占め、グジャラート州とマハーラーシュトラ州の製造クラスターによって支えられています。
メーカーにとっての主な規制上の課題は何ですか?
NLEMに基づく価格規制と改訂スケジュールMの要件へのコンプライアンスは、マージンを圧迫し、運営上の要求を高める可能性があります。