
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
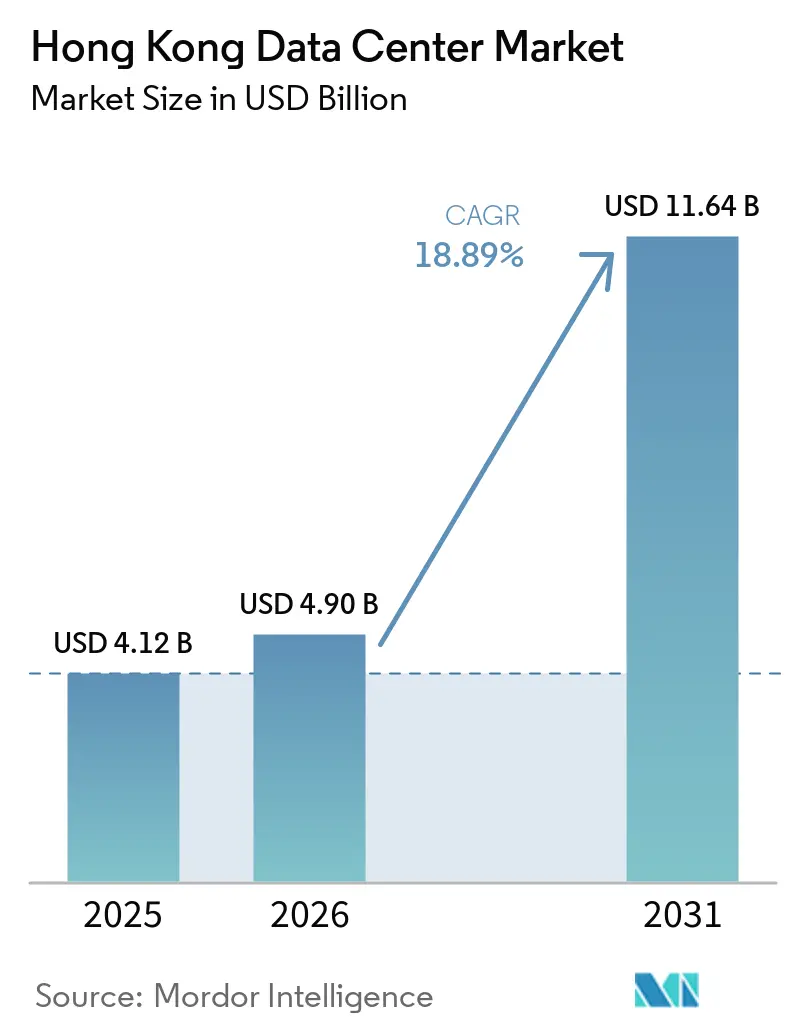
| 基準年の市場規模 (2025) | 4.12 十億米ドル |
| 市場規模 (2026) | 4.90 十億米ドル |
| 市場規模 (2031) | 11.64 十億米ドル |
| 成長率 (2026 - 2031) | 18.89 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる香港データセンター市場分析
香港データセンター市場の規模は、2025年の40.12 ビリオン 米ドル、2026年の4.90 ビリオン 米ドルから、2031年までに11.64 ビリオン 米ドルへと拡大し、2026年から2031年にかけて18.89%のCAGRを記録すると予測されている。導入済みベースの観点では、市場は2025年に1.26千メガワットと評価され、2026年の1.75千メガワットから2031年には2千メガワットへと、予測期間(2026年〜2031年)において2.67%のCAGRで成長すると見込まれている。
収益の成長はITロード容量の増加を大幅に上回っており、オペレーターがプレミアムインターコネクション、レイテンシーに敏感なサービス、および持続的な容量不足を通じてメガワット当たりの単価引き上げに成功していることを示してい。需要は、エンタープライズクラウド導入を加速するスマートシティ・ブループリント・プログラム、中国本土への二重管轄アクセスを求めるハイパースケールの建設拡大、および香港が誇る比類なき海底ケーブル陸揚げ地の集積によって支えられている。急騰する土地コスト、複数年にわたる電力割り当てサイクル、厳格な環境規制を含む参入障壁は、既存事業者の価格決定力を強化する一方で、ラックレベルの経済性と持続可能性の信頼性を高めるための垂直建設、液体冷却、および再生可能エネルギー調達への投資を促進している。
レポートの主要な調査結果
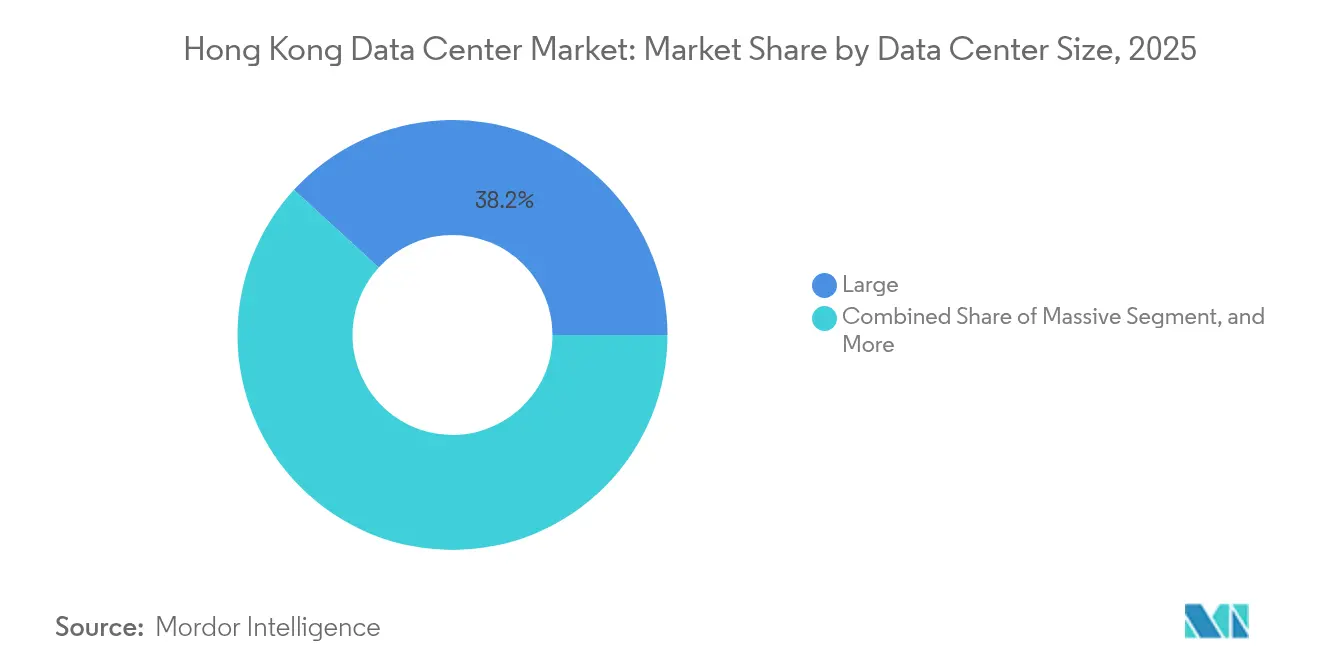
- データセンター規模別では、ハイパースケール施設が2025年のデータセンター市場シェアの69.42%を占め、2031年までに21.8%のCAGRで拡大する見込みです。
- ティアタイプ別では、ティア3インフラが香港データセンター市場の2025年収益の64.70%を占め、ティア4は2031年までに19.92%のCAGRで最も速い成長が見込まれています。
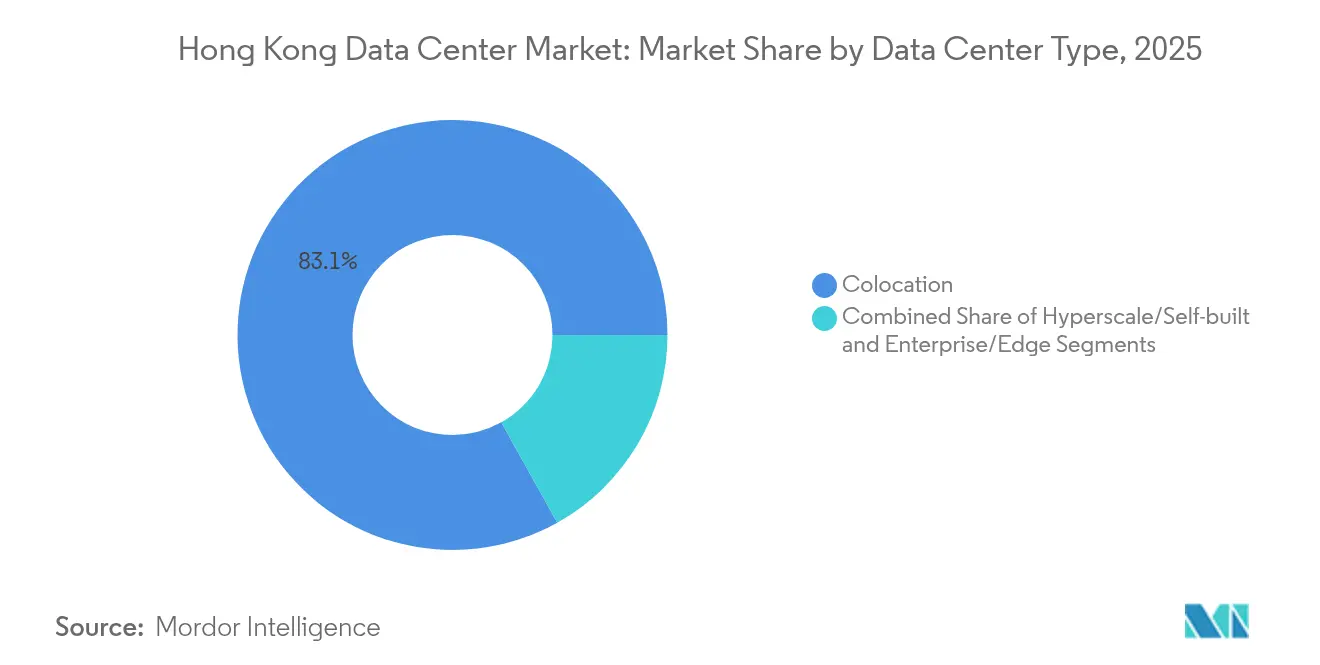
- データセンタータイプ別では、コロケーションサービスが2025年の香港データセンター市場の83.10%を占め、クラウドサービスプロバイダー(CSP)は2025年から2031年にかけて21.47%のCAGRで最も強い成長軌道を記録しました。
- エンドユーザー別では、ITおよびテレコムが2025年の香港データセンター市場需要の42.10%を生み出し、BFSI(銀行・金融サービス・保険)ワークロードは2031年までに24.05%のCAGRで拡大する見込みです。
- ホットスポット別では、将軍澳(ツェンクワンオー)が2025年の香港データセンター市場の36.50%のシェアを確保し、香港のその他の地域の施設は2031年までに23.92%のCAGRで成長しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
600+
Mordor Intelligenceによるデータセンターレポート
電源、サーバー、建設など、グローバル、地域、または国レベルから、個々のデータセンターコンポーネントに至るまでを網羅
香港データセンター市場のトレンドとインサイト
ドライバーのインパクト分析*
| ドライバー | CAGRへの(概算)影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| スマートシティ・ブループリントがクラウド導入を加速 | +6.2% | 香港、粤港澳大湾区へのスピルオーバー | 中期(2〜4年) |
| 海底ケーブル陸揚げの増加 | +4.8% | 香港、アジア太平洋地域全域 | 長期(4年以上) |
| グローバルクラウドプロバイダーによるハイパースケール構築の急増 | +3.1% | 香港、アジア太平洋ハブ | 中期(2〜4年) |
| フィンテックおよびバーチャルバンクの低遅延ニーズ | +2.5% | 香港、クロスボーダー金融 | 短期(2年以内) |
| 中小企業デジタルトランスフォーメーションプログラム | +1.8% | 香港ローカル | 短期(2年以内) |
| 再生可能エネルギーの固定価格買取制度 | +0.6% | 香港 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
政府のスマートシティ・ブループリントがクラウド導入を加速
スマートシティ・ブループリント2.0は、企業戦略をオンプレミスからハイブリッドクラウドアーキテクチャへと転換させ、企業が政府主導のデジタルサービスを追求する中でコロケーションおよびゲートウェイ需要を押し上げている。[1] GovCloudを通じた政府調達はセキュリティ基準を設定し、民間企業もこれに倣うことで、金融、物流、製造業全体にわたる需要を倍増させている。越境データ連携のフレームワークは、香港の施設を大湾区拡大に向けた二重管轄ノードとして位置づけ、コンプライアンスリスクを減し複数年契約を促進している。ラック当たりの収益密度は、規制上の明確性を保証する域内施設にミッションクリティカルなワークロードを集約する企業によって上昇している。同プログラムがIoTおよびデジタルモビリティを重視していることは、香港域内のエッジコンピューティング需要も促進しており、オペレーターがマイクロエッジスイートをプレミアム価格で収益化する余地を与えている。
海底ケーブル陸揚げの増加が接続性を向上
14本のアジア域内ケーブル(うち11本が商業施設内に終端)を擁する香港は、競合他社が到底及ばない相互接続の経済性を享受しています。SUNeVisionはそのうち9か所の陸揚げ局をホストし、都市間トラフィックとクロスコネクト料金を確保することで、メガワット当たりの収益を地域平均を大幅に上回る水準に押し上げています。新たな太平洋横断およびアジア太平洋域内ルートが国際帯域幅を拡大し、専用クラウド接続やプライベートWAN(ワイドエリアネットワーク)など、より高いグロスマージンをもたらす差別化サービスの提供を可能にしています。早期のケーブル陸揚げ投資はハイパースケール容量予約への先行者特権を確保し、長期的な卸売契約を固定化します。このインフラ密度はまた、一帯一路のデジタルフローに対して香港を将来性のある拠点として位置付け、低遅延の複数ルート冗長性を提供することで顧客の囲い込みを強化します。この冗長性は地域の他の場所では利用できません。
グローバルクラウドプロバイダーによるハイパースケール構築の急増
グローバルクラウド大手は、「一国二制度」の枠組みのもとで中国本土への同時リーチを提供するサイトを優先しながら、地域のハイブリッドエンタープライズ需要に応えるために香港ノードを拡張しています。[2] MicrosoftとAirTrunkの再生可能エネルギー証書に関するパートナーシップは、グリーン電力へのアクセスがロケーション選択に影響を与えることを示しています。ハイパースケールクライアントは10年以上の高密度契約を締結し、事業者のキャッシュフローを安定させる一方で、希少な土地と電力枠をめぐる競争を激化させています。AIおよびHPC(高性能コンピューティング)ワークロードの台頭がラック電力を押し上げており、液冷技術と100kW以上の密度に投資する事業者が大きな価格優位性を獲得しています。これらの仕様を満たすための施設改修は、電力使用効率コンサルティングや冷却容量リースにおける追加収益ストリームを生み出しています。
フィンテックおよびバーチャルバンクによる低遅延ホスティングへの堅調な需要
8つのライセンスを受けたバーチャルバンクと盛んな暗号資産エコシステムは、取引決済においてサブミリ秒の遅延を義務付けており、ティア4スペースおよび専用プライベートクラウドポッドの需要を促進しています。ファスター・ペイメント・システムを通じたリアルタイム決済やデジタル人民元パイロットは、コンプライアンス基準に適合した常時稼働インフラを必要としています。デジタル資産カストディアンは、高セキュリティスイート内のハードウェアセキュリティモジュールとエアギャップ・ボールトへの需要を高め、1平方フィート当たりの達成可能な収益を引き上げています。セントラルおよびアドミラルティにおけるフィンテック企業の地理的集積は、取引会場へのサブマイクロ秒ファイバーループを提供する近隣施設への選好をもたらし、香港島のデータセンターの価格プレミアムを強化しています。
制約要因のインパクト分析*
| 制約要因 | CAGRへの(概算)影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高騰する不動産価格 | −3.8% | 香港全域の工業地帯 | 長期(4年以上) |
| 長期にわたる電力割り当て承認 | −2.2% | 香港全域 | 中期(2〜4年) |
| 熟練した電気技術者の不足 | −1.9% | 香港、地域人材市場 | 中期(2〜4年) |
| 冷却水排水規制 | −0.7% | 将軍澳工業団地 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高騰する不動産価格がグリーンフィールド拡張を制約
香港の土地価格は世界最高水準にあり、事業者は垂直構築と超高電力密度を余儀なくされており、設備投資額とエンジニアリングの複雑性が膨らんでいます。[3] 将軍澳の工業用地はプレミアム評価額を要求しており、代替地区はゾーニング上の障壁に直面しており、供給がさらに逼迫しています。SUNeVisionの120万平方フィートの開発パイプラインが示すように、既存の土地保有を持つ既存事業者は構造的優位性を享受しています。新規参入者にとっては、取得コストと損益分岐点達成のために必要な高稼働率が財務リスクを高め、新たな競争よりも市場統合を促しています。
長期にわたる電力割り当て承認サイクルがプロジェクトを遅延
送電網の容量確保には、競合市場の1年未満と比較して4〜5年を要する場合があります。環境、建築、公益事業の順次審査が資金調達コストを複利で増大させ、計画担当者を変化する技術要件にさらします。他の場所でより迅速な展開に慣れたハイパースケールクライアントは、容量のタイムラインが滑った場合にワークロードを再ルーティングする可能性があるため、規制当局との確固たる関係を持つ地元プレーヤーが市場投入スピードの面でしばしば優れたパフォーマンスを発揮します。一方、CLPの2025年電気料金は1kWh当たり144.3香港セントに上昇しますが、承認期間の長期化により、事業者が価格シグナルに迅速に対応してプロジェクト規模を調整する能力が制限されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
データセンター規模別:ハイパースケール施設が市場拡大を牽引
ハイパースケール施設は2025年のデータセンター市場シェアの69.42%を占め、クラウドサービスプロバイダー、ハイパースケーラー、およびAIインフラオペレーターが大規模コンピューティング容量を拡大する中、引き続き市場を支配しています。その規模により、オペレーターは電力配分、冷却、ネットワーク接続、およびインフラ管理においてより高い効率を達成しながら、急速に増大するワークロードをサポートすることができます。ハイパースケール施設は、クラウドサービス、AIワークロード、および高密度コンピューティングインフラへの需要の高まりに支えられ、2031年までに21.8%のCAGRで最も速い成長を記録する見込みです。
AIおよび機械学習ワークロードへのシフトは、高密度GPUクラスター、先進的な液体冷却システム、およびより高いラック電力密度をサポートできるハイパースケール環境への需要をさらに強化しています。オペレーターは、将来の容量要件およびハイパースケールテナントのコミットメントに対応するため、スケーラブルな電力および冷却インフラを備えた大規模キャンパスの開発を進めています。一方、小規模データセンターは、ローカライズされたワークロードおよびレイテンシーに敏感なアプリケーションに対して引き続き重要な役割を果たしていますが、企業がワークロードをクラウドおよびAI対応プラットフォームに移行するにつれ、高度にスケーラブルなハイパースケール環境との競争が激化しています。



ティアタイプ別:ティア3の標準化とティア4の上昇余地
ティア3サイトは2025年に64.70%の収益シェアを保持しており、これはフォールトトレラントなティア4設計の全コストを負担することなく、同時保守可能なインフラを求める企業のニーズを反映しています。テア4に関連する香港データセンター市場規模は、バーチャルバンク、取引所、および暗号資産カストディプラットフォームがゼロダウンタイムの要件を追求する中、19.92%のCAGRで拡大しています。ティア1〜2のフットプリントは、より高い可用性に対する顧客の嗜好および金融・医療分野における厳格な規制要件に圧迫され、縮小し続けています。
オペレーターは、古いホールをティア2からティア3に引き上げるためのモジュール式冗長性アップグレードに投資しており、これにより資産価値を維持しリース期間を延長しています。ティア4の拡張は、重複した電源フィード、冷水システム、および機械・電気配管の必要性から資本集約的ですが、オペレーターはプレミアム占有率を請求することができます。市場の差別化は、真のティア4パフォーマンスを証明する障害分離テストのライブデモンストレーションにますます依存するようになっています。
データセンタータイプ別:コロケーションの優位性とハイパースケールの勢い
コロケーションは、企業が香港の高い不動産および電力コストを軽減するために共有インフラモデルを採用する中、2025年収益の83.10%を提供しましたしかし、クラウドサービスプロバイダー(CSP)のフットプリントは、グローバルなクラウド大手が専用ホールまたはビル全体を確保するにつれ、2031年までに21.47%のCAGRを示す見込みです。コロケーション内では、シングルテナント向けのホールセールケージが高密度AIおよびトレーディングワークロードを引き付け、リテールコロケーションはデジタルトランスフォーメーションを追求する中小企業向けに小規模ラックを維持しています。
エッジおよびエンタープライズのマイクロ施設はニッチな役割を占め、通常はトレーディング、ストリーミング、またはIoTアグリゲーションのためのサブミリ秒レイテンシー目標を達成するためにCBD(中央ビジネス地区)に隣接するビルに位置しており、増大するデータ量もデータセンターストレージ容量への需要を高めています。ハイパースケールの採用が増加するにつれ、オペレーター余剰ホールセール容量を活用してアンカーテナント契約を交渉し、その後のリテールクロスコネクト需要を触媒として、香港データセンター市場のインターコネクションのフライホイールを強化しています。

エンドユーザー別:通信リーダーシップと銀行・金融サービス・保険の急増
ITおよびテレコムの顧客は、香港の卓越した海底ケーブル着陸密度およびキャリアニュートラルな交換ポイントに引き付けられ、2025年需要の42.10%を生み出しました。銀行・金融サービス・保険(BFSI)のワークロードは、バーチャルバンクライセンスおよび厳格なデータレジデンシー規則に牽引され、24.05%のCAGRで最も速い成長を遂げています。eコマース、メディア、および政府セクターは、ユーザーエクスペリエンスの要件およびスマートシティのデジタル化がローカルコンピューティングの集約度を高める中、エッジ要件の増大する裾野を集合的に貢献しています。
BFSIテナントは、きめ細かいアクセス制御を備えたティア4またはISO 27001認定スペースを必要とすることが多く、ラックあたりの収益を地域平均以上に押し上げています。テレコムおよびOTTプラットフォームはピアリングのためにキャリア密度の高いサイトを優先し、その結果、テレコム集約型ホールでは総収益に占めるクロスコネクト収益の割合が大きくなっています。暗号資産プラットフォームに帰属する香港データセンター市場シェアは小さいものの、規制の明確化を待ちながら二桁成長の可能性を秘めており、ボールトグレードのセキュアルームおよびコールドストレージモジュールに対する将来的なアップサイドを示唆しています。
地理的分析
将軍澳(ツェンクワンオー)は2025年の市場価値の36.50%を占め、政府が事前に設定した土地区画、簡素化された許認可手続き、および複数のケーブル着陸地点への隣接性から恩恵を受けています。容量が逼迫しているため、オペレーターは荃湾(ツェンワン)および柴湾(チャイワン)を探索しており、これらの地域では工業用ゾーニングが比較的低い容積率で多層データセンターへの改修を依然として許可しています。将軍澳以外の香港データセンター市場規模は、単一地区リスクを軽減しダウンタウンのレイテンシーニーズを満たす多様化戦略に牽引され、23.92%のCAGRで成長しています。
柴湾のセントラル金融中心部への近接性は、マイクロ秒単位の往復レイテンシーを求めるトレーディングデスクにとって魅力的であり、荃湾は大型機器搬入のための貴重な電力グリッドのヘッドルームとトラックアクセスを提供しています。複数の地区にわたってダークファイバーキャンパスインターリンクを採用するオペレーターは、論理的な「シングルサイト」冗長性を提供することができ、これは国境を越えたデータ移動なしに地理的多様性を要求する規制当局にとってますます魅力的な機能となっています。
香港のコンパクトな1,106 km²のフットプリントは、任意の2つの都市圏ポイント間で5ミリ秒未満の接続を可能にし、広大な同規模都市に対する固有の優位性となっています。将軍澳に集中する香港データセンター市場シェアは、積極的なゾーニングがいかに投資を誘導するかを示していますが、オペレーターはローカルの排水制限および電力グリッドフィードの制約に対するヘッジとしてフットリントを拡大しています。
国際企業は、中国本土のサイバーセキュリティ法とグローバルなデータプライバシー基準への同時準拠を可能にする「一国二制度」の法的枠組みを高く評価しています。このデュアルコンパティビリティは、国境を越えたフローを管理する金融、eコマース、および物流プレーヤーの長期リース期間を支えています。
持続可能性の指令も地理的選択を形成しています。中電(CLP)の固定価格買取制度および政府の2050年カーボンニュートラル公約は、屋上太陽光発電の追加および外気冷却の採用を行う改修を奨励しています。電力調達においてより環境に優しいことを証明できるオペレーターは、特に100%再生可能電力の達成を義務付けられたハイパースケールバイヤーの間でテナントの優先を獲得しています。環境および都市計画規則も垂直型キャンパスを奨励しており、土地不足を克服しながらサイト間のN+1冗長性を維持するために、複数のタワーを専用ファイバートランクで接続しています。
競争環境
市場集中度
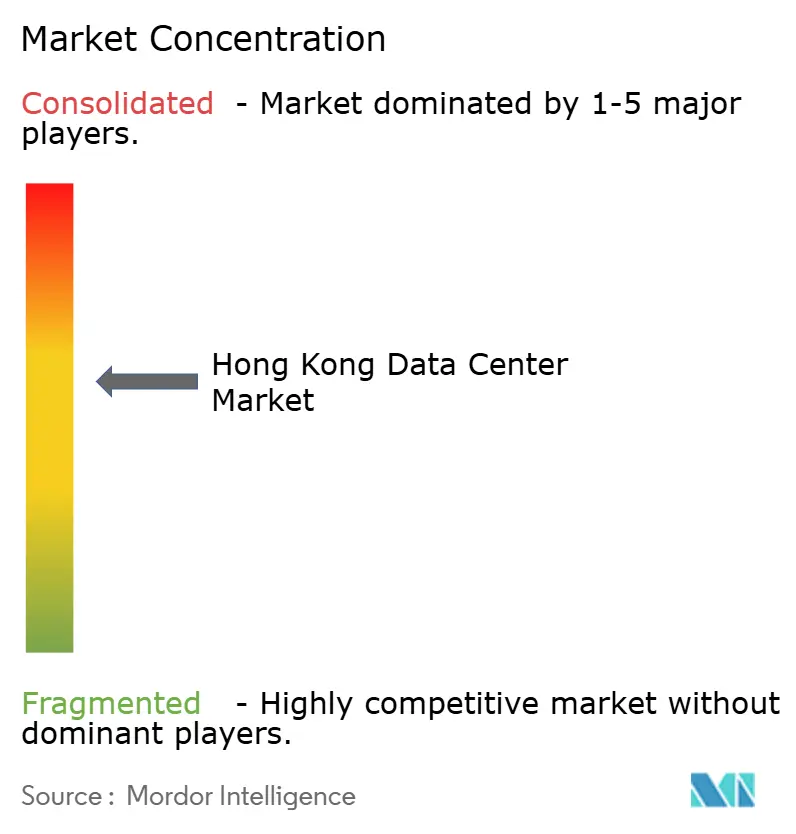
香港データセンター市場は中程度の集中を示しており、SUNeVision、Equinix、Digital Realty、および少数の地域専門業者がリードしています。SUNeVisionは戦略的な土地バンクとMEGAキャンパス内の9つのケーブル陸揚げ局を活用し、純利益率41%および約15,000のアクティブな相互接続を実現しています。Equinixはグローバルなインターネット・ビジネス・エクスチェンジ(IBX)プラットフォームの恩恵を受け、ハイパースケールおよびエンタープライズクライアントからの複数地域コミットメントを確保しており、アジア太平洋地域の収益は2024年第3四半期に5億米ドルに達し、香港はグローバル売上の3%に寄与しています。[4]
技術アジェンダは液冷改修とオンサイト再生可能エネルギーの統合に集中しています。Digital Realtyは2024年第3四半期に1MWを超える取引について31%の更新スプレッドを報告しており、AI主導の密度急増の前でさえ規模セグメントにおける堅調な価格設定を裏付けています。AirTrunkなどの事業者は公益事業者と提携して再生可能エネルギー証書を購入し、Microsoftなどのハイパースケールテナント向けにグリーン電力を確保しています。
参入障壁は、4〜5年のプロジェクト承認、限られた工業用地、およびメガワット当たりの急峻な設備投資のために依然として高い状況です。その結果、小規模プロバイダーは統合への圧力に直面するか、高セキュリティ暗号資産カストディ・ボールトやIoT向けエッジポッドなどの専門ニッチへのピボットを余儀なくされています。GPUクラスター・コロケーションおよびAIをサービスとして提供するマネージドサービスにはホワイトスペースの機会が存在し、堅固な電力予備を持つ既存事業者がプレミアムリターンを獲得できる分野です。
香港データセンター業界リーダー
-
SUNeVision Holdings Limited
-
Equinix, Inc.
-
Goodman Group
-
NTT DATA Corporation
-
Towngas Telecommunications Company Limited
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2025年5月:NTT DATAは将来の容量をほぼ1GW支援するため7つの新市場における土地購入を発表しましたが、香港の区画は含まれていませんでした。
- 2025年2月:Equinixは2024年度のアジア太平洋地域収益を5億米ドルと報告し、香港ドルのエクスポージャーはグローバル売上の3%を占めました。
- 2025年1月:CLP電力は2025年1月1日より電気料金調整を実施し、電力料金を1kWh当たり144.3香港セント(18.5米セント)に引き上げました。これは0.98%のわずかな引き上げであり、データセンター事業者の運営コストに影響を与える一方、香港の他のアジア太平洋主要市場に対する競争的な地位は維持されています。
- 2025年1月:NTT DATAは2024年に北米、欧州・中東・アフリカ、アジア太平洋地域全体で合計29億米ドルの投資を開示しており、これにはマレーシアのジョホールバル州における約290MWの計画容量を持つ68.5エーカーの主要キャンパス開発の完了が含まれており、香港市場のポジショニングに影響を与える地域の競争力学を浮き彫りにしています。
香港データセンター市場レポートの範囲
柴湾、沙田(シャティン)、荃湾(ツェンワン)、および将軍澳(ツェンクワンオー)は、ホットスポット別のセグメントとしてカバーされています。ラージ、マッシブ、ミディアム、メガ、およびスモールは、データセンター規模別のセグメントとしてカバーされています。ティア1および2、ティア3、ならびにティア4は、ティアタイプ別のセグメントとしてカバーされています。未利用および利用済みは、吸収率別のセグメントとしてカバーされています。
データセンター規模別
| 大型 |
| 超大型 |
| 中型 |
| メガ |
| 小型 |
ティアタイプ別
| ティア1および2 |
| ティア3 |
| ティア4 |
データセンタータイプ別
| ハイパースケール/自社構築 | ||
| エンタープライズ/エッジ | ||
| コロケーション | 未利用 | |
| 利用済み | リテールコロケーション | |
| ホールセールコロケーション | ||
エンドユーザー別
| 銀行・金融サービス・保険 |
| ITおよびITES |
| 電子商取引 |
| 政府 |
| 製造業 |
| メディアおよびエンターテインメント |
| 通信 |
| その他のエンドユーザー |
ホットスポット別
| 将軍澳 |
| 荃湾 |
| 柴湾 |
| 香港のその他の地域 |
| データセンター規模別 | 大型 | ||
| 超大型 | |||
| 中型 | |||
| メガ | |||
| 小型 | |||
| ティアタイプ別 | ティア1および2 | ||
| ティア3 | |||
| ティア4 | |||
| データセンタータイプ別 | ハイパースケール/自社構築 | ||
| エンタープライズ/エッジ | |||
| コロケーション | 未利用 | ||
| 利用済み | リテールコロケーション | ||
| ホールセールコロケーション | |||
| エンドユーザー別 | 銀行・金融サービス・保険 | ||
| ITおよびITES | |||
| 電子商取引 | |||
| 政府 | |||
| 製造業 | |||
| メディアおよびエンターテインメント | |||
| 通信 | |||
| その他のエンドユーザー | |||
| ホットスポット別 | 将軍澳 | ||
| 荃湾 | |||
| 柴湾 | |||
| 香港のその他の地域 | |||
市場の定義
- ITロード容量 - ITロード容量または設置済み容量とは、設置されたラックに搭載されたサーバーおよびネットワーク機器が消費するエネルギー量を指します。メガワット(MW)単位で測定されます。
- 吸収率 - データセンター容量のうち賃貸に出されている割合を示します。例えば、100MWのデータセンターが75MWを賃貸に出している場合、吸収率は75%となります。利用率および賃貸済み容量とも称されます。
- レイズドフロアスペース - 床面上に構築された高床式スペースです。元の床と高床式床の間の空間は、配線、冷却、およびその他のデータセンター機器を収容するために使用されます。この配置は、適切な配線と冷却インフラの確保を支援します。平方フィート(ft²)単位で測定されます。
- データセンター規模 - データセンター規模は、データセンター施設に割り当てられたレイズドフロアスペースに基づいてセグメント化されています。メガデータセンター:ラック数が9,000台以上、またはレイズドフロアスペースが225,001平方フィート以上;超大型データセンター:ラック数が3,001〜9,000台、またはレイズドフロアスペースが75,001〜225,000平方フィート;大型データセンター:ラック数が801〜3,000台、またはレイズドフロアスペースが20,001〜75,000平方フィート;中型データセンター:ラック数が201〜800台、またはレイズドフロアスペースが5,001〜20,000平方フィート;小型データセンター:ラック数が200台以下、またはレイズドフロアスペースが5,000平方フィート以下。
- ティアタイプ - アップタイム・インスティテュートによると、データセンターはデータセンターインフラの冗長機器の性能に基づいて4つのティアに分類されます。このセグメントでは、データセンターはティア1、ティア2、ティア3、ティア4に分類されます。
- コロケーションタイプ - このセグメントは、リテール、ホールセール、ハイパースケールコロケーションサービスの3つのカテゴリに分類されています。分類は、潜在的な顧客に賃貸されるITロード量に基づいています。リテールコロケーションサービスは250kW未満の賃貸容量;ホールセールコロケーションサービスは251kW〜4MWの賃貸容量;ハイパースケールコロケーションサービスは4MW超の賃貸容量。
- エンドコンシューマー - データセンター市場はB2Bベースで運営されています。銀行・金融サービス・保険、政府、クラウドオペレーター、メディアおよびエンターテインメント、電子商取引、通信、製造業が調査対象市場における主要なエンドコンシューマーです。範囲には、エンドユーザー産業のデジタル化の進展に対応するコロケーションサービス事業者のみが含まれます。
| キーワード | 定義#テイギ# |
|---|---|
| ラックユニット | 一般にUまたはRUと称され、データセンターのラックに収容されるサーバーユニットの測定単位です。1Uは1.75インチに相当します。 |
| ラック密度 | ラックに収容された機器とサーバーが消費する電力量を定義します。キロワット(kW)単位で測定されます。この要素はデータセンターの設計、冷却および電力計画において重要な役割を果たします。 |
| ITロード容量 | ITロード容量または設置済み容量とは、設置されたラックに配置されたサーバーおよびネットワーク機器が消費するエネルギー量を指します。メガワット(MW)単位で測定されます。 |
| 吸収率 | データセンター容量のうちどれだけが賃貸に出されているかを示します。例えば、100MWのデータセンターが75MWを賃貸に出している場合、吸収率は75%となります。利用率および賃貸済み容量とも称されます。 |
| レイズドフロアスペース | 床面上に構築された高床式スペースです。元の床と高床式床の間の空間は、配線、冷却、およびその他のデータセンター機器を収容するために使用されます。この配置は、適切な配線と冷却インフラの確保を支援します。平方フィート/メートル単位で測定されます。 |
| コンピュータルームエアコンディショナー(CRAC) | データセンターのサーバールーム内の温度、空気循環、湿度を監視・維持するために使用される装置です。 |
| 通路(アイル) | ラックの列間の開放スペースです。この開放スペースは、サーバールーム内の最適温度(20〜25℃)を維持するために重要です。サーバールーム内には主にホットアイルとコールドアイルの2種類の通路があります。 |
| コールドアイル | ラックの前面が通路に面している通路です。ここでは、冷気が通路に向けられ、ラックの前面から入り温度を維持します。 |
| ホットアイル | ラックの背面が通路に面している通路です。ここでは、ラック内の機器から放散される熱がコンピュータルームエアコンディショナー(CRAC)の排気口に向けられます。 |
| クリティカルロード | データセンター運用に対して稼働時間がクリティカルなサーバーおよびその他のコンピュータ機器が含まれます。 |
| 電力使用効率(PUE) | データセンターの効率性を定義する指標です。計算式:(データセンター総エネルギー消費量)÷(ITイクイップメント総エネルギー消費量)。さらに、PUEが1.2〜1.5のデータセンターは高効率とみなされ、PUEが2を超えるデータセンターは非常に非効率とみなされます。 |
| 冗長性 | 予備の部品(無停電電源装置、発電機、コンピュータルームエアコンディショナー)を追加することで、電力障害や機器故障が発生した場合にIT機器が影響を受けないようにするシステム設計として定義されます。 |
| 無停電電源装置(UPS) | 商用電源と直列に接続され、バッテリーにエネルギーを蓄積する装置で、商用電源が遮断された場合でもIT機器への電力供給を継続します。無停電電源装置は主にIT機器のみをサポートします。 |
| 発電機 | 無停電電源装置と同様に、発電機はデータセンターにおいてダウンタイムを回避するための無停電電力供給を確保するために設置されます。データセンター施設にはディーゼル発電機があり、通常は施設内に48時間分のディーゼル燃料を保管して停電を防止しています。 |
| N+1 | 「必要数プラス1」と称され、故障発生時のダウンタイムを回避するために利用可能な追加機器のセットアップを示します。データセンターは4コンポーネントごとに1つの追加ユニットが存在する場合にN+1とみなされます。例えば、データセンターに無停電電源装置が4台ある場合、N+1を達成するには追加の無停電電源装置が1台必要となります。 |
| 2N | 2つの独立した電力配電システムが展開される完全冗長設計を指します。したがって、一方の配電システムが完全に故障した場合でも、もう一方のシステムがデータセンターへの電力供給を継続します。 |
| 列内冷却(インロウクーリング) | ラック列間に設置された冷却設計システムで、ホットアイルから暖気を吸引してコールドアイルに冷気を供給し、温度を維持します。 |
| ティア1 | ティア分類はデータセンター施設のデータセンター運用を維持する準備状況を決定します。データセンターは、非冗長(N)の電力コンポーネント(無停電電源装置、発電機)、冷却コンポーネント、および電力配電システム(商用電力グリッドから)を持つ場合にティア1データセンターに分類されます。ティア1データセンターは99.67%の稼働率と年間28.8時間未満のダウンタイムを持ちます。 |
| ティア2 | データセンターは、冗長な電力・冷却コンポーネント(N+1)と単一の非冗長配電システムを持つ場合にティア2データセンターに分類されます。冗長コンポーネントには追加の発電機、無停電電源装置、チラー、熱排出機器、燃料タンクが含まれます。ティア2データセンターは99.74%の稼働率と年間22時間未満のダウンタイムを持ちます。 |
| ティア3 | 冗長な電力・冷却コンポーネントと複数の電力配電システムを持つデータセンターをティア3データセンターと称します。この施設は計画的(施設メンテナンス)および非計画的(停電、冷却障害)な混乱に対して耐性があります。ティア3データセンターは99.98%の稼働率と年間1.6時間未満のダウンタイムを持ちます。 |
| ティア4 | 最も耐障害性の高いタイプのデータセンターです。ティア4データセンターは複数の独立した冗長電力・冷却コンポーネントと複数の電力配電経路を持ちます。すべてのIT機器はデュアル電源を備えており、あらゆる混乱が発生した場合でもフォールトトレラントとなり、中断のない運用を確保します。ティア4データセンターは99.74%の稼働率と年間26.3分未満のダウンタイムを持ちます。 |
| 小型データセンター | フロアスペース面積が5,000平方フィート以下、または設置可能なラック数が200台以下のデータセンターは小型データセンターに分類されます。 |
| 中型データセンター | フロアスペース面積が5,001〜20,000平方フィート、または設置可能なラック数が201〜800台のデータセンターは中型データセンターに分類されます。 |
| 大型データセンター | フロアスペース面積が20,001〜75,000平方フィート、または設置可能なラック数が801〜3,000台のデータセンターは大型データセンターに分類されます。 |
| 超大型データセンター | フロアスペース面積が75,001〜225,000平方フィート、または設置可能なラック数が3,001〜9,000台のデータセンターは超大型データセンターに分類されます。 |
| メガデータセンター | フロアスペース面積が225,001平方フィート以上、または設置可能なラック数が9,001台以上のデータセンターはメガデータセンターに分類されます。 |
| リテールコロケーション | 250kW以下の容量要件を持つ顧客を指します。これらのサービスは主に中小企業が選択します。 |
| ホールセールコロケーション | 250kW〜4MWの容量要件を持つ顧客を指します。これらのサービスは主に中〜大企業が選択します。 |
| ハイパースケールコロケーション | 4MWを超える容量要件を持つ顧客を指します。ハイパースケール需要は主に大規模クラウドプレーヤー、IT企業、銀行・金融サービス・保険、およびOTTプレーヤー(Netflix、Hulu、HBO+など)から生まれます。 |
| モバイルデータ速度 | ユーザーがスマートフォンを通じて体験するモバイルインターネット速度です。この速度はスマートフォンで使用されているキャリア技術に主に依存します。市場で利用可能なキャリア技術は2G、3G、4G、5Gであり、2Gが最も遅い速度を提供し、5Gが最も速い速度を提供します。 |
| 光ファイバー接続ネットワーク | 農村部と都市部を高速インターネット接続でつなぎ、国内に展開された光ファイバーケーブルのネットワークです。キロメートル(km)単位で測定されます。 |
| スマートフォン1台当たりのデータトラフィック | スマートフォンユーザーが1か月間に消費するデータの平均量の指標です。ギガバイト(GB)単位で測定されます。 |
| ブロードバンドデータ速度 | 固定ケーブル接続を通じて提供されるインターネット速度です。一般的に、銅線ケーブルと光ファイバーケーブルが住宅用・商業用の両方で使用されます。ここでは、光ファイバーケーブルが銅線ケーブルよりも高速なインターネット速度を提供します。 |
| 海底ケーブル | 2か所以上の陸揚げ地点に敷設された光ファイバーケーブルです。このケーブルを通じて、世界各国間の通信とインターネット接続が確立されます。これらのケーブルは1点から別の地点へ1秒当たり100〜200テラビット(Tbps)を伝送できます。 |
| カーボンフットプリント | データセンターの通常運用中に発生する二酸化炭素の量の指標です。石炭および石油・ガスが発電の主要な電力源であるため、この電力の消費は炭素排出に寄与します。データセンター事業者は施設で発生するカーボンフットプリントを抑制するために再生可能エネルギー源を取り入れています。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅牢な予測方法論を構築するために、ステップ1で特定された変数と要因を利用可能な過去の市場数値と照合します。反復プロセスを通じて、市場予測に必要な変数が設定され、これらの変数に基づいてモデルが構築されます。
- ステップ2:市場モデルの構築: 予測年の市場規模推定値は名目ベースです。インフレは価格設定の一部ではなく、平均販売価格(ASP)は各国の予測期間全体を通じて一定に保たれます。
- ステップ3:検証と確定: この重要なステップでは、すべての市場数値、変数、およびアナリストの判断が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は調査対象市場の全体像を生成するために、各レベルと機能にわたって選定されます。
- ステップ4:調査アウトプット: シンジケートレポート、カスタムコンサルティング案件、データベースおよびサブスクリプションプラットフォーム




