
GRCクラッディング市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 36.75 十億米ドル |
| 市場規模 (2031) | 54.79 十億米ドル |
| Growth Rate (2026 - 2031) | 8.32 % |
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
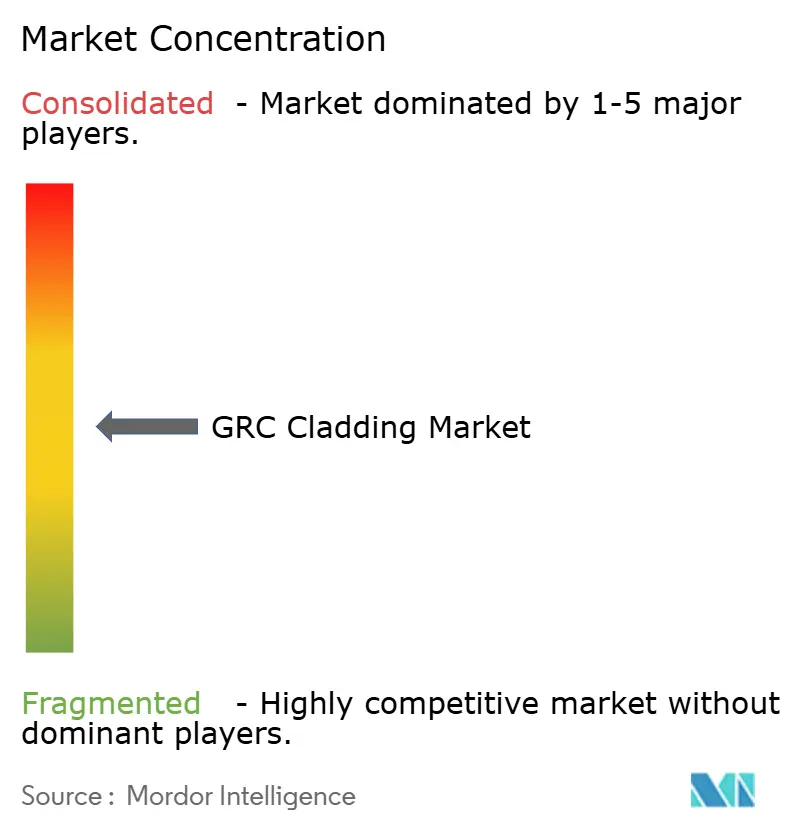
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるGRCクラッディング市場分析
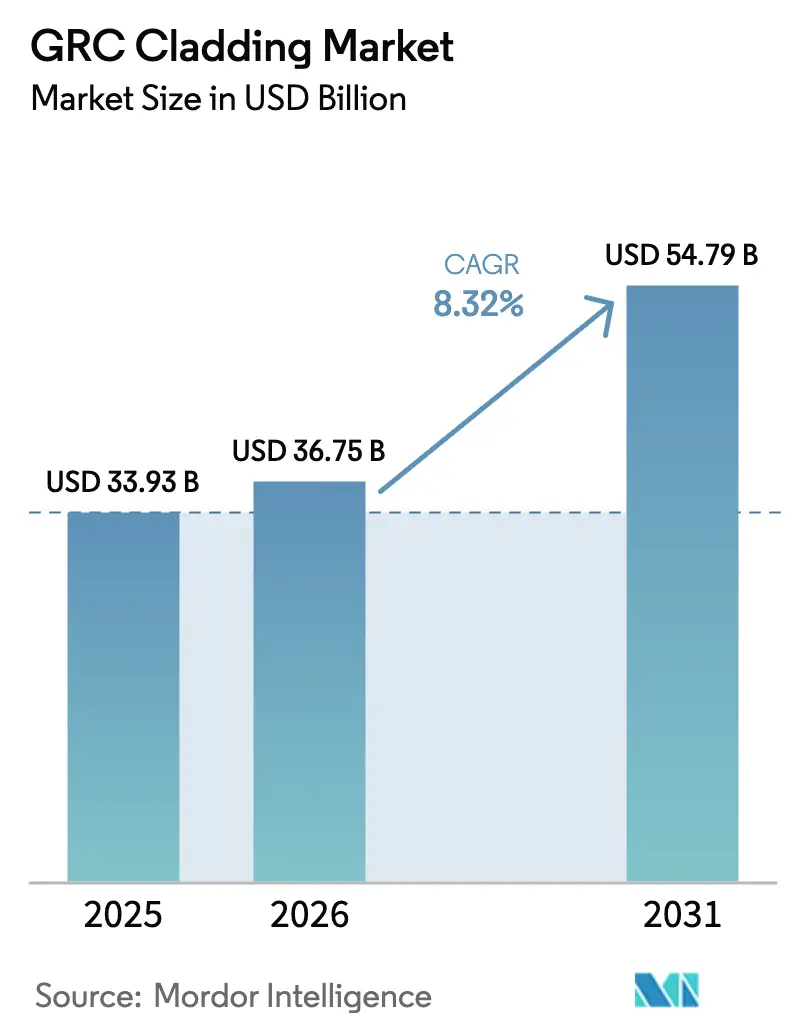
GRCクラッディング市場規模は、2025年の339億3,000万USDから2026年には367億5,000万USDへと成長し、2026年〜2031年にかけて8.32%のCAGRで、2031年までに547億9,000万USDに達する見込みです。軽量かつ不燃性ファサードへの需要の高まりと、より厳格な防火規制の相まって、ガラス繊維強化コンクリート(GRC)は、従来のプレキャストパネルでは重すぎる、あるいは柔軟性に欠ける場面における代替素材として最有力の選択肢となっています。開発業者はコンクリートと比較して四分の一という重量優位性を評価しており、これにより構造荷重の軽減と工期の短縮が実現されます。アジア太平洋におけるスマートシティプロジェクトへの投資流入、中東におけるモジュラー建設の急速な普及、そして北米におけるライフサイクルコスト削減への取り組みが需要を後押ししています。一方、業界プレーヤーは新たなエンボディドカーボン規制に対応すべく低炭素配合の開発を加速させており、GRCクラッディング市場はイノベーションの軌道を維持しています。[1]https://www.wbdg.org/resources/seismic-safety-building-envelope.
レポートの主要な知見
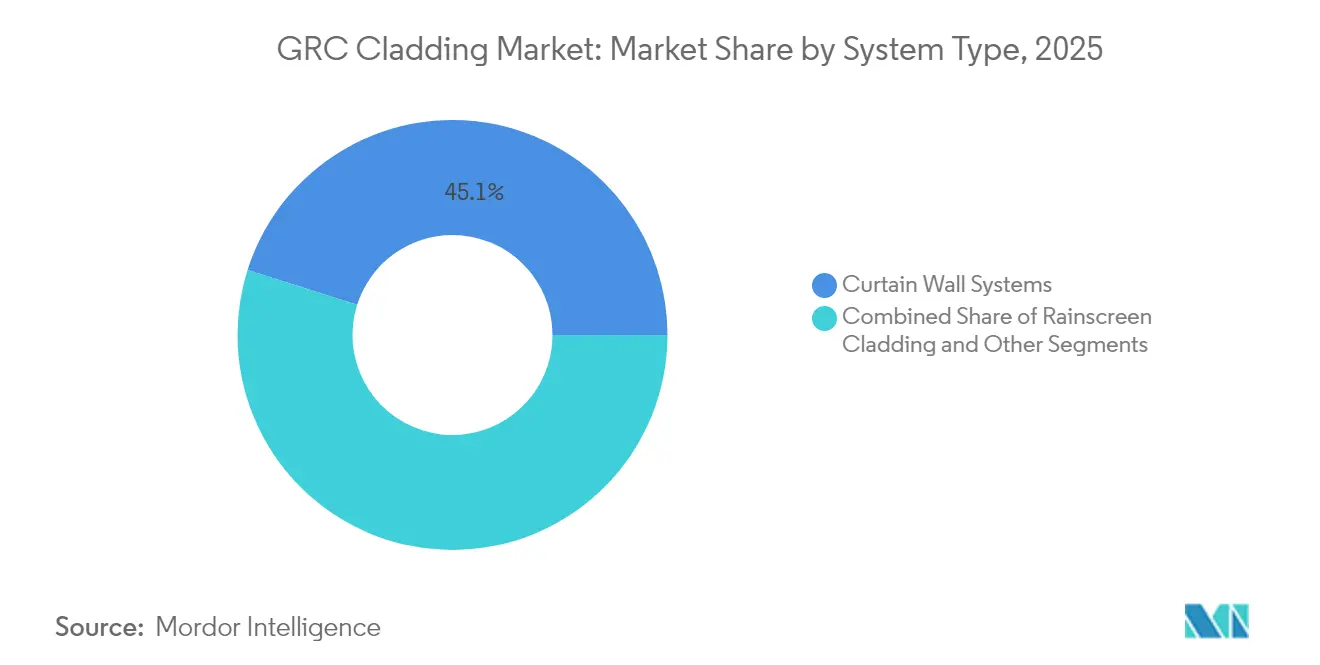
- システムタイプ別では、カーテンウォールシステムが2025年に45.12%の売上シェアで首位を占め、「その他」カテゴリー(主にヘリテージスキンおよびモジュラーアセンブリ)が2031年にかけて最も速い9.12%のCAGRを記録しました。
- 用途別では、商業用建築物が2025年のGRCクラッディング市場シェアの51.88%を占め、住宅用建設は2031年に向けて9.74%のCAGRで拡大する見込みです。
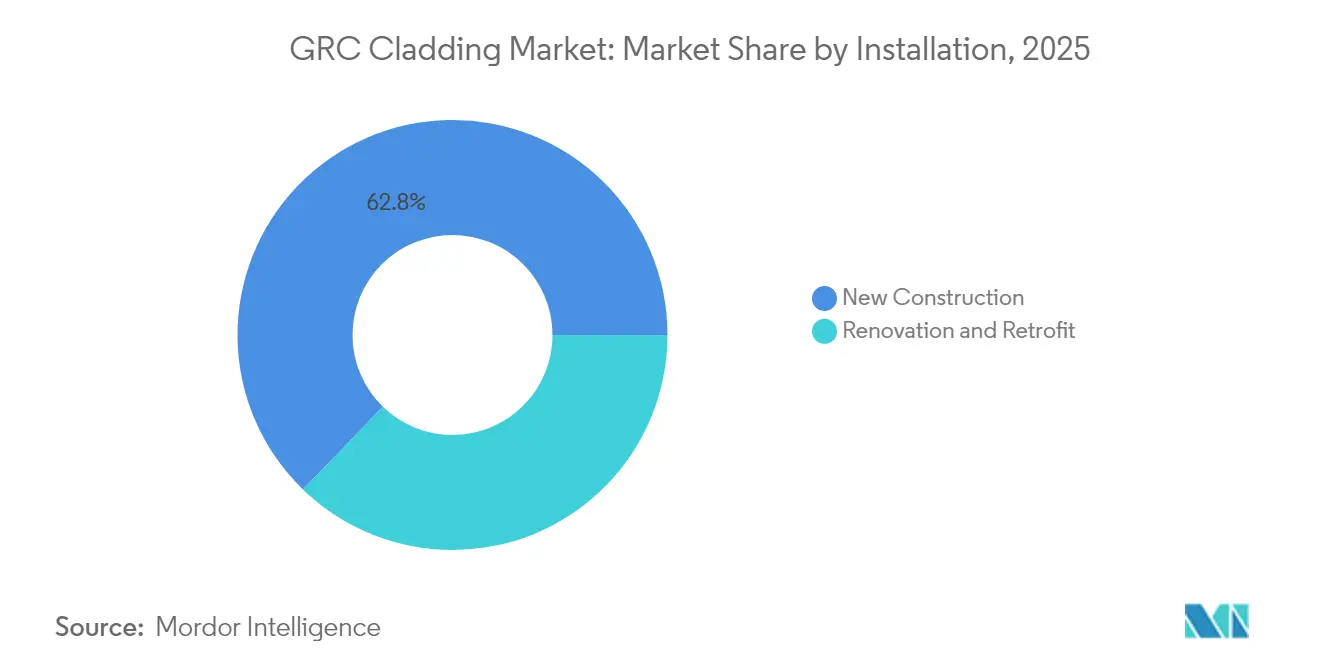
- 施工方法別では、新規建設プロジェクトが2025年の需要の62.76%を獲得し、防火安全対策の改修加速を背景に改修・改装が最も高い9.76%のCAGRで進展しています。
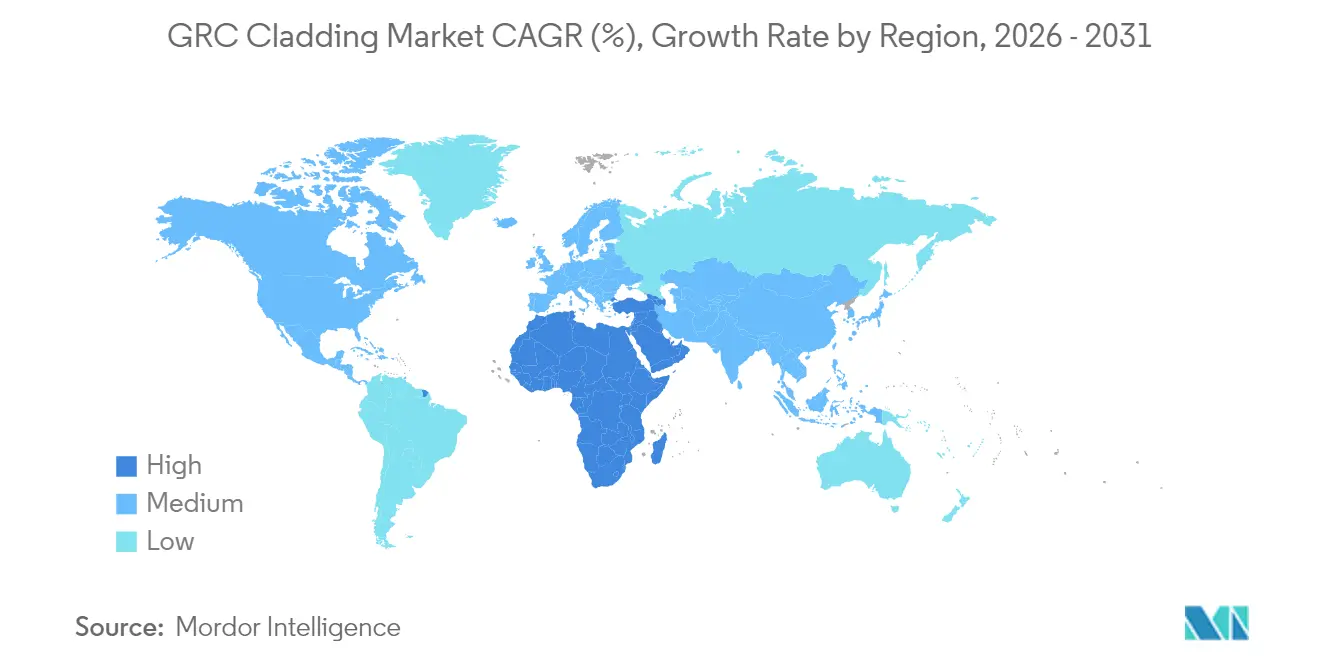
- 地域別では、アジア太平洋が2025年売上高の42.98%を占めて首位となり、中東・アフリカが2031年に向けて9.71%のCAGRで最も高い成長率を記録しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因インパクト分析*
| 促進要因 | (〜)CAGRへの影響(%)予測 | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 急速な都市化とスマートシティ建設ブーム | 2.1% | アジア太平洋中心、中東・アフリカへの波及 | 中期(2〜4年) |
| 高層建築における軽量・高強度ファサードの需要 | 1.8% | グローバル、アジア太平洋および北米に集中 | 長期(4年以上) |
| クラッディングに関するより厳格な防火・耐震規制 | 1.5% | オーストラリア、英国、北米(グローバル普及) | 短期(2年以内) |
| 優れた耐久性と低ライフサイクルコスト | 1.2% | グローバル | 長期(4年以上) |
| オフサイトモジュラー建設の普及 | 0.9% | 北米および欧州、アジア太平洋へ拡大 | 中期(2〜4年) |
| 超薄型GRCスキンを用いたヘリテージファサード改修 | 0.3% | 欧州、北米の歴史地区 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
急速な都市化とスマートシティ建設ブーム
中国、インド、東南アジア全域における都市人口の急増は、地域インフラに大きな負荷をかけるとともに、高性能ファサードへの需要を高めています。インドの建設GDPは、スマートシティ構想およびメイク・イン・インディア政策が複合用途タワーと交通ハブへの公的支出を促進するなか、2024年第3四半期に前年比13.3%成長を記録しました。都市設計コードはエネルギー効率の高い外壁を奨励するケースが増え、建築家は熱質量、複雑な形状、建物一体型太陽光発電との適合性を兼ね備えたGRCアセンブリへと設計を向けています。China National Building Materialsの2024年売上高15.14%増は、同地域のメガプロジェクトパイプラインにおける革新的クラッディングへの持続的な需要意欲を示しています[2]https://www.tipranks.com/news/company-announcements/china-national-building-material-reports-strong-financial-growth-for-bnbm-in-2024。一線都市を超えて、インドの地方中核都市やベトナムの新興産業ゾーンの開発業者も、美観を損なわずにプロジェクト納期を短縮するためにGRCクラッディング市場ソリューションを採用しています。
クラッディングに関するより厳格な防火・耐震規制
グレンフェル火災後の規制がファサード調達を抜本的に変えました。ビクトリア州の監査では800棟以上の建物が即時改修対象として指定され、不燃性・認証済みパネルへの需要を押し上げました。GRCはNFPA 285(米国国家防火協会基準285)を広範な防火区画処理なしで通過でき、北米プロジェクトにおける法令遵守を簡素化します。国際消防コンサルタントの指導のもとUAEの認定生産業者は複数の法域に輸出しており、グローバル標準化への動きを示しています。オーストラリアからカナダに至る各国政府が燃焼性ファサードの段階的禁止を計画しており、GRCクラッディング市場にとって複数年にわたる追い風を確保しています。
優れた耐久性と低ライフサイクルコスト
50年の耐用年数、紫外線安定性、低吸水性により、維持管理コストが最小化されます。Riederのコンクリートスキンシリーズなどの実績ある製品は定期的な洗浄のみを必要とし、金属パネルに求められる再塗装サイクルを不要とします。ライフサイクル研究によれば、15〜20年を経過した後は、再塗装・シーラント更新・腐食防止が計算に加わると、総所有コストが代替素材を下回ることが示されています。フライアッシュなどの補完的なセメント系材料によりエンボディドカーボンを最大40%削減できる場合、オーナーは耐久性とサステナビリティの両目標を一つの仕様で達成できます。これらの特性により、GRCクラッディング市場は長期資産に対するプレミアムながら経済的な選択肢として確固たる地位を築いています。
超薄型GRCスキンを用いたヘリテージファサード改修
保存建築家は12〜15mmのパネルを使用して、ヴィクトリア朝、ボザール、アールデコの歴史的建造物の石工を再現し、老朽化した基盤に過剰な負荷をかけません。欧州の補助金プログラムは、換気型GRCレインスクリーンと断熱材を組み合わせたエネルギー改修に資金を提供し、保全とパフォーマンスを融合させています。専門ファブリケーターはカスタム型枠と色調整合面処理を習得することでプレミアム価格を実現しています。自治体が改修インセンティブを拡充するにつれ、GRCクラッディング市場は文化的に繊細な地区においてレジリエントなニッチ市場を獲得しています。
抑制要因インパクト分析*
| 抑制要因 | (〜)CAGRへの影響(%)予測 | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 従来のコンクリートパネルと比較した高い初期費用 | -1.8% | グローバル、特に価格感応度の高い市場 | 短期(2年以内) |
| 低コスト金属複合クラッディングとの競合 | -1.2% | 新興市場、バリューエンジニアリングプロジェクト | 中期(2〜4年) |
| セメントおよびガラス繊維価格の変動 | -0.9% | グローバル、サプライチェーン依存地域 | 短期(2年以内) |
| セメント系ファサードのエンボディドカーボン精査 | -0.6% | 欧州、グリーンビルディング規制のある北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
従来のコンクリートパネルと比較した高い初期費用
スプレーGRCはアルカリ耐性ガラス繊維と熟練施工者を必要とし、材料・労務コストのプレミアムを引き上げます。しかし、軽量外壁による構造的節減は、プロジェクト全体の経済性を勘案するとコスト差を縮小させます。幾何学的に複雑なファサード(曲面または孔あき)においては、GRCの成形性が石材やカスタム金属をしばしばコスト面で下回り、バリューエンジニアリングの検討後にオーナーをGRCクラッディング市場へと引き戻します。
低コスト金属複合クラッディングとの競合
アルミニウム複合システムは、特に防火規制の施行が遅れている地域では、初期入札で40〜60%安価なままです。しかし保険会社は現在、燃焼性ファサードに割増保険料を課しており、長期的な節減効果を侵食しています。各国政府が一括禁止を展開するにつれ、価格主導の選択肢は狭まり、資本コストの感応度にもかかわらずプロジェクトはGRCクラッディング市場へと誘導されます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
システムタイプ別:
カーテンウォール統合が複雑性を牽引カーテンウォールは2025年のGRCクラッディング市場規模の45.12%を獲得し、建築家が昼光採光戦略のために軽量パネルと豊富なグレージングを組み合わせる高層商業ファサードにおける普及度を反映しています。このセグメントの要求される許容差とエンジニアリングアンカーは参入障壁を高め、デザインアシストと現場技術チームを提供するフルサービスメーカーを優位に置きます。レインスクリーン施工がこれに続き、湿潤ゾーンでの結露管理にGRCの蒸気透過性を活用し、超薄型ヘリテージスキンとモジュラーユニットが9.12%のCAGRで最も成長の速い「その他」カテゴリーを形成しています。設計事務所は太陽遮蔽装置を兼ねる孔あきパネルの探求を加速させており、初期プロトタイププロジェクトではGRC基材に薄膜太陽光発電を直接組み込んでエネルギーポジティブなファサードを実現しています。
より長期的な展望において、GRCクラッディング市場はシステム収束を見込み、ハイブリッドカーテンウォール・レインスクリーンアセンブリが耐震・熱・音響目標を一つのパッケージで満たします。メーカーはデジタルツインとCNC型枠生産に投資し、大規模なビスポークジオメトリーに対応します。エンジニアリングコンサルタント会社は揚重制限のある都市サイトでより重いコンクリートよりGRCを好み、GRCA(ガラス繊維強化コンクリート協会)の技術規程が承認を加速させるためのテストを標準化しています。サステナビリティ要件は取り外し可能なカーテンウォールフレームを推進し、将来的な材料分離とリサイクルを可能にしており、この設計思想はGRCのセメント系再利用可能性と高い親和性を持っています。


用途別:
商業用の優位性が住宅用の台頭に直面商業用建築物は2025年のGRCクラッディング市場シェアの51.88%を保持し、表現力豊かなファサードがブランドアイデンティティを強化する企業本社、ライフサイエンス研究所、公共建築物に牽引されました。再設定可能な型枠と色調整合面処理は職人石材コストを要さずにシグネチャーな外観を実現し、印象的なアトリウムやロビー増築において建築家の候補リストにGRCを維持させています。医療・教育施設は重い歩行者交通量と厳格な衛生基準に耐える不燃性スキンを求め、機関投資家向けの需要量を加えています。
住宅用建設は工場取付け壁パネルを採用する中層開発業者がサイトスケジュールを短縮し近隣の混乱を抑えるなか、9.74%のCAGRで急成長しています。ロンドンの再開発地区やトウキョウの埋め立てサイトのモジュラーアパートブロックはすでにGRCを標準モジュール仕上げとして採用しています。「その他」に分類されるデータセンター事業者は、電磁干渉を遮蔽しながら耐火壁を実現するためにGRCを採用しています。グローバルなハイパースケール容量が2026年までに倍増すると予測されるなか、このニッチ市場からの需要が従来の機関投資家セグメントを上回り、GRCクラッディング市場の総アドレサブルベースを拡大させる可能性があります。
施工方法別:
改修市場が勢いを増す新規建設活動は2025年のGRCクラッディング市場規模の62.76%を占め、BIMワークフローへのパネル化外壁の早期統合に支えられました。エンジニアは着工前に接続プレートと階高パネルを最適化し、手直しと不測事態に備えた費用を大幅に削減します。しかし改修プログラムが最も速い9.76%のCAGRを支え、燃焼性アルミニウム複合材の義務的交換が牽引しています。オーストラリアでは公的資金が交換コストを相殺し、専門コントラクターは入居者を在室させたままのターンキー交換工事を提供しています。
ヘリテージ改修は、ステンレス製スプリットピンで原既存組積造に超薄型GRCスキンを取り付け、換気ギャップを維持します。このアプローチは保全憲章を遵守しながら熱性能を20〜30%向上させます。また改修は耐用年数延長によるエンボディドカーボンクレジットを解放し、ESG指標を追跡する投資家にとって魅力的です。より多くの保険会社が高リスククラッディングの補償を拒否するにつれ、2030年代初頭には改修量が新規建設需要と同等に達し、GRCクラッディング市場全体の収益配分を再構築する可能性があります。
地域分析
アジア太平洋地域GRCクラッディング市場
アジア太平洋地域は2025年の収益の42.98%を占め、中国のメガシティ開発パイプラインおよびインドの2025年までの1.4 トリリオン 米ドル規模の建設ロードマップに支えられている。CNBMなどの地元メーカーは、自動スプレーラインとロボットトリミングを活用して生産量を拡大し、ASEAN域内の越境プロジェクトのリードタイムを短縮している。スマートシティ構想では低炭素ファサードと再生可能エネルギーの統合が規定されており、PVラミネートを搭載した進化するGRCパネルと相互補完的な関係にある。中国沿岸部における人件費の上昇により、一部の製造がベトナムやインドネシアへシフトし、地域のサプライチェーンが拡大するとともに、GRCクラッディング市場における価格競争が激化している。
中東・アフリカGRCクラッディング市場
中東・アフリカ地域は最高水準の9.71%のCAGRを記録しており、サウジアラビアのNEOM、UAEの文化博物館、エジプトの新行政首都において、50°Cの夏季環境に耐える不燃性ファサードが指定されている。オマーンおよびカタールの国内有力企業はGRCA会員資格を活用して公共入札を獲得する一方、欧州企業は輸入関税および水和熱の課題に対応するため現地パートナーシップを構築している。2025年に公布された新たな民間防衛規定はNFPA 285と同期しており、外壁の耐火試験基準が強化され、GRCのリスク軽減効果としての訴求力が高まっている。
北米・欧州GRCクラッディング市場
北米および欧州は、量よりも規制主導による緩やかながら安定した成長を示している。米国の各法域では、不燃性システムに対するNFPA 285ベースの適用除外が採用され、従来のキャビティバリアレイアウトに代わるGRCレインスクリーンの承認手続きが簡素化されている。欧州の2027年内包炭素上限規制は、低クリンカー配合の採用を加速させており、各企業は公共セクター案件の受注に向けて環境製品宣言(EPD)の取得を目指している。英国、アイルランド、フランスでは可燃性パネルの法的撤去期限を背景にリトロフィット需要が急増しており、成熟しながらも収益性の高いGRCクラッディング市場において受注残が堅調に推移している。

規制環境
GRC/GFRCクラッディングに関する規制は、防火性能要件と、ますます規定的になる材料・生産基準によって形成されている。米国では、外壁アセンブリの一般的な試験方法としてNFPA 285が用いられており、カリフォルニア州では公立学校や重要施設の監督下でGFRCに関する技術参照を厳格化した。すなわち、2025年カリフォルニア州建築基準法(CBC)に対するDivision of the State Architect(DSA)IR 19-2は、仕様策定と承認においてGFRCパネルをANSI/PCI 128(2024年版を含む)に準拠させることを求めている。アルカリ耐性ガラス繊維に関するASTM C1666などの規格も、主要材料の入力と性能検証の基盤となっており、GRCA文書で使用される試験方法(吸水率/密度に関するASTM C948、引張挙動に関するASTM C1230、促進老化試験に関するASTM C1560など)も同様である。
北米以外では、欧州および国際的な枠組みは、ガラス繊維強化セメント製品の工場生産管理と一貫した適合性をより重視している。BS EN 1169は、ガラス繊維強化セメント製品の工場生産管理に関する参照基準として使用され、EN 15422はGRCA準拠の仕様におけるアルカリ耐性ガラス繊維に関して引用されている。各地域を通じて、GRCAのガイダンスとフルメンバーの品質システム(一般にISO 9001に整合)は、プロジェクトの仕様や事前資格審査に影響を与え続けており、特に発注者やコンサルタントが高層建築物や改修工事において追跡可能な試験、記録された配合管理、再現性のあるパネル性能を求める場合にその影響が顕著である。
バリューチェーン分析
GRCクラッディングのバリューチェーンは、白色セメントや補助セメント材料、アルカリ耐性ガラス繊維(一般にASTM C1666/EN 15422に準拠して規定)、混和剤・顔料、アンカーおよびステンレス製固定金具、成形材料といった上流の投入材から始まる。これらは専門的な製造工程、通常はスプレーアップ方式またはプレミックス方式による製造に進み、その後養生、トリミング・仕上げ、そしてプロジェクトおよび業界団体の仕様(GFRCパネルに関するGRCAやANSI/PCI 128など)に対する品質管理が行われる。中流の価値創出は、BIM主導の詳細設計、CNC加工による型枠、意匠性の高いファサードのばらつきを低減する工場生産管理を含む、デジタルな設計から製造へのワークフローによってますます生み出されている。
下流では、物流、現場施工、外皮の完成検査を経て、許容誤差、取付設計、ガラス、断熱材、防水・防気バリアとの接合管理が最終的な性能を左右する。オフサイト統合は重要な差別化要因である。Clark Pacificは、パネル製造と断熱材施工、窓取付を連携させて現場労働を削減し、工程を短縮する工場一体型ファサード供給モデルを強調している。材料面では、垂直統合されたセメントおよび流通プラットフォームも供給の可用性と対応力を左右する。例えばUltraTech Cementは、2025年初頭時点で4,400以上のUltraTech Building Solutions拠点とセメント生産能力を組み合わせ、対象市場におけるセメント系ファサードおよびプレキャストのエコシステムに対する仕様策定から供給までのサイクルを迅速化している。
競合状況
GRCクラッディング市場は中程度の分散状態にあります。上位5社がグローバル収益の約35〜40%を占め、数十社の地域専門業者が国内パイプラインを充足しています。欧州の既存プレーヤーは色調一致した全体着色スキンと脱炭素配合で差別化を図っています。中東のファブリケーターは超大型パネルの物流に優れ、統合リフティングラグを備えた6m長ユニットを砂漠のメガプロジェクトに納入しています[4]https://www.grca.online/grca-memberships/full-members/zanette-srl。アジアの生産業者はコスト効率を重視し、大量の住宅タワーで設備稼働率を吸収することを見込んでいます。
技術革新が競争秩序を左右します。デジタル駆動型型枠ルーティングを導入した企業はリードタイムを25〜30%短縮でき、遅延にペナルティを課す設計入札建設スケジュールを獲得します。三次元ガラス繊維ウィーブの採用により面外剛性が向上し、同等スパン性能を維持しながら薄型パネルを可能にして輸送コスト節減を実現します。2025年1月に複数の工場が更新したGRCA(ガラス繊維強化コンクリート協会)正会員認証は品質の証として残り、仕様策定者の候補リストに影響を与えています。戦略的撤退は専門化圧力を裏付けており、Ibstockの2025年3月の撤退はRiederおよびSigmaRocのクラッディング部門に欧州大陸の市場シェアを解放しました。2025年4月、SigmaRocはAdaptavateとのパートナーシップを締結し、GRC配合に転用可能な低炭素ウォールボード化学の商業化に向けた取り組みを進め、ファサードと内装ボード技術の相互融合を示しています。全体として競争はサステナビリティ認証、工場自動化、および開発業者のプロジェクトリスク全体を低減するターンキー施工パッケージへと向かっています。
GRCクラッディング産業リーダー
Clark Pacific
Ultratech Cement Pvt Ltd
BB Fiberbeton
Sto Group
Rieder Group
- *免責事項:主要選手の並び順不同
GRCクラッディング市場
- UltraTech Cement Ltd
- Clark Pacific
- BB Fiberbeton
- ASAHI BUILDING-WALL CO. LTD
- Willis Construction Co. Inc.
- Loveld
- Fibrobeton
- GB Architectural Cladding Products Ltd
- Ibstock Telling
- BCM GRC Limited
- Sto Group
- Rieder Group
- GRC UK Ltd
- Panel Systems Ltd
- Permastone
- Pennine Stone Ltd
- Delta Panels
- GRC Arabia
- EuroGRC
- FCP Pre-fabricados

市場機会と将来展望
短期的な空白領域は、非燃焼性ファサードにおけるアセンブリレベルの適合性と仕様策定者の信頼にあり、標準化されたGFRC仕様は承認期間を短縮し、手直しを減らすことができる。DSAの下でGFRCパネルをANSI/PCI 128に準拠させる2025年カリフォルニア州建築基準法の解釈は、規制対象プロジェクトにおける承認経路をより明確にし、こうした参照基準に整合する記録された試験、追跡可能な工場生産管理、設計支援パッケージを提供できる製造業者に機会を創出している。GRCA準拠の品質保証とプロジェクト固有の設計(アンカー、変位ジョイント、水分管理)を組み合わせる製造業者は、発注者が予測可能な性能と迅速な許認可を求める改修・改築プログラムにおいてより強い競争力を持つ。
実行力主導の機会は、スピード、防火性能、外皮の再現性を重視する高価値の建物タイプ、特に医療、ライフサイエンス、データセンターにも表れている。Clark Pacificのポートフォリオはこの変化を示している。カリフォルニア州の医療・研究施設では、統合されたパンチ窓とカスタムGFRCフレーミングを備えたプレファブファサード手法が用いられ、ネバダ州のデータセンターでは2025年後半にオフサイトで製造された断熱壁パネルが使用され、工場供給の外皮スコープに対する調達側の需要が反映されている。設計面では、サンフランシスコのMission Rockのようなランドマーク的な複合開発が、より重厚なプレキャストでは再現が難しい複雑なテクスチャや形状への需要を示しており、意匠性と施工性の両面でGRCが指定される高付加価値用途を支えている。
Recent Industry Developments in GRCクラッディング市場
- 2026年6月:Clark Pacificは、UC Santa Barbara Infinite Facadeプロジェクトにおける主要な設置マイルストーンを報告し、プレファブファサード範囲の最終パネル進行状況を伝えた。この発表は、大規模な公共・機関プロジェクトにおいて外皮の閉合を加速し、工程リスクを低減する上での工場製造パネルシステムの役割を強調している。
- 2026年4月:Clark Pacificは、Ascent誌の春号でMission Rock Building Gのファサードシステムを紹介し、サンフランシスコの注目度の高い開発で使用された建築用プレキャスト/GFRC手法を取り上げた。実現された複雑な形状に対する社会的な注目は、形状、防火性能、施工性が同時に評価される代表的な商業プロジェクトにおけるGRCへの仕様策定者の信頼を後押しする。
- 2025年3月:Ibstockは、コアとなる組積材製品への再フォーカスを目的として、GRCクラッディング事業からの戦略的撤退を発表した。この動きは欧州の一部地域における供給業者の選択肢を変化させ、規制対象のファサード改修需要および新築需要に対応する残存のGRC製造業者やクラッディング部門に短期的な市場シェア獲得の余地をもたらした。


GRCクラッディング市場 レポートの範囲と調査方法論
市場の定義と対象範囲
この市場は、建物外装に使用されるガラス繊維強化コンクリート(GRC)クラッディングの価値を対象とし、新築工事および改修・改築工事向けに供給されるパネルおよびファサード要素を含む。
対象範囲外:建物全体の建設価値、一般的なコンクリート工事、または金属、木材、ビニル、ガラスのみのカーテンウォールガラスなどの非GRCファサード材料は含まない。
セグメンテーション概要
- システムタイプ別
- レインスクリーンクラッディング
- カーテンウォールシステム
- その他
- 用途別
- 住宅用
- 商業用
- その他
- 施工方法別
- 新規建設
- 改修・改装
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、GRCクラッディングの需要がどこから生じ、プロジェクトにおいてどのように仕様化されるのが一般的かを把握し、それを建設活動やファサード改修サイクルに結び付けることから始まる。米国商務省センサス局の建設支出発表、Eurostatの建設出力、関連するセメントおよび繊維投入材のUN Comtrade貿易統計、IEAの建物・エネルギー効率トラッカー、非燃焼性ファサードの選択に影響を与える防火・建築基準関連の公表資料などの公開情報源を参照した。
これらの情報をモデルへの実用的な入力に変換するために、企業の年次報告書や投資家向け資料、信頼できる建設業界メディアによるプロジェクト受注に関する報道、GRCの用途や性能に関する期待を説明する業界団体・規格団体のページも確認した。企業財務情報の有料サブスクリプション源と特許データベースは、供給業者の規模や製品動向を裏付けるために選択的に使用した。ここに記載した情報源は例示的なものに過ぎず、データ収集、検証、確認のために他にも多くの公開文書を利用した。
一次インタビューおよび調査
一次調査は、デスクリサーチでは明確に示せない事項、特に一般的なプロジェクトの構成、更新サイクル、投入コストや製造の複雑さに応じた価格の変動を検証するために用いた。主要な建設地域にわたる製造業者、加工業者、施工業者、ファサードコンサルタント、調達担当者を組み合わせてヒアリングを行い、最終的な総計を確定する前に需要の要因と前提を確認・調整した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:28% | 経営幹部(CXO):16% | アジア太平洋(APAC):52% |
| ミドルティア:56% | 機能/部門責任者:40% | 欧州・中東・アフリカ(EMEA):29% |
| 中小プレーヤー:16% | マネージャー:44% | 南北アメリカ:19% |
市場規模算定と予測
規模算定は、建設出力、ファサード支出シェア、クラッディング仕様におけるGRCの浸透率から対象需要プールを再構築するトップダウン方式から始まり、その後、新築と改修、主要地域別に分割される。総計は、サンプル抽出されたプロジェクトの数量表パターン、供給業者の生産能力と稼働率に関する議論、一般的なパネルカテゴリーに関するASP×数量の妥当性確認といった、選択的なボトムアップ方式のチェックによって裏付けられる。
モデルで使用される主要な入力には、新規商業フロア面積の追加、改修・改築の強度(特にエネルギーおよびファサードの更新)、防火安全性主導の材料代替、労働・施工コストの圧力、そしてセメント、砂、アルカリ耐性ガラス繊維といった主要投入コストの変動が含まれる。予測には、軽度の多変量回帰分析層で補強されたシナリオ分析を用い、建設着工件数や非住宅の許認可動向が基準となる成長経路の説明に役立ち、その後、専門家のフィードバックを用いて地域ごとの採用率と価格の前提を調整する。ボトムアップの情報が乏しい箇所では、保守的な採用率の範囲で対応し、その後、検証済みのトップダウン需要プールに再整合させることで、推計の再現性と説明可能性を保っている。
データ検証と更新サイクル
検証は、出力結果が実際の市場動向と整合するよう、段階的なチェックを通じて行われる。想定されるGRCクラッディング支出を、建設出力の成長、改修サイクル、観測された非燃焼性ファサード仕様の割合などの独立した指標と比較し、地域や用途による大きな差異があれば調査する。
承認前に、モデルは複数のアナリストによる複数回のレビューを受け、異常値が検出された場合は前提の再確認、必要に応じて回答者への追加インタビューが行われる。レポートは年次で更新され、建設活動、投入コスト、または規制関連の需要に重大な変化がある場合には、その都度中間更新が行われる。提供前には、アナリストが最新の更新作業を行い、最終数値が入手可能な最新情報を反映するようにしている。
Mordor IntelligenceのGRCクラッディング市場規模と他の公表推計との比較
GRCクラッディングの公表市場規模はしばしば異なる。各調査は独自の対象範囲、時期、価格算定ロジックを設定しており、これらの選択によって総額が大きく変動する可能性がある。最大の差異は通常、隣接するファサード材料が組み込まれているかどうか、改修工事がどのように扱われているか、そしてセメント、繊維、労働コストの変化に応じて価格がどれだけ迅速に更新されるかによって生じる。
主な差異は、より広範なファサードシステムや複合材料クラッディングへの対象範囲の拡大に起因しており、Mordor Intelligenceは、すべての外皮に対する平均的なファサード支出シェアを割り当てるのではなく、GRC固有のクラッディング価値のみを計上し、価格をプロジェクト主導のパネル需要に結び付けている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 36.75 B (2026) | |
| 業界レポートA | USD 38.59 B (2026) | この数値は、より広範なファサード・クラッディング支出プールに近いものと見られ、大規模商業プロジェクトにおけるGRCの短期的な採用率をより高く想定しており、GRC専用パネルと隣接システムとの明確な区別が少ない。 |
| 業界レポートB | USD 3.38 B (2025) | この推計は、より狭い対象範囲を用いている可能性が高く、これは特定の地域のみ、パネル販売のみ(施工価値を除く)、または一部の用途のみが含まれる場合や、通貨のタイミングや価格更新が同一の基準年に整合していない場合に生じ得る。 |
全体として、この差異は何がGRCクラッディングとして計上されるか、また需要と価格が建設活動からどのように再構築されるかによって説明される。手順を建設出力、採用の兆候、現実的な価格更新にまで追跡可能にすることで、このモデルは地域や用途を横断して再現・検証しやすい状態を維持している。


レポートで回答される主要な質問
2031年までのGRCクラッディング市場の予測値はいくらですか?
GRCクラッディング市場は2031年までに547億9,000万USDに達すると予測されており、2026年〜2031年にかけて8.32%のCAGRを反映しています。
GRCクラッディング需要において最大のシェアを占める地域はどこですか?
アジア太平洋は急速な都市化とインフラ投資に牽引され、2025年のグローバル売上高の42.98%を保持しています。
開発業者はなぜアルミニウム複合材からGRCファサードへの転換を進めているのですか?
より厳格な防火規制と燃焼性パネルへの保険料の上昇が、コンプライアンスを簡素化し長期リスクを低減する不燃性GRCシステムへとオーナーを誘導しています。
GRCはモジュラー建設をどのように支援しますか?
軽量パネルは工場製作のボリュメトリックモジュールに組み込まれ、管理された環境下で均質な品質を確保しながらプロジェクトスケジュールを最大50%短縮します。
最終更新日:



