
GPU グレードシリコンウェーハ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
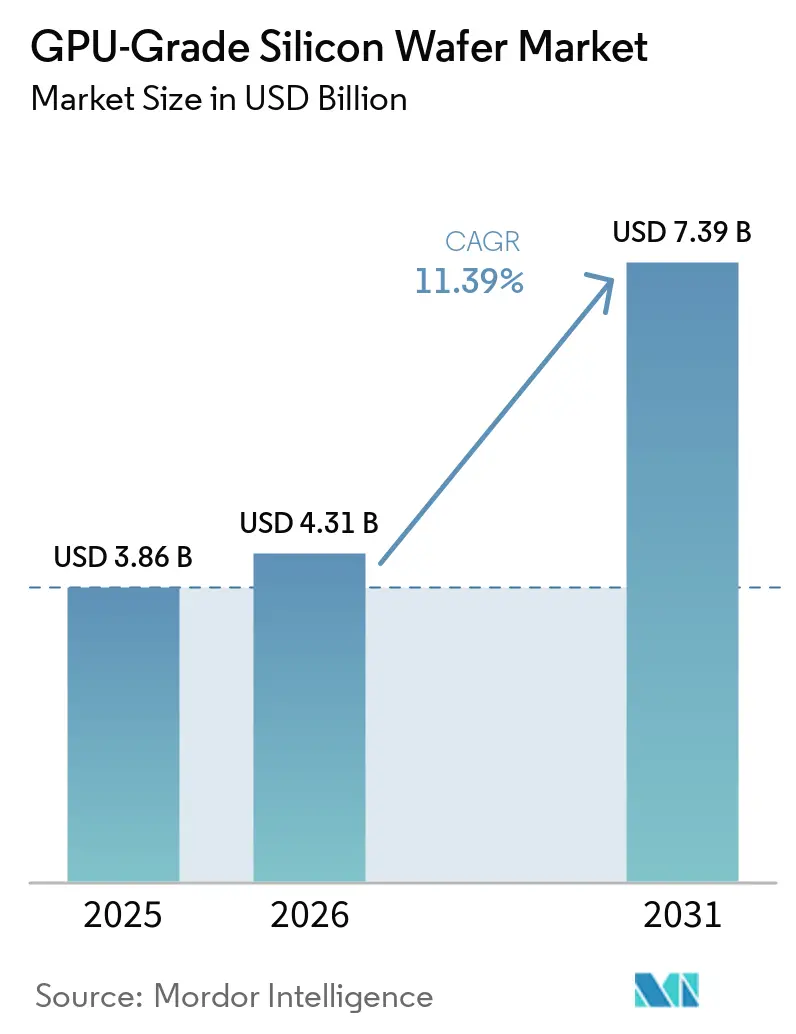
| 市場規模 (2026) | 4.31 十億米ドル |
| 市場規模 (2031) | 7.39 十億米ドル |
| 成長率 (2026 - 2031) | 11.39 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
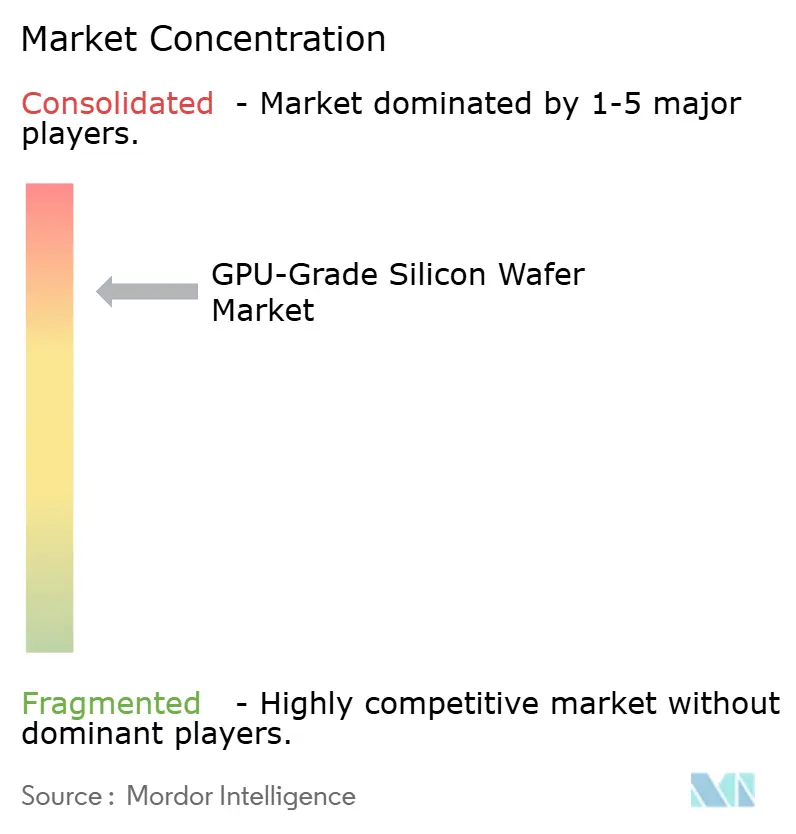
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence によるGPU グレードシリコンウェーハ市場分析
GPU グレード シリコンウェーハの市場規模は、2025年の3.86 ビリオン 米ドルから2026年には4.31 ビリオン 米ドルへと拡大し、2031年までに7.39 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 18.85%で成長する見込みです。生成AI学習クラスター、3 nmおよび2 nm GPU アーキテクチャへの移行、ならびに政策主導のオンショアリングインセンティブが、基板仕様と購買パターンを再編しています。研磨プライムウェーハが引き続き売上を牽引していますが、バックサイドパワーデリバリーネットワーク向けにより厚いエピタキシャル層が必須となりつつあり、大面積シリコン・オン・インシュレーター(SOI)ウェーハはチップレットベースのパッケージングを支えています。TSMCやSamsung Foundryなどの純粋ファウンドリーは300 mm容量を確保するために複数年の供給契約を締結しており、独立系サプライヤーのスポット取引量は縮小しています。米国および欧州における現地化要件の強化と先端ノード装置に対する輸出規制が相まって、グローバルサプライベースは分断され、主流基板とプレミアム基板の間の価格差別化が鮮明になるでしょう。
主要レポートのポイント
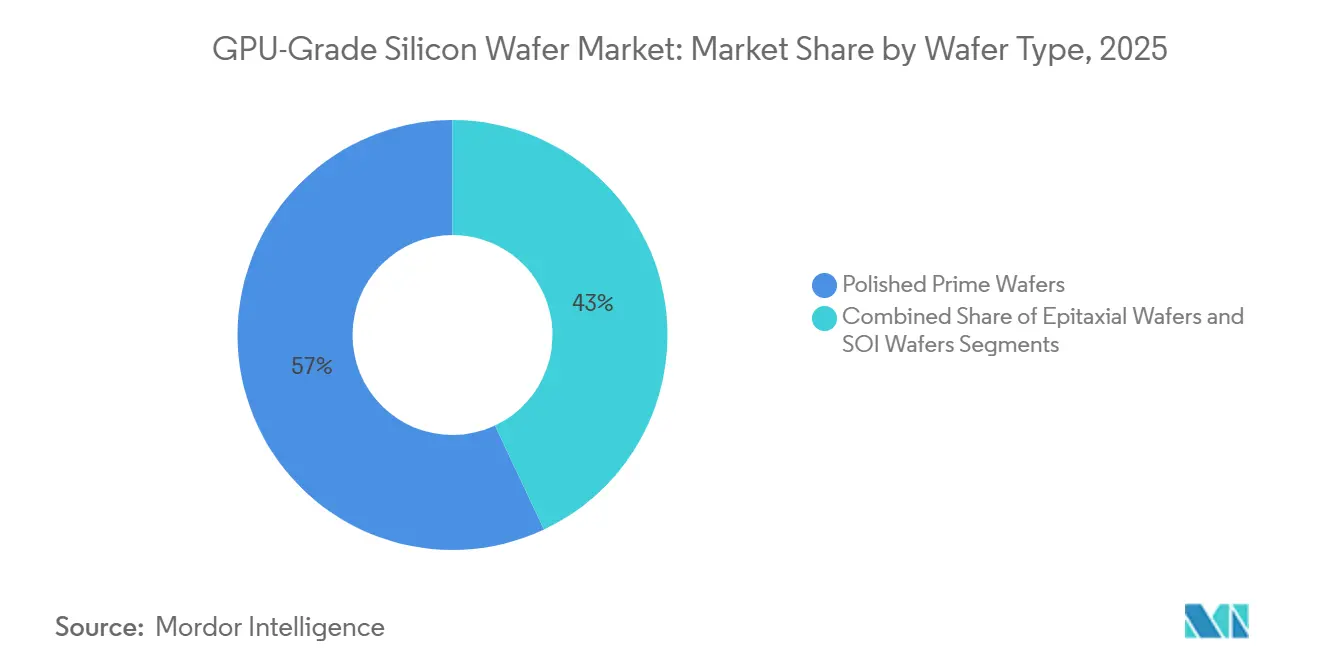
- ウェーハタイプ別では、研磨プライム基板が2025年に57%の収益シェアを占め、エピタキシャルウェーハは2031年にかけて11.99%のCAGRで拡大しています。
- プロセスノード別では、7 nm未満の設計が2025年の出荷量の63%を占め、11.79%のCAGRで拡大しており、NVIDIA Blackwell、AMD MI300、および今後のIntel Falcon Shoresアクセラレーターの急速な立ち上がりを反映しています。
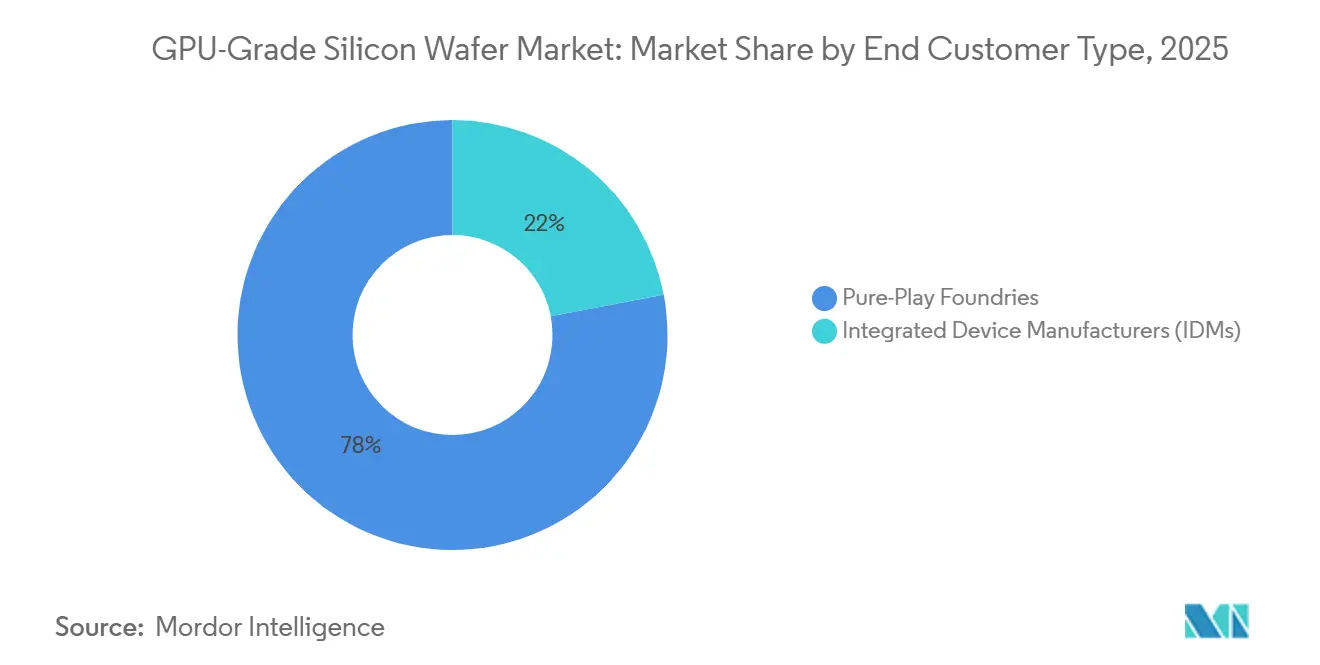
- エンドカスタマータイプ別では、ピュアプレイファウンドリが2025年の出荷量の78%を占め、IntelとSamsungが社内GPU生産ラインを拡大するにつれて、統合デバイスメーカーは11.83%のCAGRで成長しています。
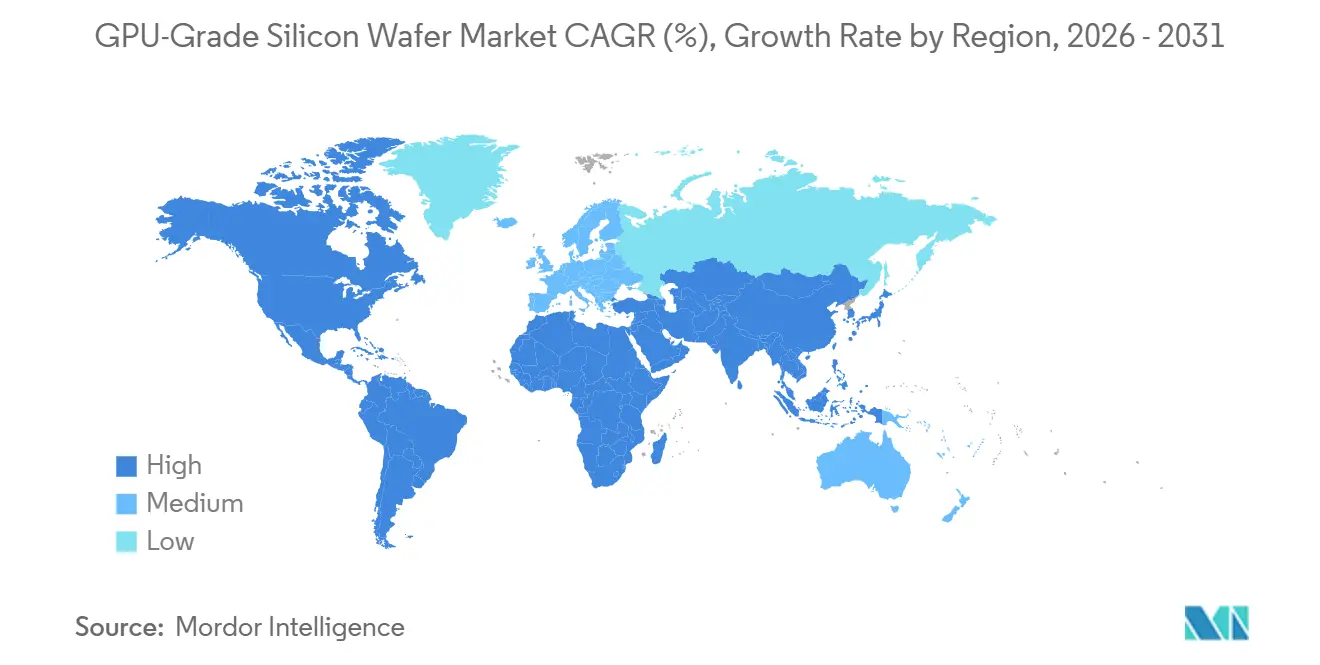
- 地域別では、アジア太平洋が2025年の需要の68%を占めましたが、北米はCHIPS法による設備投資に牽引され、2031年にかけて11.79%のCAGRで最も成長の速い地域となっています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーインパクト分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| AI学習コンピュート密度の爆発的増大が超低欠陥要件を牽引 | +4.2% | 北米およびアジア太平洋に集中するグローバル | 短期(2年以内) |
| 3 nmおよび2 nm GPUアーキテクチャの急速な立ち上がりによる300 mmプライムウェーハ需要の増大 | +3.8% | アジア太平洋がコア、北米および欧州への波及 | 中期(2~4年) |
| バックサイドパワーデリバリーへのシフトによる厚いエピウェーハ仕様の必要性 | +2.9% | 北米および台湾が主導するグローバル | 中期(2~4年) |
| 米国および欧州における戦略的ウェーハ供給のための現地化インセンティブ | +2.5% | 北米および欧州 | 長期(4年以上) |
| チップレットベースのGPU設計の台頭による大面積SOIウェーハ需要の増大 | +1.8% | 北米およびアジア太平洋での早期採用を伴うグローバル | 中期(2~4年) |
| 研究開発向けリクレームドプライムウェーハの採用を促進するサステナビリティ義務 | +0.6% | 欧州および北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AI学習コンピュート密度の爆発的増大が超低欠陥要件を牽引
GPUクラスターは1インストールあたり100,000台以上のアクセラレーターを超えており、ウェーハ1枚の欠陥が数百万米ドルの収益損失に連鎖する可能性があります。TSMCの3 nm N3Eノードは、70%以上の歩留まりを維持するために0.09欠陥/cm²未満の欠陥密度を必要とします。そのため、Shin-EtsuとSUMCOは高度なインラインメトロロジーを統合し、スクラップを15%~20%削減しながら表面マイクロラフネスを0.1 nm未満のレベルに研磨しています。[1] より厳格な仕様は認定サイクルを最大9ヶ月に延長しますが、同時に切り替えコストを引き上げ、主要ファウンドリとのサプライヤーの粘着性を強化します。
3 nmおよび2 nm GPUアーキテクチャの急速な立ち上がりによる300 mmプライムウェーハ需要の増大
TSMCは2025年に300 mm容量の約40%を5 nm未満のノードに充て、月間約120万ウェーハスタートに相当しましたが、Samsung Foundryは2026年末までに3 nmゲートオールアラウンドラインで月間50,000ウェーハスタートを目標としています。ノードの縮小、レチクルサイズの拡大により、完成ダイあたりのウェーハ消費量が20%~30%増加します。SUMCOはAIアクセラレーターの需要に対応するため、2025年に日本のエピ容量を15%増強しました。2027年~2028年の2 nmへの移行により、平坦度と純度の要件がさらに厳しくなり、プライム基板のプレミアム価格が定着するでしょう。
バックサイドパワーデリバリーへのシフトによる厚いエピウェーハ仕様の必要性
IntelのPowerViaアーキテクチャはパワーグリッドをウェーハのバックサイドに移動させ、電圧降下を30%削減し、現在使用されている3~5 µmに対して10~15 µmのエピ層を必要とします。TSMCも2 nm A16ノードで同様の方向性を歩んでおり、ウェーハサプライヤーはリアクターの改修を進めています。これによりサイクルタイムが40%増加し、基板価格が30%上昇します。Soitecは、バックサイドパワーとチップレットブリッジの両方をサポートするために、埋め込み酸化物と厚いエピを統合したエンジニアードSOIスタックのプロトタイプを開発しています。
米国および欧州における戦略的ウェーハ供給のための現地化インセンティブ
米国のCHIPSおよびサイエンス法は国内半導体プロジェクトに527 ビリオン 米ドルを充当し、GlobalWafersは2026年1月にテキサス州に年間120万枚のウェーハ工場を建設するための4 ビリオン 米ドルの補助金を確保しました。欧州連合のチップス法は同様の支援として430 ビリオン ユーロ(473 ビリオン 米ドル)を割り当て、SiltronicのドレスデンファブへのEUR 3.5 ビリオン(38.5 ビリオン 米ドル)の投資により、2028年からさらに年間100万枚のウェーハが追加されます。これらの施設が本格稼働するまでには4~5年かかりますが、すでに地理的冗長性を重視した長期調達戦略を規定しています。
抑制要因インパクト分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高純度ポリシリコン供給の制約による300 mm生産量の制限 | -2.3% | アジア太平洋に深刻な影響を与えるグローバル | 短期(2年以内) |
| GPUカスタマーとの長い認定サイクルによるノード移行の遅延 | -1.9% | グローバル | 中期(2~4年) |
| フロートゾーン300 mmラインの資本集約性による新規参入の抑制 | -1.2% | グローバル | 長期(4年以上) |
| 先端ノード装置への貿易制限による中国での拡張制限 | -1.0% | 中国、グローバルサプライへの波及 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高純度ポリシリコン供給の制約による300 mm生産量の制限
Hemlock Semiconductor、Wacker Chemie、OCIのみが11ナインの純度を一貫して達成しており、2025年の半導体グレードの合計生産量は約180,000 t/年で、ウェーハと太陽電池に必要な200,000 t/年を下回りました。[2] WackerのBurghausen施設での新規注文のリードタイムは40週間に延び、ウェーハベンダーは長期契約に向けた割り当てを制限するようになりました。Hemlockの2.5 ビリオン 米ドルのテネシー州拡張により2027年までに10,000 t/年が追加されますが、米国CHIPS法ファブからの増分需要をかろうじてカバーする程度です。
GPUカスタマーとの長い認定サイクルによるノード移行の遅延
先端GPUノードは、パイロットライン試験、大量生産相関、信頼性スクリーニングを含む18~24ヶ月のウェーハ認定を必要とします。TSMCの3 nmプロトコルだけで9ヶ月のメトロロジーとストレステストが必要です。そのため、ファウンドリは重要な基板のデュアルソーシングに抵抗し、新興サプライヤーは締め出され、容量再配分の柔軟性が制約されます。エピタキシャルウェーハは、ドーパントの均一性と層の平坦度を数百万ウェーハスタートにわたって検証する必要があるため、最も高いハードルに直面しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ウェーハタイプ別:
厚いエピ層が普及エピタキシャル基板は最も速い成長を遂げており、2031年にかけて11.99%のCAGRが予測されています。この成長は、研磨プライムウェーハでは対応できない10~15 µmのエピ厚を必要とするバックサイドパワーデリバリーおよびシリコン貫通ビアへの需要増大によって牽引されています。2025年には研磨プライムウェーハが収益の57%を占め、主流ノード向けGPU グレードシリコンウェーハ市場が依然として重要であることを示しています。しかし、3 nm以下のノードが量産に入るにつれて、この優位性は低下すると予想されます。IntelのPowerViaロードマップはこの移行を浮き彫りにしており、18A設計は積極的なビアアスペクト比に対応できるエピタキシャル表面に大きく依存しています。
GPU グレードシリコンウェーハ市場におけるSOI基板の市場シェアは、2025年には比較的小さいものの、着実に増加しています。この成長は、低容量インターポーザーへのチップレットレイアウトの依存によるものです。SoitecのSmart Cut技術は、6 nmアクティブ層の下に20 nmの埋め込み酸化物層を堆積させることで、熱抵抗を低減しながら異種スタッキングを可能にし、このトレンドにおいて重要な役割を果たしています。コスト圧力により7 nm以上のノードでは研磨プライムウェーハの方が魅力的ですが、リーディングエッジでの優れた歩留まりと電力効率がエピタキシャル基板への投資を引き続き促進しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
プロセスノード別:
7 nm未満が収益の3分の2を占める7 nm未満のノードは2025年の需要の63%を占めると予測されており、11.79%という印象的なCAGRによって牽引されています。この成長は、ダイあたり数千億個のトランジスタを統合することを目指すGPUロードマップと一致しており、これらの技術の複雑性と性能の向上を示しています。TSMCのN3Eプロセスだけで2025年に月間約400,000枚のウェーハを消費すると予測されており、AppleとAIアクセラレーターカスタマーに均等に配分されることで、これらの主要セクターからの強い需要を反映しています。一方、Samsungの3 nmゲートオールアラウンド技術は2026年末までに同様の量を達成するために生産を拡大する見込みであり、先端ノード市場での競争がさらに激化しています。
7 nmから14 nmのノードは、5 nmノードの経済性が依然として課題となっている自動車インフォテインメントシステムやエッジAIソリューションなどのアプリケーションに特に適したコスト効率の高いプラットフォームとして台頭しています。GlobalFoundriesは、この成長を支援するためにCHIPS法によるインセンティブを活用しながら、ニューヨークとシンガポールの12 nm FinFET生産ラインを積極的に拡大しています。先端ではあるが最先端ではないノードと密接に関連するGPU グレードシリコンウェーハ市場は、引き続き底堅さを示しています。しかし、リーディングエッジ技術の歩留まり閾値がますます厳格になるにつれて、プレミアム基板と標準基板の価格差が拡大しており、サプライチェーンのダイナミクスに複雑さを加えています。
エンドカスタマータイプ別:
ファウンドリが購買力を維持ピュアプレイファウンドリは2025年の出荷量の78%を吸収し、その大きな量を活用して2028年まで延長するテイクオアペイ供給契約を交渉しました。これらの契約はサプライチェーンの安定性と予測可能性を提供し、主要カスタマーへの一貫したウェーハ供給を確保します。TSMCは2024年~2025年に締結された契約を通じて2026年のウェーハ需要の約60%を確保し、Apple、NVIDIA、AMDなどの主要クライアントの需要を満たすことに重点を置いています。同様に、Samsung Foundryは2026年半ばから月間150,000枚のウェーハの安定供給を確保するためにSK Siltronと3年間の契約を締結しました。これらの戦略的パートナーシップは、市場での競争優位性を維持するための長期計画と協力の重要性を浮き彫りにしています。
統合デバイスメーカー(IDM)は、Intel Foundry ServicesとSamsungの社内Exynosプログラムが生産を拡大するにつれて、11.83%のCAGRで最も速い成長を遂げています。これらのIDMは、スポット価格変動に関連するリスクを軽減するためにソーシング戦略を積極的に多様化しています。例えば、Intelは国内コンテンツ準拠ウェーハをGlobalWafersの今後のテキサス施設から調達する意向書に署名しており、サプライチェーンの回復力を高めることが期待されています。GPU グレードシリコンウェーハ産業におけるこの進化する状況は、ボリュームコミットメントを活用して15%~20%の価格譲歩を交渉できる垂直統合バイヤーをますます優遇しており、重要材料の安定供給を確保しながらコスト構造を最適化しています。
地域分析
アジア太平洋地域 GPU グレードシリコンウェーハ市場
アジア太平洋地域は、TSMC の新竹および台南のメガファブと、サムスンの華城および平沢の複合施設が合わせて月間約 250 万枚の 300 mm ウェーハを先端 GPU 向けに稼働させたことにより、2025 年の収益の 68% を占めた。信越化学工業、SUMCO、SK Siltron を擁する日本と韓国は、世界の基板生産量の約 55% を供給しており、バリューチェーン全体にわたる同地域の厚みを示している。中国は消費量の 12%〜15% を占めているが、2024 年 12 月に輸出規制により ASML の深紫外線ツールの調達が遮断され、国内の 7 nm 能力に事実上の上限が設けられたことで、有効な天井に直面している。[3]
北米 GPU グレードシリコンウェーハ市場
北米は最も成長が速い地域であり、2031 年までの CAGR は 11.79% である。GlobalWafers への 4 億米ドルの助成金を筆頭に、総額 527 億米ドルの CHIPS 法助成金により、2028 年からテキサス州で年間 120 万枚のウェーハが追加される見込みである。アリゾナ州、ニューメキシコ州、オハイオ州における Intel のファウンドリサービス拡張と、ソブリン AI 能力に対するハイパースケーラーの需要が、国内工場への安定した需要を生み出している。予定されているファブが計画通りに稼働すれば、北米の GPU グレードシリコンウェーハ市場は 2031 年までに倍増する可能性がある。
EMEA、アジア太平洋地域および南米の GPU グレードシリコンウェーハ市場
欧州は 2025 年の収益の 8% を占め、インフィニオン、ボッシュ、GlobalFoundries が成熟ノードラインを運営するドイツのザクセン地方に集中している。35 億ユーロ(38.5 億米ドル)の Siltronic のドレスデンへの投資は、EU チップス法助成金 12 億ユーロ(13.2 億米ドル)の支援を受けており、2031 年までに欧州大陸のシェアを約 12%〜14% に引き上げる見通しである。中東・アフリカと南米は合計で 2% 未満と依然として小規模であり、インドの奨励プログラムはいまだウェーハプロジェクトの着工段階には至っていない。
競合状況
GPU グレードシリコンウェーハ市場は依然として高度に集中しています。Shin-Etsu、SUMCO、Siltronicは2025年に300 mm容量の約65%を共同で支配しており、この構造がプレミアム価格設定と管理された割り当て戦略を支えています。Shin-Etuは2025年度に2兆5,612 ビリオン 日本円(171 ビリオン 米ドル)の収益を計上し、半導体シリコンがレガシーノードの軟調さを補いました。投資は認定サイクルの短縮に集中しており、Shin-Etuは2026年4月に2 nmプロセス向けに基板とレジストをバンドルするEUVフォトレジスト工場(150 ビリオン 日本円、1 ビリオン 米ドル)を開設しました。
垂直統合が競争を再編しています。SamsungのSK Siltronへの戦略的出資により、2026年7月から月間150,000枚の優先供給が確保され、IntelはGlobalWafersのテキサスファブからの量を確保して米国コンテンツ準拠を保証しようとしています。小規模な挑戦者はニッチなイノベーションを活用しており、SoitecはSOIチップレット基板向けにSmart Cutを活用し、imecとのパートナーシップでゲートオールアラウンドナノシートノードを目標としています。中国の参入企業であるShanghai Silicon IndustryとZhonghuan Semiconductorは、ツール禁輸にもかかわらず、132 ビリオン 人民元(18.5 ビリオン 米ドル)の国家支援に依存して14 nm以上のノード向けに300 mm容量を拡大しています。[4]
技術差別化がますます重要になっており、高性能コンピューティングアプリケーション向けの比抵抗を向上させるフロートゾーンチョクラルスキーハイブリッドに焦点が当てられています。さらに、リクレームドウェーハプログラムが普及しており、内包炭素排出量を約40%削減することでサステナビリティ目標に貢献しています。自動化進歩も重要な役割を果たしており、サイクルタイムを20%削減し、生産プロセス全体の効率を向上させています。市場の既存プレイヤーは、研究開発(R&D)と資本投資における規模の優位性を活用して競争力を維持しています。しかし、政策主導の多様化の取り組みが、現地生産を支援し既存のサプライチェーンへの依存を低減するための新たな地域ファブの設立によって、徐々に市場シェアに影響を与えています。
GPU グレードシリコンウェーハ産業リーダー
-
Shin-Etsu Handotai Co., Ltd.
-
SUMCO Corporation
-
GlobalWafers Co., Ltd.
-
Siltronic AG
-
SK Siltron Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
GPU グレードシリコンウェーハ市場 このレポートでカバーされる企業
- Shin-Etsu Handotai Co., Ltd.
- SUMCO Corporation
- Siltronic AG
- GlobalWafers Co., Ltd.
- SK Siltron Co., Ltd.
- Wafer Works Corp.
- Soitec S.A.
- Shanghai Simgui Technology Co., Ltd.
- Okmetic Oyj
- Ferrotec Holdings Corporation
- Hangzhou Silicon Tech Co., Ltd. (HJSemi)
- Zhonghuan Semiconductor Co., Ltd.
- POSCO Future M Co., Ltd.
- Episil-Precision Inc.
- MEMC Korea Company
- Korea Silicon Wafer Co., Ltd.
- Linton Crystal Technologies
- Salem Advanced Materials Inc.
- Noel Technologies
- Topsil GlobalWafers
最近の産業開発事情 GPU グレードシリコンウェーハ市場
- 2026年4月:Shin-Etsu Handotaiは、2 nm生産向けにレジストとウェーハのバンドルソリューションを供給するため、日本の伊勢崎市にEUVフォトレジスト施設(150 ビリオン 日本円、1 ビリオン 米ドル)の操業を開始しました。
- 2026年3月:SK Siltronは、韓国の国家成長基金から5,000 ビリオン 韓国ウォン(3.58 ビリオン 米ドル)を確保し、亀尾市の新しい300 mmプラントを加速させ、2026年7月の稼働開始を予定しています。
- 2026年1月:GlobalWafersは、テキサス州シャーマンに50 ビリオン 米ドル規模の年間120万枚ウェーハファブを建設するためのCHIPS法補助金4 ビリオン 米ドルを受領し、2028年の生産開始を目標としています。
- 2025年11月:Soitecとimecは、2 nmゲートオールアラウンドGPU向けの完全空乏型SOI基板を共同開発するため、500 ミリオン ユーロ(550 ミリオン 米ドル)のプログラムを立ち上げました。
グローバルGPU グレードシリコンウェーハ市場レポートの範囲
GPU グレードシリコンウェーハ市場は、グラフィックスプロセッシングユニット(GPU)の製造に特化して設計された高純度シリコンウェーハを生産・供給・商業化するグローバル産業です。これらのウェーハは、先端半導体デバイスが構築される基盤となる基板として機能し、人工知能(AI)、機械学習(ML)、高性能コンピューティング(HPC)、データセンターアクセラレーションなどのアプリケーションに必要な高い計算性能を実現します。
GPU グレードシリコンウェーハ市場レポートは、ウェーハタイプ(研磨プライムウェーハ、エピタキシャルウェーハ、SOIウェーハ)、プロセスノード(7 nm未満のリーディングエッジノード、7~14 nmの先端ノード)、エンドカスタマータイプ(ピュアプレイファウンドリ、IDM)、地域(北米、欧州、アジア太平洋、その他の地域)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 研磨プライムウェーハ |
| エピタキシャル(エピ)ウェーハ |
| SOI(シリコン・オン・インシュレーター)ウェーハ |
| リーディングエッジノード(7 nm未満) |
| 先端ノード(7~14 nm) |
| ピュアプレイファウンドリ |
| 統合デバイスメーカー(IDM) |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | 英国 |
| ドイツ | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| その他のアジア太平洋 | |
| その他の地域 |
| ウェーハタイプ別 | 研磨プライムウェーハ | |
| エピタキシャル(エピ)ウェーハ | ||
| SOI(シリコン・オン・インシュレーター)ウェーハ | ||
| プロセスノード別 | リーディングエッジノード(7 nm未満) | |
| 先端ノード(7~14 nm) | ||
| エンドカスタマータイプ別 | ピュアプレイファウンドリ | |
| 統合デバイスメーカー(IDM) | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | 英国 | |
| ドイツ | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| その他の地域 | ||
レポートで回答される主要な質問
GPU グレードシリコンウェーハの現在の市場規模は?
GPU グレード シリコンウェーハの市場規模は2026年に4.31 ビリオン 米ドルに達し、2031年までに7.39 ビリオン 米ドルに達すると予測されています。
GPU向けに最も速く成長しているウェーハタイプは何ですか?
エピタキシャル基板がバックサイドパワーデリバリー設計に厚いエピ層が不可欠であるため、2031年にかけて11.99%のCAGRで成長をリードしています。
CHIPS法の資金調達は地域供給にどのような影響を与えますか?
GlobalWafersへの4 ビリオン 米ドルの補助金などのCHIPS法補助金により、2028年までにテキサス州で年間120万枚のウェーハが追加され、北米のグローバルシェアが2025年の32%から2031年には約40%に上昇します。
7 nm未満のノードがほとんどのウェーハを消費するのはなぜですか?
3 nmおよび2 nmノードで製造されたGPUはダイあたりのトランジスタ数が多く、レチクルサイズが拡大し、冗長性が必要となるため、7 nm設計と比較してウェーハスタートが20%~30%増加します。
300 mmウェーハ容量の大部分を支配しているのは誰ですか?
Shin-Etsu Handotai、SUMCO、Siltronicがグローバル容量の約65%を支配しており、不足時の価格設定と供給割り当てにおいて優位性を持っています。
現在の供給側の主なボトルネックは何ですか?
半導体グレードのポリシリコン純度が依然として制約されており、2025年に利用可能な180,000 t/年を需要が上回り、リードタイムが最大40週間に延びています。