
GPUアーキテクチャおよびコンピュートIPライセンシング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 347.92 百万米ドル |
| 市場規模 (2031) | 763.89 百万米ドル |
| 成長率 (2026 - 2031) | 17.03 % |
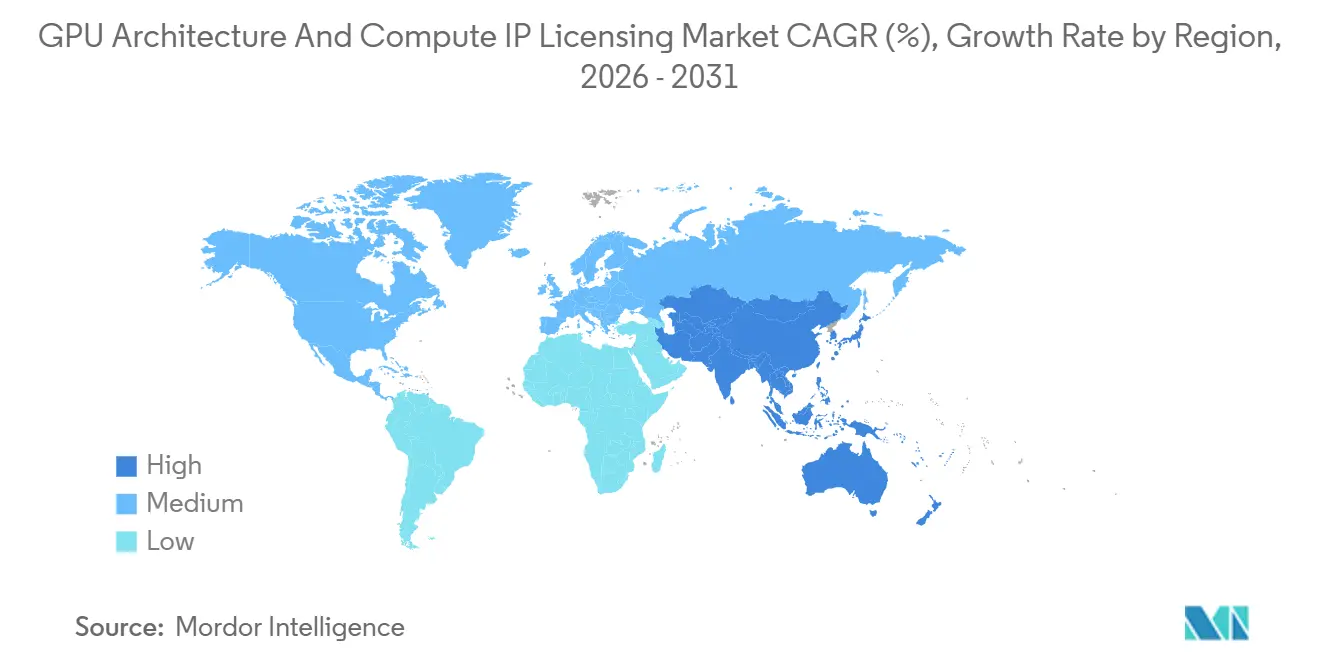
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋地域 |
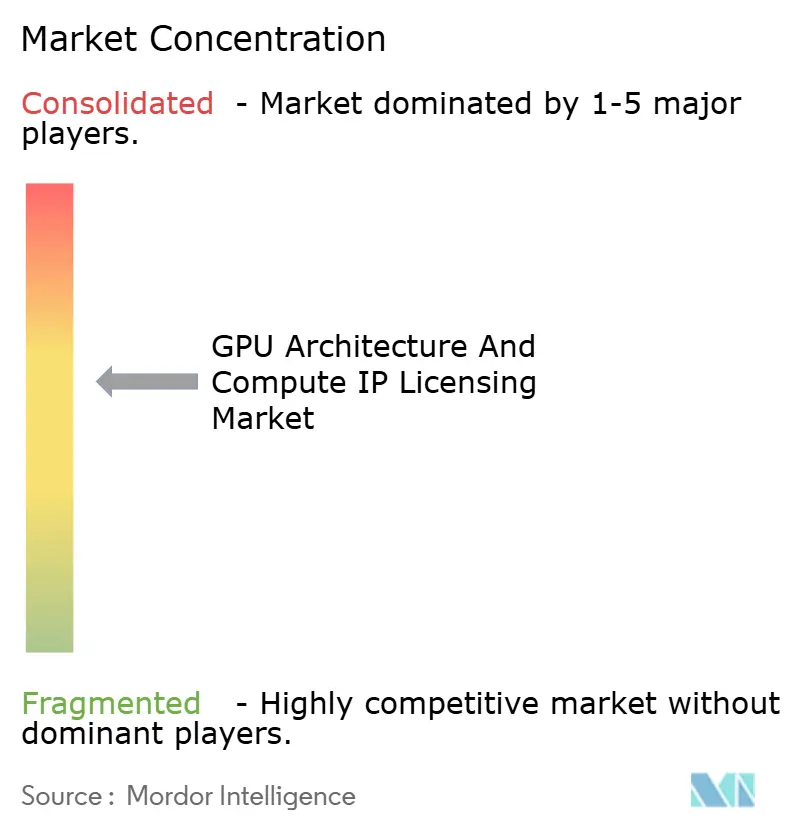
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるGPUアーキテクチャおよびコンピュートIPライセンシング市場分析
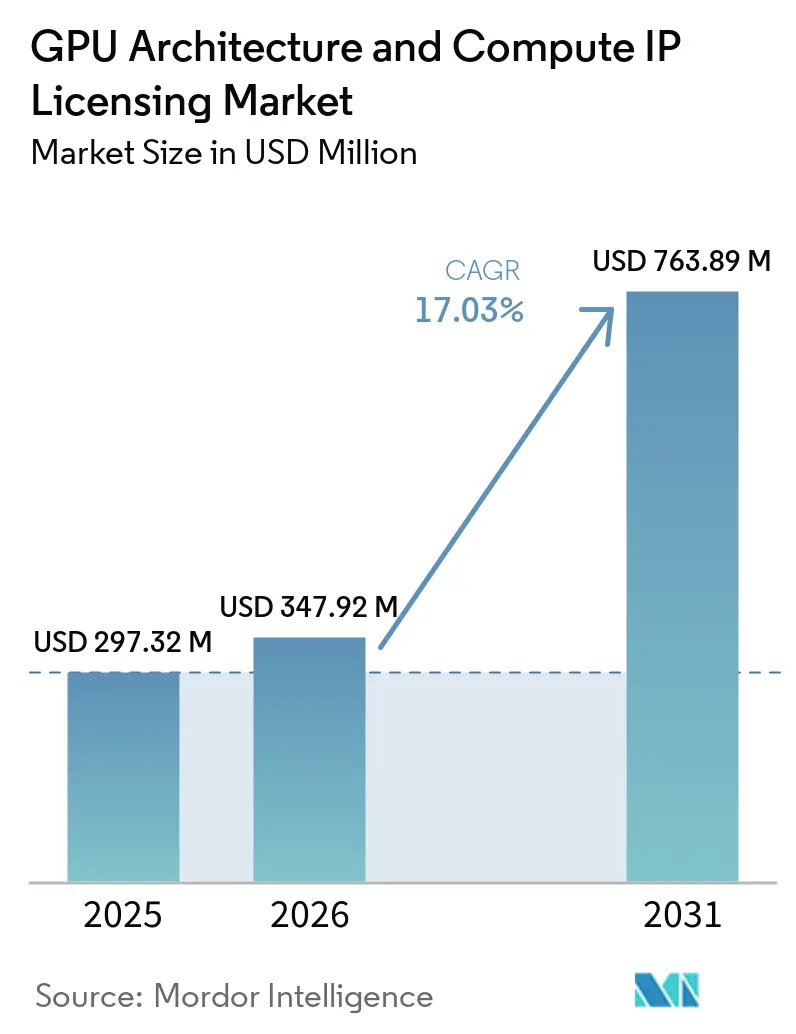
グラフィックス・プロセッシング・ユニット(GPU)アーキテクチャおよびコンピュート知的財産(IP)ライセンシング市場の規模は、2025年の2億9,732万米ドルから2026年には3億4,792万米ドルへと拡大し、2031年までに7億6,389万米ドルに達する見込みであり、2026年から2031年にかけてCAGR 17.03%で成長する。ワークロード特化型アクセラレータに対する需要の高まり、先端ノードにおける非反復エンジニアリングコストの上昇、および輸出規制をめぐる継続的な不確実性が、ハイパースケーラーおよびファブレス企業に対し、完成シリコンの購入よりもテンソルコアおよび命令セットIPのライセンス取得を促している。クラウドプロバイダーによる垂統合は、ディスクリートGPUの利用可能市場を縮小させており、既存プレイヤーにコア設計を外部パートナーへ開放する圧力をかけている。RISC-Vなどのオープンソース命令セットアーキテクチャ(ISA)はスイッチングコストを低下させ、各国の主権プログラムが自社アーキテクチャの開発を追求することを促進している。一方、チップレットおよび先進パッケージング技術のトレンドは、キャッシュコヒーレント・インターコネクトIPブロックの価値を高めている。また、ソフトウェアツールチェーンの成熟度は引き続き重要な差別化要因であり、コンパイラおよびモデル最適化ライブラリをバンドルするベンダーは、より迅速なデザインウィン獲得速度を享受している。
主要レポートのポイント
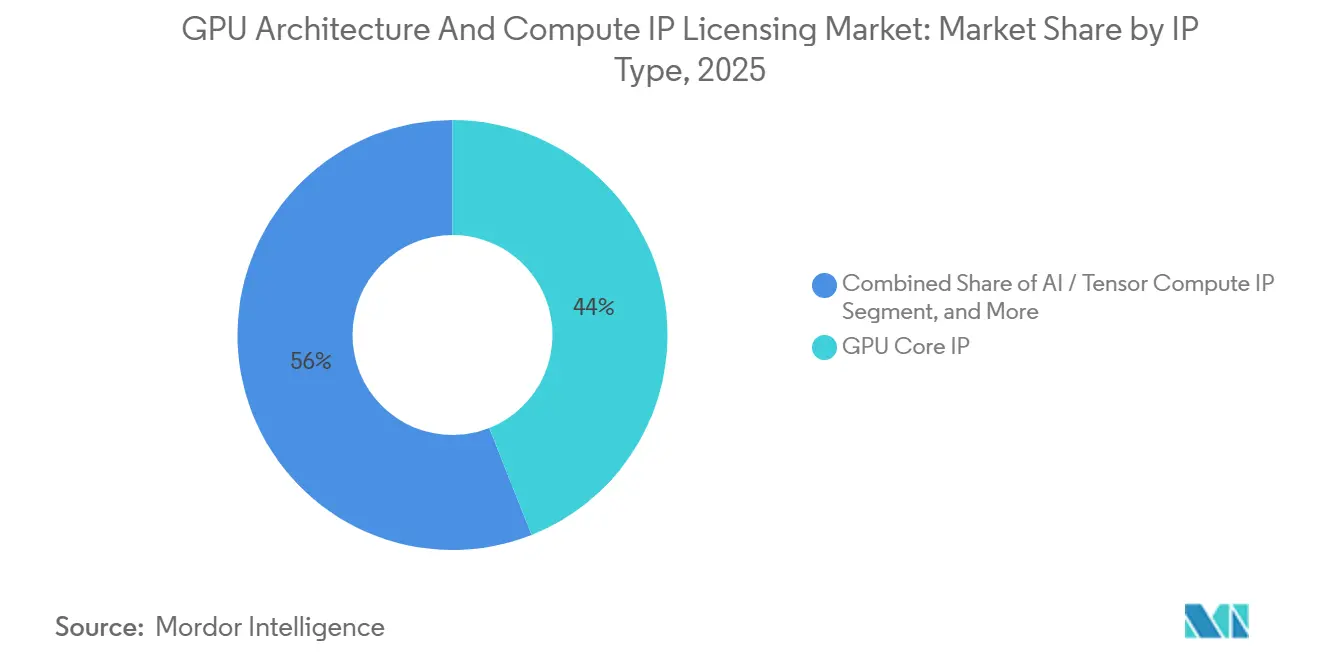
- IPタイプ別では、GPUコアIPが2025年のGPUーキテクチャおよびコンピュートIPライセンシング市場シェアの44%を占めてリードしており、AIおよびテンソルコンピュートIPは2031年にかけてCAGR 21.90%で拡大する見込みです。
- ライセンシングモデル別では、永続ライセンス+ロイヤルティ契約が2025年のGPUアーキテクチャおよびコンピュートIPライセンシング市場収益の52%を占め、サブスクリプションおよびアクセスベースライセンシングは2031年にかけてCAGR 18.80%で拡大する見込みです。
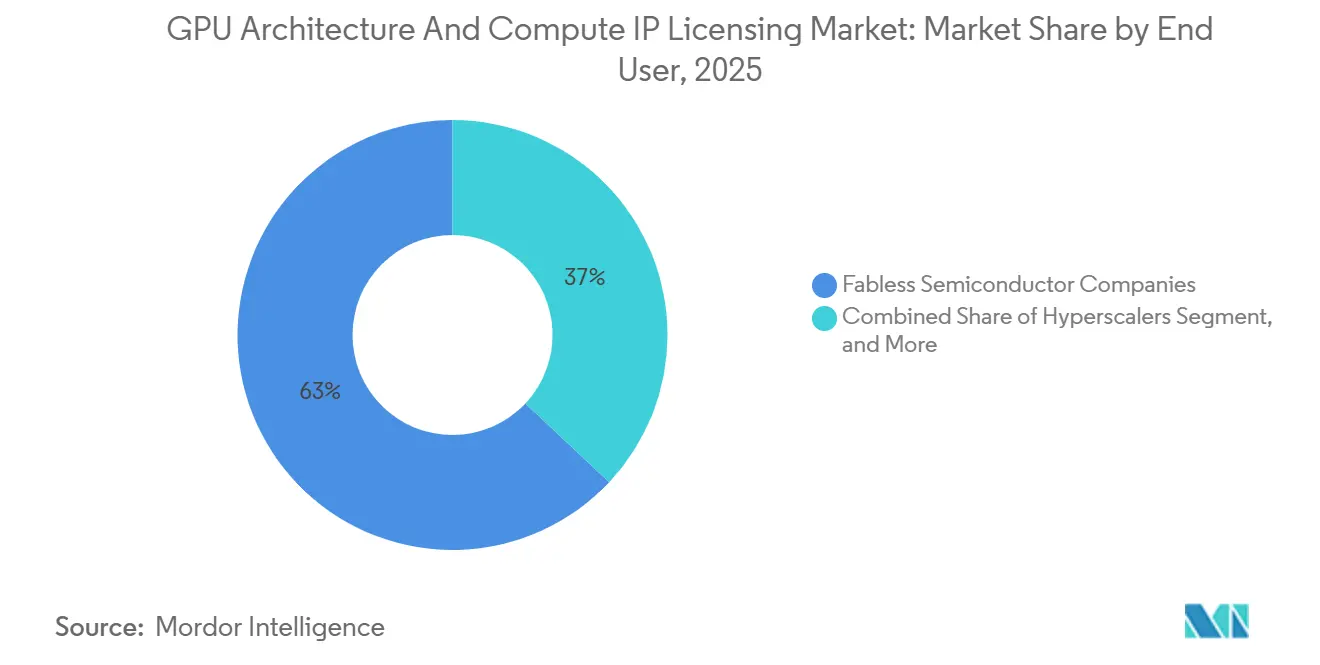
- エンドユーザー別では、ファブレス半導体企業が2025年のGPUアーキテクチャおよびコンピュートIPライセンシング市場収益の63%を占めましたが、ハイパースケーラーは2031年にかけてCAGR 22.40%で最も急成長する顧客グループとなっています。
- 地域別では、アジア太平洋地域が2025年のGPUアーキテクチャおよびコンピュートIPライセンシング市場規模の46%のシェアで首位を占め、北米は2031年にかけて最も高い地域CAGRである19.20%を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| データセンターにおけるAIワークロードの爆発的成長 | +5.20% | グローバル、北米およびアジア太平洋地域に集中 | 中期(2〜4年) |
| エッジAIデバイスの普及 | +3.80% | グローバル、アジア太平洋地域のスマートフォンおよびIoT市場が主導 | 短期(2年以内) |
| 自動車ADASにおけるGPU採用の増加 | +2.10% | 北米、欧州、アジア太平洋地域 | 長期(4年以上) |
| コンシューマーグラフィックスにおけるレイトレーシングの主流化 | +1.90% | グローバル、北米および欧州での早期採用 | 中期(2〜4年) |
| 自国半導体戦略による自社IP開発の推進 | +2.70% | アジア太平洋地域、欧州、北米 | 長期(4年以上) |
| カスタムGPUを触媒するオープンソースISAの勢い | +1.40% | グローバル、欧州およびアジア太平洋地域がリード | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
データセンターにおけるAIワークロードの爆発的成長
ハイパースケールクラウドプロバイダーは、推論あたりのエネルギーコストを削減し、個別GPUのマージン積み上げを回避するために、アプリケーション特化型アクセラレーターを構築するテンソルコアIPのライセンスを取得しています。2025年3月に展開されたAWS Trainium2インスタンスは、H100クラスターと比較してワットあたりのパフォーマンスが30%向上し、オペレーターの年間GPU購入費用を12億米ドル削減しました。[1]GoogleのTPU v6eは、Broadcomと共同開発され、同等のGPUファームと比較してエネルギーコストを3分の1に削減しています。[2]200億米ドルのNvidia・Groq間の契約は、推論に特化したスタートアップでさえも、ロードマップの柔軟性を維持するためにIPアクセスを求めるうになったことを示しています。このライセンシング志向は、永続+ロイヤルティまたはサブスクリプションモデルにより、ハイパースケーラーが供給契約を再交渉することなく18ヶ月ごとに反復できるため、収益を加速させます。この結果生じる需要の成長は、全体的なCAGR予測に対して5.2%のプラス寄与をもたらします。
エッジAIデバイスの普及
スマートフォン、コンシューマーIoTノード、スマートホーム家電は、プライバシー要件と100ミリ秒未満のレイテンシ要件を満たすオンデバイス生成モデルを必要としています。QualcommのSnapdragon 8 Eliteは、リアルタイム映像セグメンテーション向けに45 TOPSのAIテンソルスライスを統合しています。[3]MediaTekのDimensity 9400は、Arm Mali-G925 GPU IPと16コアNPUを組み合わせ、70億パラメーターモデルをローカルで実行します。[4]Armは、2025年度に18億個のMaliおよびImmortalis搭載SoCの出荷でロイヤルティが34%増加したと報告しています。ImaginationのIMG CXTがレベル3 ADASソケットを獲得したことで、自動車需要がさらなる勢いを加えています。設計採用の広がりは、予測CAGRに対して3.8%の上昇を支えています。
自動車ADASにおけるGPU採用の増加
レベル2+からレベル4の自律走行パイプラインは、60Hz以上でライダー、レーダー、カメラのフィードを融合する必要があり、自動車メーカーはライセンスGPUおよびビジョン処理IPへの移行を迫られています。NextchipのNX6000に搭載されたCevaのNeuPro-Mは、自動車グレードの信頼性を満たしながら50 TOPSを実現しています。ImaginationのXSおよびDXSファミリーは、バーチャルミラーレンダリング向けのレイトレーシングを統合し、2027年モデルイヤーの設計採用を確保しています。WeRideは、150ワットのエンベロープ内で120 Hzの経路計画ループを達成するためにAMD RDNA IPのライセンスを取得しました。ソフトウェア定義車両戦略は、OEMが10年間にわたるオーバー・ザ・エア更新をサポートするIP所有権を重視することを意味し、CAGR寄与に対して2.1%のプラスをもたらします。
コンシューマーグラフィックスにおけるレイトレーシングの主流化
レイトレーシングはデスクトップからスマートフォンおよびハンドヘルドコンソールへと普及しています。NVIDIAのRTX 5090はReSTIR PTを導入し、視覚的な妥協なしにフレームあたりのレイ数を40%削減しました。ArmのImmortalis-G925は、5ワット以内で60fpsのスマートフォンにおける可変レートレイトレーシングを実現します。ゲームエンジンの要件により、ファブレス企業は18ヶ月の社内開発サイクルを吸収するのではなく、レイ交差IPのライセンスを取得することを余儀なくされています。GPU IPを毎年更新する必要性がライセンシング需要を持続させ、CAGR予測に1.9%を加えています。
制約要因の影響分析*
| 制約要因 | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 先ノードにおける高額な初期NREコスト | -2.80% | グローバル、アジア太平洋地域および欧州で深刻 | 中期(2〜4年) |
| 高性能コンピュートIPに対する輸出規制 | -3.10% | アジア太平洋地域(中国)、中東・アフリカへの波及 | 短期(2年以内) |
| ソフトウェアツールチェーンの断片化 | -1.60% | グローバル | 中期(2〜4年) |
| 特許訴訟リスクの増大 | -1.20% | 北米、欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
先端ノードにおける高額な初期NREコスト
3nmおよび2nmプロセスのマスクセットは現在3,000万米ドルを超え、初回シリコンの支出は8,000万米ドルに達する場合があり、多くの中堅ファブレス企業が先端設計から締め出されています。CoWoSパッケージングは2023年の900米ドルから1,500米ドル(ダイあたり)に上昇しています。Samsungの3nm GAA(ゲートオールアラウンド)ノードは15%安価ですが、初期テープアウトで6ヶ月の遅延が生じました。回避策として、小規模ライセンシーは成熟した7nmノードへ移行するか、チップレットを採用し、電力効率を犠牲にしています。この支出障壁は、予測CAGRから2.8%を削減します。
高性能コンピュートIPに対する輸規制
米国商務省産業安全保障局の規則は、中国および他の21の管轄区域の事業体に対し、300 TOPSおよび600 GB/s帯域幅を超えるGPU IPのライセンス供与を制限しています。中国ベンダーのBirenおよびMoore Threadsは、2025年3月のエンティティリスト指定後、ArmおよびSynopsys IPへのアクセスを失いました。提案されているリモートアクセスセキュリティ法は、クラウドインスタンスへの制限を拡大する可能性があり、ライセンサーに最大18ヶ月設計サイクルを延長する監視回路の組み込みを強いることになります。これらの制限は、予測成長から3.1%を削減します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
IPタイプ別:
テンソルコアがライセンシングミックスを再編GPUコアIPは2025年に44%の収益シェアを保持しており、この地位は年間20億台以上のデバイスに搭載されるArm MaliおよびImagination PowerVRフランチャイズによって構築されています。AIおよびテンソルコンピュートIPは、ハイパースケーラーがラスタライゼーションよりもINT8およびスパース性エンジンを優先し、特化したマトリックスブロックへの支出を振り向けるにつれて、CAGR 21.90%で拡大しています。Nvidia・Groq間の取り決めは、ライセンシーが輸出規制に準拠した推論チップのためにBlackwellジェネレーションのテンソルコアとNVLinkファブリックをいかに重視するかを示しています。コンピュートISA IP(主にRISC-Vベクター拡張)は、ロイヤルティフリーの命令セットを求める欧州およびインドの主権プログラムに支えられ、18%のシェアを獲得しました。オンチップインターコネクトIPは、チップレット採用が100ナノ秒未満のレイテンシメッシュを要求するにつれて14%のシェアに達しました。
ハイパースケーラーはまた、GoogleのTPU v6eに見られるように、カスタムスパース性ロジックを統合して2.4倍の高密度行列スループットを実現するスパーステンソルアクセラレーターを好んでいます。MetaのMTIA v2は、独自の推論ユニットを設計しながら、メモリコントローラーとインターコネクトブロックのみをライセンス取得しました。SiFiveのIntelligence X390 NPUは、RISC-Vベクターと128レーンのマトリックスエンジンを組み合わせ、ライセンシーに5ワットで50 TOPSへのロイヤルティフリーの経路を提供しています。その結果、AIを中心としたIPは2031年以前に従来のGPUシェーダーコアを追い越す位置にあります。
注記: すべての個別セグメントのセグメントシェアはレポート購入後に入手可能です
ライセンシングモデル別:
ファブレスプレイヤーが柔軟性を求めるにつれてサブスクリプションが拡大永続ライセンス+ロイヤルティ契約は、大口顧客が数百万ユニットにわたって費用を償却するため、2025年に収益の52%を生み出しました。ArmのFlexible Accessプログラムは2025年度に340名の新規サブスクライバーを追加し、フルポートフォリオへのアクセスに対して年間7万5,000〜20万米ドルを請求しています。2025年6月に開始されたImaginationの段階的サブスクリプョンサービスは、スタートアップの初回テープアウトスケジュールを9ヶ月短縮します。ロイヤルティのみの契約は現在収益の19%を占め、SynopsysがDesignWare GPUサブシステムをロイヤルティのみの条件に拡張した後、ベンチャー支援企業に支持されて成長しました。
サブスクリプションライセンシングは、チームがユニットロイヤルティを負担することなく低パフォーマンスのプロトタイプを棚上げできるため、アジャイル開発と整合しています。それにもかかわらず、ハイパースケーラーは累積的な料金インフレを避けるために依然として永続的所有権を好んでおり、両モデルの共存を説明しています。予測期間にわたって、サブスクリプション契約のGPUアーキテクチャおよびコンピュートIPライセンシング市場規模は倍増する可能性が高い一方、永続的契約は金額ベースのリーダーシップを維持するでしょう。
エンドユーザー別:
ハイパースケーラーが需要パターンを再定義ファブレス半導体企業は2025年に63%の収益シェアで首位を占め、システム・オン・チップを差別化するためにGPU IPを組み込むスマートフォンおよび自動車チップサプライヤーが主導しています。しかし、Amazon、Google、Metaがアクセラレーターデザインをインハウスにするにつれて、ハイパースケーラーは2031年にかけてCAGR 22.40%で最も急成長しています。AWSは、Trainium2とInferentia3が現在トレーニングワークロードの40%と推論ワークロードの65%を処理し、年間GPU設備投資を12億米ドル節約していることを開示しました。Googleとの複数年にわたるBroadcomとの取り決めは、テンソルコアだけでなく、ポッドスケール展開向けの光インターコネクトIPもカバーしています。
統合デバイスメーカーは2025年に収益の18%を占めました。IntelはArmのMali IPを自動車ロードマップ向けにライセンス取得し、AMDはMI325Xアクセラレーターにおいて社内コンピュートダイとSynopsys HBM3Eコントローラーを組み合わせました。Samsungの3nm GAAプロセスはチップレット統合を求めるIDMクライアントを引き付けましたが、歩留まりの課題がスケジュールを遅延させました。この二極化は、ハイパースケーラーが8桁のNRE支出を吸収する意欲がベンダーのビジネスモデルをいかに再形成しているかを浮き彫りにしています。
注記: すべての個別セグメントのセグメントシェアはレポート購入後に入手可能です
地域分析
APACのGPUアーキテクチャおよびコンピュートIPライセンシング市場
アジア太平洋地域は2025年のGPUアーキテクチャおよびコンピュートIPライセンシング市場シェアの46%を占め、世界中のライセンスGPU設計の70%以上を製造する台湾のTSMCがその中核を担っています。中国は輸出規制の逆風にもかかわらず、国内GPU開発に450 ビリオン 人民元(63 ビリオン 米ドル)を拠出しました。インドのデザイン・リンク・インセンティブはIPフィーの最大50%を還付し、Imagination Technologies Ltd.、SiFive, Inc.、Cadence Design Systems, Inc.を地元パートナーシップへと引き込んでいます。日本はRapidusコンソーシアムを通じてRISC-V GPU IPに2,000 ビリオン 日本円(1.3 ビリオン 米ドル)を拠出しました。BirenおよびMoore ThreadsはArm Ltd.およびSynopsys, Inc.のIPへのアクセスを失いましたが、両社ともAlibaba Group Holding Ltd. (T-Head)のロイヤリティフリーのXuantie C930コアへと方針を転換しました。
北米のGPUアーキテクチャおよびコンピュートIPライセンシング市場
北米はCHIPS法のインセンティブおよびハイパースケーラーの垂直統合に牽引され、2031年までに19.20%のCAGRで拡大すると予測されています。AWS、Google LLC (TPU IP Licensing)、Meta Platforms, Inc. (AI Research ASICs)は2025年にカスタムシリコンIPへ80 ビリオン 米ドル超を投資し、TSMCのアリゾナ工場は2026年第1四半期からTrainium2およびTPU v6eの量産を開始する予定です。2024年10月の米国輸出規制の改定は、プロバイダーが地域コンプライアンスに対応したASICを調整する必要が生じたことで、国内ライセンシングを意図せず加速させました。
EMEAおよび南米のGPUアーキテクチャおよびコンピュートIPライセンシング市場
欧州は2025年に12%のシェアを獲得し、自動車ADASおよびソブリンコンピュートが需要を牽しました。欧州プロセッサイニシアティブはRhea2エクサスケールプロセッサ向けにSiFive, Inc.のRISC-Vベクターをライセンス供与しました。ドイツは自動車サプライチェーンにおけるGPU IPの補助金として5 ビリオン ユーロ(5.65 ビリオン 米ドル)を予算計上しました。南米、中東、アフリカを含むその他の地域は合計で6%のシェアを占めましたが、IP保護の執行力の弱さおよび限られた製造能力が障壁となっています。
競合環境
グラフィックス・プロセッシング・ユニット(GPU)アーキテクチャおよびコンピュート知的財産(IP)ライセンシング市場は中程度に集中しており、Arm、Imagination Technologies、Nvidiaが2025年の収益シェアの約55%を合計で保持しています。2025年12月のArmによるQualcommへの訴訟(Nuvia由来のOryonコアに関するもの)は、アーキテクチャライセンス条件のより厳格な執行を浮き彫りにしています。SynopsysやCadenceなどの水平型IPベンダーは、チップレットインターコネクトおよびビジョンDSPソリューションへの需要増大に対応するため、DesignWareおよびTensilicaポートフォリオを拡充しています。これらの拡充は、市場における新たな機会の獲得を目的としています。一方、Nvidia、AMD、Intelなどの垂直統合企業は独自ブロックを選択的にライセンス供与しています。例えば、Nvidiaはパートナーにブラックウェルテンソルコアを開放し、AMDは移行を促進するためにROCmツールチェーンをライセンス供与し、IntelはXe2 GPUを2026年からライセンス供与する計画です。
ディスラプターは市場のソフトウェアギャップに積極的に対処し、競争の新たな機会を創出しています。TenstorrentのMetaliumスタックはRISC-Vテンソルでのレベルのパフォーマンスを達成し、4件のハイパースケール設計採用を確保しました。同様に、EsperantoはET-Maxion AIコアを非公開のクラウド顧客にライセンス供与し、SiFiveのX390は3件の自動車ティア1取引で支持を得ています。これらの進展は、市場における新興プレイヤーの能力向上を示しています。こうした動向にもかかわらず、既存プレイヤーは広範な特許ポートフォリオを通じて競争優位を維持しています。例えば、ArmはGPUおよびインターコネクト技術に関連する6,000件以上の特許を保有しており、NvidiaのNVLink IPは10,000台を超えるデバイスのクラスターにとって依然として重要です。
しかし、RISC-Vの採用増加と主権資金の増大は、ロイヤルティへの下方圧力をもたらし、今後5年間で中堅ベンダーの統合につながる可能性があります。これらのトレンドは競合環境を再形成し、市場参加者に課題と機会の両方をもたらすと予想されます。新規参入者は市場シェアを獲得する機会を見出す可能性がある一方、既存プレイヤーは優位性を維持するために適応する必要があります。進化するダイナミクスは、ステークホルダー間のイノベーションと協力を促進する可能性もあります。市場が進展するにつれて、企業はこれらの変化をナビゲートし、新興トレンドを効果的に活用するために機敏であり続ける必要があります。
GPUアーキテクチャおよびコンピュートIPライセンシング産業リーダー
-
Arm Ltd.
-
Imagination Technologies Ltd.
-
Nvidia Corporation
-
Advanced Micro Devices, Inc.
-
Intel Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
GPUアーキテクチャおよびコンピュートIPライセンシング市場 このレポートでカバーされる企業
- Arm Ltd.
- Imagination Technologies Ltd.
- Nvidia Corporation
- Advanced Micro Devices, Inc.
- Intel Corporation
- SiFive, Inc.
- Tenstorrent, Inc.
- VeriSilicon Microelectronics Co., Ltd.
- Synopsys, Inc.
- Cadence Design Systems, Inc.
- Alibaba Group Holding Ltd. (T-Head)
- Qualcomm Technologies, Inc.
- Samsung Electronics Co., Ltd.
- Apple Inc.
- Broadcom Inc.
- Meta Platforms, Inc. (AI Research ASICs)
- Google LLC (TPU IP Licensing)
- Graphcore Ltd.
- Rivos, Inc.
- Esperanto Technologies, Inc.
最近の産業開発事情 GPUアーキテクチャおよびコンピュートIPライセンシング市場
- 2026年4月:Armは、2027年フラッグシップスマートフォンをターゲットとした、可変レートシェーディングとニューラルネットワーク超解像を備えたMali-G930 GPU IPファミリーを発表しました。
- 2026年3月:SynopsysとSamsung Foundryは、2026年第4四半期のシリコンを目指し、SamsungのSamsung 2nmプロセス向けにDesignWare GPUおよびHBM4 IPの共同最適化を開始しました。
- 2026年2月:Nvidiaは、15億米ドル、5年間の契約でMediaTekの自動車SoC向けにBlackwell GPUおよびNVLink IPのライセンスを供与しました。
- 2026年1月:Tenstorrentは、4つのハイパースケーラーと2つの自動車OEMでのRISC-V IP設計採用を挙げ、シリーズD資金調達で5億米ドルを調達しました。
グローバルGPUアーキテクチャおよびコンピュートIPライセンシング市場レポートのスコープ
グラフィックス・プロセッシング・ユニット(GPU)アーキテクチャおよびコンピュート知的財産(IP)ライセンシング市場は、IPタイプ(GPUコアIP、AI・テンソルコンピュートIP、コンピュートISA・アーキテクチャIP、オンチップコンピュートインターコネクトIP)、ライセンシングモデル(永続ライセンス+ロイヤルティ、サブスクリプション・アクセスベースライセンシング、ロイヤルティのみモデル)、エンドユーザー(ファブレス半導体企業、統合デバイスメーカー、ハイパースケーラー)、および地域(北米、欧州、アジア太平洋、その他の地域)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| GPUコアIP |
| AI・テンソルコンピュートIP |
| コンピュートISA・アーキテクチャIP |
| オンチップコンピュートインターコネクトIP |
| 永続ライセンス+ロイヤルティ |
| サブスクリプション・アクセスベースライセンシング |
| ロイヤルティのみモデル |
| ファブレス半導体企業 |
| 統合デバイスメーカー(IDM) |
| ハイパースケーラー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| その他のアジア太平洋 | |
| その他の地域 |
| IPタイプ別 | GPUコアIP | |
| AI・テンソルコンピュートIP | ||
| コンピュートISA・アーキテクチャIP | ||
| オンチップコンピュートインターコネクトIP | ||
| ライセンシングモデル別 | 永続ライセンス+ロイヤルティ | |
| サブスクリプション・アクセスベースライセンシング | ||
| ロイヤルティのみモデル | ||
| エンドユーザー別 | ファブレス半導体企業 | |
| 統合デバイスメーカー(IDM) | ||
| ハイパースケーラー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| その他の地域 | ||
レポートで回答される主要な質問
GPUアーキテクチャおよびコンピュートIPライセンシング市場の2026年の価値はいくらですか?
Mordor Intelligenceによると、GPUアーキテクチャおよびコンピュートIPライセンシング市場規模は2026年に3億4,792万米ドルと推定されています。
2031年にかけて最も急成長しているIPカテゴリーはどれですか?
AIおよびテンソルコンピュートIPは、ワークロード特化型テンソルエンジンへのハイパースケーラー需要に牽引され、2031年にかけてCAGR 21.90%で成長をリードしています。
ハイパースケーラーが個別GPUからライセンスIPへ移行している理由は何ですか?
ライセンシングにより、推論あたりのエネルギーコストを削減し、輸出規制のボトルネックを回避し、更新サイクルを短縮するカスタムシリコンが実現し、総所有コストが改善されます。
先端ノードにおける高額なNREコストは小規模ファブレス企業にどのような影響を与えますか?
3nmおよび2nmノードにおけるマスクセットおよび初回シリコンの費用が3,000万米ドルを超えることが多く、中堅企業は予算を抑制するために7nmにとどまるか、チップレット戦略を採用することを余儀なくされています。
RISC-Vはこの市場においてどのような役割を果たしていますか?
RISC-Vのロイヤルティフリーのインストラクション・セット・アーキテクチャ(ISA)とモジュール拡張モデルは、主権プログラムおよびコスト重視のプログラムを引き付け、独自アーキテクチャに挑戦するカスタムGPUコアの育成を促進しています。
2031年にかけて最も高いCAGRを記録すると予測されている地域はどこですか?
北米は、CHIPSアクト奨励策と国内製造のカスタムアクセラレーターへのハイパースケーラー投資に支えられ、CAGR 19.20%で成長すると予測されています。