
GPUサーバー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 65.72 十億米ドル |
| 市場規模 (2031) | 186.43 十億米ドル |
| 成長率 (2026 - 2031) | 23.19 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるGPUサーバー市場分析
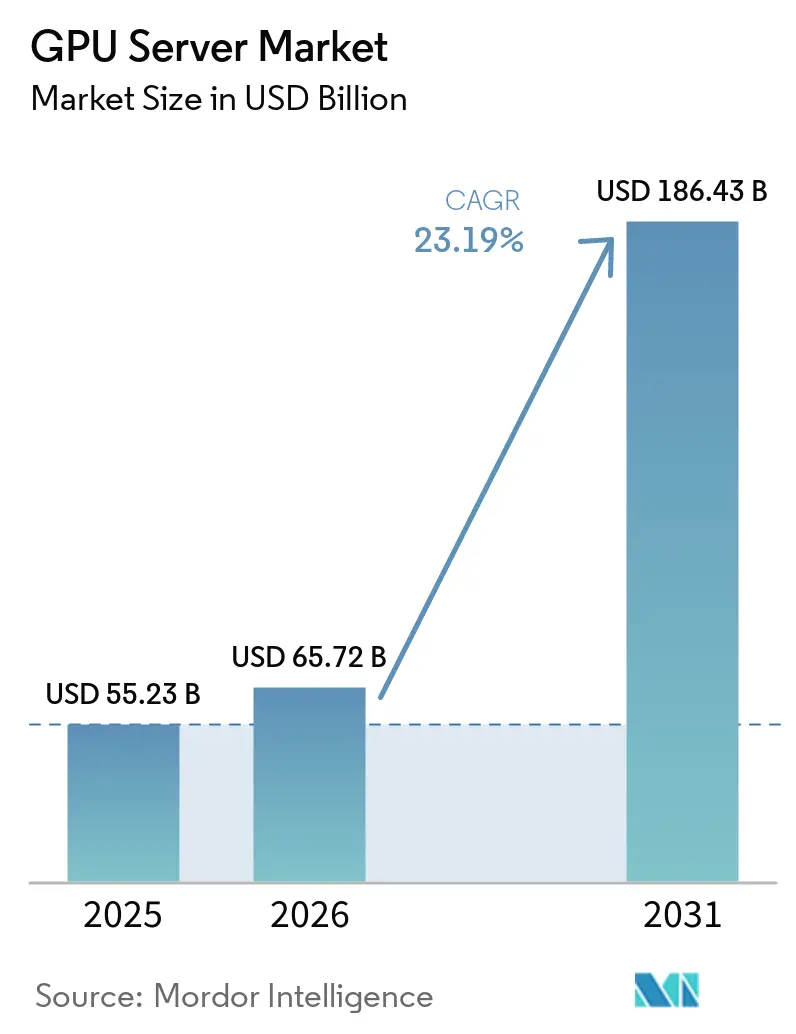
GPUサーバー市場規模は2025年に552.3億米ドルと評価され、2026年の657.2億米ドルから2031年には1,864.3億米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは23.19%です。ハイパースケール事業者による爆発的な設備投資、ジェネレーティブAIによって加速するリフレッシュサイクルの短縮化、およびラックあたりのGPU密度の上昇が需要を牽引しています。液体冷却は実験的な段階から主流へと移行し、ラックあたり16~32基のGPUを搭載可能にするとともに、700ワットを超える熱設計ポイントをサポートしています。最先端アクセラレーターに対する輸出規制はサプライチェーンを再編しており、中国における国産代替品の開発を促進するとともに、インド、日本、韓国における主権AI(ソブリンAI)プログラムを推進しています。一方、欧州およびアジアの一部における電力料金の上昇により、事業者は電力使用効率(PUE)1.2未満の施設設計を行い、長期再生可能エネルギー契約を締結する動きが広がっています。
主要レポートのポイント
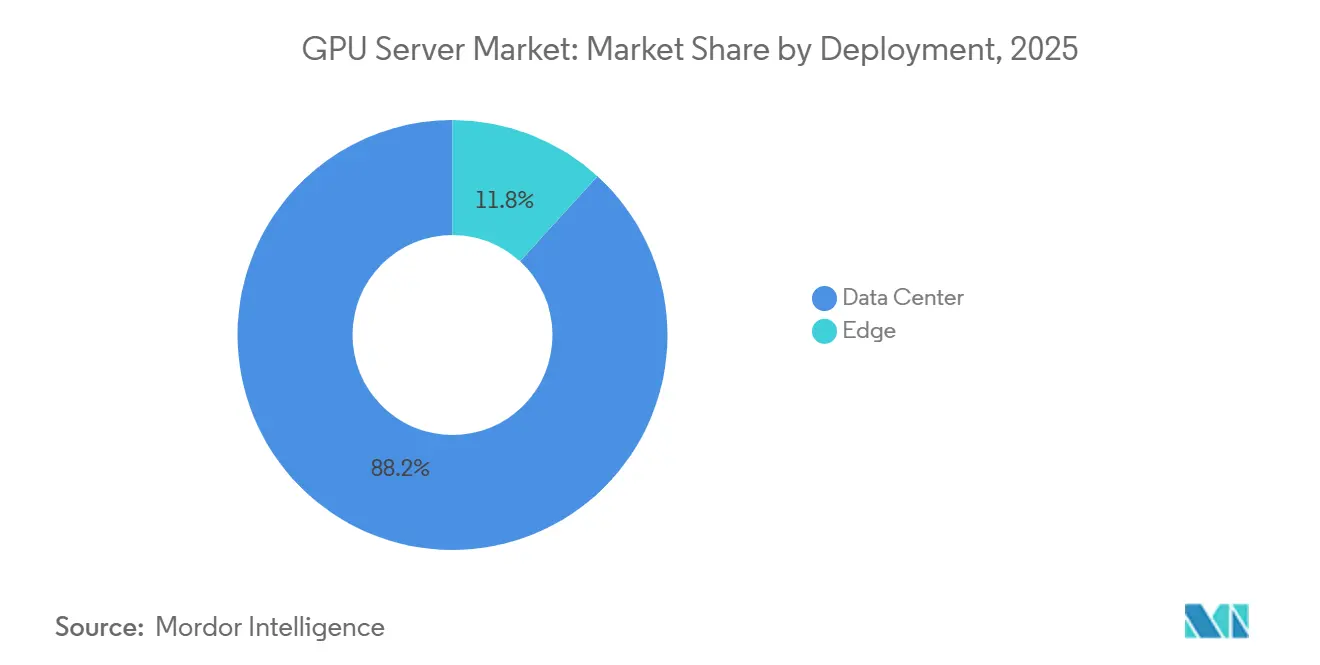
- 展開形態別では、データセンターが2025年の収益シェアの88.21%を占めた一方、エッジ設置は2031年にかけてCAGR 23.59%で成長する見込みであり、これはGPUを5Gノードに組み込んで10ミリ秒未満のレイテンシを実現するテレコム事業者の取り組みを反映しています。
- ワークロード別では、AIトレーニングが2025年の収益の53.47%を占めましたが、AI推論はCAGR 23.99%で拡大すると予測されており、モデル開発から本番規模のクエリ処理へのシフトが浮き彫りになっています。
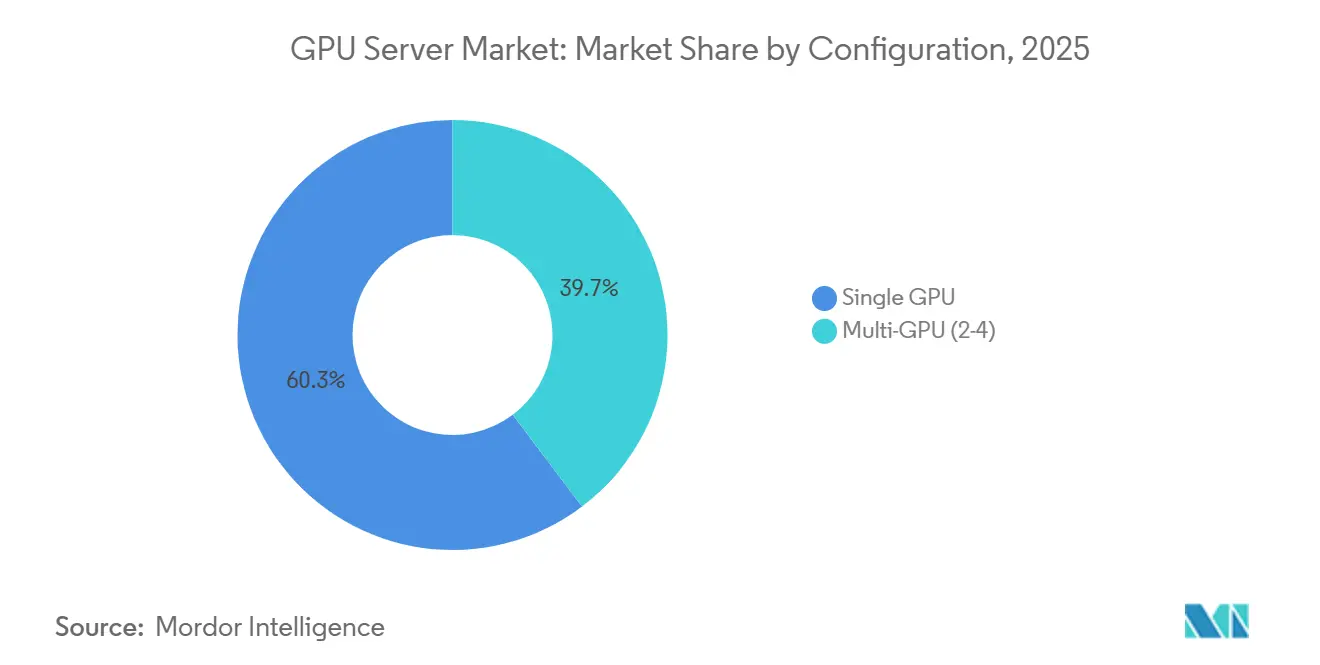
- 構成別では、マルチGPUシステムが2025年に39.71%のシェアを保持しましたが、シングルGPUサーバーはCAGR 23.42%でこれを上回る成長が見込まれており、エンタープライズがより低コストな推論ノードを好む傾向が背景にあります。
- フォームファクター別では、ラックマウント型システムが2025年の収益の46.93%を占めた一方、モジュラーアーキテクチャはCAGR 23.79%で成長軌道にあり、ハイパースケーラーがプラグアンドプレイ型のデータホール拡張を採用していることが牽引力となっています。
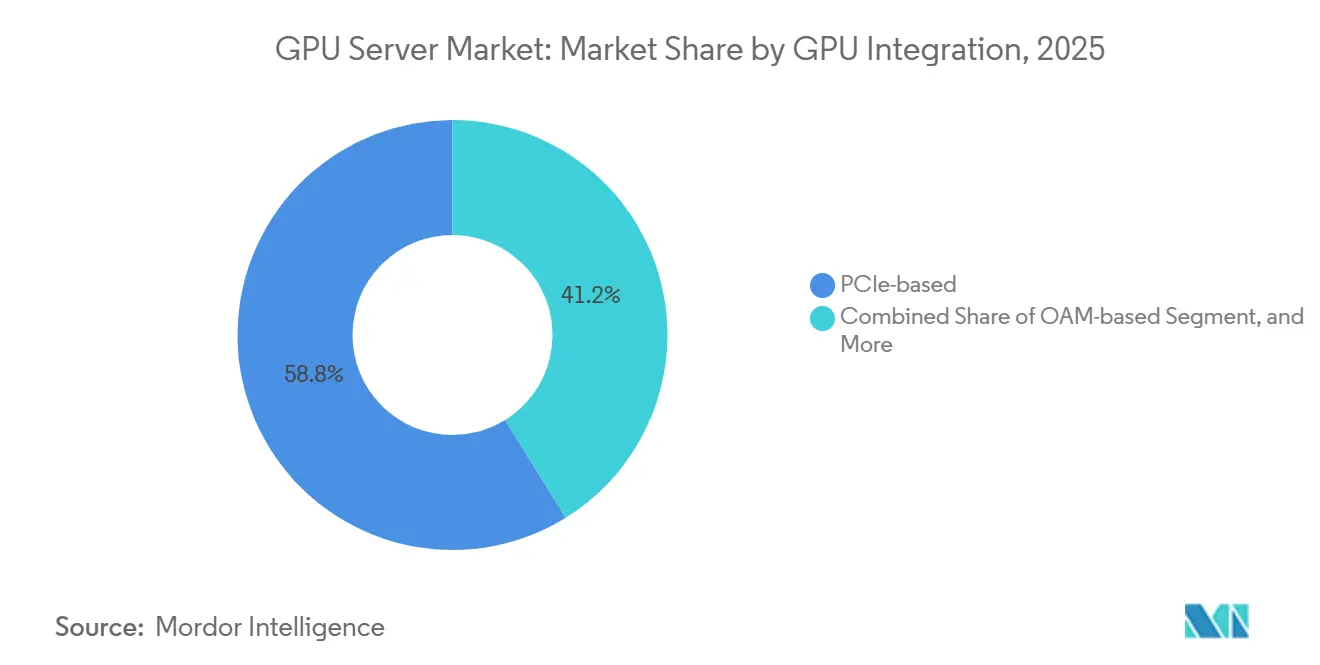
- GPU統合方式別では、PCIeソリューションが2025年の導入件数の58.83%を占めましたが、SXMおよびNVLinkの設置はCAGR 23.59%で進展しており、トレーニングクラスターがGPU間で毎秒1.8テラバイトの帯域幅を必要としていることが背景にあります。
- エンドユーザー別では、クラウドサービスプロバイダーが2025年の収益の62.73%を占め、エンタープライズセグメントはフォーチュン500の銀行や医療システムが推論ワークロードを内製化するにつれ、CAGR 23.88%で成長すると予測されています。
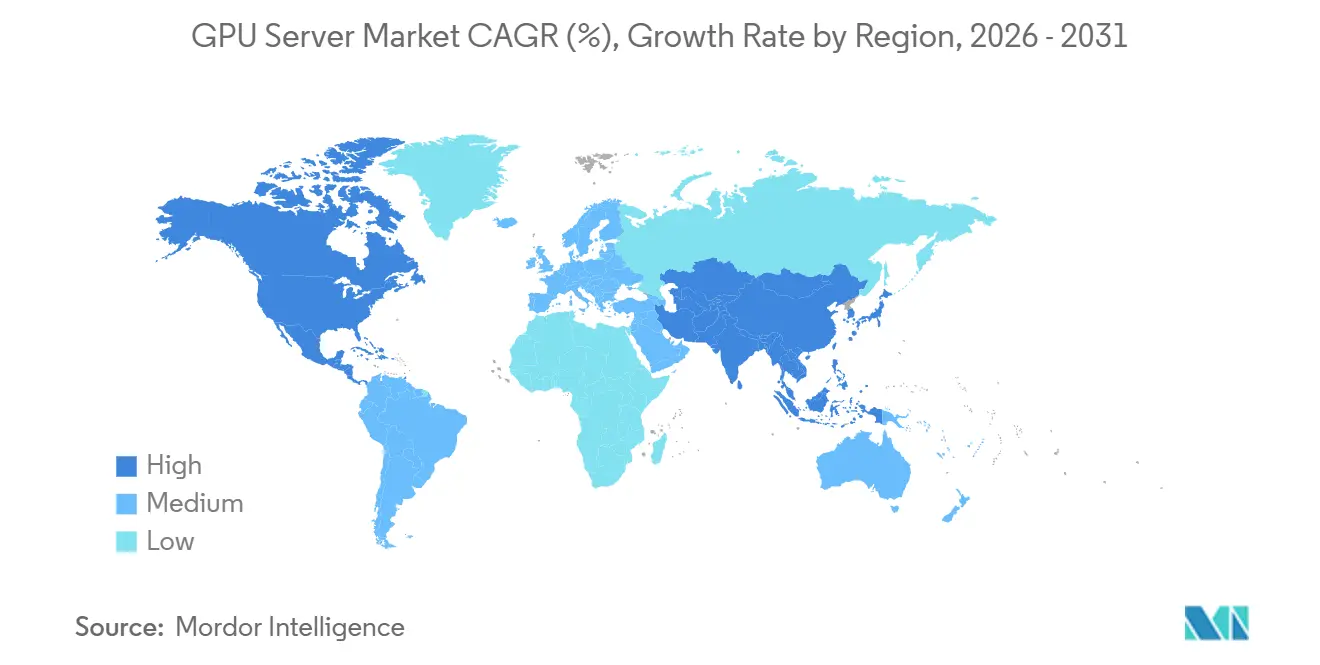
- 地域別では、アジア太平洋が2025年に67.63%のシェアでリードしており、中国の国産GPU推進とインドの1ギガワット規模のデータセンター拡張に支えられ、CAGR 24.19%で最も成長の速い地域であり続けると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイパースケールデータセンターにおけるAIトレーニング容量への急増する需要 | +8.5% | グローバル、北米およびアジア太平洋に集中 | 中期(2~4年) |
| ジェネレーティブAIブームによるGPUサーバーのリフレッシュサイクル促進 | +6.2% | グローバル、北米および欧州が主導 | 短期(2年以内) |
| ネットワークエッジにおける大規模言語モデル推論の展開 | +3.8% | 北米、欧州、アジア太平洋の都市部 | 中期(2~4年) |
| 液体冷却型高密度ラックへのシフト | +2.9% | グローバル、欧州および北米での早期採用 | 長期(4年以上) |
| fintech・小売業におけるGPUアクセラレーテッドデータベースの採用拡大 | +1.4% | 北米、欧州、アジア太平洋の金融ハブ | 中期(2~4年) |
| 政府資金によるエクサスケールHPCプログラム | +0.9% | 米国、中国、日本、欧州連合 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイパースケールデータセンターにおけるAIトレーニング容量への急増する需要
ハイパースケール事業者は、1兆を超えるパラメーター数を持つフロンティアモデルのトレーニングに向け、10万基以上のアクセラレーターを含むクラスターを展開しており、専用変電所および大容量インターコネクトへの投資が必要とされています。Metaは約60万基のH100クラスGPUの運用を目指しており、Microsoftの800億米ドルの2026会計年度計画では数十億ドルが液体冷却ラックに向けられています。[1] 10~20年にわたる電力購入契約により、キャンパスあたり50~100メガワットが確保されています。欧州連合および中東における主権AIポリシーは、機密性の高いトレーニングデータのローカルホスティングを義務付けることで、追加需要を生み出しています。これらの動きが総合的にトレーニング容量の基盤を引き上げ、GPUサーバー受注に対する複数年にわたる視認性を高めています。
ジェネレーティブAIブームによるGPUサーバーのリフレッシュサイクル促進
エンタープライズは従来の4年間のサーバーライフサイクルをわずか2年に短縮し、チャットボット、コードアシスタント、マルチモーダルコンテンツツールを実行するためにCPU中心のノードをGPUアクセラレーターに置き換えています。Dellは2025会計年度にGPUサーバーの受注が倍増したと報告し、HPEはAI最適化システムで35%の成長を記録しました。NVIDIAのBlackwellおよびAMDのMI300ファミリーのデビューは、それぞれワットあたりのパフォーマンスが2~3倍向上しており、わずか2年前に設置されたハードウェアを廃棄する財務的根拠を生み出しています。エンタープライズはまた、マルチモーダルモデルをサポートするためにより大きなメモリフットプリントを必要としており、最新GPUを搭載したサーバーの購入を促進しています。
ネットワークエッジにおける大規模言語モデル推論の展開
テレコム事業者は、リアルタイム翻訳、拡張現実ナビゲーション、および自律走行支援のために推論レイテンシを10ミリ秒未満に抑えるべく、マルチアクセスエッジコンピュートサイトにGPUサーバーを設置しています。Verizonは2025年に米国の15都市圏をカバーし、AT&Tはエッジファブリックにおいて NVIDIA T4およびL4 GPUを追加しました。欧州およびアジアにおける厳格なデータ主権規制がローカル処理を強化し、エッジGPUノードをコンプライアンス促進要因としています。これらのサイトは限られた電力予算で運用されるため、事業者はINT8推論に最適化されたシングルGPUボードを好む傾向があります。
液体冷却型高密度ラックへのシフト
GPUあたり700ワットを超える熱設計ポイントにより、2025年までに40キロワット超の空冷ラックは実用的でなくなりました。SupermicroのDLC-2ダイレクトトゥチップソリューションは消費電力を最大20%削減します。ASUSおよびMetaは、ラックあたり120キロワットを超えるBlackwellベースのポッドに浸漬型または直接液体冷却を採用ています。バージニア州北部およびシンガポールにおける不動産制約がラックレベルの密度を収益レバーとして高め、新たなEUエネルギー規制はPUE 1.2未満を義務付けています。その結果、液体冷却はコスト回避策から、1平方メートルあたりのGPU数を増加させる戦略的イネーブラーへと転換しています。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 先端パッケージング基板のサプライチェーン制約 | -3.2% | グローバル、アジア太平洋の製造ハブで深刻 | 短期(2年以内) |
| データセンター電力料金の高騰による総所有コスト(TCO)の上昇 | -2.6% | 欧州、アジア太平洋の一部市場 | 中期(2~4年) |
| ハイエンドGPUに対する地政学的輸出規制 | -1.8% | 中国、ロシア、中東の一部市場 | 中期(2~4年) |
| ヘテロジニアスシステムの並列プログラミングにおけるスキルギャップ | -0.7% | グローバル、新興市場でより顕著 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
先端パッケージング基板のサプライチェーン制約
TSMCにおけるCoWoS容量は2025年に50%拡大したものの、依然として需要超過の状態が続いており、予約待ちは2026年上半期まで延びています。SK HynixはHBM3ラインをフル稼働させており、NVIDIAおよびAMDはフラッグシップ製品の割り当てを余儀なくされています。中国へのパッケージング装置輸出に対する米国の規制は、台湾および韓国への生産集中によりリスクを複合化させています。この不足により、エンタープライズへの納品は最大9ヶ月遅延し、データセンターの建設が停滞するとともに、OEMの収益視認性が圧縮されています。
データセンター電力料金の高騰による総所有コスト(TCO)の上昇
2025年のドイツにおける電力料金は平均0.30ユーロ(0.32米ドル)/キロワット時であり、アジアの一部では0.15米ドルを超え、6キロワットを消費する8GPU搭載サーバーの年間電力コストは7,900米ドルに達しています。1メートルトンあたり90ユーロ(97米ドル)のEUカーボン価格は、間接的な運営費をさらに引き上げています。[2] 一括電力契約を持たないエンタープライズは、70~150ワット定格の推論最適化GPUに傾倒しており、ハイエンドアクセラレーターへの設備投資を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
展開形態別:
レイテンシ要件を背景にエッジ設置が勢いを増すエッジ設置は2025年のGPUサーバー市場シェアにおいて小さな割合を占めるにとどまりました。しかし、このセグメントはCAGR 23.59%という力強い成長が予測されており、ベースイヤーの収益の88.21%を占めたデータセンターの優位性を徐々に低下させています。この成長は主に、10ミリ秒未満の応答時間とローカルデータ処理を優先する5G対応マネタイゼーションモデルの採用によって牽引されており、エッジ設置は進化する市場環境においてますます重要性を増しています。この成長にもかかわらず、データセンター展開は2031年を通じてGPUサーバー市場の礎であり続けると予想されます。これは主に、集中的な計算タスクを処理するためにホールあたり数千基のGPUに依存するハイパースケールトレーニングクラスターによるものです。
それでも、エッジセグメントはより速い拡大を見せており、特に韓国、日本、およびンドの人口密集した大都市圏などの地域で顕著です。これらの地域は、限られた不動産の可用性やユーザーへの近接性の必要性といった課題に直面しており、エッジ設置がより実行可能なソリューションとなっています。市場では、エッジアプリケーション向けの堅牢なエンクロージャーに収納された低消費電力シングルGPUノードと、コアデータセンターキャンパス向けに設計された16GPU液体冷却ラックという、2つの異なるサプライチェーンの出現が見られます。この差別化は、GPUサーバー市場を前進させる多様な要件とアプリケーションを浮き彫りにしています。
ワークロード別:
推論がトレーニングを展開速度で上回るAI推論の収益はCAGR 23.99%で上昇すると予測されており、GPUサーバー市場全体を大幅に上回り、トレーニングの成長率を凌駕しています。2025年にはトレーニングが総収益の53.47%を占めましたが、ChatGPTなどのツールに対する1日あたりの推論クエリ数は、すでにトレーニングエポック数を大幅に上回っていました。このシフトは、企業や消費者がさまざまなタスクにAI駆動ソリューションをますます活用するにつれ、実世界のアプリケーションにおける推論能力への需要の高まりを浮き彫りにしています。AIモデルの成熟化がこのトレンドの主要な推進力です。マルチモーダル基盤モデルが一度トレーニングされると、医療・金融から小売・エンターテインメントに至るさまざまな業界にわたって、数千もの顧客向けアプリケーションの開発が可能になります。
これらのアプリケーションは、シームレスで効率的なユーザーエクスペリエンスを提供するために低レイテンシ推論を必要とします。この需要の高まりに応えるため、ハードウェアベンダーはINT8およびFP8演算に特化して最適化されたアクセラレーターSKUを導入しており、FP16トレーニングカードと比較してワットあたりのスループットが2~3倍向上しています。これらのハードウェア技術の進歩により、より効率的でコスト効果の高い推論オペレーションが実現しています。その結果、推論に関連するGPUサーバー市場セグメントは、今十年が終わる前にトレーニング収益を上回ると予想されており、市場ダイナミクスの大きな転換とAIエコシステム内の優先事項の進化を示しています。
構成別:
シングルGPUサーバーがエンタープライズ予算を獲得シングルGPUシステムはCAGR 23.42%で成長すると予測されており、2025年に39.71%の市場シェアを保持したマルチGPU構成をわずかに上回っています。Dellによると、シングルGPUのPowerEdgeユニットは中小企業向けGPUサーバー出荷の40%を占めており、このセグメントでの採用拡大が浮き彫りになっています。このトレンドは、特にマルチGPUセットアップの高い計算能力を必要としない可能性のある小規模組織において、コスト効率が高くスケーラブルなソリューションへの需要の高まりを反映しています。シングルGPUシステムへのシフトは、資本規律と進化するエンタープライズニーズに起因しています。
例えば、シングルNVIDIA L40Sボードの価格は約9,000米ドルであるのに対し、8GPU搭載H100シャーシは90,000米ドルを超える場合があります。エンタープライズは、密結合のNVLinkクラスターに依存するのではなく、複数のコスト効率の高いノードにわたっ推論ワークロードを並列化することをますます選択しています。このアプローチにより、企業は設備投資を大幅に削減しながらパフォーマンスレベルを維持できます。さらに、シングルGPUシステムはより高い柔軟性と展開の容易さを提供し、予算やスペースに制約のある組織にとって魅力的な選択肢となっています。その結果、エンタープライズがコスト効率とスケーラビリティを優先し続けるにつれ、GPUサーバー市場シェアは特に大規模推論ワークロードにおいて、より軽量な構成へと徐々にシフトすると予想されます。
フォームファクター別:
モジュラー設計がスケーラビリティとレトロフィット需要に対応ラックマウント型システムは2025年の収益の46.93%を占めましたが、事業者が容量増強の迅速化をますます優先するにつれ、モジュラーポッドはCAGR 23.79%で成長すると予測されています。このシフトはMetaのHyperionキャンパスによって例示されており、数週間以内に展開可能な液体冷却プレファブリケーテッドラックを採用しており、数ヶ月を要する従来の方法と比較して設置タイムラインを大幅に短縮しています。モジュラーポッドの採用は、展開プロセスを合理化する能力によって牽引されており、迅速かつ効率的にスケールアップを目指す事業者にとって魅力的な選択肢となっています。
モジュラー設計はまた、既存施設のレトロフィットに関連する課題にも対応しています。これらの自己完結型GPUポッドにより、コロケーションプロバイダーはレガシーチラーや電力配電システムへの大規模なアップグレードを必要とせずに、既存のデータホールに統合することができます。この機能により、モジュラーポッドは古いインフラを近代化するためのコスト効率が高く実用的なソリューションとなっています。ブレードサーバーは高密度フットプリントを持つエンタープライズにとって依然として人気の選択肢ですが、GPUカードが現在400ワットを超える消費電力となっているため、熱的制約に直面しています。これにより、より優れた熱管理とスケーラビリティを提供するモジュラーアーキテクチャへの需要が高まっています。その結果、モジュラーアーキテクチャはグリーンフィールド開発とブラウンフィールドアップグレードの両方においてますます好まれており、今後数年間でGPUサーバー市場のより大きなシェアを獲得する位置付けにあります。
GPU統合方式別:
SXMおよびNVLinkがトレーニングクラスターでシェアを拡大PCIeソリューションは引き続き市場を支配しており、設置件数の58.83%を占めています。しかし、SXMおよびNVLinkはCAGR 23.59%で急速に普及しています。この成長は、毎秒1.8テラバイトの双方向帯域幅を提供する第4世代NVLinkの優れたパフォーマンスによって牽引されています。比較として、PCIe 6.0は128 GB/sと大幅に低い帯域幅を提供します。GPUサーバーにおける高速データ転送と効率的な相互接続性への需要の増大が、SXMおよびNVLink技術の採用を促進しており、進化する市場環境において強力な競合技術として位置付けられています。[3]
1万基以上のGPUを設置するハイパースケーラーは、アクセラレーター間の勾配交換時のレイテンシと帯域幅の優位性を重視しています。一方、エンタープライズはスワップの容易さと低コストからPCIeを好む傾向があります。オープンコンピュートプロジェクトから生まれたOAMモジュールはベンダー非依存の経路を提供しており、独自仕様SXMの採用を徐々に侵食する可能性があります。統合競争は流動的であり続けますが、トレーニングクラスターにおけるSXMの役割は2031年を通じてGPUサーバー市場シェアの拡大するスライスを確保するでしょう。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
エンタープライズがオンプレミス推論展開を加速クラウドプロバイダーは2025年のGPUサーバー市場収益の62.73%を占め、セグメントにおける優位性を維持しました。しかし、エンタープライズ需要は予測期間中にCAGR 23.88%という大幅な成長が予測されています。この成長は、銀行や医療システムなどのエンタープライズがクラウドのエグレス費用を削減するために推論ワークロードを社内インフラにシフトしようとしていることによって牽引されています。金融機関はサブミリ秒の不正検知システムをますます展開しており、病院は厳格なHIPAA規制に準拠するためにローカル画像解析を活用しています。これらのトレンドは、GPUサーバー市場におけるエンタープライズ採用の重要性の高まりを浮き彫りにしています。
銀行や医療システムに加え、政府研究機関、テレコム企業、エッジ事業者などの他のセクターも、エンタープライズエンドユーザーミックスの多様化に貢献しています。これらの組織は、高度な研究計算、強化された通信インフラ、効率的なエッジ処理などの特定の運用ニーズに対応するためにGPUサーバーを採用しています。その結果、エンタープライズセグメントは予測期間中のGPUサーバー市場規模への最も急成長する貢献者として台頭しており、市場ダイナミクスの変化とGPUサーバーソリューションへの需要を牽引するエンタープライズの役割の増大を反映しています。
地域分析
アジア太平洋地域GPUサーバー市場
アジア太平洋地域は2025年のGPUサーバー市場シェアにおいて67.63%を占め首位となり、2031年までに24.19%のCAGRを記録すると予測されている。ファーウェイのAscend 910Cの出荷に示されるように、中国が国産GPUへの転換を進めていることで、H200輸入の制限が部分的に殺されている。インドのデータセンターパイプラインは1ギガワットの大台を突破し、YottaはGPUホールの容量を2027年までに3倍にするため20億米ドルの投資を約束した。日本はAIおよび気候研究向けのGPUアクセラレーションを重視した富岳の後継エクサスケールシステムに1,000億円(6億9,000万米ドル)を拠出した。韓国は国家AIコンピュートバックボーンの構築に5,000億ウォン(3億7,500万米ドル)を予算計上し、国産HBM3と輸入GPUを組み合わせる方針を打ち出した。
北米GPUサーバー市場
北米は2025年の収益の約20%を占め、Meta、Microsoft、Googleが2026年までにAIインフラへ2,000億米ドル超の投資を誓約したことが下支えとなっている。バージニア州北部における電力網の制約がインターコネクトの待ち行列を長期化させており、新規建設は再生可能エネルギーが利用可能な中西部および山岳地帯へと誘導されている。米国はエッジ展開の育成にも取り組んでいるが、加入者あたりの地域普及率はアジア太平洋地域に遅れをとっている。
EMEAおよび南米GPUサーバー市場
欧州は2025年の収益の約10%を占めた。平均キロワット時あたり0.30ユーロ(0.32米ドル)に達する高い電力料金と厳格な炭素規制が拡大を抑制している一方で、液冷技術の採用を促進する要因ともなっている。[4] 事業者はより安価な水力発電を求めてスカンジナビア市場へのシフトを進めており、EU域内のソブリンAI要件が域内GPUの一定の需要を維持している。南米、中東、アフリカは合計で5%未満にとどまったが、サウジアラビアとアラブ首長国連邦はソブリンAIクラスターへの資金投入を進めており、予測期間後半に地域シェアを押し上げる可能性がある。
競合環境
上位5社のOEM(Dell Technologies、Hewlett Packard Enterprise、Supermicro、Lenovo、Inspur)が2025年の出荷量の約60%を支配しており、中程度に集約された市場を形成しています。しかし、直接調達を行うハイパースケーラーが独自シャーシを設計しており、ブランドシェアを3~4ポイント侵食しています。液体冷却が既存プレイヤーを差別化しており、SupermicroとLenovoはPUE改善とフットプリント削減を根拠に、統合ダイレクトトゥチップループを10~15%のプレミアムで販売しています。
ホワイトボックスインテグレーターおよび地域専門業者は、特に堅牢なエッジハードウェアにおいて、リードタイムとカスタマイズのギャップを活用しています。Lambda Labsはテレコム用途向けのパッシブ冷却エッジGPUサーバーをリリースし、BOXXおよびQuanta Cloud Technologyはニッチなクリエイティブおよびハイパースケールサブマーケットをターゲットにしています。NVIDIAのDGXラインはコンポーネントベンダーとシステムサプライヤーの境界を曖昧にし、GPU、ネットワーキング、AIソフトウェアスタックをバンドルしたターンキーラックを提供することで、OEMの価値を統合とサポートに限定しています。
インターコネクトとメモリアーキテクチャが次の競争の場となっています。2024年~2025年の特許データは、AMDとIntelがチップレットおよび光インターコネクト設計を進展させており、大幅な帯域幅向上を約束していることを示しています。ボトルネックが生の計算能力からメモリスループットおよびGPU間メッセージングにシフトしているため、顧客はこれを受け入れています。市場の動向は、コンポーネントサプライヤーが完全なシステムへとさらに進出するにつれ、GPUサーバー市場は中程度に集約されつつも流動的であり続けることを示唆しています。
GPUサーバー業界のリーダー企業
-
Dell Technologies Inc.
-
Hewlett Packard Enterprise Company
-
Lenovo Group Limited
-
Super Micro Computer Inc.
-
Inspur Group Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
GPUサーバー市場 このレポートでカバーされる企業
- Dell Technologies Inc.
- Hewlett Packard Enterprise Company
- Lenovo Group Limited
- Super Micro Computer Inc.
- Inspur Group Co. Ltd.
- Huawei Technologies Co. Ltd.
- GIGABYTE Technology Co. Ltd.
- ASUSTeK Computer Inc.
- NVIDIA Corporation
- Advanced Micro Devices Inc.
- International Business Machines Corporation
- Fujitsu Limited
- Atos SE
- Penguin Computing Inc.
- TYAN Computer Corporation
- H3C Technologies Co. Ltd.
- BOXX Technologies LLC
- Lambda Labs Inc.
- NEC Corporation
- Sugon Information Industry Co. Ltd.
最近の産業開発事情 GPUサーバー市場
- 2026年4月:NVIDIA Corporationは、前世代比でトレーニングスループットが50%向上するGB300アーキテクチャの一般提供開始を発表しました。
- 2026年3月:Supermicroは、10基のBlackwell GPUをサポートする液体冷却型2Uシャーシを発表し、2026年第3四半期に量産を開始する予定です。
- 2026年2月:Dell Technologiesは、気候・ゲノミクス研究向けに12億米ドルの欧州スーパーコンピューティング契約を受注しました。
- 2026年1月:AMD MI325XがMicrosoft AzureおよびOracle Cloudで一般提供に達し、192 GB HBM3Eメモリを提供しています。
グローバルGPUサーバー市場レポートの調査範囲
GPUサーバー市場は、人工知能(AI)、機械学習(ML)、高性能コンピューティング(HPC)、および高度な可視化アプリケーションを含む高性能ワークロードを加速するために、1基以上のグラフィックスプロセッシングユニット(GPU)を搭載したコンピューティングサーバーシステムを包含しています。これらのサーバーは大規模並列処理に最適化されており、従来のCPUベースのインフラよりも高速な計算を実現します。
GPUサーバー市場レポートは、展開形態(データセンター、エッジ)、ワークロード(AIトレーニング、AI推論、HPC、可視化)、構成(シングルGPU、マルチGPU)、フォームファクター(ラック、ブレード、モジュラー)、GPU統合方式(PCIeベース、SXM/NVLinkベース、OAMベース)、エンドユーザー(クラウドサービスプロバイダー(ハイパースケーラー)、エンタープライズ、政府・研究機関、テレコム/エッジ事業者)、および地域(北米、欧州、アジア太平洋、南米、中東・アフリカ)別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| データセンター |
| エッジ |
| AIトレーニング |
| AI推論 |
| HPC |
| 可視化 |
| シングルGPU |
| マルチGPU(2~4基) |
| ラック |
| ブレード |
| モジュラー |
| PCIeベース |
| SXM / NVLinkベース |
| OAMベース |
| クラウドサービスプロバイダー(ハイパースケーラー) |
| エンタープライズ |
| 政府・研究機関 |
| テレコム / エッジ事業者 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| アジア太平その他 | |
| 南米 | |
| 中東・アフリカ |
| 展開形態別 | データセンター | |
| エッジ | ||
| ワークロード別 | AIトレーニング | |
| AI推論 | ||
| HPC | ||
| 可視化 | ||
| 構成別 | シングルGPU | |
| マルチGPU(2~4基) | ||
| フォームファクター別 | ラック | |
| ブレード | ||
| モジュラー | ||
| GPU統合方式別 | PCIeベース | |
| SXM / NVLinkベース | ||
| OAMベース | ||
| エンドユーザー別 | クラウドサービスプロバイダー(ハイパースケーラー) | |
| エンタープライズ | ||
| 政府・研究機関 | ||
| テレコム / エッジ事業者 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| アジア太平その他 | ||
| 南米 | ||
| 中東・アフリカ | ||
レポートで回答される主要な質問
現在のGPUサーバー市場規模と2031年までの成長予測は?
GPUサーバー市場規模は2026年に657.2億米ドルに達し、2031年には1,864.3億米ドルに達すると予測されており、CAGR 23.19%(2026年~2031年)で成長しています。
GPUサーバー展開において最も急速に拡大している地域はどこですか?
アジア太平洋が予測CAGR 24.19%で成長をリードしており、中国、インド、日本が主権AIおよびハイパースケールデータセンターへの投資を強化しています。
エッジ設置はGPUサーバー需要にどのような影響を与えていますか?
5Gエッジノードにおいてテレコム事業者がGPUを組み込むことで、エッジ設置のCAGR 23.59%が牽引されており、リアルタイムアプリケーション向けに10ミリ秒未満の推論レイテンシを実現しています。
エンタープライズがシングルGPUサーバーを好む理由は何ですか?
シングルGPUノードは低い初期投資と推論に十分なパフォーマンスを提供し、マルチGPUトレーニングリグの高コストを伴わずに部門レベルのAIワークロードをサポートします。
新しいGPUサーバー展開において主流の冷却技術は何ですか?
GPUが現在700ワットを超えているため、直接液体冷却および浸漬冷却がシェアを拡大しており、液体ソリューションはPUEを最大20%削減できます。
大規模トレーニングクラスターにおいて最も急速に成長しているインターコネクトはどれですか?
NVIDIA NVLinkと組み合わせたSXMモジュールはCAGR 23.59%で進展しており、毎秒1.8テラバイトのGPU間帯域幅によってトレーニングの通信オーバーヘッドを大幅に削減しています。