
グリオキサール市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
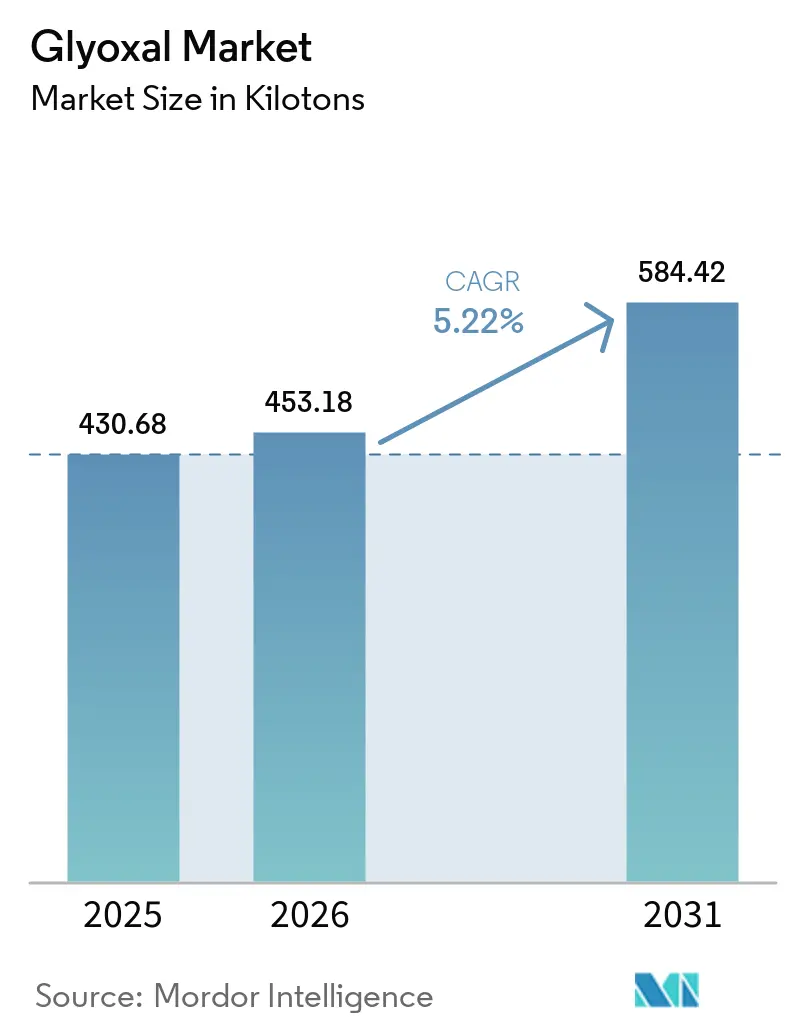
| 市場取引高 (2026) | 453.18 キロトン |
| 市場取引高 (2031) | 584.42 キロトン |
| 成長率 (2026 - 2031) | 5.22 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるグリオキサール市場分析
グリオキサール市場規模は2025年に43万68トンと評価され、2026年の45万3,180トンから2031年には58万4,420トンへと成長し、予測期間(2026年~2031年)におけるCAGRは5.22%と推計されます。テキスタイル仕上げ、水性接着剤配合、および新興の電池電解質用途における堅調な需要がこの成長軌道を支えており、これは主にグリオキサールの二重アルデヒド構造がホルムアルデヒドフリーの強力な架橋を実現するためです。アジア太平洋地域は依然として主要消費拠点であり、中国の拡大する糸輸出とインドの成熟しつつある化学中間体プラットフォームが牽引しています。液体溶液グレードは、自動化された投入ラインがバッチの一貫性を向上させ処理ダウンタイムを削減することから、主要用途すべてにおいて固体形態を代替しつつあります。特に医薬品および特殊素材向けの化学中間体合成における並行成長は、対象顧客基盤を拡大させ、テキスタイルセクターにおける景気循環性を緩和します。米国における防衛費配分の増加およびBASFの新たな中国コンプレックスは、サプライチェーンの分散化と近接調達戦略が長期的な能力計画をどのように再編しているかを示すものです。
主要レポートの要点
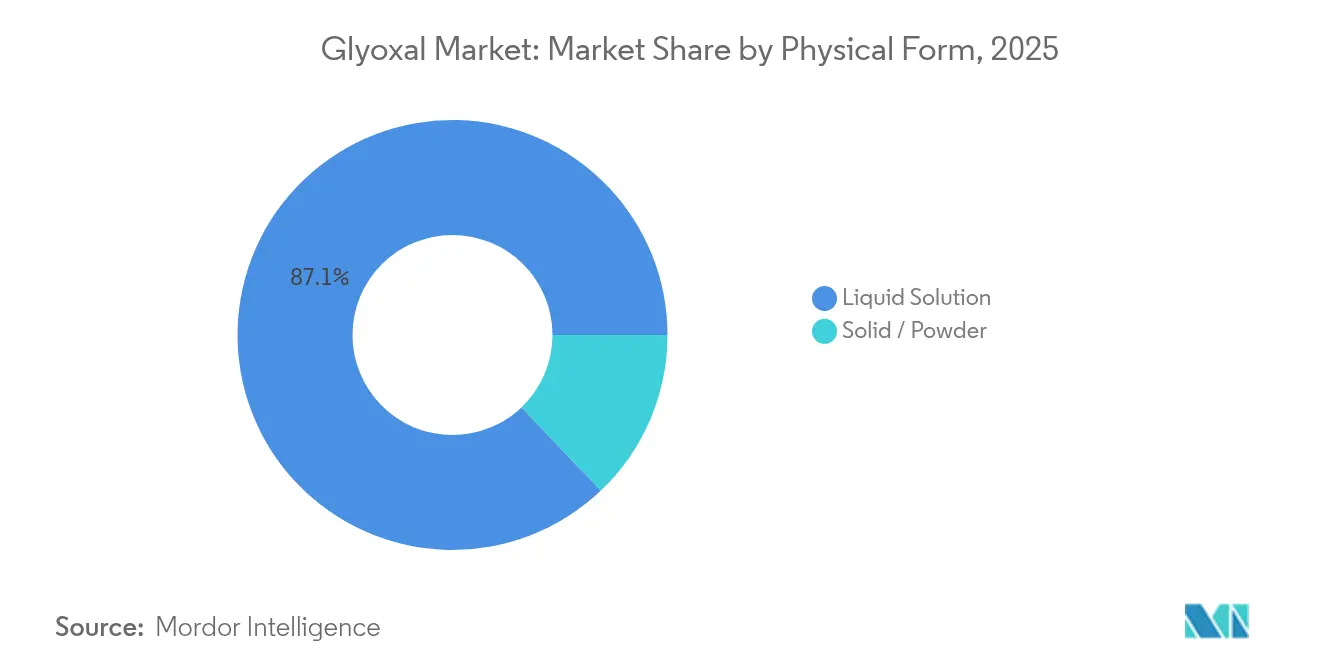
- 物理的形態別では、液体溶液が2025年のグリオキサール市場シェアの87.12%を占め、固体および粉末形態は2031年にかけて最速の6.15% CAGRを記録すると予測されます。
- 用途別では、架橋剤が2025年の収益シェア64.10%でトップとなり、化学中間体は2031年にかけてCAGR 5.86%で成長すると予測されます。
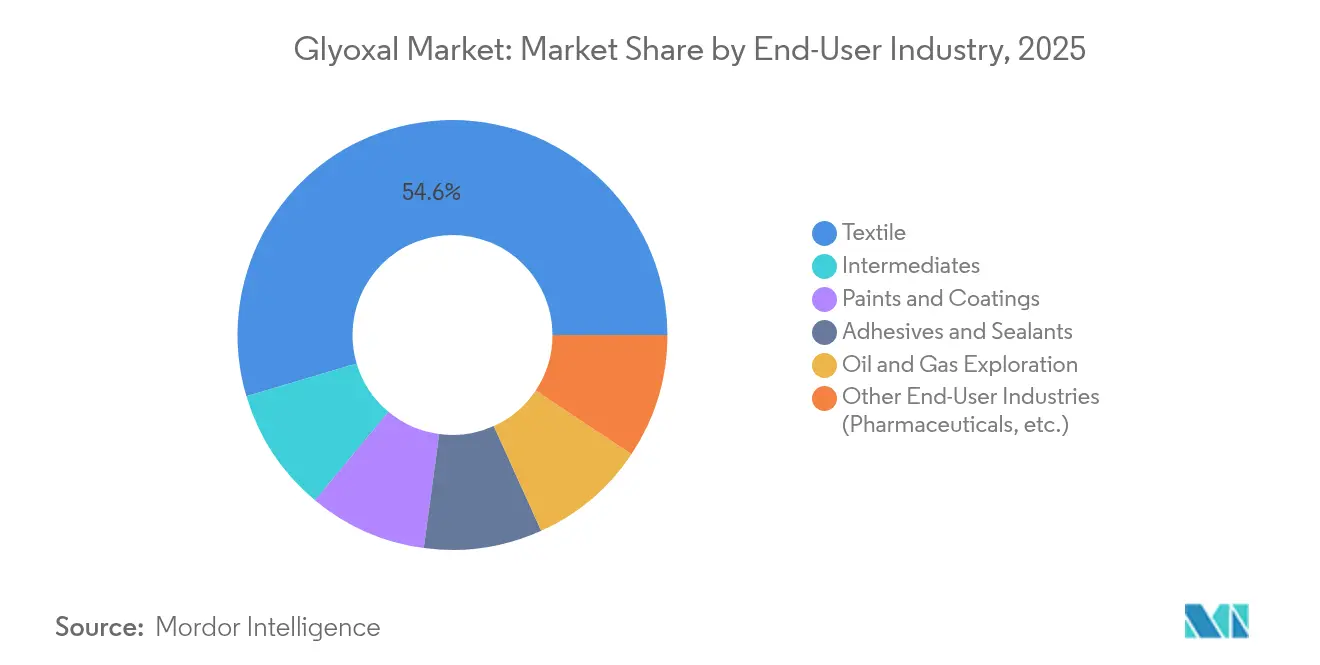
- 最終ユーザー産業別では、テキスタイルが2025年のグリオキサール市場規模の54.60%を占め、中間体はCAGR 5.98%で2031年にかけて拡大しています。
- 地域別では、アジア太平洋地域が2025年のグリオキサール市場シェアの44.55%を占めトップとなり、予測期間において最高の6.30% CAGRを記録する見通しです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因インパクト分析*
| 促進要因 | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 開発途上国におけるテキスタイルおよびアパレル生産の増加 | +1.2% | アジア太平洋地域がコア、南米へのスピルオーバー | 中期(2~4年) |
| 水性接着剤における架橋剤としての用途拡大 | +0.8% | 北米および欧州に集中したグローバル展開 | 短期(2年以下) |
| 深海掘削における油田化学品需要の増加 | +0.6% | 北米、中東、海洋沖合地域 | 長期(4年以上) |
| 紙および板紙包装における生分解性殺生物剤としてのグリオキサール採用 | +0.5% | 欧州連合、北米、アジア太平洋への拡大 | 中期(2~4年) |
| シリコン負極電池電解質配合における新興の役割 | +0.3% | アジア太平洋製造ハブ、世界各地のテクノロジーセンター | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
開発途上国におけるテキスタイルおよびアパレル生産の増加
中国は2023年に137億米ドル相当の糸を輸出し、そのうち綿糸が輸出量の70%を占めました。この規模の生産はグリオキサール架橋による耐久性プレスおよび抗菌仕上げを必要とします。同化合物の生分解性は欧州連合および北米のより厳格な輸入規制を満たしており、「クリーナー」な衣料品を販売するブランドにとってホルムアルデヒドの代替品として選好されています。2025年から稼働したBASFの湛江コンプレックスは、主要サプライヤーがアジアに能力を集積させることで物流ルートを短縮し、ベトナム、バングラデシュ、インドからの追加受注を獲得しようとしている好例です[1]BASF SE、「BASFが湛江バーブント拠点で最初のプラントを稼働」、basf.com。中期的な影響は、新たな紡績・染色工場の典型的な2~4年の建設サイクルに連動しています。これらのプラントが拡大するにつれ、グリオキサール市場需要は繊維処理量に並行して推移すると予想されます。これは、シワ防止または抗菌化学処理で仕上げられた布地の増分1メートルごとに定量のアルデヒド投入量が含まれるためです。
水性接着剤における架橋剤としての用途拡大
厳格なグローバル排出規制により溶剤系木材・紙用接着剤の段階的廃止が加速しており、水系システムにおけるグリオキサールの魅力が高まっています。セルロース基材において安定なヘミアセタール結合を生成する能力により、接着剤配合者は結合強度を犠牲にすることなく低VOC基準を満たすことができます。BASFは2025年4月にジオールおよび誘導体の価格を引き上げました。これは幅広い原材料コスト上昇を反映したものであり、コンバーターに対して一液型配合を可能にするグリオキサールのような効率的な硬化剤を求めるよう圧力をかけています。この促進要因が短期的な影響を発揮するのは、原材料承認が確保されれば、接着剤プラントが比較的速やか—通常1会計年度以内—にミキサーとリアクターを改修できるためです。北米の建築資材メーカーは、グリオキサールをEPAのIRISプログラムにおけるホルムアルデヒドの再分類の可能性に先手を打つ直接的な手段と見なしています。
深海掘削における油田化学品需要の増加
水圧破砕に使用される高分子ゲルは150℃以上で粘度を維持する架橋剤を必要とし、グリオキサールはそのような極端な条件下でも反応性を保持しますが、低分子量アルデヒドは分解します[2]米国化学会、「ジアルデヒドを使用した高温破砕流体」、acs.org。メキシコ湾およびブラジルのプレソルトにおけるオペレーターは、超深層坑井における破砕ネットワークの安定化のためにグリオキサール活性化グアーおよびセルロースゲルの仕様化を開始しています。プロジェクト承認には数年単位の期間を要するため、化学品の必要プロファイルはフィールド開発初期段階に確定され、長期にわたって予測可能な引取量が生まれます。中東の国営石油会社は2024年にグリオキサール系ダイバーター流体を試験し、初期事例研究では炭化水素流量が15%向上したと報告されています。新規オフショアプロジェクトのゆっくりではあるが着実なパイプラインは、2030年にかけてグリオキサール市場における持続的、ただしニッチな数量増加を示唆しています。
紙および板紙包装における生分解性殺生物剤としてのグリオキサール採用
欧州の食品接触法制は使用後に速やかに分解する防腐剤を優遇しており、架橋剤と抗菌剤の双方として機能するグリオキサールの二重作用はこの枠組みと整合しています。樹脂コーティング紙に関するFDA適合性は、北米の製紙業者に対してGRAS申請を追加することなくアルデヒドを使用できることを保証します。成形繊維トレイおよびカップのメーカーは、腐敗菌を減少させるためにグリオキサールを採用することを増やしており、生鮮青果試験では賞味期限が48時間延長されています。中期的な採用は、包装コンバーターの設備更新サイクルと新興市場における毒性学的エンドポイントの確認にかかっています。この促進要因がグローバルCAGRに与える0.5パーセントポイントの押し上げ効果は、欧州および米国に起点を置いていますが、多国籍消費財企業が地域をまたいで包装仕様を統一するにつれ、アジア太平洋の印刷会社にも波及するでしょう。
抑制要因インパクト分析*
| 抑制要因 | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 毒性学的懸念および職場ばく露限度の厳格化 | -0.7% | 欧州連合および北米での施行が最も厳格なグローバル展開 | 短期(2年以下) |
| エチレングリコール原料の価格変動 | -0.4% | グローバルサプライチェーン、輸入依存地域で顕著 | 短期(2年以下) |
| ジアルデヒドデンプンおよびその他のグリーン架橋剤との競合 | -0.3% | 欧州連合・北米が先行し、アジア太平洋市場へ拡大 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
毒性学的懸念および職場ばく露限度の厳格化
規制当局はジアルデヒドを遺伝毒性の可能性から精査しています。世界保健機関の2024年レビューはグリオキサールを高度糖化最終産物(AGE)生成のリスクがあるとして指摘し、職業ばく露限度の厳格化を求める声が高まっています。欧州化学物質庁は現行の職場ばく露閾値0.1 mg/m³を再評価中であり、労働安全衛生局(OSHA)も並行してデータ収集を開始しており、小規模工場に最大200万米ドルのコストを課す換気設備の強化が求められる可能性があります。こうしたコンプライアンスコストにより、資本力の限られた事業者が市場から撤退し、資本力のある企業への供給集約が進む可能性があります。短期的な圧力は欧州および北米で最も顕著であり、新たな規制が発効してから数週間以内に監査が実施されるため、生産成長を一時的に抑制します。
エチレングリコール原料の価格変動
グリオキサールの生産はエチレングリコールの気相酸化に依存しており、エチレングリコール自体もナフサおよび天然ガスの価格変動の影響を受けます。中東のプラント定期修理により2025年第1四半期にスポットEG価格が23%急騰し、グリオキサールサプライヤーはトン当たり70米ドルのサーチャージを発動せざるを得なくなりました。EGの輸入に大きく依存している東南アジアのメーカーはマージンが圧迫され、複数のメーカーが稼働率を10%削減しました。サーチャージは通常コンバーターへ転嫁されますが、価格感度の高いテキスタイル仕上げを手掛けるコンバーターは、グリオキサールのプレミアムが15%を超えた場合に性能の低いジアルデヒドデンプンに切り替える可能性があります。こうした短期的な変動により、予測CAGRから0.4パーセントポイントが削減されます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
物理的形態別:
液体溶液が処理効率を牽引2025年の消費量の87.12%を液体グレードが占めており、これはポンプ圧送可能なすぐに使用できるアルデヒド溶液に対するプラントレベルの選好を反映しています。自動化された投入によりバッチの変動性が低下しサイクルタイムが短縮され、この要因が液体グリオキサール市場規模のCAGR 5.78%での全体需要を上回る成長を後押ししています。粉末形態は、重量ベースの計量と保管安定性が利便性に優先されるリモートな油田作業において引き続き重要な役割を果たしています。バングラデシュおよびエチオピアにおけるコンテナ式テキスタイル化学品「キッチン」設備の増加は、2031年にかけて液体グレードの普及を継続的に支援します。固体グリオキサール誘導体は樹脂カプセルおよびレイテンシー制御型接着剤キットにおいて依然として重要ですが、かさばる固体の運賃コスト上昇により、コンバーターはオンサイトで液体を調合する方向に向かっています。
液体溶液がファッション、家庭用テキスタイルおよびテクニカルファブリックメーカーの優先仕様として維持されている理由は処理効率にあります。インラインpH制御注入により均一な固定が保証され、デニム仕上げ試験での手直し率が4%削減されています。このコスト上のメリットが粉末に対する適度な価格プレミアムを正当化します。さらに、酸化性固体の輸送に関する規制が厳格化されており、不燃性として分類される液体はIMDG規則のもとで書類手続きが簡略化されるという物流上の優位性があり、液体シェアの段階的な拡大を支援しています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます


用途別:
化学中間体が架橋支配にもかかわらず加速架橋用途は2025年においても64.10%のシェアでグリオキサール市場を引き続き支配しており、耐久プレス加工布、紙のサイジング、水性木工接着剤における同分子の持続的な役割を裏付けている。しかしながら、最も高い5.86%のCAGRは化学中間体用途に起因しており、複素環およびAPI合成におけるC2ジアルデヒドとしてのグリオキサールの多用途性を反映している。製薬企業はイミダゾールおよびピラジンの構築にこれを活用し、スペシャルティポリマーのスタートアップ企業は化学合成におけるグリオキシル酸とともに、バイオベースのバリア樹脂へと縮合させている。インドのパイロットプラントでは、2024年半ば以降、ピリミジン中間体向けグリオキサール消費量が3倍に増加したと報告されている。
中間体への多角化は周期的な繊維需要への依存を軽減し、コモディティ仕上げグレードと比較して200ベーシスポイント高いマージンをもたらすことが多い。食品接触コーティング向けのFDAおよびBfR認可はグリオキサールの用途をさらに拡大し、フィルム形成樹脂メーカーが急成長する生鮮農産物包装ニッチ市場に参入することを可能にしている。これらのトレンドは、架橋剤が引き続きコア量の牽引役であり続ける中においても、当セグメントの加速を支えている。
最終ユーザー産業別:
中間体セグメントがテキスタイルリーダーを上回る成長テキスタイルは2025年数量の54.60%を維持しました。これはシワ防止シャツ地、医療用アパレルおよびホームリネンが耐久的な風合いと抗菌持続性を実現するためにアルデヒド固定に依存しているためです。テキスタイルにおけるグリオキサール市場シェアは、中間体セグメントが幅広い化学合成需要の拡大を背景にCAGR 5.98%で上昇するにつれ、緩やかに希薄化する見込みです。接着剤はホルムアルデヒドから転換する建築グレードの水性ポリビニルアルコール接着剤に支えられ安定を維持しています。石油・ガス分野では、代替硬化剤が分解する高温破砕流体においてグリオキサール架橋ゲルが採用されており、小規模ながら収益性の高い引取ストリームを確保しています。
医薬品および「その他」カテゴリーは、抗生物質スキャフォールドおよび特殊コーティングに対する需要に牽引され、最も急激な絶対成長を示しています。最終用途価格がトン当たり4,000米ドルを超えることもあり—テキスタイルグレードベンチマークの2倍以上—シェア拡大がグリオキサール市場全体の収益性をさらに押し上げています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
地域分析
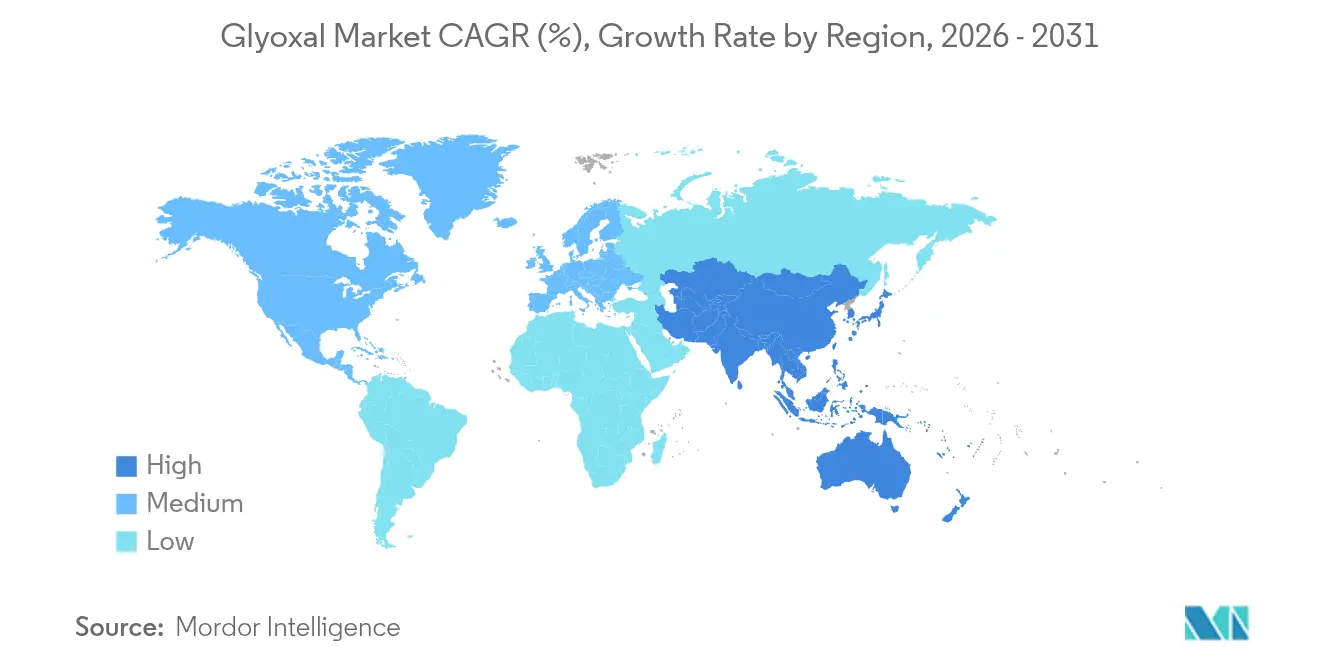
アジア太平洋地域グリオキサール市場
アジア太平洋地域は2025年に世界全体の数量の44.55%を占め、2031年までに6.30%のCAGRで拡大すると予測されており、これはグリオキサール世界市場のCAGRを1パーセントポイント以上上回る。中国の糸輸出エンジンは繊維仕上げ需要の根底にある実態を示しており、インドの医薬品産業の拡大は中間体消費を刺激している。日本と韓国は、グリオキサール系電解質を評価する先進電池プログラムを通じてイノベーション牽引力をもたらしている。同地域の統合された石油化学チェーンはエチレングリコール原料の供給ショックを緩和し、アジア太平洋地域の生産者に構造的なコスト優位性をもたらしている。
北米グリオキサール市場
北米は、確立された化学インフラと低排出接着剤を後押しする法的勢いにより、第2位の地域クラスターであり続けている。国防総省による国内グリオキサール製造への2,400万米ドル・5年間の資金提供は、特殊コーティングにおける同化合物の重要性を裏付けている。堅調な住宅着工件数とリフォーム支出が接着剤需要を支える一方、シェール関連の深海タイバックが油田化学品の需要を拡大させている。特筆すべきは、大陸全体にわたる厳格なOSHA監督が高純度・低ホルムアルデヒド仕様への要求を高め、プレミアムグリオキサール製剤を優位に立たせている点である。
欧州グリオキサール市場
欧州は、厳格な職業暴露規制により成熟した需要が抑制されているものの、高付加価値の特殊化学品ニッチから恩恵を受けている。BASFのルートヴィヒスハーフェン工場における6万トンのトレインが地域供給を確保し、イタリアおよびオランダの小規模ニッチメーカーがこれを補完している。使い捨てプラスチック指令に後押しされた紙・板紙食品包装への移行により、グリオキサール殺生物剤の数量が段階的に増加すると予測されている。しかしながら、エネルギーコストの上昇とREACHドシエの厳格化により利益率が圧迫される可能性があり、欧州のコンバーターは一部の大量生産製剤を東欧およびトルコへ移管する動機を持つことになる。

バリューチェーン分析
グリオキサール生産はエチレングリコール(EG)の下流に位置し、貴金属触媒を用いたEGの酸素による気相酸化が主要な製造ルートであり、その後、輸送用の水溶液への吸収・安定化が行われる。EGへの原料統合は大手生産者にとって重要なコストおよび供給レバーであり、触媒性能、反応制御、精製が、中間体向けの低着色・低不純物グレードを含む高規格用途への適合性を決定する。このチェーンはEG価格変動の影響を受けやすく、反応性の高いアルデヒド溶液の取り扱い要件は、多くのコモディティ含酸素化合物と比べて運用上の規律とコンプライアンス上の負担を増加させる。
大半の量は、安定化された液体溶液としてバルクタンク物流、IBC、ドラムを通じて地域のブレンダーおよび調合業者に流通し、その後、繊維仕上げ業者、接着剤メーカー、紙・包装工場、油田化学品サプライヤーへと移送される。該当する場合の食品接触関連コンプライアンスを含む用途知識と文書化は共通の差別化要因であり、これによりサプライヤーは技術支援、一貫した仕様、および顧客拠点での安全な保管・投与インフラの提供を迫られる。自動投与ラインとターンキー型濃縮液が顧客側での調合を削減できる場合、下流の需要は最も強くなる一方、小規模工場は換気、排水処理、安全な保管に対する相対的なコストが高くなり、これがチャネル選択とサプライヤーの選好を形成する。
競争環境
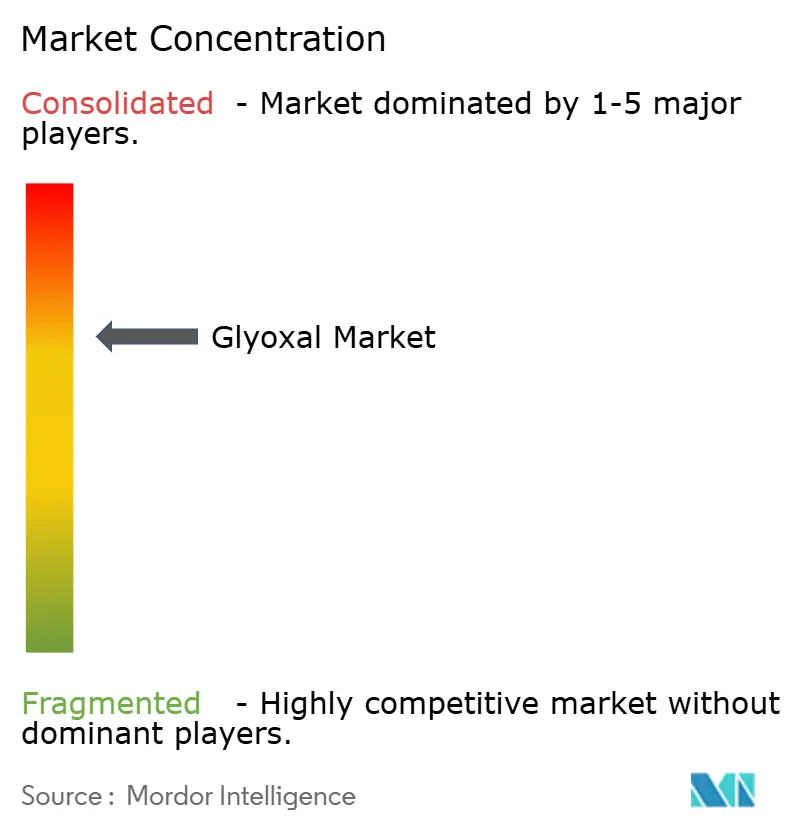
グリオキサール市場は中程度に集中しています。BASFはドイツに6万トンの自社能力と新たな湛江ラインを活用し、多国籍テキスタイルおよびペーパークライアントへの供給を確保しています。中国メーカーは数量重視で、上流のエチレングリコール調達を統合することでコストリーダーシップを維持することが多く、欧州勢はREACHドシエの深度とアプリケーションラボサポートで差別化を図っています。
戦略的には、サステナビリティ資格が競争上のポジショニングを支配しています。BASFは60種類以上のグリオキサール含有製品においてISCC+認証を取得し、製品1kgあたり0.9 kg CO₂-eq未満のカーボンフットプリント宣言を提供しています。Hubei Hongyuanはバイオエチレングリコールルートをパイロット化し、化石燃料価格変動をヘッジしています。用途特化型ブレンドへの前方統合も優先事項であり、WeylChemは2025年に顧客側のサイドブレンドを不要にしバッチ時間を20%短縮するターンキー抗菌紙コーティング濃縮物を発売しました。一方、米国の中堅参入企業であるLocus Performance Materialsは、掘削流体向けグリオキサール強化バイオサーファクタントパッケージを販売しており、ニッチ技術が従来のサプライチェーンを破壊しうることを示しています。
規制審査の強化により、大企業は未反応アルデヒドの排出を抑制するための閉鎖ループ排水処理および連続リアクターの改修に投資するインセンティブが高まっています。資本力のない小規模メーカーは撤退し、グローバル市場集中度が徐々に上昇する可能性があります。しかし、米国国防総省の国内能力補助金などの地域サプライチェーン安全保障イニシアチブは新規参入者を育成し、集約化の力とのバランスをとる可能性があります。
グリオキサール産業リーダー
BASF
Haihang Industry
hubei hongyuan pharmaceutical technology co., ltd
WeylChem International GmbH
Zhonglan Industry Co.,Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
グリオキサール市場
- Amzole India Pvt Ltd
- BASF
- Haihang Industry
- hubei hongyuan pharmaceutical technology co., ltd
- Jinan Huashihang Chemical Co., Ltd.
- INEOS
- Merck KGaA
- Otto Chemie Pvt. Ltd.
- Spectrum Chemical
- Thermo Fisher Scientific
- Tokyo Chemical Industry India Pvt. Ltd.
- WeylChem International GmbH
- Zhonglan Industry Co.,Ltd.

市場機会と将来展望
繊維、水性接着剤、紙ベース包装におけるホルムアルデヒド代替の動きは、より低VOC性能を実現するグリオキサール系架橋システムにとって規格対応の余地を拡大し続けており、特にブランド衣料サプライチェーンや建築用製品接着剤において顕著である。繊維分野では、糸の輸出集約度に支えられ、中国が仕上げ需要の規模的な基盤であり続ける一方、アジアにおける染色・仕上げ能力の成長は、自動投与に適合した一貫性のある液体溶液グレードを供給できるサプライヤーに機会を生み出している。包装および紙分野では、食品接触に起因する要件が、より高純度で文書化の整った化学品への需要を高めており、これは工場や加工業者向けにコンプライアンスパッケージや用途研究室での検証を支援できるサプライヤーに有利に働く傾向がある。
もう一つの機会軌道は、より高付加価値の化学中間体分野にあり、グリオキサールは複素環化合物や特殊材料向けの汎用性のあるC2ビルディングブロックとして使用されている。インドは2024年半ば以降、中間体合成活動の拡大が目立つ地域の一つとなっており、単なるバルク量よりも、より厳密な不純物プロファイルとロット間の再現性の重要性が高まっている。供給面では、アジアにおける主要生産者による生産拠点の併設化や供給安定確保への投資(BASFの湛江拠点(2025年から稼働)を含む)が、多国籍顧客向けの地域調達選択肢を強化し、EGおよび貨物市場が引き締まる際の複数地域調達戦略を支えている。
Recent Industry Developments in グリオキサール市場
- 2026年3月:Hubei Hongyuan Pharmaceutical Technology Co., Ltd.が2026年3月31日終了の第1四半期の業績を報告し、前年同期比で売上が急増したことを示した。グリオキサールのみに限定した話ではないが、この規模拡大は、グリオキサールが主要な原料である化学中間体事業のスループット強化を示唆し、特殊用途の顧客に対する一貫した品質と供給信頼性に関する要件を強めている。
- 2025年4月:BASFはジオールおよび誘導体の価格上昇を発表し、これはエチレングリコール経済性に連動する含酸素化学品全体の上流コスト上昇の広がりを反映している。この動きはグリオキサールチェーン全体でのコスト転嫁圧力を浮き立たせ、水性接着剤や繊維仕上げにおける配合効率への注目を高めており、そこでは硬化剤の添加量と工程時間が単位出力当たりコストに直結する。
- 2024年12月:INEOSは、以前発表されたLyondellBasellのエチレンオキシドおよび誘導体事業(テキサス州のBayport Underwood拠点を含む)の買収に関して、統合計画を継続した。この資産基盤は北米におけるEGの供給可能性と選択肢を強化し、これが物流混乱時のグリオキサール原料経済性および下流利用者の耐性に影響を与え得る。


グリオキサール市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、グリオキサール市場は、主要消費産業および貿易連動地域にわたって追跡される、工業用化学原料として販売されるグリオキサールの世界的な需要と供給として定義される。
調査範囲の除外事項:本規模算定は、グリオキサールを成分として含む川下の完成品の価値を計上せず、また市場販売として価格設定されていない社内移転を除外する。
セグメンテーション概要
- 物理的形態別
- 液体溶液
- 固体/粉末
- 用途
- 架橋剤
- 化学中間体および合成
- その他の用途(殺生物剤および防腐剤等)
- 最終ユーザー産業別
- 接着剤およびシーラント
- 中間体
- 石油・ガス探査
- 塗料およびコーティング
- テキスタイル
- その他の最終ユーザー産業(医薬品等)
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東およびアフリカ
- サウジアラビア
- 南アフリカ
- その他の中東およびアフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデルの事実基盤を構築し、業界との検証前に前提条件を現実的に保つために活用された。国連コムトレード貿易統計、USITC DataWeb、ユーロスタット、各国統計局などの公開情報源は、易フロー、化学品生産の背景、および地域需要シグナルのマッピングに役立てられた。
また、使用パターンや輸送を形成する安全・規制上の参考資料、ならびにグリオキサールの典型的な用途と代替挙動を説明する査読済みの化学・材料学術誌も精査した。企業の年次報告書、投資家向けプレゼンテーション、信頼性の高い業界専門誌は、設備能力の動向、操業拠点の変化、エンドマーケットへのエクスポージャーを把握するために活用された。一部においては、企業財務・インテリジェンス向けの有料サブスクリプション、特許データベース、および公開表に見られる情報を相互確認するための輸出入の船積みレベルデータを補足的に使用した。これらのデスクソースは例示的なものであり、網羅的ではなく、データ収集、検証、および明確化のために他にも多数の参考資料が使用された。
一次インタビューおよびサーベイ
一次調査は、グリオキサールの量がどのように主要用途を通じて流通するかを確認し、価値換算を支える価格ロジックを検証するために実施された。アジア太平洋地域、州・中東・アフリカ地域、および南北アメリカ地域にわたる生産者、販売業者、川下ユーザーを対象としたことで、地域の需要シグナル、貿易依存度、および用途ミックスを検証し、市場モデルに反映させることができた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:26% | CXO:12% | アジア太平洋地域:43% |
| 中位層:53% | 部門・ユニットリーダー:30% | 欧州・中東・アフリカ地域:32% |
| 中小規模プレイヤー:21% | マネージャー:58% | 南北アメリカ地域:25% |
市場規模算定と予測
規模算定は、生産背景、貿易フロー、および用途レベルの需要プールを地域別に再構築し、最終的な合計値を導出するトップダウンアプローチを用いて構築された。結果を実用的なものとするため、サンプリングされたサプライヤーおよびチャネルのフィードバックを用いた選択的なボトムアップ検証、ならびに一般的なグレードおよび形態の数量と平均販売価格の概算によって結果を裏付けた。
モデルを形成した主要インプットには、液体溶液と固体または粉の出荷量の分割、架橋用途と化学中間体用途に向かう需要のシェア、通関フローに見られる地域の輸入依存度、ならびに濃度、包装、物流距離に連動した観測価格スプレッドが含まれる。また、繊維、接着剤・シーラント、特定のスペシャルティ化学合成ルートなど、インタビューで繰り返し浮上した主要エンドユーザーからの需要牽引も追跡した。予測は主にシナリオ分析を用いて作成され、マクロおよびエンドユーザー指標が需要パスに変換され、採用と代替のペースが妥当であることを確認するために専門家とともにレビューされた。
小規模国においてクリーンなボトムアップ積み上げが不可能な場合、貿易から見かけ消費量へのプロキシ、産業生産指標による正規化、および現地調達対輸入に関するインタビューベースの現実確認を通じてギャップを処理した。
データ検証と更新サイクル
検証は、貿易ベースの見かけ消費量、既知の設備能力の増強または停止、川下ユーザーが説明した用途分割の示唆など、独立したシグナルとモデルアウトプットを比較することによって実施される。れ値は、単位換算、地域価格、通貨タイミングに関する追加確認によって調査され、承認前に第二のアナリストレビューが完了する。
レポートは年次で更新され、主要な設備移転、急激な原料コストの変動、化学品貿易に影響する政策変更など、重要なイベントが発生した場合には中間更新が行われる。納品前に、最新の公開リリースに対して新たな確認作業を実施し、既存の前提条件では説明できない差異が生じた場合には情報源に再連絡する。
Mordor Intelligenceのグリオキサール市場規模と他の公表推計値との比較
グリオキサールの公表市場規模が常に一致するわけではないのは、出発単位が異なる場合があり、その後、調査範囲と前提条件の変化に伴って換算ロジックが乖離する可能性があるためである。通常見られる最大の要因は、情報源が数量ベースで規模を算定しているか価値ベースで算定しているか、グレードおよび濃度ミックスをどのように扱っているか、そして地域価格と貿易依存度についてどのような前提を置いているかである。
貿易ベースの見かけ消費量チェックおよび界インタビューによる用途ミックス検証は、Mordor Intelligenceの推計を数量定義のグリオキサール需要プールに結びつける根拠であり、価値への任意の換算を試みる前の段階で実施される。一部の外部数値は、単一の基準年価値モデルに依拠し、濃度、物流、エンドユーザーミックスが平均販売価格を時系列でどのように変化させるかを示すことなく、成長を将来に向けて延長しているように見受けられる。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 453.18 ミリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 328.43 ミリオン 米ドル(2024年) | 価値のみの基準年を使用しており、数量から価値へのブリッジを明示していないため、濃度および形態ミックスの変化が合計に十分反映されない可能性がある。 |
| 産業調査グループB | 345.93 ミリオン 米ドル(2024年) | より広範なエンドユーザーリストが示されているが、方法論の概要では地域価格、輸入依存度、濃度の差異がどのように正規化されているかが明確にされておらず、最終的な集計値に影響を与える可能性がある。 |
公表数値間のばらつきは、主に単位の選択と、化学品需要から単一の市場合計値へと移行するために使用された価格およびミックス前提条件の可視性によって説明される。貿易シグナル、用途分割、および実際的な価格確認にまで遡れる形でステップを追跡可能に保つことで、新たな供給または需要情報が現れた際にモデルを再現・更新しやすい状態に維持している。


レポートで回答される主要な質問
現在のグリオキサール市場規模はどのくらいですか?
グリオキサール市場は2026年に45万3,180キロトンに達し、2031年までに58万4,420キロトンに達する見込みで、CAGR 5.22%を反映しています。
どの地域がグリオキサール消費をリードしていますか?
アジア太平洋地域がグローバル数量の44.55%を占め、2031年にかけて最速の6.30% CAGRで成長すると予想されます。
なぜ液体グリオキサール溶液がメーカーに選ばれているのですか?
液体グレードは自動投入を可能にし、バッチの変動性を低減し、輸送規制への準拠を簡略化するため、2025年において87.12%のシェアを誇っています。
テキスタイル仕上げ以外でグリオキサール需要を牽引しているものは何ですか?
医薬品および特殊素材向けの化学中間体合成における急速な採用が、CAGR 5.86%で最も急成長している用途となっています。
最終更新日:



