
ウシ乳房炎市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
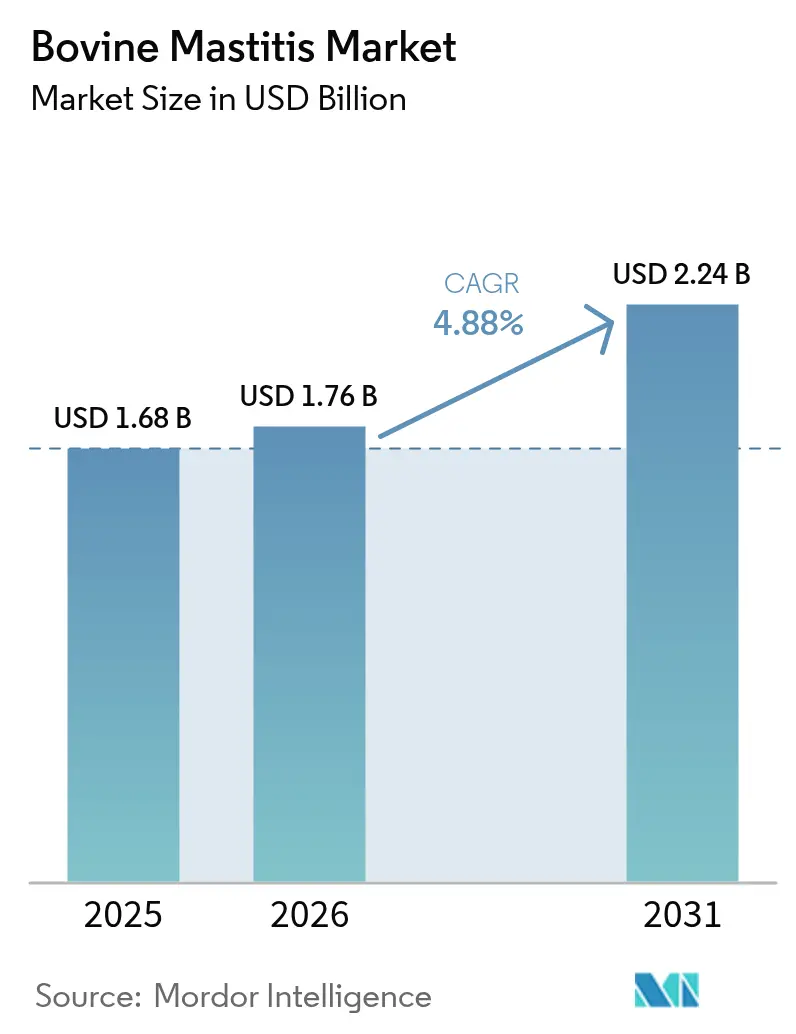
| 市場規模 (2026) | 1.76 十億米ドル |
| 市場規模 (2031) | 2.24 十億米ドル |
| Growth Rate (2026 - 2031) | 4.88 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるウシ乳房炎市場分析
2026年のウシ乳房炎市場規模は17億6,000万米ドルと推計されており、2025年の16億8,000万米ドルから成長し、2031年には22億4,000万米ドルに達する見通しで、2026年〜2031年にかけてCAGR 4.88%で拡大します。成長の背景には、乳業加工業者による牛乳品質基準の厳格化、規制当局による予防的抗生物質使用の抑制、および農場事業者による迅速診断・精密な群れ健康管理プラットフォームへの投資があります。乳房炎による経済的損失の拡大(年間最大320億米ドルと推計)が、選択的乾乳療法と農場内培養キットを組み合わせた予防中心プロトコルへの移行を促しています。抗菌薬耐性(AMR)への圧力が治療選択肢を再編するなか、ワクチンパイプライン、ファージ製剤、および短休薬期間乳房内投与薬が拡充されています。Zoetisとダノンが遺伝的耐性に関するパートナーシップを締結するなど、治療薬とデータ主導型意思決定ツールを融合した戦略的提携は、ウシ乳房炎市場における統合ソリューションの次段階を示しています。
レポートの主要ポイント
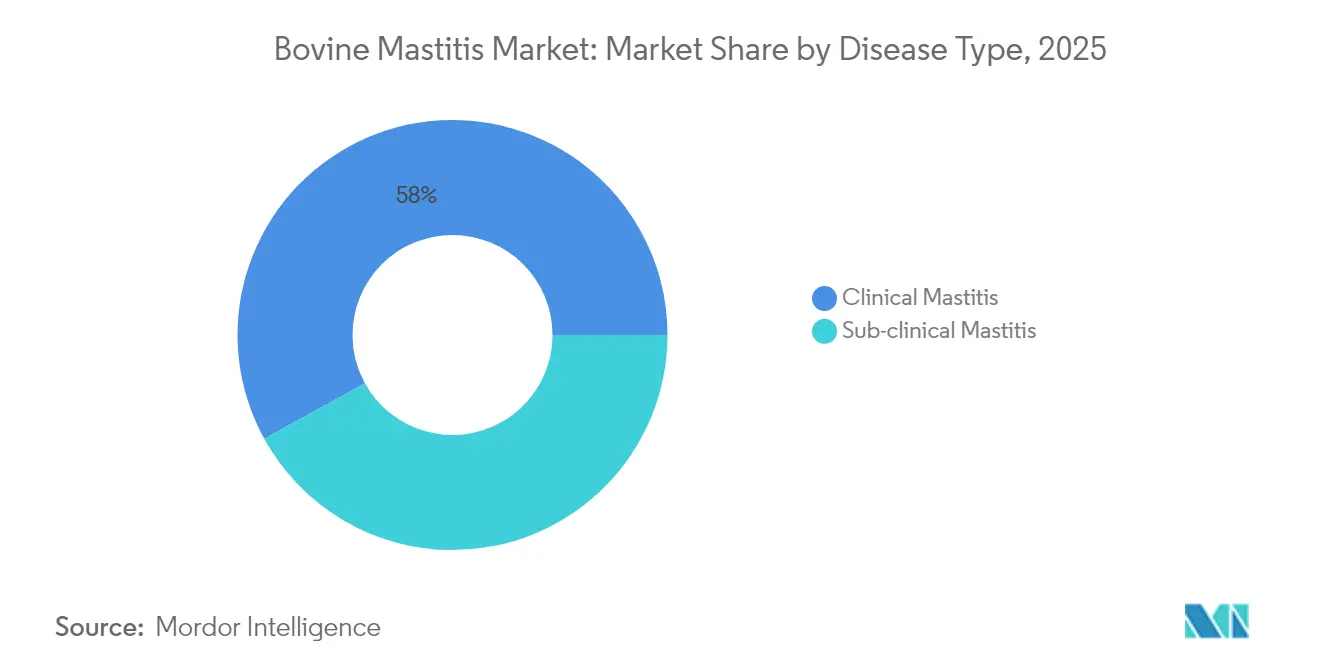
- 疾患タイプ別では、臨床性乳房炎が2025年のウシ乳房炎市場規模の58.02%を占め、不顕性乳房炎セグメントは2031年にかけてCAGR 5.33%と最も高い成長率が見込まれます。
- 製品タイプ別では、抗生物質が2025年のウシ乳房炎市場シェアの76.62%を占め、ワクチンはCAGR 5.62%で2031年まで最も急成長している製品カテゴリーです。
- 投与経路別では、全身投与セグメントが2025年のウシ乳房炎市場規模の86.10%を占め、2031年にかけてCAGR 5.05%で拡大する見通しです。
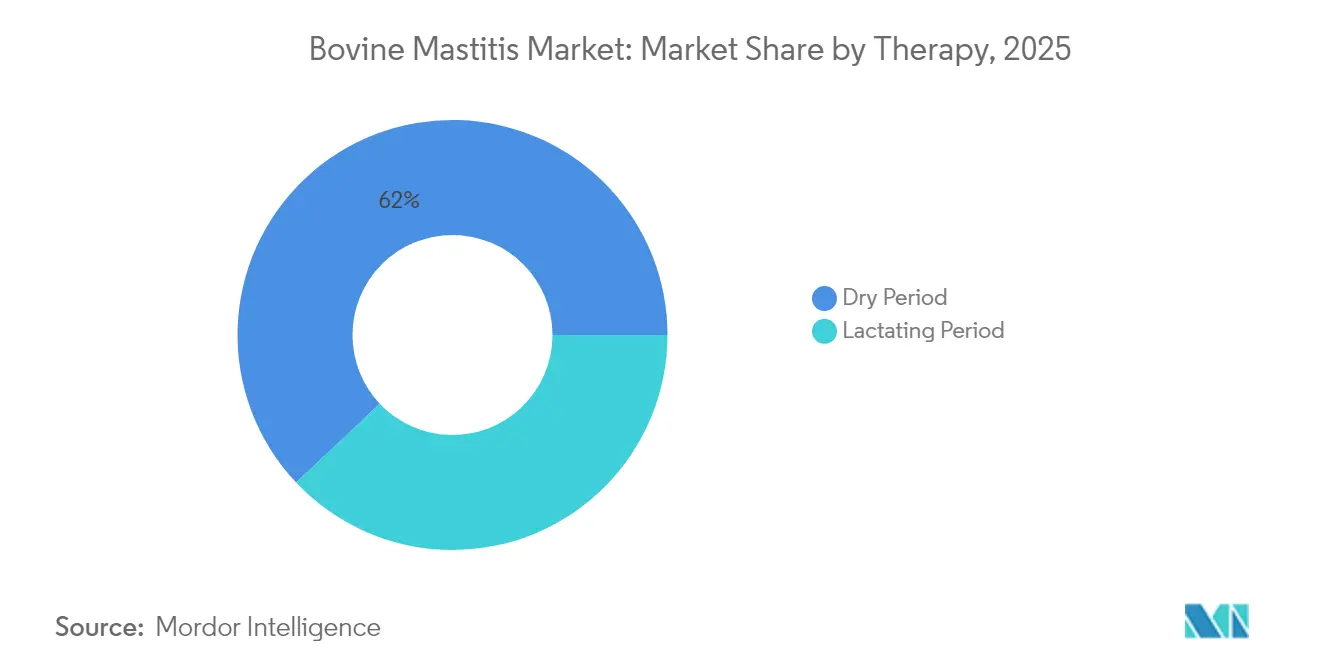
- 治療法別では、乾乳期治療が2025年に62.04%の収益シェアを獲得し、CAGR 5.36%で2031年まで最も高い成長をリードしています。
- エンドユーザー別では、酪農農家・協同組合が2025年のウシ乳房炎市場シェアの79.55%を占め、CAGR 5.11%で最も急成長しているセグメントでもあります。
- 地域別では、北米が2025年のウシ乳房炎市場において33.12%のシェアでトップに立ち、アジア太平洋地域がCAGR 5.86%で最も急速に成長している地域です。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
世界のウシ乳房炎市場トレンドとインサイト
ドライバーの影響分析*
| ドライバー | (概算)CAGR予測への影響(%) | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| 罹患率の上昇とコスト負担 | +1.2% | グローバル | 中期(2〜4年) |
| 獣医支出と群れ管理自動化の成長 | +0.9% | アジア太平洋およびラテンアメリカ | 長期(4年以上) |
| 農場内診断技術の進歩 | +0.8% | 北米および欧州連合 | 短期(2年以内) |
| 短休薬期間乳房内投与抗生物質 | +0.6% | 欧州連合および北米 | 中期(2〜4年) |
| ESG連動型責任ある抗生物質調達 | +0.5% | 欧州連合を先行に、その後グローバル | 中期(2〜4年) |
| ファージ療法およびペプチド療法へのベンチャー資金 | +0.4% | 北米および欧州連合 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
罹患率の上昇とコスト負担
乳房炎は米国の乳牛の4頭に1頭に毎年影響を及ぼしており、臨床症例1件あたりの損失費用は、牛乳損失、治療費、淘汰費用を合わせて128米ドルから444米ドルに上ります[1]Thermo Fisher Scientific、「ウシ診断:乳房炎による酪農生産者の年間コストはいくらか」、thedairysite.com。不顕性感染は1頭あたり10%〜20%の乳量を静かに低下させており、欧州の牛群は牛乳品質ペナルティを回避するために体細胞数の定期スクリーニングを採用しています。増大する財務的打撃が、生産者の予算を予測分析、ワクチン接種プログラム、選択的治療へと向かわせており、これらはいずれもウシ乳房炎市場における持続的需要を支えています。
獣医支出と群れ管理自動化の成長
大規模農場は、自動搾乳システム、インラインセンサー、および専門獣医サービスへの資本支出を拡大しています。DeLavalとJohn Deereのミルク・サステナビリティ・センターは、クラウドベースのダッシュボードが飼料、繁殖、および乳房健康データを統合して収益性を向上させる事例を示しています。アジア太平洋地域の牛群は急速に拡大しており、西洋の自動化モデルを踏襲しながら、ウシ乳房炎市場を世界最速ペースで拡大させている診断薬、ワクチン、および意思決定支援ソフトウェアの地域販売を押し上げています。
農場内診断・センサーの技術的進歩
AI対応の画像分析およびIoT乳汁導電率プローブは、グラム陽性菌病原体を数日ではなく数時間で検出します。ZoetisのVetscan Mastigram+はグラム陽性菌性乳房炎を8時間以内に同定し、広域的な抗生物質使用を削減します。試験データでは、機械学習モデルが不顕性検出において95%以上の精度に達することが示されており[2]Moonsun Shin、「家畜農場向けAIベーススマートモニタリングフレームワーク」、Applied Sciences、mdpi.com、農場では依然として偽陽性アラートに直面しており、ベンダーは精度向上アルゴリズムによる対応を進めています。
短休薬期間乳房内投与抗生物質の採用
規制当局は現在、牛乳販売を維持できる製品を優先しています。FDAによるフルニシンおよびMerckのBANAMINE TRANSDERMALの承認は、48時間の牛乳休薬期間治療の方向性を示しました。選択的乾乳療法を義務付ける欧州連合の規制が、効力と残留物最小化のバランスをとる製剤への研究開発を促進し、ウシ乳房炎市場における需要を強化しています。
阻害要因の影響分析*
| 阻害要因 | (概算)CAGR予測への影響(%) | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| 抗菌薬耐性の深刻化 | -0.7% | 欧州連合および北米 | 短期(2年以内) |
| 農家によるプロトコル遵守率の低さ | -0.5% | アジア太平洋、ラテンアメリカ、中東・アフリカ | 中期(2〜4年) |
| 牛乳残留物審査の厳格化 | -0.4% | 欧州連合および北米 | 中期(2〜4年) |
| 簡易試験キットの精度のばらつき | -0.3% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
抗菌薬耐性(AMR)の深刻化
欧州連合規制2019/6は予防的使用を禁止し、集団予防的承認を厳格化しており[3]Ivo Schmerold、「獣医学における抗生物質使用に関する欧州規制」、European Journal of Pharmaceutical Sciences、sciencedirect.com、実務家は耐性菌株の管理において全身投与薬と乳房内投与薬を非ステロイド性抗炎症薬(NSAIDs)と組み合わせることを余儀なくされています。牛のMRSAアウトブレイクは治癒率を低下させ、コストを引き上げており、ワクチンおよびファージソリューションが成熟するまでの短期的成長を抑制しています。
新興市場における農家の遵守率の低さ
ブラジルおよびルワンダでの研究では、コスト制約や普及サービスの不足により、獣医指導と農場内実践との間に乖離があることが示されています。パイロット版ワンヘルスプロジェクト[4]Sara N Garcia、「食品安全・食料安全保障を推進するワンヘルスフレームワーク:ルワンダ酪農セクターにおける農場内事例研究」、PubMed、pubmed.ncbi.nlm.nih.govは、トレーニングが提供された場合に遵守率を90%まで引き上げますが、そのようなプログラムの拡張は依然として課題であり、発展途上地域のウシ乳房炎産業の成長を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
疾患タイプ別:臨床症例が治療の緊急性を牽引
臨床性乳房炎は2025年のウシ乳房炎市場規模の58.02%を占め、乳量損失や動物福祉ペナルティを避けるための即時治療を必要とする可視的症状を背景に、CAGR 5.18%で拡大しています。迅速な治療は1症例あたりの支出増加につながり、抗生物質とNSAIDsの収益源を持続させています。臨床的アウトブレイク1件ごとの経済的打撃が、乳房腫脹や牛乳変色を検知する早期警告センサーへの生産者の注意を促しています。
不顕性感染は市場価値で後れを取りながらも、10%〜20%の潜在的乳量損失をもたらし、体細胞数トラッカーおよびAIパターン認識への投資を促しています。スマートフォンは2分間での細胞数測定を可能にし、農場を積極的な治療へと誘導しており、間もなく臨床症例との収益格差を縮小させる可能性があります。技術が診断コストを低下させるにつれて、不顕性サブセグメントは主要予測を上回るペースで加速し、ウシ乳房炎市場に深みを加える可能性があります。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます


製品別:抗生物質の優位性がイノベーションの圧力に直面
抗生物質は2025年のウシ乳房炎市場シェアの76.62%を占め、2031年まで良好なペースで成長する見通しです。その優位性は、急性臨床症例における迅速かつ信頼性の高い治療効果に由来しており、牛の福祉と農場収入の両方を保護します。規制当局は監視を強化しており、欧州連合は予防的使用を制限し、重要薬剤クラスの精査を進め、より選択的な処方を促しています。
ワクチンは最も急成長しているカテゴリーであり、CAGR 5.62%で拡大しています。予防が治療よりも費用対効果が高く、抗生物質依存を抑制するための産業的取り組みを支援することが証明されています。ZoetisのMycoplasma bovis向けProtivityおよびその他のマルチパソジェンプロジェクトは、免疫学的コントロールへの転換を示しています。
投与経路別:全身投与が優位性を維持
全身投与療法は2025年のウシ乳房炎市場規模の86.10%を占め、局所感染と全身感染の両方に対処しながら投与を簡略化できるため、CAGR 5.05%で拡大する見通しです。注射用セフチオフルまたは経口製剤は、1頭あたりの時間が貴重な大規模牛群での労力を節約します。
乳房内投与製品は市場規模では小さいながらも、高い局所薬剤濃度と残留物の低減を可能にします。FDAの21 CFR Part 526経路は、乾乳期を通じて反復注入なしに治療を維持する新しい徐放性チューブを規制しています。選択的乾乳プログラムが広まるにつれ、乳房内投与製品がウシ乳房炎市場全体の成長への貢献度を高める可能性があります。
治療法別:乾乳期治療が予防重視を牽引
乾乳期治療は2025年のウシ乳房炎市場シェアの62.04%を占め、CAGR 5.36%で最も高い成長率を示しています。泌乳期間外での治療は廃棄損失を回避し、抗生物質が完全な病原体除去まで作用し続けることを可能にします。欧州連合の規制は培養ベースの選択を義務付けており、どの乳区に投薬が必要でどの乳区が内部乳頭シーラントのみで移行できるかを判断する診断薬の需要を促進しています。
泌乳期治療は牛乳廃棄コストとAMR規制に苦しんでいますが、休薬期間を48時間に短縮する最近の承認から恩恵を受けています。抗炎症薬の組み合わせは臨床症状を短縮し、生産者が乳房炎罹患牛を生産に留め置くことを助けます。農場が生産性と規制遵守のバランスをとるなかで、これらの両ダイナミクスがウシ乳房炎市場全体の需要を維持しています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
エンドユーザー別:酪農農家が直接実施を牽引
酪農農家・協同組合は2025年のウシ乳房炎市場規模の79.55%を占め、乳房炎の直接的な経済的負担を担うため、CAGR 5.11%で拡大しています。統合された牛群は調達力を持ち、診断薬と治療薬を一括購入してデジタル農場管理システムに統合しています。
動物病院は、培養検査、感受性試験、または外科的処置を必要とする複雑または慢性症例において中心的な役割を果たし続けています。Zoetisのルイビル・リファレンスラボ拡張は微生物同定の迅速化を提供し、ラボ能力と最前線の乳房炎コントロールのつながりを強調しています。学術機関および政府系ラボは、商業的ソリューションに落とし込まれる基礎研究を推進し続けており、ウシ乳房炎産業にとって重要なイノベーションパイプラインを強化しています。
地域分析
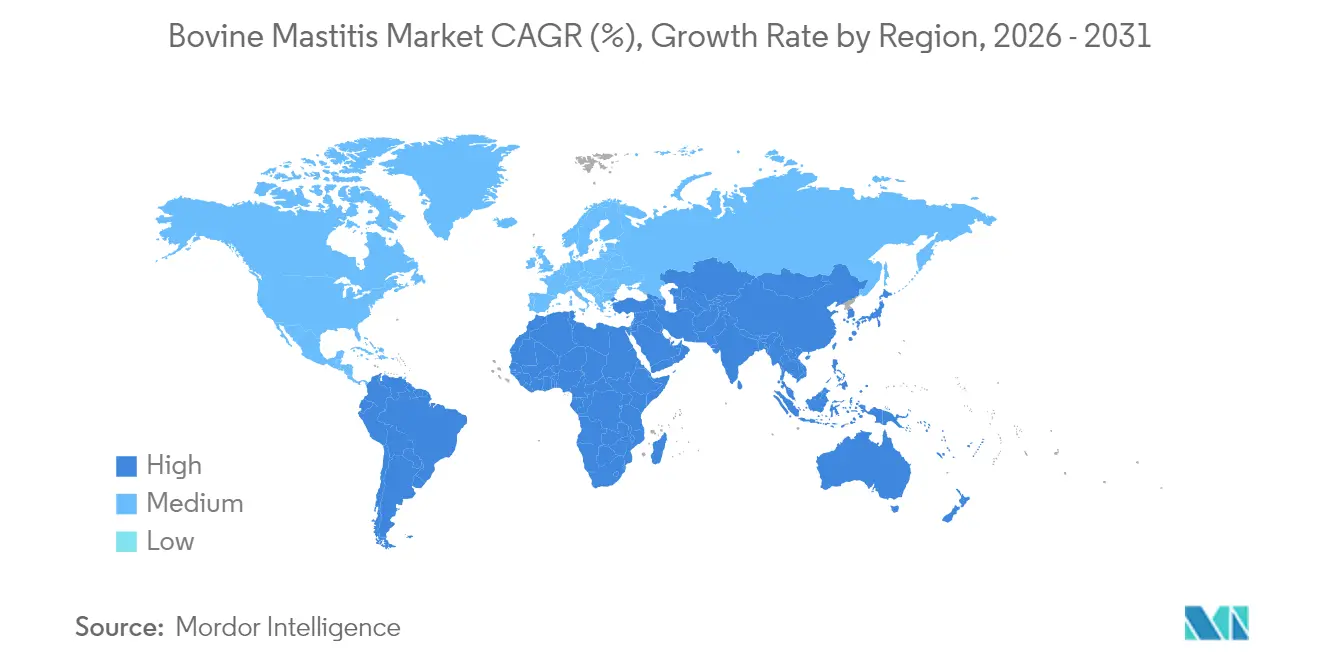
北米は2025年のウシ乳房炎市場収益の33.12%を生み出し、2031年にかけてCAGR 4.65%で拡大する見通しです。米国の新規加工施設への80億米ドルを超える投資が牛乳品質要件を高め、農場に選択的治療とインライン診断の採用を促しています。FDAの進化する抗菌剤指針が表示請求と休薬期間を形成し、迅速なコンプライアンス対応を行う企業に優位性をもたらしています。
欧州は世界でも最も厳格な抗菌薬政策を背景に、CAGR 4.92%で続いています。規制2019/6は選択的乾乳療法を推進し予防的使用に上限を設けており、センサー駆動型治療決定や代替生物製剤への需要を高めています。北欧の生産者は低い体細胞数平均を示しており、予防システムが抗生物質使用量を削減しながら産乳量を維持できることを証明しています。
アジア太平洋地域はCAGR 5.86%で最速の成長地域であり、中国、インド、東南アジアにおける乳製品消費の急増によって牽引されています。より大きな牛群規模、国際合弁事業、および西洋型農業モデルが構造的な乳房炎管理を必要としています。牛乳分析ラボや獣医サービスへの投資が、培養キット、ワクチン、およびAIプラットフォームへの潜在需要を解放し、ウシ乳房炎市場における地域シェアを拡大しています。ラテンアメリカおよび中東・アフリカは、ブラジルおよびアラビア湾岸諸国での統合農場プロジェクトが拡大するにつれ、それぞれCAGR 5.72%および5.31%とわずかに低いながらも堅調な成長率で続いています。

規制環境
牛乳房炎製品を取り巻く規制環境は、抗菌薬の適正使用と残留物管理を中心に厳格化しており、これがラベル表示や農場での対応手順の在り方を形作っている。米国では、FDA CVMが2024年12月、牛乳房炎に対する新規抗菌性動物用医薬品の対象動物における安全性および有効性評価に関する改訂版ガイダンス(GFI #49)の草案を公表し、1996年の旧来の枠組みを更新するとともに、抗菌効果の主張に対する裏付けの期待水準を強化した。
欧州では、動物用医薬品規則(EU)2019/6(2022年より適用)が、ワンヘルスの考え方に基づく予防投与への制約を運用面で具体化し、抗菌薬使用データの報告を通じてコンプライアンス要件を引き上げている(当局への最初の報告は2025年3月31日までに義務付けられ、以降も継続的に報告が求められる)。ポートフォリオ上のリスクは、二次法制によっても形作られており、これには2026年8月8日に発効し特定の抗菌薬を制限または禁止する欧州委員会実施規則(EU)2024/1973、および2026年3月に公表され、指定疾病に対する特定の動物用医薬品の使用規則を改正する欧州委員会委任規則(EU)2026/1073が含まれる。これらの措置が相まって、サプライヤーは選択的乾乳期治療や、制限対象の抗菌薬クラスへの依存を減らす代替手段へと移行を迫られている。
バリューチェーン分析
牛乳房炎のバリューチェーンは、上流の原薬・添加剤調達から製剤化・充填工程(乳房内注入用チューブ、注射剤、ワクチン)を経て、規制上の出荷承認、卸売業者・獣医チャネルを通り、最終的には酪農場や協同組合(本レポートの対象範囲における主要なエンドユーザー)レベルでの対応手順に至る。特殊な生物製剤やワクチンの製造は欧州および北米の施設に集中している一方、多くの低分子原薬はインドや中国を中心にグローバルに調達されている。その結果、供給の継続性と品質保証が商業的な実行の中心的課題となっている。
川下側では、農場での採用は乳質基準や規格設定団体の影響を受けており、これが予防中心のパッケージ製品への購買行動を後押ししている。全米乳房炎協議会(National Mastitis Council)は推奨乳房炎管理プログラム(7項目の手順)を維持しており、これが乳頭シーラント、乾乳期治療製品、補助的治療への安定した需要を支えている。インドの家畜衛生・疾病対策プログラム(LH&CP)のような公的プログラムは、ASCADを通じたCMTキットの現地配布などを含む乳房炎予防活動を支援し、最終段階の実施を強化している。製品イノベーションもこのチェーンに反映されている。ベーリンガーインゲルハイムが2026年4月に複数のEU諸国で発売したLENZELTAは、予防の新たな拠点を加え、コールドチェーン管理、獣医との連携、乾乳管理とワクチン接種スケジュールの調整に対する要件を高めている。
競争環境
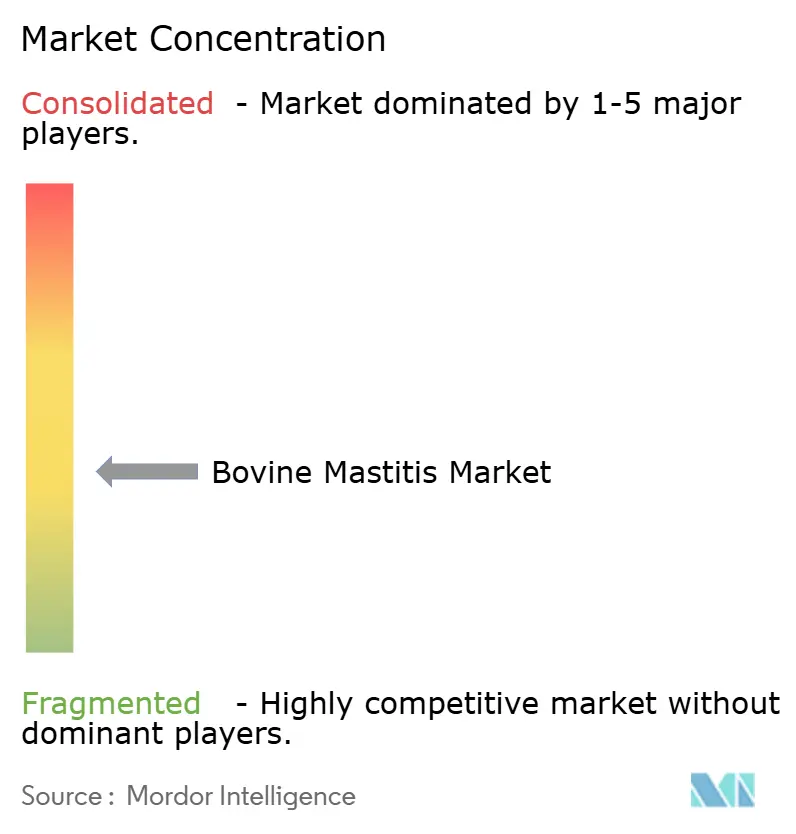
ウシ乳房炎市場は中程度の断片化を示しています。Zoetis、Elanco、およびBoehringer Ingelheimは、多様な抗生物質・ワクチン製品ラインとグローバル流通網でリードしています。Zoetisは診断薬と遺伝子技術への資金調達のために薬剤飼料事業をPhibroに3億5,000万米ドルで売却し、データ中心型サービスへの転換を示しました。Elancoは治療パイプラインとMedgeneのmRNA技術を組み合わせ、AMRの逆風に対して多様化を図っています。
新興バイオテクノロジー企業は、耐性病原体を直接攻撃するファージおよびペプチド候補の開発を進めるためにベンチャーキャピタルを呼び込んでいます。Zoetis-ダノンのゲノム選択プログラムなどの戦略的提携は、治療効果と牛乳品質ボーナスが融合するバリューチェーン統合への推進力を示しています。
発展途上市場にはホワイトスペースの機会が存在しており、獣医インフラの限界とコスト重視の顧客が、最小限の専門的監督で農家が実施できるシンプルで手頃なソリューションを必要としています。これは、従来の流通アプローチに挑戦する破壊的なビジネスモデルの可能性を生み出しています。
ウシ乳房炎産業リーダー
Boehringer Ingelheim GmbH
Elanco Animal Health
Phibro Animal Health Corporation
Virbac SA
Zoetis Inc.
- *免責事項:主要選手の並び順不同

市場機会と将来展望
規制当局や乳業加工業者が抗菌薬使用要件を厳格化し、農場が一律治療から標的を絞った予防主導型の手順へと移行している分野で、機会が拡大している。欧州では、規則(EU)2019/6のもとでの移行および関連する抗菌薬制限が、治癒効果を維持しつつ抗菌薬曝露を減らすソリューション向けの空白地帯を生み出しており、ワクチン、選択的乾乳期治療プログラムで使用される乳頭内シーラント、四分房または個体レベルでの培養検査に基づく治療を支援する統合的意思決定ツールなどがこれに含まれる。
商業面および規制面での実績も、現在の市場における予防・精密医療への転換を裏付けている。ベーリンガーインゲルハイムは2026年4月、複数のEU諸国で乾乳期における黄色ブドウ球菌および大腸菌による乳房炎予防を目的としたLENZELTAを発売した。同月、ラボラトリオス・ヒプラ(Laboratorios HIPRA)はStartvacのワクチン接種スケジュールを分娩日にかかわらず投与できるよう変更する肯定的なCVMP意見を取得し、これは分娩に合わせた投与時期の調整に苦労する牛群の運用上の摩擦を軽減しうる。技術面では、2026年に報告されたグラム陽性乳房炎病原体を対象とするポイントオブケア病原体同定の検証作業が、選択的治療を可能にする農場内検査経路を強化し、本レポートの対象範囲で取り上げられている加工業者主導の責任ある抗菌薬調達プログラムを支えている。
最近の業界動向
- 2026年4月:ベーリンガーインゲルハイムは、臨床乳房炎の発生率と重症度の低減を目的とした牛乳房炎ワクチンLENZELTAを発売し、複数のEU諸国で展開を開始した。2回投与レジメンは乾乳期に投与され、黄色ブドウ球菌および大腸菌に対する防御を対象とする。この発売は、EUの抗菌薬適正使用の方針に合致する予防重視の選択肢を追加し、乾乳期プログラムにおける支出を免疫学的管理へとシフトさせる可能性がある。
- 2025年2月:ゾエティスは、エランコからLoncor 300(フロルフェニコール)の販売権を取得し、牛用抗感染症薬ポートフォリオを拡大した。適応症は牛の呼吸器疾患および蹄病であるが、この買収はゾエティスの牛用抗感染症薬における規模を強化し、乳房炎治療薬も購入する大規模な酪農・肉牛事業者との現場での関係を強化する。抗感染症薬の幅広さは、家畜衛生カテゴリー全体にわたるバンドル販売や契約を後押しする。
- 2024年10月:フィルブロ・アニマル・ヘルス・コーポレーションは、ゾエティスの薬用飼料添加物ポートフォリオおよび一部の水溶性製品の買収を完了した。この取引は80カ国にわたる37以上の製品ラインを対象とし、米国、イタリア、中国の製造拠点を含んでいた。この取引により、フィルブロの生産動物衛生分野での存在感が高まり、価格設定、流通範囲、酪農取引先へのクロスセルに影響を及ぼしうるサプライチェーン規模が加わった。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本手法において、牛乳房炎市場は、主に泌乳期および乾乳期に使用される乳房内投与および全身投与治療を通じて、牛の乳房炎予防および治療に使用される製品から生じる年間収益として算定される。
対象範囲の除外事項:搾乳室の日常的な衛生用薬品および単体の乳房炎診断検査キットは、本市場規模から除外される。
セグメンテーション概要
- 疾患タイプ別
- 臨床性乳房炎
- 不顕性乳房炎
- 製品別
- 抗生物質
- ワクチン
- NSAIDsおよび鎮痛剤
- その他
- 投与経路別
- 乳房内投与
- 全身投与
- 治療法別
- 泌乳期
- 乾乳期
- エンドユーザー別
- 病院・動物病院
- 酪農農家・協同組合
- その他エンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- GCC
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、乳房炎製品に対する実際の需要基盤と、その使用状況を左右する条件を把握するために用いられた。最初の一連の前提条件を構築する前に、予防と治療のパターンに影響を与える公的な動物衛生ガイダンス、食品安全要件、酪農生産に関する指標を検討した。
一般的な情報源には、USDAの酪農統計、欧州委員会およびEurostatの農業データ、FAOの家畜・酪農データセット、各国の獣医薬品・抗菌薬使用報告書(入手可能な場合)などの公的資料が含まれる。また、乳房炎の有病率や治療実践に関する所見について査読付き獣医学誌を検討し、その後、企業の年次報告書、投資家向けプレゼンテーション、信頼性の高い報道内容を用いて傾向を相互検証した。地域間の一貫性を高める場合には、企業財務情報や特許データベースの有料サブスクリプションを用いて、製品ポートフォリオやイノベーション活動を検証した。これらの例は網羅的なものではなく、データの収集、検証、および未解決の疑問点の明確化のために、他にも多くの公的情報源が使用された。
一次インタビューおよび調査
一次調査は、農場種別や地域を超えた主要治療法の対象範囲、価格設定、実際の採用状況を検証するために用いられた。乳房炎予防プログラムおよび治療手順に関わる獣医師、酪農場管理者、販売代理店、技術スタッフに聞き取りを行い、その後、成熟した酪農市場と成長の速い生産地域との間の違いを調整し、前提条件が現実に即したものであるようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:26% | 経営幹部(CXO):16% | アジア太平洋(APAC):46% |
| ミドルティア:53% | 機能・部門責任者:33% | 欧州・中東・アフリカ(EMEA):35% |
| 中小規模企業:21% | マネージャー:51% | 南北アメリカ:19% |
市場規模算定と予測
規模算定は、牛および酪農生産指標、乳房炎発生率の範囲、標準的な治療率、泌乳期と乾乳期使用の内訳から需要を再構築するトップダウン型の構築から開始し、その後、インタビューで検証された価格帯を用いてこの需要基盤を金額に換算した。最初の合計値が形成された後、サンプル抽出した製品売上の積み上げ、販売代理店チャネルの確認、いくつかの基準国におけるASP(平均販売価格)×数量チェックなど、選択的なボトムアップ方式の概算値と照合した。この比較結果を用いて、最終的な合計値を調整した。
主要なモデル入力には、乳牛群および牛乳生産の動向、乳房炎の有病率と臨床型・非臨床型の構成比、乾乳期治療および乳頭シーラントの採用状況、症例あたりの平均コース数、乳房内投与用抗菌薬および予防製品の価格変動が含まれる。予測はシナリオ分析を用いて構築されており、抗菌薬適正使用規則、乳質に関するペナルティ、予防製品の普及状況の変化を、単一の直線的な軌道に固定することなく反映できるようにした。小規模な国でボトムアップの入力データが不足している場合には、酪農密度と獣医師へのアクセスに関連する代替普及率を用い、それらの代替値をフォローアップの聞き取りで再確認した。
データ検証および更新サイクル
結果は、酪農生産の方向性、疾病有病率の範囲、予防支出と治療支出の想定される構成比など、独立した複数の指標を用いた三角測量によって検証された。外れ値は国ごとに検討され、数値が妥当な範囲を超えて変動した場合には、治療率、価格帯、または製品対象範囲に関する前提条件を再確認した。
最終承認前に、モデルおよび算定結果は複数のアナリストによるレビューを経ることで、計算、ロジック、文書の一貫性が保たれる。レポートは毎年更新され、抗菌薬使用に影響を与える主要な規制措置や酪農経済の大きな変化など、重要な出来事が発生した場合には随時更新が行われる。納品前には最終レビューが実施され、クライアントには納品時点で最も最新の見解が提供される。
他の公表推計値と比較したMordor Intelligenceの牛乳房炎市場規模
牛乳房炎市場に関する公表数値は、情報源によって常に同一の製品範囲を対象としているわけではなく、また使用量を金額に換算する際の価格設定や地域に関する前提条件も異なるため、ばらつきが生じる可能性がある。通貨換算のタイミングや起点となる年の取り方によって、成長ストーリー自体は似通っていても、数値の幅がさらに広がることがある。
診断キットは、本市場規模のMordor Intelligenceの対象範囲外にあることから、しばしば数値の変動要因となっており、一部の刊行物では治療製品や予防製品と合わせて計上している場合がある。また、乾乳期予防の扱い方の違いによっても差が生じており、一部の推計では積極的な採用増加を見込んでいる一方、現在の農場での実践と一致しない古い使用比率をそのまま用いている推計もある。さらに、一部の公表数値は固定為替レートや古い基準年価格に依拠しており、獣医薬品価格や地域構成が変化した際に合計値を歪める可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.68 B (2025) | |
| グローバルコンサルティング会社A | USD 1.67 B (2024) | 前年を基準年として用い、固定的な為替換算タイミングを適用しているほか、乳房炎予防におけるワクチン収益を除外しており、これがより広範な予防製品全体と比較して計上支出を低くしている。 |
| 業界団体B | USD 2.00 B (2024) | 対象範囲を診断キットや乳房消毒剤にまで拡大しており、日常的な衛生管理製品と乳房炎特有の製品とを一貫して区別せずに、より高い予防採用率の前提を適用している可能性がある。 |
この表は、最大の差異が、何を乳房炎製品として計上するか、また予防をどのように評価するかによって生じていることを示しており、特に診断製品と衛生製品が一括りにされている場合に顕著である。対象範囲を治療および予防製品に限定し、その上で使用率や価格帯に照らして合計値を検証することにより、算出された市場規模は明確かつ再現可能な入力データに裏付けられたものとなっている。


レポートで回答されている主要な質問
酪農サステナビリティ目標は乳房炎治療の選択にどのような影響を与えているか?
加工業者は責任ある抗生物質使用を文書化した農場に報奨を与えており、生産者はESG指標に連動したプレミアムを獲得するために、迅速診断と選択的乾乳療法をますます採用しています。
ワクチンが乳房炎管理プログラムで注目を集めている理由は何か?
ワクチンは抗生物質依存を低下させ、抗菌薬スチュワードシップ規則に沿うものであり、長期的な疾患耐性を求める規制当局、小売業者、および大規模牛群にとって魅力的です。
AI対応センサーは乳房炎の早期検出においてどのような役割を果たしているか?
インライン導電率プローブと機械学習画像ツールは、数時間以内に微妙な乳房変化を検知し、臨床症状が現れる前に標的治療を可能にし、廃棄牛乳を削減します。
抗菌薬耐性は製品パイプラインをどのように形成しているか?
従来薬への耐性の高まりが、残留リスクを最小化するファージ療法、抗菌ペプチド、および短休薬期間乳房内製剤への投資を加速させています。
動物衛生企業と乳業加工業者の間の戦略的パートナーシップがより一般的になっている理由は何か?
コラボレーションにより遺伝子検査、診断、および治療プロトコルが統合され、加工業者が一貫した牛乳品質を確保しながら、サプライヤーがリアルタイムの牛群データを製品改善に活用できるようになります。
新興酪農市場での乳房炎管理の採用を制限する要因は何か?
限られた獣医インフラとコスト制約が、農家の治療ガイドラインへの遵守率を低下させており、知識ギャップを埋める低コスト培養キットとモバイル研修プログラムへの需要を促しています。
最終更新日:



