
文房具・事務用品市場規模およびシェア
Mordor Intelligenceによる文房具・事務用品市場分析
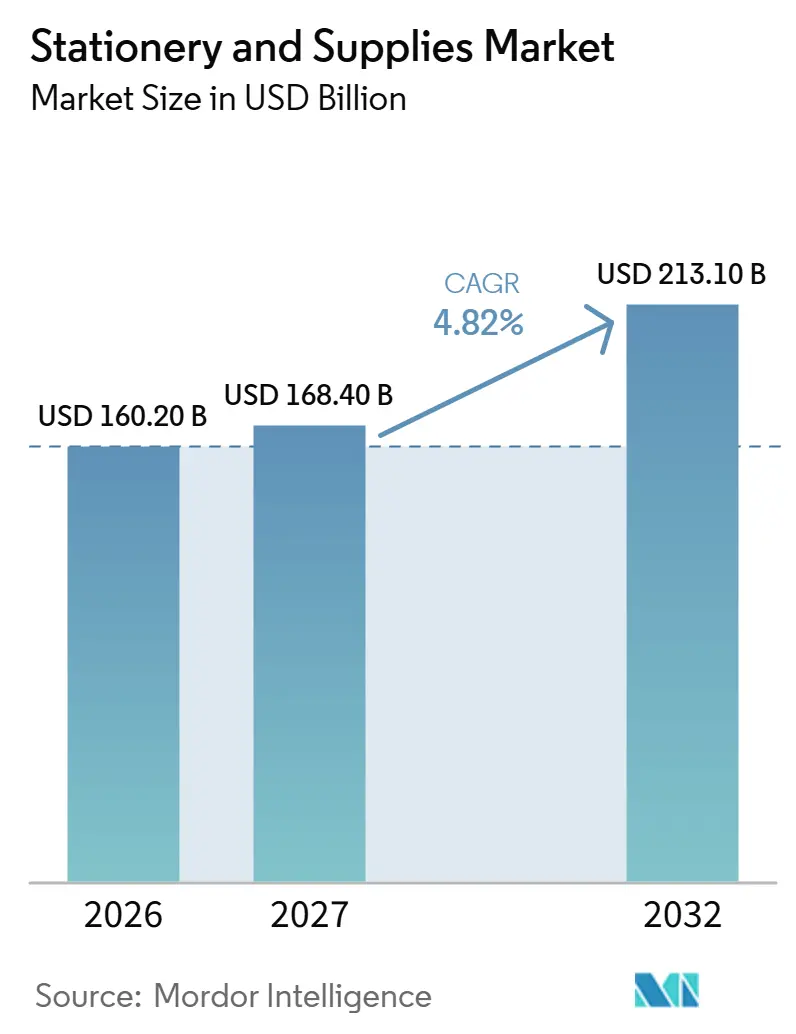
文房具・事務用品市場規模は2026年に1,602億米ドルと評価され、2027年の1,684億米ドルから2032年には2,131億米ドルに達すると推定され、予測期間(2027年〜2032年)にCAGR 4.82%で成長します。
教育参加率とプレミアム筆記品が物理的製品需要を支える一方、デジタルワークフローが日常的な紙作業を代替しています。日本では、プレミアム機械式鉛筆の機会が差別化と日常的な教育用途を結びつけており、デジタル小売サービスがサプライヤーに購買者へのルートを追加提供しています。ホルムズ海峡の化学原料ルートに影響を与えた中東の海上輸送混乱は、2026年3月に欧州の印刷インク原材料に圧力を加えました。生産者にとって、プレミアム筆記フォーマットとアプリ連携ノートブックは、日常的な紙作業がオンラインに移行し、材料コストが基本的な事務用品を圧迫する中でも、物理的な販売を維持する手段を提供しています。
主要レポートのポイント
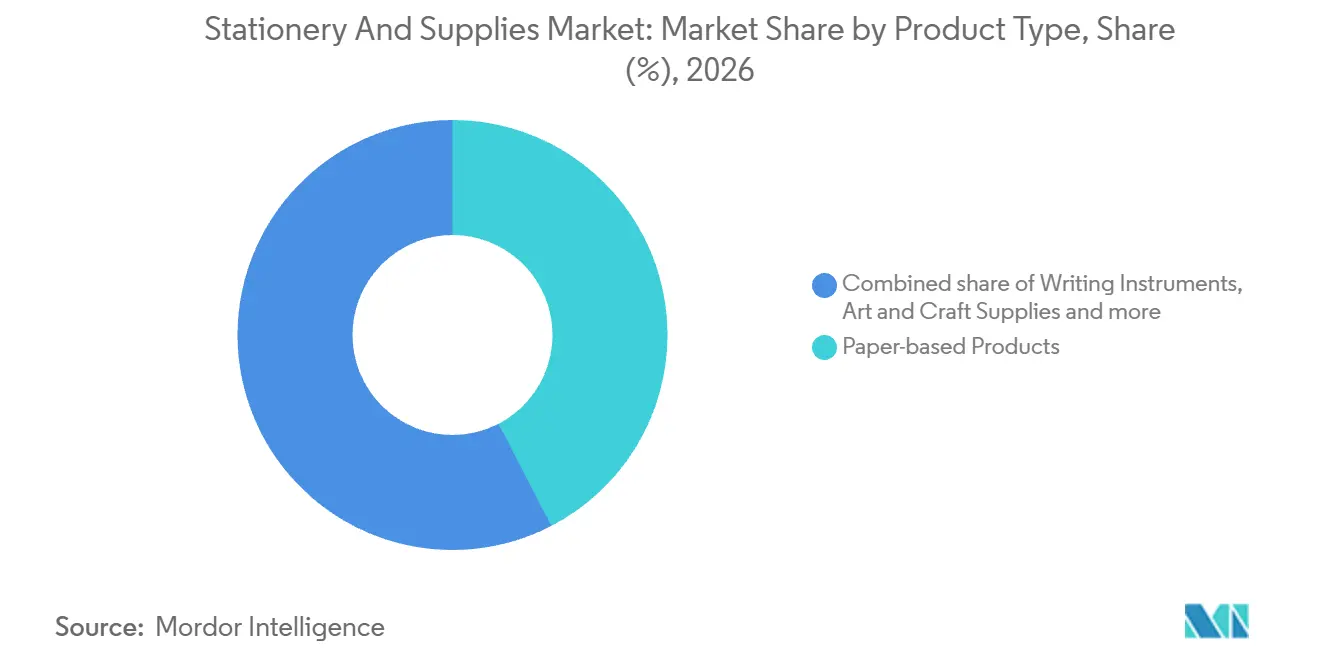
- 製品タイプ別では、紙ベース製品が2026年の文房具・事務用品市場シェアの42.39%をリードし、非紙系オフィス必需品は2027年〜2032年にCAGR 6%で最も速く成長するセグメントと予測されています。
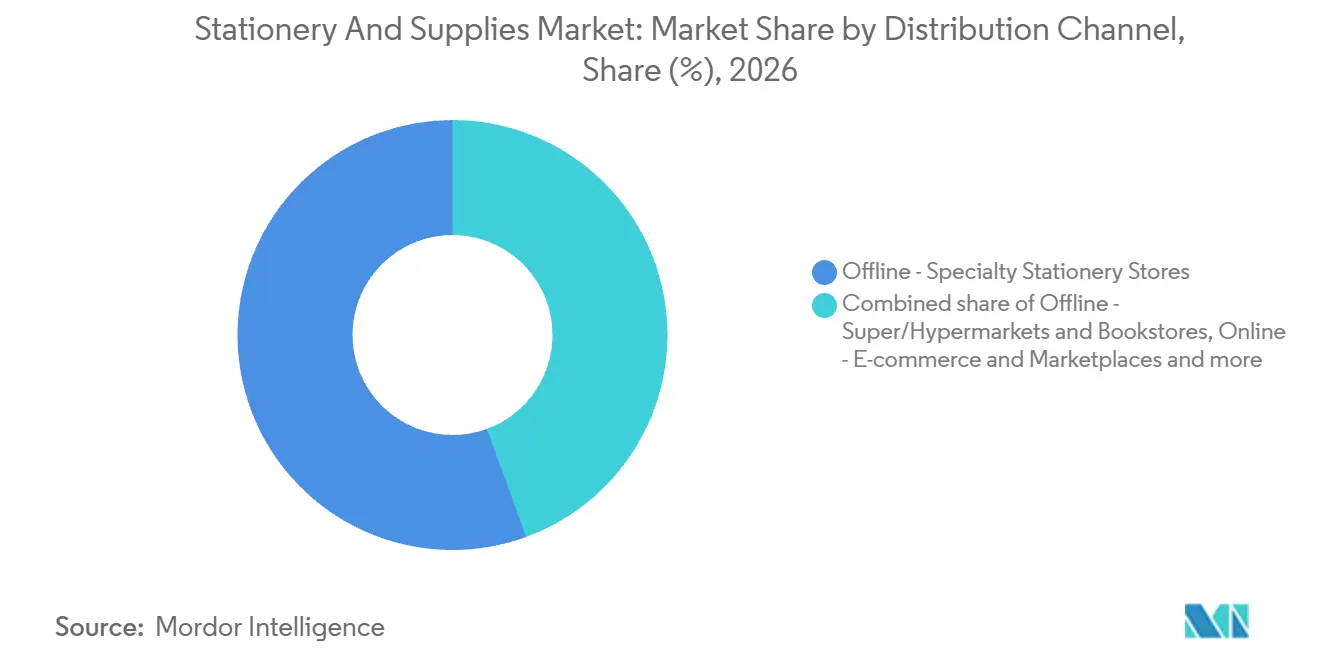
- 流通チャネル別では、オフライン専門文房具店が2026年の文房具・事務用品市場規模の55.57%を占め、オンラインEコマース・マーケットプレイスは2027年〜2032年にCAGR 6.4%で最も速く成長すると予測されています。
- エンドユーザー別では、教育機関が2026年の市場の45.58%でエンドユーザー需要をリードし、個人消費者は2027年〜2032年にCAGR 5.5%で最も速く成長すると予測されています。
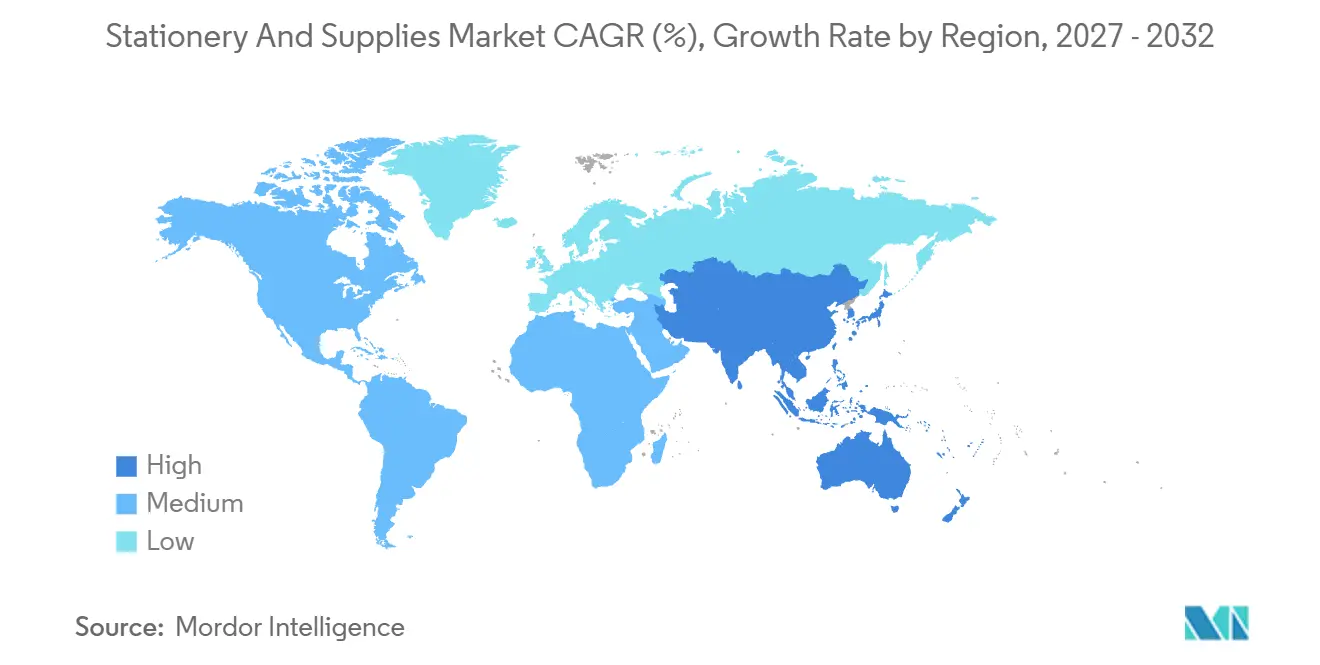
- 地域別では、アジア太平洋が2026年の市場の35.63%を占め、2027年〜2032年にCAGR 5.78%で最も速く成長する地域と予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地域的関連性 | 影響タイムライン |
|---|---|---|---|
| 文房具・事務用品のeコマース普及率の上昇 | +2.1% | オーストラリア、北米、欧州 | 短期(2年以内) |
| 世界的なK-12および高等教育への入学者数の拡大 | +2.2% | 米国およびアジア太平洋 | 中期(2〜4年) |
| プレミアムおよびカスタマイズ筆記用具の普及拡大 | +1.3% | 日本、欧州、北米 | 中期(2〜4年) |
| クラウドサービスと連携したスマート再利用可能ノート | +0.8% | 北米および欧州 | 長期(4年以上) |
| リサイクル文房具への需要を促進する企業のESG義務 | +0.6% | 欧州、北米、アジア太平洋 | 中期(2〜4年) |
| Z世代におけるジャーナリング・アートセラピートレンドの復活 | +0.4% | オーストラリアおよび北米 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
文房具・事務用品のEコマース普及率の上昇
オンラインサポートは、顧客が注文を完了する前に小売業者とのやり取りを改善することで需要を喚起します。2025年度、Officeworksは翌日・当日・2時間配送および2時間クリック&コレクトを拡充し、より広範な小売提供全体でオンライン販売成長を支援しました。2026年度、Wesfarmersはオンラインショッピングアシスタントを導入し、OfficeworksのOllieを含むこれらのアシスタントが顧客機能を追加し、グループの小売部門全体でオンライン販売の向上を支援しました。Officeworksはテクノロジー、文房具、家具、画材、学習教材を販売しており、物理的な用品をその広範な小売環境に位置づけています。文房具生産者にとって、これは成長機会の一部が顧客とのやり取りを管理するチャネルパートナーに委ねられることを意味します。
世界的なK-12および高等教育への入学者数の拡大
在籍学生数の増加は、一人当たりの支出が変わらない場合でも、物理的な学習用品の潜在的なユーザーベースを拡大します。米国の高等教育の例として、2025年秋の在籍者数は1,940万人超と推定され、2024年秋から1%増加しました。学部生の在籍者数は1,620万人と推定され、同期間に1.2%増加した一方、大学院生の在籍者数は320万人とほぼ横ばいで、0.3%減少しました。オーストラリアの学校在籍者数は2024年から2025年に0.7%増加しましたが、小学校の在籍者数は0.3%減少しました。学校レベルの差異は、画一的な教育用品の品揃えが、学習者を増やしているコホートに合わせた用品の提供よりも弱い対応策であることを示しています。
プレミアムおよびカスタマイズ筆記用具の普及拡大
プレミアム筆記用具は、購買者がより頻繁に書く必要なく、慣れ親しんだ作業への支出を増やすことができます。Pilot Corporationは、2025年のグローバル万年筆カテゴリーが前年比14.6%成長したと報告しました。[1] 同社はその成長を、販売と技術者による万年筆調整を含む海外のファン向けイベントに起因するとしています。2025年1月、天神ロフトは福岡の学生の間で高価格帯の機械式鉛筆の人気が高まっていると報告しました。プレミアム提案には2つの明確な価値提案が必要です。万年筆愛好家向けの専門サービスと、機械式鉛筆を選ぶ学生向けの日常的な実用性です。
クラウドサービスと連携したスマート再利用可能ノートブック
スマート再利用可能ノートブックは、購買者がデジタルノートの整理も必要とする場合に、手書きの役割を維持することができます。2025年2月、Rocketbookは再利用可能なCoreおよびFlipノートブックをページ機能でアップデートし、アプリがスキャンしたファイルを自動的に名前付けして整理できるようにしました。Global Printing & PackagingはRocketbookを買収し、その製品とアプリは引き続き完全にサポートされていると述べています。この組み合わせを選ぶ購買者にとって、ノートブックのデジタル有用性は付随するサービスに依存するため、継続的なアプリサポートが重要です。タイトルバーとタグにより、物理的なページがスキャンされたノートの整理インターフェースとなり、両方のフォーマットを必要とする購買者にアプリ連携ノートブックを選ぶ理由を提供します。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| デジタル化の加速による紙消費量の減少 | -1.3% | 北米、欧州、アジア太平洋 | 長期(4年以上) |
| パルプおよび石油化学原料価格の変動 | -0.8% | 日本、欧州、北米 | 短期(2年以内) |
| 偽造品およびグレーインポートチャネルによるブランドシェアの侵食 | -0.3% | 東欧、中東、アフリカ、北米、南米 | 中期(2〜4年) |
| 地政学的紛争による顔料・インク供給ショック | -0.2% | 欧州および中東 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
デジタル化の加速による紙消費量の減少
デジタル代替は紙を消費するタスクを排除することで需要を減少させ、サプライヤーが流通改善だけで回復できる量を制限します。ACCO Brands Corporationは2025年の10-Kフォームで、世界的なテクノロジー利用の増加とハイブリッドワーク・教育の変化が、従来の紙ベース製品および関連製品の多くへの需要を減少させたと報告しました。ACCOはまた、需要の減少が事業および業績に重大な悪影響を与えており、それらの製品への需要はさらに減少すると予想していると述べました。影響を受けるサプライヤーにとって、使用機会の消滅は別のブラドへの注文喪失とは異なる問題を生み出します。なぜなら、価格を下げてもタスク自体を再創出することはできないからです。
パルプおよび石油化学原料価格の変動
原材料インフレは、サプライヤーがコスト上昇を吸収するか販売価格に転嫁するかを選択しなければならない場合に、文房具需要を制約します。2026年4月、PLUSステーショナリーは、紙ベースの原材料コストの上昇により、一部のファイル、印刷用紙、事務用品の価格維持が困難になったと報告しました。同社は原材料、物流、人件費を理由に2026年6月に価格改定を実施しました。その改定後に発行された2026年8月の通知では、原油由来材料と物流コストの上昇、および樹脂と包装材の圧力により、2,017品目の文房具製品の価格維持が困難になったと述べています。[2] 紙、樹脂、包装材にまたがる圧力は、単一の材料を調整することで品揃えを守る余地をほとんど残しません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
紙製品規模と耐久性オフィスツール紙ベース製品は2026年の文房具・事務用品市場シェアの42.39%を占めました。ITC Ltd.は、ClassmateがFY2025-26にインドのノートブックセグメントでのリーダーシップを強化したと述べました。同社の教育・文房具製品事業は、集中的な介入と慎重な価格設定措置の後、下半期に大幅な改善を報告しました。同事業は、低価格の紙輸入品と地域・地方プレイヤーとの競争の中で、低迷した実現価格に直面しました。
非紙系オフィス必需品は、2027年〜2032年にCAGR 6%で最も速く成長するセグメントと予測されています。MAX Co., Ltd.の海外オフィス機器事業において、BEPOPサイン・ラベル印刷機を含むラベリング・サイネージ製品の売上は、2026年3月期のFY2025に増加しました。MAXはその増加の一因を、見込み顧客を引き付けた欧州での展示会参加増加に帰しています。ステープラーやラベルプリンターなどを含む同社のより広範なオフィス機器セグメントは、同会計年度に売上が2%減少しました。商業的な機会は、サプライヤーのより広範な機器品揃えが圧力を受けている場合でも、特定のラベリングタスクに対して新規購買者を獲得することにあります。
注記: 個別セグメントのシェアはレポート購入後に入手可能
流通チャネル別:
専門店アクセスとデジタルリーチオフライン専門文房具店は最大のセグメントで、2026年の市場売上の55.57%を占めました。上海晨光文具は、2026年6月末時点で中国全土に約900店舗の九木雑物社を展開し、文房具とともにクリエイティブ製品、教育玩具・エンターテインメント、実用的な家庭用品を販売していると報告しました。2025年、九木雑物社は複数のオフライン形態をテストし、異なる商業地区の顧客グループに合わせて品揃えと店内設定を調整しました。マルチカテゴリーの九木雑物社形態の収益は、2026年上半期に前年比15.9%増加しました。この地域的な品揃えの柔軟性は、文房具に特化した小売が単に物理的な販売カウンターを提供するだけでなく、異なる顧客グループにサービスを提供する方法を与えます。
オンラインEコマース・マーケットプレイスは、2027年〜2032年にCAGR 6.4%で最も速く成長するセグメントと予測されています。オーストラリアでは書籍・文房具・マルチメディアの複合カテゴリーが2025年のオンライン支出で最も強く成長したカテゴリーでした。オンライン販売は同年、その複合カテゴリーのオーストラリア支出の45%を占めました。マスマーチャントは、デロイトの2026年5月の米国K-12保護者調査で最も人気の高い購買先であり、80%が新学期の購入をそこで計画していました。書籍・文房具・マルチメディアの複合カテゴリーへの販売者にとって、オンライン支出基盤は物理的な小売と並行したデジタルプレゼンスを支援します。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
機関規模と消費者の選択教育機関は2026年の文房具・事務用品市場規模の45.58%を占めました。2024〜25年度、米国には51,463校の通常運営公立小学校があり、完全仮想学校、在籍者数がゼロまたは不明の学校、学年が未報告の学校を除いています。これらの学校の平均在籍者数は438人でした。この学校数と平均在籍者数は、多数の小規模拠点に分散した需要を示唆しており、この機関基盤にサービスを提供するためには広範な流通リーチが商業的に重要です。
個人消費者は、2027年〜2032年にCAGR 5.5%で最も速く成長するセグメントと予測されています。2025年、オーストラリアにおけるZ世代のオンライン支出は、書籍・文房具・マルチメディアの複合カテゴリーで50.9%増加しました。アイルランドの政府調達局の対象となる政府・公共部門の購買者は、2025年5月7日から2029年5月7日まで、100%リサイクル繊維から製造されたオフィス用紙のフレームワークを利用できます。測定された消費者カテゴリーにサービスを提供するサプライヤーにとって、デジタル小売は組織的な機関購入と並行したルートを提供します。
地域分析
アジア太平洋文房具・事務用品市場
アジア太平洋は最大の地域で、2026年の文房具・事務用品市場規模の35.63%を占め、2027年〜2032年にCAGR 5.78%で最も速く成長する地域と予測されています。2025年、上海晨光文具は中国の主要事業収益が239億人民元(33.5億米ドル)と前年比3.34%増加したと報告しました。その事業には、文房具・事務用品の製造・販売、Colipu GroupおよびM&G Lifeを通じた非M&G小売販売、フランチャイズ管理手数料が含まれていました。インドの学校教育・識字率局は、FY2025-26の予算見積もりより6.35%高いFY2026-27の配分を受けました。M&Gの中国収益は、製造・小売・フランチャイズチャネルを規模で運営する一つのサプライヤーを示しており、インドのより大きな学校教育配分は潜在的な機関購買力を生み出しています。
北米では、全米小売業協会の2026年大学進学準備調査において、米国の学生と家族の41%が衣料品、用品、その他の商品の広範なバスケットをオンラインで購入する予定でした。欧州では、ベルギーのフランドル政府がEUエコラベルに沿った紙の基準を文房具・事務用品フレームワークに含め、ポーランドのポチタ・ポルスカが2026年6月に郵便局、宅配ロッカー、パートナーポイント配送を備えたオンラインオフィス用品チャネを報告しました。アジア太平洋のその他の市場では、ニュージーランドの2025〜2028年コミュニティ教育集団協定の下、対象となる成人・コミュニティ教育および課外音楽・芸術担当者は、承認された課程の文房具を領収書に基づいて払い戻しを受けなければならず、業務上必要な場合は学校での印刷またはコピーが代わりに認められます。サプライヤーにとって、フランドルのフレームワークは機関販売ルートに紙の仕様を組み込み、ニュージーランドの協定は払い戻しを承認された課程費用と領収書に結びつけています。
南米では、サンパウロの市立学校生徒向けクレジットプログラムが、2026年1月から3月19日までに認定店舗を通じて130万件以上の学校教材・制服販売を記録し、家族が商品を選択しました。コロンビアでは、EPMの学校キット寄付プログラムが2026年度の学年開始に向けてアンティオキア県の子供たちに14,200キットを届けました。中東・アフリカでは、南アフリカの東ケープ州2026/27年予算が、ほとんどのクインタイル4および5の学校に対する規範・基準移転を通じた文房具資金調達と、クインタイル1〜3向けの集中調達を説明しました。ガーナの看護・助産師訓練大学コフォリドゥアは、2026年3月22日にオフィス用品ロットを含む文房具契約の授与を承認しました。市の信用制度は認定店舗全体に供給を分散させることができ、学校への移転と大学の契約授与は機関的な参入ポイントを生み出します。
規制の枠組みと見通し
この比較は、対象となる物理的な文房具、学生用品、画材、筆記用紙を市場に投入するサプライヤーの観点から、選択された管轄区域を評価しています。製品固有の評価と認証がアクセスを形成し、包装義務が追加のコンプライアンス作業を生み出します。米国の画材規則の下、消費者製品安全委員会(CPSC)の執行方針は、包装、プロモーション、またはマーケティングが画材としての使用を示さない限り、通常使用の鉛筆および単色ペンまたはマーカーによるラベリング違反を十分な執行根拠として扱いません。中国の学生用品基準は14歳以下のユーザー向け製品を対象とし、対象となるノートブックはGB 40070-2021の要件にも直面します。
規制表
| 決定要因 | 米国 | ドイツ | 中国 | ブラジル | サウジアラビア |
|---|---|---|---|---|---|
| 主要機関 | 消費者製品安全委員会(CPSC) | 製品安全に関する州市場監視機関;包装実施に関する欧州委員会 | GB 21027-2020に関する工業情報化部 | 学校用品規制評価に関するINMETRO | サウジアラビア標準・計量・品質機構(SASO) |
| 主要な法令または方向性 | 対象画材に関する16 CFR 1500.14(b)(8) | 製品安全法;包装に関する規則(EU)2025/40 | 対象学生用品に関するGB 21027-2020 | 学校用品適合性評価に関するPortaria 423/2021 | 筆記用紙を含む紙・板紙に関する技術規則 |
| 商業的影響 | 生産者または再包装業者は評価基準と必要なリスト、適合性声明、必要な場合の危険警告を提出する | 製品安全制裁へのエクスポージャー;2026年8月12日からの段階的包装要件 | 対象学生用品の化学的、物理的、ラベリングコンプライアンス | 学校用品の適合性評価計画 | SASOが認定した機関からのタイプ1a証明書(対象筆記用紙);有毒、環境有害または発がん性物質の除外;設計における再利用またはリサイクルの考慮 |
| 現在の政策魅力度 | 中 | 低 | 中 | 中 | 中 |
| 政策魅力度の将来の方向性 | 変化なし | 強化 | 変化なし | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | |||||
米国の継続性は、有効な画材義務と2026年のCPSCアジェンダに画材に関するアクションがないことを反映しており、中国の現行学生用品基準は改訂草案作業中のベースラインを提供しています。ドイツの低い魅力度は、市場監視エクスポージャーと2026年8月12日からの段階的包装要件、および準備中のラベルとリサイクル含有量措置を反映しています。ブラジルの学校用品評価フレームワークと14歳未満の子供向けの安全調整を検討するために2026年に予定されているレビューは、変更のないサプライヤー計画ベースラインを支持しています。サウジアラビアの適合性証明書と設計における再利用またはリサイクルの考慮要件は、対象筆記用紙製品の継続的なコンプライアンスパスを支持しています。
バリューチェーンの段階
この比較は、紙の供給、完成文房具の製造と流通を追跡し、材料変換を最終販売チャネルから分離しています。Mondiはノートブック、付箋、手帳、インデックスカード、フォルダー用の紙を供給しています。Kokuyo Co., Ltd.は購入した半製品の紙を、主に印刷を通じてノートブックなどの完成品に変換しています。これらの役割は、サプライヤーの収益を紙の販売、完成品の販売、流通販売に位置づけており、各段階で異なるコストが支配しています。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 紙の供給 | SuzanoやMondiなどの製紙業者 | コンバーターへの紙の販売 | 異なる文房具用途向けのグレード認定 | 代替グレードを用途要件に対してテスト |
| 完成文房具の製造 | Kokuyo Co., Ltd.やSociété BIC S.A.などの文房具メーカー | 完成品の販売 | 購入した紙とノートブック変換の調整 | 紙の注文を変換スケジュールに合わせる |
| オンラインおよびエンタープライズ流通 | MonotaRO Co., Ltd.などのサプライチャネルオペレーター | 流通販売 | 取扱コストが販売価値を吸収する | 1箱あたりの販売価値と流通センターの生産性を改善する |
| 情報源: Mordor Intelligence | ||||
MonotaRO の流通関連コストは2025年に売上の6.2%で、より広範な非連結事業において2024年から0.5パーセントポイント低下しました。同社のレポートは、1箱あたりの売上増加、取扱箱数の減少、流通センターの生産性向上により、労働・外注費率が0.1パーセントポイント低下したと結びつけました。これらの数値は、流通業者の価値獲得を注文価値と取扱作業量の関係に結びつけており、製品販売だけではこの段階の経済性の不完全な描写となります。
競合環境
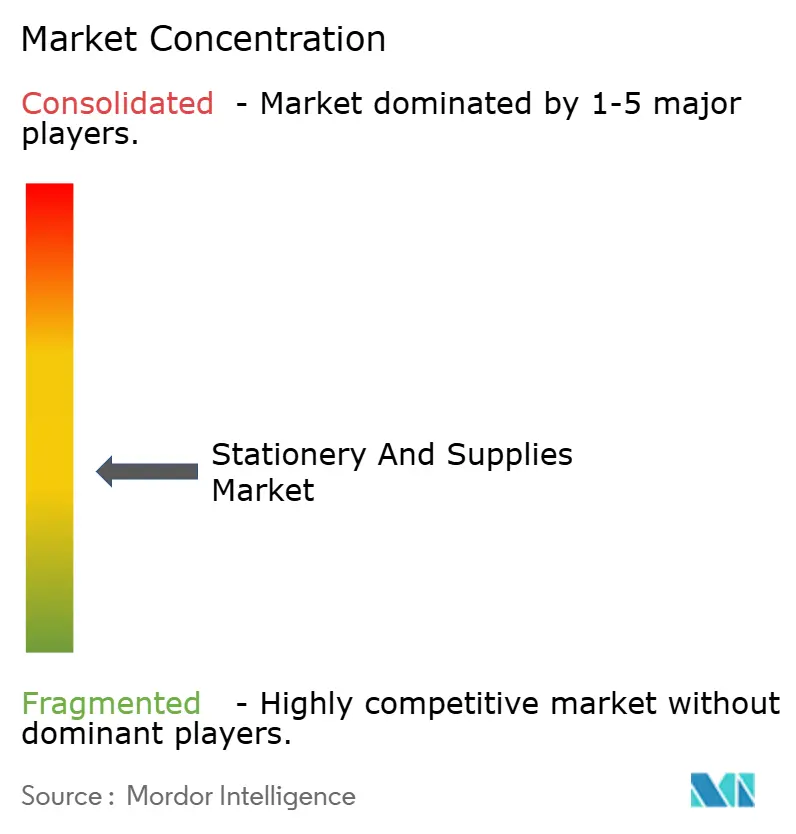
競争は、3M Company、ACCO Brands Corporation、Société BIC S.A.、Kokuyo Co., Ltd.、Faber-Castell AGが率いる多角化サプライヤーと専門文房具事業の組み合わせです。3MのConsumerセグメントは文房具・事務用品を供給し、ACCOのAmericasおよびInternationalセグメントはノートブック、ステープラー、パンチャー、プランナーを含む製品を設計、マーケティング、調達、製造、販売しています。ACCO Brandsの2025年の純売上の約75%は、それぞれの製品カテゴリーで1位または2位にランクされたブランドから生まれました。ACCOへの挑戦者は、その事業の多くで1位または2位のブランドに直面するため、参入はカテゴリーごとに争われます。
2025年10月10日、Faber-CastellはオーストリアのエンゲルハルツェルにあるTextlinerハイライターの工場を2026年夏に閉鎖し、生産設備をペルーのリマに移転する計画を発表しました。同社はTextliner需要の急激な減少とグローバル生産フットプリントプロジェクトを理由に挙げ、移転期間中も納品能力は保証されると述べました。2025年12月、Kokuyo Co., Ltd.はThien Long An Thinh Investment Corporationの株式を購入し、ベトナムの文房具メーカー・流通業者であるThien Long Groupに対してTOBを行う計画を承認しました(ベトナムの承認を条件)。2026年9月30日、Kokuyo Co., Ltd.はその購入資金として完全子会社のシンガポール買収ビークルへの280億円(約1.77億米ドル)の資本投入を承認しましたが、ベトナムの承認を条件とし、シンガポールドル金額と投入日は未定のままです。Faber-Castellの計画はリマ拠点でのTextliner生産を統合し、Kokuyo Co., Ltd.の提案する所有権はベトナムの製造・流通基盤を拡大します。
Société BICのHuman Expression部門は、2026年上半期に一定の通貨・範囲で0.5%のオーガニック純売上成長を記録しました。BICはその成長を北米と中東・アフリカに帰し、欧州とラテンアメリカの減少を相殺しました。同期間の報告された部門純売上は7.2%減少し、第2四半期のオーガニック純売上は1.0%減少しました。より広範なポートフォリオ全体で、BICは意図された市場から他の国に密輸された正規品が規制に違反し、特に米国でリコールリスクを生み出す可能性があると述べました。部門成長への北米の貢献は、正規品でさえ開示されたリコールエクスポージャーを持つ可能性があるため、小売業者にとってコンプライアントな米国販売ルートが競争上の考慮事項となります。
文房具・事務用品業界のリーダー企業
-
3M Company
-
ACCO Brands Corporation
-
Société BIC S.A.
-
Kokuyo Co., Ltd.
-
Faber-Castell AG
- 注:主要企業の掲載順は順位を示すものではありません。
文房具・事務用品市場 このレポートでカバーされる企業
- 3M Company
- ACCO Brands Corporation
- Société BIC S.A.
- Kokuyo Co., Ltd.
- Faber-Castell AG
- Newell Brands Inc. (Paper Mate, Sharpie, Parker)
- Pilot Corporation
- Pentel Co., Ltd.
- STAEDTLER SE
- Deli Group Co., Ltd.
- DOMS Industries Ltd.
- Linc Limited
- ITC Ltd. (Classmate)
- Schneider Schreibgeräte GmbH
- Crayola LLC
- Fellowes Brands
- Staples Inc.
- Office Depot, LLC
- Montblanc International GmbH
- Mitsubishi Pencil Co. (Uni-Ball)
市場参加者にとっての主要な機会
この機会は、ブラジルの学校キット調達計画における潜在的な製品供給と配送の役割を比較しています。2026年9月21日、ブラジルのFundo Nacional de Desenvolvimento da Educação(FNDE)は、州、連邦区、市町村による学校教材キットの取得計画に関する意見を収集するための公聴会を発表しました。[3] 2026年9月29日に予定されていた公聴会は、全国価格登録調達の計画にメーカー、サプライヤー、公立学校ネットワーク管理者を参加させることを目的としていました。提案されたキットの構成品にはノートブック、ペン、鉛筆、クレヨン、絵の具、製図用具が含まれていました。
市場機会表
| 機会 | 今なぜか | 購買者・主要セグメント | 推奨される戦略 | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 完全な学校用品キット | 全国キット調達が計画中 | 州および連邦区の公立学校ネットワーク | 最終仕様に対して完全キット提案を調整する | 供給されるすべての構成品にわたる適合性 | メーカーおよびキットサプライヤー |
| 文房具・画材構成品 | 提案された文房具・画材構成品が特定済み | 公立学校ネットワーク向けキットを組み立てるサプライヤー | キットパートナーと構成品提案を開発する | 構成品パッケージ全体の品質維持 | 文房具・画材生産者 |
| 市町村キット履行 | 市町村ネットワークが計画された取り決めに含まれる | 市村公立学校ネットワーク | 集約・配送パートナーシップを準備する | 参加する学校ネットワーク全体への完全キットの配送 | キットサプライヤーおよび流通パートナー |
| 情報源: Mordor Intelligence | |||||
この組み合わせは、キット組立業者と協力する単一カテゴリー生産者に構成品供給の機会を生み出します。予定されていた公聴会はキットの技術仕様のレビューを可能にすることを意図しており、製品認定を実際的な準備ステップとしています。商業的なコミットメントは最終的な調達条件に依存します。
最近の産業開発事情 文房具・事務用品市場
- 2026年9月:9月30日、Kokuyo Co., Ltd.はThien Long株式購入の資金として完全子会社のシンガポール買収ビークルへの280億円(約1.77億米ドル)の増資を承認しました。実行はベトナムの承認を条件とし、シンガポールドル金額と投入日は未定です。
- 2026年9月:ブラジルのFNDEは、州、連邦区、市町村向けの学校教材キットの将来の全国価格登録調達の計画について、メーカー、サプライヤー、公立学校ネットワーク管理者から意見を収集するための公聴会(9月29日に予定)を発表しました。
- 2026年8月:PLUSステーショナリーは、原油由来材料と物流コストの上昇、および樹脂と包装材の圧力により、日本の2,017品目の文房具製品の価格維持が困難になったと述べました。
文房具・事務用品市場 レポートの範囲と調査方法論
市場の定義と対象範囲
文房具・事務用品市場は、グローバル全体で販売される物理的な文房具・事務用品の年間価値を測定します。この指標は、小売および機関購買者による年間の販売時点支出です。
スコープの除外:印刷機器、大型オフィス家具、ITハードウェア、およびメモアプリやサブスクリプションなどの純粋なデジタル製品は除外されます。
セグメンテーション概要
- 製品タイプ別
- 紙ベース製品
- 筆記用具
- 美術・工芸用品
- オフィス必需品(非紙製品)
- 流通チャネル別
- オフライン - 文房具専門店
- オフライン - スーパー・ハイパーマーケットおよび書店
- オンライン - eコマースおよびマーケットプレイス
- エンドユーザー別
- 教育機関
- 法人・在宅オフィスユーザー
- 個人消費者
- 政府・公共部門
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- ペルー
- チリ
- アルゼンチン
- 南米その他
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ベネルクス(ベルギー、オランダ、ルクセンブルク)
- 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- 欧州その他
- アジア太平洋
- インド
- 中国
- 日本
- 韓国
- オーストラリア
- 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン)
- アジア太平洋その他
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
例示的なソースには、紙の生産と貿易の文脈に関する国連食糧農業機関の林産物統計、在籍者数と人口指標に関する世界銀行の世界開発指標、公教育支出に関するユネスコ統計研究所の教育支出報告書リポジトリが含まれます。国連コムトレードの製品コードを活用した世界銀行WITSの貿易統計は、紙および関連用品の国境を越えたパターンの特定に役立ちます。これらの指標は合わせて、教育に関連した需要、材料の入手可能性、貿易エクスポージャーを枠組みします。
企業の年次報告書と規制当局への提出書類は、製品ポートフォリオ、財務実績、チャネル開示でこれらの指標を補完することができ、投資家向け資料と信頼できる報道は、時期的な企業または市場の動向を相互確認するのに役立ちます。例えば、発行体の10-Kは、多角化企業の報告セグメント内にどの文房具カテゴリーが含まれるかを明確にし、企業レベルの製品・財務の相互確認を支援することができます。挙げられたソースは網羅的ではなく、さらなるソースが収集、検証、明確化に情報を提供します。
一次インタビューおよびサーベイ
インタビューと構造化サーベイには、APAC、EMEA、アメリカ全域の文房具メーカー、流通業者、小売カテゴリーリーダー、教育調達担当者、企業・公共購買者、Eコマースマーチャンダイジングマネージャーが含まれる場合があります。アナリストは回答者を使用して、製品カバレッジ、チャネルと購買者のシェア、価格設定、原材料コスト、予測ドライバーに関する二次ソースの解釈を確認し、企業開示と公式指標に対して不一致を調整することができます。証拠が欠落または不整合な場合、モデルは文書化された範囲を保持し、関連する回答者タイプからの明確化を求め、独立した供給、貿易、需要シグナルに対して三角測量することができます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:20% | APAC:40% |
| 中位層:45% | 機能・ユニットリーダー:35% | EMEA:30% |
| 小規模プレイヤー:25% | マネージャー:45% | アメリカ:30% |
市場規模算定と予測
モデルは物理的な文房具のグローバル最終販売のトップダウン推定から始まり、証拠が許す場合はサプライヤーの開示とサンプリングされた平均販売価格×数量またはチャネルロールアップに対して、選択された製品、チャネル、購買者、地域の値を確認します。在籍者数と教育支出は機関需要を示します。紙・板紙の生産と貿易、パルプと包装材の原材料価格、サプライヤーの売上は供給と価値のトレンドをテストするのに役立ちます。Eコマースのリーチとデジタル代替はチャネルの動きと紙の需要を示します。直接的なセグメント観察が欠落している場合、アナリストは紙ベース製品、筆記用具、画材・工芸用品、非紙系オフィス必需品、指定された販売チャネルと購買者グループ、5つのレポート地域について、最も近い支持されたカテゴリー証拠からシェアを推定し、市場合計に調整します。多変量回帰は市場価値の歴史的データをこれらの需要・供給指標に関連付けることができ、シナリオ調整は歴史的関係が不安定な場合に材料コストとチャネルの変化に対処します。アナリストは結果として得られた予測を、メーカー、小売業者、機関購買者とのインタビューのための変数レベルの仮説として使用することができます。選択的なボトムアップ確認はサプライヤーの収益またはチャネルカバレッジとサンプリングされた価格×数量を使用し、ギャップは完全なボトムアップ市場構築として扱うのではなく、範囲として記録しトップダウン合計に対して確認されます。
データ検証と更新サイクル
アナリストは独立した企業、貿易、教育、材料指標を市場推定とそのセグメントシェアに対して三角測量し、外れ値と説明されない分散を調査し、各解決を支持する証拠を文書化します。第2のアナリストがサインオフ前に境界、単位、計算、ソース日付、予測ドライバーをレビューし、重大な矛盾、定義の変更、または新しい開示が推定を変更する可能性がある場合、主任アナリストは関連する回答者に再連絡します。モデルは年次更新され、主要な価格または貿易混乱などの重大なイベント後にサイクル間でレビューされ、納品前に新たなソースと計算の確認が行われます。
Mordor Intelligenceのグローバル文房具・事務用品市場規模と他の公表推定値との比較
公表された推定値は、カウントする取引と製品、および需要をモデル化するために使用される入力において異なる場合があります。文房具・事務用品市場は、グローバル全体で販売される物理的な文房具・事務用品の年間価値を測定します。
主要なギャップドライバーには、調査の定義されたカバレッジと市場固有のモデリング選択が含まれます。多変量回帰は市場価値の歴史的データをこれらの需要・供給指標に関連付けることができ、シナリオ調整は歴史的関係が不安定な場合に材料コストとチャネルの変化に対処します。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1,684億米ドル(2027年) | |
| グローバルリサーチファームA | 1,546億米ドル(2025年) | 2025年のベースでは、この推定値は本レポートの2027年値1,684億米ドルより8.2%低く、2年後の値です。その古いベースは本レポートの当年推定値より前であり、公表された将来見通しは市場の継続的な成長を予測しています。 |
| グローバルリサーチファームB | 1,526億米ドル(2025年) | 2025年のベースでは、この推定値は本レポートの2027年値1,684億米ドルより9.4%低く、2年後の値です。その古いベースは本レポートの当年推定値より前であり、公表された予測は市場の継続的な拡大を説明しています。 |
Mordor Intelligenceのアナリストは、独立した企業、貿易、教育、材料指標を市場推定とそのセグメントシェアに対して三角測量し、外れ値と説明されない分散を調査し、各解決を支持する証拠を文書化します。
レポートで回答される主要な質問
文房具・事務用品市場の規模と成長見通しは?
当該産業は2026年に1,602億米ドルと評価され、2027年には1,684億米ドルと推定されています。2027年〜2032年にCAGR 4.82%で2032年までに2,131億米ドルに達すると予測されています。
物理的な文房具への需要を促進しているものは何ですか?
教育用途、プレミアム筆記用品、デジタル小売機能が需要を支えています。Wesfarmersは、OfficeworksのOllieを含むショッピングアシスタントが、FY2026年度に小売部門全体でオンライン販売の向上を支援したと報告しました。
どの製品カテゴリーが文房具販売をリードしていますか?
紙ベース製品は2026年の市場の42.39%で最大のセグメントでした。非紙系オフィス必需品は2027年〜2032年にCAGR 6%で最も速く成長すると予測されています。
主要な文房具サプライヤーは誰ですか?
主要なサプライヤーには、3M Company、ACCO Brands Corporation、Société BIC S.A.、Kokuyo Co., Ltd.、Faber-Castell AGが含まれます。
紙ベース文房具の主な課題は何ですか?
ACCO Brands Corporationは、テクノロジー利用の増加とハイブリッドワーク・教育の変化が、従来の紙ベース製品および関連製品の多くへの需要を減少させたと報告しました。
どの地域が最も強い文房具の見通しを持っていますか?
アジア太平洋は2026年の市場の35.63%で最大の地域であり、2027年〜2032年にCAGR 5.78%で最も速く成長すると予測されています。