
米国スマートシャワー市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2021 - 2024 |
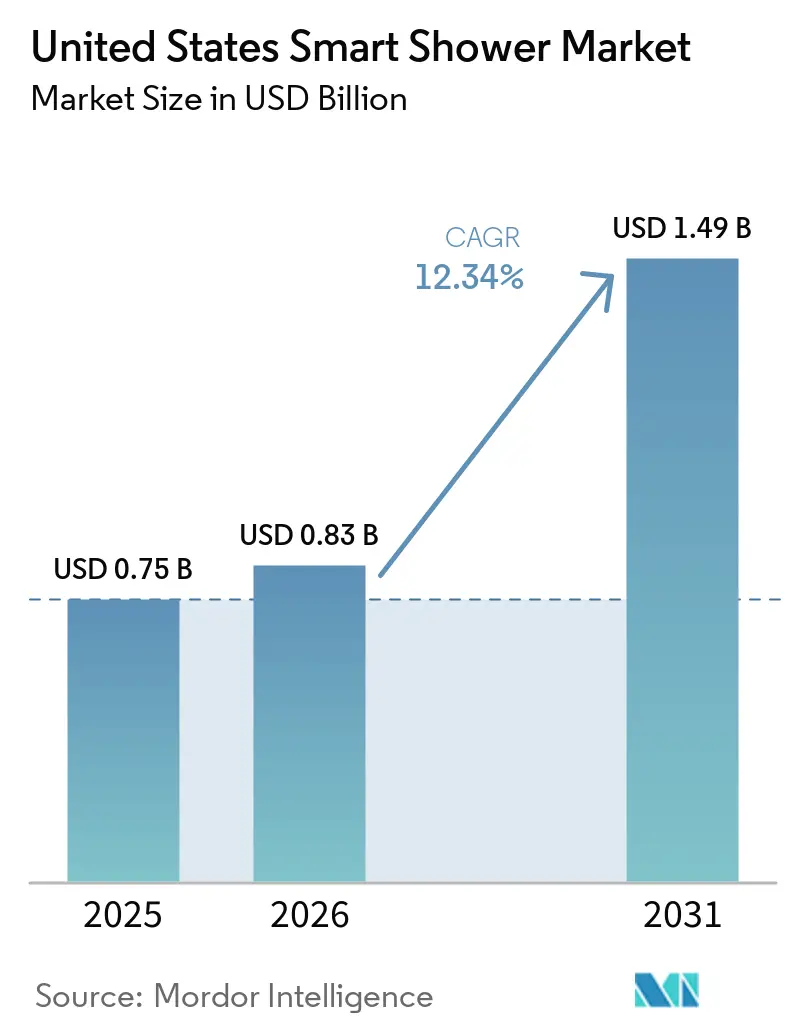
| 市場規模 (2026) | 0.83 十億米ドル |
| 市場規模 (2031) | 1.49 十億米ドル |
| 成長率 (2026 - 2031) | 12.34 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国スマートシャワー市場分析
米国スマートシャワー市場規模は2026年にUSD 8億3,000万に達しており、2031年までにUSD 14億9,000万に達すると予測され、12.34%のCAGRを反映しています。米国スマートシャワー市場は、バスルームをウェルネス重視の空間として位置づける消費者の優先事項の変化によって成長が促進されています。住宅オーナーはますます、音声コントロール、リアルタイム水管理、照明・オーディオ・スチームなどのマルチセンサリー機能を統合したパーソナライズされた体験を求めており、Kohler の Anthem+ のようなプレミアムシステムがハイエンドリモデルのベンチマークを設定しています。住宅全体の漏水監視および自動シャットオフ機能がリスク軽減と損害請求の抑制に寄与することで保険主導の取り組みが普及を後押しし、住宅オーナーと保険会社の双方がコネクテッドソリューションの採用を促進しています。Amazon Alexa、Google Home、Apple HomeKit などのプラットフォーム間の断片化がユーザビリティ上の課題を生じさせているものの、ベンダーはコントロールインターフェースを統合することで設定を簡素化し、日常的な利便性を高めています。さらに、西部諸州における節水インセンティブや、RainStick の循環式リサイクルシャワーのように最大80%の節水を実現するイノベーションが、特に改修工事が多い住宅市場において強力な政策的・技術的追い風を生み出しています。
主要レポートのポイント
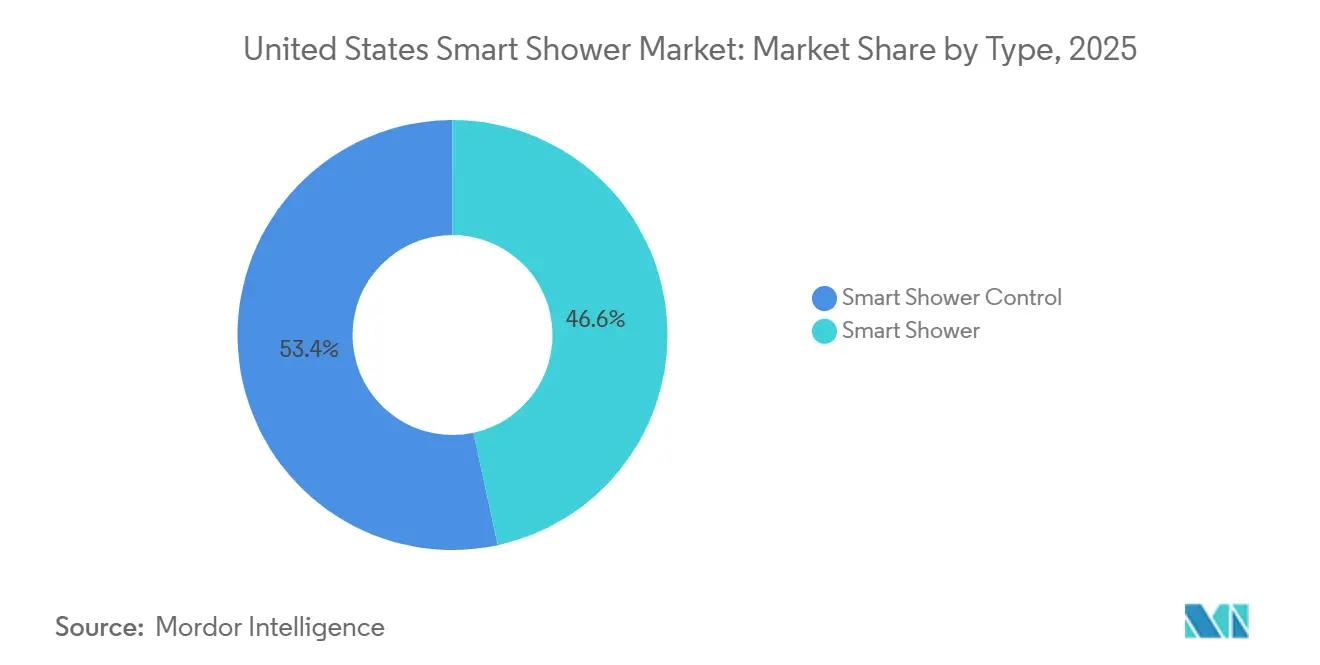
- タイプ別では、スマートシャワーコントロールユニットが2025年の米国スマートシャワー市場シェアの53.37%をリードし、スマートシャワーシステムは2031年までに17.49%のCAGRで拡大すると予測されています。
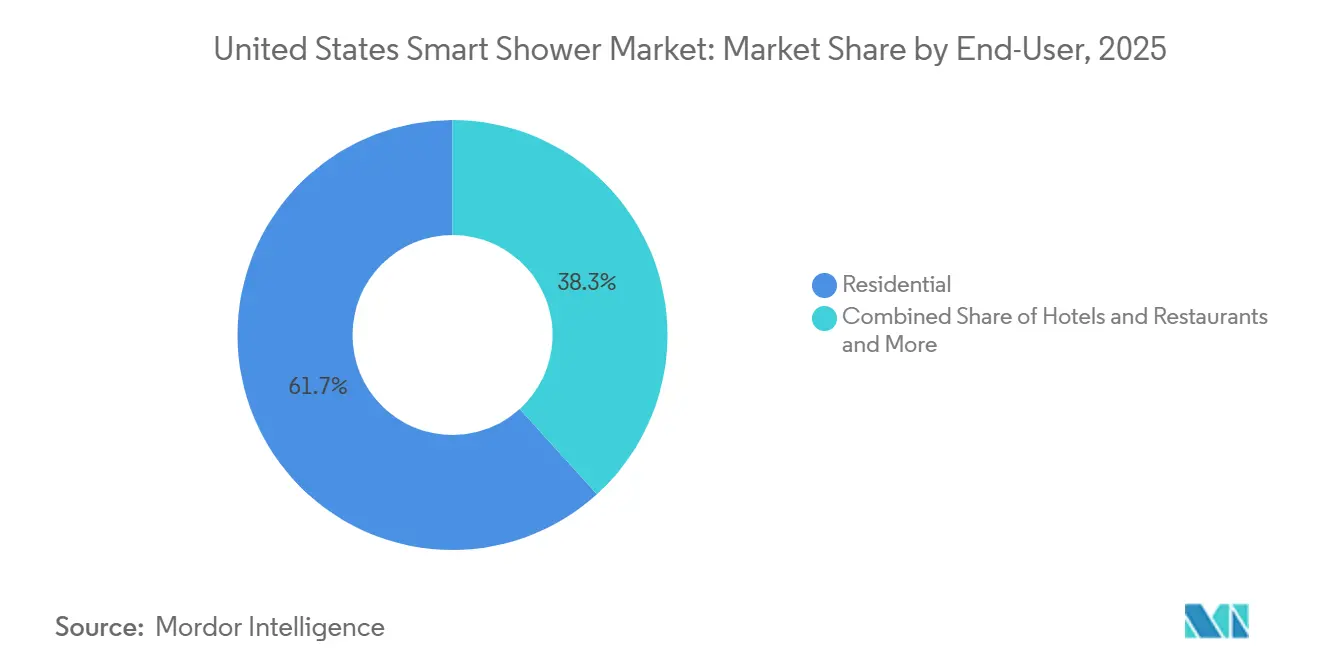
- エンドユーザー別では、住宅が2025年の米国スマートシャワー市場シェアの61.73%を占め、スパ・ウェルネスセンターは2031年までに18.83%のCAGRを記録すると予測されています。
- 流通チャネル別では、マルチブランドストアが2025年の米国スマートシャワー市場シェアの67.35%を獲得し、エクスクルーシブストアは2031年までに19.76%のCAGRを達成すると見込まれています。
- 地域別では、米国南部が2025年の米国スマートシャワー市場シェアの31.39%を占め、米国西部は2031年までに12.39%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRに対する概算影響率(%) | 地域的関連性 | 影響のタイムライン |
|---|---|---|---|
| スマートホームオートメーションの採用拡大 | +3.1% | 西海岸の大都市圏とテクノロジー中心の郊外で早期に普及し、全国展開 | 中期(2〜4年) |
| 節水規制およびインセンティブの強化 | +2.8% | カリフォルニア州・アリゾナ州・ネバダ州が先導し、コロラド州とテキサス州へ拡大 | 長期(4年以上) |
| プレミアム住宅リノベーションの成長 | +2.4% | 米国南部および沿岸部のセカンドホーム市場 | 短期(2年以内) |
| IoTおよび音声コントロール統合の進歩 | +2.2% | 音声アシスタント普及率の高い都市部 | 中期(2〜4年) |
| 改修工事に適したスマートシャワーソリューションの拡充 | +1.9% | 全国、特に郊外および築年数の古い住宅 | 中期(2〜4年) |
| ウェルネスおよびパーソナライズされた住宅体験に対する消費者意識の高まり | +1.7% | 都市部および富裕層の多い郊外地域 | 短期〜中期(1〜3年) |
| 情報源: Mordor Intelligence | |||
スマートホームオートメーションの採用拡大
コネクテッドデバイスは住宅空間へのさらなる浸透を続けており、バスルームのアップグレードも、消費者がリビングルームやキッチンにすでに期待している利便性・快適性・監視機能を反映し始めています。2025年、米国世帯の63%が少なくとも一台のスマートホームデバイスを所有しており、7,200万台のスマートスピーカーが使用されており、コネクテッドテクノロジーと音声アシスタントの高い普及率を示しています。スマートインタラクションは広く普及しており、ユーザーの68%が音声でコマンドを開始し、スマートホームオーナーの84%がモバイルアプリを使用してデバイスを操作しています。これらの普及トレンドは、米国の住宅においてオートメーションが主流になりつつあることを示しており、スマートシャワーなどの統合ソリューションの基盤を提供しています。[1] 米国スマートシャワー市場は、世帯がデジタルシャワー・漏水監視・集中アプリコントロールを統合したスマートバスルームスイートを採用することで恩恵を受けます。可視化およびリモート管理ツールは、購入者が大規模な改修を決定する前に機能を理解し、設置を計画し、オプションを比較できるようにすることで、米国スマートシャワー市場における購入のハードルを下げます。商業用トイレは、活動状況と補充レベルを監視する施設グレードのIoTを通じてこの行動変化を強化し、衛生環境におけるセンサーとデータの利用を標準化します。水・エネルギープログラムが対象製品で検証済みの省エネ機能を認定するにつれ、リベートの受給資格がスマート機能と米国スマートシャワー市場における測定可能な節約を結びつける政策的橋渡しとなります。
節水規制およびインセンティブの強化
節水規制とインセンティブプログラムは、米国スマートシャワー市場の主要なドライバーです。米国環境保護庁(EPA)のWaterSenseプログラムが定めるベンチマークを含む連邦基準は、メーカーが効率的な製品を設計する指針となり、消費者が節水機能を比較するのに役立ちます。WaterSenseは2,200以上の公益事業者・メーカー・建設業者・小売業者と提携し、スマートシャワーヘッドや監視システムを含む高効率設備の普及を推進しています。発足以来、WaterSenseラベル製品は8兆7,000億ガロンの水を節約し、2023年だけで1兆2,000億ガロンを節約するとともに、水・エネルギー節約の合計でおよそUSD 2,070億をもたらしました。このプログラムは現在45,000以上の製品モデルを認証しており、住宅オーナーにアップグレードの幅広い選択肢を提供しています。[2]州および地方のリベートプログラム、特に西部地域では、初期費用を削減し、スマート節水監視デバイスをより入手しやすくしています。公益事業者は効率的な設備を住民に直接配布またはリベートを提供し、効率改善アップグレードへの世帯投資を促進しています。保険会社もリスクと損失リスクを軽減するスマート監視および自動シャットオフシステムを補助することで普及を促進しています。
プレミアム住宅リノベーションの成長
デジタルシャワー、スチーム、照明、オーディオをバンドルしたハイエンドのバスルームリモデルは、住宅オーナーが快適性とウェルネス重視の空間に予算を再配分するにつれ拡大しています。米国の住宅オーナーは2025年初頭に住宅リノベーションに5,130億USD超を費やし、前年の約5,000億USDから増加しており、住宅改修店の小売売上高は4〜5%上昇し、経済的不確実性にもかかわらずアップグレードへの安定した投資を示しています。[3]南部における人口移動と世帯形成が安定した需要を支え、大規模な既存住宅ベースが米国スマートシャワー市場において改修プロジェクトを販売台数と周辺アクセサリー売上の中心に据え続けています。プレミアムティア内では、マルチセンサリーシステムが水供給を超えて気分・回復・リラクゼーションの機能へと体験を拡大することで高価格帯を支え、スパ的な期待に応えています。老朽化したバスルームの膨大な既存設備ベースが引き続き機会を定義し、設備が交換時期を迎えるにつれてコネクテッドコントロール・漏水監視・アプリベースのスケジュール管理が自然なライフサイクルアップグレードとして位置づけられています。カリフォルニア州のTitle 24、CALGreen、および関連する効率基準も、WaterSense準拠と建物レベルの節水責任を標準化することで仕様に影響を与えています。
IoTおよび音声コントロール統合の進歩
主要な音声アシスタントとのネイティブ接続は、温度プリセット・開始・停止コマンド・パーソナライズされたプロファイルを単一の音声指示に集約することで、日常的な使用を簡素化します。世帯の70%超が音声アシスタントデバイスを所有しており、ユーザーの65%が音声コントロールによりスマートホームの操作が簡単になると感じており、これらのスマートシャワー機能はますます魅力的になっています。改善が進んでいるものの、消費者はシャワー・蛇口・その他のスマートホームカテゴリにまたがってブランドを混在させる際の互換性に疑問を抱いており、米国スマートシャワー市場における統合アプリとドキュメント整備されたインテグレーションへの需要を持続させています。消費者の55%が相互運用性を優先しており、新規IoTデバイスの75%がオープンプロトコルをサポートし、スマートホームシステム全体でシームレスな統合を可能にしています。[4]将来の互換性を計画し、共通プラットフォームをサポートするメーカーは、マルチデバイスバスルームの再設定の手間を軽減し、ホームオートメーション全体を管理するインストーラーネットワークへの訴求力を高めることができます。ベンチャー支援のイノベーターは、クラウドネイティブアーキテクチャと水循環設計を活用して改修の混乱を最小化し、節水の価値提案を強化しています。
制約要因の影響分析*
| 制約要因 | CAGRに対する概算影響率(%) | 地域的関連性 | 影響のタイムライン |
|---|---|---|---|
| 製品・設置の高い初期費用 | -2.1% | 全国規模で、低所得の中西部および農村市場でより顕著 | 中期(2〜4年) |
| データプライバシーおよびサイバーセキュリティに関する懸念 | -1.3% | プライバシー意識の高い都市部のテクノロジーハブ | 長期(4年以上) |
| スマートホームエコシステムの断片化と相互運用性の問題 | -1.5% | 全国規模、特にマルチベンダー世帯 | 中期(2〜4年) |
| スマートシャワーの利点に関する消費者の認識不足 | -0.9% | 新興市場および郊外地域 | 短期〜中期(1〜3年) |
| 情報源: Mordor Intelligence | |||
製品・設置の高い初期費用
製品および設置の高い初期費用は、米国スマートシャワー市場における主要な制約要因であり続けています。フル機能のデジタルシャワーシステムは、デジタルバルブ・マルチアウトレットコントロール・スチーム・照明・オーディオの同期を含む場合に特に、従来の設備と比較して大幅な価格プレミアムを伴うことが多いです。回収期間は水道料金と地域のインセンティブプログラムによって異なるため、WaterSense対応コンポーネントへのリベートがある高料金市場では節約効果がより顕著です。特に旧式住宅において電気配線・Wi-Fi環境の強化・地域の配管規制への対応が必要な場合、設置費用が高くなることがあります。保険プログラムとバリューチェーンパートナーは、デバイス補助・保険料割引・漏水監視や自動シャットオフ確認に紐づいたプロモーションオファーを通じてこれらのコストを削減する支援を行っています。
データプライバシーおよびサイバーセキュリティに関する懸念
バスルームを中心とするIoTは、使用状況の分析により在室パターン・好みの温度・時間帯ごとのルーティンが明らかになるため、高まったプライバシーへの配慮を引き起こします。継続的な水流・圧力監視は漏水検知と損失防止に真の利益をもたらしますが、購入者が事前に解決を求めるデータ保存・共有・アクセスコントロールに関する疑問も生じさせます。保険会社のパートナーシップは一部のデータ共有を保険料引き下げと損害請求件数削減への道として位置づけていますが、多くの世帯は依然として非必須の分析に対する明確なガイドラインとオプトアウトの選択肢を求めています。学術的評価は一貫して、コネクテッドホームテクノロジーの採用障壁としてプライバシーとセキュリティを上位に位置づけており、これは親密な空間でのコネクテッドデバイスに対する住宅オーナーの慎重な姿勢と一致しています。長期的な解決策は、透明な情報開示・強固なファームウェアサポート・米国スマートシャワー市場において機能性とデータの最小化のバランスを取る実証済みのセキュリティプラクティスに基づいています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
コントロールインターフェースから統合システムへの移行スマートシャワーコントロールユニットは2025年に53.37%のシェアを確保し、既存の設備を維持しながら精密なデジタル温度・流量コントロールを追加する段階的なアップグレードに対する初期の消費者の好みを反映しています。このフォーマットは、まずバルブを交換してシャワーヘッドやボディスプレーの変更を後回しにする改修者に適しており、米国スマートシャワー市場において初期予算を抑えられます。漏水検知・流量監視・自動シャットオフ機能をバンドルした統合スマートシャワーシステムは、保険との整合とリベートが節水の検証と損害防止ができるシステムを評価するにつれ、2031年まで17.49%のCAGRで成長すると予測されています。承認済み漏水監視ソリューションを推進または要求するキャリアプログラムも、損失防止とユーザーの快適性を一つのパッケージで対応する統合設定への行動変容を促しています。デジタルシャワーがニッチから主流に移行するにつれ、コントロールと監視を組み合わせたソリューションは、米国スマートシャワー市場において利便性とリスク軽減の両方を重視する世帯の間でさらに普及し続けるでしょう。
ベンダーがベース仕様を引き上げ、漏水分析とアプリベースのスケジュール管理をほとんどの製品の中核とし、マルチセンサリーアップグレードをプレミアムティアに留めることで、カテゴリーの境界線はぼかされていく予定です。WaterSense対応コンポーネントは公益事業プログラムにとって不可欠であり続け、米国スマートシャワー市場において測定された流量性能と設定点の安定性への注目を強化します。並行して、地域の規制要件・インストーラーのトレーニング・信頼性の高いWi-Fi接続が、大規模での持続的な普及の前提条件になりつつあります。クリーンなオンボーディング・強固な接続性・長期的なファームウェアアップデートをサポートするベンダーは、予測期間中に統合システムがコントロール専用エントリーを置き換えるにつれて優位性を持ちます。この進化は、米国スマートシャワー市場が単一デバイスの改善から安全・節水・日常的なパーソナライゼーションを組み合わせたエコシステムソリューションへと移行するより広範な転換を反映しています。


エンドユーザー別:
住宅の優位性が商業部門の急成長を隠す住宅ユーザーは2025年の需要の61.73%を占め、スマートコントロールと漏水監視を論理的なアップグレードとして好む大規模な既存設備ベースと継続的な交換サイクルに支えられています。在宅勤務の普及、屋内での滞在時間の増加、快適性への期待の高まりが相まって、米国スマートシャワー市場においてバスルームのアップグレードを好まれる投資カテゴリーとして位置づけています。施設グレードのIoT・漏水分析・予知保全機能が商業購入者の信頼を強化し、住宅グレードの信頼性への期待を高めています。世帯がコストと便益を比較検討するにつれ、保険主導の割引と公益事業と連動したリベートの利用可能性が米国スマートシャワー市場の主要地域での価値方程式をさらに改善します。予測期間を通じて、住宅はユニット販売の中心であり続け、コネクテッドプラットフォームがリモデルと交換の購買基準をますます形成していきます。
スパ・ウェルネスセンターは最も成長が速い商業サブセグメントであり、事業者はクロモセラピーとパーソナライゼーションを活用してゲスト体験を差別化し、プレミアム価格を実現しています。ホテルやその他の商業施設も、顧客満足度の向上とメンテナンスの合理化を目的とした広範なトイレ技術アップグレードの中でスマートシャワーの導入を検討しています。コンビニエンスストアや燃料小売業者は、スマートトイレ機能によってブランド認知を高め、再来店を促すことができることを示しており、ホスピタリティとフィットネスへのクロスオーバーの可能性を示しています。施設管理者はライブダッシュボードと補充アラートから恩恵を受け、不要な点検を排除してダウンタイムを削減しており、このオペレーションモデルはコネクテッドシャワーの予知保全に合致しています。これらの商業的な行動は継続的に住宅の期待に影響を与え、米国スマートシャワー市場における新規・改修プロジェクト全体でのオートメーションと検証済み節水の役割を強化しています。

流通チャネル別:
エクスクルーシブストアがマルチブランドパラダイムを変革マルチブランドストアは2025年の収益の67.35%を獲得し、一か所で複数のブランドを比較できる利便性と、在庫商品への製品選択を誘導するコントラクタープログラムの影響力を反映しています。ハンズオン展示とアイル内でのデモンストレーションは、基本的な交換品を求めて来店した顧客がコネクテッドアップグレードキットを持って退店するよう転換させることで、米国スマートシャワー市場における顧客の購買を促進します。並行して、Eコマースと直販ウェブサイトは、店頭またはインストーラー支援による購入前に調査や仮想ガイダンスを可能にすることで実店舗のショールームを補完しています。消費者は機能セットを試してアプリ体験を見ることができる場合に恩恵を受け、不確実性が軽減され、米国スマートシャワー市場におけるアクセサリーのアタッチメント率が向上します。ブランドがマーチャンダイジングとバンドルオファーを洗練させるにつれ、マルチブランド流通は体験型販売へと進化しながら引き続き販売量を支えるでしょう。
エクスクルーシブストアと直販ブランドチャネルは、予測CAGRが19.76%とより速いペースで成長しており、没入型ギャラリーとブランド直営の小売フォーマットが、一般的なショールームでは大規模に再現できない高度な構成を実演しています。これらの場所ではフルマルチセンサリー体験と統合コントロールを紹介し、購入者が米国スマートシャワー市場のプレミアムパッケージの利点を理解するのを支援します。デジタルネイティブのメーカーも直販チャネルを活用して購買サイクルを短縮し、仮想コンサルテーション・試用期間の延長・簡素化された返品を提供して普及を加速させています。WaterSenseの対象資格をアピールする節水プログラムとの小売パートナーシップは、リベートの対象となる適合ソリューションへと購入者を継続的に誘導しています。時間が経つにつれ、マルチブランドショールームがよりリッチなインタラクティブ性を追加し、直販チャネルがサービスネットワークを拡大して設置とサポートを改善するにつれ、境界は引き続きぼかされていくでしょう。
地域分析
米国南部スマートシャワー市場
米国南部地域は2025年の収益の31.39%を占めており、これは人口流入、広範な住宅建設パイプライン、およびサンベルト市場全体にわたる安定したリノベーション活動を反映しています。米国南部の多くの主要都市圏では、住宅開発と既存住宅の大規模な基盤が、米国スマートシャワー市場におけるプレミアムリモデルとミドルプライスのスマートアップグレードの両方を支えています。保険主導のインセンティブと改善されたブロードバンドインフラも、より多くの郡や郊外コミュニティにおける接続型設備とリアルタイムモニタリングへの対応力を高めています。コード要件は管轄区域によって異なり、部品表にコンポーネントを追加する場合がありますが、新築および大規模リモデルにおけるパフォーマンス基準を標準化する役割も果たしています。保険会社と建設業者が漏水防止と検証可能な節水対策で連携するにつれ、リスク低減とライフサイクルコスト削減によって普及が引き続き促進されるでしょう。
米国西部スマートシャワー市場
米国西部地域は12.39%のCAGRで成長すると予測されており、積極的な節水政策、高所得テクノロジーハブ、およびサステナビリティ主導のリノベーションへの持続的な関心によって支えられています。対象世帯は、主要な水道機関から適格なフローモニター向けのリベートを受けることができ、これにより米国スマートシャワー市場において節水効果と快適性を同時に検証する統合型スマートシャワーシステムの魅力が高まっています。都市や水道事業者も、屋外節水を促進する補完的なプログラムを推進しており、これが間接的に家庭内の節水アップグレードへの世帯予算を解放しています。水使用量を最大80%削減できる循環システムの普及は、西部の消費者が初期投資を長期的なレジリエンスと環境上の利益と比較検討する姿勢を示しています。これらのダイナミクスは明確な成長の余地に寄与する一方で、モニタリング、自動化、および資源効率を重視する仕様を形成しています。
米国中西部および北東部スマートシャワー市場
中西部および北東部の州は、リベートやコード主導の需要喚起において西部後れを取っているものの、物件の築年数、凍結リスク、および沿岸部の所得パターンに基づく独自の普及経路を示しています。老朽化した住宅ストックは、米国スマートシャワー市場においてデジタルバルブとハブが安定して動作するために電気設備のアップグレードや配管調整が必要となる場合があり、改修コストを押し上げる可能性があります。凍結リスクの高い市場では、保険会社が漏水防止と配管保護を重視することで、全館モニタリングと自動遮断の導入根拠が強化されています。北東部の沿岸都市圏では、バスルーム設備全体にわたるウェルネス機能とデジタル制御の一貫性に投資する高所得世帯からのプレミアム需要が加わっています。地域の販売代理店とインストーラーは、地域のコード要件と購買者の優先事項に合わせたオファーを引き続き調整していく一方、小売業者はWaterSenseのガイダンスを活用して製品選択を簡素化しています。
規制環境
米国のスマートシャワー市場は、連邦の効率試験手順と、州・地方の配管および建築基準の組み合わせのもとで運営されており、これらが製品設計、設置、コンプライアンス文書の在り方を形作っている。連邦レベルでは、10 CFR 430に基づく米国エネルギー省の試験手順が流量測定のためのASME A112.18.1/CSA B125.1手法を参照しており、一方でEPAのWaterSenseプログラムはシャワーヘッド向けの任意ラベリング経路を提供し、第三者認証と2,200以上のパートナーおよび45,000以上の認証製品モデルのネットワークによる広範な市場への訴求力を有する。
基準レベルでは、火傷防止などの配管安全要件がスマートバルブおよびコントローラーの仕様に影響を与える。2024年の国際住宅コード(IRC)第P2708.3条は、高温制限ストップ付きの圧力バランス型またはサーモスタット式混合バルブ(ASSE 1016またはASSE 1070に準拠)を要求しており、これがスマートシャワー設置における準拠したサーモスタット制御の必要性を強化している。IAPMOが所有する全国配管基準(NSPC)のようなモデルコードは3年サイクルで更新され、地方における採用や検査要件にさらに影響を与え、施工業者の実務、リノベーションの複雑さ、デジタルシャワーアップグレードの許可取得までの時間を左右している。
バリューチェーン分析
米国におけるスマートシャワーのバリューチェーンは、上流の構成部品(サーモスタットおよび圧力バランスバルブ、センサー、流量計、遮断アクチュエーター、Wi-Fi/Bluetoothモジュール、ファームウェア)から始まり、ハードウェアとソフトウェアプラットフォームを統合するブランド水栓メーカーおよびスマート水技術プロバイダーへと続く。対象となるシャワーヘッドのWaterSenseラベリングやASSE/ASME参照基準への基準適合を含むコンプライアンスおよび性能検証は、製品ロードマップやSKU戦略に影響を与える試験、認証、文書化の層を追加する。
中流では、流通が複数ブランドの小売および専門チャネルによって形成され、仕様策定、許可取得、リノベーション作業を管理する施工業者や配管業者によって支えられている。下流では、市場はアプリのエコシステム、クラウド分析、リスク低減や保険引受と接続された水関連デバイスを結びつけるパートナーシップを通じて、サービス連携がますます進んでおり、スマート遮断技術と住宅保険サービスを組み合わせた保険会社連携プログラムがその一例である。イノベーションパートナーシップもバリューチェーンの発展を加速させており、既存の浴室ブランドが専門技術企業やイノベーションハブと協力して、センシング、データ、水効率機能を従来のシャワー製品群に組み込んでいる。
競争環境
市場集中度
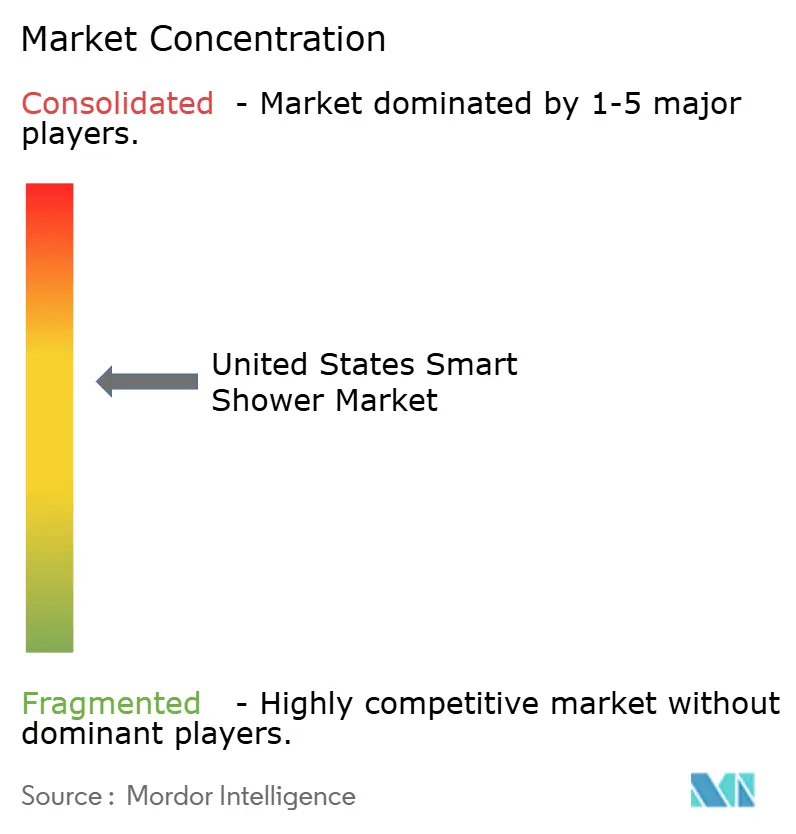
米国スマートシャワー市場は依然として中程度に集中しており、主要ブランドが収益の大部分を占める一方で、差別化された挑戦者が参入・競争できる余地も残しています。既存ブランドは垂直統合・信頼されたサービスネットワーク・ショールームカバレッジから恩恵を受けており、住宅オーナーとインストーラーにとって発見が容易です。新規参入者や隣接する水技術プレイヤーは、ラグジュアリーティアシステムから価格的に排除された顧客にアクセスするために、改修に適したデバイスと節水優先の価値提案に注力しています。保険会社の整合が引き続きチャネルダイナミクスとブランド選択に影響を与えており、デバイス承認リストと割引が損害請求リスクを軽減するパートナーへの需要を誘導しています。この環境は、プレミアム統合システムと実用的な節水バンドルの双方が適格な購入者を獲得できる製品セグメンテーションを支えています。
戦略的パートナーシップは流通・信頼性・カテゴリー教育における重要なレバーであり、保険会社とデバイスメーカーはリスク共有モデルを活用して普及を拡大しています。注目すべき提携として、Moenと住宅所有者向け保険会社との漏水監視・自動シャットオフの拡大に向けた取り決め、および Nationwide と Phyn の高価値物件へのプロフェッショナルグレード設置を奨励するプログラムが挙げられます。ポートフォリオの合理化も、ベンダーが高いマージンと長期的な差別化を支えるコネクテッドフィッティングとスマートコントロールに資本を集中させる形で進んでいます。合併・買収は隣接するウェルネス機能を強化し、ハイエンドのデジタルシャワーを統合した体験の中でスチームとサウナの専門知識を加えています。これらの動きは、米国スマートシャワー市場における購入者の期待を総体的に定義するリスク軽減・検証済み節水・日常の利便性を中心とした価値提案を強化しています。
テクノロジーの優先事項には現在、強固な音声コントロール・長期にわたるファームウェアサポート・水と使用データを住宅オーナーや施設管理者にとって明確な価値に変換する分析が含まれます。統合とエコシステムの一貫性で競合するベンダーは、マルチブランドバスルームでの摩擦を軽減するために簡素化されたオンボーディングと優れたアプリ体験を目指しています。WaterSenseおよび地域規制準拠の節水検証は、リベートとインセンティブにおける役割を考慮すると、競争上の必須条件であり続けています。これらの要素は、購入者が公益事業の請求書と保険割引を通じて検証できる具体的な成果を提供し、米国スマートシャワー市場における再購入と口コミの可能性を支えます。相互運用性が向上するにつれ、競争はソフトウェア定義の体験とサービスの信頼性へとさらに移行し、どちらもコネクテッドプランビングにおけるブランドエクイティの基盤となります。
米国スマートシャワー産業のリーダー企業
-
Roca Sanitario、S.A.
-
TOTO LTD.
-
Moen Incorporated
-
LIXIL Corporation
-
Kohler Co.
- 注:主要企業の掲載順は順位を示すものではありません。
米国スマートシャワー市場 このレポートでカバーされる企業
- Kohler Co.
- Moen (Fortune Brands Innovations)
- LIXIL Group (American Standard, Grohe)
- Delta Faucet (Masco Corp.)
- Hansgrohe SE
- Roca Sanitario
- Brizo
- Gessi S.p.A.
- Jaquar Group
- Aqualisa
- Jacuzzi Brands LLC
- RainStick Shower
- U by Moen
- Hydrao
- Vigo Industries
- Speakman
- Ebb-And-Flow Smart Showers
- WaterHawk
- DreamSpa
- Methven USA
市場機会と将来展望
保険連携型スマート水プログラムは、漏水監視、住宅全体の遮断、使用状況分析などのスマートシャワー関連制御にとって直接的な商業化の道筋を提供する。これは、購入の判断根拠を利便性から測定可能なリスク低減へと転換させるためである。2026年7月、MoenとStand Insuranceは、Moen Floスマート水遮断技術と住宅保険を組み合わせたプログラムを開始し、デバイス、設置、金融的インセンティブを組み合わせた市場開拓モデルを強化した。スマートシャワーベンダーにとって、これはデジタルシャワー制御と漏水検知・遮断を組み合わせたバンドル製品の余地を開くものであり、特にリノベーションが多い住宅において、水損害防止を快適性やパーソナライズと並んで訴求できる。
水効率に関するイノベーションと検証も、公共事業者や消費者が製品比較のために認知しやすい基準を必要とする実用的な機会分野として残っている。EPAのWaterSenseラベルは、効率的な水栓に対する広く使用される参照基準を提供し、パートナーネットワークと広範な認証モデルカタログによって支えられており、これは基準適合のスプレーハードウェアと監視・報告機能を統合できるスマートシャワーに役立つ。製品面では、メーカーと技術企業の協業が超低流量ソリューションの継続的な開発パイプラインを示しており、例えば、Roca Group Venturesが2024年に発表したHydrao社との次世代水効率技術開発の取り組みは、2026年に製品発売を予定し、保全優先のハードウェアとコネクテッド制御体験を融合させている。
最近の産業開発事情 米国スマートシャワー市場
- 2026年5月:TOTO株式会社とLIXIL株式会社 - これらの企業は、統合システムと日本の主要住宅建設業者ネットワークとの独占的パートナーシップを活用し、日本市場におけるデジタル・スマートシャワーソリューションの市場支配力を維持している。これらの協業はエコシステムの到達範囲を強化し、コネクテッドバスルーム体験への需要増加に伴い、その地位の維持を支えている。
- 2025年9月:Kohler Co.は、Control4スマートホームプラットフォームとの統合により、Anthem+スマートシャワーシステムを拡張。この更新により、住宅全体のオートメーション機能と保険会社連携型の価値提案が拡大し、米国市場におけるリノベーション需要の採用を加速させる可能性がある。
- 2025年4月:LIXILとAmerican Bath Groupは、American Standard、DXV、Eljerブランドの独占ライセンス権をABGに付与することで最終合意。ABGはLIXILのオハイオ州セーラム施設およびその他の資産を取得。この契約により、米国におけるLIXILブランドの流通・生産能力が強化され、スマートシャワー関連セグメントにおける競争力学を再編する可能性がある。
米国スマートシャワー市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、米国スマートシャワ市場は、デジタルインターフェース、アプリ、または音声アシスタントを通じてユーザーが温度、流量、プリセットを制御できる接続型シャワーハードウェアを対象とし、シャワー用途向けに販売される関連コントローラーユニットを含む。
対象外の範囲:標準的な(非接続型の)シャワーヘッドおよびバルブ、一般的な浴室リノベーション労務費、ならびにスマートシャワーソリューションの一部として販売されていない家全体の給湯器は対象外とする。
セグメンテーション概要
- タイプ別
- スマートシャワーコントロール
- スマートシャワー
- エンドユーザー別
- 住宅
- 商業
- ホテル・レストラン
- スパ・ウェルネスセンター
- 流通チャネル別
- マルチブランドストア
- エクスクルーシブストア
- 地域別
- 北東部
- 中西部
- 南部
- 西部
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、シャワーのアップグレードおよびスマートホーム普及に関する需要環境をマッピングすることから始まり、次に米国のシャワー設備交換サイクルに絞り込む。米国国勢調査局(住宅・建設データ)、米国エネルギー情報局(給湯・エネルギーに関する背景情報)、EPAウォーターセンスプログラムの資料、および労働統計局(価格インフレおよび消費者支出指標)などの公開情報源を活用し、前提条件を根拠のあるものに保った。
また、企業の開示書類、投資家向けプレゼンテーション、製品仕様書、および信頼性の高い建設・配管業界団体の刊行物を精査し、機能トレンド、チャネル構成、および一般的な価格帯を把握した。情報の空白を補完するため、企業財務・インテリジェンス、ニュース・財務情報、特許データベース、および接続型設備コンポーネントの勢いをクロスチェックするための輸出入貨物レベルデータベースに特化した有料サブスクリプションを選択的に活用した。ここに記載されている情報源は例示であり、データ収集および明確化のために他の多くの公開・有料情報源も使用した。
一次インタビューおよびサーベイ
一次インタビューおよびサーベイは、米国で活動するメーカー、ディストリビューター、施工業者、リモデラー、デザイナー、およびホスピタリティバイヤーを対象としている。回答者は、普及水準、システム価格、交換タイミング、チャネル構成、施工上の障壁、および節水コントロールへの需要を明確にするのに役立つ。アナリストはこれらの回答を米国のデスクリサーチ結果と比較し、相反する回答を調査し、ータの空白を補完して最終モデルを三角測量する。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:30% | CXO:15% |
| 中位層:45% | 部門・ユニットリーダー:30% |
| 中小規模プレイヤー:25% | マネージャー:55% |
市場規模算定と予測
規模算定は、米国の住宅ストックおよびリモデリング活動をアドレサブルなシャワーアップグレードに結びつけるトップダウン型の需要プール積み上げから始まり、次にスマート設備の普及率と交換タイミングを適用してそのプールを年間価値に変換する。合計値を現実的に保つため、製品タイプ別のサンプリングされた平均販売価格(ASP)にチャネルフィードバックから得た推定ユニット数量を乗じるなど、選択的なボトムアップ近似値によって結果を検証する。
モデルの主要インプットには、浴室リモデル支出のペース、スマートホームデバイスを保有する世帯の割合、アップグレード意向に影響を与える節水・水保全シグナル、シャワー設備の設置ベースと交換サイクル、および接続型コントローラーとシャワーハードウェアの観測されたASP推移が含まれる。一次インプットが地域によって異なる場合、前提条件を別々に保持した上で米国合計に集計し、過度な平滑化を回避した。
予測は、上記変数のトレンド予測に裏付けられたシナリオ分析を用いて作成され、プレミアム化、リベートまたは省エネプログラム、およびチャネル拡大に関する専門家の見通しによってプレッシャーテストを実施した。ハードなボリュームシグナルが不完全な場合(例えば、製品がより広い浴室バンドルの一部として販売されている場合)、合計を確定する前に施工業者およびディストリビューターのフィードバックを通じて検証した保守的な配分係数を使用した。
データ検証と更新サイクル
検証は、モデルのアウトプットを住宅完工数、リモデリング強度、および関連設備の価格インフレなどの独立した指標と比較する一連のクロスチェックを通じて実施される。外れ値はフラグが立てられ、別のアナリストによってレビューされた後、乖離を生じさせた前提条件まで遡って追跡され、不一致が解消されない場合はインタビューが再討される。
承認前に、数式、単位換算、および前年比の動きが一貫していることを確認するため、ワークブック全体が多段階の内部レビューを経る。レポートは年次で更新され、価格設定、チャネルの利用可能性、または普及パターンを変化させる重大なイベントが発生した場合には中間更新が実施される。納品直前に最新のパスが完了し、クライアントは文書化されたインプットによって裏付けられた最新の見解を受け取る。
Mordor Intelligenceの米国スマートシャワー市場規模と他の公表推計値との比較
スマートシャワーの公表市場規模が大きく異なって見えることがあるのは、各出版社が製品ラインを異なる方法で定義し、価格設定と普及率のタイミングが異なるためである。また、推計値が住宅需要シグナルから構築されているか、より狭いサプライヤー視点から構築されて前提条件でスケールアップされているかによっても差異が生じる。
一部の推計値は、同じリモデルバスケットで購入されることが多いスマートシャワーパネルや隣接するスマートバスルームデバイスを含むよう定義を広げており、これにより合計値が押し上げられる。Mordor Intelligenceは、製品がシャワー用途向けに販売された接続型シャワー専用コントロールまたはハードウェアである場合にのみスマートシャワーの価値を計上し、非接続型設備および一般的なリノベーションサービスは対象外としている。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 0.83 ビリオン 米ドル(2026年) | |
| 地域系コンサルタントA | 1.80 ビリオン 米ドル(2026年) | スマートシャワーパネルおよびバンドルされた浴室スマートデバイスを含むより広い製品セットを使用しており、同じ開始年においてより積極的な普及曲線を適用している。 |
| 業界誌B | 0.45 ビリオン 米ドル(2024年) | 地域的な対象範囲は北米であり、年度も早いため、数値を直接比較することはできず、米国のみの分割および価格処理に関する公表詳細も限られている。 |
公表値の幅は主に対象範囲の拡大とタイミングに起因する。この2つの選択がユニット数とASPの前提条件の両方を変化させる。計上収益をシャワー専用の接続型ハードウェア紐付け、住宅・リモデリングシグナルに対して合計値をクロスチェックすることで、結果として得られる規模は再現可能なステップに遡ることができる。
レポートで回答される主な質問
米国スマートシャワー市場の現在の規模と成長の見通しは?
米国スマートシャワー市場規模は2026年にUSD 8億3,000万であり、12.34%のCAGRで2031年までにUSD 14億9,000万に達すると予測されています。
米国のコネクテッドシャワーにおいて最も速く成長している製品タイプは何ですか?
漏水検知と自動シャットオフを組み合わせた統合スマートシャワーシステムは、2031年まで17.49%のCAGRで拡大すると予測され、コントロール専用ユニットを上回る成長を見せています。
リベートと政策はスマートシャワーの普及にどのような影響を与えていますか?
西部の公益事業者や機関は、適格な流量モニターに対して最大USD 200のリベートを提供するなど、適格なリベートを提供しており、WaterSenseの基準である毎分2.0ガロン(2.0 gpm)が、プログラムの対象となる適合製品を導いています。
コネクテッドシャワーの普及促進において保険会社はどのような役割を果たしていますか?
保険会社は水技術プロバイダーと提携し、漏水監視と自動シャットオフを補助し、設置の障壁を下げる割引とデバイスプログラムを提供しています。
米国スマートシャワーにおいて最も強い勢いを示している地域はどこですか?
西部および南部は米国スマートシャワー市場において最も強い勢いを示しており、西部は12.39%のCAGRで成長すると予測されている
コネクテッドシャワーに関する消費者の主な懸念事項は何ですか?
高い初期費用とプライバシー・セキュリティに関する継続的な懸念が主要な制約要因ですが、リベート・保険プログラム・デバイスセキュリティの強化がこれらの障壁を緩和しています。