
米国ホームサービス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2020 - 2024 |
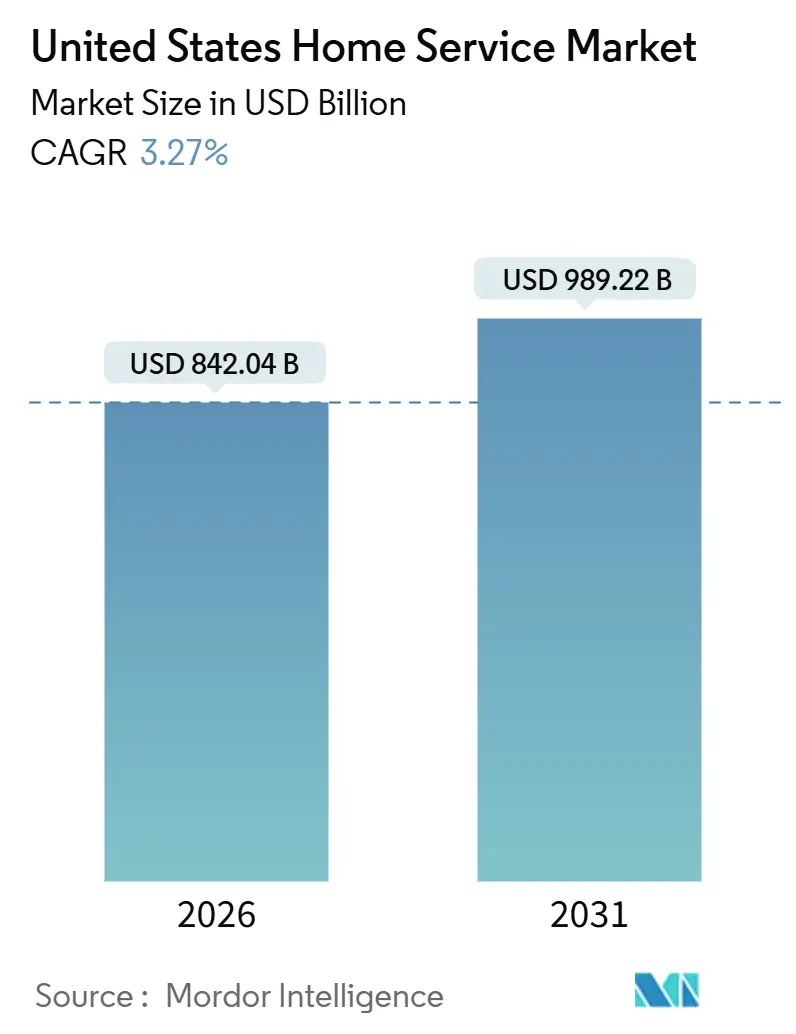
| 市場規模 (2026) | 842.04 十億米ドル |
| 市場規模 (2031) | 989.22 十億米ドル |
| 成長率 (2026 - 2031) | 3.27 % |
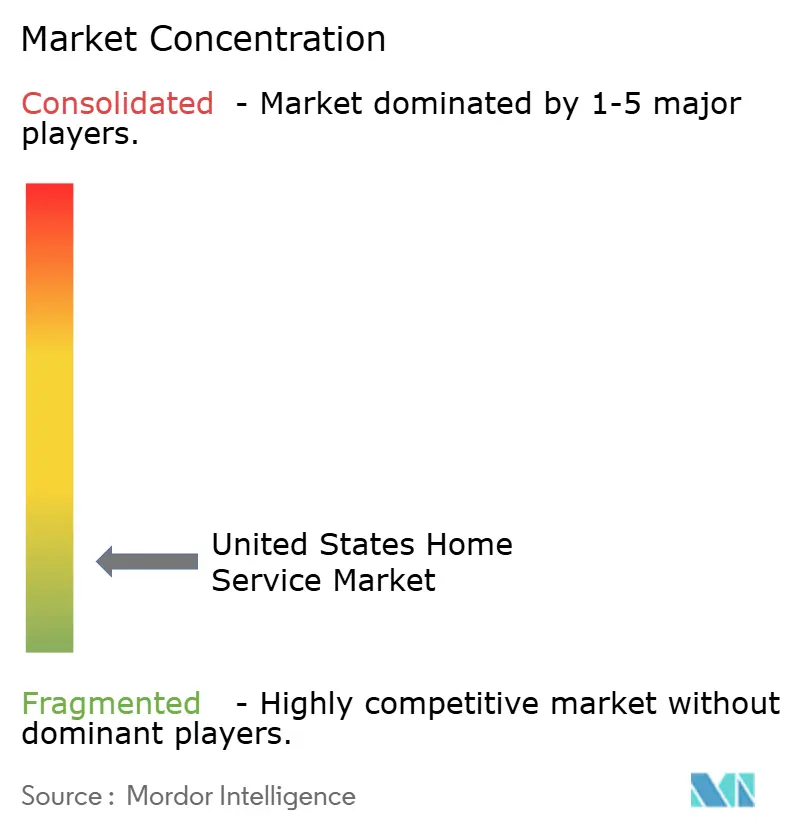
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国ホームサービス市場分析
米国ホームサービス市場規模は2026年に842.04 ビリオン 米ドルであり、2031年までに989.22 ビリオン 米ドルに達すると予測されており、予測期間を通じて3.27%のCAGRを反映しています。需要は、老朽化する住宅ストック、高い住宅ローン金利による住宅所有者のロックイン、そして事後対応型の修繕からAI対応のメンテナンスプランへのシフトによってますます形成されており、サービスプロバイダーに継続的な収益関係をもたらしています。2024年に購入された米国の住宅の中央値は築36年であり、2012年に購入された住宅より丸10年古く、繰り延べメンテナンス負債の着実な蓄積を浮き彫りにしています。2026年まで6%から6.5%の間で推移すると予想される高い住宅ローン金利は、世帯の移動を凍結させ、転居に充てられたかもしれない資金をリノベーション予算へと振り向けています[1]。エネルギー改修に対する税額控除や州が管理するリベートは、ヒートポンプ、気密断熱工事、パネルアップグレードへの設置工事を引き続き誘導しており、大規模なリモデルが資金調達コストに敏感なままであっても設置工事の構成を支えています。デジタルマーケットプレイスと組み込みチェックアウトは検索と予約の摩擦を圧縮し、プラットフォームがAIによるスコーピングと即時確認に投資するにつれて、より多くの取引がオンラインへと移行しています。慢性的な労働力不足と不均一な自治体のライセンス要件は、地域間でコストの分散を拡大させ、事業者がテクノロジー、体系的なメンバーシップ、ルート密度戦略を活用して利益率を守るよう促しています。
主要レポートのポイント
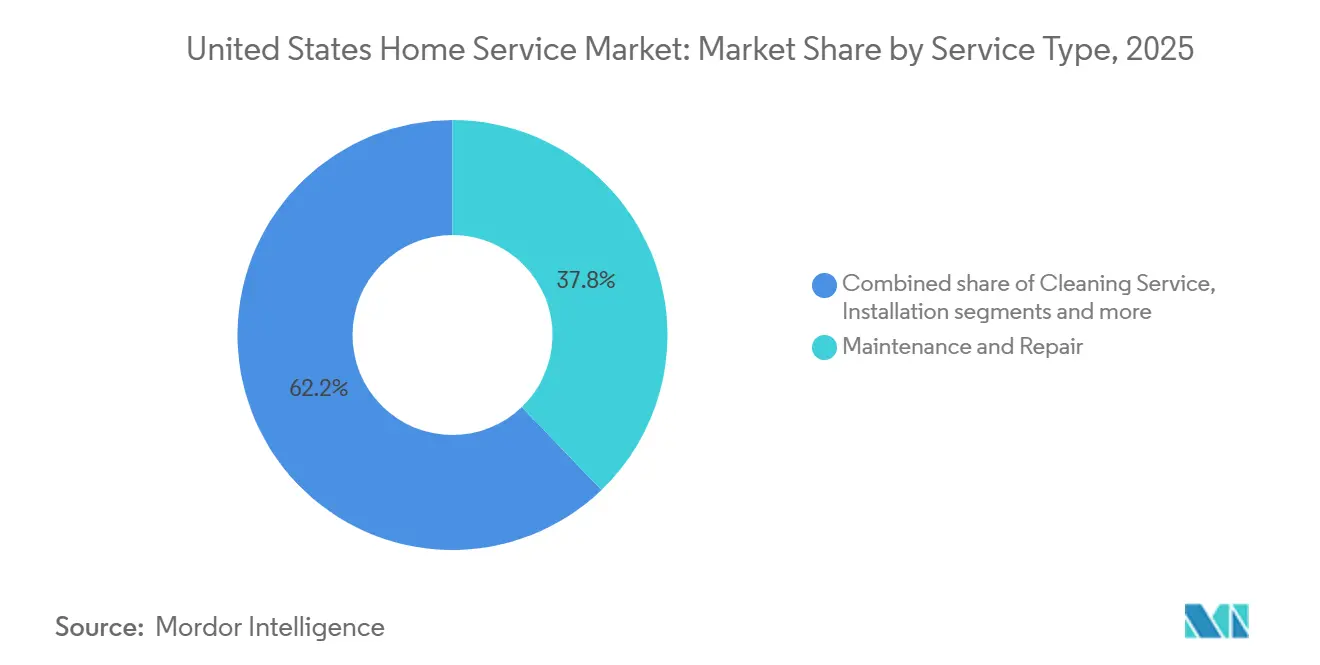
- サービスタイプ別では、メンテナンス&修理が2025年の米国ホームサービス市場シェアの37.82%を占めてトップとなり、一方でインストール&スマートホーム統合は2031年までに4.34%のCAGRで拡大すると予測されている。
- 予約チャネル別では、オフライン/従来型が2025年の米国ホームサービス市場規模の65.13%を占め、一方でオンラインマーケットプレイス&アプリは2031年までに3.56%のCAGRで成長すると予測されている。
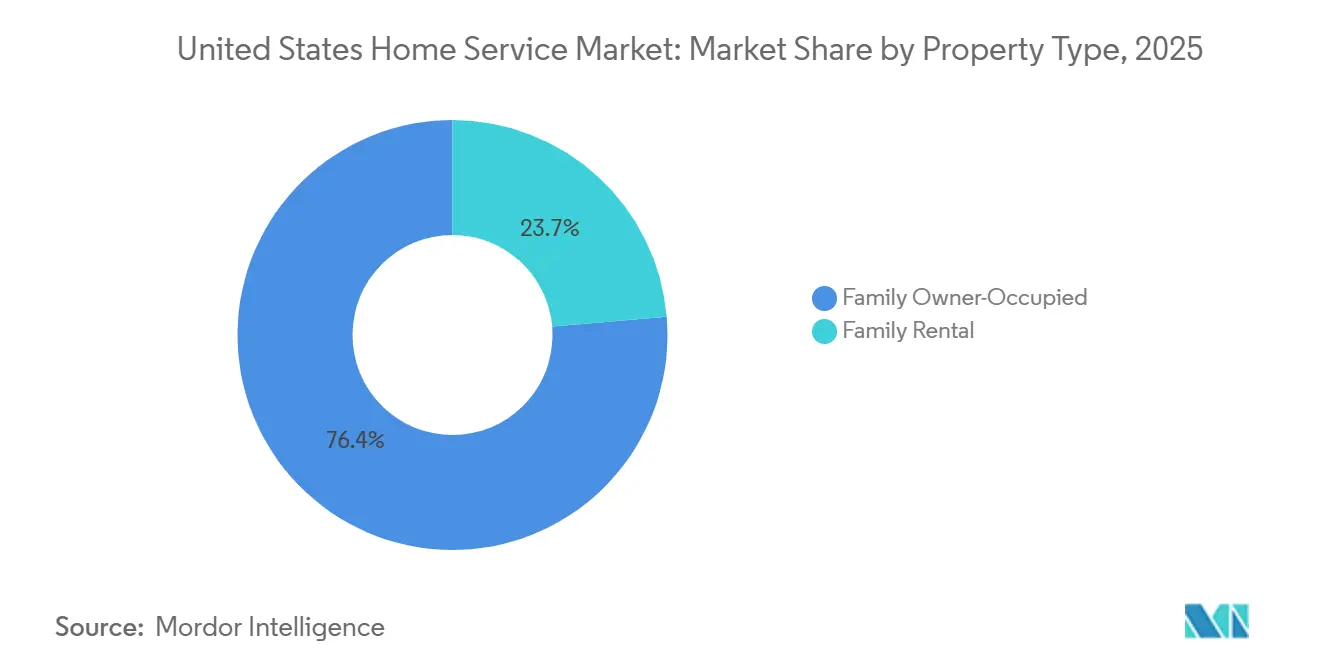
- 物件タイプ別では、ファミリー持ち家が2025年の米国ホームサービス市場シェアの76.35%を占め、一方でファミリー賃貸セグメントは2031年までに4.13%のCAGRで拡大している。
- 地域別では、南部が2025年の米国ホームサービス市場シェアの34.73%を獲得し、一方で西部は2031年までに3.92%のCAGRで最も速い成長を記録すると見込まれている。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)年平均成長率予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 老朽化する住宅ストックが修理需要を押し上げる | +1.2% | 全国的、特に最も古い住宅ストックを持つ北東部と中西部で顕著 | 長期(4年以上) |
| 高い住宅エクイティ水準が裁量的プロジェクトを支援 | +0.9% | 全国的、中西部と北東部に集中 | 中期(2~4年) |
| デジタルマーケットプレイスが専門家の発見・予約を簡素化 | +0.5% | 全国的、都市密度が最も高いエリア | 中期(2~4年) |
| 気候レジリエンス促進策が改修工事を加速 | +0.4% | 全国的、カリフォルニア州と北東部回廊で早期の恩恵 | 短期(2年以内) |
| AIを活用した予知保全サブスクリプションが継続的収益プールを創出 | +0.3% | 全国的、高所得沿岸都市圏での早期採用 | 長期(4年以上) |
| 賃貸住宅の成長と物件の入れ替わり | +0.3% | 全国的、高成長サンベルト市場への波及 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
老朽化する住宅ストックが構造修理需要を牽引
米国住宅の老朽化プロファイルはサービス強度を高め、住宅の安全性と機能性を維持するHVAC、配管、電気などの必須システムへの支出を傾けています。フィラデルフィア連邦準備銀行の最近の分析によると、古い住宅は平均修理ニーズが高く、構造的介入と機械システムが修理構成に大きく貢献しています。2024年に購入された住宅の築年数中央値は36年であり、2012年の27年から上昇しており、新築供給の制約と住宅取得可能性の障壁が購入者を古い在庫へと向かわせていることを反映しています。この人口統計的傾向はサービス強度に直接転換されます。フィラデルフィア連邦準備銀行の推計によると、1940年以前に建てられた住宅は平均4,820米ドルの修理を必要とするのに対し、2000年以降に建設されたユニットは3,276米ドルであり、構造工事だけで1回の介入当たり平均5,179米ドルとなっています[2]。新しい購入者が古い在庫の所有権を取得するにつれて、繰り延べメンテナンスのバックログは予約済み案件へと転換し続けており、特に米国ホームサービス市場において延期できない緊急サービスにおいて顕著です。
高い住宅エクイティが裁量的支出を解放
家計エクイティは、2025年に前年比で若干軟化した後も、リノベーション予算の重要なバッファーとして残っています。ハーバード大学住宅研究共同センターは、2026年の住宅所有者の改修・修理支出を5,200億米ドルと予測しており、マクロ的な不確実性にもかかわらず安定した支出を示しています[3]。この文脈において、転居を抑制する住宅ローンのロックインは、米国ホームサービス市場においてアップグレード、メンテナンス、中規模プロジェクトへと家計の資金を引き続き振り向けています。無担保の代替手段より低い金利でのホームエクイティ信用枠へのアクセスは、適格借入者の計画的改修をさらに支援し、気密化やシステム効率アップグレードなど明確なROIを持つ工事が米国ホームサービス市場で恩恵を受けています。ただし、エクイティは高所得の所有者と高齢世帯に集中しており、最も強い裁量的支出が特定の都市圏と郊外回廊に向けられています。この分布は、米国ホームサービス市場における必須メンテナンスの持続的な強さと選択的アップグレードの並存を説明するのに役立ちます。
デジタルマーケットプレイスが発見・予約の摩擦を圧縮
オンラインプラットフォームは、ディレクトリを超えて、AIを活用して作業範囲を定め、タスクの価格を設定し、即時確認でプロフェッショナルを確保する統合型トランザクションエンジンへと進化しています。Angiは独自のサービスリクエストとリードにおいて二桁成長を報告しており、現在は大部分のボリュームが独自チャネルを通じて処理され、AIツールが米国ホームサービス市場における住宅所有者のコンバージョンとプロ選定率を向上させています。Thumbtackは製品機能、資金調達アクセス、流通パートナーシップの拡大を継続しながら、チャットベースの体験を好むユーザーのサービスリクエストを効率化するための会話型インターフェースも統合しています。TaskRabbitは全50州への全国展開を拡大し、IKEAやその他の小売ブランドとの組み込みチェックアウトを強化することで、顧客が米国ホームサービス市場において製品購入フローの一部として組み立てや設置を予約できるようにしています。これらのマーケットプレイスと組み込みコマースのダイナミクスは、複雑な商品が最初からプロによる組み立てと組み合わされることを確保することで、検索時間を短縮し返品を減少させます。発見から予約確定までの経路が短くなったことで、米国ホームサービス市場全体のカテゴリーにわたってオンラインシェアの着実な拡大が支えられています。
AIを活用した予知保全が収益モデルを変革
メンバーシップと予測診断は、散発的な呼び出しを定期的な点検と事前対応型の介入へと転換し、住宅所有者にとっての予期せぬ事態を減少させています。Frontdoorは、スケールされたプランメンバーシップと米国ホームサービス市場においてトラックの出動を不要にできるデジタルトラブルシューティングに支えられた高い粗利益率とともに、強い収益と収益性を報告しています。American Home Shieldは、ビデオチャットサポートや拡張されたカバレッジ上限などのプラン機能を拡充しながら、スマートデバイスの設置サービスを保証と組み合わせて世帯向けのバンドル価値を創出しています。Service Expertsは、定期点検、優先スケジューリング、割引をパッケージ化したMaintenance+メンバーシップが、米国ホームサービス市場における顧客維持率の向上と季節的収益の平準化に果たす役割を強調しています。Porchは、物件レベルのデータ製品と検査インサイトを活用した手数料ベースの保険サービスを進化させ、サービスニーズを予測しリスクを管理するレバーとしてデータを位置づけています。AIモデルが機器のテレメトリー、過去の作業指示書、地域の気象パターンから学習するにつれて、事業者はリマインダーを自動化し、技術者をより効率的にルーティングし、米国ホームサービス市場において世帯あたりの生涯価値を高めることができます。
抑制要因影響分析*
| 抑制要因 | (~)年平均成長率予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 熟練労働力不足がコストとリードタイムを押し上げる | -0.8% | 全国的、データセンター建設ハブで深刻 | 長期(4年以上) |
| 大規模リモデルの金利・インフレ感応性 | -0.5% | 全国的、高コスト沿岸都市圏でより高い露出 | 中期(2~4年) |
| 自治体のライセンス規則のパッチワークが市場拡大を遅延 | -0.3% | 全国的、カリフォルニア州、ニューヨーク州、ワシントン州で最も制限的 | 長期(4年以上) |
| 高い断片化と非組織的プレイヤーの支配 | -0.2% | 全国的、特に農村部と二次市場 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
熟練労働力不足が供給能力を圧迫しコストを上昇
全国的に職人労働力は逼迫しており、需要の高い職種のリードタイムが延び賃金が上昇しています。2025年の賃金上昇はいくつかの建設カテゴリーで一般的なインフレを上回り、住宅所有者のプロジェクトコスト上昇として転嫁されました。住宅建設業者協会はこの不足の経済的影響を年間108億米ドルと定量化しており、高い保有コストと81億米ドルの生産損失(19,000戸相当)を含んでいます[4]。データセンターを含む大規模資本プロジェクトも、割増賃金で電気工事士やその他の熟練職人を引き付けており、米国ホームサービス市場において住宅市場で利用可能な労働力を減少させています。組合や見習いプログラムを通じた訓練パイプラインは成長していますが、サービス供給能力のスケールに不可欠な現場監督やプロジェクト管理の役割には依然として資格のギャップが影響しています。希少な労働力、上昇する賃金、プロジェクトバックログの組み合わせは、米国ホームサービス市場においてAIスケジューリングと顧客セルフサービス機能の運用上の価値を高めています。
金利感応性が裁量的リモデリングを抑制
借入コストはパンデミック時代の低水準より高いままであり、ロックインが修理支出を維持する一方で資金調達主導のリモデルを抑制しています。住宅ローン銀行協会は2026年の改善した環境で一戸建て組成量が安定すると予想していますが、金利の推移は多くの所有者を米国ホームサービス市場における大規模な裁量的プロジェクトから遠ざけています。リモデラーのセンチメントは2025年後半に低下し、請負業者は近期のバックログ成長への逆風として経済・政策の不確実性を挙げました。ハーバード大学の先行指標は2026年半ばにかけて緩やかながらもプラスの成長を示しており、必須メンテナンスを支援しますが、米国ホームサービス市場における裁量的スコープの上昇余地を制限しています。投入コストの変動性は、木材や一部の輸入材料など変動の激しいカテゴリーにわたって案件を価格設定しなければならない請負業者にとって引き続き要因であり、見積もりが長期間保持される場合にマージンを圧迫する可能性があります。この環境において、サービスプロバイダーは米国ホームサービス市場において家計予算に収まる小規模で高ROIのアップグレードとメンテナンスプランを重視しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
設置・スマートホーム統合が従来カテゴリーを上回る成長メンテナンス&修理は2025年の収益の37.82%を占め、米国ホームサービス市場において住宅を安全かつ機能的に保つ不可欠なシステムを優先する家庭にとってのアンカーカテゴリーであり続けている。メンテナンス&修理における米国ホームサービス市場シェアは、老朽化した資産、建築基準法への適合ニーズ、および先送りできない突発的な故障の組み合わせを反映している。修理コストの分析によると、古い建物や特殊なシステムでは1件あたりの支出が高くなる傾向があり、これがHVAC、配管、電気工事の安定した需を支えている。プロバイダーはまた、診断や季節ごとの点検整備とセットにできる隣接タスクを取り込むためにサービスメニューを拡充している。労働力の制約により作業員が不足する中、多くの事業者は定期訪問と顧客メンバーシップを優先することで、獲得コストの摩擦を低減しスケジュールを安定させている。
インストール&スマートホーム統合は、2026年から2031年にかけて4.34%のCAGRという最も速い予測成長を示しており、インセンティブ、機器の進歩、および接続デバイスの主流採用によって支えられている。連邦プログラムに基づくヒートポンプ税額控除はインストール構成に影響を与え、一方でスマートサーモスタット、カメラ、鍵は米国ホームサービス市場における大規模プロジェクト時の一般的なアドオンとなっている。ADTのプラットフォームはデバイスエコシステムのパートナーとセキュリティおよびスマートホーム機能を統合しており、相互運用可能なシステムを求める住宅所有者に管理された体験を提供している。American Home Shieldおよびその他のプラン提供者は、スマートデバイスのインストールと保護プランを組み合わせた提供内容に拡張しており、米国ホームサービス業界においてデバイスの購入、設置、継続的なサポートの間のループを完結させている。より多くの家庭が省エネ機器や接続デバイスにアップグレードするにつれ、建築基準法の要件とデジタル統合の両方を習得したインストール業者は、米国ホームサービス市場において持続的な優位性を獲得する。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
予約チャネル別:
AIと統合によりオンラインマーケットプレイスがシェアを拡大オフライン/従来型は依然として2025年の収益の65.13%を占めており、米国ホームサービス市場における複雑な作業に対する信頼できる地域との関係と対面での現地調査の役割を示している。しかし、米国ホームサービス市場規模はデジタルへと傾きつつあり、オンラインマーケットプレイス&アプリは2031年までに3.56%で成長すると予測されており、仕事の価格設定、専門家のマッチング、および即時予約確認を行うAI機能によって後押しされている。Angi、自社チャネルが現在取引量の大部分を牽引しており、AIヘルパーなどのAIツールがコンバージョンを向上させる一方でスパム対策が米国ホームサービス市場における返金リクエストを削減していると報告している。Thumbtackはカテゴリーカバレッジを拡大し、新たな予約機能を組み込みながら、現代のユーザーの好みに合致する会話型プラットフォームとの連携や資金調達チャネルの開放を進めている。TaskRabbitの全50州への拡大と組み込みチェックアウトパートナーシップは、購入時点でのシームレスな予約がサービスの付帯を促進し、米国ホームサービス市場における製品返品を削減することを示している。
サブスクリプションおよびサービスプランは、緊急修理の関係を予測可能な収益へと転換する成長経路となっている。Frontdoorは、スケールされたメンバーシップモデルが強固な粗利益率と安定した成長をもたらすことができることを実証しており、米国ホームサービス市場においてトラックを派遣せずに一部の問題を解決するデジタル診断によって支えられている。Service Expertsは、季節ごとの点検整備、優先スケジューリング、および割引をMaintenance+メンバーシップ内にパッケージ化しており、顧客を年間を通じて関与させ続けている。プラットフォームが価格を標準化し小売製品のチェックアウトと統合するにつれ、米国ホームサービス業界は獲得コストの低下とリピート率の向上から恩恵を受けている。これらのモデルはまた、予測的メンテナンスに情報を提供するデータループを生み出し、故障が発生する前にプロアクティブなアウトリーチを可能にする。時間の経過とともに、デジタルスケールと信頼システムが成熟するにつれ、米国ホームサービス市場においてチャネルミックスはよりバランスの取れたものとなる。
物件タイプ別:
機関投資と自治会拡大を反映した一戸建て賃貸の成長一戸建て持ち家は2025年支出の76.35%を生み出しており、米国ホームサービス市場において物件の維持管理と快適性に対する世帯の直接的な利害関係を反映しています。このセグメントの米国ホームサービス市場シェアは、老朽化したシステム、建築基準適合、および必須サービス作業を動機付けるエネルギー節約の機会によって支えられています。エクイティ資金によるプロジェクトと税額控除付きアップグレードは、適格所有者の計画的メンテナンスと中規模改修を範囲内に維持しています。多くのプロバイダーは、米国ホームサービス市場において持ち家全体の顧客維持と生涯価値を高めるために会員制とマルチシステムケアプランを重ねています。必須サービスの強さはまた、このセグメントを大規模リモデルの減速の全影響から保護しています。
一戸建て賃貸は、機関投資家と管理組合がメンテナンススケジュールとベンダー管理を専門化するにつれて、2031年まで年平均成長率4.13%で拡大すると予想されています。賃貸関連作業の米国ホームサービス市場規模は、資産価値とテナント満足度を守る標準化された転換サービス、季節的なHVAC調整、造園、およびコンプライアンス主導のタスクから恩恵を受けています。コミュニティ管理組合は約373,000に達し成長を続けており、集中型メンテナンス契約を拡大し地域プロバイダーのスケールを支援しています。賃貸に対する高い所有コストが賃借人を長く留まらせ、米国ホームサービス市場において家主負担の維持管理と転換準備への持続的な需要を支えています。選定された都市圏でポートフォリオが拡大するにつれて、賃貸メンテナンスのパイプラインはより予測可能になり、計画的な人員配置とルート密度の向上を支援しています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
南部は2025年の収益の34.73%を獲得し、人口規模、嵐関連の修繕、および地域内の老朽化した住宅の大規模なストックを反映しています。南部における米国ホームサービス市場規模は、1件あたりの平均修繕支出の高さと、居住性を支える基幹システムへの持続的な需要によって強化されています。嵐の復旧に関連した修繕コストのインフレは、屋根、外装、水損傷システムの予算に圧力を加え、専門請負業者のバックログを維持しました。保険や建築基準法の要件が進化するにつれて、請求プロセスと建築基準法の遵守をナビゲートできるサービスプロバイダーが米国ホームサービス市場における地位を強化しています。予測期間にわたって、人口動態の成長と気象主導の需要が南部における安定した活動水準を支えています。
西部は絶対値では小さいものの、エネルギーコードと効率的なシステムの高い採用率に支えられ、2031年まで3.92%で最も速い成長が予測されています。カリフォルニア州のパフォーマンス基準への重点は、断熱材、窓、換気、HVACのアップグレードを促進し、米国ホームサービス市場においてプレミアムな設置機会を維持しています。沿岸都市圏で事業を展開するプロバイダーは、より厳しい労働市場と高いコンプライアンスコストに直面しており、プロセスのデジタル化と予測スケジューリングが利益率の維持に価値をもたらしています。2025年後半にはリモデラーのセンチメントが軟化しましたが、老朽化したシステムとエネルギー効率目標により、西部では必須メンテナンス需要が引き続き堅調でした。時間の経過とともに、建築基準法主導のアップグレードと改修インセンティブが、米国ホームサービス市場において資格を持つ請負業者の設置パイプラインを維持するのに役立ちます。
北東部と中西部は、老朽化した住宅ストック、逼迫した在庫、および資産価値の高い住宅所有者の集中に結びついた安定した需要パターンを示しています。北東部は2025年に高い住宅価値と定期的なメンテナンスを必要とする古い物件の大規模なベースから恩恵を受け、米国ホームサービス市場内のコア工事における請負業者の価格決定力を支えています。中西部は2025年を通じていくつかの都市圏で顕著な価格上昇を記録し、手頃な価格と退職者の移住が米国ホームサービス市場においてメンテナンスと適度な改修プロジェクトへの関心を維持しました。両地域の平均修繕コストは依然として相当なものであり、機械設備と外皮システムの専門工事が安定した需要源となっています。これらの地域の所有者が金利ロックイン、計画的なアップグレード、エネルギークレジットにより物件を長期保有するにつれて、米国ホームサービス市場において設置およびメンテナンス活動を支える可能性が高まっています。
競合環境
市場はプラットフォームおよびロールアップ層では適度に集約されている一方、地域の工事業者全体では依然として高度に分散しています。AngiはAIファースト戦略の進展を報告し、独自チネルの強化とAIツールからのコンバージョン改善を示しながら、米国ホームサービス市場においてテクノロジースタックの統一とネイティブアプリケーションの拡大に向けた準備を進めています。Thumbtackは、マッチングと予約を効率化するための機能拡張、資金調達アクセス、会話型統合に投資し、アクティブなプロフェッショナルのベースを構築しています。TaskRabbitの組み込みチェックアウトパートナーシップは、販売時点でサービスを付帯させることの価値を示し、米国ホームサービス市場における成長へのオムニチャネルルートを強化しました。これらのデジタルプレイヤーはAIを活用して獲得コストを削減し、優れたマッチングとリピート利用を通じて生涯価値を高めています。同時に、ルート密度のロールアップと専門ディストリビューターが買収と統合を通じてリーチを拡大しています。
地域統合業者は調達、スケジューリング、バックオフィス業務においてスケールの優位性を示しています。Rollinsは2024年に44件の買収を完了し、2025年第3四半期に二桁の収益成長を報告し、米国ホームサービス市場における害虫駆除のサービスルートの強みを浮き彫りにしました。TopBuildはProgressive RoofingとSpecialty Products & Insulationを買収して設置および専門流通事業を拡大し、統合シナジーは今後2年間で蓄積される見込みです。Installed Building Productsは製造業者と地域設置業者の追加を継続し、債務満期を延長して米国ホームサービス市場における成長を資金調達するバランスシートアクションに支えられています。HomeServeはユーティリティパートナーシップと選択的な買収を通じて成長し、北米全体の修繕能力を拡大しました。これらの動きは、ルート密度とカテゴリーの幅が利益率とサービスの信頼性を向上させることができるスケールの追求を反映しています。
サブスクリプションと統合サービスモデルは引き続き既存プレイヤーを差別化しています。Frontdoorは2025年第3四半期に強い収益と利益パフォーマンスを記録し、高マージンのメンバーシップエコノミクスに支えられながら、American Home Shieldは米国ホームサービス市場においてバンドル価値を創出するためにプラン機能とスマートデバイス設置を拡充しした。Porchは、大規模損害への露出を低減しスケーラブルなプレミアム成長を支える相互交換構造に基づく手数料ベースの保険サービスモデルへとピボットしました。ADTは、セキュリティとデバイスの相互運用性を融合するインテリジェントホームロードマップを強調し、米国ホームサービス市場における統合されたスマートホーム体験に対する消費者の高まる期待に合致しています。カリフォルニア州などの主要州で自治体のライセンス規則が厳格化する中、コンプライアンスフットプリントと資格を持つ労働力を維持しながらAIを活用してスケジューリングと見積もりのボトルネックを解消できる企業が、米国ホームサービス市場において収益性高くスケールするのに最も有利な立場にあります。
米国ホームサービス産業リーダー
-
Angi Inc.
-
Frontdoor Inc.
-
Rollins Inc.
-
Chemed Corporation
-
ServiceMaster Brands
- 注:主要企業の掲載順は順位を示すものではありません。
米国ホームサービス市場 このレポートでカバーされる企業
- Angi Inc.
- Frontdoor Inc.
- Rollins Inc.
- Chemed Corporation
- ServiceMaster Brands
- HomeServe PLC
- Porch Group Inc.
- TaskRabbit (INGKA Group)
- Thumbtack Inc.
- Amazon Home Services
- Ace Handyman Services
- ABM Industries Inc.
- FirstService Corp.
- TopBuild Corp.
- Installed Building Products
- ADT Inc.
- Orkin (Subsidiary of Rollins)
- Jani-King International
- Home Depot Services
- Lowe’s Installation Services
最近の産業開発事情 米国ホームサービス市場
- 2026年1月:Installed Building Productsは、既存の2028年ノートの借り換え、手数料の支払い、および一般的な企業目的のために、2034年満期の5.625%優先無担保ノート5億米ドルを価格設定しました。
- 2025年11月:Angi Inc.は2025年第3四半期の業績を報告し、収益は約2億6,560万米ドルで前年比減少を反映しましたが、独自サービスリクエストやリードなど特定のサービスチャネルでは成長が見られました。
- 2025年11月:Frontdoor Inc.は2025年第3四半期の強い業績を達成し、収益は6億1,800万米ドルで前年比14%増加し、収益性指標も改善しました。
- 2025年10月:TopBuild Corp.はSpecialty Products & Insulation(SPI)の買収を約10億米ドルの現金で完了し、機械断熱材流通における事業展開を拡大しました。
米国ホームサービス市場レポートの範囲
米国ホームサービス市場は、住宅所有者とテナントの機能的およびライフスタイルニーズを満たすために住宅物件を維持、修理、改善、向上させるために設計された専門サービスで構成されています。市場はサービスタイプ、予約チャネル、物件タイプ、地域別にセグメント化されています。サービスタイプ別では、市場はメンテナンス・修理(配管、電気修理、HVACサービス、家電修理を含む)、清掃サービス(家庭清掃、カーペット・布張り清掃、窓清掃など)、改修・リモデリング、設置・スマートホーム統合、外装・造園、その他(害虫駆除サービス、セキュリティ・安全サービス、引越し・移転サービスを含む)にセグメント化されています。予約チャネル別では、市場はオフライン/従来型、オンラインマーケットプレイス&アプリ、サブスクリプション/サービスプランにセグメント化されています。物件タイプ別では、市場は一戸建て持ち家と一戸建て賃貸物件にセグメント化されています。地域別では、市場は北東部、中西部、南部、西部にセグメント化されています。レポートは上記のすべてのセグメントについて米ドルの金額ベースで市場規模を提供しています。
セグメンテーション概要
| メンテナンス・修理 | 配管 |
| 電気修理 | |
| HVACサービス | |
| 家電修理 | |
| 清掃サービス(家庭清掃、カーペット・布張り清掃、窓清掃など) | |
| 改修・リモデリング | |
| 設置・スマートホーム統合 | |
| 外装・造園 | |
| その他(害虫駆除サービス、セキュリティ・安全サービス、引越し・移転サービスなど) |
| オフライン/従来型 |
| オンラインマーケットプレイス&アプリ |
| サブスクリプション/サービスプラン |
| 一戸建て持ち家 |
| 一戸建て賃貸 |
| 北東部 |
| 中西部 |
| 南部 |
| 西部 |
| サービスタイプ別 | メンテナンス・修理 | 配管 |
| 電気修理 | ||
| HVACサービス | ||
| 家電修理 | ||
| 清掃サービス(家庭清掃、カーペット・布張り清掃、窓清掃など) | ||
| 改修・リモデリング | ||
| 設置・スマートホーム統合 | ||
| 外装・造園 | ||
| その他(害虫駆除サービス、セキュリティ・安全サービス、引越し・移転サービスなど) | ||
| 予約チャネル別 | オフライン/従来型 | |
| オンラインマーケットプレイス&アプリ | ||
| サブスクリプション/サービスプラン | ||
| 物件タイプ別 | 一戸建て持ち家 | |
| 一戸建て賃貸 | ||
| 地域別 | 北東部 | |
| 中西部 | ||
| 南部 | ||
| 西部 |
レポートで回答される主要な質問
米国ホームサービス市場の現在の規模と成長見通しは?
米国ホームサービス市場規模は2026年に8,420億4,000万米ドルであり、年平均成長率3.27%で2031年までに9,892億2,000万米ドルに達する見込みです。この見通しは、老朽化する住宅ストック、安定した必須メンテナンス、およびAI対応サービスモデルの利用増加を反映しています。
米国ホームサービス市場でリードしているサービスカテゴリーと最も速く成長しているカテゴリーはどれですか?
メンテナンス・修理が2025年収益の37.82%でリードし、設置・スマートホーム統合はエネルギー効率インセンティブと接続デバイスの採用に支えられ、2031年まで年平均成長率4.34%で最も速い成長を記録しています。
デジタルマーケットプレイスは米国ホームサービス市場における住宅所有者の行動をどのように変えていますか?
プラットフォームはプロジェクトスコーピング、即時予約、スパム対策のためにAIを組み込んでおり、検索から確定案件までのコンバージョンを向上させ摩擦を減らしています。独自チャネルが主要プラットフォームの大部分のボリュームを牽引しており、小売での組み込みチェックアウトがサービスの付帯を促進しています。
米国ホームサービス市場においてエネルギー効率アップグレードに利用可能なインセンティブは何ですか?
連邦クレジットには、適格エネルギー効率住宅改修に対して年間最大3,200米ドル、および2032年まで太陽光や地熱などの適格システムに対して30%のクリーンエネルギークレジットが含まれており、IRSのガイダンスと機器基準に従います。
米国ホームサービス市場に最も影響を与えている労働力のダイナミクスは何ですか?
このセクターはリードタイムを延ばし賃金を上昇させる労働力不足に直面しており、2025年の追加必要労働者数は439,000人と推計されています。この環境は予知スケジューリング、会員制、AIによるディスパッチの価値を高めています。
米国ホームサービス市場で最も重要な地域と最も速く成長している地域はどこですか?
南部は2025年収益シェアの34.73%で最大を占め、西部はエネルギー基準、効率アップグレード、接続システムの高い採用により3.92%で最も速い成長が予測されています。