
特殊食品原料市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
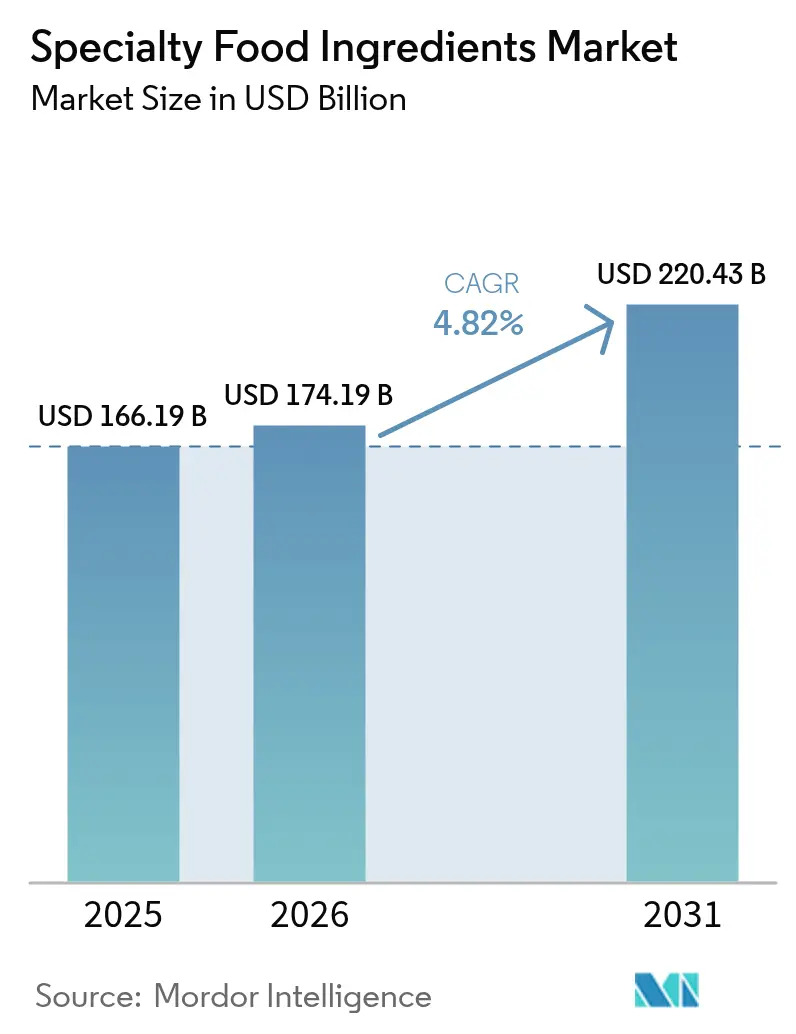
| 市場規模 (2026) | 174.19 十億米ドル |
| 市場規模 (2031) | 220.43 十億米ドル |
| Growth Rate (2026 - 2031) | 4.82 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
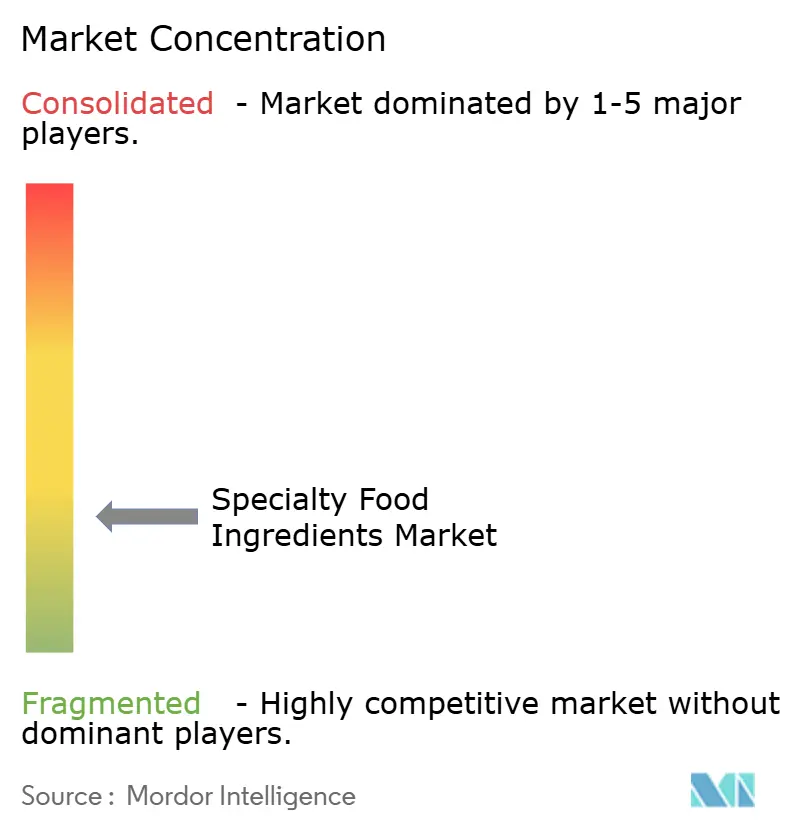
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる特殊食品原料市場分析
世界の特殊食品原料市場規模は着実に拡大しており、2025年の1,661億9,000万米ドルから2026年には1,741億9,000万米ドルへと成長し、2026年~2031年のCAGR 4.82%で2031年までに2,204億3,000万米ドルに達すると予測されています。この成長は主に、食品産業が基本的な栄養提供から付加価値・パフォーマンス志向の製品提供へと変革していることによって牽引されています。消費者はますます原材料リストを精査し、健康管理、予防栄養、特定の食事嗜好に合致した食品を選択するようになっています。このトレンドが機能性食物繊維、天然保存料、植物由来着色料、代替甘味料、バイオアクティブ強化成分の需要を押し上げています。さらに、急速な製品イノベーションサイクルと頻繁な新製品発売が、大規模生産における一貫性、安定性、官能的魅力を確保するために特殊原料を活用するよう企業を促しています。
主要レポートのポイント
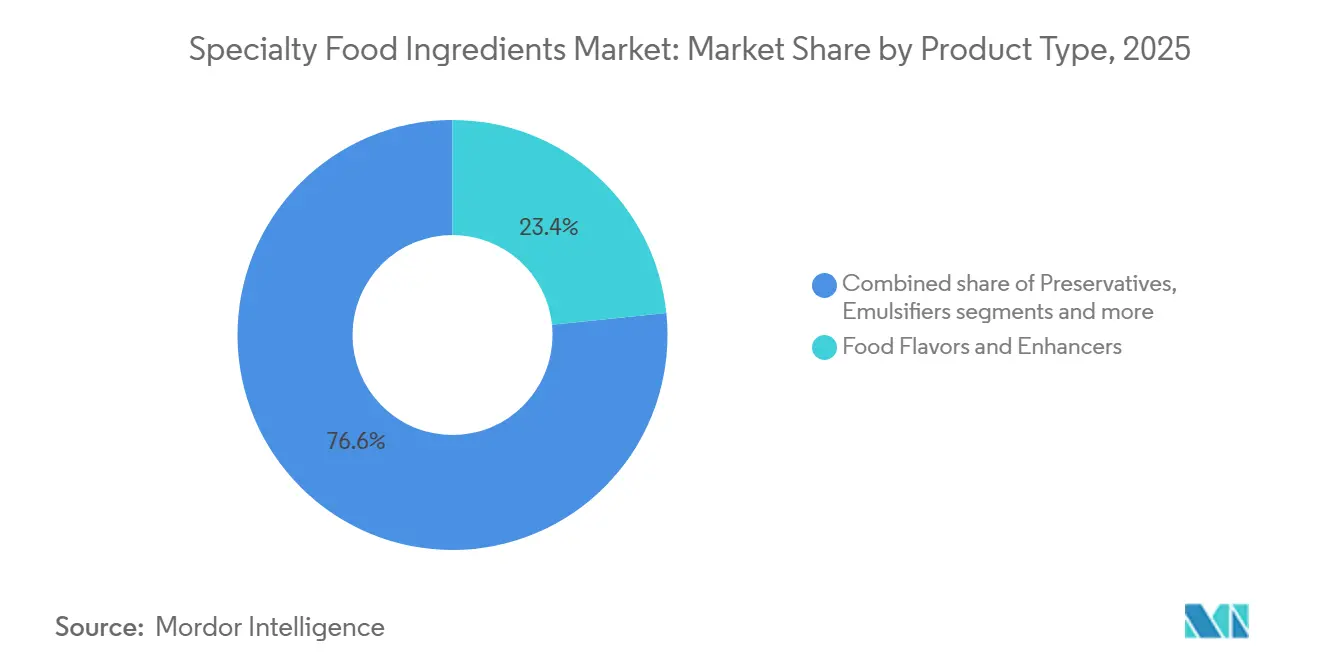
- 製品タイプ別では、食品フレーバーおよび増強剤が2025年の特殊食品原料市場シェアの23.26%をリードし、機能性食品原料は2031年にかけて最速の4.91% CAGRを記録すると予測されています。
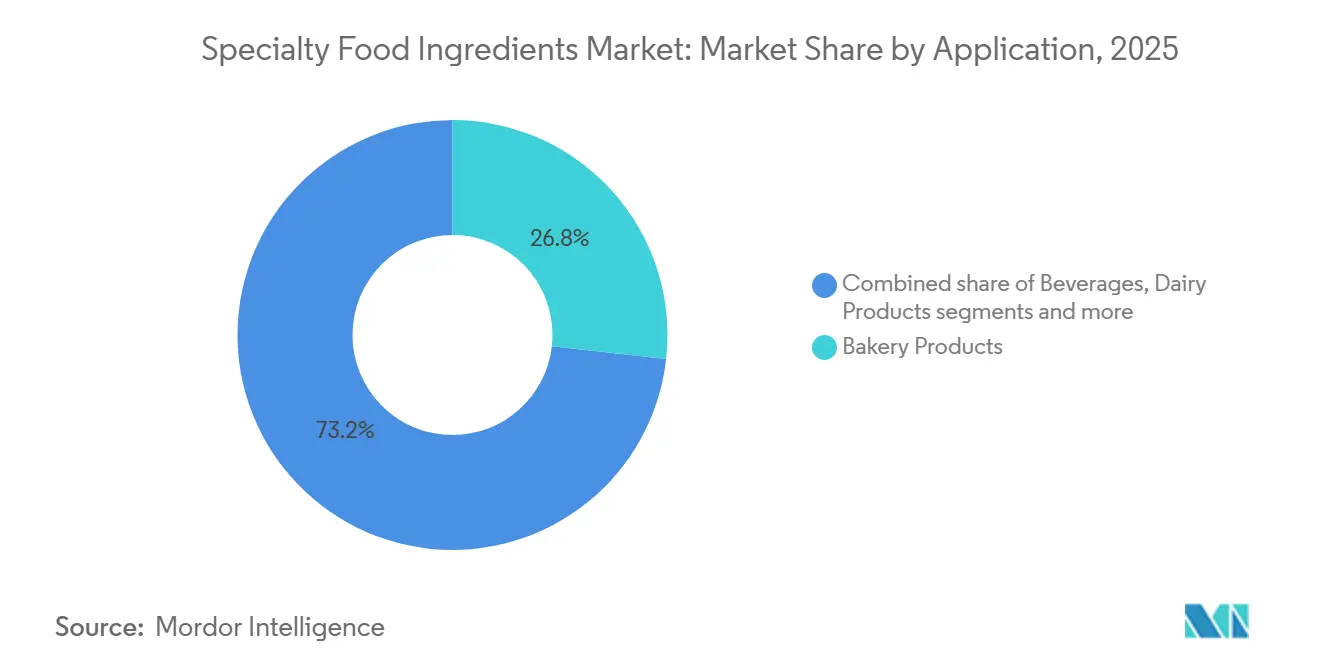
- 用途別では、ベーカリー製品が2025年の特殊食品原料市場規模の26.78%を占め、植物性食品・飲料は2026年から2031年にかけて5.86% CAGRで成長すると予測されています。
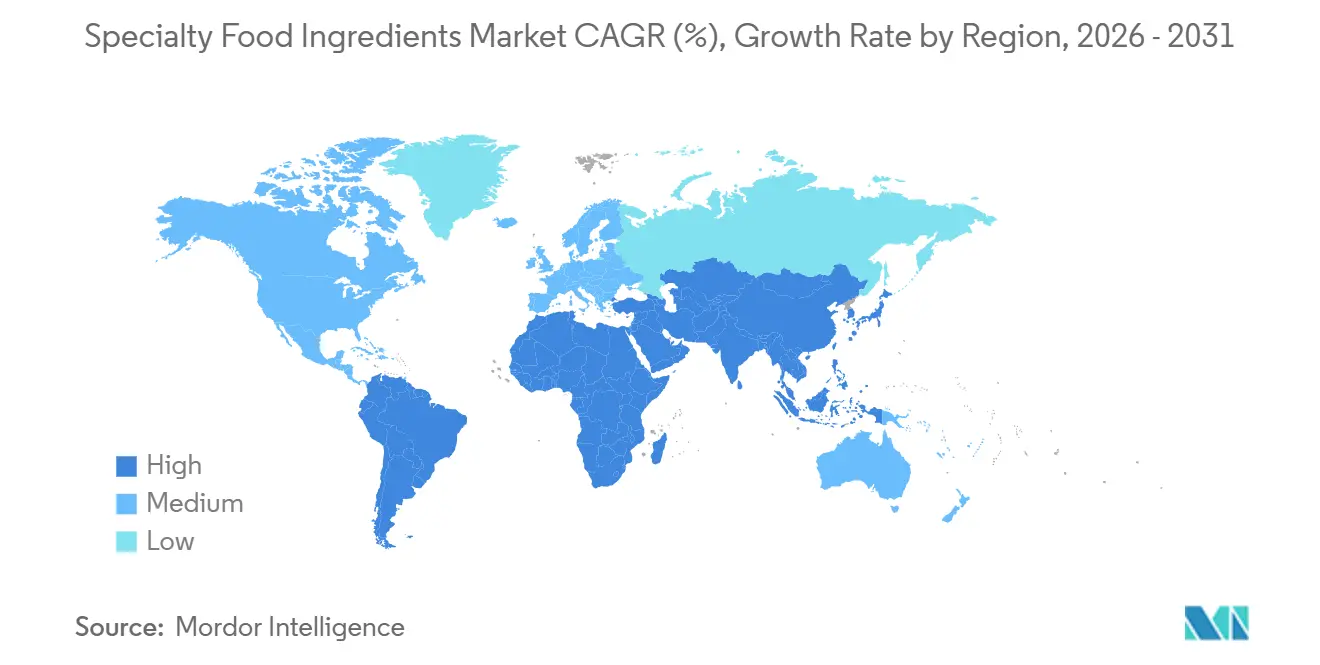
- 地域別では、北米が2025年に31.04%の収益シェアで首位を占め、アジア太平洋は2031年にかけて5.61% CAGRで最も急速に成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 健康・ウェルネス意識 | +0.9% | 北米および西欧で顕著な影響を伴うグローバル規模 | 中期(2〜4年) |
| クリーンラベル原料に対する消費者需要 | +0.8% | 北米および欧州が中核、アジア太平洋の都市部へ拡大 | 短期(2年以内) |
| ビーガン、ベジタリアン、植物性食品中心の食事の拡大 | +0.7% | アジア太平洋が中核、北米および北欧 | 中期(2〜4年) |
| 倫理的調達と持続可能な農業慣行 | +0.6% | 欧州および北米、ラテンアメリカへの波及 | 長期(4年以上) |
| 食品加工における技術的進歩 | +0.5% | 北米およびアジア太平洋の製造拠点が主導するグローバル規模 | 中期(2〜4年) |
| 加工食品・包装食品の成長 | +0.4% | アジア太平洋および中東、北米では成熟しているが安定した需要 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
健康・ウェルネス意識
健康・ウェルネス意識は特殊食品原料市場の主要な促進要因であり、慢性疾患の増加が日常食品に対する消費者の期待に影響を与えています。消費者は食事と長期的な健康アウトカムをますます結びつけており、代謝バランス、体重管理、消化器の健康、免疫をサポートするよう設計された製品を選択しています。このトレンドにより、メーカーは機能性食物繊維、低血糖指数甘味料、植物性タンパク質、プロバイオティクス、オメガ脂肪酸、微量栄養素強化を使用して製品を再処方するよう促されています。例えば、国際糖尿病連合は2024年時点で、世界中で20〜79歳の成人約5億8,900万人が糖尿病を抱えて生活していると報告しており、血糖管理と食事の質に関する懸念の高まりを浮き彫りにしています [1]出典:国際糖尿病連合、「糖尿病アトラス」、idf.org。その結果、食品メーカーはますます特殊原料に依存して糖分含有量を削減し、栄養機能を強化し、健康志向の製品ポジショニングに合致させており、それによって特殊食品原料市場の大幅な成長を牽引しています。
クリーンラベル原料に対する消費者需要
クリーンラベル製品に対する消費者需要の高まりが、世界の特殊食品原料市場の成長を牽引しています。消費者は、認識可能で最小限に加工された透明性の高い原材料リストを持つ食品を優先しています。このトレンドにより、人工保存料、合成着色料、化学的な響きを持つ添加物の使用が減少し、メーカーは天然フレーバー、植物由来着色料、発酵由来保存料、機能性食物繊維を使用して製品を再処方するよう促されています。しかし、この転換は技術的な課題をもたらしており、従来の添加物を除去すると製品の安定性、味、食感、賞味期限に影響を与える可能性があります。これらの問題に対処するため、食品メーカーは天然抗酸化剤、酵素システム、ハイドロコロイド、植物エキスなどの特殊原料に依存して、クリーンラベル基準を維持しながら従来の添加物の機能を再現しています。さらに、クリーンラベルの要求は原材料リストの短縮とアレルゲンフリー処方を強調しており、保存、乳化、官能品質を同時に提供する高度な原料ソリューションの必要性を高めています。
ビーガン、ベジタリアン、植物性食品中心の食事の拡大
ビーガン、ベジタリアン、植物性食品中心の食事パターンの採用拡大が、世界の特殊食品原料市場の大幅な成長を牽引しています。消費者が健康、倫理、環境上の理由から動物由来食品の消費をますます削減するにつれ、食品メーカーは肉、卵、乳製品が従来提供してきた官能的・栄養的特性を再現するという課題に直面しています。植物性原材料だけでは、同等の構造、乳化、ジューシーさ、結合力、フレーバーの複雑さを自然に提供できないことが多く、高度な原料システムが不可欠となっています。例えば、国際食品情報評議会(IFIC)によると、2024年に米国人の約55%が健康上の理由からビーガン、ベジタリアン、または植物性食品中心の食事パターンに従っていると報告しており、食事嗜好の顕著な変化を浮き彫りにしています [2]出典:国際食品情報評議会(IFIC)、「2024年IFIC食品・健康調査」、ific.org。植物性食品がニッチからメインストリームへと移行するにつれ、メーカーは味、外観、機能性を継続的に改善することが求められており、それによって特殊食品原料の需要増加が促進され、持続的な市場成長が支えられています。
倫理的調達と持続可能な農業慣行
倫理的調達と持続可能な農業慣行への関心の高まりは、特殊食品原料市場における重要な促進要因です。消費者と食品メーカーはますます環境責任とサプライチェーンの透明性を優先しています。食品ブランドは、トレーサビリティ、責任ある土地利用、環境への影響最小化を確保するよう高まる圧力に直面しており、持続可能に生産された原材料へのシフトが進んでいます。これには、責任を持って栽培された植物成分、認証済みカカオとバニラ、非森林破壊油脂、発酵由来代替品が含まれます。これらの需要に対応するため、メーカーは持続可能性認証を持つ特殊原料、再生可能資源由来の原料、または水・土地・化学物質の使用を削減するバイオテクノロジープロセスを使用して生産された原料を取り入れています。持続可能な調達はブランドの信頼を高め、小売業者の調達基準への準拠を確保し、認証済みでトレーサブルな原料を商業的に有利なものにしています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 天然・有機特殊原料の高い生産コスト | -0.6% | 価格に敏感な新興市場で最も深刻なグローバル規模 | 短期(2年以内) |
| 食品安全・表示基準の多様性 | -0.5% | 北米、欧州、アジア太平洋間の分断を伴うグローバル規模 | 中期(2〜4年) |
| 原料の安定性と限られた賞味期限 | -0.4% | 熱帯・亜熱帯地域で特に困難なグローバル規模 | 中期(2〜4年) |
| 処方における技術的課題 | -0.3% | 植物性食品および機能性食品用途でより高い影響を伴うグローバル規模 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
天然・有機特殊原料の高い生産コスト
天然・有機特殊原料に関連する高い生産コストは、世界の特殊食品原料市場に対する重大な抑制要因として機能しています。従来の添加物とは異なり、天然由来原料は管理された栽培、認証された農業慣行、選択的収穫、複雑な抽出または精製プロセスを必要とすることが多く、これらすべてが高い製造費用に寄与しています。さらに、有機認証基準はコンプライアンス、トレーサビリティ、監査要件を課し、運営コストをさらに増加させ、スケーラビリティを制限しています。天然原料はまた、収率が低く、季節変動が大きく、保管条件が厳しい傾向があり、加工・品質保証コストを押し上げています。これらの高い投入コストは食品メーカーに転嫁され、クリーンラベルまたは有機製品の生産コストを高め、コストに敏感な市場セグメントでの競争力ある価格設定を困難にしています。
食品安全・表示基準の多様性
各国における食品安全規制と表示要件の違いは、世界の特殊食品原料市場に対する重大な抑制要因として機能しています。異なる地域の規制当局は、添加物、バイオアクティブ化合物、機能性原料に関連する主張を実証するための独自の承認プロセス、使用制限、規則を持っています。その結果、ある地域で承認された原料が別の地域で商業化される前に、追加試験、再処方、または再登録が必要になる場合があります。これにより、承認タイムラインの延長、文書化コストの増加、メーカーとサプライヤーのコンプライアンス上の課題が生じています。企業は地域基準に合わせて処方、表示、健康強調表示を変更する必要があり、グローバルな製品発売を複雑にし、イノベーションサイクルを遅延させています。小規模な原料メーカーは特に影響を受けており、これらの複雑さを乗り越えるために必要な規制の専門知識とリソースが不足していることが多いです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
機能性原料がイノベーションをリード食品フレーバーおよび増強剤セグメントは2025年の特殊食品原料市場の23.26%を占めると予測されており、重要な貢献者となっています。現代の食品イノベーションは、栄養や保存といった従来の焦点よりも官能体験をますます重視しています。包装食品、飲料、植物性製品、再処方されたより健康的な製品において、メーカーは消費者の受容を維持するためにフレーバーと味覚調整原料に依存しています。食品企業がクリーンラベルと健康トレンドに合わせて砂糖、塩、脂肪を削減するにつれ、製品はしばしば嗜好性を失います。フレーバー増強剤は口当たりと全体的な味を回復させる上で重要な役割を果たし、消費者満足を損なうことなく再処方を可能にしています。
機能性食品原料セグメントは2026年〜2031年にCAGR 4.91%で成長すると予測されており、特殊食品原料市場を大幅に牽引しています。この成長は、食品に対する消費者認識の構造的変化、すなわち基本的な栄養から予防的健康と日常的なウェルネス管理への焦点の移行によって促進されています。免疫、消化器の健康、代謝バランス、長期的な疾病予防に対する意識の高まりにより、消費者は原材料リストを精査し、科学的に検証されたバイオアクティブ成分を含む製品を好むようになっています。その結果、メーカーはプロバイオティクス、プレバイオティクス、食物繊維、植物ステロール、オメガ脂肪酸、タンパク質分離物、ビタミン、ミネラル強化剤などの栄養素を取り入れて栄養価を高め、信頼性の高い健康強調表示をサポートしています。
注記: 全セグメントの個別シェアはレポート購入後にご利用いただけます


用途別:
植物性食品が処方の複雑性を牽引ベーカリー製品セグメントは2025年の用途シェアの26.78%を占め、特殊食品原料市場を支配しています。この優位性は、構造、食感、棚安定性、官能品質を達成するために不可欠なベーカリー処方における機能性パフォーマンス原料の重要な役割に起因しています。他の食品カテゴリーとは異なり、ベーカリーシステムは処方バランスに非常に敏感であり、酵素、乳化剤、膨張システム、生地改良剤、フレーバー、甘味料、ハイドロコロイドの使用が必要です。これらの原料は、一貫したボリューム、クラムの柔らかさ、水分保持、延長された新鮮さを確保します。さらに、砂糖削減、脂肪代替、グルテン改質、クリーンラベル開発などの再処方トレンドの高まりが、特殊原料への依存を高めています。
植物性食品・飲料セグメントは2031年にかけてCAGR 5.86%で成長すると予測されており、特殊食品原料の高度にイノベーション集約的な用途分野として台頭しています。このセグメントの代替処方は、動物由来成分が従来提供してきた官能的、栄養的、機能的特性を再現しなければなりません。従来の製品とは異なり、植物性マトリックスは固有の構造、結合能力、乳化挙動、特徴的な味を欠いていることが多いです。これらの課題に対処するために、植物性タンパク質、安定剤、ハイドロコロイド、乳化剤、天然フレーバー、色彩ソリューション、食感改質酵素を含む複雑な原料システムが必要です。例えば、グッドフードインスティテュート(GFI)によると、世界の植物性産業は2024年に約81億米ドルと評価されており、代替タンパク質源への強い消費者シフトを反映しています [3]出典:グッドフードインスティテュート(GFI)、「植物性食品産業は進化している」、gfi.org。この持続的な採用により、食品メーカーは製品の食感、安定性、味を継続的に改善することが求められており、これは特殊原料システムの使用によってのみ達成可能です。
注記: 全セグメントの個別シェアはレポート購入後にご利用いただけます
地域分析
北米スペシャルティ食品原料市場
2025年、北米はグローバルなスペシャルティ食品原料市場シェアの31.04%を占め、成熟したイノベーション志向の食品製造セクターによって牽引されました。同地域は、プレミアム・クリーンラベル・機能強化フォーミュレーションに対する強い消費者需の恩恵を受けており、食品企業は基本的なコモディティ添加物に代わり、高度な原料システムを採用するようになっています。メーカーは人工成分の削減、栄養プロファイルの向上、差別化された感覚特性の導入を目的として製品の再処方を積極的に進めています。これにより、酵素・天然香料・生理活性強化原料・テクスチャー改良剤への依存度が高まっています。明確なラベル表示、製品差別化、大手多国籍原料サプライヤーの存在が、新規スペシャルティ原料の継続的な研究と商業化を支援し、同地域の市場リーダーとしての地位を強化しています。
アジア太平洋スペシャルティ食品原料市場
アジア太平洋地域は2026年から2031年にかけてCAGR 5.61%で成長すると予測されており、スペシャルティ食品原料において最も急速に拡大する市場として台頭しています。中間層所得の上昇、急速な都市化、食習慣の段階的な西洋化といった要因が、安定化・保存・感覚最適化を必要とする包装食品・加工食品・利便性食品の消費拡大を促進しています。同時に、健康意識の高まりがメーカーによる食品強化と原料品質の向上を後押しし、機能性添加物・天然着色料・クリーンラベルソリューションの採用拡大につながっています。国内食品加工産業の拡大と発展途上国における製品イノベーションの急速な進展が、原料サプライヤーに事業規模の拡大を促しており、同地域はスペシャルティ食品原料市場における主要な成長ドライバーとして位置づけられています。
EMEAおよび南米スペシャルティ食品原料市場
欧州、南米、中東・アフリカは、スペシャルティ食品原料において重要ながらも構造的に異なる市場を形成しています。欧州では、厳格な規制基準と詳細な原料承認プロセスが、高品質・安全・トレーサブルなスペシャルティ原料に向けた製品処方を形成しており、認証済み天然添加物や高度な酵素システムの採用を促進しています。南米では、ブラジル・アルゼンチン・コロンビアを中心に、加工食品セクターの近代化が進み、拡大する小売チャネル全体での棚持ち安定性と製品一貫性の向上を求めるメーカーによるスペシャルティ原料の着実な採用が進んでいます。一方、中東・アフリカでは、食製造能力の拡大、小売インフラの整備、長期保存と安定した品質を備えた包装食品への関心の高まりを背景に、需要が拡大しています。これにより、同地域全体で保存・テクスチャー・風味強化原料ソリューションの使用が増加しています。

規制環境
特殊食品原料の規制は、地域固有の食品添加物、着色料、および表示制度によって形成されており、これがグローバルな製品発売におけるコンプライアンスの断片化を生み出している。欧州連合では、欧州委員会規則(EU)2026/196(2026年1月)が、広く使用されている複数のハイドロコロイドおよび食感改良剤(ローカストビーンガム、グアーガム、アラビアガム、キサンタンガム、ペクチン類、オクテニルコハク酸デンプンナトリウムを含む)の規格を改正し、2026年まで続く移行措置により在庫、サプライヤー適格性確認、および文書更新に影響を与えている。
米国では、着色添加物に関するFDAの措置と進行中の食品プログラム規則制定が、クリーンラベルの着色剤や風味システムの再処方の方向性に影響を与えている。2026年2月、FDAはスピルリナ抽出物の着色添加物としての使用拡大を承認し(21 CFR 73.530)、同機関はガーデニア(ゲニピン)ブルーなどの天然色素代替品に対するより迅速な審査の勢いも示し、従来の合成色素の段階的廃止を促した。新興の原料技術に関しては、FAOは多くの市場が専用の独立した枠組みではなく、既存の食品法や新規食品安全ガバナンスを通じて監督を行っていることを指摘し、申請書類、クレームの立証、および国境を越えた商業化の要件が管轄区域に大きく依存し続けていることを示している。
バリューチェーン分析
特殊食品原料のバリューチェーンは、農業由来およびバイオベースの原料(穀物、油糧種子、豆類、乳製品原料、植物由来原料)と発酵原料から始まり、抽出、精製、酵素処理または発酵処理を経て、その後、配合および用途別処方支援へと進む。原料は最終的に食品・飲料メーカーおよび多層流通チャネルへ供給される。
大手サプライヤーは通常、グローバルな調達網、大規模製造、応用ラボによる技術サービスを通じて差別化を図る。ニッチなイノベーターは、ライセンス供与、受託製造、戦略的パートナーシップを通じて商業化することが多く、これにより自社の生産能力を全面的に構築せずに複数地域にサービスを提供できる。最近の動きは、原料のより厳格な管理とより強靭で地域化されたサプライチェーンを示している:Tate & Lyleは、高純度Reb Mステビアの垂直統合型供給を確保するためManusと提携(2025年1月)し、ペルーでの栽培とジョージア州オーガスタでの加工を含み、関税および地政学的リスクへの露出を低減した。タンパク質・食物繊維分野では、Ingredionが2024年11月にLantmannenと提携し、スウェーデンでのエンドウ豆タンパク質分離物工場に関して協業した。また、Dohlerは2024年11月にFGF Trapaniと柑橘系食物繊維の合弁事業を設立し、シチリア産レモンの調達を基盤に品質と供給の継続性を強化した。天然着色料分野では、Michromaが2025年9月にCJ CheilJedangと提携し、複数国にわたるCJ CheilJedangの事業基盤を活用して商業製造の規模拡大を図り、業界が分散生産と確立された産業プラットフォームに依存して迅速な規模拡大を実現していることを反映している。
競合状況
世界の特殊食品原料市場は、多国籍原料コングロマリットと専門的な技術主導型サプライヤーが混在する、適度に分散した競争構造を特徴としています。市場の主要プレーヤーには、Archer Daniels Midland Company、Cargill, Incorporated、Kerry Group plc、International Flavors & Fragrances Inc.、Tate & Lyle PLCが含まれます。これらの企業は、価格設定、処方の専門知識、規制コンプライアンス能力、アプリケーション研究室サポート、グローバルサプライチェーンの信頼性など、さまざまな面で競争しています。大手企業は広範な原材料調達ネットワークと技術サービスチームを活用して食品メーカーの製品再処方を支援し、中規模企業は発酵、酵素工学、植物エキス抽出などのニッチ技術に焦点を当てることが多いです。
市場における競争戦略は一般的に2つの異なるカテゴリーに分類されます。規模志向の企業は、農業調達、加工、原料製造、アプリケーション開発を包含する垂直統合を優先します。このアプローチにより、供給の安全性、コスト効率、大手食品ブランドへのカスタマイズされたソリューション提供能力が確保されます。一方、集中型イノベーターは技術スペシャリストとして機能し、高付加価値機能性化合物、精密発酵原料、または独自の味覚調整システムを開発します。これらのイノベーションは、ライセンス契約、共同開発イニシアチブ、または食品メーカーとの戦略的共同処方パートナーシップを通じて商業化されます。
次世代食品イノベーションにおいて重要な機会が生まれています。原料企業は、培養肉生産に不可欠な足場材料と構造バイオマテリアル、および個人の代謝または遺伝プロファイルに合わせたバイオアクティブ原料を活用したパーソナライズド栄養ソリューションをますます探求しています。さらに、食品加工の副産物(繊維濃縮物、天然色素エキス、機能性タンパク質など)から得られるアップサイクル原料が、持続可能性がより高い優先事項となるにつれて注目を集めています。これらの新興分野は、バイオテクノロジー企業、食品メーカー、原料サプライヤー間のコラボレーションを促進しています。
特殊食品原料産業のリーダー企業
Archer Daniels Midland Company
Cargill, Incorporated
Kerry Group plc
International Flavors & Fragrances Inc.
Tate & Lyle PLC
- *免責事項:主要選手の並び順不同
スペシャルティ食品原料市場
- Archer Daniels Midland Company
- Cargill, Incorporated
- Kerry Group plc
- DSM-Firmenich AG
- International Flavors & Fragrances Inc.
- Tate & Lyle PLC
- Ingredion Incorporated
- Givaudan SA
- Associated British Foods plc
- Sensient Technologies Corporation
- Symrise AG
- Novozymes A/S
- AAK AB
- Corbion N.V.
- Lonza Group AG
- Glanbia plc
- Roquette Freres S.A.
- Sudzucker AG
- Celanese Corporation
- Tereos Group

市場機会と将来展望
クリーンラベル再処方と機能性栄養は、性能を維持しながら原料に対する認識を分かりやすく保つ特殊原料の余地を拡大し続けており、特に処方の複雑性が高い植物由来食品・飲料の分野で顕著である。着色添加物および添加物規格に関する規制動向も、天然着色料、安定剤、食感システムに対する要件を強化しており、複数市場向けラベルの文書化とバージョン管理の重要性が高まっている。
最近の生産能力増強と現地化投資は、サプライヤーが香料および機能性栄養の分野で短期的な重点をどこに置いているかについて、より明確な方向性を示す証拠となっている。FrieslandCampina Ingredientsは2026年3月、オランダのボルクロ拠点の拡張を完了し、乳清タンパク質分離物(WPI)および乳脂肪球膜(MFGM)原料の生産能力を倍増させ、パフォーマンス栄養および強化食品向けの高スループット供給を支援している。香料分野では、PepsiCo Indiaが2026年7月、1,266クロールインドルピーの投資を背景にウジャインで香料製造拠点を開設し、Givaudanはインドネシアのチカランに2026年、24,000平方メートルの製造拠点を開設し、うま味、甘味、スナック用香料パウダーを製造することで、地域内生産と現地化された風味・用途対応への迅速な対応という動きを強化している。イノベーション基盤に関しては、Edlongが2026年6月に1,000万米ドルの投資を発表し、乳製品の風味技術を推進するため、エルクグローブビレッジ拠点に35,000平方フィートの運営センターの建設を開始し、乳製品および乳製品代替品の風味システムにおける差別化の継続を支えている。
Recent Industry Developments in スペシャルティ食品原料市場
- 2026年6月:ADMはブラジル、アプカラナに7,500平方メートルのプレミックスおよび飼料添加物製造拠点を開設し、年間生産能力は40,000トンとなった。このプロジェクトはADMの地域製造基盤を拡大し、食品および栄養関連分野でパフォーマンス原料ブレンドに依存する顧客のリードタイム短縮を支援する。
- 2026年5月:ADMは北米および欧州において、8種の新しい大豆・エンドウ豆タンパク質原料ソリューションを発売した。この追加により、溶解性、食感、栄養面での位置づけが製品受容性に影響を与える処方主導型用途向けに、植物由来タンパク質のポートフォリオが拡大した。
- 2024年11月:Ingredionは、スウェーデンに最先端のエンドウ豆タンパク質分離物工場を開発するため、Lantmannenと長期協業を締結した。このパートナーシップは、植物由来処方に対する欧州での供給の選択肢を強化し、農業協同組合モデルを通じた上流統合を加える。


スペシャルティ食品原料市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査において、特殊食品原料市場は、味、食感、安定性、外観、保存性、または栄養を改善するために食品・飲料の処方に添加される高付加価値原料を対象とし、世界レベルでの原料売上高として測定される。
範囲の除外事項:完成包装食品・飲料、フードサービス販売、および原料が食用用途向けに供給されない非食品用工業用途は除外する。
セグメンテーション概要
- 製品タイプ別
- 機能性食品原料
- 特殊デンプンおよびテクスチャラント
- 甘味料
- 食品フレーバーおよび増強剤
- 酸味料
- 保存料
- 乳化剤
- 着色料
- 酵素
- タンパク質
- 特殊油脂
- 食品ハイドロコロイドおよび多糖類
- 固結防止剤
- その他
- 用途別
- ベーカリー製品
- 飲料
- 食肉・家禽・水産物
- 乳製品
- 菓子類
- 油脂類
- ドレッシング・調味料・ソース・マリネ
- パスタ・スープ・麺類
- 調理済み食品
- 植物性食品・飲料
- その他の用途
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- 南米その他
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、何が特殊原料に該当し、実際の調達においてどこに需要が現れるかを明確に整理することから始まった。公的な情報源をモデルの基盤として使用し、USDAおよびFAOの食料バランスおよび生産データ、主要原料グループに関する国連コムトレードの貿易フロー、食品添加物に関するCodexおよびFDAの指針、規制対象原料カテゴリーに関するEFSAの見解などを含めた。
また、原料サプライヤーの年次報告書や投資家向け説明資料、業界団体の最新情報、クリーンラベル、糖分削減、植物由来製品の発売など処方の変化に関する信頼性の高い報道も確認した。企業レベルの収益分解や製品構成に関するギャップについては、企業財務情報・インテリジェンスの有料サブスクリプション、特許データベース、出荷レベルの貿易データセットを使用し、方向性の動きを確認し、密接に関連する原料系統間の二重計上を避けた。このリストは例示にすぎず、データポイントの収集、前提の検証、定義の明確化のために他の多くの公的情報源も確認した。
一次インタビューおよび調査
一次調査は、各主要地域における需要の形成方法と、一般的な特殊原料バスケットの価格動向を相互検証することに重点を置いた。原料サプライヤー、流通業者、食品・飲料の処方担当者、および技術専門家に聞き取りを行い、これらの情報を用いて対象範囲の境界、標準的な使用率、および用途ごとのASPの適用方法を確認した。
モデルの現実性を保つため、回答者のカバレッジは地域と職務にわたって均等にし、戦略的視点と調達、再処方のタイミング、代替行動に関する運用面の詳細を組み合わせた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:34% | 経営幹部:18% | アジア太平洋:41% |
| ミドルティア:45% | 機能・部門責任者:32% | 欧州・中東・アフリカ:33% |
| 小規模プレイヤー:21% | マネージャー:50% | 南北アメリカ:26% |
市場規模算定と予測
規模算定は、トップダウンとボトムアップの両方の手法を組み合わせて構築され、世界および地域の食品生産、加工食品生産、貿易シグナルを用いて特殊原料の需要プールを再構築し、その後用途別の分割を適用した。需要プールを設定した後、原料使用強度の範囲と価格帯を用いて量のシグナルを価値に変換し、その結果をサプライヤーの収益への影響および流通チャネルからのフィードバックと照合した。
モデルに影響を与えた主要な入力要素には、包装食品・飲料の生産動向、糖分・塩分削減などの再処方活動、クリーンラベル採用率、植物由来製品の発売、および原材料コストから原料ASPへの通常のパススルーのタイミングが含まれる。予測はシナリオ分析を用いて策定され、基本ケース、より速い再処方ケース、より緩やかな消費ケースについて業界専門家と議論し、同じ需要指標に適用したため、成長が単一の前提に依存しないようにした。小規模な原料系統でボトムアップデータが薄い場合は、比較可能な用途からの比率ベースの推定でギャップを処理し、インタビューによる確認後に調整した。
データ検証と更新サイクル
成果物は、食品生産・貿易系列、サプライヤーの見解、インタビューからの用途レベルの需要チェックを含む独立したシグナル間のトライアンギュレーションを通じて検証された。あるセグメントで異常な急増が見られた場合、まず基礎となる入力を確認して要因を再検証し、季節性、価格変動、または定義の不一致で説明できない場合は回答者に再度連絡した。
最終承認前に、モデルは前提のピアチェック、単位の整合性、通貨処理を含む段階的なレビューを経て、最新の市場動向が反映されていることを確認する最終的なアナリストによる確認が行われる。レポートは毎年更新され、価格、供給の可用性、または地域の需要パターンを変化させうる重要な事象が発生した場合には中間更新が行われる。
Mordor Intelligenceのグローバル特殊食品原料市場規模と他の公表推定値との比較
特殊食品原料の市場規模が公表元によって異なるのは正常なことであり、これは各社が市場の境界を異なる方法で設定し、また異なる基準年を選択しているためである。差異は、推定値が食品用途における需要指標から構築されているか、あるいは食品と関連する最終用途を混在させる可能性のあるサプライヤー報告売上高から構築されているかによっても生じる。
Mordor Intelligenceは、用途レベルの需要シグナルと更新周期の入力を追跡することで、総額を食品・飲料製造における特殊原料の使用に結び付け、完成食品の売上や関連性の薄い原料カテゴリーによって数値が過大に見積もられることを避けている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 174.19億米ドル(2026年) | |
| グローバルコンサルティングA | 115.27億米ドル(2025年) | 異なる基準年とより狭い製品境界をヘッドラインに使用しており、主流の食品用途に販売される際にカウントされる複数の特殊原料グループが除外される可能性がある。 |
| 業界出版社B | 128.35億米ドル(2024年) | 2024年を基準年とし、広範な添加物的定義に基づいて推定値を算出しており、量から価値への変換は通貨のタイミングや地域・チャネル間での平均価格適用方法の違いにより異なる場合がある。 |
3つの値の差異は主に基準年の選択と、ヘッドラインレベルで原料バスケットをどの程度広く設定するかによるものである。当社の手法は、用途別の明確な需要プールに価値を結び付け、その後サプライヤーの収益への影響と地域の価格ロジックと相互検証することで再現性を保ち、前提が更新された際にも推定値の安定性を維持するのに役立つ。


レポートで回答される主要な質問
2031年までの特殊食品原料市場の予測値は?
市場はCAGR 4.82%で2031年までに2,204億3,000万米ドルに達すると予測されています。
2031年にかけて最も急速に拡大すると予想される製品カテゴリーは何ですか?
機能性食品原料は、ブランドがプロバイオティクス、食物繊維、植物ステロールを主流食品に添加するにつれて、CAGR 4.91%で成長すると予測されています。
アジア太平洋が最も魅力的な成長地域と見なされる理由は何ですか?
可処分所得の上昇、都市化、食習慣の西洋化が5.61% CAGRを牽引しており、絶対的な成長において他のすべての地域を上回っています。
米国食品医薬品局(FDA)の今後のフロントオブパック規則は原料需要にどのような影響を与えますか?
添加糖とナトリウムの目立つ表示を義務付ける規則が、天然甘味料と低ナトリウムフレーバーシステムの採用を加速させるでしょう。
最終更新日:


