
Tamanho e Participação do Mercado de Redes Sociais
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 210.66 Bilhões de dólares |
| Tamanho do Mercado (2031) | 411.27 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 14.32 % |
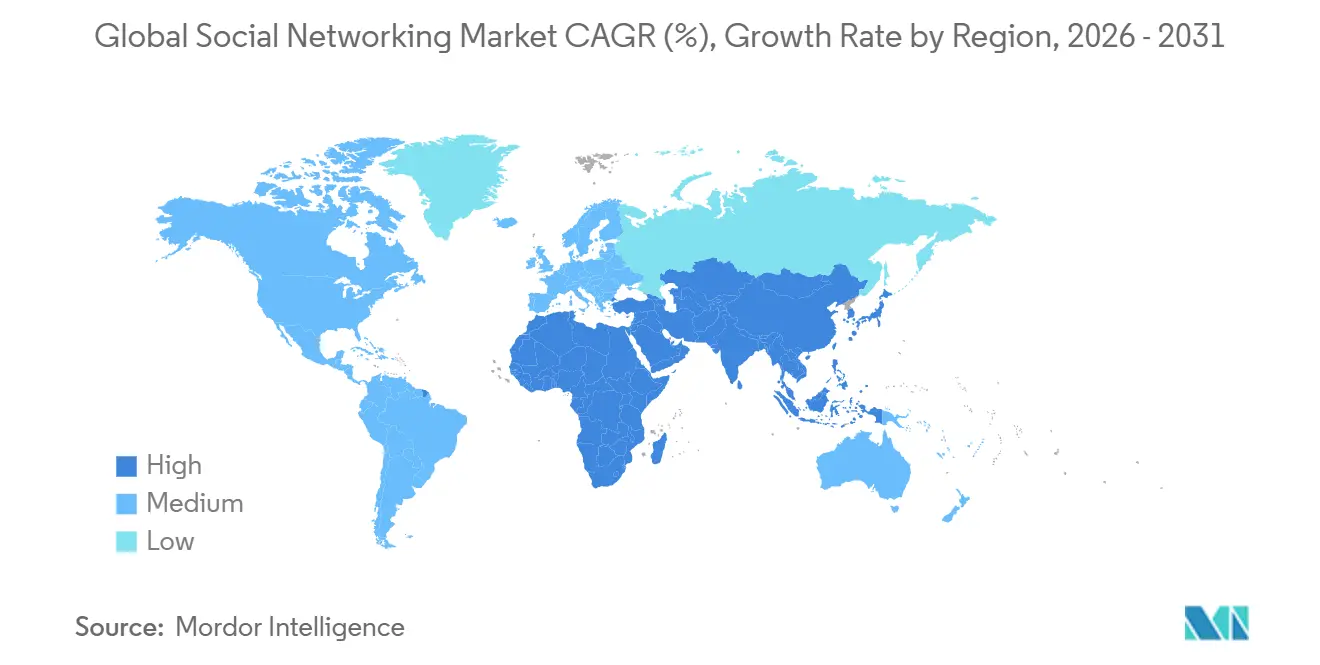
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Redes Sociais por Mordor Intelligence
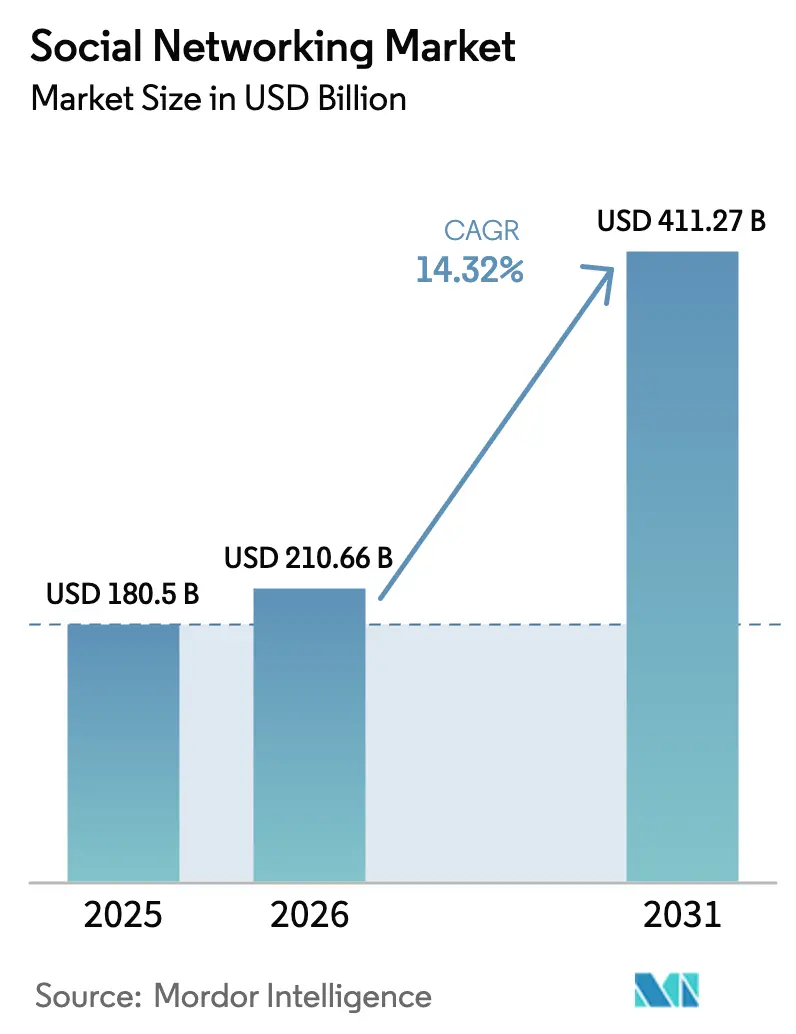
Espera-se que o tamanho do Mercado de Redes Sociais aumente de USD 180,5 bilhões em 2025 para USD 210,66 bilhões em 2026 e atinja USD 411,27 bilhões até 2031, crescendo a um CAGR de 14,32% durante 2026-2031.
A publicidade continua sendo o principal motor de receita, mas modelos orientados a criadores de conteúdo, como bens virtuais e gorjetas, estão escalando rapidamente à medida que as plataformas diversificam seus fluxos de ganhos. Os smartphones respondem pela maior parte das sessões de usuários, mas os dispositivos de realidade aumentada vestíveis na cabeça e os smartwatches estão abrindo novas superfícies para interações rápidas e de baixo atrito. A fragmentação de plataformas está se intensificando à medida que redes descentralizadas conquistam financiamento, enquanto o engajamento da Geração Z se desloca para vídeos curtos e mensagens em grupos privados. A Ásia-Pacífico lidera em receita, o Oriente Médio e a África registram o crescimento mais rápido, e decisões regulatórias na Europa, Austrália e Estados Unidos estão reformulando os custos de conformidade e o design de produtos.
Principais Conclusões do Relatório
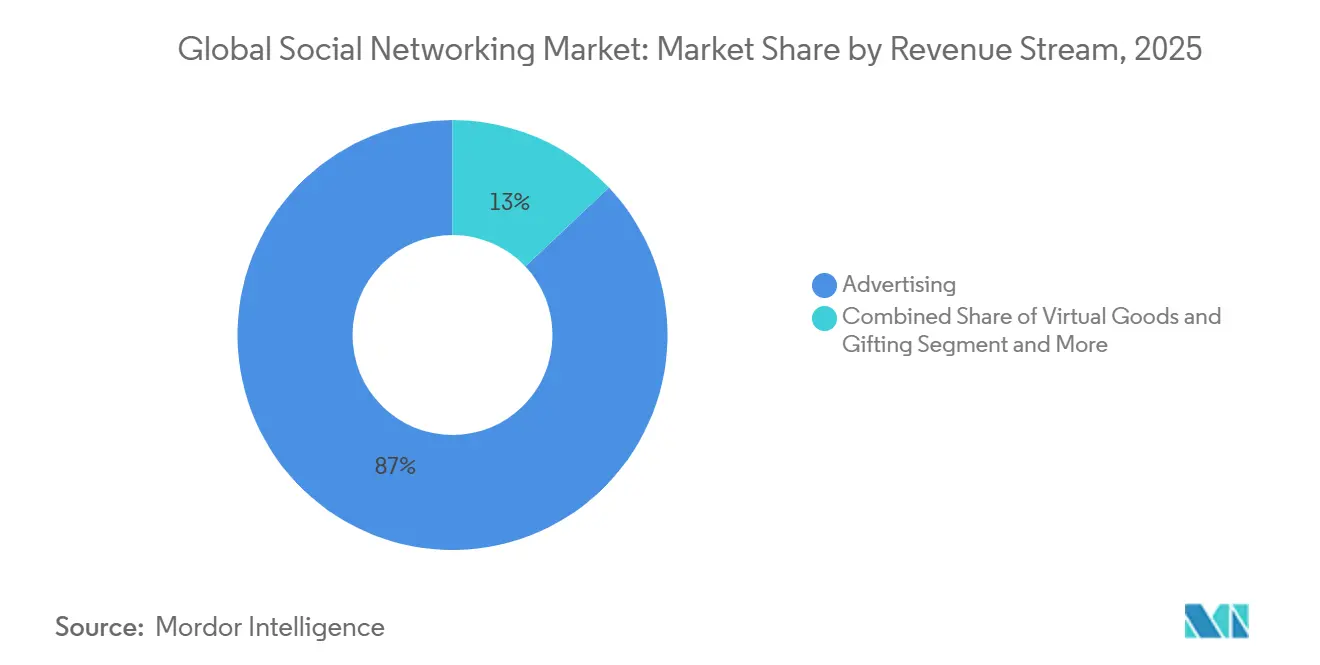
- Por fluxo de receita, a publicidade comandou 87,03% da participação global do mercado de redes sociais em 2025; bens virtuais e presentes avançam a um CAGR de 14,89% até 2031.
- Por tipo de dispositivo, os smartphones capturaram 78,21% das sessões em 2025, enquanto os dispositivos vestíveis devem se expandir a um CAGR de 15,72% até 2031.
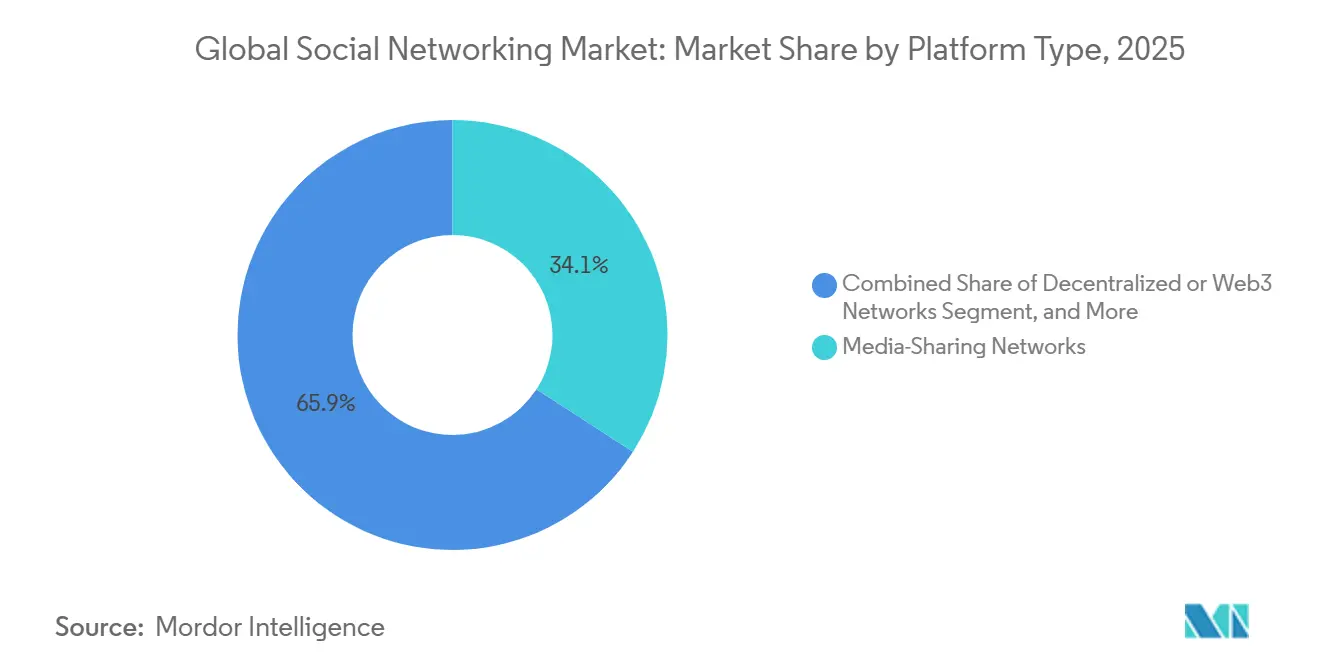
- Por tipo de plataforma, as redes de compartilhamento de mídia detinham 34,14% da receita de 2025; as redes descentralizadas devem crescer a um CAGR de 15,23% durante 2026-2031.
- Por dados demográficos de usuários, a coorte de 25-34 anos representou 31,44% dos usuários ativos em 2025; o segmento de 13-24 anos está crescendo a um CAGR de 16,01% até 2031.
- Por geografia, a Ásia-Pacífico gerou 34,83% da receita global em 2025, enquanto o Oriente Médio e a África estão no caminho para um CAGR de 15,81% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Redes Sociais
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da Penetração da Internet Móvel | +2.30% | Global, com aceleração no Sul da Ásia e na África Subsaariana | Médio prazo (2-4 anos) |
| Aumento dos Gastos com Publicidade Digital em Redes Sociais | +3.10% | América do Norte, Europa, Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Adoção de Vídeos Curtos em Todas as Regiões | +2.80% | Global, liderado pela Ásia-Pacífico e América Latina | Curto prazo (≤ 2 anos) |
| Expansão do Comércio Social e Ferramentas de Compras ao Vivo | +2.50% | Núcleo na Ásia-Pacífico, com expansão para o Oriente Médio e América do Norte | Médio prazo (2-4 anos) |
| Adoção de Protocolos Sociais Descentralizados e Identidade em Blockchain | +1.40% | América do Norte e Europa como primeiros adotantes, Ásia-Pacífico seguindo | Longo prazo (≥ 4 anos) |
| Influenciadores de Mídia Sintética Desbloqueando Novos Modelos de Engajamento | +1.20% | Global, com parcerias de marcas concentradas na América do Norte e Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Penetração da Internet Móvel
Os usuários globais de smartphones atingiram 5,7 bilhões em 2025, e as assinaturas 5G ultrapassaram 1,9 bilhão de conexões, elevando o uso médio mensal de dados para 25 gigabytes nos mercados desenvolvidos.[1]GSMA Intelligence, "Tendências Globais de Telefonia Móvel," gsma.com O primeiro acesso à internet agora ocorre principalmente por meio de aparelhos Android de baixo custo, com a Índia sozinha adicionando 120 milhões de usuários de smartphones durante 2023-2025.[2]McKinsey and Company, "Tendências Digitais em Mercados Emergentes," mckinsey.com As plataformas que agrupam aplicativos leves e modos de fallback para 3G conquistam participação em regiões com largura de banda limitada, como ilustrado pela média diária de 3 horas e 32 minutos nas redes sociais nas Filipinas em 2025. Essas condições reforçam a capacidade do mercado global de redes sociais de alcançar novos usuários sem dependência de computadores de mesa.
Aumento dos Gastos com Publicidade Digital em Redes Sociais
O Instagram forneceu mais da metade da receita publicitária da Meta nos Estados Unidos em 2025, à medida que as marcas redirecionaram orçamentos para Stories, Reels e abas de Loja que mesclam descoberta de conteúdo com finalização de compra.[3]"Meta Divulga Resultados do Terceiro Trimestre de 2025," Meta Platforms, investor.fb.com Os modelos de aprendizado de máquina reduziram o custo por aquisição nas plataformas da Meta em 18% em relação ao ano anterior, validando alocações de orçamento com foco em desempenho. A Snap registrou USD 1,5 bilhão em receita no terceiro trimestre de 2025, com lentes de realidade aumentada impulsionando 22% das impressões e taxas de cliques 30% mais altas do que as unidades estáticas. O impulso dos gastos sustenta a monetização contínua em todo o mercado global de redes sociais.
Adoção de Vídeos Curtos em Todas as Regiões
Os usuários do TikTok no Sudeste Asiático passaram em média 45 horas por mês no aplicativo em 2025, superando as 38 horas do YouTube e as 29 horas do Instagram. Os feeds algorítmicos conferem aos micro-criadores com menos de 10.000 seguidores um alcance desproporcional, impulsionando um salto de 79% nos pagamentos da economia de criadores durante 2025. O Instagram Reels e o YouTube Shorts juntos engajaram 2,1 bilhões de usuários mensais em 2025, obrigando as plataformas tradicionais a priorizar o vídeo vertical. A adesão ao formato sustenta um robusto crescimento do tempo de uso no mercado global de redes sociais.
Expansão do Comércio Social e Ferramentas de Compras ao Vivo
As vendas de comércio social nos Estados Unidos cresceram de USD 31,7 bilhões em 2023 para USD 67,8 bilhões em 2026, impulsionadas pelo checkout com um clique e transmissões lideradas por influenciadores. O valor bruto de mercadoria da China atingiu CNY 4,9 trilhões (USD 680 bilhões) em 2024, com o Douyin e o Kuaishou comandando 58% da atividade. Os Emirados Árabes Unidos registraram uma taxa de conversão de comércio social de 73% em 2025, a mais alta fora da Ásia. As compras ao vivo fortalecem a profundidade de receita do mercado global de redes sociais além dos anúncios.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Intensificação das Regulamentações de Privacidade de Dados e Segurança | -2.10% | Europa e América do Norte, com a Ásia-Pacífico adotando estruturas semelhantes | Curto prazo (≤ 2 anos) |
| Escrutínio Antitruste Global das Plataformas Dominantes | -1.60% | América do Norte e Europa, com repercussão na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Saturação da Atenção dos Usuários e Fadiga de Engajamento | -1.30% | Global, mais pronunciado na América do Norte e Europa | Médio prazo (2-4 anos) |
| Viés Algorítmico e Desinformação Prejudicando a Segurança da Marca | -1.10% | Global, com maior sensibilidade na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Intensificação das Regulamentações de Privacidade de Dados e Segurança
A União Europeia multou a Meta em EUR 251 milhões (USD 268 milhões) em 2024 por violações do RGPD, elevando as penalidades acumuladas para EUR 1,2 bilhão (USD 1,28 bilhão) desde 2018. A proibição de acesso para menores de 16 anos na Austrália, em vigor desde 10 de dezembro de 2025, obriga as plataformas a implementar camadas de verificação de idade e aceitar riscos de violação de AUD 49,5 milhões (USD 32,7 milhões). Os investimentos em conformidade com localização de dados, gestão de consentimento e auditorias elevam as estruturas de custos em todo o mercado global de redes sociais.
Escrutínio Antitruste Global das Plataformas Dominantes
Um juiz federal dos Estados Unidos decidiu em 2024 que o Google mantinha um monopólio ilegal em busca e publicidade online. Investigações paralelas no Reino Unido e na União Europeia pressionam a Meta e a ByteDance a abrir interfaces de programação de aplicativos e adotar a portabilidade de dados. Esses processos injetam incerteza nos pipelines de fusões e podem forçar medidas estruturais que diluam os efeitos de rede no mercado global de redes sociais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Fluxo de Receita – O Peso da Publicidade Enfrenta Pressão de Diversificação
A publicidade gerou 87,03% da receita de 2025, confirmando sua influência desproporcional no mercado global de redes sociais. A Meta registrou USD 50,1 bilhões em vendas de anúncios no terceiro trimestre de 2025 após ajustes algorítmicos reduzirem o custo por clique, ajudando os anunciantes a garantir custos de aquisição abaixo de USD 5. O tamanho do mercado global de redes sociais vinculado aos gastos com publicidade ainda supera em muito outras alavancas, mas a exposição ao risco está crescendo.
Os bens virtuais e presentes são o fluxo de crescimento mais rápido, avançando a um CAGR de 14,89% até 2031. Os USD 2,5 bilhões em pagamentos a criadores do TikTok em 2024 ilustram como os pagamentos diretos de usuário para criador podem escalar sem intermediários de trocas de anúncios. As assinaturas estão ganhando relevância, com o Snapchat+ gerando USD 150 milhões em receita trimestral de 17 milhões de usuários. A reformulação da receita reduz a ciclicidade no setor global de redes sociais e desbloqueia um fluxo de caixa previsível.


Por Tipo de Dispositivo – Dispositivos Vestíveis Adicionam Pontos de Acesso Ambientes
Os smartphones mantiveram 78,21% das sessões de usuários em 2025, consolidando seu papel como interface dominante para o mercado global de redes sociais. Tablets e computadores de mesa detinham participações modestas vinculadas a vídeos de formato longo e redes profissionais.
Os dispositivos vestíveis e outros fatores de forma, no entanto, devem registrar um CAGR de 15,72% até 2031. A integração do Messenger da Meta nos headsets Quest e os ecossistemas mais amplos de notificações de smartwatch permitem respostas rápidas e entrada de voz para texto. Para o tamanho do mercado global de redes sociais atribuído aos dispositivos vestíveis, a sincronização entre dispositivos e o gerenciamento de identidade de baixa latência continuam sendo fatores limitantes, mas a adoção em regiões de alta renda sinaliza uma mudança em direção a redes ambientes sempre ativas.
Por Tipo de Plataforma – Redes Descentralizadas Rompem Jardins Murados
Em 2025, as redes de compartilhamento de mídia lideradas pelo Instagram, TikTok e YouTube responderam por 34,14% da receita total. Embora os aplicativos de mensagens, redes profissionais e comunidades de nicho mantenham seguidores dedicados, os protocolos Web3 descentralizados devem crescer a um CAGR de 15,23% até 2031.
Em 2024, o Lens Protocol e o Farcaster juntos garantiram USD 77 milhões, apoiando grafos sociais de propriedade dos usuários que desafiam os modelos tradicionais de aprisionamento. Embora a fatia da Web3 no mercado global de redes sociais permaneça modesta, seu impulso ascendente está obrigando os players estabelecidos a se adaptar, notadamente abrindo APIs e aprimorando a portabilidade.
Por Dados Demográficos de Usuários – A Geração Z Altera as Métricas de Engajamento
Em 2025, os usuários com idades entre 25-34 anos representaram 31,44% dos usuários ativos, impulsionando significativamente as assinaturas premium em plataformas como LinkedIn e Snapchat+. O foco profissional e o poder de compra desse grupo demográfico os tornaram um alvo fundamental para plataformas que visam monetizar por meio de ofertas premium. Enquanto isso, o grupo etário de 13-24 anos, o segmento de crescimento mais rápido, está se expandindo a um CAGR de 16,01%.
Sua forte preferência por vídeos curtos e mensagens privadas está levando as plataformas a se adaptarem, priorizando métricas de engajamento como 'tempo de visualização' e 'contagem de mensagens' em detrimento de métricas tradicionais como 'curtidas'. Essa mudança reflete a evolução do comportamento dos usuários e a necessidade das plataformas de se manterem relevantes em um mercado competitivo. Além disso, com a Geração Z normalizando cada vez mais o conteúdo gerado por inteligência artificial, espera-se que os influenciadores sintéticos ganhem uma posição mais forte no cenário global de redes sociais, reformulando a forma como marcas e usuários interagem nessas plataformas.
Análise Geográfica
A Ásia-Pacífico produziu 34,83% da receita de 2025, impulsionada pelos ecossistemas de super-aplicativos da China e pelos 120 milhões de novos usuários de smartphones da Índia adicionados durante 2023-2025. O uso do TikTok no Sudeste Asiático ultrapassou 45 horas por mês, e a Indonésia dedicou 42,6% do tempo online às redes sociais. O tamanho do mercado global de redes sociais atribuível à região está preparado para novos aumentos à medida que as interfaces vernáculas e os pagamentos integrados aprofundam a adoção.
O Oriente Médio e a África devem registrar um CAGR de 15,81% até 2031, o mais rápido globalmente. A penetração das redes sociais na Arábia Saudita atingiu 111% em 2025, enquanto os Emirados Árabes Unidos registraram uma taxa de conversão de comércio social de 73%. As construções de data centers no âmbito da Visão 2030, no valor de USD 2,7 bilhões, reduzem a latência para compras ao vivo e realidade aumentada, ampliando a capacidade de monetização.
A América do Norte e a Europa continuam sendo líderes em renda graças à alta receita média por usuário, mas suas bases de usuários maduras significam crescimento de um dígito. As despesas regulatórias vinculadas ao RGPD, à Lei de Privacidade do Consumidor da Califórnia (CCPA) e às ações antitruste pendentes reduzem as margens. A América do Sul e a África apresentam uma expansão mais rápida da base de usuários; a penetração do Brasil ultrapassou 70% em 2025, e os dados demográficos jovens da Nigéria apresentam grande potencial, mas a monetização fica para trás devido a lacunas de infraestrutura e menor renda disponível. A proibição australiana para menores de 16 anos ilustra como a regulamentação regional pode restringir o público alcançável em mercados de alto valor.

Panorama regulatório
A regulamentação está se tornando mais rígida em relação à responsabilidade das plataformas, transparência e segurança infantil, o que aumenta os custos de conformidade e de design de produtos para os provedores de redes sociais. Na Europa, a Lei de Serviços Digitais (DSA) está impulsionando exigências de risco sistêmico para plataformas online muito grandes, incluindo transparência em publicidade e acesso a dados por pesquisadores. Em julho de 2026, a Comissão Europeia aceitou um plano de ação do X para resolver questões de conformidade com a DSA, reforçando o ímpeto de aplicação da lei.
O Reino Unido está passando da legislação para deveres operacionais no âmbito do arcabouço do Online Safety Act. O Online Safety Act 2023 (Commencement No. 7) Regulations 2026 entrou em vigor em 7 de abril de 2026, estabelecendo deveres para serviços de usuário a usuário reportarem conteúdo de Exploração e Abuso Sexual Infantil (CSEA) à National Crime Agency, e a Ofcom publicou um roteiro que inclui novos relatórios sobre a eficácia da verificação de idade previstos para julho de 2026. Em nível intergovernamental, o Conselho da Europa adotou a Recomendação CM/Rec(2026)4 em abril de 2026, e o G7 e a União Europeia concordaram com princípios comuns em junho de 2026 focados na proteção de menores em serviços digitais, apoiando uma convergência mais ampla nas expectativas de segurança desde a concepção.
Cenário Competitivo
A Meta Platforms domina as pessoas ativas diárias com 3,43 bilhões no terceiro trimestre de 2025 e aproveita a compra unificada de anúncios no Facebook, Instagram, WhatsApp e Messenger. O YouTube da Alphabet continua sendo o maior hub de vídeos de formato longo, enquanto o TikTok da ByteDance pagou USD 2,5 bilhões a criadores em 2024 para garantir o fornecimento de conteúdo. Juntos, os três principais players capturam a maioria dos gastos com anúncios que fluem pelo mercado global de redes sociais.
Os concorrentes de segundo nível focam na intensidade de nicho em vez de escala. O Telegram registrou seu primeiro lucro em 2024 com USD 1 bilhão em receita, validando um caminho de assinatura de recursos premium. O Discord registrou confidencialmente uma oferta pública inicial em dezembro de 2025, revelando 231 milhões de usuários ativos mensais e USD 725 milhões em receita recorrente anual, 54% dos quais provenientes de comunidades não relacionadas a jogos. Reddit, LinkedIn e campeões regionais como Kuaishou e Line acrescentam maior fragmentação.
A inovação em espaços inexplorados se concentra em redes descentralizadas, micro-comunidades profissionais e ferramentas de influenciadores sintéticos. O Lens Protocol e o Farcaster exemplificam o impulso de financiamento por trás dos grafos de propriedade dos usuários. Enquanto isso, o lançamento do Meta Verified pela Meta em 2024 e o nível premium do Snap ressaltam a mudança para fluxos de receita recorrentes. Os investimentos em aprendizado de máquina, particularmente em recomendação de conteúdo e segmentação de anúncios, continuam sendo os principais diferenciais competitivos, embora os mandatos de interoperabilidade iminentes possam reduzir as vantagens de dados proprietários.
Líderes do Setor de Redes Sociais
YouTube
ByteDance
Meta
Snap Inc.
Pinterest Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
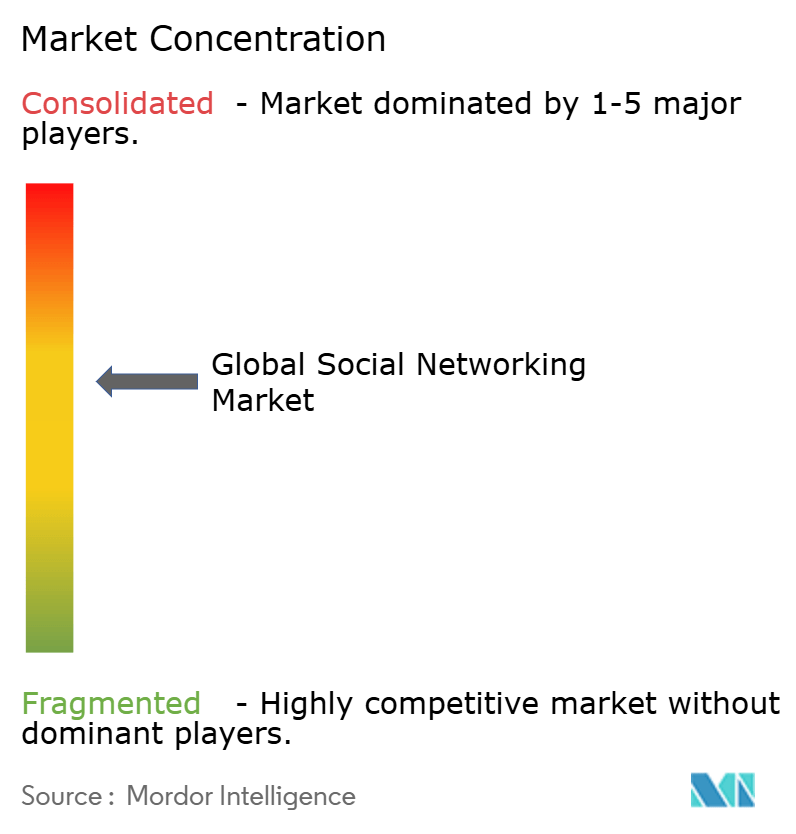

Oportunidades de mercado e perspectivas futuras
As oportunidades de monetização estão se expandindo além dos anúncios em feed para comércio, ferramentas de criadores e experiências habilitadas por IA, apoiadas por um amplo alcance de usuários e crescente penetração do comércio social. Em outubro de 2025, as identidades globais de usuários de redes sociais atingiram 5,66 bilhões (68,7% da população), sustentando a demanda contínua por marketing de performance e formatos liderados por criadores. A profundidade do comércio também está se expandindo, com as vendas de comércio social nos Estados Unidos aumentando para 67,8 bilhões de dólares em 2026, à medida que plataformas que integram checkout, live shopping e ferramentas de afiliados capturam ações de maior valor do que o inventário apenas de impressões.
Uma segunda frente de oportunidade está centrada em investimentos em IA e infraestrutura que sustentam a criação de conteúdo mais rica, personalização e novas superfícies, incluindo dispositivos vestíveis. Em janeiro de 2026, a Meta criou uma divisão dedicada, a "Meta Compute", e em julho de 2026 anunciou expansões de data centers otimizados para IA que incluem uma nova instalação de 1 GW em Alberta, Canadá (13 bilhões de CAD) e a expansão de seu campus em Richland Parish, Louisiana, para 5 GW (mais de 50 bilhões de dólares). Em conjunto, essas adições de capacidade indicam mais poder computacional para recursos generativos e sistemas de recomendação em escala. Paralelamente, as discussões sobre políticas de proteção à juventude estão impulsionando a diferenciação de produtos por meio de verificação de idade, modos jovens e experiências com segmentação reduzida, e em julho de 2026 as instituições da UE e a KMCC da Coreia do Sul avançaram propostas sobre restrições baseadas em idade e limites para recursos que geram dependência, criando espaço para identidade em conformidade, controles parentais e pilhas de publicidade e mensuração que preservam a privacidade.
Desenvolvimentos recentes do setor
- Julho de 2026: a Meta apresentou o Muse Image por meio do Meta AI e destacou trabalhos contínuos em modelos generativos relacionados, expandindo o conjunto de ferramentas de criação disponíveis no aplicativo para usuários e criadores. A atualização apoia maior oferta de conteúdo e ciclos de engajamento, além de adicionar tipos de inventário adicionais para anunciantes e colaborações de marca.
- Junho de 2026: a Snap Inc. lançou os óculos de realidade aumentada SPECS e anunciou novas ferramentas para desenvolvedores criarem experiências, incluindo adições ao Lens Studio e um Native Development Kit. Isso expande o ecossistema de dispositivos vestíveis e de desenvolvedores da Snap, conectando a criação de conteúdo social à computação vestível como outra superfície de sessão, além dos smartphones.
- Novembro de 2024: a UIT relatou que a penetração global da internet atingiu 68%, com 5,5 bilhões de usuários, reforçando a base endereçável para o crescimento de redes sociais em mercados emergentes. A maior conectividade apoia o engajamento voltado para dispositivos móveis e proporciona mais escala para modelos de monetização financiados por publicidade e liderados por criadores.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado de redes sociais é definido como a receita global obtida por plataformas online que permitem que os usuários criem perfis, se conectem com outras pessoas e compartilhem conteúdo por meio de aplicativos ou navegadores, incluindo a monetização diretamente atribuível a essas plataformas.
Exclusões de escopo: suítes de colaboração empresarial e serviços de e-mail independentes não são contabilizados neste tamanho de mercado.
Visão geral da segmentação
- Por Fluxo de Receita
- Publicidade
- Compras no Aplicativo
- Assinaturas
- Bens Virtuais e Presentes
- Por Tipo de Dispositivo
- Smartphone
- Tablet
- Computador de Mesa ou Laptop
- Dispositivos Vestíveis e Outros
- Por Tipo de Plataforma
- Redes Sociais Tradicionais
- Redes de Compartilhamento de Mídia
- Aplicativos de Mensagens ou Comunicação
- Redes Profissionais
- Redes de Nicho e Baseadas em Interesses
- Redes Descentralizadas ou Web3
- Por Dados Demográficos de Usuários (Faixa Etária)
- 13-24 Anos
- 25-34 Anos
- 35-44 Anos
- 45+ Anos
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Sudeste Asiático
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Egito
- Restante da África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começou com o mapeamento do pool de demanda usando indicadores públicos de adoção digital, conectando-os depois a sinais de monetização das plataformas. Consultamos fontes abertas como as estatísticas de conectividade da UIT, séries macro e demográficas do Banco Mundial, notas sobre economia digital da OCDE, e reguladores nacionais de telecomunicações e órgãos de estatística que publicam dados de uso de internet e smartphones. O contexto de política e privacidade foi verificado cruzando fontes como a FTC, a Comissão Europeia e artigos acadêmicos que resumem as tendências de governança de plataformas.
Para traduzir a adoção em valor de mercado, utilizamos registros corporativos, relatórios anuais, apresentações a investidores e comentários de teleconferências de resultados para entender o mix de receita, as tendências de carga publicitária e a mudança para assinaturas e recursos dentro do aplicativo. Bancos de dados de notícias e financeiros foram usados para acompanhar grandes lançamentos de produtos, mudanças de política e fusões e aquisições que podem deslocar receitas entre os anos. Bases de dados de patentes foram consultadas para verificar a consistência de direções emergentes de recursos que podem influenciar a monetização. As fontes listadas aqui são apenas ilustrativas, e muitas outras referências públicas e pagas foram revisadas para coletar, validar e esclarecer os dados.
Entrevistas e pesquisas primárias
O trabalho primário focou na validação de como as receitas das plataformas se formam na prática, especialmente a divisão entre publicidade, assinaturas premium e compras no aplicativo, e como esse mix varia por região. Entrevistamos profissionais do lado das plataformas, agências e compradores de marketing, e especialistas em ecossistemas de aplicativos, para que premissas como a evolução do ARPU, a direção dos preços de publicidade e o tempo de uso dos usuários pudessem ser verificadas e ajustadas. Por se tratar de um mercado global, os insumos foram testados em APAC, EMEA e Américas para evitar sobreponderar uma única geografia ao construir o modelo final.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 38% | CXOs: 14% | APAC: 46% |
| Nível médio: 41% | Líderes funcionais/de unidade: 35% | EMEA: 34% |
| Empresas menores: 21% | Gerentes: 51% | Américas: 20% |
Dimensionamento e previsão de mercado
A lógica de dimensionamento usa principalmente uma construção top-down, na qual a base de usuários de internet, a penetração de smartphones e o tempo dedicado às redes sociais são usados para reconstruir o pool de engajamento endereçável, que é então traduzido em receita usando taxas de monetização. Depois, corroboramos os totais com verificações seletivas bottom-up, como a amostragem de tendências de receita reportadas pelas plataformas, a direção dos preços de publicidade a partir do feedback do lado comprador, e consolidações proxy da adoção de assinaturas e compras no aplicativo, ajustando o modelo onde havia lacunas visíveis.
Alguns insumos práticos que moldaram os totais incluíram as tendências de usuários ativos por região, a carga publicitária e o movimento de preços (direção do CPM), a adesão a assinaturas para recursos premium, a intensidade de compras no aplicativo e de presentes virtuais, e as mudanças no mix de dispositivos entre móvel e desktop. Onde faltavam valores diretos para plataformas menores ou mercados emergentes, preenchemos as lacunas usando faixas de grupos de pares e faixas regionais de ARPU confirmadas em entrevistas, mantendo a receita implícita por usuário dentro de limites realistas em comparação com referências reportadas.
Para a previsão, foi usada a análise de cenários, pois a sensibilidade dos gastos publicitários às condições macroeconômicas e a mudanças de política pode alterar rapidamente os resultados. As premissas de crescimento foram ancoradas no consenso das entrevistas sobre alocação de orçamento publicitário, monetização da economia dos criadores, e mudanças em privacidade e mensuração, e então traduzidas em trajetórias de receita anual consistentes com os sinais de adoção e precificação.
Validação de dados e ciclo de atualização
A validação foi feita por meio de múltiplas verificações para que o total de mercado permaneça consistente com sinais independentes. Comparamos os resultados com indicadores proxy, como a direção dos gastos com publicidade digital, o crescimento da conectividade e os padrões de receita reportados por grandes plataformas listadas, investigando depois qualquer variação acentuada por região ou ano. Quando os números pareciam inconsistentes, conversas de acompanhamento eram acionadas para confirmar se o problema vinha do momento cambial, de eventos pontuais ou de uma mudança real na monetização.
Antes da aprovação final, o modelo e as premissas passam por etapas de revisão analítica que focam na detecção de valores atípicos, na consistência lógica e na reprodutibilidade dos cálculos. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como mudanças regulatórias significativas ou alterações na monetização das plataformas. Pouco antes da entrega, é realizada uma revisão final para que os clientes recebam a visão mais atual, usando as informações mais recentes disponíveis.
Tamanho do mercado global de redes sociais da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para redes sociais frequentemente não coincidem, mesmo quando usam anos semelhantes, porque cada publicador agrupa os fluxos de receita e os tipos de plataforma à sua própria maneira. As diferenças também surgem quando uma estimativa se apoia mais em proxies de gastos com publicidade, enquanto outra depende mais das divulgações de receita das plataformas, o que altera o total final.
As suítes de colaboração empresarial são mantidas fora do escopo da Mordor Intelligence, e essa única exclusão pode alterar significativamente os totais quando outras estimativas misturam mensagens de trabalho, ferramentas comunitárias e redes sociais sob um único guarda-chuva. Outros fatores comuns de divergência incluem se os presentes virtuais e as compras no aplicativo são totalmente contabilizados, como a receita multimoeda é convertida para um determinado ano, e a que velocidade os preços de publicidade e o ARPU de assinaturas são projetados para crescer.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 180,50 bilhões de dólares (2025) | |
| Consultoria Global A | 205,00 bilhões de dólares (2025) | Frequentemente combina categorias adjacentes, como colaboração no ambiente de trabalho e serviços mais amplos de redes sociais, e pode aplicar premissas agressivas de aumento de preços de publicidade que não são consistentemente verificadas em relação ao mix de receita das plataformas. |
| Associação Setorial B | 165,00 bilhões de dólares (2025) | Pode ancorar o dimensionamento mais próximo apenas dos gastos com publicidade reportados, o que pode subestimar as receitas de assinaturas premium, presentes virtuais e compras no aplicativo que fazem parte da monetização das plataformas. |
No geral, a dispersão é explicada em grande parte pelo que é contabilizado como receita de redes sociais e por como a monetização além dos anúncios é tratada. Nosso processo mantém os insumos vinculados à base de usuários e a sinais de engajamento, reconciliando-os depois com taxas de monetização validadas por meio de entrevistas, o que torna o número final mais fácil de rastrear e reproduzir.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado global de redes sociais em 2026?
O mercado gerou USD 210,66 bilhões em receita em 2026, no caminho para USD 411,27 bilhões até 2031 a um CAGR de 14,32%.
Qual fluxo de receita está crescendo mais rapidamente?
Os bens virtuais e presentes devem se expandir a um CAGR de 14,89% até 2031, à medida que as plataformas incorporam gorjetas e colecionáveis digitais.
Qual categoria de dispositivo terá o maior crescimento?
Os dispositivos vestíveis, incluindo smartwatches e dispositivos de realidade aumentada vestíveis na cabeça, devem registrar um CAGR de 15,72% durante 2026-2031.
Qual região lidera a receita do mercado?
A Ásia-Pacífico contribuiu com 34,83% da receita global em 2025, impulsionada pelos ecossistemas de super-aplicativos da China e pela crescente base de smartphones da Índia.
Como as regulamentações de privacidade de dados estão afetando o setor?
As multas acumuladas do RGPD e da Lei de Serviços Digitais superiores a USD 2 bilhões e a proibição de acesso para menores de 16 anos na Austrália ilustram os maiores custos de conformidade e a verificação mais rigorosa da idade dos usuários.
Quem são os players dominantes?
Meta Platforms, Alphabet e ByteDance capturam a maioria dos gastos globais com publicidade, enquanto Telegram, Discord e redes descentralizadas emergentes exercem pressão competitiva.
Página atualizada pela última vez em:



