
コンドミニアムおよびアパート市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 6.55 兆米ドル |
| 市場規模 (2031) | 8.62 兆米ドル |
| 成長率 (2026 - 2031) | 5.64 % |
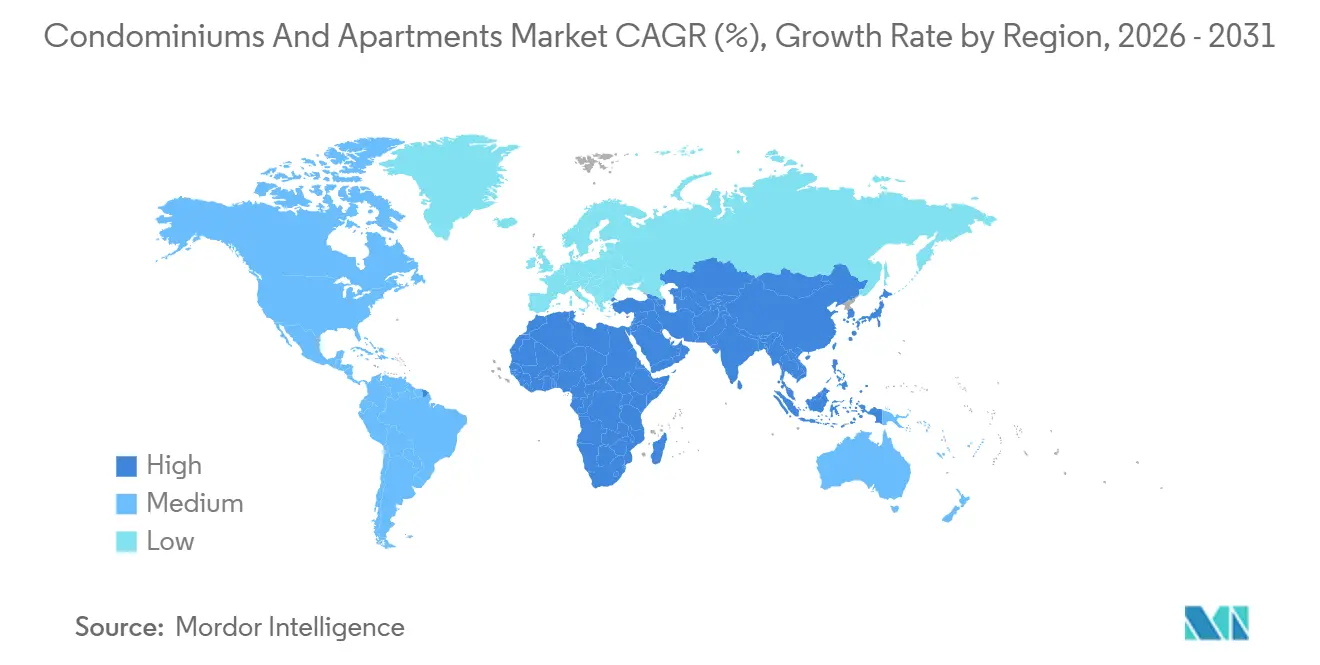
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
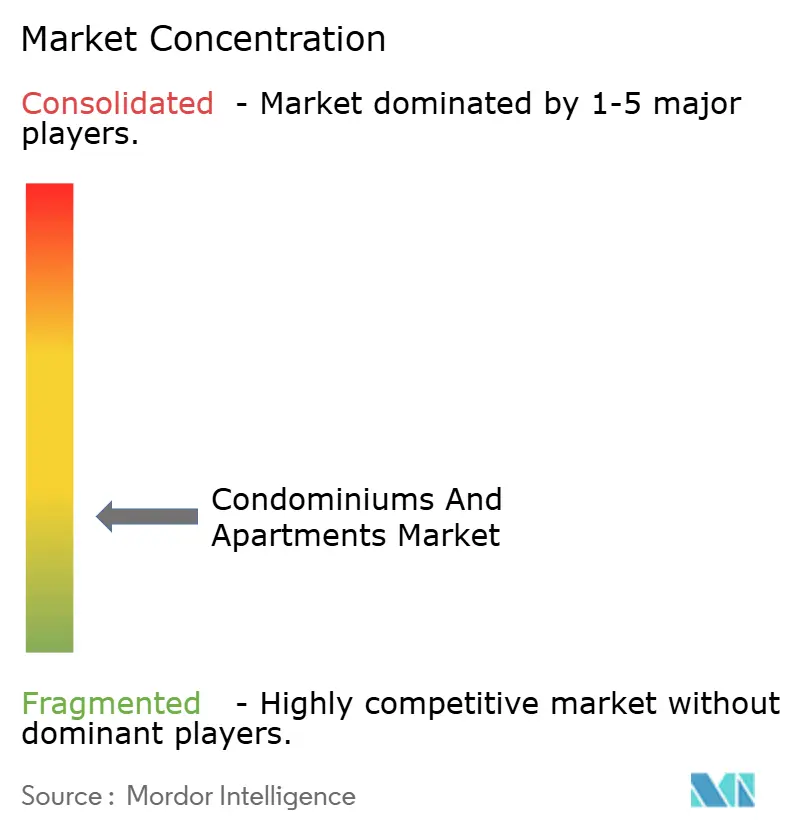
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるコンドミニアムおよびアパート市場分析
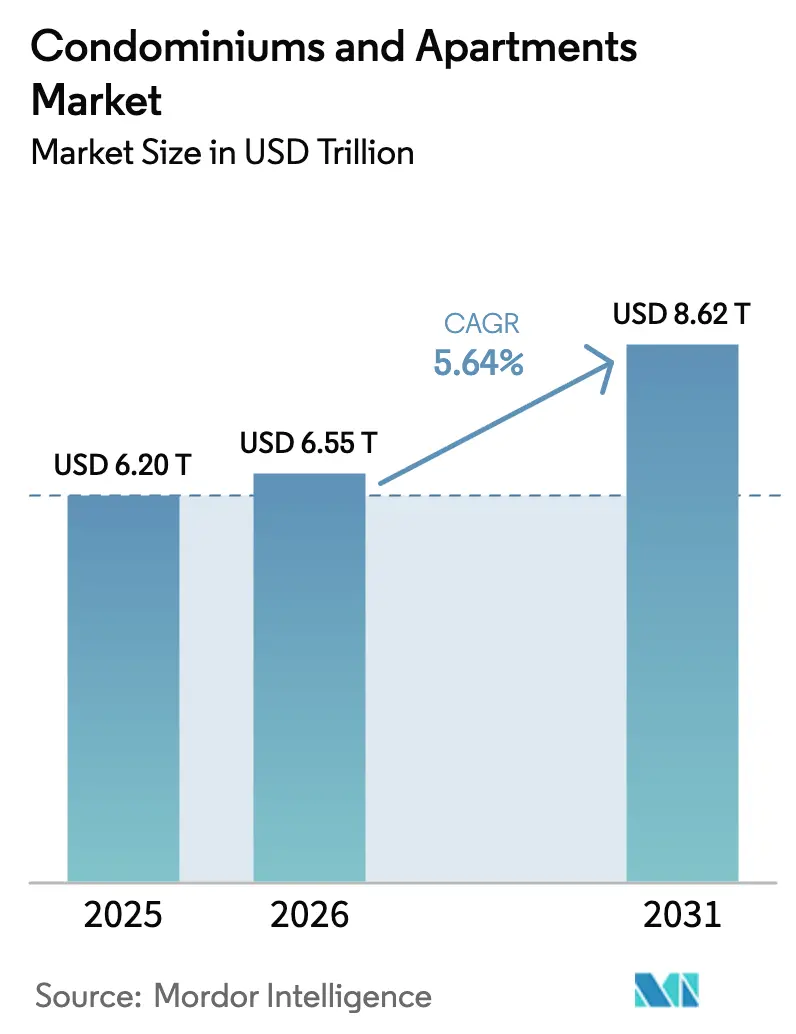
コンドミニアムおよびアパート市場規模は、2025年に6兆2,000億USD、2026年に6兆5,500億USDと予測され、2026年から2031年にかけてCAGR 5.64%で成長し、2031年までに8兆6,200億USDに達する見込みです。
都市化の進展、住宅価格の手頃さに関する格差の継続、および収益を生む住宅資産に対する機関投資家の需要拡大が、グローバル市場の景観を形成する主要な力となっています。アジア太平洋地域は2025年においても明確なリーダーシップを維持し、中国、インド、東南アジアが記録的な都市世帯数を追加したことで収益の38.4%を占めました。ドバイ、リヤド、東京でのラグジュアリー高層ビルの発売は、アメニティ豊富なタワーの重要性を強調しており、湾岸地域の国家的メガプロジェクトがフロンティア成長を牽引しています。デベロッパーは資金調達の厳格化と高い投入コストに直面していますが、安定した賃貸キャッシュフローに対する投資家需要は引き続き新規マルチファミリー供給を支えています。
主要レポートのポイント
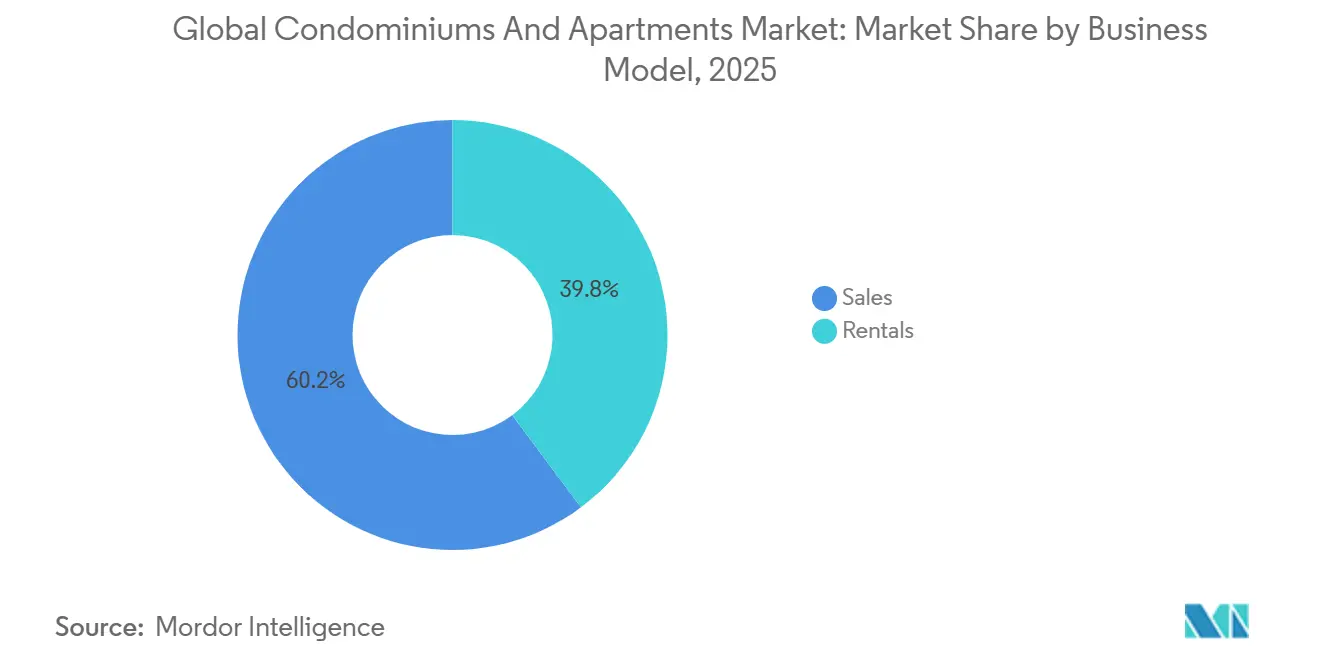
- ビジネスモデル別では、販売セグメントが2025年のコンドミニアムおよびアパート市場において60.2%のシェアでリードし、一方で賃貸セグメントは2031年にかけてCAGR 6.05%で拡大する見込みです。
- 価格帯別では、ミッドマーケット物件が2025年のコンドミニアムおよびアパート市場シェアの42.7%を占め、ラグジュアリー物件は2031年にかけて最速のCAGR 6.15%を記録すると予測されています。
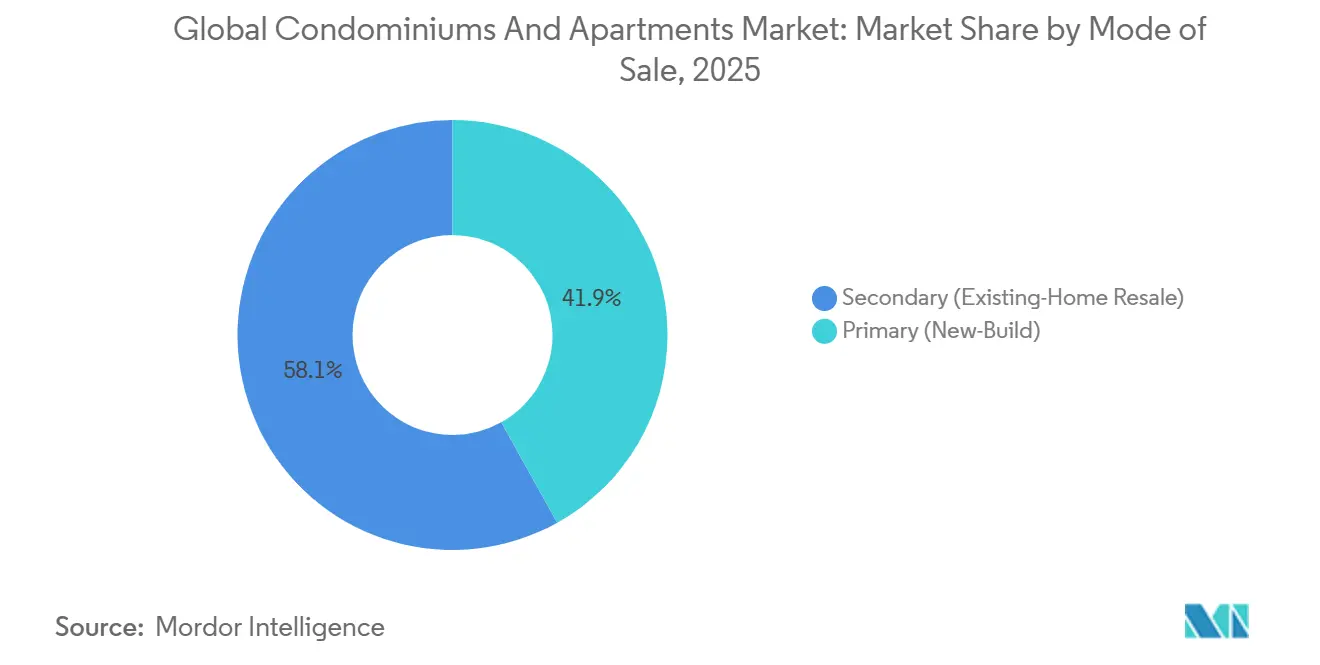
- 販売方式別では、二次取引が2025年のコンドミニアムおよびアパート市場規模の58.1%を占め、一方で一次新築は2031年にかけて年率6.24%で成長すると予測されています。
- アジア太平洋地域は2025年のグローバル収益の38.4%を占め、中東・アフリカ地域は2031年にかけてCAGR 6.53%で最も急速に成長する地域となる見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜) CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 住宅価格の手頃さに関する制約がマルチファミリー居住への選好を高めている | +1.2% | グローバル(北米、欧州、アジア太平洋主要都市で顕著) | 中期(2〜4年) |
| 主要都市圏における限られた土地の利用可能性が垂直型住宅プロジェクトを支援している | +1.0% | 東京、上海、ムンバイ、ロンドン、パリ、ニューヨーク | 長期(4年以上) |
| ビルド・トゥ・レントおよびプロフェッショナルが管理する賃貸ポートフォリオの拡大 | +0.9% | 北米、欧州、オーストラリア、新興中東 | 中期(2〜4年) |
| 収益を生む住宅資産への投資家の関心の高まり | +0.8% | グローバル、北米と欧州が主導 | 中期(2〜4年) |
| ライフスタイルアメニティとコミュニティ生活への需要がアパートの吸収を促進している | +0.7% | グローバル(アジア太平洋と中東のラグジュアリー層で最も強い) | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
住宅価格の手頃さに関する制約がマルチファミリー居住への選好を高めている
住宅価格の高騰と停滞する中央値賃金の乖離が、都市世帯をコンドミニアムおよびアパート市場の提供物へと誘導しています。2025年には、米国の複数のゲートウェイ都市圏における一戸建て住宅の中央値価格が中央値収入の8倍を超え、新規物件のうちUSD 68万以上の価格帯の割合が著しく上昇した東京の転換を反映しています。デベロッパーは平均フロアプレートを縮小し、コリビングデザインを試みることで対応していますが、これらの調整は価格の手頃さのギャップを部分的にしか埋めることができません。その結果、マルチファミリー形式は新たな都市居住者にとって事実上の入口となり続けており、このトレンドは2031年まで安定した吸収を支える可能性が高いです。政策立案者は、価格を崩さずにアクセスを広げるため、補助付き住宅ローンプログラムや付加価値税免除で対応しています[1]。
主要都市圏における限られた土地の利用可能性が垂直型住宅プロジェクトを支援している
アジア太平洋地域の中心地区および欧州主要都市の中核部では、開発可能な土地がほぼ枯渇しており、デベロッパーは外側ではなく上方に建設することを余儀なくされています。東京のデベロッパーは2025年にコンドミニアム向けの土地取得を2023年水準の半分以下に削減し、垂直タワーが価格プレミアムを獲得できる希少な交通利便性の高い区画に資本を集中させました。このパターンは上海、ロンドン、ニューヨークでも繰り返されており、ゾーニングが希少な敷地を最大限に活用するための高層密度を支持しています。垂直建設はプロジェクトの複雑さとコストを高め、エンジニアリング規模とバランスシートの強さを持つ企業に競争優位をもたらします。スカイラインプロパティへの需要の高まりは、景気循環的な低迷期においてもプレミアム価格を維持するはずです[2]。
ビルド・トゥ・レントおよびプロフェッショナルが管理する賃貸ポートフォリオの拡大
機関投資家はマルチファミリー賃貸の安定した利回りプロファイルを発見し、個人家主からブランドオペレーターへのシフトを加速させています。China Vankeの博寓プラットフォームは2025年に93%の稼働率で27万戸以上を管理し、米国の年金基金はサンベルトのビルド・トゥ・レント住宅地に数十億ドルを投入しました。メキシコシティは2025年に新設のワンストップ承認窓口を通じて11億USDの賃貸重視プロジェクトを承認し、このモデルを実証しました。プロフェッショナル化はテナント体験を向上させ、スマートビルディング技術を導入し、一回限りの販売を超えてデベロッパーの収入を多様化します。賃料に裏付けられたキャッシュフローはインフレをヘッジし、ソブリン・ウェルス・ファンドなどの長期資本にとって重要な魅力となっています[3]。
収益を生む住宅資産への投資家の関心の高まり
持続的な低債券利回りと不安定な株式市場が、グローバル資本をコンドミニアムおよびアパート市場へと誘導しています。2025年、China Vankeの運営サービス収益は60億USDに達し、販売勢いが鈍化する中でも回復力を示しました。欧州および北米の不動産投資信託は1,200億USDを超えるマルチファミリーパイプラインを蓄積し、構造的な賃借人成長に賭けています。この資金流入により、デベロッパーは建設品質を高め、グリーン機能を組み込み、機関投資家のデューデリジェンスに応えるためデータ駆動型資産管理を採用することを余儀なくされています。より多くの年金・保険資金が持続的な利回りを追求するにつれ、マルチファミリーのキャップレートは圧縮されたまま推移し、資産価値を支えると予想されます。
抑制要因の影響分析*
| 抑制要因 | (〜) CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高金利と制限的な住宅ローン条件が購入者需要に影響を与えている | -0.9% | 北米、欧州、オーストラリア | 短期(2年以内) |
| 建設費と土地コストの上昇が新規プロジェクトの着工を遅らせている | -0.7% | グローバル(アジア太平洋主要都市と欧州で顕著) | 中期(2〜4年) |
| 長期にわたる計画承認と規制上のハードルが開発サイクルを遅らせている | -0.5% | 欧州、北米、日本、オーストラリア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高金利と制限的な住宅ローン条件が購入者需要に影響を与えている
2025年まで維持された政策金利の引き上げにより、米国の30年固定住宅ローンの平均クーポンは7%近くに上昇し、適格借入者プールが縮小しました。上海は2026年に住宅積立金ローン金利を2.1%まで引き下げましたが、この引き下げは以前の引き締めを部分的にしか相殺しません。カナダと英国全体では、高い債務返済比率が意思決定時間を長引かせ、デベロッパーにインセンティブを提供することを強いており、マージンを侵食しています。信用需要の低下は賃貸に恩恵をもたらす一方、プレセールのキャッシュフローを制約し、高レバレッジのビルダーにとってバランスシートリスクを高めています。2027年以降に予想される金利緩和は市場心理を回復させる可能性がありますが、回復は金融緩和から数四半期遅れるでしょう。
建設費と土地コストの上昇が新規プロジェクトの着工を遅らせている
鉄鋼、セメント、労働力の価格は2025年においてもパンデミック前の水準を15%〜20%上回り、ターンキーコストを押し上げています。成都では中心部の2区画が1平方フィートあたりUSD 3,900で落札されるなど、記録的な土地プレミアムがアジア主要拠点全体の圧力を示しています。デベロッパーはモジュール式組立とバリューエンジニアリングを活用してマージンを回復しようとしていますが、ミッドマーケットの価格の手頃さは依然として縮小しています。投資家は設備投資の急増を回避するため、ブラウンフィールド転換とアセットライト管理契約にシフトしています。資材インフレが2027年まで続く場合、プロジェクトパイプラインはコスト転嫁がより実現可能なラグジュアリーおよび賃貸形式に向けて再バランスされる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ビジネスモデル別:
販売が優位を維持、賃貸が急速に拡大販売セグメントは2025年のコンドミニアムおよびアパート市場シェアの60.2%を占め、多くの税制における組み込まれたインセンティブを再確認しました。デベロッパーは潜在需要を活用し、China Vankeが2025年に11万7,000戸を完成させ、予定より1万6,000戸早く引き渡しました。しかし賃貸は全モデルの中で最速となるCAGR 6.05%で加速すると予測されており、博寓、Greystar、欧州拠点のVonoviaがスケールプレイブックを展開しています。賃貸収入はキャッシュフローを多様化し、景気循環性を平滑化し、安定したクーポンを求める年金・ソブリン資本を引き付けています。メキシコシティだけで2026年に約150億USDの賃貸中心の投資が見込まれており、急速な機関化を浮き彫りにしています。
賃貸成長は、価格の手頃さのギャップとライフスタイルの柔軟性が賃借人の魅力を高める地域で最も強くなっています。若い世代はキャリアの流動性を優先するために所有を先延ばしにし、退職者はアメニティ豊富な管理コミュニティへとダウンサイズしています。デベロッパーはリース・トゥ・オーンの経路と統合型不動産管理部門を提供することで適応し、データ分析を組み込んで居住者体験を洗練させています。販売は2031年まで主要シェアを維持するものの、継続収益モデルは評価指標を再定義し、上場デベロッパーが従来のEBITDAと並んで純営業利益倍率を強調するよう促しています。
価格帯別:
ミッドマーケットが数量を支え、ラグジュアリーが成長を解放ミッドマーケット物件は2025年のコンドミニアムおよびアパート市場の42.7%を占め、共働き世帯の間で最も幅広い支持を得ました。このトランシェは、インド、インドネシア、ブラジルの住宅ローンアクセシビリティプログラムに支えられ、居住可能なユニットサイズと適度な価格帯のバランスを取っています。デベロッパーはモジュール式レイアウトと標準化された仕上げを採用して品質を損なわずにマージンを守り、共有アメニティを組み込んでコミュニティ感を強化しています。
しかしラグジュアリー物件は、ドバイ、リヤド、東京でブランデッドレジデンスを追い求める富裕層購入者に支えられ、2031年にかけて最速のCAGR 6.15%を記録すると予定されています。土地の希少性がプレミアム垂直再開発を支持したことで、2025年にはUSD 68万以上の価格帯の物件のシェアが東京で急上昇しました。湾岸プロジェクトはコンシェルジュ、ウェルネススパ、プライベートマリーナをバンドルし、グローバル投資家の関心とプレミアムプレセールを獲得しています。富の集中の高まりと投資多様化の動機により、ラグジュアリーは利益貢献においてその数量的な重みを上回り続けるでしょう。
販売方式別:
二次市場が現在優位、一次パイプラインが構築中二次再販は、深圳、東京、ニューヨークなどの成熟した都市における深い既存ストックのおかげで、2025年のコンドミニアムおよびアパート市場規模の58.1%を形成しました。中国の2026年の2年以上保有住宅に対する付加価値税免除は、さらなる流動性を解放し、より迅速な売買回転を促すことを目的としています。再販購入者は即時入居の確実性と既知の建物性能を評価しています。
一次販売は、都市中核部が新しいテクノロジー対応ストックを求めるにつれ、CAGR 6.24%で拡大すると予測されています。Vankeの三亜湾スキームは2024年12月の発売時に72.3%の申込率を達成し、建設リスクの曖昧さを排除する「ウォークイン対応」完成モデルへの需要を示しました。欧州全体のインフィル再開発と北米の郊外交通指向型開発ノードが活性化された在庫を供給しており、老朽化した二次オプションとの差別化を図るエネルギー効率の高い外皮とスマートホーム統合が組み込まれていることが多いです。
地域分析
アジア太平洋地域のコンドミニアムおよびアパート市場
アジア太平洋地域は、中国、インド、東南アジア全域にわたる持続的な都市への人口流入を背景に、2025年の世界収益の38.4%を占めました。China Vanke単独で117,000戸を供給し、この地域の比類なき規模を示す一方、東京は68万米ドル以上の物件へのシフトが進み、土地不足の地域におけるプレミアム化が浮き彫りになっています。インドの主要都市圏では、IT雇用の拡大と都市鉄道の延伸が通勤圏を広げ、吸収率が二桁台を記録しました。中国本土では信用引き締めが先行販売に重くのしかかっているものの、政策立案者は資金調達の緩和と中古物件の流通促進により需要の安定化を図っており、中一桁台の成長軌道を維持しています。
中東・アフリカ地域のコンドミニアムおよびアパート市場
中東・アフリカ地域は、サウジアラビアのビジョン2030に基づく複合用途開発回廊と、ドバイのコンドミニアムへの海外資本の継続的な流入を背景に、2031年までに最速となる6.53%のCAGRを記録すると予測されています。ブランデッドレジデンス要素を備えた高級高層ビルが記録的な水準を打ち立て、トロフィー資産とオフショア分散投資を求める世界の投資家を惹きつけています。ラゴスなどサハラ以南アフリカの主要都市はコンドミニアム開発の初期段階にありますが、構造的な住宅不足と住宅ローン普及率の改善が長的な潜在力を示唆しています。インフラ整備の遅れと通貨リスクが近期の展開を抑制しているものの、土地所有権制度の段階的な改革が将来的な機関投資家資本の大波を解き放つ可能性があります。
北米、欧州および中南米のコンドミニアムおよびアパート市場
北米と欧州は、顕著な住宅取得可能性への圧力にもかかわらず、機関投資家に安定したキャッシュフローの機会を提供し続けています。カナダでは、住宅ローン金利が7%に達する中で若年世帯が持ち家取得を先送りしており、トロントおよびバンクーバーで賃貸専用住宅の建設が増加しています。欧州では長期にわたる許認可手続きと厳格な借家人保護規制が課題となっているものの、ベルリン、パリ、ロンドンは依然として世界の富裕層を引き付ける磁石としての地位を保っています。中南米では、メキシコシティのワンストップ窓口に見られるように、より迅速な認可プロセスが整備されつつあり、透明性の向上と国際的なスポンサーにとっての着工から竣工までの期間短縮が進んでいます。これらの地域全体において、積極的規制の見直しと交通指向型開発が、長期的な都市需要を背景に段階的な供給増加を促進しています。
競争環境
コンドミニアムおよびアパート市場は中程度に分散した状態を維持しており、地域チャンピオンがローカルシェアを支配する一方、限られた数のグローバルに活動するデベロッパーが高成長回廊を選別しています。中国のトップ10は2025年においても合計1,380億USDを超える販売を達成しましたが、都市特化型スペシャリストがローカルな関係と政策ニッチを活用したことで、合算シェアは低下しました。競争上のポジショニングは、引き渡しの信頼性、コスト管理、および価格の手頃さの閾値を超えることなく価格プレミアムを獲得するライフスタイル指向のアメニティの導入を中心に展開しています。
2025年〜2026年の戦略的転換は、既存企業が継続収益事業を通じて景気循環性をヘッジしていることを示しています。China Vankeの不動産サービスと賃貸事業への拡大は60億USDの営業収益を押し上げ、Mitsui Fudosanはコア住宅を超えて多様化するためデータセンターとシニア住宅パイプラインを加速させました。湾岸拠点のEmaarはブランデッドレジデンスのライセンス供与を強化し、ホスピタリティの遺産とコンドミニアム販売を融合させてブランドエクイティを強化しました。デベロッパーはプロップテックも活用しており、Vankeの社内大規模言語モデルがデザイン検証を15倍以上改善し、手戻りを削減し購入者と規制当局の品質認識を向上させています。
土地価格の高騰と権利取得リスクの増大に伴い、合弁事業と官民パートナーシップがますます一般的になっています。深圳地下鉄はVankeに41億USDの株主ローンを提供し、流動性と引き換えに統合された駅周辺プロジェクトを確保しました。欧州では、上場REITが自治体住宅機関と協力して、手頃な住宅割当を満たしながらデベロッパーのリターンを維持する混合テニュアスキームを提供しています。忍耐強い資本へのアクセスやテクノロジー駆動型の効率化を採用できない市場参加者は撤退または統合する可能性が高いですが、このセクターの地理的分散は2031年まで競争的なバランスを維持することを示唆しています。
コンドミニアムおよびアパート産業リーダー
-
Emaar Properties
-
Lennar Corporation
-
China Vanke Co., Ltd.
-
Christie's International Real Estate
-
Coldwell Banker Real Estate LLC
- 注:主要企業の掲載順は順位を示すものではありません。
コンドミニアムおよびアパート市場 このレポートでカバーされる企業
- Emaar Properties
- Lennar Corporation
- China Vanke Co., Ltd.
- Christie’s International Real Estate
- Coldwell Banker Real Estate LLC
- Clark Group
- DLF Ltd.
- Suffolk Construction
- Lendlease Corporation
- Mitsui Fudosan Co., Ltd.
- IJM Corporation Berhad
- Lennar Multifamily Communities (LMC)
- Savills plc
- PulteGroup, Inc.
- Engel & Völkers AG
- Hochtief AG
- Raubex Group Ltd.
- Gilbane Building Company
- Whiting-Turner Contracting Co.
- Compass, Inc.
最近の産業開発事情 コンドミニアムおよびアパート市場
- 2026年1月:中国財政部が二次市場の流動性を促進するため、2年以上保有する住宅に対する付加価値税を免除しました。
- 2026年1月:上海が高い基準金利の中で購入者の負担を軽減するため、住宅積立金住宅ローン金利を2.1%まで引き下げました。
- 2026年1月:China Vankeが近期バックログの70%にあたる11万7,000戸の引き渡しを確認し、深圳地下鉄からの41億USDの株主ローンに支えられました。
- 2025年8月:Vankeの2025年上半期収益は145億USDに達し、運営サービスは27万戸の賃貸ユニットが93%の稼働率で39億USDを生み出しました。
グローバルコンドミニアムおよびアパート市場レポートの範囲
セグメンテーション概要
| 販売 |
| 賃貸 |
| ビジネスモデル別 | 販売 |
| 賃貸 |
レポートで回答される主要な質問
2025年のコンドミニアムおよびアパート市場のグローバル価値はいくらでしたか?
このセクターは2025年に6兆2,000億USDに達しました。
2031年にかけて最も急速に成長すると予測される地域はどこですか?
中東・アフリカ地域はCAGR 6.53%で拡大すると予測されています。
賃貸セグメントのシェアと成長見通しはどのくらいですか?
賃貸は2025年収益の39.8%を占め、2031年にかけてCAGR 6.05%を記録すると予想されています。
マルチファミリー資産への投資家の関心を促進する要因は何ですか?
安定した賃貸利回り、インフレ保護、多様化されたキャッシュフローがマルチファミリーを機関投資家にとって魅力的にしています。
主要都市で垂直型プロジェクトがより一般的になっている理由は何ですか?
限られた土地の利用可能性と高層密度を支持するゾーニングが、デベロッパーに上方への建設を促しています。
高金利は住宅購入者にどのような影響を与えていますか?
高い住宅ローンコストが購買力を低下させ、販売サイクルを長引かせ、多くの世帯を賃貸オプションへと押しやっています。