
商業用電子レンジ市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
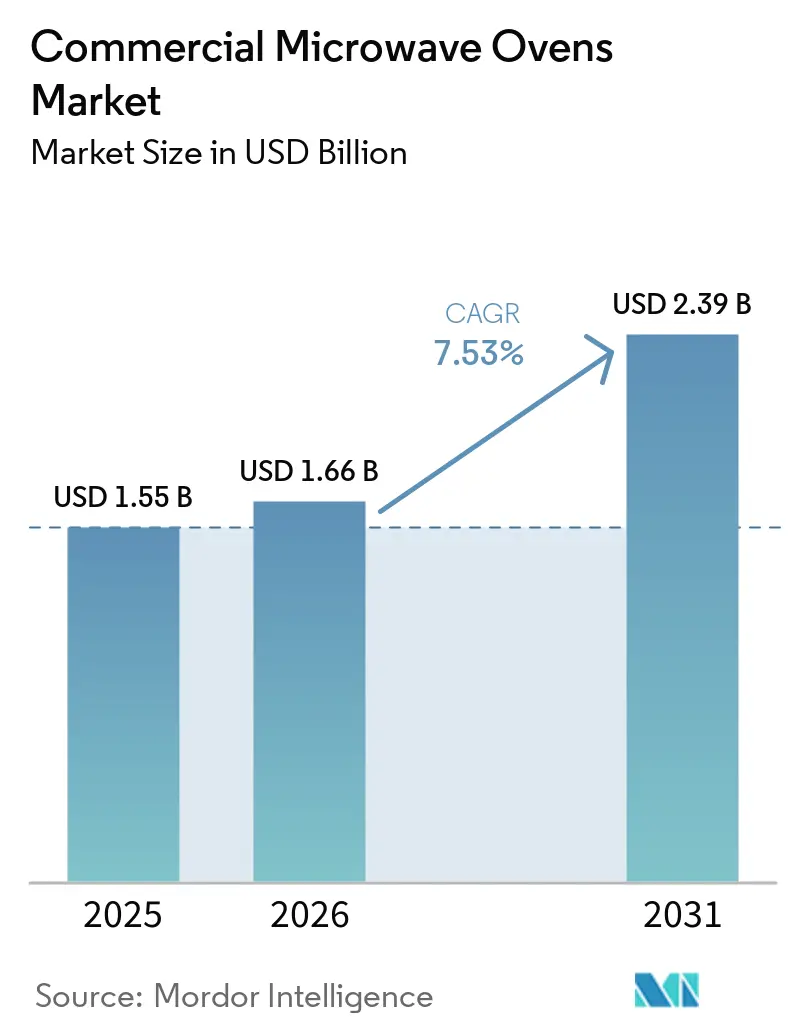
| 市場規模 (2026) | 1.66 十億米ドル |
| 市場規模 (2031) | 2.39 十億米ドル |
| 成長率 (2026 - 2031) | 7.53 % |
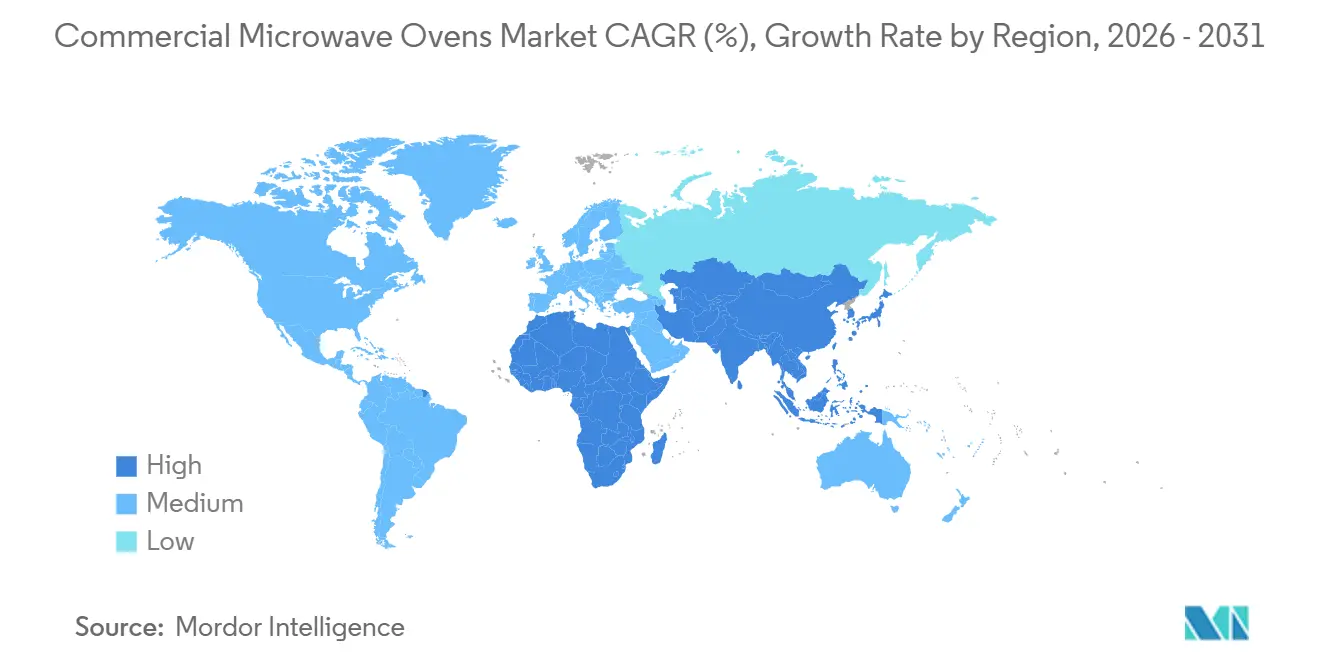
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
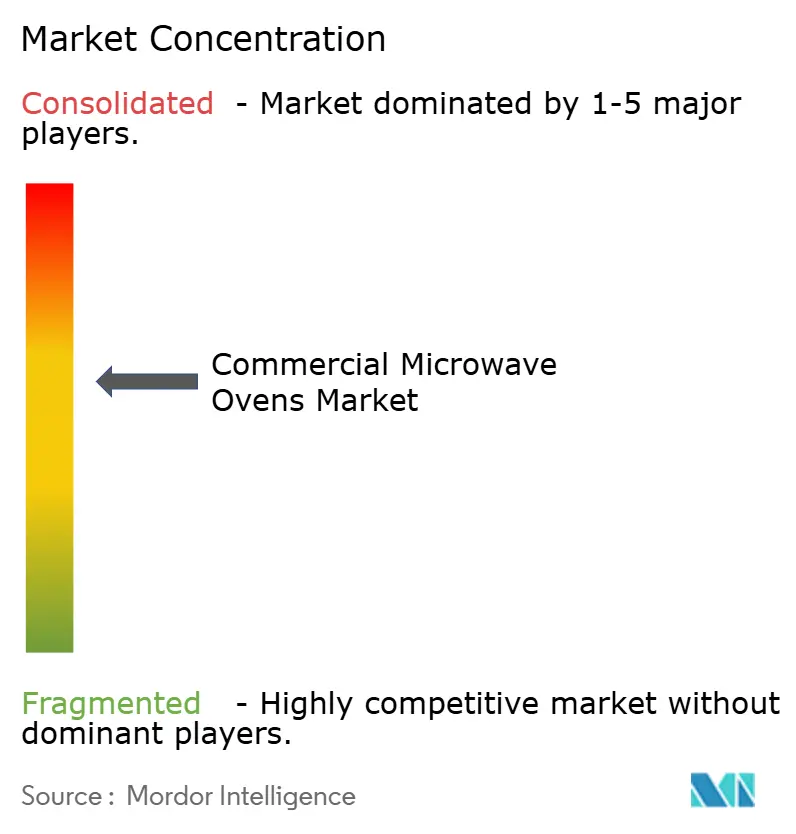
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる商業用電子レンジ市場分析
商業用電子レンジ市場規模は、2025年の15億6,000万USDから2026年には16億6,000万USDへと成長し、2026年~2031年にかけてCAGR 7.53%で2031年までに23億9,000万USDに達すると予測されています。この成長プロファイルは、厨房の近代化サイクルおよびトレーニング時間を短縮し、労働力不足時においても出力品質を安定させるプログラマブルなコネクテッド機器へのシフトと一致しています。オペレーターは、換気設備の改修なしにホットフードを提供できるベントレス高速フォーマットを好み、小さなフットプリント内でのスループット最大化に貢献しています。2キロワット超の重負荷モデルが近期の購買をリードする一方、マイクロ波、対流、インピンジメントを統合した高速コンビネーションは、サイクルタイムの短縮とメニューの多様性により注目の技術となっています。クイックサービスチェーンは、一貫した再加熱と迅速なサービス速度に依存するデリバリーおよびピックアップ重視のフォーマットを拡大する中で、引き続き需要の中核を担っています。
主要レポートのポイント
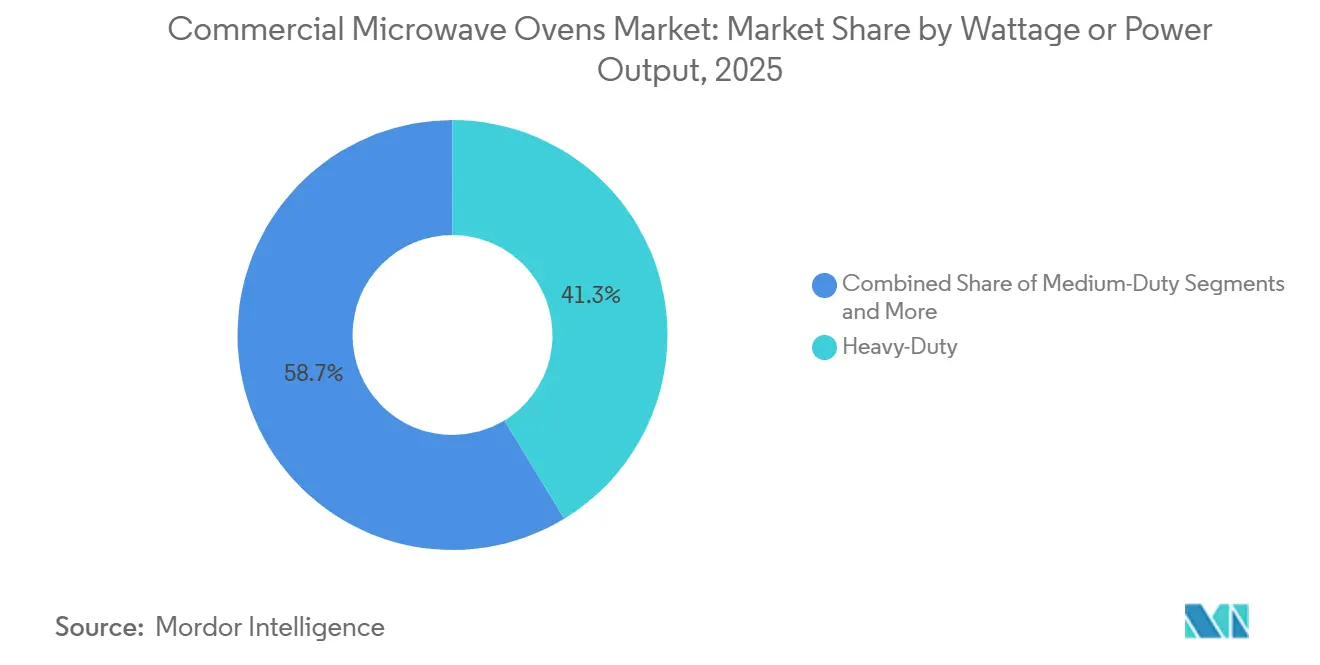
- ワット数または出力別では、2キロワット超のヘビーデューティモデルが2025年の業務用電子レンジ市場規模の41.26%を占め、2031年まで年率9.37%で拡大する見込みです。
- 製品タイプ別では、カウンタートップまたはフリースタンディングユニットが2025年の業務用電子レンジ市場シェアの49.35%をリードし、高速またはコンビネーションオーブンは2031年まで11.72%のCAGRで拡大する見込みです。
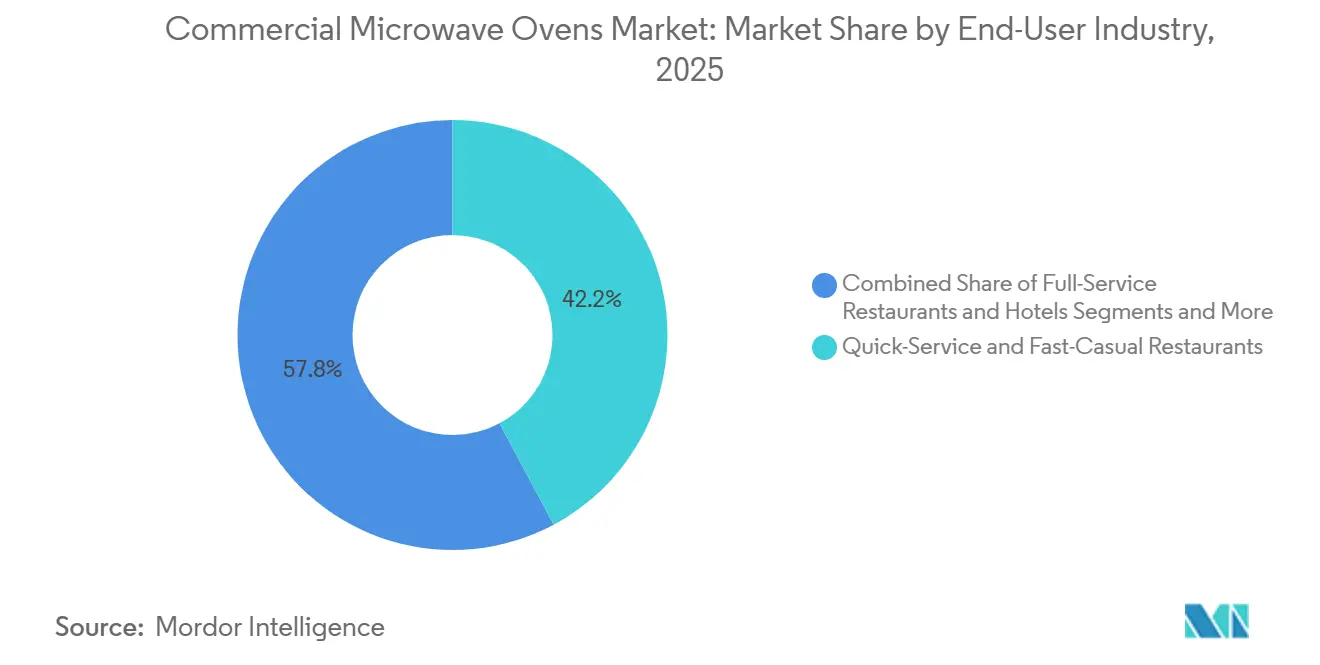
- エンドユーザー産業別では、クイックサービスレストランが2025年の業務用電子レンジ市場シェアの42.24%を占め、コンビニエンスストアおよびグロサリーストアは2031年まで年率9.33%で成長する見込みです。
- 流通チャネル別では、B2Cまたは小売が2025年の業務用電子レンジ市場の53.35%を獲得し、B2Bまたは直接販売は2031年まで10.24%のCAGRを記録する見込みです。
- 地域別では、北米が2025年の業務用電子レンジ市場の36.65%を確保し、アジア太平洋地域は2026年から2031年にかけて11.32%のCAGRを記録する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| QSRの拡大とミールデリバリーキッチンの成長 | +2.1% | 北米、中国、インドで早期の成果が見込まれるグローバル市場 | 中期(2〜4年) |
| マグネトロンおよびインバーター技術のエネルギー効率向上 | +0.9% | 欧州、電力料金の高い米国都市部、日本 | 長期(4年以上) |
| 新型コロナウイルス感染症後の労働力不足による厨房自動化の進展 | +1.8% | 北米が中核、西欧への波及 | 短期(2年以内) |
| 食品安全監査の厳格化によるプログラマブルオーブンの恩恵 | +0.7% | 北米、EU | 中期(2〜4年) |
| ベントレス高速コンビオーブンの人気上昇 | +1.3% | 世界の都市市場、特に1,000平方フィート未満のフットプリント | 中期(2〜4年) |
| AI駆動の自己診断によるダウンタイムの削減 | +0.6% | 早期採用者:日本、韓国、米国のQSRチェーン | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
QSRの拡大とミールデリバリーキッチンの成長
米国のクイックサービスレストランの店舗数は引き続き拡大しており、安定した前年比成長と強固な経済的貢献に支えられています。注文パターンはオフプレミス消費へと傾斜しており、ピーク時における一貫した再加熱性能と厳格なタイミング管理への期待が高まっています。オペレーターは、食感を保ち、冷たい部分をなくし、デリバリーの満足度を向上させるプログラマブルな調理サイクルを優先しています。品質を損なうことなく調理時間を大幅に短縮するラピッドクックおよび高速オーブンフォーマットは、こうした運用上の要求に合致し、デジタル注文に伴う需要急増への対応を支援します。商業用電子レンジ市場が高成長地域への迅速な展開を重視する中、短いリードタイムでAI対応システムを提供する垂直統合型メーカーは、特にコンパクトなフットプリントとスループット効率が重要な場面でのチェーン展開支援において有利な立場にあります。
マグネトロンおよびインバーター技術のエネルギー効率向上
インバーターベースのシステムは、従来のオン・オフパルス方式に代わり連続的なエネルギー供給を行うことで、消費電力を削減し、ピーク時のサイクルで焦げやすいデリケートな食材に対して再現性の高い結果をもたらします。高い電力小売料金に直面する欧州のオペレーターは、回収期間のモデリングを加速させており、パルス方式の従来設計と比較してコンポーネント寿命も延長するインバータープラットフォームを優先しています。隣接する高効率コンポーネントからキャッシュを生み出す大手電子機器メーカーはインバーターの研究開発に資金を投入しており、そのロードマップが現場の商業用プラットフォームに影響を与え始めています。マグネトロンを半導体パワーモジュールに置き換え、より精密な制御とウォームアップ遅延ゼロを実現するソリッドステートRFジェネレーターは、高い初期コストのためプレミアム製品にとどまっていますが、精密調理の次のステップを体現しています。商業用電子レンジ市場がエネルギー感応度の高い地域で成熟するにつれ、技術選択は初期価格だけでなく総所有コストを重視する方向へとシフトしており、このシフトはエネルギー効率規制とライフサイクルコスト削減目標によって強化されています。企業の財務開示も、エネルギーおよび半導体部門における利益成長が、プロフェッショナルキッチンプラットフォームへと波及しうるイノベーションを支援していることを示しています。
新型コロナウイルス感染症後の労働力不足による厨房自動化の進展
米国のレストランにおける労働力の欠員率は2024年を通じて約12%近辺で推移し、2025年も引き続き人員配置比率への圧力となっており、多くのチェーンにとって自動化が近期のロードマップに位置づけられています。多くのレストランが2024年にテクノロジーを導入し、2025年も継続する計画を示しており、シンプルなワンボタン操作で仕込み作業のスキル要件を下げ、アウトプットを標準化する必要性を挙げています。プログラマブルなラピッドクックサイクルは、ラッシュ時にどのスタッフでも実行できる多段階ステップを記憶させることでトレーニング時間を短縮し、一貫した品質を維持します。繰り返しのバックオブハウス作業が自動化されたルーティンに移行することでフロントオブハウスのエンゲージメントが向上し、ピーク時のサービス速度維持に貢献します。採用パターンは、商業用電子レンジ市場がクラウドレシピやコネクテッドサービス診断などの機能を統合し続けることを示唆しており、これらはサポート負担を軽減し、繁忙な店舗での稼働時間を安定させます。業界のコミュニケーションも、コネクテッドオーブンを補完し、安全性やスループットを犠牲にすることなく人員不足を補うロボティクスパイロットやその他の自動化プロジェクトを強調しています。
食品安全監査の厳格化によるプログラマブルオーブンの恩恵
監査担当者は、大規模施設や給食事業において、デジタルで検証可能な調理記録への重点を高めており、統合されたHACCPデータロギングが実質的な要件となっています。プログラマブルな商業用電子レンジは、紙の記録の必要性を排除するタグ付きの時間・温度プロファイルを提供し、クラウドダッシュボードはフリート全体のリアルタイムステータスと履歴を表示します。マイクロ波とスチームおよびホットエアを組み合わせたマルチモードプラットフォームは、多様なメニューに対応しながら、監査に適した完全な調理サイクル記録を取得します。政策アジェンダには、2026年を目標とする食品表示および栄養に関する措置も含まれており、大規模な多拠点オペレーターとその機器パートナーにとってコンプライアンスが引き続き重要課題となっています。商業用電子レンジ市場がデータ駆動型監査に対応する中、コンプライアンスを自動化するコネクテッドプラットフォームは、リスクを低減し手動追跡作業を削減することで明確なリターンをもたらします[1]。エネルギーレポートとリモートモニタリングを含むカテゴリーリーダーのコネクティビティスイートは、多くの設置環境ですでに標準となっており、地域をまたぐ新たなサイバーセキュリティおよびデータ共有要件に対応しながら進化し続けています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 鉄鋼および半導体を含む原材料コストの上昇 | -1.1% | グローバルサプライチェーン | 短期(2年以内) |
| ラピッドクック対流オーブンとの競争激化 | -0.9% | 北米、欧州 | 中期(2〜4年) |
| IoT接続モデルに関連するサイバーセキュリティ上の懸念の高まり | -0.4% | 北米・EUのエンタープライズセグメント | 長期(4年以上) |
| 新興市場におけるRF放射に関する規制の不確実性 | -0.3% | 中東、アフリカ、東南アジアの一部市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
鉄鋼および半導体を含む原材料コストの上昇
鉄鋼および電子部品の投入コストインフレは、価格見積もりと納期に影響を与え、価格感応度の高いセグメントでの計画購入を先送りさせる可能性があります。メーカーは、大量購買、マルチソーシング戦略、およびコンポーネントの互換性を高めるための設計標準化によって、一部のリスクを軽減しています。一部のチェーンは、交換サイクルを延長したり修繕を優先したりすることで対応しており、これによりサービス契約や部品への注文フローが再配分されています。直接エンタープライズ契約のもとでは価格の透明性が向上しますが、中小の独立系バイヤーは依然として定価変更や納期の変動に直面しています。商業用電子レンジ市場は、エネルギー節約、稼働時間保証、および制約された資本予算のもとでの回収を正当化するパフォーマンス機能を強調することでこれらの逆風に対応しており、コネクティビティ機能とリモートモニタリングはサービス契約における追加のコスト回避手段として位置づけられています。大手チェーンの購買ガイダンスも、ピーク時の混乱リスクを低減するため、ベンダーのリードタイムと部品の入手可能性を主要機能と同等に評価するようになっています。
ラピッドクック対流オーブンとの競争激化
高速気流とスマートな気流制御に依存するラピッドクック対流プラットフォームは、同様のスピード帯で競合しており、フロントオブハウス環境でのマイクロ波使用を最小化したいオペレーターの採用を鈍化させる可能性があります。これらのシステムは焼き色とカリカリ感を促進し、食感が重要な属性であるベーカリーやカフェで支持を集めています。したがって、競争上のポジショニングはサイクルの柔軟性、フットプリント、および電気負荷にかかっており、スピードが主要な制約である場合にはマイクロ波を含むマルチモード設計が純粋な対流方式を上回ることが多いです。製品トレーナーや料理チームは、チェーンの仕様における対面評価を支援するため、サイクルアウトプットの並列比較を示すパイロットテストを実施しています。商業用電子レンジ市場が高速ハイブリッド設計を増やす中、ラピッドクック対流との重複は機能競争へと変化しており、キュータイムの指標で秒単位が重要な場面では統合されたマイクロ波入力が結果を左右します[2]。継続的なエネルギー効率の向上とクラウドレシピガバナンスは、集中管理されたアップデートに依存する多拠点オペレーションにとって重要な、運用コストと標準化における差別化を加えています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ワット数/出力別:
重負荷の優位性が大量需要を反映2.0キロワット超の重負荷商業用電子レンジは2025年市場規模の41.26%を占め、ピーク時にスピードと一貫性を必要とする高スループット店舗のニーズを反映しています。このセグメントは2031年まで年率9.37%で成長すると予測されており、より幅広いメニューを扱いながらキュータイムを2分以内に維持しなければならないドライブスルーフォーマットに支えられています。1.2〜2.0キロワットの中負荷モデルは、ピーク負荷が予測可能な中規模のカフェテリアやオフィスに適しており、予算は耐久性のあるエントリーレベルの商業用設計を対象としています。1.2キロワット未満の軽負荷オーブンは、複数品目の同時再加熱よりも小さなフットプリントとシンプルなサイクルを優先するコンパクトな店舗に対応しています。商業用電子レンジ市場がオフプレミス販売の増加に適応する中、出力ティアは従来のバックオブハウスの原型ではなく、予想される注文急増プロファイルに合わせて指定されるようになっています。
エンジニアリングロードマップは引き続き出力密度と均一性を重視しており、デュアルマグネトロン設計が重負荷出力レベルでのスピードとキャビティカバレッジのバランスを取り、冷たい部分を低減しています。より速いウォームアップとより均一な気流を実現する製品ラインチは、このカテゴリーが焼き色を改善しながらマイクロ波スピードを維持する高速ハイブリッド領域へと進出していることを示しています。スタッカビリティと垂直クリアランスも注目点であり、エアインテークを妨げることなくラインに何台設置できるかに影響します。プラットフォームの耐久性と冷却設計も引き続き重要であり、高出力サイクルは長い営業時間にわたってコンポーネント寿命に影響する熱負荷を生み出します。これらの改良は、商業用電子レンジ市場が大規模な重負荷リーダーシップを維持し、ピーク時の安定性が最も重要なチェーンキッチンでの一貫性を保つことを支援します。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
製品タイプ別:
柔軟性がカウンタートップのリーダーシップを牽引し、イノベーションが高速の台頭を促進カウンタートップおよびフリースタンディングユニットは、プラグアンドプレイの設置とビルトインカットアウトのないレガシーレイアウトとの互換性により、2025年市場規模の49.35%を占めました。マイクロ波、対流、インピンジメントを統合した高速またはコンビネーションオーブンは、フードの換気設備なしにサイクルタイムの短縮と多様なメニューへの需要の高まりを反映し、2031年まで年率11.72%のCAGRで拡大すると予測されています。ビルトインフォーマットは計画的な改装を伴うフルサービスキッチンでの地位を維持していますが、意思決定サイクルと設置の複雑さがカウンタートップの成長に比べてシェア拡大を遅らせています。製品開発では、標準的なプレートやハーフサイズパンが収まるコンパクトなフレーム内に大きなキャビティを実現し、1平方フィートあたりの利用率を向上させています。この多様性により、商業用電子レンジ市場はQSR、コンビニエンス、小型フォーマット小売のレイアウト実態に対応し続けています。
カウンタートップカテゴリー内のイノベーションは、高い気流速度とマルチモードの柔軟性を維持しながら小さなフットプリントを実現するスタッカブルデザインに焦点を当てています。コネクティビティとクラウドレシピ管理は多拠点展開における標準的な要求事項となりつつあり、シフトをまたいだ再トレーニング時間の削減と成果の安定化に貢献しています。高速レンジは、ピザ、サンドイッチ、焼き菓子のスピード目標を達成するためにキャビティ対フットプリント比とサイクル制御の改善を続けています。ベンダーのコミュニケーションは、従来の方法と比較して80%速いサイクルを強調しており、ピーク時の準備態勢を支援し、スペースが限られた店舗でのメニューイノベーションの上限を引き上げます。これらの設計およびソフトウェアの進歩は、都市部の店舗でスピード、品質、フットプリントのバランスを取るカウンタートップおよびハイブリッドモデルにおける商業用電子レンジ市場の勢いを持続させます。
エンドユーザー産業別:
QSRがシェアをリード、コンビニエンスストアが急成長クイックサービスおよびファストカジュアルレストランは、店舗数の増加と時間的プレッシャーのもとで正確な再加熱を必要とする拡大されたメニューに支えられ、2025年のエンドユーザー収益の42.24%の市場シェアを占めました。コンビニエンスストアおよび食料品店は、ホットなグラブアンドゴープログラムが普及し、朝食・昼食の時間帯における未活用スペースの収益化を支援する中、2031年まで年率9.33%で成長すると予測されています。フルサービスレストランとホテルは安定した買い替え需要をもたらし、集中管理と記録管理のためのコネクティビティ機能の追加を続けています。病院、学校、空港などの施設向け給食は、監査と政策コンプライアンスを支援するHACCP対応オーブンとフリートダッシュボードを重視しています。商業用電子レンジ市場は、高速サイクルと再現性の高い品質および文書化された調理プロファイルを組み合わせたユースケースを中心に集約し続けています。
オフプレミス販売は現在、収益のより大きなシェアを占めています。厨房プランナーは、デジタル注文に伴う急増をキュースリップなしに処理するため、複数のマイクロ波または高速キャビティに負荷を分散するラインデザインで対応しています。温度保持と食感がリピート注文とより広いメニュー採用を促進するため、包装とサイクルの調整も重要です。これらの要因により、再加熱性能は機器選定の中心であり続け、品目をまたいで味と構造を維持するプログラマブルサイクルへのプレミアムが高まっています。したがって、商業用電子レンジ市場は、チェーンがデジタル生産フローを標準化し、コネクテッドオーブンをより広い自動化スタックに統合する方法と密接に結びついています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
流通チャネル別:
小売の広域性と直接販売の効率性マルチブランドストア、専売ブランドアウトレット、オンラインプラットフォーム、その他の販売拠点を含むB2Cまたは小売ルートは、広範な地理的カバレッジとアクセサリーのクロスセリングにより、2025年の流通市場規模の53.35%を占めました。B2Bまたはメーカー直接販売は、大手チェーンがトレーニングと専任サポートサービスレベルを含む大量契約を交渉する中、2031年まで年率10.24%のCAGRを記録すると予測されています。マルチブランドストアは独立系バイヤーの並列比較を支援し、ブランドショールームは意思決定サイクルを短縮する没入型デモンストレーションを活用しています。オンライン販売は小額商品や補充品目で成長を続けていますが、高額オーブンは設置計画とファイナンス条件のためにライブコンサルテーションの恩恵を受けています。コネクティビティ、レシピガバナンス、サービスパッケージを組み込んだエンタープライズ契約が増える中、商業用電子レンジ市場では直接チャネルがチェーン標準化プログラムにおいてより大きな役割を担うようになっています。
直接チャネルのパフォーマンスは、仕様担当者をコントロールされたテストキッチンに招いてメニュー品目のパイロットテストとタイミングデータの収集を行うメーカーのイノベーションセンターにも反映されています。クラウドダッシュボードとサービスポータルとのプラットフォーム統合はこれらの環境でデモンストレーションでき、セントラルキッチンチームとフランチャイジーネットワークの信頼を高めます。小売は、即時の交換ユニットや基本的なプログラマビリティを備えたエントリーレベルのオプションを必要とする独立系オペレーターにとって引き続き重要な役割を果たしています。オンラインカタログとコンフィギュレーターを通じたデジタルディスカバリーは、直接販売と小売の両方のパスを促進し、最終的なコンサルテーション前により情報を持ったバイヤーを生み出します。このブレンドアプローチにより、商業用電子レンジ市場は標準化と契約サポートがもたらすメリットを損なうことなく、エンタープライズと独立系の両顧客にサービスを提供できます。
地域分析
北米業務用電子レンジ市場
北米は2025年に36.65%の市場シェアを占めた。大規模な既存設備基盤と人手不足の課題が、熟練した人員を減らしながらも安定した力を実現するプログラマブルオーブンへの需要を維持した。同地域の空席率は2024年から2025年にかけて約12%前後で推移し、トレーニング時間を短縮し一貫性を向上させる自動化およびコネクテッド機器への投資計画と合致した。都市部の店舗では、フードを不要とするベントレス高速設計が導入コストを削減し、特に密集した商業地区において1,000平方フィート未満の店舗でホットメニューの提供を可能にしている。カナダのチェーン店は、クラウドレシピとサービスダッシュボードを活用した複数拠点の管理効率化を目的として、IoT対応機器の導入を継続している。USMCA域内の国境を越えた供給調整が部品の流通を支える一方、2025年初頭以降の関税に関する議論により、複雑な組立品におけるリスク管理を目的としたサプライヤーの多様化への注目が高まっている。
アジア太平洋業務用電子レンジ市場
アジア太平洋地域は2026年から2031年にかけて11.32%のCAGRで成長すると予測されており、チェーン店の普及拡大と小型フォーマット店舗向けコンパクト自動化機器への投資が成長を牽引している。中国にける限定サービス形態の成長と、地域メーカーによるリードタイム短縮能力が、第2層都市以降での迅速な展開を支援している。インドでは2026年にかけてクイックサービス店舗の拡大が続き、不安定な電力網下でも安定稼働する堅牢なカウンタートップおよび高速オーブンへの需要が高まっており、フランチャイズネットワークは地域をまたいだメニュー統一を目的としてクラウドレシピ要件を仕様書に盛り込んでいる。日本と韓国は引き続きコネクテッド診断およびリモートレシピ管理において先行しており、サポートサイクルの短縮と複数拠点にわたる最適化の実用性向上に貢献している。業務用電子レンジ市場は、垂直統合された生産体制の恩恵を受けており、東南アジアの店舗展開パイプラインに向けてAI対応ユニットを短いリードタイムで出荷することが可能である。
欧州・中東・アフリカおよび南米業務用電子レンジ市場
欧州の市場規模は、エコデザイン規制とエネルギー優先政策によって形成されており、事業者を効率的なインバータープラットフォームおよびフリート向けコネクテッド監視システムへと誘導している。欧州連合の小型家電向けエコデザイン指針は2026年にアイドル時消費電力に関するより厳しい基準を含んでおり、複数の加盟国において小売電力料金の上昇を背景に電気代削減を目指す事業者の取り組みと合致している。ライフサイクルカーボンおよびトータルコストオブオーナーシップが評価項目として重視されており、エナジースターや英国のエネルギー技術リストなどの認証は製品選定プロセスにおいて有用な指標であり続けている。EUの無線機器指令への準拠を公表したネットワーク対応コンビおよび高速プラットフォームは、厳格なサイバーセキュリティ基準を持つ企業バイヤーの調達摩擦を軽減するのに役立っている。欧州域外では、南米のブラジル、アルゼンチン、チリ、ペルーにおける都市部フードサービスでの老朽機器の更新需要が高まっており、中東・アフリカ地域では湾岸協力会議諸国における高級ホテルや旅行施設が国際基準を採用するなど、ホスピタリティ分野の成長が継続している。これらの地域における業務用電子レンジ市場は、多国籍バイヤーへの応および現地サービスエコシステムとの連携を目的として、耐久性、修理容易性、およびコンプライアンス文書の整備を重視している。
規制環境
商用電子レンジに関する規制要件は、放射線安全性と電気安全性のコンプライアンスに基づいている。米国では、製品は21 CFR 1030.10に基づくマイクロ波およびRF放射機器に関するFDA性能基準に準拠しなければならず、RF漏洩限度や必須の安全インターロックが含まれる。製品安全性および適合性試験も、米国のUL 923や国際的な商用電子レンジ向けのIEC 60335-2-90:2024といった主要規格を基準に構成されており、これはOEMが複数国での販売に向けて設計を検証し、コンプライアンスを文書化する方法に影響を与える。
エネルギー関連の要件は管轄区域によって異なり、大規模な機器群向けに接続機能付きおよび高速モデルがどのように計画されるかを左右する。カナダでは、天然資源省(NRCan)が電子レンジ専用機のスタンバイ電力制限を強化し、2026年6月22日以降に製造される機器には0.6 Wが適用される。米国では、エネルギー省が2025年5月16日に電子レンジのエネルギー保存基準を撤廃する規則案を公表し、連邦のエネルギー試験・コンプライアンス経路をめぐる不確実性が高まっている。それでも事業者は調達において総所有コストと効率性の特徴を重視し続けている。
バリューチェーン分析
バリューチェーンは、ステンレス鋼および電気・電子部品のグローバル調達から始まる。マグネトロンや新興の半導体RFモジュール、インバーター、電源、コントローラー、導波管、キャビティ、ドアおよびインターロックアセンブリなどが含まれる。続いてOEMによる設計が行われ、該当する安全性・排出要件に対する認証・試験を経て最終組立となる。ACP, Inc.(Ali Group)やElectrolux Professionalなどのブランド所有者およびOEMは、分散型の製造・サービス拠点網に依存しており、製品はマスターディストリビューター、地域ディーラー、そして設置ガイダンス、トレーニング、サービス契約をまとめた直接企業向けプログラムを通じて流通する。これは特に、複数拠点を持つチェーン全体に導入される高速オーブンやコンビネーションオーブンで顕著である。
物流と貿易条件は、特にグローバルに調達される制御装置やステンレス鋼サブアセンブリについて、納入コストとリードタイムに影響を及ぼす度合いを増している。主要な難所に関連する運賃・輸送の変動は、キッチン機器輸出における運営上の変数として指摘されており、2026年7月15日に発効するスエズ運河庁の通行料18%引き上げなどの料金変更は、輸入業者やOEMが調達、在庫バッファー、地域組立の選択肢を見直す理由を示している。下流では、マグネトロンやインバーター、ドアアセンブリ、基板、フィルターを含むサービス組織や部品流通が、稼働率と総所有コストに影響を与え、部品の入手可能性と技術者の対応網がチェーン仕様を獲得する上で中心的な要素となっている。
競合環境
商業用電子レンジ市場は中程度の集中度を示しており、上位5社が世界シェアの約半分を支配し、特定の技術やエンドユーズニーズに特化した専門企業に機会を残しています。Panasonic、GalanzとのMidea Group、Sharp、MerrychefおよびAmana Commercialを含むAli Groupのポートフォリオ、Whirlpoolがコアのグローバルプレーヤーを形成し、大規模製造と強力なブランド認知に支えられています。SamsungとLGは、チェーン全体のレシピ一貫性のためにカメラ、AIベースの調理ロジック、Wi-Fiコネクティビティを統合することで、コネクテッド家電の専門知識をプロフェッショナルキッチンへと拡張しています。Middleby Corporationは、スピード、稼働時間、システム統合を中心とした幅広い商業用フードサービスエコシステム内でTurboChefおよびMerrychefの高速オーブンラインの進化を続けています。Rationalなどのマルチモード競合他社は、コンパクトなフットプリントで多機能性を求めるオペレーターにアピールする、マイクロ波、スチーム、ホットエアを組み合わせたオーブンへの需要を強化しています。
業界全体の戦略的取り組みは、垂直統合、コネクテッドサービスプラットフォーム、アジア太平洋市場への迅速な拡大を重視しています。Middlebyは2026年までに食品加工セグメントを独立した上場会社としてスピンオフする計画を発表し、商業用フードサービス部門がより集中した資本構造で買収を追求できるようにしました。同社の商業用フードサービスプラットフォームは2024年に23億8,000万USDの収益を生み出し、調整後EBITDAマージンは27%超を記録し、高速オーブンとコネクテッドサービスにおける強固なパフォーマンスを反映しています。Panasonicは2025年に財務的な回復力を強調しながら、レストランチェーン全体でアウトプットを標準化するAI対応調理アシスタントに関するパートナーシップを拡大しました。Samsungも食品を自動認識して設定を最適化するAI駆動カメラシステムを導入し、トレーニング要件を削減して厨房ワークフローを簡素化しました。
製造規模とコンポーネントアクセスは、リードタイムの短縮とサプライチェーンの安定化にますます活用されています。Midea Groupは2025年上半期に88億人民元(12億1,000万USD)を研究開発に投資し、3年間で430億人民元(58億9,000万USD)に達し、地域対応力の向上と物流リスクの低減のために海外製造を拡大しました[3]。Whirlpoolは2025年に米国施設への3億USDの投資を約束し、コネクテッド家電の自動化、エネルギー効率、国内生産を強化しました[4]。Alto-Shaamは新しい学校給食向けオーブンを発表し、施設の信頼性と効率性のために設計されたEnergy Star認証コンビモデルで節目の周年記念を迎えました。業界全体で、ベンダーは進化するEU要件を満たすためにサイバーセキュリティ文書を強化しており、ソリッドステートRF技術は将来のコネクテッドプラットフォームにおけるより精密なエネルギー制御への有望な経路として引き続きプレミアムな位置づけにあります。
商業用電子レンジ産業のリーダー企業
-
Panasonic Corporation
-
Midea Group (Galanz)
-
Sharp Corporation
-
Ali Group (Amana / Menumaster)
-
Whirlpool Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
業務用電子レンジ市場
- Panasonic Corporation
- Midea Group (Galanz)
- Sharp Corporation
- Ali Group (Amana, Menumaster)
- Whirlpool Corporation
- Samsung Electronics
- LG Electronics
- AB Electrolux
- Middleby Corporation
- Alto-Shaam
- Duke Manufacturing
- Hatco Corporation
- Welbilt (Merrychef)
- TurboChef Technologies
- ACP Inc.
- Vollrath Company
- Winia Electronics
- BSH Hausgeräte (Bosch)
- Toshiba Corporation
- Rational AG
市場機会と将来展望
接続性と自動化は、商用電子レンジが単独機器としてではなく、より広範なキッチンデータエコシステムに組み込まれる、より明確な機会を生み出している。NAFEM Data ProtocolやOPC UA(OPC-30200)といった規格・プロトコルは、機器からソフトウェアへの統合に向けた非独占的な経路を提供し、クラウドレシピ管理、デジタル調理記録、遠隔診断など、複数拠点運営で既に見られる利用事例を支えている。NSF/ANSI 4-2025(2026年1月にNSF Internationalより発行)もまた、商用調理・再加温機器に対する衛生管理と性能に関する文書化された期待値への調達重視を強化しており、プログラム可能かつ監査対応しやすいワークフローへの市場シフトと整合している。
エネルギー管理と精密加熱は、事業者が人手不足の中でアイドル消費電力を精査し、再現性のある出力を目指すもう一つの機会分野である。インバーターベースのプラットフォームは、電力調整とより安定した結果を支えるため商用市場で採用が進んでおり、Panasonic Professional Kitchenの2026年の製品展開は、この方向性へのベンダーの積極的な投資を示している。その中には同年に導入された新しいインバーター搭載の高耐久モデルも含まれる。地域的には、2026年6月以降のカナダにおけるスタンバイ電力要件の強化が、低アイドルの制御装置と効率的な電力電子機器の事業性を強めている。同時に、換気不要のコンパクトな高速フォーマットの継続的な普及は、換気設備の改修を必要とせずに温かいメニューを求める小規模な都市型店舗での導入を支えている。
Recent Industry Developments in 業務用電子レンジ市場
- 2026年4月:EnWave Corporationはエジプトの The Dry Hub とロイヤルティ付きの独占的商用ライセンス契約を締結し、商業運用向けに10 kWのRadiant Energy Vacuum(REV)乾燥機の導入と結び付けた。この契約は、ライセンスモデルを通じて産業用マイクロ波対応処理能力を拡大するもので、マイクロ波エネルギープラットフォームが従来の外食向けオーブンを超えて商業化されつつあることを示している。
- 2025年12月:Sharp Electronics of Canadaは、The Riccio Group(オンタリオ州オークビル)を認定代理店として指名し、カナダでの商用電子レンジ事業を拡大した。これにより、ミディアムデューティおよびヘビーデューティのTwinTouchユニットの広範な入手可能性が支援される。地域流通の強化は、複数拠点で機器を標準化する外食産業の購買者にとって、入手性、サービス対応範囲、仕様サポートを改善する。
- 2024年2月:Panasonicは主要な外食産業チャネルにおいて、プロフェッショナル向け電子レンジラインナップの更新を実施し、インバーターベースの制御と再現性のある結果を可能にするプログラム機能の改善を強調した。この製品更新は、精密加熱と操作の簡素化への移行を強化し、標準化された工程とトレーニング時間短縮を求めるチェーンの要件と整合するものである。
業務用電子レンジ市場 レポートの範囲と調査方法論
市場の定義と対象範囲
業務用電子レンジ市場とは、レストラン、ホテル、施設、コンビニエンス小売における業務用途に適したパフォーマンスデューティサイクルおよび安全認証を備えた、プロフェッショナルキッチン向けに製造・販売される新品電子レンジからの収益と定義します。
対象範囲の除外:家庭用途向けに販売される家庭用電子レンジ、ならびにアフターマーケットサービス、スペアパーツ、および中古機器の再販価値は除外します。
セグメンテーション概要
- ワット数/出力別
- 軽負荷(1.2kW未満)
- 中負荷(1.2〜2.0kW)
- 重負荷(2.0kW超)
- 製品タイプ別
- カウンタートップ/フリースタンディング
- ビルトイン/オーバーザレンジ
- 高速/コンビネーション
- エンドユーザー産業別
- クイックサービス&ファストカジュアルレストラン
- フルサービスレストラン&ホテル
- コンビニエンスストア&食料品店
- 施設給食(病院、学校、空港)
- 流通チャネル別
- B2C/小売
- マルチブランドストア
- 専売ブランドアウトレット
- オンライン
- その他の流通チャネル
- B2B/メーカー直接販売
- B2C/小売
- 地域別
- 北米
- カナダ
- 米国
- メキシコ
- 南米
- ブラジル
- ペルー
- チリ
- アルゼンチン
- 南米その他
- アジア太平洋
- インド
- 中国
- 日本
- オーストラリア
- 韓国
- 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン)
- アジア太平洋その他
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ベネルクス(ベルギー、オランダ、ルクセンブルク)
- 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- 欧州その他
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、業務用キッチンにおける実際の需要プールを特定し、それらの施設において時間の経過とともにどのような機器が設置・交換されるかをマッピングすることから始まります。米国国勢調査局(フードサービスおよび宿泊施設数)、ユーロスタットのビジネス統計、電子レンジおよび部品に関するUN Comtrade貿易フロー、ならびに国際エネルギー機関(IEA)の電力使用データなどの公開情報源を活用しており、これにより地域別の普及パターンの妥当性確認が可能となります。
モデルを実際の運用状況に即したものとするため、企業の年次報告書、投資家向けプレゼンテーション、製品コンプライアンスノート、レストラン拡大およびキッチン自動化に関する信頼性の高い報道も参照しています。必要に応じて、企業財務情報およびインテリジェンス、輸出入記録(出荷レベル)、ならびに平均販売価格に影響を与える可能性のある機能変化を把握するための特許データベースへの有料サブスクリプションも参照しています。上記のソースは例示であり、ギャップの補完、前提条件の検証、および定義の明確化のために他の多くの公開・有料情報源も活用しています。
一次インタビューおよびサーベイ
一次調査は、業務用ユニットとして計上されるものの確認、キッチン形態別の交換サイクルの違い、ならびにワット数クラスおよび機能セット別の価格動向の把握に活用されます。アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域のメーカー、ディストリビューター、サービスパートナー、および大手フードサービスバイヤーと対話を行い、地域別の設置密度とチャネルマージンを一つのグローバルモデルに標準化しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:36% | CXO:19% | アジア太平洋地域:44% |
| 中位層:42% | 部門・ユニットリーダー:25% | 欧州・中東・アフリカ地域:36% |
| 中小規模プレイヤー:22% | マネージャー:56% | 南北アメリカ地域:20% |
市場規模算定と予測
コアとなる規模算定ロジックは、フードサービス店舗数、新規開店率、および交換タイミングから需要を再構築するトップダウン方式を採用しており、各キッチン形態における電子レンジの典型的な普及率を用いて年間ユニット需要に変換されます。ユニット数が推定されると、ワット数帯、デューティクラス、および繁忙な形態で使用される高速コンビネーションモデルのシェアを反映した地域レベルの平均販売価格を用いて金額が算出されます。
合計値の現実性を担保するため、入手可能なサプライヤーの収益内訳、ユニット量に関するチャネルチェック、ならびに軽・中・重デューティ製品のサンプル価格帯など、選択的なボトムアップ推計を用いて結果を裏付けています。モデルを動かす主要インプットには、クイックサービスレストランおよびコンビニエンスストアの店舗成長、サイトあたりの設置密度、使用強度に連動した交換サイクル、平均電力クラスミックス(価格の代理指標として使用)、ならびに価格と可用性に影響を与える可能性のある地域別の輸入依存度が含まれます。予測においては、店舗成長と交換タイミングに関するシナリオ分析が適用され、最終的な曲線が実用的なものとなるよう、価格推移と機能採用に関する専門家の見解と照合されます。
データ検証と更新サイクル
結果が確定される前に、貿易動向、観察された製品価格帯、およびフードサービスサイトあたりの機器支出の含意など、独立したシグナルに対してアウトプットが照合されます。過大に見える差異はドライバーレベルまで遡って追跡さ、インタビューのメモを再確認し、ソーストレイルを再検討した後にのみ前提条件が調整されます。
定義とユニットから金額へのロジックが地域間で一貫していることを確認するために第二のアナリストレビューが実施され、主要な前提条件が変化した場合には対象者への再コンタクトが行われます。レポートは年次で更新され、主要なイベントが需要または価格に重大な影響を与える場合には中間更新が行われます。納品直前に最終確認が完了し、クライアントが利用可能な最新の見解を受け取れるようにしています。
Mordor Intelligenceのグローバル業務用電子レンジ市場規模と他の公表推計値との比較
業務用電子レンジの公表市場規模は、主に市場の境界が常に同じ方法で扱われるわけではなく、価格およびユニットミックスの前提条件の扱いが異なるため、購入者が予想する以上に差異が生じることがあります。また、推計値が明確な需要プール(設置ベースと交換)に基づいているか、主に広範な家電合計から外挿されているかによっても差異が生じます。
この分野における最大のギャップ要因は、通常、高速コンビネーションオーブンが計上されているかどうか、デューティクラス(軽・中・重)の定義方法、ならびに価格曲線がインフレ、関税、および地域別チャネルマークアップに対して更新されているかどうかに起因します。モデルが需要を店舗開設と交換サイクルに結び付け、平均販売価格を電力クラスと機能ミックスに合わせて維持する場合、規模はより狭い範囲に収まる傾向があります。これがここで使用されMordor Intelligenceが適用するアプローチです。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1.66 ビリオン 米ドル(2026年) | |
| 業界出版社A | 2.26 ビリオン 米ドル(2024年) | この数値は前年のものであり、デューティサイクル定義への可視性が低い、より広いユニット範囲を使用しているように見受けられ、隣接するオーブン形態を取り込み、交換タイミングが標準化される前に金額を押し上げる可能性があります。 |
| 市場アナリティクスB | 2.65 ビリオン 米ドル(2024年) | この推計値は高く、地域全体でプレミアムかつ機能豊富なモデルへより速いシフトを想定している可能性が高く、ワット数クラスおよびチャネル別の価格設定を個別に示す証拠が限られており、平均販売価格を過大評価する可能性があります。 |
表中のばらつきは、基礎となるフードサービス成長に関する見解の相違ではなく、主に対象範囲と価格メカニズムによって説明されます。需要プールを業務用キッチンサイトに結び付け、観察可能な電力クラスおよび機能ミックス価格を用いて金額に変換することで、結果として得られる市場規模は再確認・更新可能なインプットに追跡可能な状態を維持します。
レポートで回答される主要な質問
2031年までの商業用電子レンジ市場の現在の規模と見通しは?
商業用電子レンジ市場規模は2026年に16億6,000万USDであり、2031年までに23億9,000万USDに達すると予測されており、CAGRは7.53%で、多拠点フードサービスにおけるプログラマブルおよびベントレス高速フォーマットへの持続的な需要を反映しています。
商業用電子レンジで最も急成長している製品タイプはどれですか?
マイクロ波、対流、インピンジメントを統合した高速またはコンビネーションオーブンは、オペレーターがフードなしでサイクルタイムの短縮とメニューの多様性を追求する中、2031年まで年率11.72%で拡大すると予測されています。
商業用電子レンジで最大の需要を占めるエンドユーザーはどこですか?
クイックサービスレストランは高いスループット需要により2025年に42.24%のシェアをリードし、コンビニエンスストアおよび食料品店はホットなグラブアンドゴーの拡大に伴いCAGR 9.33%で最も急成長しています。
商業用電子レンジでリードしている地域と最も急成長する地域はどこですか?
北米は2025年に36.65%のシェアでリードし、アジア太平洋地域はチェーン展開とコンパクトな自動化フォーマットを背景に2026年から2031年にかけてCAGR 11.32%で最も急成長すると予測されています。
商業用電子レンジ市場で支配的なワット数クラスはどれですか?
2.0キロワット超の重負荷オーブンは2025年の収益の41.26%を占め、ドライブスルーおよびデリバリー重視のフォーマットがスピードと一貫性に集中する中、2031年まで年率9.37%で成長すると予測されています。
コネクティビティは商業用電子レンジの購買決定にどのような影響を与えていますか?
バイヤーは、Wi-Fi、クラウドレシピ管理、予知保全を備えたオーブンを優先しており、これらの機能はトレーニング時間を削減し、コンプライアンスを向上させ、大規模なフリート全体での計画外ダウンタイムを削減します。