
自己血糖測定市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 16.42 十億米ドル |
| 市場規模 (2031) | 22.11 十億米ドル |
| 成長率 (2026 - 2031) | 6.14 % |
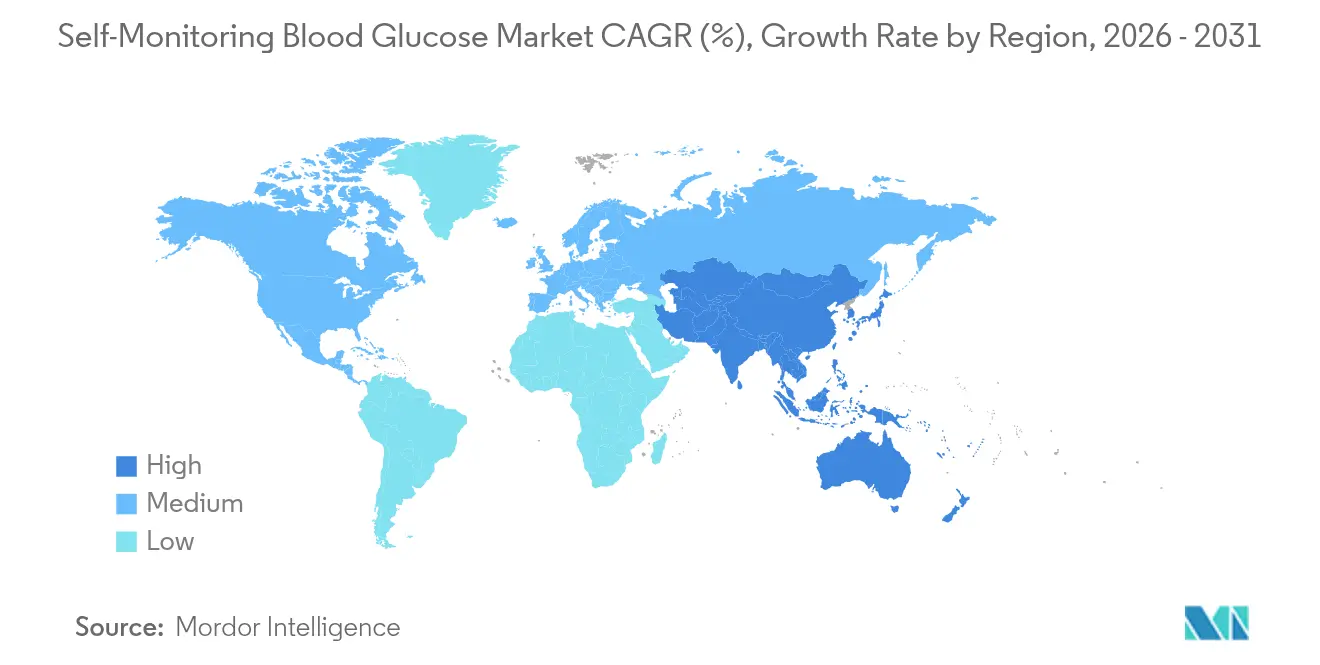
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
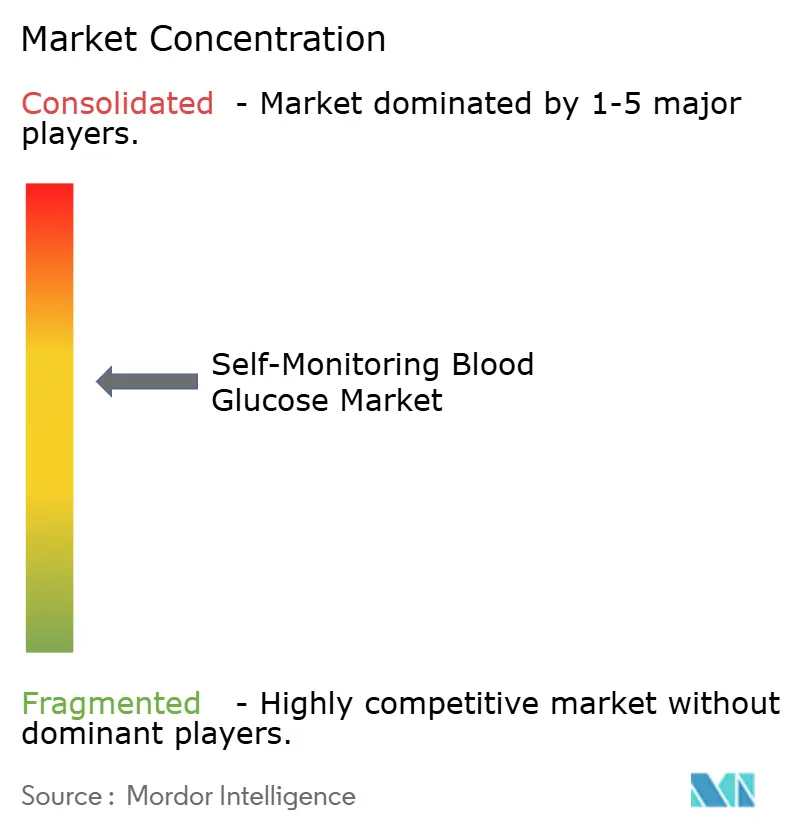
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自己血糖測定市場分析
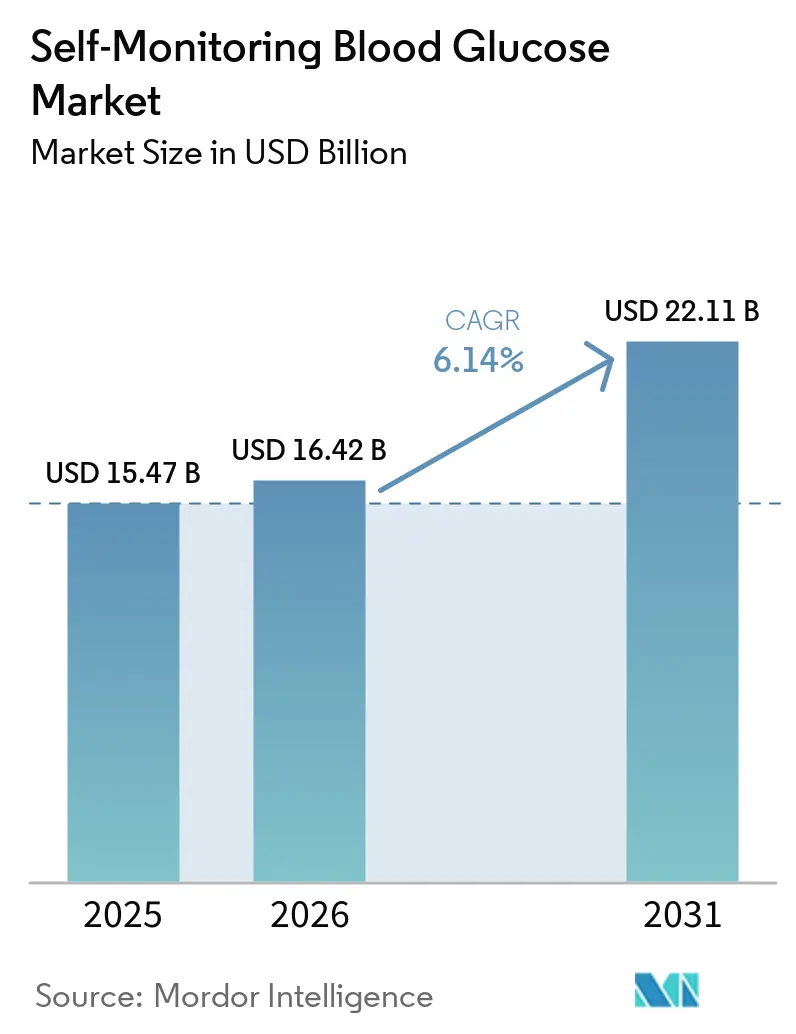
2026年の自己血糖測定市場規模は160億4,200万米ドルと推定され、2025年の154億7,000万米ドルから成長し、2031年には221億1,000万米ドルに達する見込みで、2026年から2031年にかけて年平均成長率6.14%で成長します。糖尿病有病率の急激な上昇、在宅管理への継続的な移行、スマートフォンやクラウドポータルに測定値を送信してデータ主導のケアを実現するデジタル接続型メーターの急速な普及が堅調な需要を支えています。試験紙の価格競争は依然として激しいものの、継続的な試験紙消費が引き続き収益の柱となっています。サプライヤーは、環境に配慮した素材、長寿命センサー、遠隔糖尿病管理ワークフローにシームレスに統合されるBluetooth対応デバイスによって差別化を図っています。北米は広範な償還適用範囲により首位を維持する一方、アジア太平洋地域では所得向上と保険制度の拡充が重なり、最も速いユニット成長を実現しています。
主要レポートのポイント
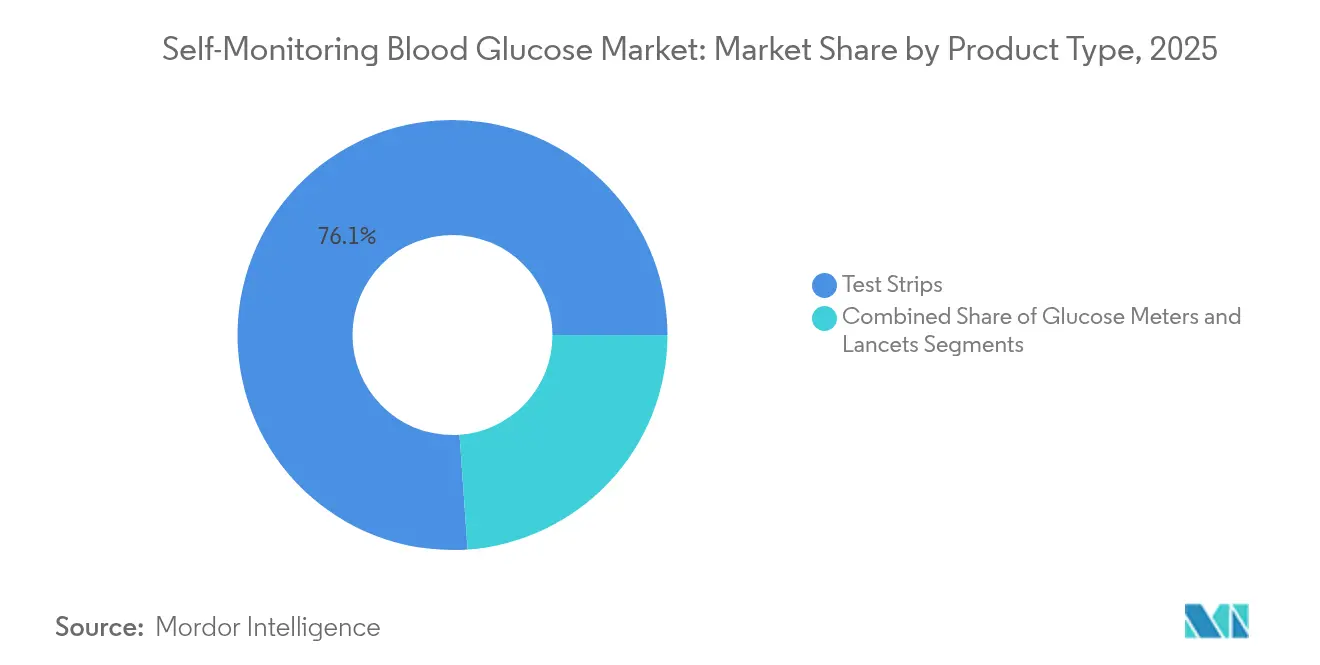
- 製品タイプ別では、試験紙が2025年に76.12%の収益シェアを占めてトップとなり、血糖測定器は2031年にかけて年平均成長率10.85%で加速する見込みです。
- 技術別では、電気化学センサーが2025年の自己血糖測定市場シェアの89.30%を占め、光度測定プラットフォームは2031年まで年率9.45%成長すると予測されています。
- モダリティ別では、ハンドヘルド従来型メーターが2025年に86.25%のボリュームシェアを占め、ウェアラブル・接続型セグメントは同じく年平均成長率13.10%で2031年まで拡大しています。
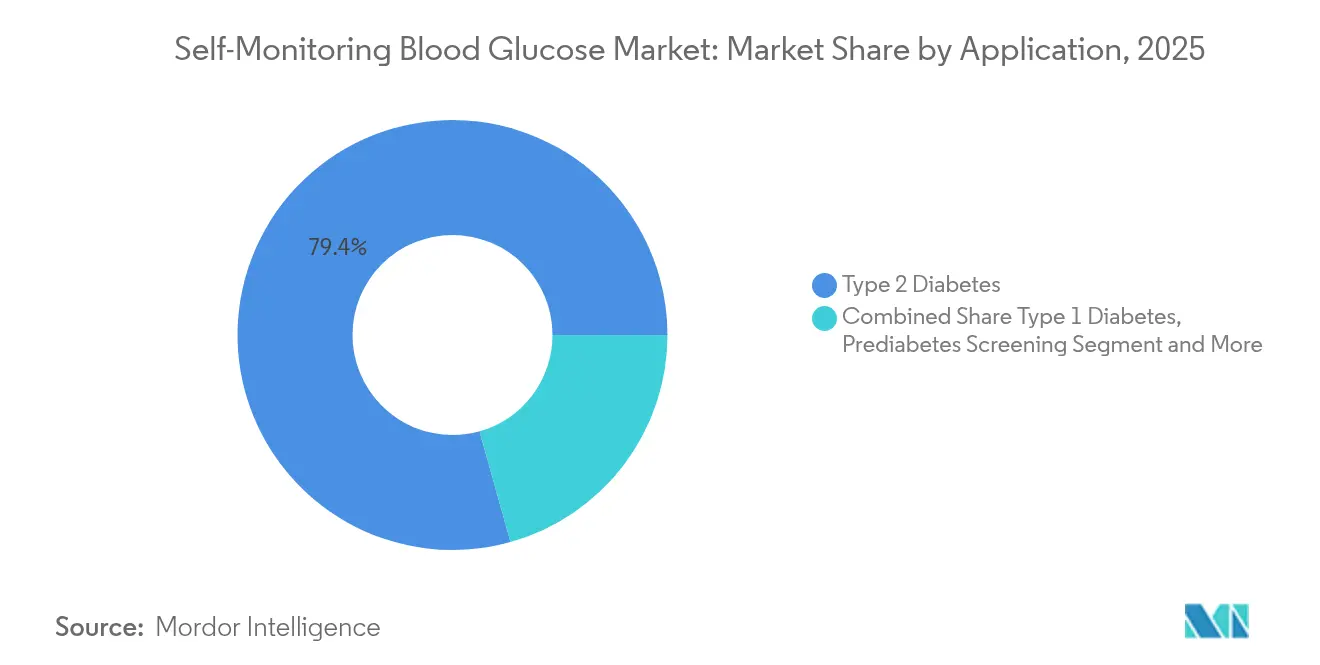
- 用途別では、2型糖尿病が2025年の自己血糖測定市場規模の79.35%を占め、糖尿病前症スクリーニングセグメントは2026年から2031年にかけて年平均成長率10.05%が見込まれています。
- エンドユーザー別では、在宅ケア環境が2025年に60.40%のシェアを占め、外来手術センターは2031年にかけて最高の年平均成長率8.95%が予測されています。
- 流通チャネル別では、小売薬局が2025年に43.55%の市場シェアを占め、オンライン薬局は2031年にかけて年平均成長率12.75%で拡大しています。
- 地域別では、北米が2025年の世界収益の39.45%を占め、アジア太平洋地域は2031年にかけて年平均成長率9.18%で急成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (概算)年平均成長率予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 世界的な糖尿病有病率の上昇と早期診断率の向上 | +2.1% | アジア太平洋地域および中東での影響が最大の世界規模 | 長期(4年以上) |
| 在宅・患者主導型血糖管理へのシフト | +1.5% | 北米、欧州、先進アジア太平洋地域 | 中期(2年~4年) |
| 主要経済圏における自己血糖測定用品への第三者償還・保険適用の拡大 | +1.2% | 北米、欧州、オーストラリア | 中期(2年~4年) |
| 高成長新興市場における可処分所得の増加と糖尿病への認識向上 | +0.8% | アジア太平洋地域、中東・アフリカ、南米 | 中期(2年~4年) |
| デジタルヘルスおよび遠隔糖尿病管理プラットフォームとの自己血糖測定データ統合による付加価値サービスの推進 | +0.7% | 北米、欧州、先進アジア太平洋地域 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
世界的な糖尿病有病率の上昇
国際機関は、2024年に糖尿病患者数が成人8億人を超え、2025年には13億1,000万人に達する可能性があると警告しており、頻繁な血糖検査の必要性が高まっています。2型糖尿病は診断の96%を占め、高い体格指数が関連する障害調整生存年の半数以上を引き起こしています[1]国際糖尿病連合、「2型糖尿病管理のためのIDF世界臨床実践推奨事項 – 2025年版」、idf.org。糖尿病に関連する年間直接医療費は4,130億米ドルと予測されており、保険会社は信頼性の高い自己モニタリングデバイスを用いた早期介入を重視しています。2025年に発表されたコンセンサスガイドラインは、合併症を防ぐための基盤として構造化された検査を強化しています。この疾患負担の規模により、検査普及率のわずかな向上でも実質的なユニット需要の増加につながります。
在宅血糖管理へのシフト
新型コロナウイルス感染症(COVID-19)はケアパスウェイの広範な再設計を促進し、緊急プロトコルの下で入院・外来モニタリングの両方に在宅用メーターを普及させ、後に規制当局によって恒久化されました。自己検査がHbA1cを0.3~0.5パーセントポイント低下させるというエビデンスにより、医師はインスリン使用者・非使用者を問わず、より頻繁な在宅検査を推奨するようになっています。臨床医に送信されたリモートメーター測定値は、外来受診なしに薬剤調整をサポートし、支払者のコストを削減しながら利便性を向上させます。メーカーは、患者エンゲージメントを深め価格を維持するために、試験紙補助金を統合されたメーターとアプリのバンドルに組み込んでいます。
自己血糖測定用品への償還拡大
メディケアが市販の血糖測定器を治療上の意思決定に対して償還する決定を下したことで、長年の障壁が取り除かれ、民間保険会社や州のメディケイドプログラムも同様の動きをとるようになりました[2]米国メディケア・メディケイドサービスセンター、「血糖モニター – 政策記事(A52464)」、cms.gov。ドイツ、英国、オーストラリアでは、政府補助金が適用対象を拡大した後、自己モニタリングが二桁台の増加を記録しました。耐久医療機器予算から薬局給付への適用範囲の移行を進める米国の支払者は、アクセスを簡素化し書類手続きを削減しています。償還の確実性は需要予測を安定させ、サプライヤーが地域の試験紙生産を拡大し、より高い報酬スケジュールの対象となる接続型プラットフォームへの投資を可能にしています。
遠隔糖尿病管理プラットフォームとのデジタル統合
多くの先進市場ではスマートフォン普及率が85%を超えており、クラウドダッシュボードと同期するBluetooth対応メーターはニッチから主流へと移行しています。臨床医は手動日誌を削減する自動ログを重視し、患者はトレンドグラフとリマインダーを高く評価しています。人工知能ツールが自己血糖測定データに予測アラートを重ね合わせ、高血糖・低血糖イベントを数時間前に警告しています。電子健康記録へのシステムレベルの接続が集団健康分析を強化し、客観的なアドヒアランス指標に基づく成果連動型契約の締結を促進しています。
抑制要因の影響分析*
| 抑制要因 | (概算)年平均成長率予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 試験紙の価格競争激化とコモディティ化によるマージン圧縮 | -0.8% | 北米および欧州での影響が最大の世界規模 | 短期(2年以内) |
| 製品承認期間を長期化させる厳格な規制・品質コンプライアンス要件 | -0.6% | 北米、欧州、先進アジア太平洋地域 | 中期(2年~4年) |
| 使い捨て試験紙とランセットに関する環境・廃棄物管理上の懸念 | -0.4% | 欧州、北米、先進アジア太平洋地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
試験紙への価格圧力の激化
成熟市場では、ジェネリック試験紙と薬局プライベートブランド製品により、2023年以降、平均販売価格が年率5~7%低下しています[3]米国食品医薬品局、「市販用自己血糖測定検査システム」、fda.gov。試験紙が総収益の約4分の3を占めることから、マージン圧縮により既存企業はボリュームベースの戦術またはプレミアム接続型エコシステムへの移行を余儀なくされています。薬局給付管理会社が年次入札を実施することで競争が激化し、メーカーはシェルフスペースを守るためにコーチングアプリや延長保証をバンドルせざるを得なくなっています。大手企業はコスト優位性を取り戻すため、酵素生産への後方統合を模索しています。
厳格な規制コンプライアンス上のハードル
血糖測定器は民生用電子機器と医療機器の両カテゴリーにまたがっており、承認経路が複雑になっています。FDA方針は、意図する用途、サンプルタイプ、接続レベルに応じて製品をクラスII 510(k)とクラスIII PMAルートに分類しています。小規模な革新企業は適合性試験と臨床試験に100万~200万米ドルのコストがかかることに苦慮しており、商業化が平均18~24ヶ月遅延しています。より迅速なアクセスを求める社会的圧力は、特にインスリン投与において±15 mg/dL以内の精度を求める監視機関の主張と衝突しています。グローバル展開を目指す企業は、地域ごとの追加審査と市販後サーベイランス規則という別の層に直面しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
試験紙が継続的収益を支える試験紙は2025年の自己血糖測定市場収益の76.12%を生み出し、インスリン使用者における1日複数回測定の必要性によって牽引されました。この消耗品モデルはサプライヤーをハードウェア交換サイクルから保護していますが、コモディティ化によりユニットマージンは縮小しています。試験紙の革新は現在、0.4 µL未満の毛細管血量と5秒の読み取り時間を目標とし、アドヒアランスを高めています。血糖測定器に関連する自己血糖測定市場規模は急速に拡大しており、2031年にかけて年平均成長率10.85%が予測され、プレミアムを正当化するより豊富なデータと付加価値サービスを提供しています。メーカーはスマートフォンアプリ開発者と提携し、栄養ログ、歩数、服薬リマインダーを統合して差別化を強化しています。試験紙の環境負荷を最小化する取り組み(バイオプラスチック筐体と段ボール紙包装)は、消費者の持続可能性への期待の高まりに応えています。
第2世代試験紙は、ヘマトクリットと周囲温度を相互確認する多電極設計を採用し、ユーザーエラーを削減しています。サプライヤーはバルクパックを割引するロイヤルティプログラムをバンドルし、患者を独自エコシステムに囲い込んでいます。一方、低所得地域の医療システムは依然として接続性よりも手頃な価格を優先しており、ユニット価格が下落しても基本的な試験紙需要を維持しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


技術別:
電気化学センサーが優位性を維持電気化学センサーは販売デバイスの89.30%を支えており、数十年にわたる信頼性とコスト効率の証明となっています。酵素媒介電流出力はグルコース濃度と線形相関し、キャリブレーションを簡素化しています。カーボンナノチューブ電極を用いた継続的な小型化により、より少ない血液量で済む薄くて短い試験紙が実現しています。光度測定法は現在わずかなシェアしか持ちませんが、非酵素的検出と潜在的な汗ベースの応用を約束する光学チップにより、9.45%という最高の成長軌道を示しています。光学精度とユニット経済性が収束するまで、電気化学プラットフォームの自己血糖測定市場シェアの優位性は維持されます。
研究者は表面増強ラマン分光法を用いた間質グルコースの解析を試みていますが、肌色の多様性や信号対雑音比などの課題に直面しています。電気化学モジュールと光度測定モジュールの両方を組み込んだハイブリッドメーターが登場しており、冗長性を提供しユーザーの移行経路を促進しています。規制機関は厳格な平均絶対相対差閾値を義務付けており、新技術が臨床的正当性を得るには電気化学ベンチマークを超える必要があります。
モダリティ別:
接続型デバイスがユーザー体験を再定義ハンドヘルド従来型メーターは2025年に86.25%のユニットシェアを占め、低い初期費用とシンプルなワークフローが支持されています。しかし、アームバンドまたはリストストラップ形式の接続型ウェアラブルは、若い世代がシームレスなヘルスダッシュボードを求めるにつれ、年平均成長率13.10%を記録すると予測されています。クラウド同期サブスクリプションとコーチングパッケージが継続的な収益源を解放するにつれ、接続型モダリティに帰属する自己血糖測定市場規模は拡大します。低エネルギーBluetooth、NFCタップアップロード、カラータッチスクリーンなどのハードウェアの進歩が利便性を高めています。
従来型メーターは、携帯電話の電波カバレッジやスマートフォン所有が限られている地域では依然として不可欠です。メーカーは基本リーダーと接続型モデルへのアップグレードクーポンをバンドルしたハイブリッドキットを提供し、段階的な移行を促進しています。病院は、看護師の記録時間を最大30%削減する自動チャート作成機能を持つ接続型デバイスを重視しており、電子投薬管理記録との整合性を図っています。
用途別:
2型糖尿病がボリュームを牽引2型糖尿病患者は2025年の自己血糖測定市場需要の79.35%を占めましたが、個々の検査頻度は治療強度によって大きく異なります。インスリン治療を受けている2型糖尿病セグメントは1型糖尿病患者とほぼ同頻度で検査を行う一方、食事管理のみのコホートは週1回程度しかモニタリングしない場合があります。専門学会が推進する構造化検査プロトコルは、非インスリン使用者においても試験紙の使用量を増加させています。体重減少プログラム参加者を中心とした糖尿病前症スクリーニングに関連する自己血糖測定市場規模は、雇用主が代謝健康給付を補助するにつれ、最速の年平均成長率10.05%を記録しています。
1型糖尿病は患者数は少ないものの、インスリン投与の意思決定が必須であるため、デバイスの回転率が高くなっています。製品設計は小児のニーズに対してますます配慮されており、アニメーションフィードバックと音声プロンプトが追加されています。妊娠糖尿病モニタリングの需要は、母体年齢の上昇と肥満の増加に伴い拡大しており、統合型針付き使い捨てランセットが産科環境における感染管理要件に対応しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
在宅ケアが首位、外来センターが台頭在宅ユーザーは2025年に収益の60.40%を生み出し、患者主導型管理へのシフトを裏付けています。デジタルリテラシーの向上と遠隔コーチングプログラムがアドヒアランスを強化しています。病院とクリニックは、特に周術期血糖管理において依然として重要であり、コンセンサスガイドラインは特定の入院患者に対して1時間ごとの検査を推奨しており、集中治療向けに検証されたプレミアム試験紙バリアントを支持しています。外来手術センターは日帰り手術の増加に伴い年平均成長率8.95%を示しており、迅速な血糖確認が必要とされています。
薬剤師はデバイス教育者としての役割を増しているものの、調査によると博士課程カリキュラムにおける血糖モニタリングの平均教育時間は60分未満であり、研修の拡充が求められています。テレファーマシーモデルは現在、バーチャルオンボーディングセッションを提供し、農村部の患者アクセスを向上させています。診断検査室は高スループット試験紙アナライザーをポイントオブケアアウトリーチプログラムに活用し、地域スクリーニングを拡大しています。
流通チャネル別:
小売薬局が首位を維持小売薬局は2025年に売上の43.55%を占め、ウォークイン利便性とリアルタイムでの保険請求能力を活かしています。チェーン事業者はブランド品より20~30%安いプライベートブランド試験紙を在庫し、既存企業に圧力をかけています。病院薬局は入院患者用のメーターを供給し、ケアの継続性をサポートするためにスターターキットを退院時に調剤しています。オンライン薬局は現在10%台半ばのシェアに過ぎませんが、無料の2日配送と自動補充サービスがテクノロジーに精通したユーザーに支持され、年平均成長率12.75%で拡大しています。
メーカーは卸売マークアップを回避し、遠隔コーチングと用品をバンドルした直接消費者向けウェブストアを運営しています。サブスクリプションモデルは毎月試験紙を発送し、キャッシュフローを平準化してアドヒアランスを向上させています。複数の米国州における電子処方箋に関する規制の明確化がデジタル薬局の普及を加速させ、支払者のフォーミュラリーの下でのシームレスなデバイス提供を可能にしています。
地域分析
北米自己血糖測定市場
北米は2025年の収益の39.45%を占め、成人の糖尿病有病率が11.3%で世界最高の一人当たり医療費を誇る米国がその中心を担っています。メディケアおよび民間保険会社は血糖計本体と消耗品の両方を償還しており、自己血糖測定市場の相当なシェアを維持し、次世代コネクテッドデバイスへの資金提供を行っています。米国自己血糖測定市場では、メディケアパートBが血糖自己測定機器・消耗品、治療用靴およびインソール、インスリンポンプ、ならびにポンプで使用するインスリンなどの糖尿病用品を対象としています。カナダもこれと同様の動向を示していますが、州の処方集ではテストストリップの価格上限が重視されており、低コストブランドの成長を促しています。4G/5Gの広範なカバレッジが、血糖計のデータを電子カルテに直接統合するテレ糖尿病プラットフォームを支えています。
欧州自己血糖測定市場
欧州は第2位の地位を占め、2025年の地域収益の4分の1以上をドイツ単独で保持しています。法定保険制度はインスリン使用者に対して無制限のストリップを償還対象としており、入札主導による激しい価格下落にもかかわらず販売量を押し上げています。欧州グリーンディールなどの環境指令により、使い捨てプラスチック部品への監視が強化されており、サプライヤーはリサイクル可能なカートリッジや回収パイロットプログラムの導入を進めています。スウェーデンやフランスなどの国々は、調達評価においてカーボンフットプリント指標を考慮し始めており、環境配慮型ブランドにとってのファーストムーバー優位性を提供しています。
アジア太平洋自己血糖測定市場
アジア太平洋地域は2031年までのCAGR 9.18%で最も成長の速い地域です。中国の成人糖尿病有病率10.9%は1億4,000万人以上の潜在的ユーザーに相当し、国内メーカーはスケールを活かして低価格ストリップを供給する一方、外資系ブランドは精度とコネクティビティで競争しています。インドでは中間層の拡大とアーユシュマン・バーラトなどの政府医療保険制度によりアクセスが広がっていますが、農村部における流通格差は依然として残っています。東南アジア都市部における70%を超えるスマートフォン普及率が、アプリ携型血糖測定器の採用を加速させています。現地語インターフェースおよび国内に設置されたクラウドサーバーが規制上・文化的な要件に対応し、普及を促進しています。

規制環境
自己血糖測定(SMBG)システムは、用途と構成に応じて体外診断用医薬品(IVD)または医療機器製品として規制される。米国では、FDAが処方箋不要のSMBG検査システムと処方箋対応または医療現場即時検査用血糖測定システムとで異なる要件を定めており、メーカーは一般にクラスIIの510(k)経路で参入する。具体例として、ACON Laboratoriesは2025年10月にOn Call Sure GK血糖・ケトン測定システムについてFDA 510(k)クリアランス(K250085)を取得した。
欧州では、SMBG製品はIVDとして規則(EU)2017/746(IVDR)の対象となる一方、一部の連続式生体内グルコースモニタリング構成は医療機器として扱われる。規制対応能力と移行時期は依然として主要な制約であり、供給リスクを軽減するため、既存機器のIVDR移行期間を延長する規則(EU)2024/1860が2024年7月9日に発効した。欧州委員会もMDR/IVDRのボトルネックと調整に対応するため、2025年12月16日にCOM(2025) 1023を公表した。基準の進化はコンプライアンスの道筋にも引き続き影響を与えており、ISO/AWI 15197(自己検査用血糖測定システム)の策定が進行中で、2024年12月19日を発効登録日とし、2026年には委員会草案作業が行われている。
競合環境
自己血糖測定市場は中程度の集中度を示しており、上位5社が世界収益の相当部分を占めています。Abbott、Roche、LifeScanは広範な試験紙ポートフォリオ、独自の酵素技術、グローバルな販売網を基盤に優位性を維持しています。Abbottは2025年にLibreViewプラットフォームを複数のテレヘルスプロバイダーと統合し、ワンクリックでのデータ共有を可能にすることでエコシステムの粘着性を強化し、デバイス選択の基盤を固めました。Rocheはプラスチックを45%削減する紙ベースの試験紙バイアルへの移行により、持続可能性の信頼性を向上させました。
新興の挑戦者は接続型の価値提案に注力しています。Ascensiaの2024年FDA認可CONTOUR PLUS BLUEメーターはBluetoothでアプリとペアリングし、パーソナライズされたインサイトと週次血糖レポートを提供しています。スタートアップ企業はスマートウォッチストラップに埋め込まれた光学マイクロセンサーを試験中ですが、ほとんどは依然として研究段階にあります。マレーシアとメキシコでの受託製造が生産能力を拡大しながら地域供給のリードタイムを短縮しています。
戦略的提携が増加しています。デバイス企業はインスリン投与企業と提携して統合投与量計算機を提供し、競争障壁を高めています。垂直統合のトレンドには酵素生産の買収と試験紙印刷技術のライセンスが含まれており、価格圧縮を相殺することを目的としています。電極コーティングとデータフォーマットプロトコルをめぐる知的財産訴訟が続いていますが、企業がオープンデータ共有に関する支払者要件を満たすためにプラットフォームの相互運用性を優先するにつれ、クロスライセンス契約が生まれています。
自己血糖測定産業リーダー
F. Hoffmann-La Roche AG
Ascensia Diabetes Care
LifeScan Inc.
ARKRAY Inc.
Abbott Laboratories
- 注:主要企業の掲載順は順位を示すものではありません。
自己血糖測定市場
- Abbott Laboratories
- Roche
- Lifescan
- Ascensia
- Arkray
- Terumo Corp.
- i-SENS Inc.
- Nova Biomedical
- Bionime
- AgaMatrix
- Acon Laboratories
- Trividia Health
- Rossmax
- Ypsomed
- OK Biotech Co. Ltd.
- SD Biosensor Inc.
- Sinocare
- B. Braun
- A. Menarini Diagnostics (GlucoMen)
- Beurer

市場機会と将来展望
製品差別化は単一分析物のグルコース測定値を超え、より広範な代謝意思決定支援へと移行しつつあり、これにより在宅ケアワークフロー(2025年の売上の60.40%を占める)との互換性を保ちながら実用的な文脈情報を付加するプレミアムシステムの余地が生まれている。Abbottが2026年5月に取得した、グルコースとケトンの二重検知システムであるLibre DuoおよびLibre Duo 10 DayのCEマークは、目に見える証左であり、体調不良時の管理やケトン感知型介入を支援できるマルチ分析物プラットフォームが規制当局に受け入れられていることを示している。支払者と医療提供者が遠隔モニタリングへの依存を強める中、データ共有と記録作成を効率化する接続型測定器やアプリも支持を広げており、本レポートが強調する遠隔糖尿病管理統合の流れと一致している。
規制および規格に関する動向は、大規模にコンプライアンスを管理できる供給業者にとっての実行機会も示している。ISO 15197の改訂プロセスは2026年に進展し、自己検査システムのより明確な性能・検証目標を後押ししている一方、IVDR移行期間を管理する欧州連合の措置は、適合ポートフォリオにとっての混乱リスクを低減している。供給面では、生産能力計画や糖尿病ケア機器エコシステムの動きが流通の継続性とバンドル戦略を支えている。Rocheは2026年7月、Accu-Chek SmartGuide CGMを製造するためインディアナポリスの診断拠点を拡張する取り組みを発表し、機器隣接企業によるCDMO主導の拡張(例えば、ViCentraは2026年5月にPhillips Medisizeを通じて消耗品生産を拡大)は、SMBG消耗品とデジタルサービス、薬局給付アクセス、患者教育プログラムを組み合わせた、より広範なキット型提案の道筋を強化している。
Recent Industry Developments in 自己血糖測定市場
- 2026年5月:Abbottは、グルコースとケトンの二重検知技術であるLibre DuoおよびLibre Duo 10 DayシステムについてCEマークを取得した。この動きにより、グルコースのみの追跡からケトン情報を活用した管理へと対象用途が拡大し、既存のSMBGポートフォリオにより高度な機能と接続性を追加する圧力が高まっている。
- 2025年12月:Abbottは、Lingoアプリを米国と英国でAndroid向けに提供することで、連続グルコースモニターLingoへのアクセスを拡大した。より広範なスマートフォン互換性は、小売および消費者直販チャネルを通じたユーザー導入の増加を後押しし、アプリ中心のデータ共有とコーチングへの市場シフトを強化している。
- 2024年2月:Ascensia Diabetes Careは、Bluetooth接続機能を備えたCONTOUR PLUS BLUE血糖測定システムについてFDAクリアランスを取得した。この認可により、Ascensiaの接続型SMBGにおける地位が強化され、従来型ストリップ式検査が遠隔糖尿病管理に使用されるクラウド・スマートフォンワークフローと連携するようになった。


自己血糖測定市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、自己血糖測定市場は、指先穿刺による血糖測定を個人が行うために使用する製品を対象としています。主要地域の一般的な医療チャネルを通じて販売される血糖計、テストストリップ、および採血針が含まれます。
対象外の範囲:持続血糖測システム、センサー、トランスミッター、ならびに専門医療機関または病院専用の血糖測定システムは、本市場定義には含まれません。
セグメンテーション概要
- 製品タイプ別
- 血糖測定器
- 試験紙
- ランセット
- 技術別
- 電気化学的
- 光度測定
- モダリティ別
- ハンドヘルド従来型
- ウェアラブル・接続型
- 用途別
- 1型糖尿病
- 2型糖尿病
- 妊娠糖尿病
- 糖尿病前症
- エンドユーザー別
- 病院・クリニック
- 在宅ケア環境
- 診断検査室
- 外来手術センター
- 流通チャネル別
- 小売薬局
- 病院薬局
- オンライン薬局
- その他
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、糖尿病の疾病負担、検査習慣、およびアクセスに関する明確なファクトベースの構築から始まりました。これらは、一時的なデバイス販売よりも継続的なストリップ需要をより強く左右するためです。主に世界保健機関、国際糖尿病連合の更新資料、米国疾病予防管理センターおよびNHANESの表、OECD保健統計、ならびに世界銀行の人口・医療費シリーズなどの公開情報源を使用しました。
供給側と価格ロジックを実用的に保つため、企業の年次報告書、規制・リコール通知、および各国支払者が公表した償還・カバレッジに関する注記も参照しました。実際の環境における自己血糖測定の精度基準と検査頻度については、信頼性の高い医学雑誌を使用しました。必要に応じて、企業財務情報とニュースのスクリーニング、特許動向の確認、ならびに輸出入の出荷レベルのシグナルにる数量パターンの妥当性確認のために、有料サブスクリプションを利用しました。これらのデスクソースは例示的なものであり、構築中のデータポイントの収集、検証、および明確化のために、他の多くの公開文書やデータセットも使用されました。
一次インタビューおよびサーベイ
一次情報は、デバイスおよび消耗品サプライヤー、ディストリビューター、薬局チャネル参加者、臨床医、および糖尿病教育者を含むバリューチェーン全体のステークホルダーとの専門家インタビューおよび構造化サーベイを通じて収集されました。グローバル市場であるため、地域別の償還制度、ストリップ使用パターン、および価格低下の前提条件を確認・調整できるよう、アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域全体でフィードバックのバランスを取りました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:25% | 最高経営幹部:14% | アジア太平洋地域:40% |
| 中位層:57% | 部門・ユニットリーダー:34% | 欧州・中東・アフカ地域:37% |
| 中小規模プレイヤー:18% | マネージャー:52% | 南北アメリカ地域:23% |
市場規模算定と予測
市場規模算定は、糖尿病患者数と治療ミックスを検査コホートに変換し、次いで地域別の年間テストストリップ消費量に変換した後、米ドルで価格を適用するトップダウン需要再構築を用いて構築されました。需要プールが形成された後、サンプリングされた小売価格ポイント、ディストリビューターチャネルの分割、および消耗品のサプライヤーロールアップなどの選択的なボトムアップ確認によって合計値を裏付け、最終的な数値が説明可能な範囲内で一貫性を保つようにしました。
モデルで使用した主要インプットには、糖尿病有病率と診断率、患者タイプ別の検査頻度の前提条件、償還カバレッジと自己負担感度、ストリップおよび採血針の交換サイクル、平均販売価格の推移(ストリップ価格の低下を含む)、ならびに地域別の通貨換算タイミングが含まれます。インタビューのインプットが国別に大きな差異を示した場合、類似した償還制度とケアパスウェイを持つ代理市場を使用し、その後、第二パスでそれらの選択を再確認しました。
予測については、シナリオ分析を使用することで、償還の変化、コネクテッドメーターの普及、および患者の自己管理プログラムが地域によって異なる形で検査量と価格に影響を与える状況を見通しに反映できるようにしました。各シナリオの前提条件は、専門家が現実的と述べた内容に合わせて調整され、年度間の変化が説明可能な範囲に収まるよう平滑化されました。
データ検証と更新サイクル
検証は、糖尿病患者数の動向、出荷・貿易の方向性、ならびにデバイスと継続的な消耗品の間の期待されるミックスなどの独立したシグナルに対してモデル化された合計値をクロスチェックすることに依拠しました。外れ値は国・地域レベルで確認され、大きな差異が生じた場合は、内部承認前に検査頻度、価格、またはチャネルウェイトの再検討を促しました。
各レポートは年次で更新され、需要や価格を目に見える形で動かす可能性のある重大なイベントが発生した場合には中間更新が行われます。納品前に、アナリストが最新の公開統計と市場イベントが反映されていることを確認する最終チェックを行い、クライアントが最新の見解を得られるようにしています。
Mordor Intelligenceのグローバル自己血糖測定市場規模と他の公表推計値との比較
自己血糖測定の公表市場規模が大きく異なって見えることがあるのは、企業によって対象製品セット、基準年、またはストリップの価格・使用量の前提条件が異なる場合があるためです。支出の大部分はストリップに集中しています。
主な差異は、持続血糖測定および関連センサーハードウェアが同じ合計に含まれているかどうかによって生じます。Mordor Intelligenceは指先穿刺による自己血糖測定の構成要素(血糖計、テストストリップ、採血針)のみを対象とし、地域別価格を適用する前に検査コホートとストリップ消費ロジックを用いて需要を算定しています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 156.42億 ミリオン 米ドル(2026年) | |
| 産業統計機関A | 95.55億 ミリオン 米ドル(2024年) | より早い基準年を使用しており、自己血糖測定をより広範な血糖測定デバイスの視点に含めているようです。これにより、血糖計、ストリップ、および隣接するデバイスカテゴリーにわたって何がカウントされ、価格がどのように扱われるかが変わる可能性があります。 |
| グローバルリサーチパブリッシャーB | 308.7億 ミリオン 米ドル(2025年) | より広い対象範囲と患者一人当たりのより高い支出前提条件を適用している可能性があります。これは、自己測定がより多くのコネクテッドモニタリングソリューションを含むと解釈される場合、またはストリップ使用量とASPの軌跡が償還と実際の検査頻度チェックによって制約されていない場合に生じる可能性があります。 |
情報源間の差異は、主に対象範囲の選択と、ストリップの数量および価格を年度ごとに繰り越す方法によって説明されます。モデルを明確な検査コホート、現実的な検査頻度、および地域レベルの価格変動に結びつけることで、前提条件を更新する必要が生じた際に最終的な数値の監査と再現が容易になります。


レポートで回答される主要な質問
2026年の自己血糖測定市場規模はどのくらいですか?
自己血糖測定市場規模は2026年に160億4,200万米ドルであり、2031年にかけて年平均成長率6.14%の見通しです。
最も収益を生み出している製品タイプはどれですか?
試験紙が優位を占め、1日の高い消費量により2025年収益の76.12%を保持しています。
2031年にかけて最も速く成長している地域はどこですか?
アジア太平洋地域が最高の年平均成長率9.18%を記録しており、糖尿病有病率の上昇と保険適用の拡大が牽引しています。
接続型デバイスは普及にどのような影響を与えていますか?
Bluetooth対応メーターがアプリに測定値をアップロードし、ウェアラブル・接続型モダリティセグメントで年平均成長率13.10%を牽引し、患者エンゲージメントを向上させています。
メーカーはどのような持続可能性への取り組みを行っていますか?
企業はリサイクル可能な試験紙バイアル、バイオプラスチック部品、およびNovo NordiskのReMed回収イニシアチブなどのプログラムを導入し、デバイス廃棄物の削減に取り組んでいます。
試験紙の価格圧力が深刻な理由は何ですか?
ジェネリック代替品と薬局プライベートブランドが成熟市場で年率5~7%の販売価格低下を引き起こしており、デジタル機能とサービスによる差別化が求められています。
最終更新日:



