
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 18.02 十億米ドル |
| 市場規模 (2031) | 23.43 十億米ドル |
| 成長率 (2026 - 2031) | 5.41 % |
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるバッテリー製造装置市場分析
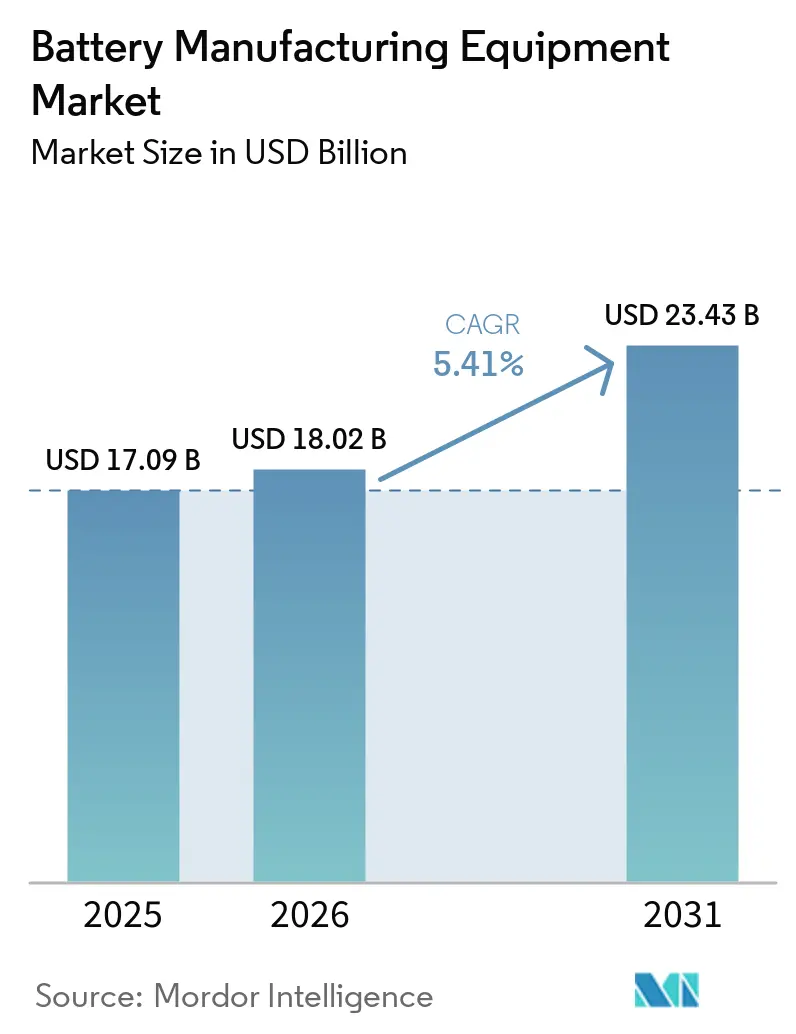
バッテリー製造装置市場規模は、2025年の17.09 ビリオン 米ドルから2026年には18.02 ビリオン 米ドルに成長し、2026〜2031年の5.41% CAGRで2031年までに23.43 ビリオン 米ドルに達すると予測されています。
この安定した見出し数値の背後には、より鮮明な戦略的転換が隠れています。自動車メーカーおよびグリッド蓄電開発業者が、差し迫った固体電池アップグレードサイクルを前にターンキーラインの購入を加速させており、設備更新間隔が短縮され、モジュール型プラットフォームを持つサプライヤーが優位に立っています。米国のインフレ削減法(IRA)および欧州のネットゼロ産業法に組み込まれたインセンティブが地理的需要を再編する一方、原材料価格の急激な変動により、バイヤーはリスクを川下に転嫁するインデックス条項を契約に盛り込むことを余儀なくされています。[1] 長らく予算上の後回しにされてきたフォーメーション・テスト装置が、ボトルネックとして浮上しています。セルメーカーは、川下のサイクルタイムが川上のスピードゲインを相殺することに気づいているためです。ドライ電極プロセスおよびAIによるインライン検査は、スクラップと消費エネルギーを削減し、設備総合効率(OEE)を向上させ、先行企業とレガシー溶剤系ラインとの間の採用格差を拡大しています。リサイクルモジュールを一次セルラインとバンドルするサプライヤーも、新規制がギガファクトリー規模でのリサイクル含有量コンプライアンスを要求するにつれ、優位性を獲得しています。
主要レポートのポイント
- バッテリー化学別では、リチウムイオンラインが2025年の収益の83.42%を占め、固体電池構成は2031年までに30.2% CAGRで成長すると予測されています。
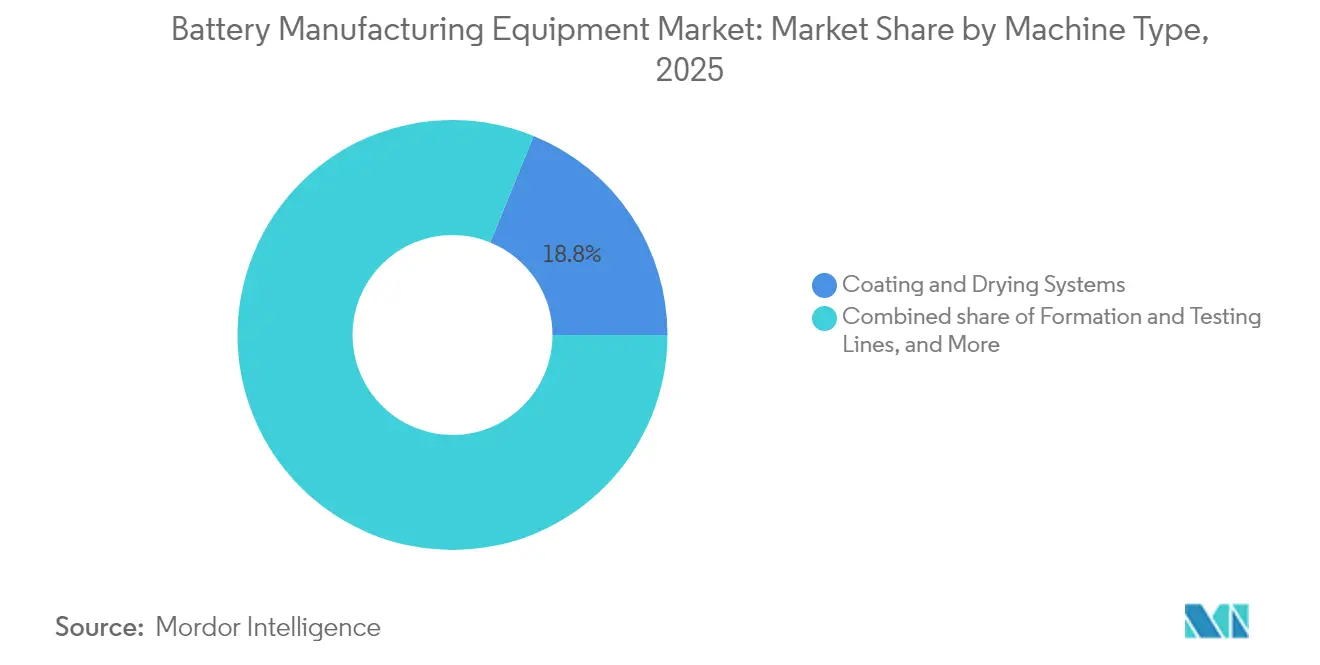
- 機械タイプ別では、コーティング・乾燥システムが2025年のバッテリー製造装置市場シェアの18.84%を占め、フォーメーション・テストラインは2031年までに12.5% CAGRで拡大する見込みです。
- 自動化レベル別では、全自動システムが2025年の出荷台数の59.96%を占め、AIによる「ライツアウト」ラインは14.92% CAGRで進展しています。
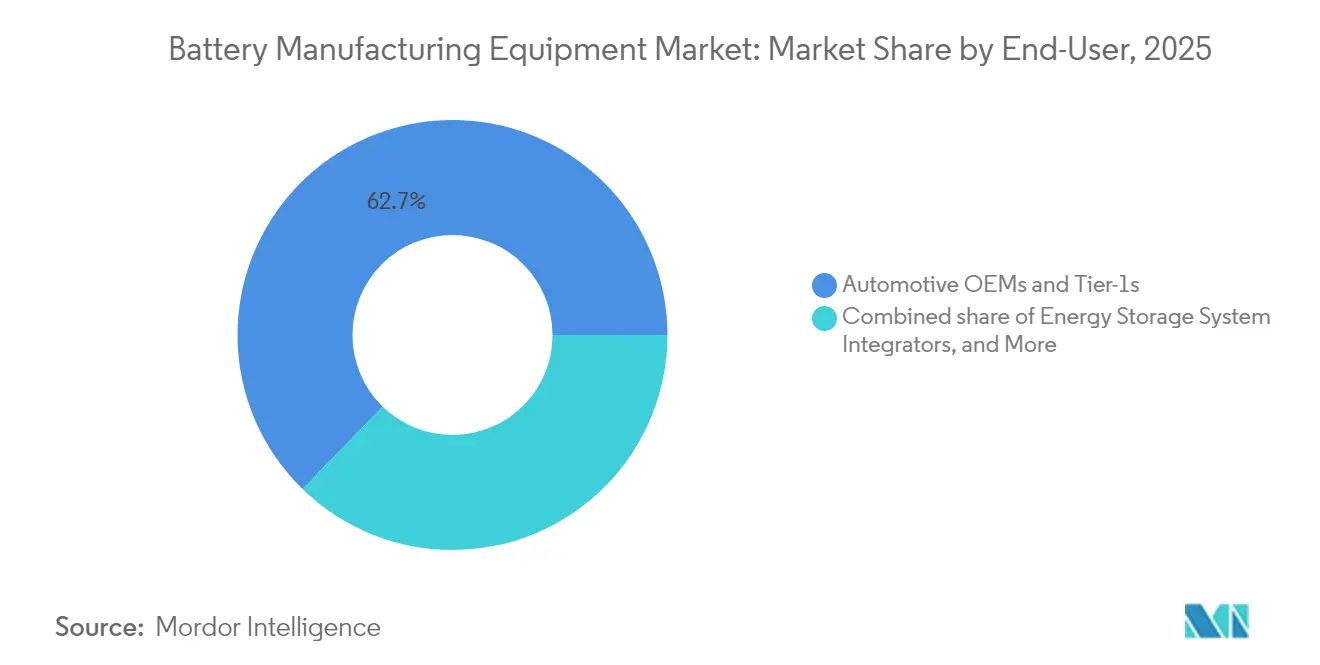
- エンドユーザー別では、自動車OEMおよびティア1が2025年の収益の62.71%を獲得し、エネルギー貯蔵システムインテグレーターは2031年までに14.4% CAGRで成長しています。
- 地域別では、アジア太平洋が2025年のバッテリー製造装置市場において54.73%の収益シェアでリードし、北米は2031年までに12.2% CAGRで前進しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| EV生産能力拡大計画の急増 | 1.80% | グローバル、中国、米国、欧州 | 中期(2〜4年) |
| 政府補助金およびIRA主導のオンショアリング | 1.50% | 北米、欧州 | 短期(2年以内) |
| ギガファクトリーCAPEXの1GWh当たりコスト低下 | 0.90% | グローバル | 長期(4年以上) |
| 高スループットラインを必要とするグリッド規模のESS建設 | 1.20% | 北米、アジア太平洋 | 中期(2〜4年) |
| ドライ電極・無溶剤コーティングの採用 | 0.70% | 北米、欧州、日本 | 長期(4年以上) |
| AIによるインライン検査によるOEE向上 | 0.60% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
EV生産能力拡大計画の急増
自動車メーカーは2024年に1.2 TWHの新規リチウムイオン容量を発表しました。これは2023年の3倍の水準であり、地政学的リスクの中でサプライを確保するため、各社がセル生産を内製化しています。[2] フォードのミシガン州における35 ビリオン 米ドルのリン酸鉄リチウムプラントは、2026年までに35 GWhのコーティング、スタッキング、フォーメーション装置を必要とし、ベンダーに迅速な納品を迫っています。ゼネラルモーターズのUltium Cellsベンチャーは、パウチ型とプリズマティック型の両フォーマットに対応可能な12 GWhのモジュール型ラインを発注し、将来の化学的不確実性に対する柔軟性への選好を示しました。中国大手のCATL、BYD、EVE Energyは2024年に180 GWhの設備を入札しましたが、契約の15〜20%には、リチウム価格が1トン当たり12,000 米ドルを下回った場合に延期を認める条項が含まれており、コモディティリスクが設備取引に組み込まれています。フォルクスワーゲンのPowerCoは、バレンシア工場の稼働開始から6ヶ月以内に95%のOEE目標を設定し、リアルタイムのプロセス制御アルゴリズムを持たないサプライヤーを排除しています。テスラの2024年半ばまでの4680ドライ電極への18 ビリオン 米ドルの支出は、次世代フォーマットが1ライン当たりの資本ニーズを2倍にする可能性があることを示しており、たとえ1kWh当たりのセルコストの低下を約束するとしても同様です。
政府補助金およびIRA主導のオンショアリング
IRAの先進製造生産クレジット(セル1kWh当たり45 米ドル)は、アジアに対して40〜60%の人件費プレミアムがあるにもかかわらず、北米のギガファクトリー経済を支えています。パナソニックの40 ビリオン 米ドルのカンザスプロジェクトはこれらのクレジットに依存しており、LGエナジーソリューションとSKオンはそれぞれ12 ビリオン 米ドルを申請し、現在Wuxi LeadとManzに米国コンテンツ保証を求めています。欧州のネットゼロ産業法は設備支出の最大40%の投資税額控除を提供していますが、加盟国は2024年末までに確保された80 ビリオン 米ドルのうちわずか21 ビリオン ユーロしか支出しておらず、発注が遅延しています。[3] カナダの13 ビリオン カナダドル(962 ミリオン 米ドル)のステランティス・LGESおよびフォルクスワーゲン・PowerCoへの助成金は60%の地域コンテンツを要求しており、DürrとAndritzは遊休の塗装工場資産をバッテリー装置ラインに転換しています。日本の2024年補助金トランシェ3500 ビリオン 円(23 ビリオン 米ドル)は、固体電池パイロットラインへの支出を国内の真空蒸着ツールに限定し、Hitachi High-TechとUlvacを保護しています。
高スループットラインを必要とするグリッド規模のESS建設
4時間および8時間の定置型蓄電プロジェクトは、レガシーの円筒形ツールと互換性のないプリズマティック型フォーマットを必要とし、エネルギー貯蔵システムインテグレーターの設備需要を14.7% CAGRに押し上げています。電力会社は、サイクルタイムを短縮し、大型セル全体の充電状態の一貫性を向上させる高スループットラインを好みます。FluenceのテキサスJVは、専用のスタッキングおよび溶接ジュールを使用して15 GWhのリン酸鉄リチウムプリズマティック容量を設置します。米国のグリッド入札はIRAクレジットを獲得するために米国製コンテンツを指定しており、地元の組立ハブを開設するサプライヤーへの受注を傾けています。韓国と日本が再生可能エネルギーの調整義務のための国内供給確保に動く中、アジア太平洋の電力会社もこれに続いています。より厚い電極とより広いフォームファクターを扱うモジュールの必要性が、高トン数プレスおよび大型フォーメーションチャンバーへの設備投資配分をシフトさせ、1GWh当たりの平均設備支出を引き上げています。
ドライ電極・無溶剤コーティングの採用
テスラのドライ電極プロセスはライン長を35%削減し、エネルギー使用量を1平方メートル当たり50 kWh削減する一方、湿式コーティングのエネルギー密度の98.2%を実現し、設備投資を1GWh当たり5800万 米ドルに削減(32%減)しています。CATLは、中国の2025年大気質規制強化を見越して、VOC排出量を40%削減することを目標とするWuxi Leadのドライコーティングモジュールで2本の中国ラインを改造しています。フラウンホーファーの研究では、水系バインダーカソードが94%の接着力に達するものの、より長いカレンダリング滞留時間が必要であり、延長されたニップゾーンを持つプレスへの需要を高めることが示されています。QuantumScapeのセパレーターフリーアーキテクチャは湿式コーティングを排除し、3つのレガシーステップを単一の真空蒸着パスに圧縮して設備フットプリントを60%縮小します。NMP曝露を10 ppmに引き下げる米国環境保護庁(EPA)の規則案は、1GWh当たりのラインに1500万 米ドルのスクラバーを課すことになり、無溶剤採用を加速させます。
制約の影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| ターンキーラインの高い設備投資と長い回収期間 | -1.1% | グローバル、新興市場およびティア2サプライヤーで深刻 | 短期(2年以内) |
| 原材料価格の変動による発注抑制 | -0.9% | グローバル、中国・欧州・北米への波及効果あり | 中期(2〜4年) |
| セル組立自動化エンジニアの不足 | -0.7% | 北米、欧州、ASEAN;中国・韓国では深刻度低 | 中期(2〜4年) |
| 溶剤使用規制の強化(NMP、VOC) | -0.6% | 欧州、北米、中国(2025年以降);東南アジアへの影響は限定的 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ターンキーラインの高い設備投資と長い回収期間
10 GWhの全自動リチウムイオンラインには6億5000万〜8億5000万 米ドルが必要であり、現行のセル価格1kWh当たり90〜110 米ドルでは回収期間が7〜9年に延び、強固なバランスシートを持たないセカンドティアのバイヤーを遠ざけています。2024年11月のノースボルトの破産は、58 ビリオン 米ドルの設備債務に起因し、貸し手を動揺させ、プロジェクトファイナンスの誓約を厳格化しました。インドのReliance New Energyは25 ビリオン 米ドルのローン確保に失敗した後、工具発注を延期し、金融リスクが機械需要をEV販売軌跡から切り離す様子を浮き彫りにしました。Manzは、顧客がコーティングキットを先に購入してフォーメーション支出を先送りするフェーズ購入を行ったため、2024年第3四半期の受注が23%減少しました。米国エネルギー省(DOE)は2024年にバッテリープロジェクト向けに申請された170 ビリオン 米ドルのうちわずか11 ビリオン 米ドルしか承認せず、サプライヤーには転換されない可能性のある条件付き発注が残されています。[4] DürrとBühlerが先駆けたリースモデルは初期費用を60%削減しますが、サプライヤーのROICを10%未満に抑え、長期的な投資意欲を損なっています。
原材料価格の変動による発注抑制
炭酸リチウムの価格が2022年の1トン当たり80,000 米ドルから2024年8月には13,000 米ドルに急落し、セルメーカーのマージンを消失させ、62 ビリオン 米ドルの設備バックログをキャンセルリスクにさらしました。CATLは四川省の15 GWh拡張を延期し、LGESは顧客のEV生産量18%削減を受けて3億4000万 米ドルのフォーメーションツールに不可抗力条項を発動しました。Benchmark Mineral Intelligenceは2024年に22 GWhの西側設備が保留中であると集計しており、これは18 ビリオン 米ドルの設備収益損失に相当します。硫酸ニッケルの1トン当たり12,800〜22,400 米ドルの価格変動は、LFP化学に転用できない高ニッケルカソードラインの発注をバイヤーに躊躇させています。サプライヤーは現在、コモディティ連動価格設定を契約に盛り込み、マージンの可視性を向上させていますが、Sovemaの4700万 ユーロの工具評価損が示すように、受注パイプラインを短縮しています。[5]
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
バッテリー化学別:
リチウムイオンが優位を維持リチウムイオンは2025年の収益の83.42%を占め、EVおよびコンシューマーデバイスにおける確固たる役割を裏付けています。しかし、固体電池ラインは30.2% CAGRで急増すると予測されており、1GWh当たりのコストがほぼ3倍となる真空蒸着コーターおよび不活性雰囲気スタッカーの並行エコシステムを牽引しています。トヨタは、硫化物電解質キットがリチウムイオン同等品の2.8倍の資本を必要とすることを示しました。Solid PowerのBühlerとの6200万 米ドルのパイロット発注は、5 ppm未満の水分環境への初期需要を浮き彫りにしています。ナトリウムイオンはニッチにとどまっていますが、性能が安定すれば定置型蓄電での採用を高める可能性のあるフォーマット柔軟性を提供しています。レガシーの鉛蓄電池およびニッケル系システムは-2.28% CAGRで縮小すると予想されますが、価格に敏感な市場ではそのリサイクル性が依然として評価されています。
固体電池ツールの高まるプレミアムは、ニッチな高エネルギーシステム向けのバッテリー製造装置市場規模を拡大させ、サプライヤーの焦点を日本の真空スペシャリストへとシフトさせています。硫化物処理オプションとバンドルされたこれらの高マージンモジュールは、成熟したリチウムイオンラインの緩やかな成長を相殺します。スタートアップがセルイノベーターと直接装置を共同開発するにつれ、競合セットが拡大し、設計サイクルが短縮されています。一方、規制上のリサイクル含有量義務が、リチウムイオンおよびナトリウムイオン一次ラインと並行して統合可能なリサイクルモジュールへの早期投資を促し、ターンキーパッケージ内の化学ミックスを広げています。
機械タイプ別:
フォーメーションのボトルネックがテストラインを押し上げるコーティング・乾燥システムは2025年に最大の18.84%の収益シェアを獲得し、電極品質と資本集約度における役割を反映しています。バッテリー製造用混合装置も電極調製を支援しており、フォーメーション・テスト装置は次世代セルがより長く複雑なコンディショニングサイクルを必要とするため、12.5% CAGRで拡大する見込みです。サムスンSDIのGen5プリズマティックプログラムは、より厳しいカレンダー寿命目標の中でフォーメーションフットプリントを2倍にし、追加チャンバーが到着するまでランプスケジュールを遅延させました。カレンダリングプレスは高ニッケルカソードが極端なニップ圧力を必要とするため6.05% CAGRで成長する一方、スリッティングおよびレーザーノッチングセグメントは中国の競合他社からの価格侵食に直面しています。
滞留時間が長くなるにつれ、ギガファクトリーは予算を川下資産に再配分し、フォーメーションチャンバーおよびAI監視テストラックのバッテリー製造装置市場シェアを高めています。予知保全とチャンバー設計を組み合わせられるサプライヤーが価格決定力を獲得します。同時に、ドライ電極の採用は湿式コーティングの既存プレイヤーを脅かしますが、高精度カレンダリングおよび真空脱気システムへの需要を高めます。このシフトは、工場がEU規制を満たすためにライフサイクル末期フローを事前統合するにつれ、リサイクルおよびブラックマス装置への資本を引き込み、ターンキー発注内の機械タイプの広がりを拡大しています。



自動化レベル別:
ライツアウトラインが労働力不足に対応全自動システムは2025年の総出荷台数の59.96%を占めましたが、メーカーが熟練プロセスエンジニアの不足と戦う中、AIによるライツアウト構成が14.92% CAGRで上昇しています。SKオンのジョージア州施設は無人夜間シフトを運営し、人件費を23%削減し、リアルタイムビジョンシステムでOEEを98%近くに引き上げています。半自動ラインは化学的反復が速いパイロット施設では依然として不可欠ですが、ベンダーはソフトウェアアンロックでアップグレード可能なモジュール型キットを設計し、資産寿命を延ばしています。
クラウドプラットフォームに組み込まれた予測分析はサービス収益を高め、ベンダーロックインを深め、デジタルアドオンのバッテリー製造装置市場規模を拡大しています。ライツアウトソリューションは、無溶剤および高温固体電池プロセスにおける安全リスクも軽減します。空気圧駆動アクチュエーターおよびAI駆動ロボットスケジューリングはさらにサイクルタイムを短縮し、追加の床面積なしにスループット向上を可能にします。これは欧州と日本の改修制約のあるブラウンフィールドサイトにおける主要な優位性です。
エンドユーザー別:
ESSインテグレーターが需要基盤を多様化自動車OEMおよびティア1は2025年の支出の62.71%を吸収し、垂直統合されたセル供給を確保する競争を反映しています。しかし、エネルギー貯蔵システムインテグレーターは、電力会社がプリズマティックLFPセルを好む複数時間プロジェクトを展開するにつれ、14.4% CAGRで成長すると予測されています。FluenceのテキサスJVは、ESS特有のフォーマットがどのように工具要件を堅牢なスタッキング、溶接、フォーメーションインフラへと向け直すかを示しています。コンシューマーエレクトロニクスは14.33%のシェアを維持しますが、薄型デバイスが新規コーティング容量ではなく精密改修を必要とするため、わずか3.02% CAGRで成長するにとどまります。
ESSへの多様化は自動車モデルの発売に結びついた景気循環性を低減し、バッテリー製造装置産業の収益基盤を広げます。産業用電動工具および航空宇宙セグメントは規模は小さいものの、より高いマージンを支える高度な検査およびトレーサビリティ機能を要求します。医療、海洋、防衛ニッチを対象とするベンダーは半自動および手動のラボスケール機器をバンドルし、主流のギガファクトリーを超えた収益性の高いロングテールを維持しています。

地域分析
アジア太平洋バッテリー製造装置市場
アジア太平洋は2025年の収益の54.73%を生み出し、中国の480 GWhの設置容量と韓国の輸出志向が牽引しましたが、国内EV需要の成熟に伴い地域成長は3.98% CAGRに鈍化しています。中国だけで世界の発注の38.1%を納品しましたが、リチウム価格の変動が延期を引き起こし、国内需要に過度に依存するサプライヤーを露呈させました。日本と韓国は政府補助金に支えられた固体電池パイロットプログラムを加速させ、両国の合計シェアを押し上げています。
南北アメリカおよびEMEAバッテリー製造装置市場
北米は2025年の支出の19.12%を占め、IRAクレジットが高い人件費にもかかわらず新規設備のリスクを低減する中、世界最速の12.2% CAGRで前進しています。米国プロジェクトは2030年までに320 GWhの発表済み容量を合計し、カナダはステランティス・LGESおよびフォルクスワーゲン・PowerCoベンチャーを背景に14.35% CAGRで成長しています。メキシコはテスラのヌエボレオン拠点を軸に9.42% CAGRで続きますが、インフラの遅延により稼働開始が最大9ヶ月延長されています。 欧州はネットゼロ産業法の90 GWh目標の下、8.55% CAGRで拡大し、2025年の収益の21.83%を確保しました。ドイツはグローバルシェア8.4%で欧州の中核にとどまりますが、補助金の明確化を待って発注は2025〜2026年に後ろ倒しになっています。フランスとスペインはAutomotive Cells Companyとフォルクスワーゲンがグラントをアンロックするにつれ地域を上回るペースで成長しています。ノルディック地域の勢いは、ノースボルトの破産が12 ビリオン ユーロのオーン契約に影を落とす中で鈍化しています。南米(2.22%)および中東・アフリカ(2.10%)は、資源プレイヤーが川下統合を視野に入れるものの補助金の深みに欠ける中、中一桁台の成長を示しています。
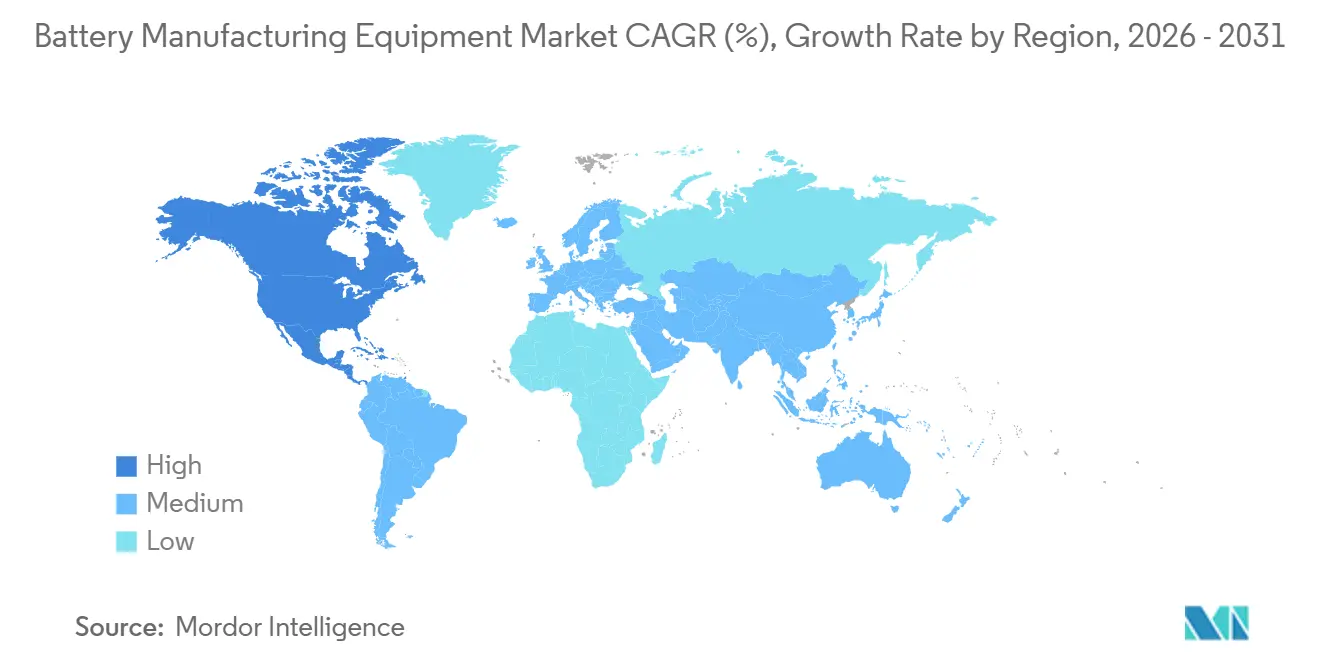
地域版
競合ランドスケープ
市場集中度
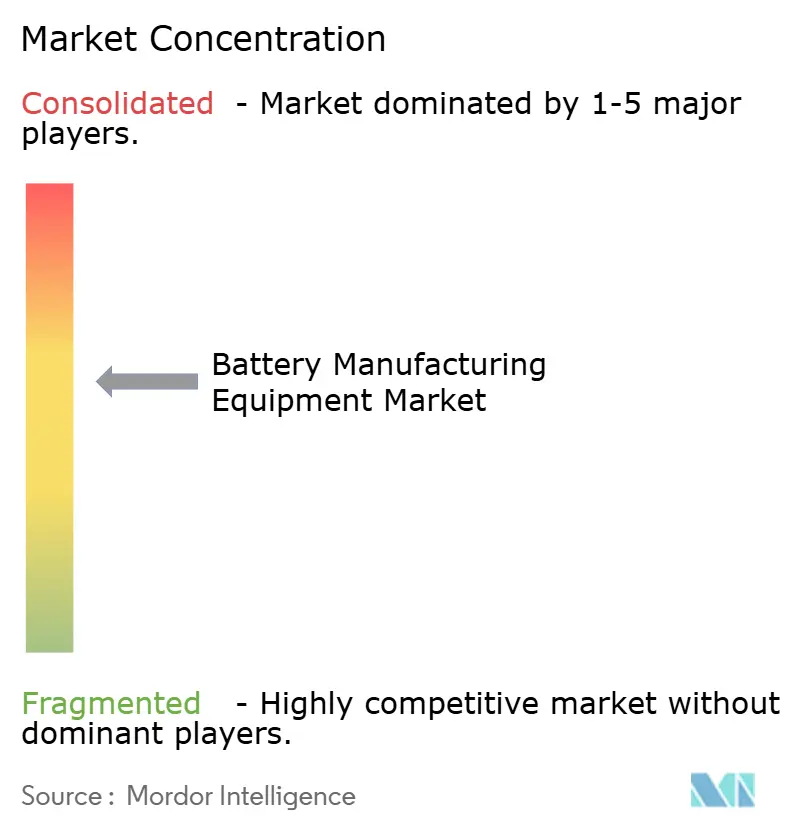
バッテリー製造装置市場は中程度の集中度を示しています。上位5社であるWuxi Lead、Yinghe Technology、Dürr、Manz、Hitachi High-Techは2024年の収益の約38%を支配しており、単一企業のシェアが12%を超えることはありませんでした。中国ベンダーはコスト重視のコーティングおよびスタッキングツールで優位に立ち、西側の競合他社より最大40%安価に提供しています。欧州および日本の既存プレイヤーは、プロセスIPとアフターセールスサービスがプレミアムを正当化するフォーメーション、テスト、レーザーシステムでリーダーシップを維持しています。
2024年の戦略的活動は地理的多様化を強調しています。Dürrは韓国のフォーメーションスペシャリストに35%出資し、Manzはコーティング装置を現地化するためインドのスタートアップの過半数を取得しました。Yingheはミシガン州にテクニカルセンターを開設し、TMAXはポーランドにサービスハブを設置し、地域コンテンツ規制を見越しています。ABBはノースボルトとAIロボットスケジューリングで提携し、ハードウェアマージンからライフサイクルソフトウェア収益へのシフトを示しています。
固体電池真空ツール、ナトリウムイオンミキサー、統合リサイクルラインにホワイトスペースの機会が生まれており、これらはレガシープレイヤーが成熟したオファリングを持たない分野です。サプライヤーはデジタルツインと予知保全を組み込み、継続的な収益を確保しています。補助金主導の地域化が需要を分断するにつれ競争激化が見込まれ、全工場の改修なしに化学的移行のリスクを低減するモジュール型・迅速設置ラインを提供できるベンダーが報われます。
バッテリー製造装置産業リーダー
-
Wuxi Lead Intelligent Equipment Co., Ltd.
-
Yinghe Technology Co., Ltd.
-
Dürr AG
-
Manz AG
-
Hitachi High-Tech Corp.
- 注:主要企業の掲載順は順位を示すものではありません。
バッテリー製造装置市場 このレポートでカバーされる企業
- Dürr AG
- Wuxi Lead Intelligent Equipment Co., Ltd.
- Yinghe Technology Co., Ltd.
- Manz AG
- Hitachi High-Tech Corp.
- Schuler AG
- Andritz AG
- Sovema Group S.p.A.
- Komori Corp.
- Bühler Group
- Hanwha Machinery
- PNT Group
- ABB Ltd.
- Siemens AG
- IPG Photonics Corp.
- TMAX (Xiamen Tmax Battery Equipments)
- TOB New Energy Technology Co.
- ACEY New Energy Technology
- Festo AG
- Honeywell International Inc.
最近の産業開発事情 バッテリー製造装置市場
- 2025年7月:中国の機械メーカーLEAD Intelligent Equipmentは、バッテリー電極向け高速ドライコーティングシステムの発売を発表しました。同システムは最大1000 mmの製品幅に対応し、アノード生産速は毎分80メートル、カソード生産速度は毎分60メートルです。
- 2024年10月:Dürr AGは、テネシー州の25 GWhギガファクトリー向けコーティング、乾燥、カレンダリングツールで4億2000万 ユーロの契約を受注しました。これは同社最大のバッテリー受注です。
- 2024年9月:Wuxi LeadとLGエナジーソリューションは、4680フォーメーションラインの共同開発に8500万 米ドルを投じ、サイクルタイムの30%削減を目標としています。
- 2024年8月:Manz AGは、コーティングおよびスリッティング生産を現地化するため、インドのバッテリー装置スタートアップの60%を3200万 ユーロで取得しました。
- 2024年7月:Hitachi High-TechはAIビジョン検査システムを導入し、サムスンSDIのスクラップ性能を2.8パーセントポイント改善しました。
グローバルバッテリー製造装置市場レポートのスコープ
バッテリー製造装置は、原材料の生産、ならびにバッテリーの加工・組立に使用される機械および装置を対象としています。原材料加工には投与機、混合・コーティング機などが必要であり、組立プロセス装置には電極スタッキング・切断機、熱溶着機、液体注入機などが含まれます。各セグメントについて、市場規模および予測は収益(10億 米ドル)に基づいて算出されています。グローバルバッテリー製造装置市場レポートには以下が含まれます:
セグメンテーション概要
バッテリー化学別
| リチウムイオン |
| 固体電池 |
| ナトリウムイオン |
| 鉛蓄電池 |
| ニッケル系 |
| フロー電池(亜鉛臭素、バナジウムなど) |
機械タイプ別
| コーティング・乾燥システム |
| カレンダリングプレス |
| 混合・ホモジナイザー |
| スリッティングマシン |
| レーザーノッチングおよびカッティング |
| 電極スタッキング |
| 真空乾燥・脱気 |
| 電解液充填 |
| 組立・ハンドリングロボット |
| フォーメーション・テストライン |
| パッケージングおよびシーリング |
| リサイクル・ブラックマス処理装置 |
自動化レベル別
| 手動・ラボスケール |
| 半自動 |
| 全自動 |
| AIによる「ライツアウト」ライン |
エンドユーザー別
| 自動車OEMおよびティア1 |
| エネルギー貯蔵システムインテグレーター |
| コンシューマーエレクトロニクス |
| 産業用・電動工具 |
| 航空宇宙・防衛 |
| その他のエンドユーザー |
地域別
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 北欧諸国 | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| オーストラリアおよびニュージーランド | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| バッテリー化学別 | リチウムイオン | |
| 固体電池 | ||
| ナトリウムイオン | ||
| 鉛蓄電池 | ||
| ニッケル系 | ||
| フロー電池(亜鉛臭素、バナジウムなど) | ||
| 機械タイプ別 | コーティング・乾燥システム | |
| カレンダリングプレス | ||
| 混合・ホモジナイザー | ||
| スリッティングマシン | ||
| レーザーノッチングおよびカッティング | ||
| 電極スタッキング | ||
| 真空乾燥・脱気 | ||
| 電解液充填 | ||
| 組立・ハンドリングロボット | ||
| フォーメーション・テストライン | ||
| パッケージングおよびシーリング | ||
| リサイクル・ブラックマス処理装置 | ||
| 自動化レベル別 | 手動・ラボスケール | |
| 半自動 | ||
| 全自動 | ||
| AIによる「ライツアウト」ライン | ||
| エンドユーザー別 | 自動車OEMおよびティア1 | |
| エネルギー貯蔵システムインテグレーター | ||
| コンシューマーエレクトロニクス | ||
| 産業用・電動工具 | ||
| 航空宇宙・防衛 | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 北欧諸国 | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| オーストラリアおよびニュージーランド | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
バッテリー製造装置市場の現在の規模はどのくらいですか?
バッテリー製造装置市場規模は2026年に18.02 ビリオン 米ドルに達し、5.41% CAGRで2031年までに23.43 ビリオン 米ドルに拡大する見込みです。
最も急速に拡大している機械タイプはどれですか?
フォーメーション・テストラインは最も急速に成長している機械タイプであり、より長いコンディショニングサイクルが主要なボトルネックとなる中、2031年までに12.5% CAGRで前進しています。
北米の需要がこれほど急速に増加している理由は何ですか?
1kWh当たり最大45 米ドルのIRA生産クレジットが国内工場を財務的に魅力的にし、北米の設備需要を12.2% CAGRに押し上げています。
固体電池は設備サプライヤーにどのような影響を与えますか?
固体電池ラインは、標準的なリチウムイオンツールの約3倍のコストがかかる真空蒸着および硫化物処理モジュールを必要とし、30.2% CAGRで成長すると予測される高マージンの並行設備セグメントを創出しています。
サプライヤーは原材料価格の変動にどのように対応していますか?
ベンダーはリスクを共有するためにコモディティ連動価格条項をますます盛り込み、リースモデルを提供していますが、これらのメカニズムはバックログの可視性を短縮し、設備計画を複雑にしています。
競合分野をリードしている企業はどこですか?
Wuxi Lead、Yinghe Technology、Dürr、Manz、Hitachi High-Techが収益ランキングのトップに立ち、合計でグローバル総計の約38%を占めています。